
Tamanho e Participação do Mercado de Estimuladores Magnéticos Transcranianos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.48 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.45 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
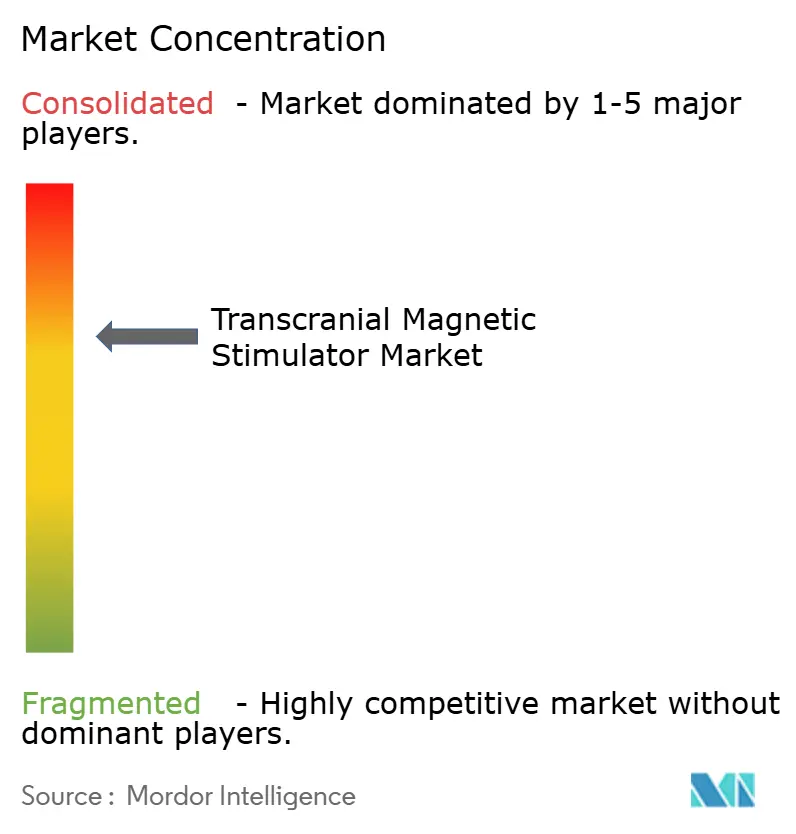
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Estimuladores Magnéticos Transcranianos pela Mordor Intelligence
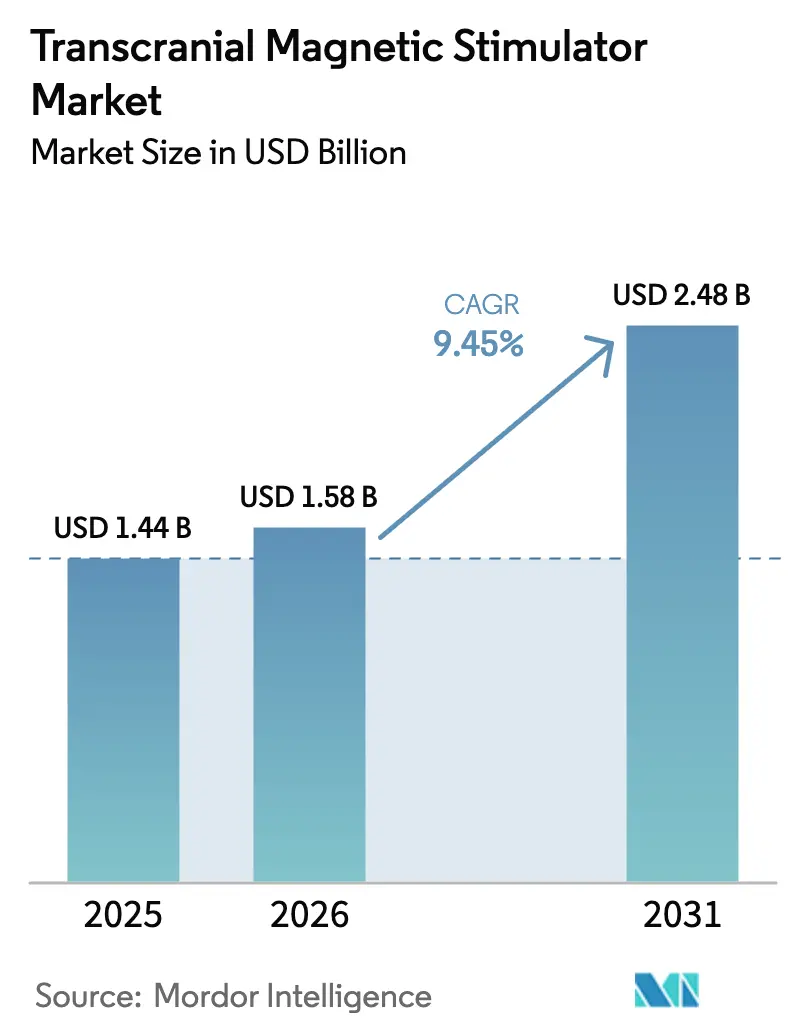
Espera-se que o tamanho do mercado de Estimuladores Magnéticos Transcranianos cresça de USD 1,44 bilhão em 2025 para USD 1,58 bilhão em 2026 e está previsto para atingir USD 2,48 bilhões até 2031, a um CAGR de 9,45% no período de 2026 a 2031.
Este crescimento reflete uma transição decisiva do mercado de estimuladores magnéticos transcranianos, que passa de uma intervenção psiquiátrica adjunta para uma plataforma de neuroestimulação consolidada que atende tanto a condições psiquiátricas quanto neurológicas. A expansão das aprovações para adolescentes, liderada pela liberação da NeuroStar Advanced Therapy em 2024 para pacientes com idades entre 15 e 21 anos, ampliou imediatamente o conjunto da população elegível em aproximadamente 35% e evidenciou a confiança dos reguladores na modalidade. Um fator impulsionador relacionado é a adoção acelerada de modelos de entrega integrados a serviços; os fabricantes estão adquirindo redes de clínicas de modo que a acessibilidade ao tratamento, em vez das especificações do equipamento, torna-se o principal diferencial competitivo. Sistemas de TMS profundo de crescimento acelerado, dispositivos portáteis para cuidados pós-agudos e posicionamento de bobinas guiado por inteligência artificial aprimoram coletivamente a precisão terapêutica, reduzem os tempos de tratamento e diminuem as exigências de pessoal. Por fim, o deslocamento da demanda regional em direção à Ásia-Pacífico reflete a modernização dos sistemas de saúde, a facilitação dos processos de aprovação de dispositivos e o maior reconhecimento das terapias não farmacológicas.
Principais Conclusões do Relatório
- Por tipo de produto, o TMS repetitivo capturou 57,71% da participação do mercado de estimuladores magnéticos transcranianos em 2025, enquanto o TMS profundo está projetado para se expandir a um CAGR de 13,29% até 2031.
- Por aplicação, a depressão representou 45,05% do tamanho do mercado de estimuladores magnéticos transcranianos em 2025, e a doença de Alzheimer está avançando a um CAGR de 16,61% até 2031.
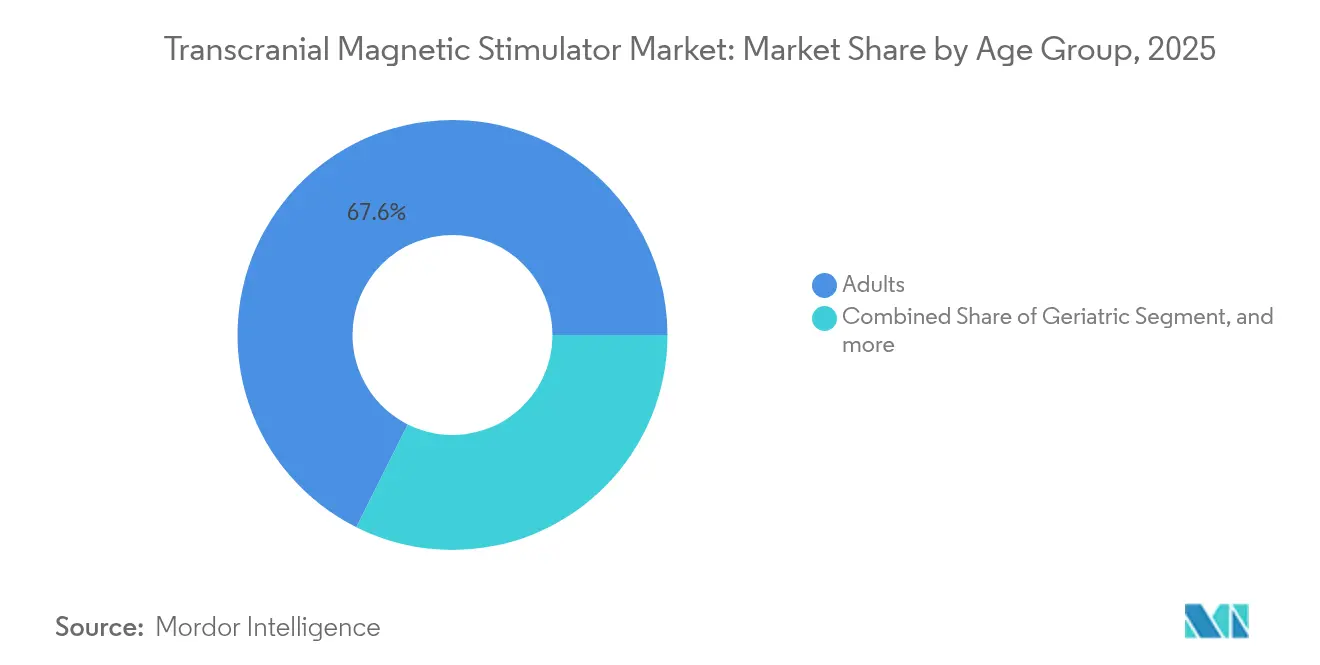
- Por faixa etária, os adultos detiveram 67,62% do tamanho do mercado de estimuladores magnéticos transcranianos em 2025; o segmento geriátrico está previsto para crescer a um CAGR de 9,74% até 2031.
- Por usuário final, os hospitais lideraram com 52,11% de participação na receita em 2025, enquanto as clínicas especializadas estão posicionadas para crescer a um CAGR de 11,72% durante o período de previsão.
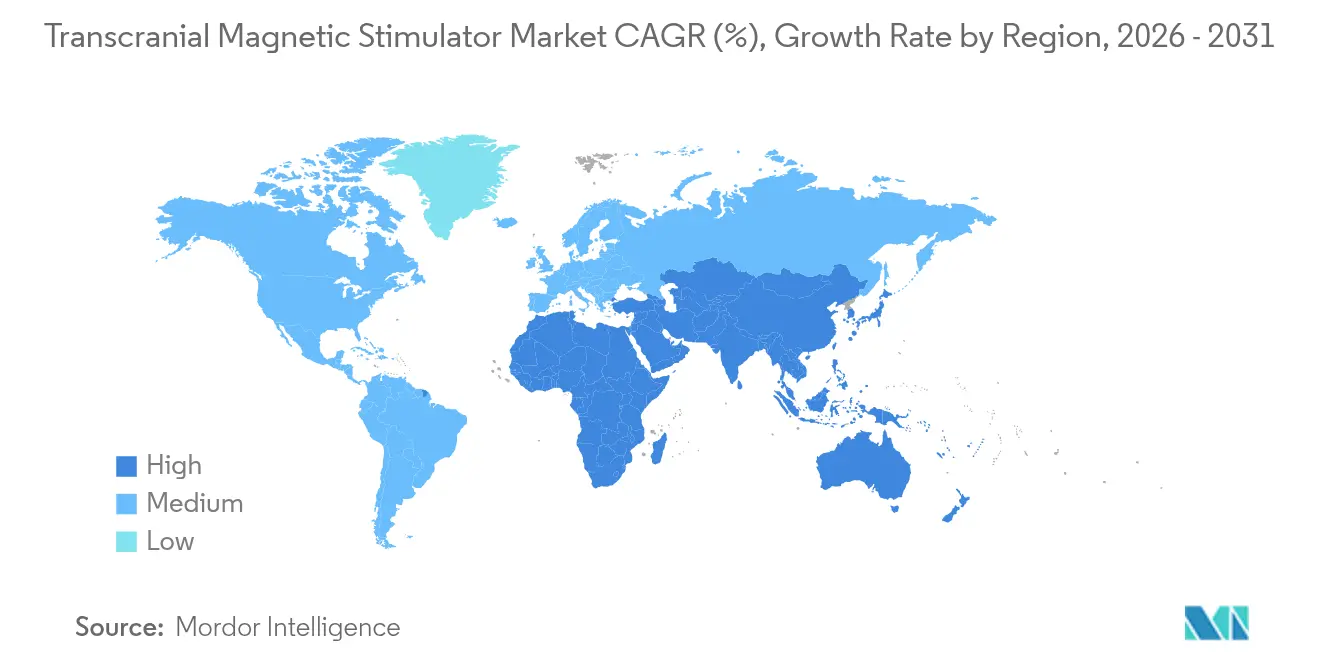
- Por geografia, a América do Norte registrou 44,58% de participação na receita em 2025; a Ásia-Pacífico está prevista para registrar o CAGR mais rápido de 12,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Estimuladores Magnéticos Transcranianos
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de depressão resistente ao tratamento e ampliação das autorizações da FDA | +2.1% | Global, com adoção mais precoce na América do Norte e na UE | Médio prazo (2 a 4 anos) |
| Rápido envelhecimento da população elevando a carga de doenças neurodegenerativas | +1.8% | Global, mais elevado nas regiões desenvolvidas | Longo prazo (≥ 4 anos) |
| Reembolso favorável por seguros em países desenvolvidos | +1.4% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Posicionamento de bobinas guiado por IA e estimulação de malha fechada aprimorando resultados | +1.2% | Global, centros tecnológicos na América do Norte | Médio prazo (2 a 4 anos) |
| Dispositivos de TMS portáteis e para uso domiciliar desbloqueando canais de cuidados pós-agudos | +0.9% | Inicialmente mercados desenvolvidos, expandindo-se mundialmente | Longo prazo (≥ 4 anos) |
| Adoção multiespecialidade em clínicas de dor, dependência e neurorreabilitação | +0.8% | Global com variação regulatória | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Prevalência de Depressão Resistente ao Tratamento e Ampliação das Autorizações da FDA
A depressão resistente ao tratamento afeta cerca de 30% dos pacientes com transtorno depressivo maior, criando um contingente de pacientes de abordagem urgente para a terapia com TMS. A autorização da FDA concedida à NeuroStar Advanced Therapy em 2024 para adolescentes com idades entre 15 e 21 anos marcou a primeira opção não farmacológica para esse grupo e alcançou 78% de melhora clínica em uma coorte de 1.169 pacientes.[1]Neuronetics Inc., "A FDA Expande o Rótulo do NeuroStar para Adolescentes," neuronetics.com A BrainsWay subsequentemente recebeu um rótulo expandido para depressão em idade avançada, apoiando uma cobertura geriátrica mais ampla. À medida que as principais seguradoras espelharam as decisões da FDA, as vidas cobertas se multiplicaram e as dificuldades de reembolso diminuíram.
Rápido Envelhecimento da População Elevando a Carga de Doenças Neurodegenerativas
A crescente proporção de cidadãos com 65 anos ou mais na Europa, na América do Norte e em partes da Ásia intensificou a demanda por intervenções modificadoras da doença. Um protocolo personalizado de TMS repetitivo de 52 semanas com foco no precúneo desacelerou o declínio cognitivo em casos leves a moderados de doença de Alzheimer, conforme evidenciado pela melhora nos escores da Avaliação Clínica da Demência. Em paralelo, 10 dias de TMS repetitivo melhoraram a função motora na doença de Parkinson por meio da modulação de células T regulatórias inflamatórias, mantendo o benefício por 40 dias após o tratamento. Esses ganhos clínicos, combinados com os maduros caminhos de reembolso do mercado de estimuladores magnéticos transcranianos, reforçam a expansão neurológica da modalidade.
Reembolso Favorável por Seguros em Países Desenvolvidos
Em 2025, o Medicare Parte B reembolsa o TMS para o transtorno depressivo maior grave sob o código CPT padronizado 90867, alinhando os copagamentos médios dos pacientes às consultas ambulatoriais de rotina.[2]Centros de Serviços Medicare e Medicaid, "Determinação Nacional de Cobertura para Estimulação Magnética Transcraniana," cms.gov Seguradoras privadas como a Cigna agora estendem a cobertura tanto para os cursos iniciais de tratamento quanto para os regimes de manutenção para pacientes qualificados, reduzindo os custos do próprio bolso que anteriormente variavam entre USD 10.000 e USD 15.000 por série. Regras de faturamento consistentes, políticas médicas publicadas e incentivos de cuidados baseados em valor melhoram o fluxo de caixa das clínicas e sustentam uma adoção mais ampla dos dispositivos.
Posicionamento de Bobinas Guiado por IA e Estimulação de Malha Fechada Aprimorando Resultados
A inconsistência espacial tem limitado há muito tempo a reprodutibilidade do TMS. Sistemas de neuronavegação como o Neural Navigator da Soterix Medical alcançam um erro espacial inferior a 1 mm, mantendo-se imunes às restrições de linha de visão comuns no rastreamento óptico. O protocolo SAINT de Stanford emprega direcionamento guiado por ressonância magnética funcional e entrega acelerada para quase duplicar as taxas de remissão em comparação com os protocolos padrão.[3]Nature, "Estudo Stanford sobre Terapia de Neuromodulação Inteligente Acelerada (SAINT)," nature.com Braços robóticos guiados por imagem reduzem ainda mais o erro rotacional, abrindo caminho para sistemas totalmente de malha fechada que adaptam a estimulação em tempo real.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência pela Terapia Eletroconvulsiva (TEC) e Estimulação Cerebral Profunda (ECP) | -1.6% | Global, com variações regionais na prática clínica | Médio prazo (2 a 4 anos) |
| Elevado Custo de Capital e Escassez de Técnicos | -1.2% | Principalmente mercados emergentes, com efeitos de transbordamento | Curto prazo (≤ 2 anos) |
| Variabilidade de Resultados Devido à Inconsistência no Posicionamento da Bobina | -0.9% | Global, com maior impacto em centros não especializados | Médio prazo (2 a 4 anos) |
| Preocupações com a Segurança Cognitiva Pediátrica Intensificando a Supervisão Regulatória | -0.7% | Mercados desenvolvidos com estruturas regulatórias rigorosas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preferência pela Terapia Eletroconvulsiva (TEC) e Estimulação Cerebral Profunda (ECP)
A TEC mantém taxas de remissão superiores em transtornos de humor graves e pode limitar a adoção do TMS em centros psiquiátricos terciários. O ensaio ASCERTAIN-TRD relatou uma melhora média no escore MADRS de -17,39 para o TMS repetitivo versus -13,22 para a troca farmacológica, um benefício importante, porém ainda abaixo dos parâmetros de referência estabelecidos para a TEC. Além disso, os fabricantes de sistemas de ECP implantáveis, como o Vercise PC, listam o TMS como contraindicação devido aos riscos de interferência, obrigando os clínicos a escolher uma modalidade por paciente. As inovações de ECP de malha fechada com retroalimentação neural em tempo real ampliam essa lacuna de desempenho.
Elevado Custo de Capital e Escassez de Técnicos
Os preços dos sistemas, que variam entre USD 100.000 e USD 300.000, sobrecarregam os orçamentos de instalações menores, particularmente em economias de menor renda. A política da UnitedHealthcare exige que os tratamentos ocorram sob supervisão qualificada, enfatizando a necessidade de pessoal especialmente treinado. As restrições de mão de obra, portanto, podem limitar a capacidade de atendimento mesmo onde os dispositivos estão instalados, moderando o crescimento de curto prazo no mercado de estimuladores magnéticos transcranianos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O TMS Profundo Perturba a Dominância do TMS Repetitivo
O TMS repetitivo deteve uma participação de 57,71% no mercado de estimuladores magnéticos transcranianos em 2025, refletindo três décadas de validação clínica e a abrangência das indicações psiquiátricas autorizadas pela FDA. A familiaridade comercial, o reembolso favorável e a queda nos preços dos dispositivos mantêm a modalidade como ponto de entrada padrão para novos prestadores. O TMS profundo, no entanto, registra um CAGR de 13,29%, o mais rápido dentro da hierarquia de segmentos. Sua arquitetura de bobina em H penetra em áreas límbicas e subcorticais inatingíveis pelas bobinas em forma de oito, apoiando autorizações para depressão, transtorno obsessivo-compulsivo e dependência de nicotina. O interesse terapêutico é ainda mais reforçado à medida que registros do mundo real associam alvos de estimulação mais profundos a menores taxas de recaída em coortes resistentes ao tratamento.
Os protocolos acelerados estão reformulando o fluxo clínico. O regime SAINT de Stanford comprime 50 sessões em 5 dias, uma redução de seis vezes nas visitas dos pacientes e nos custos indiretos associados. Simultaneamente, a estimulação em rajada theta produz resultados equivalentes à série padrão de 10 Hz em um terço do tempo, apoiando a escalabilidade operacional. O TMS navegado adiciona dados de imagem ao posicionamento da bobina, reduzindo assim a variabilidade dos resultados. Por fim, a atividade de P&D em estimulação de malha fechada e multifocal promete ajustes dinâmicos de forma de onda específicos para cada paciente, alinhados à excitabilidade cortical medida em tempo real. Em conjunto, esses subsegmentos mostram como a inovação terapêutica continua a ampliar a oportunidade do mercado de estimuladores magnéticos transcranianos.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório


Por Aplicação: A Doença de Alzheimer Impulsiona a Expansão Neurológica
A depressão manteve uma fatia de 45,05% do tamanho do mercado de estimuladores magnéticos transcranianos em 2025, impulsionada pelo robusto reembolso, pelo extenso histórico de segurança e por mais de 6,9 milhões de tratamentos realizados em todo o mundo. Apesar de seu papel central, o sentimento está se deslocando em direção a alvos neurodegenerativos. A doença de Alzheimer registra um CAGR de 16,61% graças a dados que mostram que o TMS repetitivo com foco no precúneo desacelera o declínio cognitivo em relação aos grupos de controle. As agências de avaliação de tecnologias em saúde agora incorporam esses resultados nas discussões de cobertura, acelerando a adoção.
A doença de Parkinson se beneficia de protocolos adjuntos de TMS repetitivo que reduzem a neuroinflamação e aprimoram a conectividade córtico-subcortical, proporcionando melhorias mensuráveis nos escores motores por até 40 dias. As aplicações de dor crônica se expandem além das indicações neuropáticas para a fibromialgia, enquanto ensaios de reabilitação pós-AVC constatam que estratégias de estimulação em rajada theta promovem a plasticidade do córtex motor de forma superior à fisioterapia padrão isolada. O TOC permanece um nicho estável graças às autorizações da FDA tanto para o TMS repetitivo quanto para o TMS profundo. A ampla gama de indicações protege os fluxos de receita e amorte o mercado de estimuladores magnéticos transcranianos contra mudanças no reembolso ou nas diretrizes clínicas em qualquer área terapêutica isolada.
Por Faixa Etária: O Segmento Geriátrico Acelera em Meio às Mudanças Demográficas
Os adultos representaram 67,62% do tamanho do mercado de estimuladores magnéticos transcranianos em 2025 e continuam a formar o principal grupo demográfico para os cuidados psiquiátricos. No entanto, o segmento geriátrico é o de crescimento mais rápido, com um CAGR de 9,74%. O envelhecimento das populações impulsiona a prevalência de depressão em idade avançada, doença de Alzheimer e doença de Parkinson, todas as quais respondem favoravelmente à estimulação e apresentam menor risco de convulsões em comparação com a farmacoterapia. A expansão do rótulo geriátrico da BrainsWay em 2024 abordou as restrições de tolerabilidade e polifarmácia prevalentes em coortes mais velhas.
Por outro lado, a adoção pediátrica e adolescente aumentou após a autorização do NeuroStar em 2024. As clínicas agora relatam 78% de melhora dos sintomas entre adolescentes sob protocolos padronizados, oferecendo uma alternativa não farmacológica em meio ao aumento da depressão adolescente pós-pandemia. Embora os volumes ainda sejam incipientes, o valor acumulado do tratamento ao longo da vida por paciente é elevado, reforçando a visibilidade da demanda de longo prazo para o mercado de estimuladores magnéticos transcranianos.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Usuário Final: Clínicas Especializadas Desafiam a Dominância Hospitalar
Os hospitais controlaram 52,11% da receita em 2025, aproveitando equipes multidisciplinares, sistemas de faturamento integrados e serviços de imagem co-localizados. No entanto, as clínicas especializadas estão avançando a um CAGR de 11,72%, favorecidas pelos menores tempos de espera, pela expertise focada da equipe e pelos ambientes amigáveis ao paciente. A aquisição da Greenbrook TMS pela Neuronetics por USD 129,8 milhões em dezembro de 2024 consolidou 130 centros de tratamento, desbloqueando USD 22 milhões em sinergias de custos anuais projetadas e demonstrando o valor estratégico das redes verticalmente integradas.
Os institutos acadêmicos permanecem incubadores essenciais para o aprimoramento de protocolos, exemplificados por estudos de estimulação multilocus em laboratórios universitários de neuroengenharia que moldam os conjuntos de parâmetros de próxima geração. Enquanto isso, os dispositivos portáteis estão permitindo projetos-piloto de cuidados domiciliares supervisionados que reduzem as internações e ampliam a capacidade de acompanhamento. Coletivamente, essas dinâmicas diversificam os caminhos de entrega e elevam as taxas de utilização em todo o mercado de estimuladores magnéticos transcranianos.
Análise Geográfica
A América do Norte manteve a liderança com 44,58% da receita em 2025, em razão das autorizações precoces da FDA, da ampla cobertura de seguros e da concentração das sedes dos fabricantes. O reembolso estável, um ecossistema maduro de pesquisa clínica e a crescente participação de redes de TMS baseadas em serviços sustentam volumes de procedimentos consistentes. Os Estados Unidos também são pioneiros em novos modelos de pagamento, incluindo episódios ambulatoriais agrupados, que alinham os incentivos para uma prestação eficiente de cuidados.
A Europa detém a segunda maior base de receita, apoiada por dispositivos com marcação CE e regulamentações harmonizadas sob o marco do Regulamento de Dispositivos Médicos. Vários estados-membros integraram o TMS nas diretrizes nacionais para depressão e TOC, facilitando a convergência regional. A heterogeneidade no reembolso persiste, mas países de alta renda como a Alemanha e a França reembolsam até 30 sessões diárias por curso-índice, reforçando o impulso à adoção.
A Ásia-Pacífico é a região de crescimento mais rápido do mercado de estimuladores magnéticos transcranianos, com um CAGR de 12,05%. As clínicas especializadas em TMS do Japão demonstram modelos de alto volume apoiados pelo reembolso do seguro de saúde. A modernização hospitalar da China e a capacidade de fabricação doméstica reduzem os custos de aquisição, enquanto os gastos privados com saúde na Índia desbloqueiam a demanda entre as populações urbanas. A América do Sul e o Oriente Médio & África seguem em corredores de crescimento em estágio inicial, onde o ônus das doenças neurológicas aumenta em relação à expansão da capacidade de cuidados terciários.

Panorama regulatório
Nos Estados Unidos, os sistemas de estimulação magnética transcraniana (TMS), incluindo a TMS repetitiva (rTMS), são regulados pelo FDA como dispositivos terapêuticos neurológicos de Classe II e normalmente entram no mercado através da via 510(k) (código de produto OBP), alinhada às normas 21 CFR 882.5802/882.5805 e à orientação de controles especiais do órgão para rTMS. As aprovações recentes citadas na base de evidências incluem BrainsWay (K251391, novembro de 2025) e MagVenture (K260189, maio de 2026), reforçando o ritmo ativo de submissões baseadas em dispositivos predicados para novas configurações e alegações de protocolo.
Na Europa, os sistemas de TMS são regidos pelo Regulamento de Dispositivos Médicos (UE) 2017/745 (MDR), que reforçou as exigências de evidência clínica e de pós-comercialização em comparação com o antigo marco MDD. Paralelamente, a política de classificação da UE aumentou o escrutínio sobre determinados produtos de estimulação cerebral, incluindo a reclassificação de estimuladores cerebrais sem finalidade médica como Classe III, nos termos do Regulamento de Execução (UE) 2022/2347 da Comissão, o que elevou o rigor da avaliação de conformidade e pode remodelar as estratégias de tempo até o mercado para fabricantes e distribuidores que operam em vários Estados-Membros.
Cenário Competitivo
O mercado de estimuladores magnéticos transcranianos apresenta consolidação moderada. Os principais fabricantes buscam a integração vertical para garantir volumes de procedimentos e receita recorrente de serviços. A aquisição da Greenbrook pela Neuronetics estabeleceu a maior rede integrada de TMS do mundo e exemplificou a mudança das vendas de dispositivos para a gestão da jornada do paciente. Esse modelo desbloqueia sinergias de utilização, facilita a coleta de dados para dossiês de evidências junto a pagadores e protege os fabricantes da compressão de preços dos dispositivos.
A BrainsWay se diferencia por meio da tecnologia de TMS profundo com bobina em H, que tem como alvo as estruturas subcorticais, cobrindo agora as indicações de depressão, TOC e dependência de tabaco. Empresas da Série B, como a Magnus Medical, concentram-se em protocolos acelerados como o SAINT, que prometem maior remissão em prazos comprimidos. Os novos entrantes incluem a Motif Neurotech, que captou USD 18,7 milhões para desenvolver estimuladores implantáveis para o tratamento da depressão resistente ao tratamento.
O desenvolvimento de produtos está centrado no posicionamento guiado por IA, em formas de onda adaptativas em tempo real e na estimulação multissítio. Os principais fornecedores também lançam preços por assinatura, academias de treinamento e portais de engajamento de pacientes baseados em nuvem que incorporam custos de migração. Em geral, a intensidade competitiva se afasta das características puramente de hardware em direção ao controle do ecossistema, que abrange clínicas, protocolos, dados e relações com pagadores.
Líderes do Setor de Estimuladores Magnéticos Transcranianos
BrainsWay
Magstim
MagVenture A/S
eNeura Inc.
Neuronetics (NeuroStar)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A inovação de protocolos que reduz as visitas dos pacientes e o tempo de cadeira na clínica está se traduzindo em um caminho claro de comercialização por meio de aprovações regulatórias atualizadas. Por exemplo, a aprovação 510(k) da MagVenture em maio de 2026 (K260189) inclui autorização para múltiplas sessões de tratamento diárias (2 a 4 sessões de rTMS/dia e 2 a 10 sessões de iTBS/dia), oferecendo uma alavanca concreta de produtividade para clínicas especializadas de alto volume e departamentos ambulatoriais hospitalares que lidam com restrições de capacidade e escassez de técnicos.
Também há espaço em branco em modelos de atendimento além da entrega tradicional supervisionada em clínica, onde os fabricantes estão ativamente construindo evidências, ferramentas de fluxo de trabalho e canais orientados a serviços. A mudança do mercado em direção à entrega integrada já é visível por meio de movimentos de consolidação, como a aquisição da Greenbrook TMS pela Neuronetics (dezembro de 2024), e por atividades empresariais mais recentes que apoiam conceitos de neuromodulação domiciliar (por exemplo, o Proliv Rx da Neurolief recebendo a Aprovação Prévia de Comercialização (Premarket Approval) do FDA para MDD, anunciada pela BrainsWay em janeiro de 2026). Juntos, esses desenvolvimentos ampliam os casos de uso endereçáveis, além dos caminhos padrão para depressão, para ofertas operacionalmente diferenciadas, incluindo regimes acelerados, protocolos de manutenção e novos ambientes de entrega, apoiados por evidências de pagadores e requisitos de supervisão padronizados em mercados de reembolso desenvolvidos.
Desenvolvimentos recentes do setor
- Junho de 2026: Aprovação Prévia de Comercialização (Premarket Approval) do FDA dos EUA para a BrainsWay referente ao sistema de neuromodulação domiciliar Proliv Rx da Neurolief. A aprovação regulatória para neuromodulação domiciliar amplia o alcance da BrainsWay para o cuidado baseado em casa. A aprovação acelera a mudança da BrainsWay em direção a uma estratégia de ecossistema, permitindo o cuidado fora das clínicas.
- Abril de 2026: Publicação pela MagVenture de um estudo clínico randomizado multicêntrico na Lancet Psychiatry sobre a Terapia por Convulsão Magnética (Magnetic Seizure Therapy) para MDD (236 participantes). Isso fornece uma importante validação clínica da modalidade MST. O estudo pode influenciar a adoção no mercado e as discussões sobre reembolso, à medida que a MST ganha credibilidade em relação à rTMS tradicional.
- Abril de 2026: A empresa MagVenture anunciou a publicação de um estudo clínico randomizado multicêntrico na The Lancet Psychiatry avaliando a Terapia por Convulsão Magnética para MDD, representando o maior estudo de MST até hoje, com 236 participantes. O lançamento fortalece a posição da MST como alternativa viável à rTMS. Os resultados podem moldar a adoção clínica e as considerações dos pagadores para terapias de MST.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Este mercado abrange receitas geradas por sistemas de estimulador magnético transcraniano usados para fornecer pulsos magnéticos para uso clínico e terapêutico ou diagnóstico supervisionado. A receita é contabilizada no ponto de venda do dispositivo, além de serviços faturáveis relacionados ao sistema, quando incluídos nos contratos.
Exclusões de escopo: não contabilizamos receitas de psicoterapia isolada, terapia medicamentosa, ou prestação geral de cuidados de saúde mental não vinculados à venda de um sistema de TMS ou ao seu suporte contratado.
Visão geral da segmentação
- Por Tipo de Produto
- TMS Profundo
- TMS Repetitivo
- TMS Acelerado
- Estimulação em Rajada Theta
- TMS Navegado
- Outros Tipos
- Por Aplicação
- Depressão
- Doença de Alzheimer
- Doença de Parkinson
- Epilepsia
- Dor Crônica
- Transtorno Obsessivo-Compulsivo
- Reabilitação Pós-AVC
- Outras Aplicações
- Por Faixa Etária
- Adultos
- Pediátrico e Adolescentes
- Geriátrico
- Por Usuário Final
- Hospitais
- Clínicas Especializadas
- Institutos de Pesquisa e Acadêmicos
- Ambiente de Cuidados Domiciliares
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para definir os limites do mercado e construir uma visão inicial da demanda antes das entrevistas. Para este estudo, contamos com o contexto clínico e de utilização público de fontes como o banco de dados de dispositivos e aprovações do FDA dos EUA, as estatísticas de carga de saúde mental do CDC dos EUA, o repositório de literatura do NIH e da NLM dos EUA para tendências de evidências clínicas, e as estatísticas de saúde da OCDE para sinais de acesso ao cuidado entre países.
Também revisamos relatórios anuais de empresas, apresentações a investidores e comentários de teleconferências de resultados para entender a colocação de sistemas, discussões sobre utilização e a composição de receitas, mapeando essas discussões com referências de reembolso e codificação disponíveis por meio de portais de pagadores e sistemas de saúde. Para reduzir lacunas na cobertura de países, complementamos com assinaturas pagas focadas em dados financeiros e inteligência de empresas, um serviço de notícias e finanças, e um banco de dados de patentes para acompanhar ciclos tecnológicos e o provável movimento do ASP. As fontes documentais listadas aqui são ilustrativas, e muitas outras referências públicas e pagas foram usadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas Primárias e Pesquisas
O trabalho primário foi usado para testar sob pressão as premissas documentais que mais influenciam os números, especialmente os preços médios de venda, o momento de substituição do sistema e as restrições práticas em torno da produtividade das clínicas. Conversamos com uma combinação de funções do lado dos fabricantes, operadores de clínicas e partes interessadas clínicas em grandes geografias, e depois reconciliamos os insumos em um único conjunto de premissas de planejamento antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 21% | APAC: 39% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 29% | EMEA: 35% |
| Empresas menores: 22% | Gerentes: 50% | Américas: 26% |
Dimensionamento e Previsão de Mercado
O modelo de dimensionamento parte de uma construção de pool de demanda top-down, usando a intenção de pacientes tratados e a capacidade de prestação de cuidados. Isso é então traduzido em necessidades esperadas de sistemas, definindo premissas sobre sessões por paciente, utilização por local e ciclos de substituição. Depois que a estrutura está estável, verificamos cruzadamente os resultados com aproximações bottom-up seletivas, como uma consolidação das colocações de sistemas rastreadas em países-chave e estimativas amostradas de momento do ASP obtidas por entrevistas.
Vários insumos específicos de mercado ajudam a manter a estimativa prática, incluindo a prevalência e a parcela tratada para o transtorno depressivo maior e outros casos de uso relevantes, o número de locais de tratamento ativos e suas restrições de cadeiras e de pessoal, sessões típicas por curso de tratamento, faixas de preço médio de venda por tipo de sistema, e a adesão esperada de serviços de manutenção e relacionados a bobinas. Quando uma contagem direta não está disponível para países menores, preenchemos as lacunas usando proporções proxy, como psiquiatras per capita, direção dos gastos com saúde mental e densidade de clínicas privadas, e depois revisamos os resultados em relação ao feedback das entrevistas.
Para a previsão, usamos análise de cenários apoiada por uma camada simples de regressão multivariada, de modo que a adoção possa ser vinculada a fatores repetíveis, como estabilidade de reembolso, adição de locais e expansão de indicações que alteram o grupo de pacientes elegíveis. O caminho final de crescimento é ajustado somente depois que os resultados do modelo permanecem consistentes com o que os operadores de clínicas descrevem como produtividade viável ao longo da janela de previsão.
Validação de Dados e Ciclo de Atualização
A validação é feita verificando o modelo em relação a sinais independentes, e depois realizando um retrabalho direcionado quando surgem discrepâncias por país ou usuário final. Realizamos verificações de variância sobre sistemas implícitos por local, sessões implícitas por local e movimento implícito do ASP, e depois um segundo analista revisa a lógica e os insumos antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos materiais podem alterar preços, acesso ou adoção. Antes da entrega, uma revisão final é concluída para que os resultados reflitam as mudanças mais recentes publicamente visíveis e o conjunto mais recente de confirmações de entrevistas.
Comparação do Dimensionamento de Mercado de Estimuladores Magnéticos Transcranianos da Mordor Intelligence com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para estimuladores magnéticos transcranianos frequentemente diferem porque os limites não são idênticos, e a lógica de construção pode estar ancorada em diferentes sinais de demanda. Na prática, as maiores divergências geralmente surgem do que é contabilizado como parte do mercado de dispositivos, de como os preços são tratados entre sistemas profundos e repetitivos, e de se a cobertura geográfica é verdadeiramente global ou limitada a alguns países com maior nível de relato.
Sinais de base instalada, verificações de produtividade por local e atividade pública de aprovações regulatórias são usados para manter a estimativa da Mordor Intelligence vinculada à demanda realista de sistemas, em vez de projetar uma utilização que as clínicas não conseguem operacionalizar. Outras cifras publicadas também podem misturar receitas de procedimentos ou de prestação de terapia nos totais de dispositivos, aplicar uma inflação mais rápida do ASP sem suporte de entrevistas, ou depender de escolhas de conversão de moeda de ano-base mais antigas, que não são atualizadas com frequência.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,58 bilhão de USD (2026) | |
| Consultoria Global A | 1,72 bilhão de USD (2026) | Esta estimativa parece incluir um escopo de receita mais amplo, que pode incorporar gastos relacionados a procedimentos ou a neuromodulação em sentido mais amplo, e utiliza uma progressão de ASP combinada mais alta entre tipos de sistemas, sem apresentar verificações de utilização em nível de local. |
| Associação Setorial B | 1,31 bilhão de USD (2026) | Este número parece mais conservador porque provavelmente contabiliza apenas um conjunto mais restrito de indicações clínicas e pode limitar o universo de locais a ambientes hospitalares, o que pode subestimar a adoção em clínicas especializadas em países de crescimento mais rápido. |
No geral, a dispersão entre as fontes é explicada mais pelo escopo e pelas premissas operacionais do que por questões aritméticas. Ao manter as receitas de dispositivos separadas dos gastos com serviços adjacentes e ao testar os volumes em relação à capacidade prática dos locais, o número final permanece rastreável a variáveis claras que podem ser repetidas e atualizadas todos os anos.


Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada do mercado de estimuladores magnéticos transcranianos até 2031?
O mercado global está previsto para crescer de USD 1,58 bilhão em 2026 para USD 2,48 bilhões até 2031, refletindo um CAGR de 9,45%.
Qual segmento de produto apresenta a expansão mais rápida?
Os sistemas de TMS profundo exibem um CAGR de 13,29%, superando outras modalidades devido à cobertura de estruturas cerebrais mais profundas e às autorizações da FDA para múltiplas indicações.
Qual é a importância da depressão nas aplicações atuais de TMS?
A depressão representa 45,05% da receita de 2025, tornando-a a indicação dominante, apoiada por reembolso extenso e evidências clínicas robustas.
Qual região está emergindo como o mercado de TMS de crescimento mais rápido?
A Ásia-Pacífico lidera com um CAGR de 12,05%, impulsionado por melhorias na infraestrutura de saúde e pela harmonização regulatória.
Por que as clínicas especializadas estão ganhando participação sobre os hospitais?
As clínicas especializadas em TMS oferecem menores tempos de espera, fluxos de trabalho simplificados e acompanhamento integrado, sustentando um CAGR de 11,72% que desafia a dominância hospitalar.
Como a IA está influenciando os resultados do tratamento com TMS?
A neuronavegação guiada por IA alcança precisão de posicionamento da bobina em escala submilimétrica, enquanto os sistemas de malha fechada adaptam a estimulação em tempo real, aumentando coletivamente a eficácia e a consistência.
Página atualizada pela última vez em:



