
Tamanho e Participação do Mercado de Navios Conectados
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.35 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.63 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Navios Conectados por Mordor Intelligence
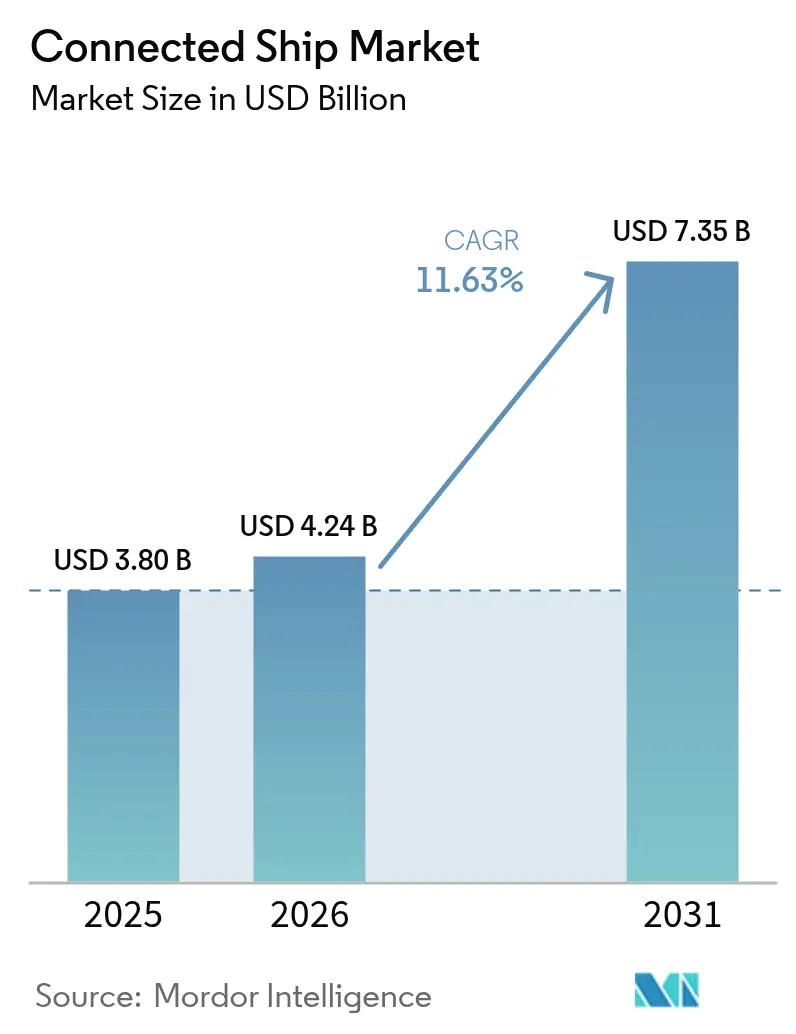
O tamanho do mercado de navios conectados em 2026 é estimado em USD 4,24 bilhões, crescendo a partir do valor de 2025 de USD 3,80 bilhões, com projeções para 2031 mostrando USD 7,35 bilhões, crescendo a um CAGR de 11,63% no período 2026-2031.
O crescente cumprimento dos requisitos da Organização Marítima Internacional para e-navegação e relatórios de intensidade de carbono transformou a conectividade de dados de um complemento opcional em um pré-requisito operacional. Os proprietários de frotas comerciais estão digitalizando as operações para reduzir o consumo de combustível, diminuir as emissões e manter a conformidade, enquanto as agências de defesa aceleram a adoção para consciência situacional e bem-estar da tripulação. As inovações em satélites, especialmente as constelações de Órbita Terrestre Baixa, reduziram os custos de largura de banda, ampliando o acesso para pequenos operadores. Os choques na cadeia de suprimentos em 2024 expuseram vulnerabilidades de hardware e levaram os fabricantes a buscar produção próxima à costa, mas a certeza regulatória e a maturidade tecnológica continuam a reforçar a demanda em todas as classes de embarcações.[1]Organização Marítima Internacional, "Janela Única Marítima entra em vigor," imo.org
Principais Conclusões do Relatório
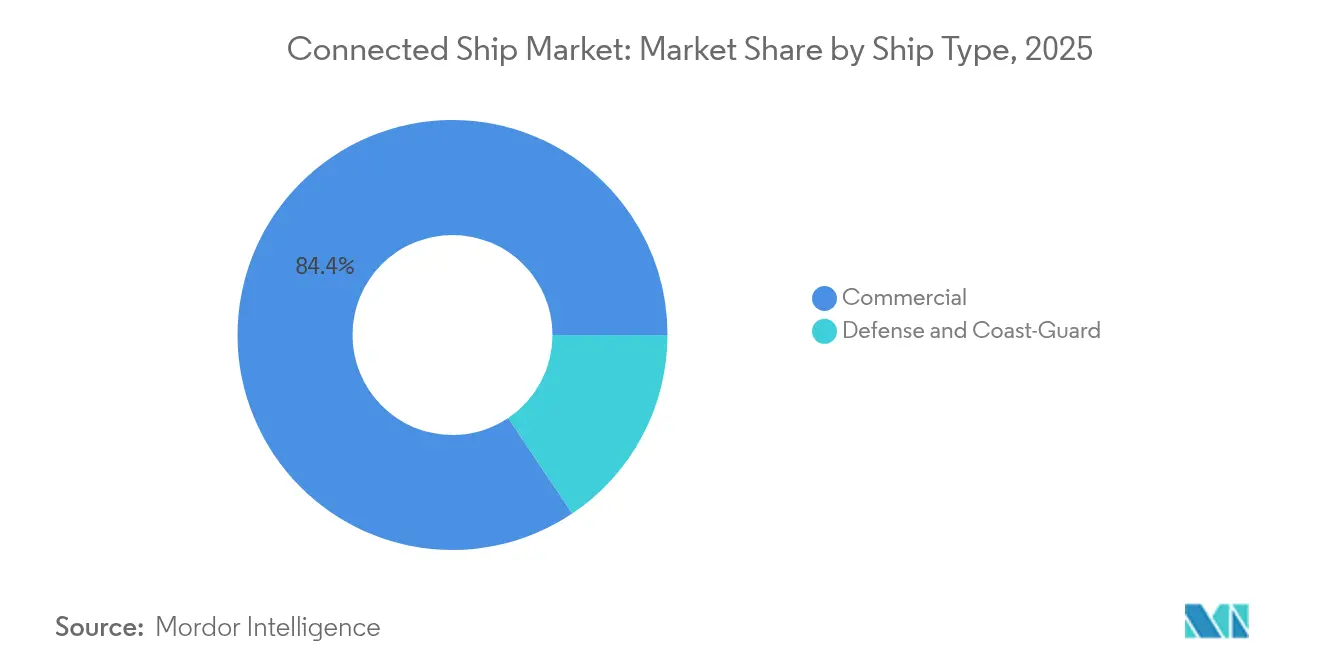
- Por tipo de embarcação, as embarcações comerciais detinham 84,40% da participação de receita do mercado de navios conectados em 2025; as aplicações de defesa estão crescendo mais rapidamente a um CAGR de 12,96% até 2031.
- Por aplicação, as operações de frota comandavam 41,30% da participação do mercado de navios conectados em 2025, enquanto o monitoramento de saúde da frota deve crescer a um CAGR de 13,86% até 2031.
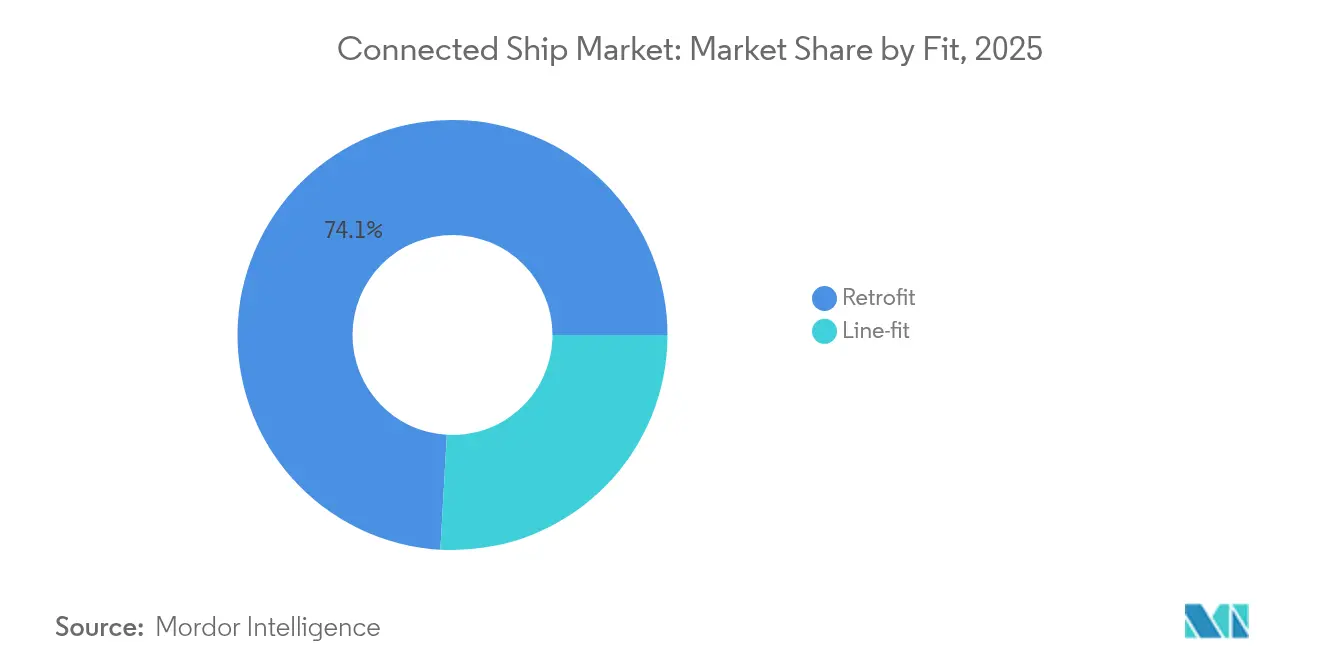
- Por instalação, as instalações de retrofit representaram 74,10% do tamanho do mercado de navios conectados em 2025, enquanto as soluções de instalação de linha devem crescer a um CAGR de 16,92% no período 2026-2031.
- Por geografia, a Ásia-Pacífico dominou com 34,60% de participação no mercado de navios conectados em 2025, e a região deve expandir a um CAGR de 20,95% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de e-navegação e CII da OMI | +3.10% | Global com aplicação mais rigorosa nas águas da UE | Curto prazo (≤ 2 anos) |
| Crescente incorporação de TIC e IoT a bordo | +2.80% | Europa e América do Norte lideram a adoção inicial | Médio prazo (2-4 anos) |
| Rápida implantação de constelações de Órbita Terrestre Baixa | +2.40% | Principais rotas de navegação em todo o mundo | Curto prazo (≤ 2 anos) |
| Metas de intensidade de carbono | +1.90% | Global com adoção acelerada na UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de e-navegação e CII da OMI
Os relatórios contínuos de dados agora substituem os registros periódicos, obrigando as embarcações a integrar conectividade em tempo real que liga a ponte, a sala de máquinas e os escritórios em terra. A Janela Única Marítima, em vigor desde janeiro de 2024, obriga os portos a aceitar submissões eletrônicas padronizadas, o que eleva os requisitos básicos de conectividade em todo o mundo. Os novos padrões hidrográficos S-100, operacionais a partir de 2025, adicionam camadas batimétricas granulares que alimentam gêmeos digitais usados para navegação autônoma. A estratégia revisada da Organização Marítima Internacional tem como meta uma redução de 40% na intensidade de CO₂ até 2030, de modo que os armadores equipam sensores que validam o progresso e evitam penalidades.[2]The Maritime Executive, "OMI adota estratégia revisada de GEE," maritime-executive.com Os certificados eletrônicos para marítimos, adotados em 2025, digitalizam ainda mais a gestão de tripulações e reduzem os atrasos administrativos.
Crescente incorporação de TIC e IoT a bordo
Os gestores de frotas agora implantam milhares de sensores de baixo consumo que alimentam mecanismos de análise preditiva, permitindo que as equipes de manutenção reparem componentes antes da falha. A colaboração da Maersk com a Onomondo conecta contêineres por meio de links celulares e de satélite globais, mostrando como as grandes transportadoras exploram a IoT para aumentar a confiabilidade dos cronogramas. [3]IoT Tech News, "Maersk expande parceria com Onomondo," iottechnews.com Dispositivos NB-IoT e BLE Mesh rastreiam umidade, vibração e impacto dentro das caixas, criando visibilidade contínua de ponta a ponta da carga. Módulos de computação de borda processam dados localmente para reduzir o uso de largura de banda via satélite e preservar funções sensíveis à latência. Os operadores portuários na Coreia do Sul e no Japão suportam redes 5G de navio para terra que transportam os dados assim que as embarcações atracam, fechando o ciclo de informações.
Rápida implantação de constelações de Órbita Terrestre Baixa
Os serviços de Órbita Terrestre Baixa reduziram a latência para abaixo de 70 ms e diminuíram o preço por megabit em mais da metade em comparação com os links geoestacionários legados. O equipamento da Starlink está agora ativo em cerca de 75.000 navios, e sua entrada estimulou os operadores estabelecidos a combinar cobertura de Órbita Terrestre Baixa e Órbita Geoestacionária em planos híbridos. A aceitação da Iridium no 3GPP Release 19 abre caminho para links de satélite 5G NB-IoT globais até o final de 2025, que oferecerão mensagens diretas para dispositivos sem terminais proprietários. Frotas nacionais, como a Guarda Costeira do Japão, endossam sistemas de Órbita Terrestre Baixa para melhorar o moral da tripulação, já que streaming e videochamadas em tempo real agora são acessíveis. Os preços competitivos e a resiliência do serviço aceleram a adoção entre pequenas embarcações costeiras que anteriormente dependiam de terminais de banda L apenas para voz.
Metas de intensidade de carbono impulsionando a otimização de viagens baseada em dados
As ferramentas de planejamento de viagens agora modelam combustível, clima e restrições de fretamento juntamente com a precificação de carbono em tempo real para minimizar o custo total. A regra FuelEU Maritime da União Europeia, em vigor em 2025, obriga os navios nas águas da UE a reduzir as emissões em 2% ao ano, o que leva os armadores a ajustes de rota baseados em software. Estudos mostram que os algoritmos de otimização podem aumentar o lucro da frota em 4,38% enquanto satisfazem o Indicador de Intensidade de Carbono, ilustrando um benefício financeiro direto para a conformidade. Medidas alternativas, como a captura de carbono a bordo, custam EUR 115 por tonelada de CO₂, de modo que os operadores primeiro exploram a eficiência digital antes de retrofits intensivos em capital. Os contratos de serviço ao longo do ciclo de vida que vinculam o desempenho do motor a ganhos de emissão verificados incorporam ainda mais a conectividade nas operações diárias.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX / OPEX de conectividade de banda larga | -1.80% | Global com efeito mais acentuado em frotas de países em desenvolvimento | Médio prazo (2-4 anos) |
| Crescente risco cibernético e prêmios de seguro | -1.40% | Estados Unidos e União Europeia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX / OPEX de conectividade de banda larga
Hardware, instalação, tempo de transmissão e treinamento de tripulação juntos sobrecarregam os orçamentos dos armadores, especialmente para os menores operadores de tramp. As regras cibernéticas da Guarda Costeira dos Estados Unidos adicionam USD 138,7 milhões por ano em custos de conformidade, elevando o obstáculo para atualizações digitais. A escassez de semicondutores elevou os preços de eletrônicos ao longo de 2024, e as tarifas sobre componentes chineses acrescentaram mais 25% aos custos de produção. Muitos armadores adiam projetos de instalação de linha até que as embarcações entrem em doca seca para minimizar o tempo de inatividade, mas essa abordagem prolonga os períodos de retorno do investimento. Modelos de arrendamento e planos de largura de banda como serviço estão surgindo para aliviar a pressão de capital, embora a adoção permaneça cautelosa.
Crescente risco cibernético e prêmios de seguro
Cada ponto de entrada adicional — desde os monitores da ponte até os sensores de carga — cria um vetor de ataque potencial. A Associação Internacional de Sociedades de Classificação agora exige controles de segurança cibernética para sistemas críticos a bordo, tornando o não cumprimento uma deficiência de segurança. As seguradoras responderam com aumentos de dois dígitos na cobertura cibernética, vinculando os prêmios a evidências de defesas em camadas e programas de conscientização da tripulação. Pesquisas mostram que a detecção de anomalias baseada em aprendizado de máquina supera as abordagens baseadas em assinaturas em redes marítimas, mas os falsos positivos ainda sobrecarregam os operadores. A falta de padrões uniformes entre os estados de bandeira complica as avaliações de risco e deixa as frotas expostas a um mosaico regulatório. A incerteza resultante retarda algumas decisões de investimento e limita o crescimento de curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Embarcação:
Embarcações Comerciais Mantêm Liderança ExpressivaO segmento comercial gerou 84,40% da receita do mercado de navios conectados em 2025, refletindo o grande número de cascos mercantes e os crescentes custos de conformidade regulatória. O tamanho do mercado de navios conectados para embarcações comerciais deve crescer a um CAGR de 11,21%, sustentando investimentos em otimização de combustível, visibilidade de carga e conectividade da tripulação. As aplicações de defesa estão se expandindo a um CAGR de 12,96% à medida que as marinhas buscam embarcações de patrulha autônomas, comunicações seguras e consciência integrada do campo de batalha. As crescentes tensões geopolíticas e os exercícios conjuntos no Indo-Pacífico impulsionam ainda mais a demanda de defesa, mas os ciclos orçamentários introduzem atrasos nas aquisições que moderam os volumes de curto prazo. As transportadoras comerciais buscam inovações de defesa — como redes em malha e segurança cibernética reforçada — para aplicações civis de baixo custo.
A digitalização de frotas no setor comercial ancora o retorno financeiro sobre o investimento por meio de menor consumo de combustível e eficiência nas escalas portuárias. Enquanto isso, os compradores de defesa valorizam links de comunicação via satélite redundantes e resiliência eletromagnética acima do preço de largura de banda, uma distinção que molda os roteiros dos fornecedores. À medida que os rádios definidos por software diminuem em tamanho e custo, surgem plataformas de segmento cruzado que atendem a clientes mercantes, da guarda costeira e navais com variação mínima de hardware. A convergência encurta os ciclos de desenvolvimento e distribui os custos de P&D por uma base de volume mais ampla, reforçando os incumbentes, mas abrindo nichos para fornecedores especializados em segurança cibernética.


Por Aplicação:
Monitoramento de Saúde da Frota Ganha Destaque no CrescimentoAs soluções de operações de frota retiveram 41,30% da participação do mercado de navios conectados em 2025, apoiadas pelo uso generalizado de sistemas de cartas eletrônicas, otimização de rotas e rastreamento de carga. Em contraste, o monitoramento de saúde da frota avança a um CAGR de 13,86% graças à queda nos preços dos sensores e à análise em nuvem que prevê falhas em máquinas com alta precisão. O tamanho do mercado de navios conectados para monitoramento de saúde da frota deve mais do que dobrar até 2031, auxiliado pelas sociedades de classificação que agora aceitam dados de inspeção baseados em condições em vez de inspeções por calendário. Os gestores de navios implantam gêmeos digitais que integram propulsão, casco e auxiliares, permitindo simulações que reduzem o tempo de planejamento de manutenção e os excessos em estaleiros.
A inteligência artificial eleva as ferramentas de planejamento de viagens de painéis passivos a consultores prescritivos que equilibram custo, segurança e emissões. O crescimento da gestão de tráfego de embarcações se modera à medida que os sistemas obrigatórios atingem a saturação nas vias navegáveis movimentadas; no entanto, algoritmos avançados de prevenção de colisões adicionam receita incremental por meio de atualizações de software em vez de novo hardware. Os conjuntos de aplicações integradas mesclam o planejamento operacional e de manutenção, de modo que os operadores não precisam mais gerenciar múltiplos fornecedores e interfaces de usuário. A mudança recompensa as plataformas que expõem APIs abertas e suportam padrões de segurança cibernética adequados para auditorias de seguros.
Por Instalação:
O Impulso da Instalação de Linha Sinaliza uma Mudança de Paradigma no DesignOs projetos de retrofit representaram 74,10% do mercado de navios conectados em 2025, uma vez que a frota global tem em média 12 anos de idade e deve atender a mandatos digitais de curto prazo. No entanto, as instalações de linha estão crescendo a um CAGR de 16,92% à medida que os estaleiros incorporam cabeamento de antenas, racks de servidores e fiação de sensores durante a construção, reduzindo drasticamente o custo ao longo do ciclo de vida. Os projetistas de novas construções agora alocam espaço no convés, no mastro e na ponte para terminais de matriz em fase, tornando as atualizações de largura de banda um exercício de firmware em vez de uma modificação que exige corte de aço. A participação do mercado de navios conectados para soluções de instalação de linha deve atingir 38,70% até 2031, à medida que os armadores especificam cascos prontos para o digital para proteger o valor dos ativos.
Os estaleiros na Coreia do Sul e na China anunciam produtos de "fábrica inteligente" que pré-configuram embarcações com redes ciberseguras e servidores de borda. Os armadores fecham pacotes de tempo de transmissão plurianuais na entrega, suavizando o fluxo de caixa e garantindo a conformidade desde o primeiro dia. A demanda por retrofit persiste, no entanto, pois as regulamentações de emissões exigem que mesmo embarcações com uma década de uso instalem registro de dados e links de satélite. As sociedades de classificação simplificam as aprovações para terminais plug-in e sensores de alimentação por Ethernet, encurtando as estadias de retrofit em estaleiros. Os fornecedores que suportam ambos os tipos de instalação obtêm benefícios de escala, enquanto os especialistas em um único produto enfrentam compressão de margens.
Análise Geográfica
Mercado de Navios Conectados da APAC
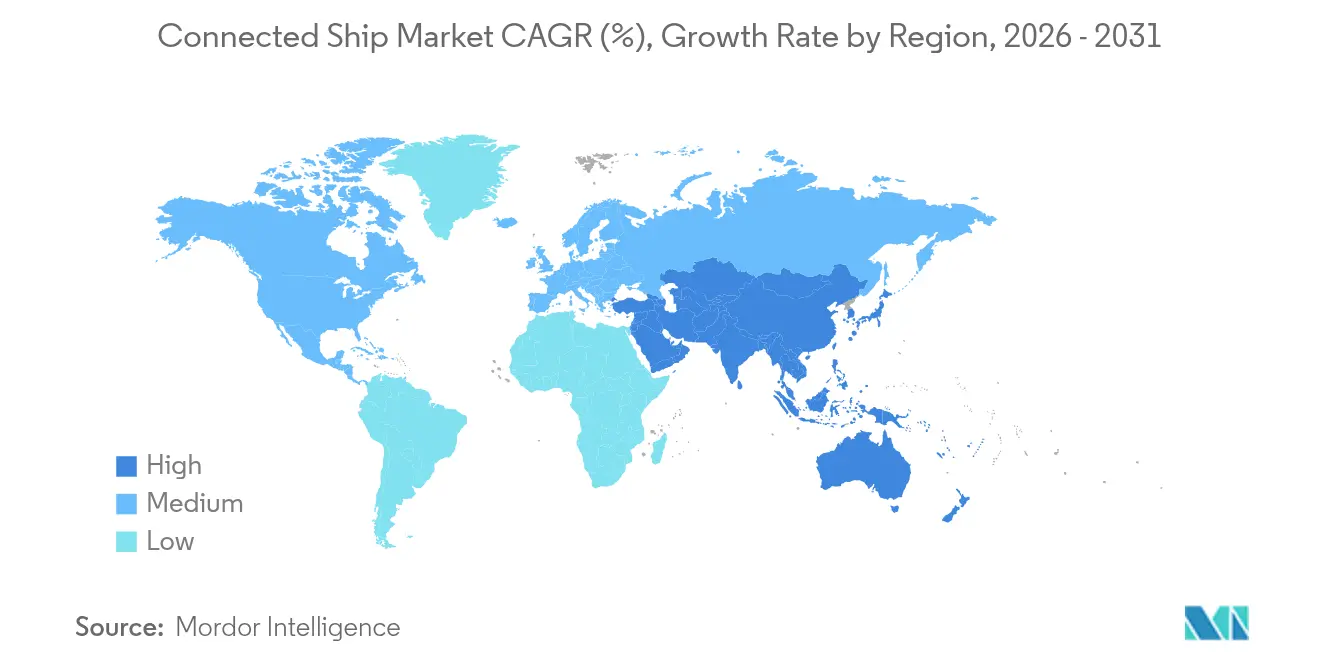
A Ásia-Pacífico lidera a adoção global com 34,60% de participação no mercado de navios conectados em 2025 e uma trajetória de crescimento de 20,95% até 2031. O plano de ação de construção naval verde da China, com meta de 50% de participação em embarcações de zero carbono até 2025, impulsiona os estaleiros a integrar sistemas digitais que monitoram células de combustível, baterias e combustíveis alternativos. O programa Sociedade 5.0 do Japão financia pesquisas sobre troca de dados entre navio e costa e navios de superfície autônomos marítimos, reforçando a demanda doméstica. O apoio ao crédito de exportação da Coreia do Sul incentiva as frotas a especificar satcom de alta largura de banda durante as licitações de novas construções, garantindo a migração antecipada para redes híbridas habilitadas por LEO.
Mercado de Navios Conectados da América do Norte
A América do Norte ocupa o segundo lugar em receita, impulsionada por regulamentações rígidas de cibersegurança e altos custos de mão de obra que tornam a manutenção preditiva atraente. O mandato da Guarda Costeira dos Estados Unidos, em vigor a partir de julho de 2025, acelera as retrofits ciberseguras nas frotas da Lei Jones, enquanto os operadores de energia offshore consideram as embarcações de perfuração conectadas essenciais para a segurança e o tempo de atividade. Os operadores canadenses aproveitam a conectividade para cumprir os requisitos de relatórios de viagens no Ártico e para viabilizar assistência técnica remota em meio à escassa infraestrutura costeira.
Mercado de Navios Conectados da Europa
A Europa apresenta níveis maduros de adoção, mas permanece relevante para o crescimento devido à legislação ambiental. O FuelEU Maritime e a inclusão do transporte marítimo no Sistema de Comércio de Emissões da UE exigem relatórios granulares de dados que somente plataformas conectadas conseguem fornecer. Portos em toda a Escandinávia, nos Países Baixos e na Espanha já oferecem taxas portuárias reduzidas para reduções de carbono verificadas digitalmente, reforçando o caso de negócio. Os operadores de cabotagem intra-UE investem em terminais de baixa potência combinados com backhaul celular para manter o fluxo constante de dados mesmo em zonas costeiras. Em conjunto, esses fatores sustentam conversões estáveis da frota europeia até 2030.

Panorama regulatório
As regras marítimas internacionais continuam a formalizar a comunicação digital de dados e a governança cibernética, elevando os requisitos básicos de conectividade para o intercâmbio de dados entre navio e terra. A Janela Única Marítima da IMO entrou em vigor em janeiro de 2024, e em abril de 2025 a IMO aprovou uma revisão de suas Diretrizes sobre gestão de risco cibernético marítimo (MSC-FAL.1/Circ.3/Rev.3), reforçando os controles cibernéticos como parte da segurança operacional e da facilitação. A garantia setorial também é cada vez mais moldada pelos requisitos de resiliência cibernética da IACS (UR E26 e UR E27), o que afeta a forma como os proprietários de navios especificam redes, sistemas de bordo e evidências de auditoria.
A política regional também está se tornando mais rigorosa em relação ao intercâmbio seguro de dados e à digitalização portuária. Em março de 2026, a Comissão Europeia avançou com uma agenda de Estratégia Industrial Marítima e Estratégia Portuária da UE que enfatiza intercâmbios de dados seguros e autonomia digital para portos, apoiada por alinhamento de políticas e financiamento, como o apoio do CEF Digital para implantações de 5G. O mesmo período também viu propostas na IMO (FAL com participação do MSC) para desenvolver um Código Cibernético Marítimo baseado em metas, não obrigatório, indicando avanços em direção a estruturas cibernéticas mais estruturadas e harmonizadas às quais as plataformas de navios conectados precisarão se adequar em diferentes estados de bandeira e jurisdições portuárias.
Análise da cadeia de valor
A cadeia de valor dos navios conectados vai desde fornecedores de sensores e instrumentação de ponte/motor até integradores de TI de bordo e computação de borda, provedores de conectividade por satélite e terrestre (LEO/GEO/banda L, além de celular costeiro), e fornecedores de segurança cibernética e identidade. O software da camada de aplicação, então, apoia operações de frota, monitoramento de integridade e relatórios de conformidade. Estaleiros e estaleiros de retrofit são nós de entrega essenciais, onde hardware de antena, cabeamento, gateways e redes de bordo são instalados e testados, enquanto as sociedades classificadoras e os fluxos de conformidade de estado de bandeira moldam os critérios de aceitação para resiliência cibernética e integridade de dados. A jusante, os portos e os Sistemas Comunitários Portuários (PCS) cada vez mais funcionam como consumidores e orquestradores de dados, permitindo submissões únicas de dados e processos logísticos automatizados.
Programas de capital e infraestrutura estão influenciando a forma como o ecossistema se expande e onde surgem gargalos de integração. Em 2024, as restrições no fornecimento de eletrônicos e os impactos tarifários destacaram a exposição do hardware, levando fabricantes de equipamentos originais e integradores a diversificar o fornecimento e a enfatizar atualizações definidas por software. No lado da demanda, investimentos em portos e corredores estão adicionando novos pontos de integração para fluxos de trabalho digitais entre navio e terra, incluindo a retomada pela Tailândia do corredor Land Bridge conectando os portos de águas profundas de Chumphon e Ranong (junho de 2026) e os planos de modernização de terminais apoiados pela CMA CGM no Porto de Mombaça (maio de 2026). O financiamento multilateral também está apoiando a modernização de frota-porto-logística, ilustrado por um contrato de empréstimo do Banco Asiático de Desenvolvimento para o Arkas Group na Turquia (maio de 2026), o que fortalece a demanda por hardware de navios conectados, contratos de conectividade e serviços de análise.
Cenário Competitivo
O mercado de navios conectados abriga uma mistura de fabricantes tradicionais de equipamentos marítimos, operadores de satélites e especialistas em software. Kongsberg, Wärtsilä e Thales aproveitam décadas de conhecimento em navegação, energia e defesa, agrupando sensores, análises e suporte em acordos de serviço plurianuais. Os entrantes da economia espacial, como Starlink e OneWeb, competem principalmente no custo de largura de banda e latência, forçando os incumbentes a adotar arquiteturas híbridas de Órbita Geoestacionária, Órbita Média e Órbita Terrestre Baixa. As empresas com foco em software, incluindo Orca AI e Nautilus Labs, se diferenciam por meio de algoritmos de aprendizado de máquina que melhoram os resultados de combustível e segurança sem hardware proprietário.
As alianças estratégicas dominam os padrões de investimento. A CMA CGM se associa ao Google para fundir dados de frete oceânico com IA em nuvem, e a Maersk faz parceria com a Onomondo para telemática de contêineres em escala. Os registros de patentes revelam intensa atividade em torno de 5G marítimo, formação de feixe holográfico e criptografia resistente a quantum, sinalizando apostas de longo prazo em conectividade de salto tecnológico. Os fornecedores correm para entregar plataformas que expõem APIs abertas, facilitando a integração com sistemas de comunidade portuária e portais de sociedades de classificação.
As saídas e consolidações do mercado ilustram a rivalidade crescente. Os fornecedores de VSAT se fundem para alcançar escala, enquanto os fabricantes de equipamentos desinvestem unidades não essenciais para financiar capacidades digitais, como visto na venda da MacGregor pela Cargotec por EUR 480 milhões. As startups de segurança cibernética atraem forte financiamento, pois os afretadores e as seguradoras preferem defesas auditadas. Os grupos maiores absorvem players de nicho para preencher lacunas no portfólio, mas a fragmentação persiste em torno de IA especializada, computação de borda e navegação autônoma.
Líderes do Setor de Navios Conectados
Northrop Grumman Corporation
Wärtsilä Corporation
Kongsberg Gruppen AS
Marlink AS
General Electric Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Navios Conectados
- Northrop Grumman Corp.
- General Electric Co.
- Wärtsilä Oyj Abp
- Kongsberg Gruppen ASA
- Marlink AS
- Synectics Ltd.
- Atos SE
- Inmarsat (Viasat)
- Iridium Communications
- Navis (Navis LLC)
- DNV (Veracity)
- ABS Wavesight
- ABB Marine and Ports
- Thales Group
- Cobham Satcom
- KVH Industries
- Furuno Electric
- Samsung Heavy Industries
- Raytheon Technologies
- Starlink (SpaceX)
- OneWeb (Eutelsat)

Oportunidades de mercado e perspectivas futuras
A digitalização regulatória e novos caminhos de comunicação estão criando espaço para programas de atualização que combinam redes de bordo, controles de segurança cibernética certificados e intercâmbio padronizado de dados. Em março de 2026, o Comitê de Facilitação da IMO aprovou a Estratégia da IMO sobre Digitalização Marítima e emendas exigindo medidas de segurança cibernética para as Janelas Únicas Marítimas (com um cronograma declarado de entrada em vigor em 1º de janeiro de 2029), o que aumenta o valor das soluções que reúnem relatórios seguros, identidade e telemetria pronta para auditoria para frotas e portos. Separadamente, o trabalho da IMO NCSR 13 em junho de 2026 sobre orientações para a transição para o ECDIS de próxima geração (S-100) e um esquema de transição das comunicações de voz VHF analógicas para digitais amplia o escopo endereçável para a modernização de dados de ponte integrados, cartografia e comunicações.
Uma segunda área de oportunidade é a definição ampliada de "conectado", que vai além da navegação e manutenção, abrangendo o bem-estar da tripulação e novos padrões de comunicação. Os Regulamentos do Reino Unido sobre Navegação Mercante (Convenção sobre Trabalho Marítimo e Emendas Diversas) 2026 introduziram mandatos em torno de instalações de conectividade social para marítimos em navios com bandeira do Reino Unido, aumentando a demanda por capacidade confiável de internet a bordo e redes gerenciadas por políticas. Na interface entre tecnologia e conformidade, a IMO MSC 111, em maio de 2026, adotou emendas ao Capítulo V do SOLAS reconhecendo o VDES como alternativa ao AIS (em vigor a partir de 1º de janeiro de 2028), ampliando o trabalho de integração para fornecedores de terminais, fabricantes de pontes e provedores de software incorporarem sistemas compatíveis com VDES e comunicações híbridas terrestre-satélite. Paralelamente, o Código MASS da IMO, não obrigatório, entrou em vigor em 1º de julho de 2026, reforçando a necessidade de arquiteturas de conectividade resilientes e seguras contra ameaças cibernéticas que possam suportar níveis mais elevados de autonomia, supervisão remota e fluxos de dados máquina a máquina.
Recent Industry Developments in Mercado de Navios Conectados
- Junho de 2026: a Marlink implantou uma solução de conectividade híbrida multiórbita (LEO, GEO VSAT e MSS) no navio-almirante da TUI Cruises, Mein Schiff Flow. A instalação indica uma adoção crescente de arquiteturas de satélite combinadas para equilibrar aplicações que exigem grande largura de banda com redundância para dados operacionais, relatórios de conformidade e conectividade da tripulação.
- Abril de 2026: a Northrop Grumman recebeu uma modificação de contrato da Marinha dos EUA para produzir até nove sistemas adicionais de ataque eletrônico marítimo SEWIP Block 3, incluindo o primeiro conjunto de bordo para um porta-aviões. O contrato apoia a integração contínua de capacidade avançada e em rede de guerra eletrônica em plataformas de frota, reforçando a demanda por conectividade reforçada e integração de dados de bordo nos segmentos de defesa e guarda costeira.
- Abril de 2025: a Wärtsilä ANCS instalou sua primeira aplicação NACOS Connect Remote Mimics no navio Sun Princess, da Princess Cruises. A implantação amplia a visibilidade a partir de terra dos sistemas de ponte a bordo, fortalecendo o caso de uso de monitoramento remoto e fluxos de trabalho de suporte que dependem de conectividade robusta entre navio e terra.


Mercado de Navios Conectados Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado de navios conectados é definido como hardware, software e serviços relacionados que permitem que os navios transmitam, recebam e utilizem dados para uma navegação mais segura e melhores operações de frota, seja no mar ou em porto.
Exclusões de escopo: excluímos o valor geral da construção naval, equipamentos de manuseio de carga que não sejam habilitados para conectividade, e projetos de digitalização portuária em terra que não atendam diretamente aos casos de uso de conectividade a bordo e de dados de embarcações.
Visão geral da segmentação
- Por Tipo de Embarcação
- Comercial
- Defesa e Guarda Costeira
- Por Aplicação
- Gestão de Tráfego de Embarcações
- Operações de Frota
- Monitoramento de Saúde da Frota
- Por Instalação
- Retrofit
- Instalação de Linha
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Europa
- Reino Unido
- Alemanha
- França
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com a definição do conjunto de demanda usando indicadores públicos de frota marítima e comércio, e depois alinhando isso com o que é tipicamente instalado nas embarcações. Recorremos a fontes como publicações da IMO, estatísticas da ITU sobre comunicações, indicadores de comércio e logística do Banco Mundial, resumos do UN Comtrade para sinais de comércio de equipamentos marítimos, e registros de embarcações no estilo IHS (quando acessíveis) para verificar a direção da adoção por região.
Também analisamos relatórios anuais de empresas, apresentações a investidores, notas de orientação de sociedades classificadoras e imprensa marítima confiável para entender o posicionamento de produtos e o momento de lançamento. Além disso, utilizamos seletivamente assinaturas pagas para dados financeiros e de inteligência de empresas, notícias e informações financeiras, bancos de dados de patentes e dados de importação-exportação em nível de embarque, quando isso ajuda a validar o mix de produtos e acompanhar a movimentação de preços. Essas entradas de pesquisa documental não são exaustivas, e muitos outros documentos e conjuntos de dados públicos também foram utilizados para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
O trabalho primário se concentra em entrevistas e pesquisas estruturadas com operadores de navios, integradores de sistemas, provedores de serviços de conectividade e partes interessadas em eletrônica marítima, para que o modelo reflita o que realmente é comprado e instalado. Cobrimos padrões de demanda em APAC, EMEA e Américas, e depois usamos o feedback de especialistas para preencher lacunas em relação ao momento de retrofit, divisão de pacotes e faixas de preços realistas por aplicação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 18% | APAC: 50% |
| Nível médio: 51% | Líderes funcionais/de unidade: 23% | EMEA: 31% |
| Empresas menores: 21% | Gerentes: 59% | Américas: 19% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, na qual a frota ativa global e as entregas de novas construções são convertidas em uma base instalada endereçável, e depois ajustadas por taxas de penetração para soluções conectadas por classe de navio e região. Os totais são corroborados com aproximações bottom-up seletivas, usando amostragem de preços multiplicada por volumes prováveis, verificações de canais e indicadores de receita de fornecedores, o que ajuda a evitar a contagem duplicada de pacotes e contratos de vários anos.
As principais entradas usadas no modelo incluem a participação de retrofit versus instalação em linha, o gasto médio com conectividade e serviços de dados por embarcação, a adoção de aplicações de operações de frota e monitoramento de integridade, a direção do custo de largura de banda por satélite, e as necessidades de relatórios digitais impulsionadas por regulamentação ou segurança que impulsionam atualizações. Onde os sinais diretos de volume são fracos, as premissas são mantidas dentro de faixas estreitas e reverificadas com entrevistas, para que as lacunas não sejam preenchidas com multiplicadores agressivos.
Para a previsão, é utilizada análise de cenários, apoiada por verificações cruzadas simples baseadas em regressão sobre o crescimento da frota, a atividade comercial e o ritmo esperado de digitalização, conforme validado por consenso de especialistas. Isso mantém a projeção prática e também facilita a atualização da curva futura quando os ciclos de encomenda de frota ou os preços de conectividade mudam.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre indicadores independentes, e também realizamos verificações de variância por região, tipo de navio e tipo de instalação, para que os valores discrepantes sejam identificados precocemente. Quando um número se desvia além de uma faixa razoável, os analistas revisitam as premissas de adoção, preços ou frota, e os respondentes podem ser recontatados para confirmar o que mudou e por quê.
Antes da aprovação final, o modelo e a lógica passam por revisões de analistas em múltiplas etapas, e são feitas verificações em relação a sinais externos, como tendências de entrega de frota e anúncios de conectividade marítima publicamente visíveis. O relatório é atualizado anualmente, com atualizações intermediárias desencadeadas por eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de navios conectados da Mordor Intelligence em comparação com outras estimativas publicadas
Diferentes fontes frequentemente mostram valores diferentes para o mercado de navios conectados porque nem sempre contam a mesma população de navios, a mesma combinação de elementos de conectividade a bordo e em terra, ou a mesma abrangência de aplicações. As diferenças também surgem da forma como os preços são tratados, especialmente quando os serviços são agrupados em contratos de vários anos e reportados em anos diferentes.
Na prática, as maiores discrepâncias surgem de os estudos incluírem ou não o gasto amplo com digitalização marítima, ou apenas os sistemas de embarcações habilitados para conectividade vinculados às operações de frota, gestão de tráfego e monitoramento de integridade. O momento da conversão cambial, a seleção do ano-base e a velocidade assumida das atualizações de retrofit também alteram os totais, particularmente quando uma proporção maior de frotas de defesa e comerciais é agrupada sem uma separação clara.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,24 bilhões de USD (2026) | |
| Consultoria Global A | 8,11 bilhões de USD (2024) | Usa um ano-base mais antigo e parece incluir uma definição mais ampla que mistura navios conectados com gastos mais amplos de digitalização marítima, o que infla a carteira endereçável além dos casos de uso de conectividade e operações de embarcações. |
| Empresa de Pesquisa B | 6,74 bilhões de USD (2023) | Ancora o modelo em uma base de 2023 e aplica uma curva de crescimento mais lenta, e a combinação de escopo pode tratar tipos de instalação e programas de instalação híbrida como receita total antes do momento real de implementação. |
A tabela mostra que a diferença é explicada principalmente pela amplitude do escopo e pelas escolhas de momento, não apenas pelas taxas de crescimento. Quando o gasto contabilizado é limitado às capacidades de conectividade a bordo que apoiam diretamente as operações e o monitoramento de embarcações, e quando o momento de retrofit é mantido realista com base no feedback de operadores, a estimativa permanece mais próxima da base instalada que pode ser rastreada e atualizada. Esta é a base de como o total do mercado é construído pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de navios conectados?
O mercado de navios conectados é avaliado em USD 4,24 bilhões em 2026 e deve atingir USD 7,35 bilhões até 2031.
Qual tipo de embarcação lidera a adoção de tecnologias conectadas?
As embarcações comerciais dominam com 84,40% de participação de receita em 2025, refletindo a pressão regulatória sobre as frotas mercantes e o maior retorno operacional sobre o investimento.
Qual segmento de aplicação está crescendo mais rapidamente?
O monitoramento de saúde da frota está se expandindo a um CAGR de 13,86% para 2026-2031, pois a manutenção preditiva reduz o tempo de inatividade e os custos de reparo.
Por que a Ásia-Pacífico é o maior mercado regional?
Os mandatos de políticas, a extensa capacidade de construção naval e o financiamento governamental para iniciativas digitais conferem à Ásia-Pacífico 34,60% de participação de mercado e a maior taxa de crescimento a um CAGR de 20,95%.
Como os satélites de Órbita Terrestre Baixa estão afetando os custos de conectividade marítima?
As constelações de Órbita Terrestre Baixa reduzem a latência e os preços de largura de banda, permitindo que pequenos operadores adotem serviços de banda larga que anteriormente eram inacessíveis.
Quais são as principais barreiras para um crescimento mais rápido do mercado?
Os altos gastos de capital, os crescentes custos de conformidade com riscos cibernéticos, a escassez de semicondutores e as perturbações geopolíticas no trânsito reduzem cada um o CAGR previsto em aproximadamente 1%-2%.
Página atualizada pela última vez em:



