
Tamanho e Participação do Mercado de Ingredientes para Confeitaria
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 102.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 139.72 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.29 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ingredientes para Confeitaria por Mordor Intelligence
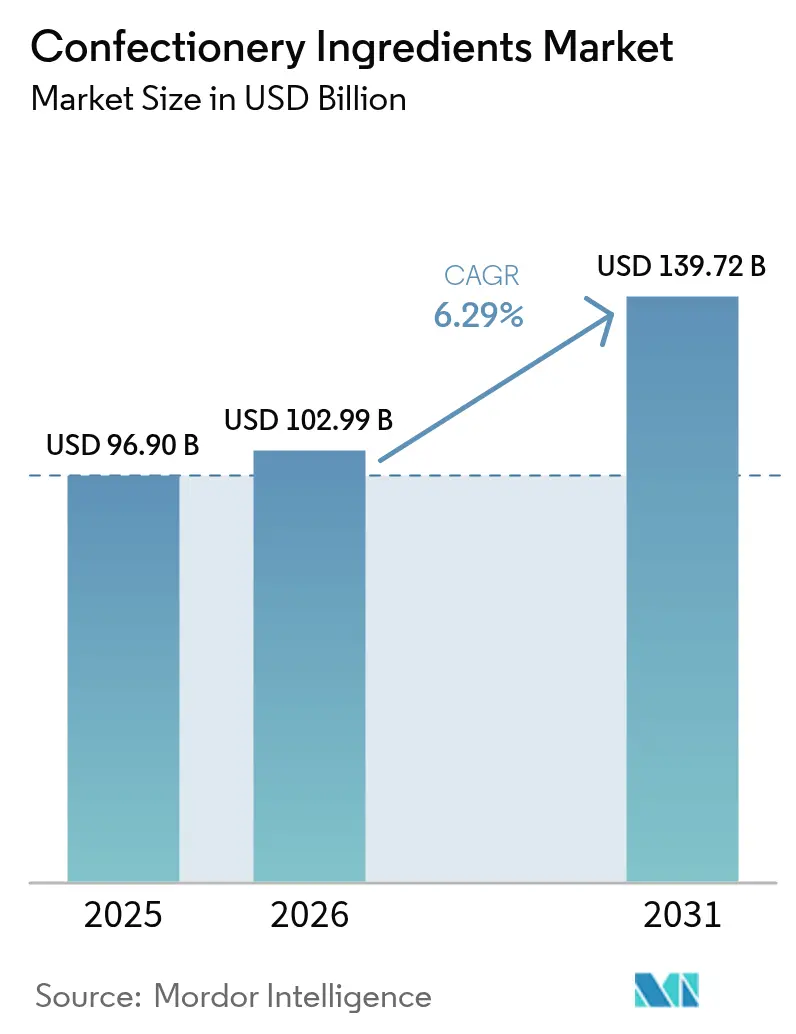
O tamanho do mercado de ingredientes para confeitaria em 2026 é estimado em USD 102,99 bilhões, crescendo a partir do valor de 2025 de USD 96,90 bilhões com projeções para 2031 mostrando USD 139,72 bilhões, crescendo a uma CAGR de 6,29% entre 2026 e 2031. Esta trajetória de crescimento é impulsionada por um apetite consistente dos consumidores por produtos premium, uma preferência crescente por formulações com teor reduzido de açúcar e uma pressão regulatória em direção a ingredientes rastreáveis e obtidos de forma ética. A crescente demanda por produtos de rótulo limpo e ingredientes naturais também está impulsionando a inovação no mercado, à medida que os fabricantes se concentram em atender às preferências dos consumidores por opções mais saudáveis e sustentáveis. Além disso, os avanços nas tecnologias de processamento de ingredientes estão permitindo o desenvolvimento de novas texturas e sabores, aumentando ainda mais o apelo dos produtos. A região Ásia-Pacífico, impulsionada por uma classe média em ascensão e tendências como balas liofilizadas, está apresentando um apetite crescente por sabores e texturas inovadores. A rápida urbanização da região e o aumento da renda disponível estão expandindo ainda mais a demanda endereçável do mercado, tornando-a uma área-chave de crescimento para os fabricantes de ingredientes para confeitaria.
Principais Destaques do Relatório
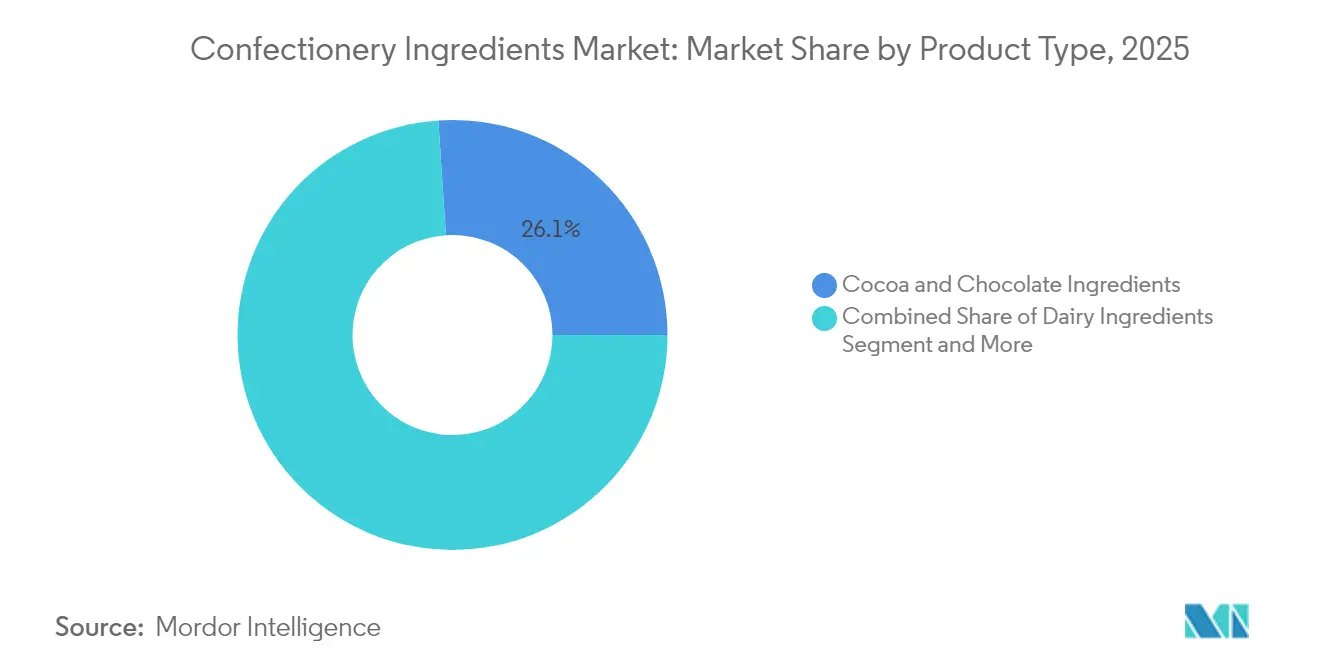
- Por tipo de produto, os ingredientes de cacau e chocolate lideraram com uma participação de receita de 26,05% em 2025; os ingredientes de aromas têm projeção de avançar a uma CAGR de 7,62% até 2031.
- Por natureza, os ingredientes naturais detinham uma participação de 70,20% em 2025 e têm previsão de expansão a uma CAGR de 7,71% até 2031.
- Por forma, os formatos secos detinham 68,55% da participação do mercado de ingredientes para confeitaria em 2025, enquanto os formatos líquidos devem crescer a uma CAGR de 7,45% durante 2026-2031.
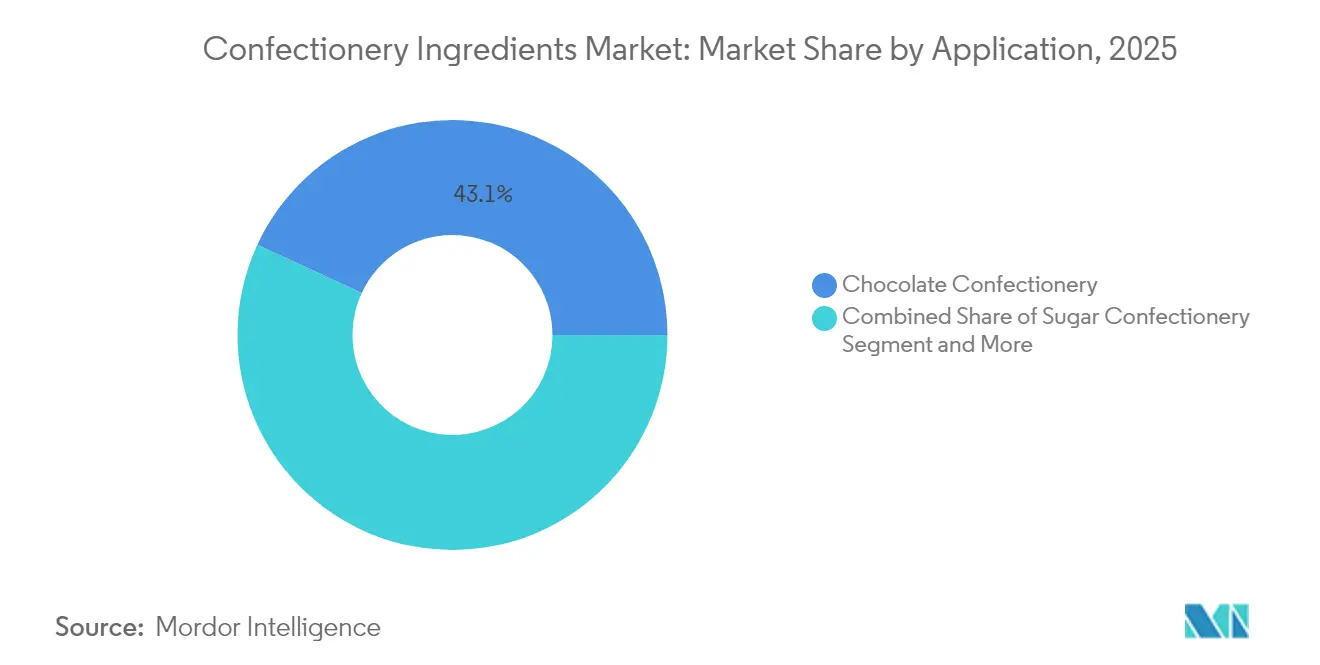
- Por aplicação, a confeitaria de chocolate representou 43,10% do tamanho do mercado de ingredientes para confeitaria em 2025; gomas e gelatinas representam a aplicação de crescimento mais rápido, com uma CAGR de 7,83% até 2031.
- Por geografia, a Europa manteve a maior posição regional com 33,65% de participação de receita em 2025, enquanto a Ásia-Pacífico está preparada para o crescimento mais forte com uma CAGR de 8,02% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Ingredientes para Confeitaria*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por confeitaria premium e artesanal | +1.2% | Global, com concentração na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Expansão da confeitaria sem açúcar e de baixa caloria | +0.9% | Global, liderada pelos mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Demanda crescente por sabores e texturas inovadores | +1.1% | Global, com adoção antecipada na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Adoção generalizada de cacau e açúcar sustentáveis | +0.8% | Global, impulsionada pelas regulamentações europeias | Longo prazo (≥ 4 anos) |
| Adoção de tecnologias avançadas de cobertura, glacê e enrobing | +0.7% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Aumento da demanda por ingredientes orgânicos e naturais | +1.0% | Global, mais forte nos mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda crescente por confeitaria premium e artesanal
A crescente preferência dos consumidores por produtos de confeitaria de alta qualidade, únicos e artesanais está impulsionando a demanda por confeitaria premium e artesanal. Essa tendência é particularmente evidente nos mercados desenvolvidos, onde os consumidores estão dispostos a pagar um prêmio por produtos que oferecem sabor, qualidade e exclusividade superiores. Além disso, iniciativas governamentais que promovem empresas artesanais locais e pequenos produtores de confeitaria estão alimentando ainda mais essa demanda. Por exemplo, a União Europeia implementou programas no âmbito de sua Política Agrícola Comum (PAC) para apoiar pequenos produtores de alimentos, incluindo fabricantes artesanais de confeitaria, fornecendo subsídios e subvenções [1]Fonte: Comissão Europeia, "A política agrícola comum em resumo", www.agriculture.ec.europa.eu. Da mesma forma, na Índia, o Ministério das Indústrias de Processamento de Alimentos (MoFPI) lançou programas como a Formalização de Microempresas de Processamento de Alimentos para auxiliar pequenas e médias empresas a expandir suas operações e melhorar a qualidade dos produtos. Essas iniciativas estão permitindo que os produtores artesanais de confeitaria ampliem seu alcance e atendam à crescente demanda dos consumidores por produtos de confeitaria premium.
Expansão da confeitaria sem açúcar e de baixa caloria
Órgãos reguladores e consumidores estão se unindo em torno do movimento de redução de açúcar, impulsionados por crescentes preocupações com a saúde e pela prevalência crescente de doenças relacionadas ao estilo de vida, como diabetes e obesidade. Um momento marcante ocorreu quando a FDA aprovou o adoçante Brazzein, um divisor de águas para receitas de confeitaria com zero calorias. Originado de uma planta da África Ocidental, esse adoçante aborda habilmente o desafio de preservar o sabor e a textura mesmo com níveis reduzidos de açúcar. Sua aprovação oferece aos fabricantes uma solução viável para criar produtos de confeitaria mais saudáveis, em conformidade com as diretrizes da OMS que defendem a redução do consumo de açúcar. Esse desenvolvimento também se alinha com a tendência mais ampla do setor de formular produtos que atendam a consumidores preocupados com a saúde sem comprometer o apelo sensorial. Enquanto isso, as normas GB 2760-2024 da China foram atualizadas, introduzindo novas disposições para o aspartame e o acessulfame de potássio [2]Fonte: Food Compliance International, "CFSA implementa oficialmente a norma para uso de aditivos alimentares (GB 2760-2024)", www.foodcomplianceinternational.com. Tais avanços regulatórios devem impulsionar a inovação no mercado de confeitaria sem açúcar e de baixa caloria, incentivando os fabricantes a explorar novas soluções de adoçantes que atendam tanto aos padrões de segurança quanto às preferências dos consumidores.
Demanda crescente por sabores e texturas inovadores
À medida que os consumidores buscam cada vez mais novas experiências sensoriais, o mercado de ingredientes para confeitaria está experimentando um crescimento significativo impulsionado pela inovação em ingredientes de sabor e textura. Notavelmente, a declaração da DSM-Firmenich de 'Milky Maple' como o Sabor do Ano 2025 ressalta essa tendência, refletindo o foco do setor em atender às preferências evolutivas dos consumidores. A demanda por perfis de sabor únicos está incentivando os fabricantes a experimentar combinações não convencionais, criando produtos que se destacam em um mercado competitivo. Além disso, os emulsificantes têm assumido um papel central na busca pela textura ideal. Estudos recentes destacam os papéis fundamentais da lecitina, dos fosfatídeos de amônio e do polirricinoleato de poliglicerol na formação dos atributos reológicos e sensoriais do chocolate. Esses avanços estão permitindo que os fabricantes criem produtos de confeitaria únicos e atraentes, impulsionando ainda mais a expansão do mercado. A crescente ênfase na premiumização e na indulgência nos produtos de confeitaria também ampliou a necessidade de ingredientes inovadores que aprimorem tanto o sabor quanto a textura.
Adoção generalizada de cacau e açúcar sustentáveis
As iniciativas de sustentabilidade estão remodelando as práticas de fornecimento de cacau e açúcar, impulsionando o crescimento no mercado de ingredientes para confeitaria. A Norma Regional Africana para o Cacau Sustentável (ARS-1000) agora oferece uma estrutura para se alinhar com os mandatos do Regulamento de Desmatamento da União Europeia, garantindo conformidade e fomentando práticas sustentáveis [3]Fonte: Fundação Mundial do Cacau, "Norma africana de cacau sustentável: 3 coisas a saber sobre a ARS-1000", www.worldcocoafoundation.org. Essa mudança está incentivando os fabricantes a adotar métodos de fornecimento ambientalmente responsáveis, o que está se tornando um fator crítico nas decisões de compra dos consumidores. Enquanto isso, a norma de cacau atualizada do Fairtrade ressalta uma responsabilidade coletiva ao longo de toda a cadeia de fornecimento, instando as entidades comerciais a fortalecer as organizações de agricultores em sua luta contra o trabalho infantil e o desmatamento. Esses esforços não apenas aumentam o apelo ético dos produtos de confeitaria, mas também contribuem para a sustentabilidade de longo prazo no mercado, influenciando ainda mais a demanda por cacau e açúcar obtidos de forma responsável.
Análise de Impacto das Restrições do Mercado de Ingredientes para Confeitaria*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com a saúde relacionadas ao alto teor de açúcar e calorias | -0.8% | Global, mais forte nos mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Conformidade regulatória rigorosa em relação a aditivos e rotulagem | -0.6% | Global, com intensidade regional variada | Médio prazo (2 a 4 anos) |
| Volatilidade nos preços das principais matérias-primas | -1.2% | Global, mais grave nas regiões dependentes de cacau | Curto prazo (≤ 2 anos) |
| Prevalência crescente de alergias alimentares | -0.4% | Global, concentrada nos mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com a saúde relacionadas ao alto teor de açúcar e calorias
As crescentes preocupações com a saúde associadas ao consumo excessivo de açúcar e calorias atuam como uma restrição significativa no mercado de ingredientes para confeitaria. A conscientização crescente dos consumidores sobre os efeitos adversos à saúde do alto consumo de açúcar e calorias, como obesidade, diabetes e doenças cardiovasculares, levou a uma mudança nas preferências em direção a alternativas mais saudáveis. A Federação Internacional de Diabetes relata que em 2024, cerca de 589 milhões de adultos entre 20 e 79 anos vivem com diabetes, com projeções indicando um aumento para 853 milhões até 2050 [4]Fonte: Federação Internacional de Diabetes, "Diabetes ao redor do mundo em 2024", www.idf.orgGovernos e organizações de saúde em todo o mundo também estão implementando regulamentações e campanhas rigorosas para reduzir o consumo de açúcar, impactando ainda mais a demanda por ingredientes tradicionais para confeitaria. Esse foco crescente em saúde e bem-estar está obrigando os fabricantes a inovar e desenvolver alternativas com baixo teor de açúcar ou sem açúcar, o que poderia potencialmente alterar a dinâmica do mercado. No entanto, o desafio reside em manter o sabor e a textura dos produtos de confeitaria enquanto se atende a essas demandas orientadas para a saúde, representando um obstáculo significativo para os participantes do mercado.
Volatilidade nos preços das principais matérias-primas
O mercado de ingredientes para confeitaria enfrenta uma restrição significativa devido à volatilidade nos preços das principais matérias-primas. As flutuações nos custos de ingredientes essenciais, como açúcar, cacau e laticínios, impactam diretamente as despesas de produção. Essas variações de preços são frequentemente impulsionadas por fatores como condições climáticas imprevisíveis, tensões geopolíticas e interrupções na cadeia de fornecimento. Por exemplo, condições climáticas adversas nas regiões produtoras de cacau podem levar a reduções nas colheitas, causando um aumento nos preços do cacau. Da mesma forma, questões geopolíticas, como restrições comerciais ou tarifas, podem interromper o fornecimento de açúcar e laticínios, agravando ainda mais a instabilidade de preços. Além disso, a crescente demanda por essas matérias-primas em outros setores, como bebidas e panificação, intensifica a concorrência, levando a maiores flutuações de preços. Tal instabilidade representa desafios para os fabricantes na manutenção de preços consistentes e margens de lucro, afetando assim a dinâmica geral do mercado e dificultando o crescimento durante o período de previsão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Ingredientes para Confeitaria
Por Tipo de Produto:
Dominância do Cacau Desafiada pela Inovação em AromasEm 2025, os ingredientes de cacau e chocolate detinham uma participação de 26,05% no mercado de ingredientes para confeitaria. No entanto, as perturbações no fornecimento e o aumento dos custos estão corroendo sua vantagem histórica. A volatilidade nas cadeias de fornecimento de cacau, impulsionada por fatores como as mudanças climáticas e a instabilidade geopolítica nas principais regiões produtoras de cacau, impactou significativamente a estrutura de custos dos fabricantes. Para mitigar esses desafios, os fabricantes estão explorando cada vez mais soluções de substituição parcial, como a mistura de cacau com ingredientes alternativos, para manter a qualidade do produto enquanto controlam os custos. Apesar desses esforços, o tamanho do mercado para aplicações de cacau em ingredientes para confeitaria tem projeção de crescer em um ritmo moderado, refletindo as pressões contínuas na cadeia de fornecimento e na dinâmica de custos.
Os ingredientes de aromas estão preparados para atingir uma CAGR de 7,62% até 2031, impulsionados pela evolução das preferências dos consumidores e pela inovação nas ofertas de produtos. As marcas estão cada vez mais focadas na diferenciação, introduzindo perfis de sabores exóticos e bebidas de fusão entre categorias, atendendo à demanda por experiências únicas e premium. As casas de aromas estão aproveitando os avanços em biotecnologia para desenvolver aromas de forma mais eficiente, reduzindo o tempo de lançamento no mercado de novos produtos. Além disso, a utilização da biodiversidade de culturas regionais está permitindo a criação de aromas autênticos e de inspiração local, que ressoam com os consumidores que buscam opções naturais e sustentáveis. Essas estratégias estão posicionando os ingredientes de aromas como um componente crítico no mix de receitas futuras do mercado de confeitaria.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Natureza:
Ingredientes Naturais em Alta em Meio ao Movimento de Rótulo LimpoOs Ingredientes Naturais representaram 70,20% da receita total em 2025. Esses ingredientes emergiram como o contribuidor mais dinâmico para o mercado, impulsionados pela crescente demanda dos consumidores por opções mais saudáveis e sustentáveis. O segmento tem projeção de se expandir a uma robusta CAGR de 7,71% até 2031, refletindo a preferência crescente por produtos naturais e de rótulo limpo. Essa tendência é ainda mais apoiada pelos avanços nas tecnologias de fornecimento e processamento de ingredientes, que permitem aos fabricantes atender às expectativas evolutivas dos consumidores, mantendo a qualidade e o sabor do produto. Além disso, a crescente conscientização dos benefícios para a saúde associados aos ingredientes naturais, como a redução de aditivos artificiais e conservantes, influenciou significativamente as decisões de compra dos consumidores.
Os fabricantes estão cada vez mais focados em incorporar ingredientes de origem vegetal, orgânicos e minimamente processados para atender a essa demanda. Além disso, o suporte regulatório para certificações naturais e orgânicas tem incentivado os participantes do mercado a inovar e expandir seus portfólios de produtos. A crescente ênfase em sustentabilidade e práticas de fornecimento ético também desempenhou um papel crucial na impulsão da adoção de ingredientes naturais, à medida que os consumidores priorizam cada vez mais produtos ambientalmente responsáveis e socialmente conscientes. Essa mudança no comportamento do consumidor deve criar oportunidades substanciais de crescimento para o segmento de ingredientes naturais no mercado de confeitaria durante o período de previsão.
Por Aplicação:
Confeitaria de Chocolate Lidera Enquanto Gomas Mostram Crescimento AceleradoEm 2025, o chocolate manteve uma participação dominante de 43,10% da receita do mercado global de confeitaria. Essa dominância é atribuída à sua significância cultural duradoura e ao seu papel como escolha preferencial para ocasiões de presentes premium. A popularidade do chocolate está profundamente enraizada nas tradições de várias regiões, tornando-o um item indispensável em celebrações e eventos festivos. No entanto, essa forte posição de mercado está cada vez mais sob pressão devido à inflação dos custos dos ingredientes para confeitaria, principalmente impulsionada pela escassez de cacau. Essas escassezes perturbaram a cadeia de fornecimento, levando a maiores custos de produção. Para mitigar esses desafios, os fabricantes estão adotando medidas de engenharia de custos, como a incorporação de extensores e gorduras alternativas, para manter a lucratividade sem comprometer a qualidade do produto.
As gomas e gelatinas estão emergindo como um segmento significativo dentro do mercado global de confeitaria, com projeção de crescer a uma robusta CAGR de 7,83% até 2031. Esse crescimento é impulsionado por sua versatilidade e alinhamento com as preferências evolutivas dos consumidores. Esses produtos aproveitam os formatos mastigáveis, que estão sendo cada vez mais utilizados para incorporar vitaminas, botânicos e outros ingredientes funcionais. Essa inovação se alinha com a tendência crescente de lanches voltados ao bem-estar, à medida que os consumidores buscam maneiras convenientes e agradáveis de integrar benefícios à saúde em suas dietas. Além disso, as gomas e gelatinas estão ganhando popularidade devido ao seu apelo em várias faixas etárias, de crianças a adultos, e à sua capacidade de atender a diversas preferências de sabor. Como resultado, as gomas e gelatinas estão preparadas para desempenhar um papel fundamental no crescimento futuro do mercado de confeitaria.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Forma:
Ingredientes Secos Mantêm Liderança Apesar do Crescimento dos LíquidosEm 2025, os formatos secos detinham uma participação significativa de 68,55% no mercado de ingredientes para confeitaria. Sua dominância é atribuída a diversas vantagens, incluindo a logística em temperatura ambiente, que reduz a necessidade de condições especializadas de armazenamento e transporte, tornando-os econômicos e convenientes para os fabricantes. Além disso, os formatos secos oferecem uma vida útil prolongada, garantindo a estabilidade do produto por períodos mais longos, o que é particularmente benéfico para armazenamento e distribuição em grandes quantidades. Esses formatos também se integram perfeitamente às linhas de processamento existentes, permitindo que os fabricantes os processem em lotes de forma eficiente, sem exigir modificações significativas em seus equipamentos. Essa adaptabilidade e eficiência de custos tornam os formatos secos uma escolha preferida por muitos produtores de confeitaria globalmente.
Os ingredientes líquidos, embora com uma participação menor no mercado, estão experimentando uma robusta CAGR de 7,45%, destacando sua crescente importância no setor de confeitaria. Esses ingredientes são indispensáveis em aplicações específicas, como processos de enrobing, glacê e cobertura composta, onde suas propriedades únicas são essenciais. Os ingredientes líquidos permitem tempos de configuração rápidos, o que aumenta a eficiência da produção, e sua capacidade de obter dispersão homogênea garante qualidade consistente no produto final. Sua versatilidade permite que os fabricantes criem uma ampla variedade de texturas e acabamentos, atendendo a diversas preferências dos consumidores. Apesar de exigirem manuseio e armazenamento mais especializados em comparação com os formatos secos, os benefícios funcionais dos ingredientes líquidos os tornam um componente vital na produção de produtos de confeitaria premium e inovadores.
Análise Geográfica
Mercado de Ingredientes para Confeitaria na EMEA, APAC e nas Américas
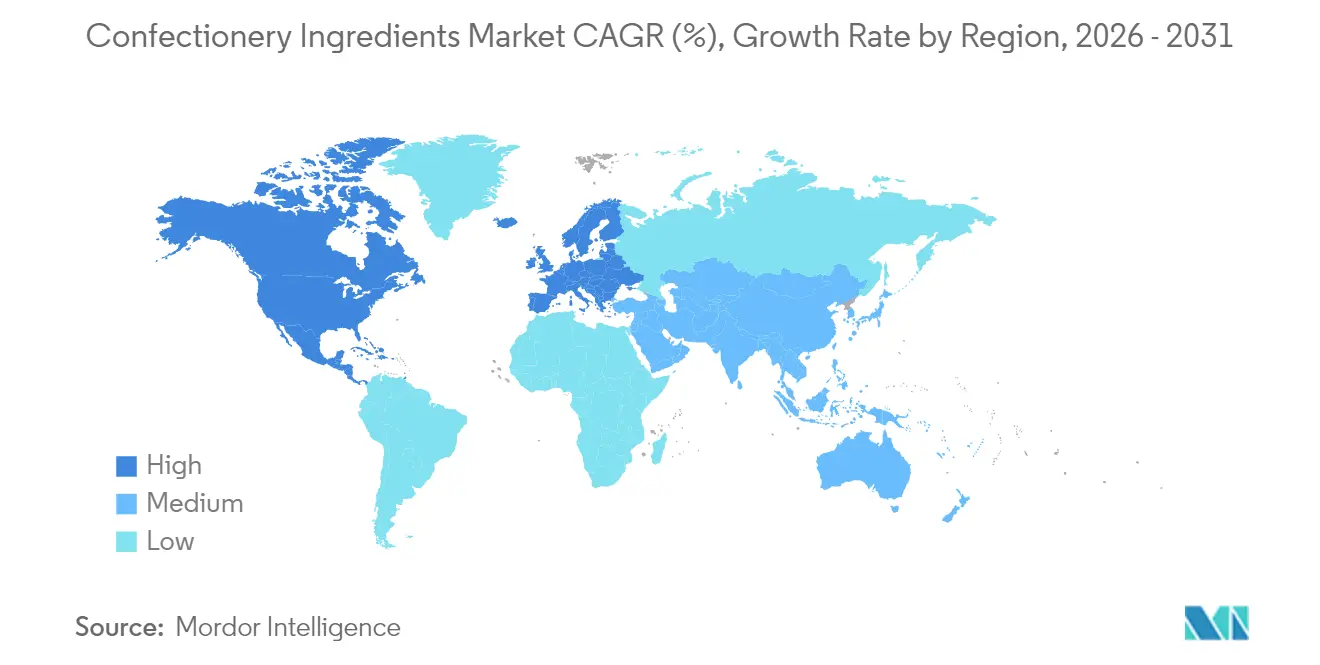
Em 2025, a Europa detém uma participação de mercado dominante de 33,65%, impulsionada pelos seus rigorosos padrões de qualidade, por um apetite crescente por produtos premium e por sólidos marcos regulatórios que promovem a inovação em ingredientes naturais e o abastecimento sustentável. A Autoridade Europeia para a Segurança dos Alimentos reforça a liderança da região, garantindo ativamente a segurança dos ingredientes com aprovações oportunas para aplicações em novos alimentos e diretrizes atualizadas de avaliação de segurança. Além disso, o foco da região na sustentabilidade e na rastreabilidade da cadeia de abastecimento fortaleceu ainda mais a sua posição no mercado. Os consumidores europeus priorizam cada vez mais produtos com rótulos limpos, certificações orgânicas e embalagens ecologicamente corretas, pressionando os fabricantes a inovar e a alinhar-se com essas preferências. A infraestrutura de varejo bem estabelecida da região e a forte presença de players globais e locais também contribuem para a sua dominância sustentada. A Ásia-Pacífico está a caminho de superar as demais regiões, ostentando um CAGR de 8,02% de 2026 a 2031, impulsionado pelo aumento da renda disponível, por uma classe média em expansão e por um aumento no consumo de chocolate nos seus mercados em desenvolvimento. A rápida urbanização da região e a crescente exposição aos estilos de vida ocidentais influenciaram significativamente as preferências dos consumidores, impulsionando a demanda por produtos de confeitaria premium e inovadores. Países como China e Índia estão a emergir como principais motores de crescimento devido às suas grandes populações e setores de varejo em expansão. Além disso, o crescimento das plataformas de comércio eletrónico na região melhorou a acessibilidade aos produtos, impulsionando ainda mais as vendas. Os fabricantes também estão focados em introduzir sabores específicos da região e alternativas mais saudáveis para atender aos gostos em evolução e às atitudes voltadas para a saúde dos consumidores. A América do Norte, com a sua manufatura de ponta e um ecossistema de inovação vibrante, vê os consumidores gravitando em direção a produtos de confeitaria premium e funcionais. No entanto, a região enfrenta uma tendência de consciência sanitária que limita os produtos tradicionais à base de açúcar. Ainda assim, o panorama regulatório norte-americano é um benefício para a inovação, como evidenciado pela aprovação da FDA de aditivos corantes naturais e adoçantes como a Brazzeína, abrindo caminho para opções de confeitaria mais saudáveis. A América do Sul demonstra crescimento constante, impulsionado pelo aumento da urbanização, pela elevação da renda disponível e por uma preferência crescente por produtos de confeitaria indulgentes. A região do Médio Oriente e África está a testemunhar um crescimento gradual, apoiado por uma população jovem e em expansão, pela crescente urbanização e por uma demanda crescente por produtos de confeitaria acessíveis.

Panorama regulatório
A regulamentação para ingredientes de confeitaria está se tornando mais rigorosa em relação a especificações de aditivos, rotulagem e reavaliação química, o que aumenta o ônus de conformidade para formulações globais. Na União Europeia, a Comissão Europeia atualizou as especificações de vários aditivos alimentares por meio do Regulamento (UE) 2026/196 (incluindo E 410, E 412, E 414, E 415, E 440 e E 1450). A transição permite que produtos colocados no mercado antes de 18 de agosto de 2026 utilizem os estoques existentes até seu esgotamento ou vencimento, aumentando o valor da documentação dos fornecedores e do alinhamento de especificações para estabilizantes, agentes gelificantes e amidos modificados amplamente utilizados em confeitaria.
Nos Estados Unidos, a FDA expandiu a gama de ferramentas de coloração e adoçantes, ao mesmo tempo em que sinalizou uma fiscalização pós-comercialização mais rigorosa para produtos químicos alimentares. Em 2026, a FDA aprovou o azul de Gardenia (genipina) para uso em alimentos, incluindo balas duras e macias, e publicou uma emenda final listando o vermelho de beterraba como aditivo de cor isento de certificação, com vigência a partir de 23 de março de 2026. A FDA também iniciou uma reavaliação pós-comercialização abrangente do hidroxianisol butilado (BHA). No âmbito internacional, o Codex Alimentarius adotou nova orientação em 2026 para uma abordagem harmonizada e baseada em risco para a rotulagem preventiva de alérgenos (declarações "pode conter"), incentivando os fabricantes a adotarem controles de alérgenos mais defensáveis e práticas de rotulagem mais claras nos mercados de exportação.
Análise da cadeia de valor
A cadeia de valor vai desde matérias-primas agrícolas e especiais (cacau, açúcar, laticínios, óleos vegetais, botânicos, gomas e substratos de fermentação) até o processamento primário (moagem de cacau, refino de açúcar, fracionamento de óleo, concentração de ingredientes lácteos e extração ou fermentação). Em seguida, avança para a formulação em sistemas de ingredientes (misturas de adoçantes, aromas, cores, sistemas emulsificantes e coberturas compostas) vendidos a fabricantes de confeitaria por meio de contratos diretos e distribuidores. Movimentos estratégicos recentes reforçam um controle mais rígido a montante e fontes alternativas de suprimento, incluindo a aquisição pela Nexira da especialista marroquina em alfarroba Keragum (julho de 2026) para fortalecer a rastreabilidade e o controle de fornecimento de goma de alfarroba, e a expansão pela Cargill da produção de gorduras especiais em Port Klang, Malásia (março de 2026), para fornecer equivalentes de manteiga de cacau e sistemas de gordura usados em chocolate e coberturas.
A inovação intermediária é cada vez mais apresentada como suporte de aplicação para confiabilidade e condições de distribuição. Fornecedores de ingredientes estão implementando sistemas de textura à base de plantas e soluções de estabilidade térmica para gomas que passam por logística de clima mais quente, como o lançamento pela IFF do Danisco Grindsted DuoGel na EMEA (junho de 2026) para melhorar a textura e a resistência ao derretimento em gomas à base de plantas. A jusante, fabricantes de confeitaria e grandes fornecedores de ingredientes também estão recorrendo a abordagens de dupla fonte e reformulação, incluindo alternativas sem cacau ou com cacau reduzido e sistemas de substituição de gordura, para gerenciar a volatilidade no cacau e em outros insumos ligados a culturas agrícolas, preservando ao mesmo tempo as metas de sabor e textura nas redes de produção globais.
Cenário Competitivo
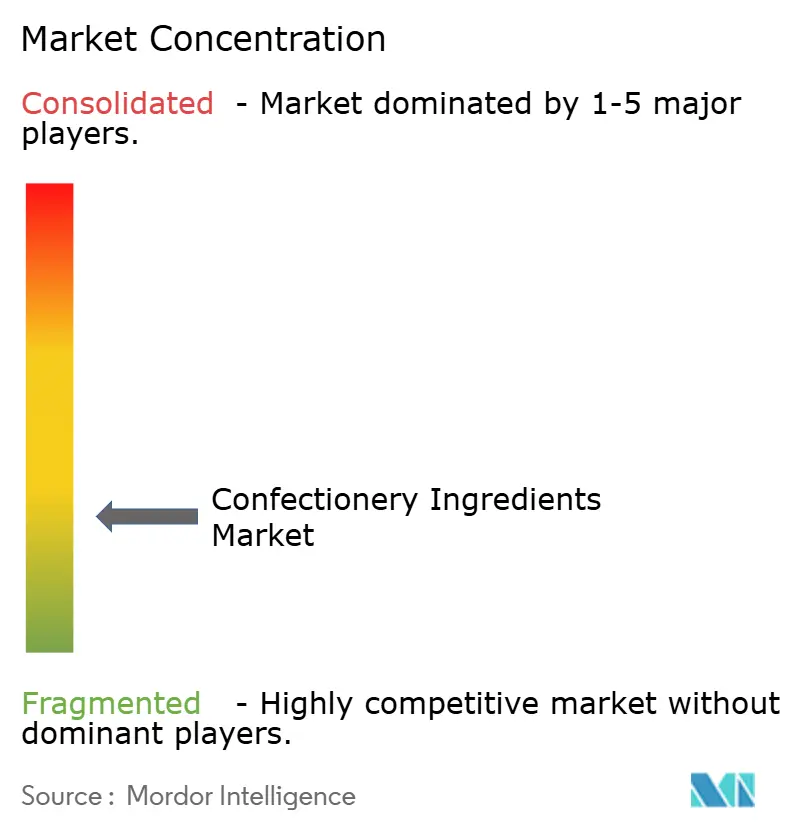
O mercado global de ingredientes para confeitaria exibe uma fragmentação significativa, com uma pontuação de concentração de 3 em 10, criando oportunidades para corporações multinacionais estabelecidas e fornecedores especializados emergentes capturarem participação de mercado por meio de inovação e posicionamento estratégico. Essa fragmentação reflete a natureza diversa dos requisitos de ingredientes em diferentes aplicações de confeitaria e a evolução contínua das preferências dos consumidores em direção a ingredientes premium, naturais e funcionais.
As empresas estão cada vez mais se consolidando, com o objetivo de curar portfólios abrangentes de ingredientes e aproveitar as sinergias ao longo da cadeia de valor. Um diferenciador fundamental neste cenário é a adoção de tecnologia. As empresas estão canalizando investimentos em fermentação de precisão, plataformas de fornecimento sustentável e o desenvolvimento de ingredientes alternativos, tudo em uma tentativa de enfrentar os obstáculos da cadeia de fornecimento e atender às demandas em mudança dos consumidores. Esses avanços tecnológicos não apenas aumentam a eficiência da produção, mas também permitem que as empresas se alinhem com metas de sustentabilidade e atendam à crescente demanda por produtos de confeitaria inovadores e voltados para a saúde. Ao alavancar tais tecnologias, as empresas podem enfrentar melhor desafios como escassez de ingredientes, pressões de custos e a necessidade de soluções ambientalmente responsáveis.
Disruptores notáveis no campo incluem empresas de biotecnologia que pioneiram a fermentação de precisão e startups que defendem ingredientes de reaproveitamento. Esses esforços são apoiados por iniciativas como a competição de Tecnologias de Sabor e Textura da Próxima Geração da Ajinomoto Co., Inc., que oferece financiamento sem participação acionária para inovação em ingredientes. Além disso, o cenário competitivo é cada vez mais influenciado pela conformidade regulatória. As empresas habilidosas em navegar pela intrincada rede de padrões globais estão colhendo benefícios em termos de acesso ao mercado e confiança reforçada dos consumidores.
Líderes do Setor de Ingredientes para Confeitaria
Cargill, Incorporated
Archer Daniels Midland Company
Kerry Group plc
Tate and Lyle PLC
Barry Callebaut AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Ingredientes para Confeitaria
- Cargill, Incorporated
- Archer Daniels Midland Company
- Kerry Group plc
- Tate and Lyle PLC
- Ingredion Incorporated
- Barry Callebaut AG
- Olam International Limited
- AAK AB
- Givaudan SA
- DSM-Firmenich
- Bunge Limited
- Corbion N.V.
- Puratos Group
- Symrise AG
- Bühler Group
- Jungbunzlauer Suisse AG
- Ajinomoto Co., Inc.
- Südzucker AG
- Sensient Technologies
- Fuji Oil Holdings

Oportunidades de mercado e perspectivas futuras
A oportunidade de curto prazo se concentra em sistemas de ingredientes prontos para reformulação que ajudam os fabricantes a equilibrar a volatilidade de custos, o posicionamento de rótulo limpo e o desempenho sensorial em chocolate, confeitaria de açúcar e gomas. Equivalentes de manteiga de cacau, substitutos de gordura com baixo teor de trans e bases sem cacau passaram de testes de nicho para opções de fornecimento em escala, apoiados por adições de capacidade, como a Cargill inaugurando uma nova linha de produção de gorduras especiais em Port Klang, Malásia, em março de 2026. Cargill e Voyage Foods também introduziram o NextCoa na América do Norte (maio de 2026), indicando um caminho mais comercial para alternativas de confeitaria sem cacau que reduzem a dependência de insumos tradicionais de cacau.
As oportunidades se estendem à capacidade de cores e aromas naturais, ao suporte de rotulagem com consciência de alérgenos e a sistemas de textura desenvolvidos para formatos de confeitaria à base de plantas e funcionais. A Plant-Ex Ingredients inaugurou uma terceira torre de secagem por atomização em Bristol, Reino Unido (junho de 2026), dobrando a capacidade do Reino Unido para cores e aromas naturais, o que se alinha com a demanda por sistemas de ingredientes de rótulo limpo e de origem natural em confeitaria. Paralelamente, as ações da FDA em 2026 sobre aditivos de cor (incluindo aprovações para o azul de genipina de Gardenia e o vermelho de beterraba) expandem o conjunto de ferramentas para desenvolvedores que buscam soluções de cor de origem natural, enquanto a orientação do Codex sobre rotulagem preventiva de alérgenos aumenta a demanda por ingredientes com rastreabilidade robusta e documentação de controle de alérgenos que possam ser utilizados em mercados de exportação.
Desenvolvimento Recente da Indústria no Mercado de Ingredientes para Confeitaria
- Julho de 2026: Archer Daniels Midland (ADM) fez parceria com The EVERY Company para iniciar a produção em escala comercial da proteína de clara de ovo OvoPro na instalação da ADM em Clinton, Iowa, usando fermentação de precisão. A medida fortalece as opções de fornecimento industrial para a funcionalidade da clara de ovo, relevante para aplicações de confeitaria que usam proteínas para aeração, textura e estrutura, ao mesmo tempo em que gerencia a variabilidade do fornecimento agrícola.
- Maio de 2026: A Cargill anunciou o lançamento na América do Norte do NextCoa, uma alternativa de confeitaria sem cacau desenvolvida com a Voyage Foods. Isso expande os caminhos comercialmente disponíveis para formulações sem cacau ou com cacau reduzido e apoia programas de reformulação voltados para melhorar a resiliência contra a volatilidade de fornecimento e preço do cacau.
- Dezembro de 2024: A Tate & Lyle PLC fez parceria com a BioHarvest Sciences para desenvolver adoçantes à base de plantas usando a tecnologia de síntese botânica da BioHarvest. A colaboração visa melhorar o sabor e as credenciais de sustentabilidade para soluções de adoçantes, apoiando iniciativas de reformulação de confeitaria em resposta às prioridades de redução de açúcar e rótulo limpo.


Mercado de Ingredientes para Confeitaria Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado é definido como o valor anual de ingredientes vendidos para a fabricação de produtos de confeitaria, abrangendo insumos usados para chocolate, balas de açúcar, gomas, gelatinas e itens similares. Nós o dimensionamos em USD usando as vendas de ingredientes mais os fluxos comerciais que acompanham a demanda de fabricação de confeitaria.
Exclusões de escopo: exclui princípios ativos farmacêuticos, adoçantes de mesa vendidos para uso doméstico e misturas de sobremesas ou receitas prontas para uso vendidas como alimentos finalizados.
Visão geral da segmentação
- Por Tipo
- Cacau e Chocolate
- Ingredientes Lácteos
- Adoçantes
- Aromas
- Corantes
- Óleos e Gorduras
- Emulsificantes
- Outros
- Por Natureza
- Artificial
- Natural
- Por Forma
- Seco
- Líquido
- Por Aplicação
- Confeitaria de Chocolate
- Confeitaria de Açúcar
- Gomas e Gelatinas
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Polônia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou mapeando o pool de demanda de ingredientes em relação à produção de confeitaria e à disponibilidade de matérias-primas, em seguida alinhando unidades e séries de preços em uma visão consistente em USD. Fontes públicas foram amplamente utilizadas como base, como a FAOSTAT para balanços de cacau e açúcar, a UN Comtrade para valores e volumes de importação e exportação, o USDA e outros boletins governamentais de agricultura para atualizações de safras e comércio, e o Eurostat para indicadores regionais de produção e comércio.
Para tornar os insumos mais utilizáveis, também revisamos relatórios anuais de empresas e apresentações a investidores em busca de comentários sobre mix de produtos e linguagem de preços, além de comunicados de associações comerciais e cobertura de imprensa confiável sobre choques de fornecimento de cacau e tendências de reformulação. Em alguns casos, assinaturas pagas de dados financeiros e de inteligência de empresas, bancos de dados de patentes e registros de importação-exportação em nível de embarque nos ajudaram a validar quais fornecedores atendem quais geografias e como os fluxos são direcionados entre canais. Estes são exemplos ilustrativos, já que muitas outras fontes públicas e pagas também foram consultadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para testar sob pressão nossas premissas sobre a repasse de preços de ingredientes, mudanças de formulação (como a redução de açúcar) e qual parcela da demanda é atendida por fornecimento local versus importações. Conversamos com fornecedores de ingredientes, distribuidores e fabricantes de confeitaria nas principais regiões consumidoras e produtoras, para que as lacunas da pesquisa documental pudessem ser fechadas, e então verificamos novamente em relação ao que o resultado do modelo implicava para categorias de ingredientes e comportamento de preços.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 13% | APAC: 49% |
| Nível médio: 45% | Líderes funcionais/de unidade: 37% | EMEA: 31% |
| Empresas menores: 16% | Gerentes: 50% | Américas: 20% |
Dimensionamento de mercado e previsão
A abordagem central de dimensionamento usa uma construção top-down, na qual os dados de produção e comércio de confeitaria reconstroem o pool de consumo de ingredientes, que é então avaliado usando faixas de preços observáveis para os principais grupos de ingredientes. Para manter a abordagem prática, ancoramos a demanda usando indicadores como produção de confeitaria por região, moagem de cacau e disponibilidade de grãos, balanços de fornecimento de açúcar e laticínios, volumes de importação-exportação para categorias-chave de ingredientes e movimentos de preços de cacau, açúcar e gorduras comestíveis.
Depois que esse número de alto nível é definido, o corroboramos com aproximações seletivas de baixo para cima, como uma consolidação de receitas de fornecedores amostrados quando as divulgações estão disponíveis, verificações de canal sobre margens de distribuição, e a lógica de volume vezes ASP para alguns ingredientes de alto peso. Quando os dados estão ausentes para países menores ou classes de ingredientes de nicho, tratamos a lacuna por meio de proporções proxy vinculadas à produção de confeitaria e à intensidade comercial, ajustando somente depois que se alinha com o feedback das entrevistas.
Para a previsão, a análise de cenários é usada para que a volatilidade de curto prazo na disponibilidade de cacau, nos preços e na reformulação não seja suavizada de forma irrealista. Premissas sobre premiumização, substituição por rótulo limpo e reformulação de redução de açúcar são levadas adiante por região, e depois revisadas novamente com insumos primários antes que a curva de previsão final seja fixada.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que os valores finais permaneçam consistentes com sinais do mundo real. Comparamos os totais modelados com indicadores independentes, como tendências de processamento de cacau, direção da produção de confeitaria e movimentos de valor comercial, e então investigamos variações que pareçam grandes demais para serem explicadas apenas por preços.
Antes da aprovação final, o modelo e as premissas são revisados em etapas, com gatilhos de recontato rápido usados quando um insumo muda materialmente, como um movimento acentuado de preço de commodity ou uma onda de reformulação impulsionada por regulamentação. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes podem alterar a visão de curto prazo. Pouco antes da entrega, uma nova revisão é concluída para que os clientes recebam uma estimativa atualizada e internamente consistente.
Estimativa de mercado de ingredientes de confeitaria da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para ingredientes de confeitaria podem parecer muito distantes entre si, mesmo quando todas as partes se referem ao mesmo setor amplo, porque os limites de fronteira não são definidos da mesma forma entre os estudos. As diferenças geralmente aparecem no que é contado como venda de ingrediente, em como o comércio é tratado e em qual ano é usado para preços e conversão de moeda.
Ao acompanhar os fluxos de importação-exportação e a receita de tolling contratual, a Mordor Intelligence mantém a estimativa focada no valor de ingredientes vinculado à fabricação de confeitaria, o que evita misturar categorias adjacentes de adoçantes de varejo que podem inflacionar os totais. Algumas fontes também começam a partir de anos-base diferentes e aplicam curvas de preço mais suavizadas, enquanto nosso modelo reflete as oscilações de preços do cacau e do açúcar e depois verifica novamente os volumes implícitos em relação a sinais de produção e feedback de entrevistas.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 102,99 bilhões de USD (2026) | |
| Consultoria Global A | 90,38 bilhões de USD (2026) | Usa uma cesta de ingredientes mais estreita e uma ponte de ano-base diferente, o que pode subestimar o fornecimento impulsionado pelo comércio e o repasse de preços durante ciclos voláteis de cacau. |
| Editora do Setor B | 82,34 bilhões de USD (2024) | Ancora a série em um ano anterior e aplica uma trajetória de crescimento mais suave, o que pode perder o impacto de mudança abrupta causado por picos de preços de commodities e mudanças no mix de ingredientes impulsionadas por reformulação. |
A diferença na tabela é explicada principalmente pelos limites de escopo e pelo momento das premissas de preços, e não por uma discordância de que a demanda por confeitaria está crescendo. Quando os insumos são rastreados até a produção, o comércio e uma progressão realista de ASP, o número final se torna mais fácil de replicar e de explicar em discussões de planejamento entre regiões.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de ingredientes para confeitaria?
O tamanho do mercado de ingredientes para confeitaria é de USD 102,99 bilhões em 2026 e tem previsão de atingir USD 139,72 bilhões até 2031.
Qual região está crescendo mais rapidamente em ingredientes para confeitaria?
A Ásia-Pacífico lidera o crescimento com uma CAGR de 8,02% até 2031, impulsionada pelo aumento da renda disponível e pela harmonização regulatória.
Quais tipos de ingredientes estão ganhando participação mais rapidamente?
Os sistemas de aromas estão se expandindo a uma CAGR de 7,62%, pois as marcas priorizam a diferenciação sensorial, enquanto os aditivos naturais em geral registram uma CAGR de 7,71%.
Como as tendências de saúde estão moldando o mercado?
As regulamentações e a demanda dos consumidores por redução de açúcar impulsionam o investimento em adoçantes como o Brazzein e agentes de volume obtidos por fermentação de precisão.
Página atualizada pela última vez em:



