
Tamanho e Participação do Mercado de CI de Lógica Padrão para Computadores e Periféricos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 37.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 48.72 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.44 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
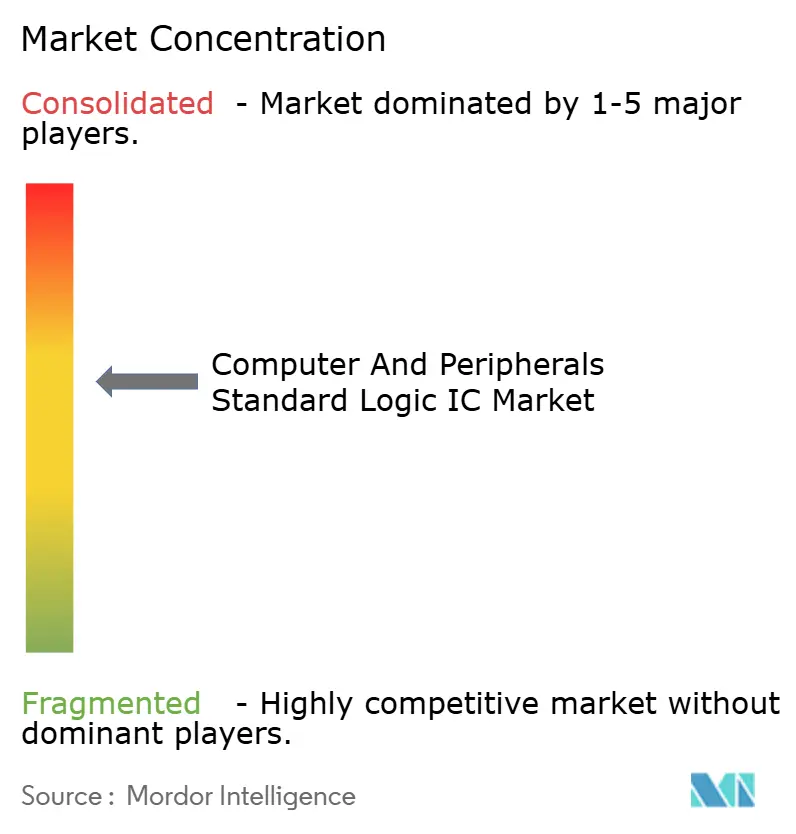
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de CI de Lógica Padrão para Computadores e Periféricos por Mordor Intelligence
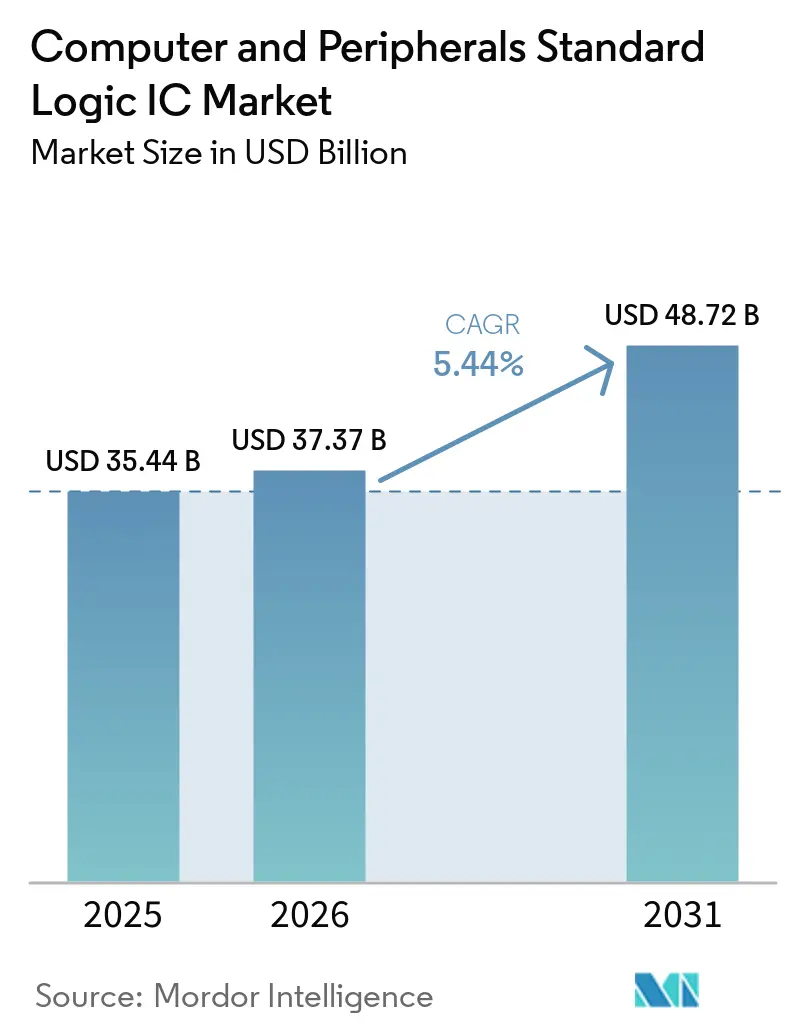
Espera-se que o tamanho do mercado de CIs de Lógica Padrão para Computadores e Periféricos cresça de USD 35,44 bilhões em 2025 para USD 37,37 bilhões em 2026 e está previsto para atingir USD 48,72 bilhões até 2031 a uma CAGR de 5,44% no período 2026-2031. A intensificação da digitalização e os fluxos de trabalho de design de PCB assistidos por IA mantêm os dispositivos de lógica discreta relevantes mesmo com a integração crescente de funções em SoCs. Os fabricantes se beneficiam da demanda por periféricos ultrafinos, dos avanços no encapsulamento em escala de chip em nível de wafer e dos ciclos de atualização de USB-C/Thunderbolt que exigem condicionamento de sinal de alta velocidade. A Ásia-Pacífico domina a capacidade de produção, enquanto América do Norte e Europa orientam a inovação em design e os programas de qualificação automotiva. O posicionamento competitivo depende cada vez mais de expertise em encapsulamento, ferramentas de busca paramétrica e suporte à prototipagem rápida, e não apenas da amplitude do catálogo.
Principais Conclusões do Relatório
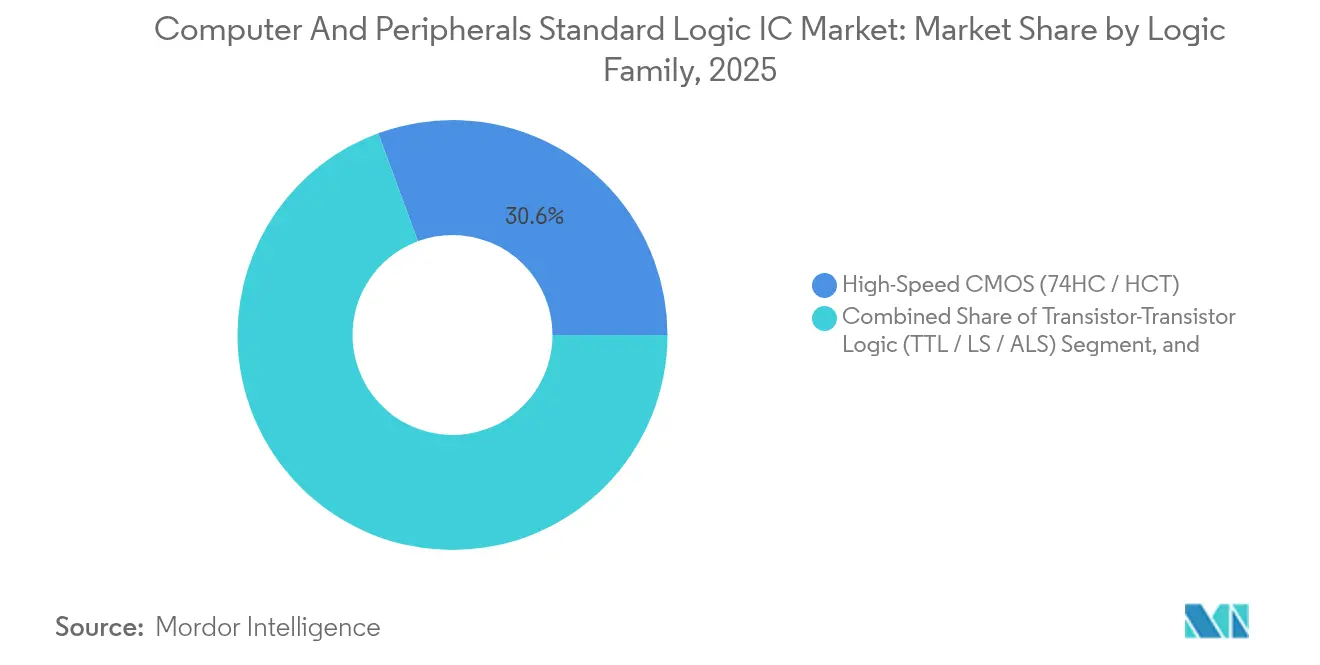
- Por família lógica, os dispositivos 74HC/HCT lideraram com 30,62% de participação na receita em 2025; os dispositivos 74LVC/AUP estão previstos para expandir a uma CAGR de 6,51% até 2031.
- Por tipo de função, portas e inversores representaram 25,98% da participação do mercado de CIs de Lógica Padrão para Computadores e Periféricos em 2025, enquanto os comutadores de sinal e tradutores de nível registraram a CAGR mais rápida de 6,74% até 2031.
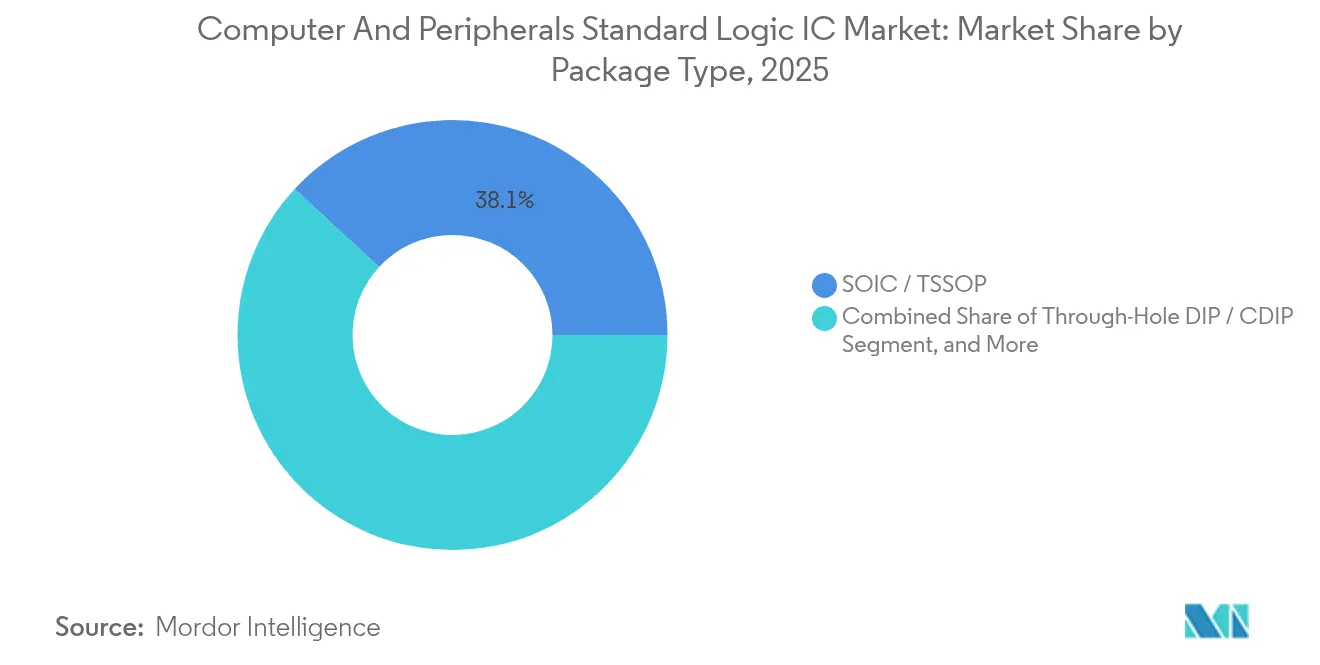
- Por tipo de encapsulamento, SOIC/TSSOP capturou 38,12% do tamanho do mercado de CIs de Lógica Padrão para Computadores e Periféricos em 2025; as soluções WLCSP crescem a uma CAGR de 8,05% até 2031.
- Por dispositivo de uso final, computadores pessoais e laptops detinham uma participação de 28,37% em 2025, e consoles de jogos e acessórios crescem a uma CAGR de 7,66% até 2031.
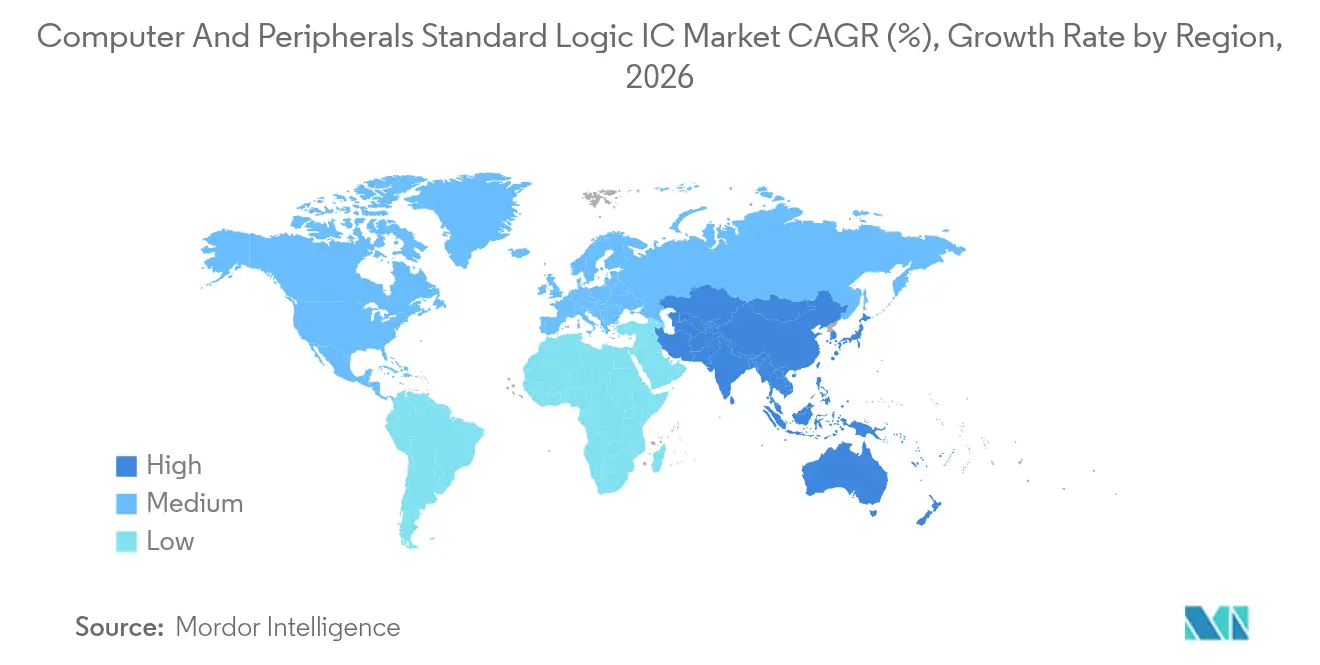
- Por geografia, a Ásia-Pacífico comandou uma participação de 50,72% em 2025 e avança a uma CAGR de 8,45% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por lógica LVC de baixa tensão em periféricos ultrafinos | +1.20% | Global, com liderança central da APAC | Médio prazo (2-4 anos) |
| Fluxos de trabalho de design de PCB shift-left impulsionando os ASPs de lógica de porta única (1G) | +0.80% | Centros de design da América do Norte e UE, manufatura da APAC | Curto prazo (≤ 2 anos) |
| Roteamento automático assistido por IA aumentando o volume de CIs multiporta configuráveis | +1.10% | Global, concentrado em hubs de design avançado | Médio prazo (2-4 anos) |
| Ciclos de atualização mainstream de hubs USB-C/Thunderbolt | +0.90% | Mercados globais de consumo | Curto prazo (≤ 2 anos) |
| Taxa crescente de adesão de teclados e mouses sem fio usando buffers de baixo consumo | +0.70% | Global, com liderança no segmento premium em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Programas de redução de custos em impressoras ODM favorecendo substitutos 74HC/HCT | +0.50% | Manufatura APAC, distribuição global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda crescente por lógica LVC de baixa tensão em periféricos ultrafinos
Os periféricos ultrafinos favorecem os dispositivos 74LVC/AUP de 1,65 V a 5,5 V que oferecem comutação em nanossegundos dentro de envelopes térmicos rigorosos, impulsionando uma CAGR de 6,73% até 2030. Os hubs USB4 e Thunderbolt 5 exemplificam essa mudança ao exigir sinalização superior a 40 Gbps em gabinetes compactos.[1]Intel Corporation, "Padrão de Conectividade Thunderbolt 5," intel.com As arquiteturas de lógica de baixa tensão distribuída superam as alternativas monolíticas em consumo de energia e geração de calor, sustentando a demanda nos centros de design globais e nas bases de montagem da APAC.
Roteamento automático assistido por IA aumentando o volume de CIs multiporta configuráveis
As ferramentas de PCB com aprendizado de máquina avaliam milhares de topologias em minutos e frequentemente escolhem combinações de portas incomuns, impulsionando um aumento de 23% na demanda por dispositivos multiporta configuráveis.[2]Cadence Design Systems, "Suite de Design Orientada por IA em Expansão," cadence.com Os fornecedores que disponibilizam amplas bibliotecas paramétricas e amostras rápidas conquistam encaixes à medida que os ciclos de design se comprimem.
Ciclos de atualização mainstream de hubs USB-C/Thunderbolt
Os fabricantes de hubs registraram crescimento de 40% ao ano na adoção de conectores avançados durante 2024, estimulando as vendas de CIs de lógica que lidam com a tradução multigigabit enquanto preservam a compatibilidade com dispositivos legados. As implementações bidirecionais de 80 Gbps do Thunderbolt 5 se beneficiam especialmente do encapsulamento avançado CoWoS, que minimiza a impedância entre os estágios lógicos.[3]Broadcom Inc., "Tecnologia 3,5D F2F para XPUs de IA," broadcom.com
Taxa crescente de adesão de teclados e mouses sem fio usando buffers de baixo consumo
Os periféricos sem fio capturaram 67% de penetração na computação premium durante 2024, elevando o pool endereçável de CIs de lógica para USD 890 milhões. Os buffers de baixo consumo otimizados para Bluetooth LE permitem latência submilissegundo e vida útil da bateria de um ano, alimentando demanda sustentada.[4]Logitech International, "Resultados Fiscais de 2024," logitech.com
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inércia de design em direção à integração de lógica discreta em SoCs | -0.90% | Global, com centros de design avançados liderando a integração | Longo prazo (≥ 4 anos) |
| Prolongamento das filas de qualificação automotiva (AEC-Q100) | -0.60% | Cadeia de suprimentos automotiva global | Médio prazo (2-4 anos) |
| Volatilidade na capacidade de fundições de 200 mm para nós de lógica legados | -0.70% | Concentração de fundições na APAC | Curto prazo (≤ 2 anos) |
| Afluxo de componentes 74-series falsificados em canais secundários | -0.40% | Distribuição global, concentrada em mercados sensíveis ao custo | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Inércia de design em direção à integração de lógica discreta em SoCs
Os SoCs avançados agora incorporam blocos de lógica programável que replicam funções comuns da série 74, reduzindo o conteúdo discreto em dispositivos de alto volume, apesar da crescente complexidade eletrônica geral.[5]Arm Holdings, "Novos Designs de CPU," arm.com No entanto, as funções que necessitam de isolamento galvânico ou comutação de alta tensão ainda dependem de CIs autônomos, atenuando, mas não eliminando, a ameaça de substituição.
Prolongamento das filas de qualificação automotiva (AEC-Q100)
A qualificação para novos CIs de lógica se estendeu para 18-24 meses em 2025, pressionando os cálculos de ROI dos fornecedores à medida que os ciclos de vida dos produtos se encurtam.[6]Conselho de Eletrônica Automotiva, "Documentos AEC-Q100," aecouncil.com A capacidade limitada de casas de teste e os rigorosos ciclos de temperatura retardam a entrada em sockets lucrativos de ADAS e sistemas de informação e entretenimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Família Lógica:
A eficiência do CMOS ancora o crescimentoOs resultados de 2025 mostraram que os dispositivos 74HC/HCT de alta velocidade ocuparam 30,62% da receita. As famílias 74LVC/AUP de baixa tensão, beneficiadas pelos nós de borda sensíveis à energia, têm previsão de acrescentar um CAGR de 6,51%, impulsionando o tamanho do mercado de CI de Lógica Padrão para Computadores e Periféricos nesta categoria a superar as linhas TTL legadas. Os projetos de tensão mista combinam múltiplas famílias CMOS para equilibrar custo e temporização, um padrão acelerado pelo CAD guiado por IA que reduz o esforço de projeto.
A migração em direção a domínios de tensão heterogêneos preserva a demanda discreta onde os pinos de SoC não conseguem satisfazer o isolamento ou a imunidade a ruídos, apoiando aplicações adjacentes dentro do segmento de CI de lógica de propósito especial para computadores e periféricos. O ECL/MECL mantém funções de nicho em sistemas de aquisição sensíveis a jitter, enquanto o CMOS da série 4000 atende às necessidades industriais de ampla tensão. A contínua redução de embalagens garante que o mercado de CI de Lógica Padrão para Computadores e Periféricos mantenha a diversidade de famílias em vez de convergir para uma única arquitetura dominante.


Por Tipo de Função:
A complexidade de interface eleva os tradutoresPortas e inversores detinham uma participação de 25,98% em 2025, refletindo sua universalidade. Os comutadores de sinal e tradutores de nível liderarão a expansão do segmento com uma CAGR de 6,74% até 2031, à medida que os SoCs de múltiplas tensões se comunicam com periféricos de sinal misto, aumentando a participação do mercado de CIs de Lógica Padrão para Computadores e Periféricos para esses dispositivos. Os multiplexadores e decodificadores suportam docks de múltiplos monitores, enquanto os buffers mantêm a integridade em pares diferenciais de alta velocidade.
As equipes de design preferem cada vez mais CIs tradutores com rastreamento adaptativo de limiar, reduzindo as iterações de placa causadas por migrações de trilho de alimentação. A mudança sinaliza crescimento da demanda enraizado no gerenciamento de interface, e não na contagem bruta de portas, sustentando o valor mesmo com o aumento da integração de transistores.
Por Tipo de Encapsulamento:
WLCSP acelera a miniaturizaçãoO SOIC/TSSOP permaneceu dominante com 38,12% da receita em 2025 pelo seu equilíbrio entre custo e características térmicas. As unidades WLCSP, no entanto, registram a maior CAGR de 8,05% à medida que os OEMs comprimem a altura z em wearables e laptops finos, expandindo o tamanho do mercado de CIs de Lógica Padrão para Computadores e Periféricos para variantes fan-out. Os formatos QFN e XSON ganham espaço em designs sensíveis a RF que necessitam de baixas parasitas, enquanto o DIP de furo passante persiste em placas industriais reparáveis.
Os roteiros de nível de painel fan-out prometem reduções de custo adicionais, atraindo fornecedores de lógica para parcerias de encapsulamento antes reservadas para chips de memória ou RF. A coexistência de formatos legados e avançados se alinha com as diversas prioridades de ciclo de vida e reparo em campo nos diferentes mercados finais.
Por Dispositivo de Uso Final:
Periféricos de jogos em altaComputadores pessoais e laptops entregaram 28,37% da receita em 2025, no entanto, os consoles de jogos e acessórios crescerão mais rapidamente a uma CAGR de 7,66%, expandindo o tamanho do mercado de CIs de Lógica Padrão para Computadores e Periféricos para matrizes de comutação de baixa latência. O armazenamento externo e as estações de acoplamento capitalizam a ergonomia do trabalho remoto, com tradutores facilitando docks USB-C de múltiplos monitores. Os periféricos de rede acompanham os lançamentos de Wi-Fi 7, demandando drivers de lógica de alta velocidade.
Os PCs industriais e periféricos robustos justificam ASPs mais altos por meio de faixas de temperatura estendidas e encapsulamentos com revestimento conformal, amortecendo a demanda cíclica do consumidor. A diversificação de segmentos, portanto, ancora a estabilidade da receita apesar da volatilidade do consumidor.
Análise Geográfica
Mercado de CI de Lógica Padrão para Computadores e Periféricos na APAC
A Ásia-Pacífico liderou com 50,72% de participação no mercado de CI de Lógica Padrão para Computadores e Periféricos em 2025 e tem previsão de crescimento a um CAGR de 8,45%, sustentado por ecossistemas integrados de fundição à montagem na China, em Taiwan e na Coreia do Sul. Os fornecedores de nível 1 voltados para o setor automotivo no Japão sustentam a demanda por famílias de temperatura estendida, enquanto Taiwan amplia sua liderança por meio de clusters de empacotamento em nível de painel.
Mercado de CI de Lógica Padrão para Computadores e Periféricos na América do Norte
A América do Norte apresentou uma perspectiva de CAGR crescente à medida que as casas de design nos Estados Unidos impulsionam periféricos centrados em IA que exigem lógica multi-gate configurável. Canadá e México aproveitam a proximidade com os OEMs norte-americanos para montagem em nível de placa, ancorando a demanda regional apesar da capacidade limitada de wafer.
Mercado de CI de Lógica Padrão para Computadores e Periféricos na EMEA e LATAM
A Europa registrou uma trajetória de CAGR crescente impulsionada pela eletrificação automotiva e pela automação industrial. Os fornecedores de Nível 1 da Alemanha qualificam dispositivos AEC-Q100, a França apoia variantes aeroespaciais e a Itália atrai investimentos em empacotamento em nível de painel que diversificam o fornecimento além da Ásia. As regiões emergentes da América Latina, do Oriente Médio e da África formaram coletivamente uma pequena parte da receita de 2024, com periféricos de rede impulsionados por infraestrutura estimulando a adoção futura.

Panorama regulatório
A regulamentação que afeta os circuitos integrados lógicos padrão usados em computadores e periféricos está sendo cada vez mais moldada pelas obrigações de cibersegurança para hardware e pelos controles de comércio transfronteiriço sobre semicondutores e tecnologias relacionadas. Na União Europeia, o Cyber Resilience Act (Regulamento (UE) 2024/2847) introduz requisitos horizontais de cibersegurança para produtos com elementos digitais, o que eleva as expectativas de conformidade para fornecedores de componentes e OEMs que integram CIs lógicos em periféricos e hubs conectados.
Nos Estados Unidos, as regras de controle de exportação e as medidas comerciais que afetam os fluxos de tecnologia de semicondutores se intensificaram ainda mais após as novas alterações da regra de Produto Direto Estrangeiro (FDP, na sigla em inglês) introduzidas em dezembro de 2024, seguidas por ações subsequentes de 2026 vinculadas à política de comércio e licenciamento de semicondutores. Separadamente, a Comissão Europeia apresentou em 2026 uma proposta para reforçar a preparação contra interrupções no fornecimento de semicondutores por meio de alertas coordenados e um possível mecanismo de estágio de crise, aumentando as expectativas de relatório e resposta para os participantes da cadeia de suprimentos de eletrônicos.
Análise da cadeia de valor
A cadeia de valor dos CIs lógicos padrão para computadores e periféricos abrange o desenvolvimento de arquitetura e bibliotecas, incluindo modelos paramétricos usados em ferramentas de design de PCB, a fabricação de wafer front-end, predominantemente em nós maduros para muitas peças da série 74 e de interface, e a montagem, teste e embalagem back-end (ATP) que determina o fator de forma, o comportamento térmico e a integridade de sinal em alta velocidade. As entradas a montante incluem equipamentos de fabricação de semicondutores, wafers de silício e produtos químicos e gases de alta pureza, enquanto a capacidade intermediária está concentrada nos ecossistemas de manufatura da Ásia-Pacífico, ao lado de centros de design e definição de produtos na América do Norte e em partes da Europa.
Para 2026, as restrições de fornecimento têm se concentrado mais na capacidade de embalagem e teste do que na disponibilidade de wafers brutos, o que é relevante para WLCSP e outros pacotes compactos usados em periféricos ultrafinos. O monitoramento do setor também aponta para prazos de entrega estendidos para buffers de alta velocidade especializados e tradutores de tensão, com faixas do início de 2026 citadas em cerca de 20 a 26 semanas em alguns canais. Esse padrão está levando OEMs e ODMs a antecipar o perfilamento da lista de materiais, o duplo fornecimento e o uso de alternativas compatíveis com pinos. A distribuição continua relevante para a ampla cobertura de catálogo, mas programas maiores utilizam cada vez mais a contratação direta com fornecedores, juntamente com distribuidores autorizados regionais, para gerenciar o risco de alocação e a continuidade do ciclo de vida.
Cenário Competitivo
Texas Instruments, Nexperia, onsemi e STMicroelectronics ancoram coletivamente a amplitude do catálogo de médio preço, usando fábricas globais e vínculos de distribuidores de décadas para garantir design wins. Suas estratégias no mercado de CIs de Lógica Padrão para Computadores e Periféricos enfatizam designs de referência e venda cruzada de acompanhantes de gerenciamento de energia que incorporam custos de troca.
Desafiantes como Diodes Incorporated e ROHM visam janelas de nicho como reduções de custo em impressoras ou necessidades industriais de ampla tensão, oferecendo ciclos rápidos de amostras e WLCSP de formato estreito para atrair ODMs. A diferenciação de encapsulamento e os históricos de confiabilidade frequentemente superam o mero custo por unidade quando os sockets correm risco de falhas em campo.
Participantes de encapsulamento avançado, incluindo Broadcom e fundições como a TSMC, competem cada vez mais a montante, oferecendo integração de interposer 2,5D/3D que incorpora lógica discreta junto a SoCs em formatos chiplet. A profundidade de patentes em interconexão e bibliotecas centradas em IA, portanto, molda os limites competitivos mais do que a contagem de transistores, marcando uma mudança em direção ao engajamento em nível de sistema.
Líderes do Setor de CI de Lógica Padrão para Computadores e Periféricos
Diodes Incorporated
Texas Instruments Incorporated
NXP Semiconductors N.V.
STMicroelectronics N.V.
Taiwan Semiconductor Manufacturing Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de CI de Lógica Padrão para Computadores e Periféricos
- Texas Instruments Incorporated
- Nexperia B.V.
- onsemi Corporation
- STMicroelectronics N.V.
- Toshiba Electronic Devices and Storage Corporation
- ROHM Co., Ltd.
- Diodes Incorporated
- Microchip Technology Inc.
- Infineon Technologies AG
- Renesas Electronics Corporation
- Maxim Integrated (Analog Devices, Inc.)
- Vishay Intertechnology, Inc.
- Lattice Semiconductor Corporation
- Skyworks Solutions, Inc.
- Taiwan Semiconductor Manufacturing Co., Ltd. (Foundry Perspective)
- Teledyne e2v Semiconductor
- Samsung Electronics Co., Ltd. (System LSI)
- NXP Semiconductors N.V.
- Broadcom Inc.
- Analog Devices, Inc.

Oportunidades de mercado e perspectivas futuras
Uma oportunidade fundamental para os fornecedores de CIs lógicos padrão em computadores e periféricos é agregar mais valor à complexidade de interface e à integridade de sinal, em vez de competir com base na contagem básica de portas. Redrivers, chaves e tradutores de nível de alta velocidade usados em torno de interconexões PCIe, CXL, USB-C e da classe Thunderbolt correspondem à tendência do relatório de aumento da demanda por chaves de sinal e tradutores de nível, enquanto a diferenciação orientada por embalagem, como WLCSP e outros formatos de baixa parasitagem, apoia dispositivos finos e leves, nos quais a área da placa e a altura em z são limitadas.
No lado da oferta, os principais investimentos em fabricação e embalagem de semicondutores anunciados em julho de 2026 oferecem caminhos mais claros para reduzir o risco de concentração e ampliar a capacidade regional, o que sustenta tanto as peças de catálogo de ciclo de vida longo quanto as interfaces avançadas que dependem de recursos back-end compartilhados. Exemplos incluem o governo Trump e a TSMC destacando um adicional de 100 bilhões de dólares vinculado à expansão da fabricação de semicondutores nos EUA, a Intel anunciando uma expansão de fabricação de 5 bilhões de euros em Leixlip, na Irlanda, e a Tower Semiconductor anunciando uma expansão de duas vias de 3 bilhões de dólares no Japão, apoiada por subsídios do Governo do Japão. Juntos, esses programas reforçam uma mudança em direção a hubs localizados e capacidade de embalagem avançada, criando espaço para fornecedores de lógica que possam garantir capacidade qualificada, encurtar os ciclos de reabastecimento para os OEMs e fornecer designs de referência validados para a conectividade de periféricos de próxima geração.
Recent Industry Developments in Mercado de CI de Lógica Padrão para Computadores e Periféricos
- Julho de 2026: a Diodes Incorporated anunciou um acordo definitivo para adquirir a ElevATE Semiconductor por 250 milhões de dólares, ampliando suas capacidades analógicas e de sinal misto e posicionando a empresa mais próxima de equipamentos automatizados de teste e aplicações adjacentes de alta confiabilidade. O acordo apoia um conteúdo de sinal misto mais amplo em torno de interfaces de alta velocidade e fluxos de validação que influenciam as integrações de design lógico e condicionamento de sinal em plataformas de computação. O fechamento é previsto para o segundo semestre de 2026, sujeito às condições habituais.
- Maio de 2026: a STMicroelectronics apresentou novos transistores PowerGaN de 700V destinados a melhorar a eficiência na conversão de energia de alta frequência para plataformas de computação exigentes. Embora não seja um dispositivo lógico padrão, o lançamento sinaliza um redesenho contínuo em nível de plataforma em torno da energia e da térmica da era de IA, o que se reflete em layouts de placa mais compactos e em uma maior necessidade de lógica de condicionamento de sinal e interface compacta e de baixa parasitagem em torno de processadores e controladores de periféricos.
- Maio de 2026: a Diodes Incorporated lançou o PI3EQX32904Q, um ReDriver linear de quatro canais e 32Gbps voltado para a integridade de sinal PCIe 5.0 e CXL em plataformas de cockpit inteligente automotivo e computação orientada por IA. Isso amplia o conteúdo endereçável em torno de interconexões de alta velocidade, onde redrivers e lógica relacionada ajudam a manter as margens de olho em conectores, cabos e pilhas de PCB compactas usadas em periféricos modernos e ecossistemas de acoplamento.


Mercado de CI de Lógica Padrão para Computadores e Periféricos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por circuitos integrados de lógica padrão utilizados em computadores e dispositivos periféricos, onde a demanda está vinculada aos volumes de fabricação de dispositivos, ciclos de atualização e ao mix de famílias lógicas e tipos de embalagens comercializados globalmente.
Exclusões de escopo: Excluímos CIs analógicos, memória, componentes discretos e lógica totalmente personalizada que não é comercializada como peças de catálogo de lógica padrão.
Visão Geral da Segmentação
- Por Família Lógica
- Lógica Transistor-Transistor (TTL / LS / ALS)
- CMOS de Alta Velocidade (74HC / HCT)
- CMOS de Baixa Tensão (74LVC / AUP)
- CMOS de Alta Velocidade Avançado (74AC / ACT)
- CMOS de Ampla Tensão Série 4000
- ECL / MECL e Outra Lógica Bipolar
- Por Tipo de Função
- Portas e Inversores
- Flip-Flops e Latches
- Contadores e Divisores
- Registradores de Deslocamento
- Buffers / Drivers / Transceivers
- Multiplexadores / Decodificadores e Codificadores
- Comparadores e Lógica Aritmética
- Comutadores de Sinal e Tradutores de Nível
- Por Tipo de Encapsulamento
- DIP / CDIP de Furo Passante
- SOIC / TSSOP
- SOT-23 / SOT-353 e Outros Microencapsulamentos
- QFN / XSON / DFN
- WLCSP / Chip em Escala de Wafer
- BGA / LGA
- Por Dispositivo de Uso Final
- Computadores Pessoais e Laptops
- Impressoras, Scanners e MFPs
- Armazenamento Externo e Estações de Acoplamento
- Consoles de Jogos e Acessórios
- Periféricos de Rede (Roteadores, Hubs)
- Terminais POS e Quiosques
- PCs Industriais e Periféricos Robustos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Índia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Iniciamos com pesquisa documental para definir os limites do mercado e construir o primeiro mapa de demanda para computadores e periféricos principais, juntamente com premissas de conteúdo lógico por classe de dispositivo. Fontes públicas são utilizadas para ancorar volumes e direção comercial, como estatísticas de comércio da Comissão de Comércio Internacional dos Estados Unidos, UN Comtrade, indicadores de TIC da OCDE e publicações do setor de grupos como JEDEC e IEEE.
Em seguida, cruzamos o mapa de demanda com registros de empresas e apresentações a investidores para compreender o mix de produtos, a exposição ao mercado final e quaisquer comentários sobre precificação. Utilizamos então a imprensa de negócios de renome para acompanhar adições de capacidade, escassez e correções de estoque. Quando necessário, um banco de dados de assinatura paga é utilizado exclusivamente para dados financeiros de empresas, análises de patentes e verificações de importação e exportação em nível de remessa, o que nos ajuda a evitar a dependência de um único sinal. As fontes documentais listadas aqui são ilustrativas, e utilizamos muitas outras referências para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar sob pressão os insumos do modelo que são difíceis de extrair de dados públicos, especialmente o conteúdo de lógica padrão por dispositivo, margens de canal e o movimento realista de ASP entre nós maduros e formatos de embalagem. Conversamos com um mix de fornecedores de componentes, contatos do lado da distribuição, partes interessadas de OEM e ODM, além de engenheiros e líderes de compras na APAC, EMEA e nas Américas, para que os planos de fabricação regionais e os ciclos de correção possam ser refletidos na visão final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 18% | APAC: 46% |
| Nível médio: 51% | Líderes funcionais/de unidade: 26% | EMEA: 34% |
| Players menores: 21% | Gerentes: 56% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O principal caminho de dimensionamento é de cima para baixo, onde os dados de produção e remessa de dispositivos são utilizados para reconstruir o pool de demanda alcançável para lógica padrão em computadores e periféricos, e então traduzidos em receita por meio de premissas de conteúdo e precificação. Para manter os totais realistas, corroboramos o resultado com aproximações seletivas de baixo para cima, como ASP amostrado multiplicado pela demanda unitária implícita para famílias de alto volume, verificações de canal sobre o throughput do distribuidor e uma consolidação de sanidade da exposição do fornecedor ao mercado final de computadores e periféricos.
Os principais insumos do modelo incluem tendências de remessa de PCs e notebooks, taxas de adesão de periféricos (impressoras, monitores, docking stations e complementos de conectividade), a mudança de mix entre a demanda das famílias CMOS e TTL, o mix médio de embalagens (incluindo embalagens de pequeno contorno e em nível de wafer) e o movimento de ASP vinculado à maturidade do nó e aos níveis de estoque. Para a previsão, a análise de cenários é aplicada em torno da força do ciclo de atualização, da duração da digestão do estoque e do ritmo de recuperação de unidades. A trajetória final é então ajustada com base no consenso de especialistas obtido em entrevistas. Quando um ponto de dados direto está ausente para um grupo de dispositivos menor, preenchemos as lacunas usando dispositivos proxy com conteúdo lógico semelhante e validamos o proxy com duas verificações de entrevista independentes.
Validação de Dados e Ciclo de Atualização
Os resultados são verificados em relação a sinais independentes, incluindo trajetórias de remessa de dispositivos, fluxos comerciais para códigos HS relevantes e a direção de receita indicada em registros públicos, o que nos ajuda a identificar discrepâncias precocemente. Se uma região ou ano apresentar um salto incomum, as premissas são reabertas e retestadas por meio de chamadas de acompanhamento, e então revisadas internamente antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram o comportamento de precificação, oferta ou demanda, como grandes correções de estoque ou movimentos bruscos de câmbio. Antes da entrega, uma revisão final é concluída para que o modelo reflita os comentários mais recentes sobre remessa e precificação disponíveis naquele momento.
Dimensionamento do Mercado de CI de Lógica Padrão para Computadores e Periféricos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para este espaço podem parecer muito distantes porque a linha de escopo nem sempre é traçada da mesma forma, e porque o momento da precificação e da conversão cambial pode deslocar o valor em USD reportado em qualquer ano. As diferenças também aparecem quando uma estimativa se apoia mais nas expectativas de recuperação de unidades, enquanto outra se apoia mais nas premissas de compressão de ASP.
As principais lacunas geralmente decorrem do que é contabilizado como lógica padrão para computadores e periféricos, e de como a progressão de ASP é tratada ao longo dos ciclos de estoque em nós maduros, o que pode distorcer temporariamente a receita mesmo quando as unidades estão estáveis. Quando o momento do câmbio não está alinhado à mesma janela de média, ou quando as verificações de validação estão limitadas a um único indicador de demanda, a dispersão pode aumentar rapidamente, especialmente em anos com redefinições rápidas de preços e reabastecimento regional desigual.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 37,37 bilhões de USD (2026) | |
| Publicador de Pesquisa do Setor A | 37,90 bilhões de USD (2025) | Utiliza um ano base diferente e parece manter uma curva de crescimento mais lenta com um horizonte mais longo, o que pode ocultar as oscilações de ASP de curto prazo causadas por anos de correção de estoque. |
| Publicador de Pesquisa do Setor B | 198,29 bilhões de USD (2025) | Provavelmente aplica um escopo muito mais amplo que combina categorias de lógica adjacentes e mercados finais além de computadores e periféricos, o que infla os totais quando receitas mais amplas de CI de lógica são incluídas. |
A tabela mostra que a grande dispersão é explicada principalmente pelos limites de escopo e pelas escolhas de momento na precificação e converso cambial, e não por uma verdadeira discordância sobre a direção da demanda de unidades. Ao atualizar as premissas em torno do movimento de ASP e verificá-las novamente em relação aos sinais de remessa e canal, a Mordor Intelligence mantém a estimativa vinculada ao pool de demanda de computadores e periféricos sem incorporar receitas mais amplas de CI de lógica.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de CIs de Lógica Padrão para Computadores e Periféricos em 2026?
O mercado totaliza USD 37,37 bilhões em 2026.
Qual é a taxa de crescimento prevista para esses CIs de lógica?
Espera-se que a receita cresça a uma CAGR de 5,44% de 2026 a 2031.
Qual região lidera a demanda por lógica padrão em periféricos de computadores?
A Ásia-Pacífico representa 50,72% da receita de 2025 e exibe a CAGR mais rápida de 8,45%.
Qual família lógica está se expandindo mais rapidamente?
Os dispositivos 74LVC/AUP de baixa tensão avançam a uma CAGR de 6,51% até 2031.
Por que os comutadores de sinal e tradutores de nível estão em alta demanda?
Os domínios de tensão heterogêneos em hubs USB-C e periféricos sem fio requerem tradução perfeita, impulsionando uma CAGR de 6,74% para este tipo de função.
Qual tecnologia de encapsulamento está ganhando participação mais rapidamente?
As soluções WLCSP registram uma CAGR de 8,05% devido à economia de espaço em periféricos ultrafinos.
Página atualizada pela última vez em:



