
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
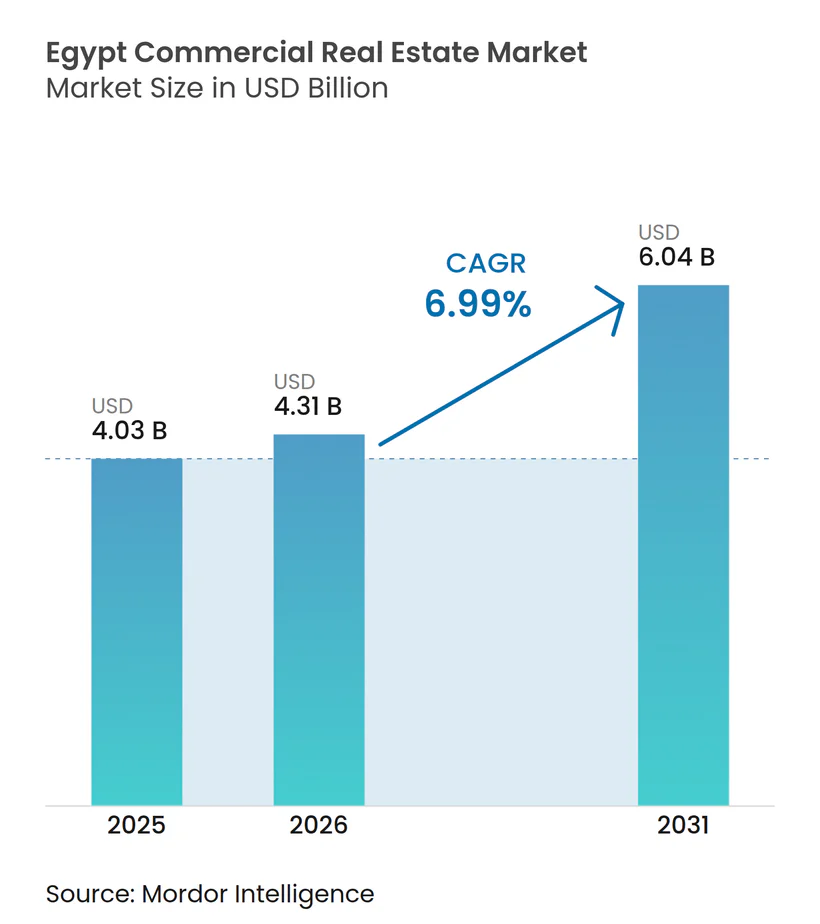
| Tamanho do mercado no ano base (2025) | 4.03 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.04 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.99 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário Comercial do Egito por Mordor Intelligence
O tamanho do mercado imobiliário comercial do Egito em 2026 é estimado em USD 4,31 bilhões, crescendo a partir do valor de 2025 de USD 4,03 bilhões, com projeções para 2031 mostrando USD 6,04 bilhões, crescendo a uma CAGR de 6,99% entre 2026 e 2031. Os robustos gastos em infraestrutura, as leis liberalizadas de propriedade fundiária e o recorde de investimento estrangeiro direto estão remodelando o perfil de demanda do setor, especialmente em torno da Nova Capital Administrativa e da Zona Econômica do Canal de Suez. As relocações corporativas, a recuperação do turismo e o crescimento acelerado do volume do comércio eletrônico estão ampliando o apelo das classes de ativos, enquanto os canais de financiamento diversificados sustentam o momentum de desenvolvimento apesar de um ambiente de altas taxas de juros. As perspectivas de estabilização cambial e as estruturas de locação em moeda forte melhoram ainda mais os retornos ajustados ao risco do mercado imobiliário comercial do Egito para investidores globais. Simultaneamente, os mandatos de sustentabilidade e os frameworks de cidades inteligentes estão forçando os proprietários a atualizar seus estoques para manter o posicionamento competitivo.
Principais Conclusões do Relatório
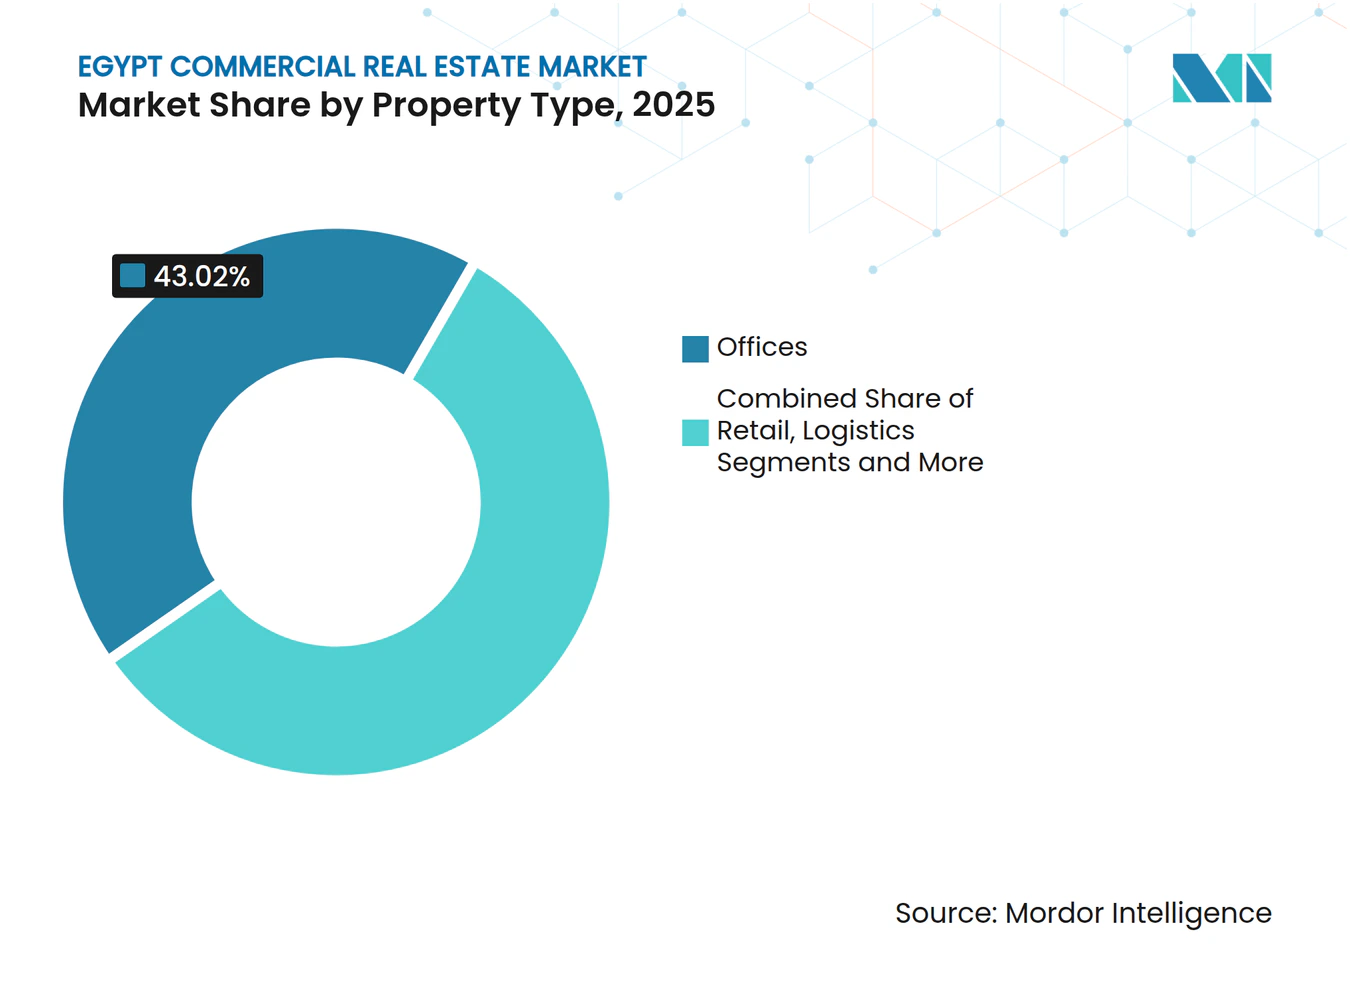
- Por tipo de propriedade, os escritórios responderam por 43,02% da participação do mercado imobiliário comercial do Egito em 2025, enquanto os ativos de varejo estão projetados para crescer a uma CAGR de 9,60% até 2031.
- Por modelo de negócios, o segmento de locação detinha 73,62% do tamanho do mercado imobiliário comercial do Egito em 2025, enquanto as transações de vendas avançam a uma CAGR de 8,44% até 2031.
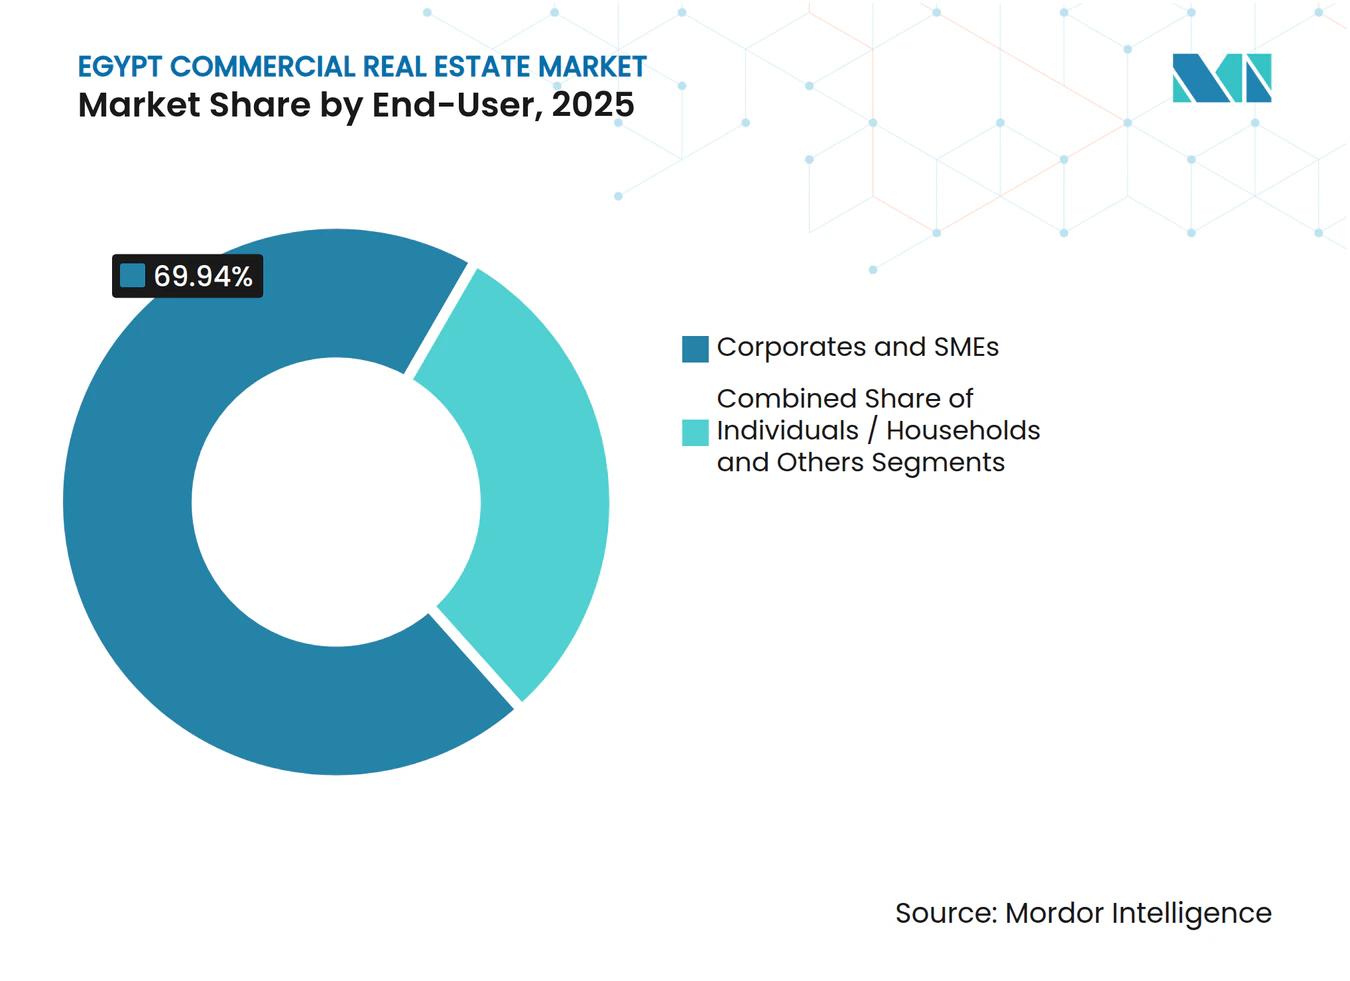
- Por usuário final, os ocupantes corporativos e PMEs responderam por 69,94% da demanda total em 2025; a participação dos domicílios cresce a uma CAGR de 9,18% até 2031.
- Por geografia, a Grande Cairo reteve 60,05% de participação do mercado imobiliário comercial do Egito em 2025, embora os mercados secundários estejam acelerando a uma CAGR de 11,20% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Megaprojetos governamentais (Nova Capital Administrativa, Zona Econômica do Canal de Suez) | +2.1% | Nova Capital Administrativa, Zona Econômica do Canal de Suez | Curto prazo (≤ 2 anos) |
| Crescimento populacional acelerado e pressões de urbanização | +1.8% | Grande Cairo, Alexandria, Giza | Longo prazo (≥ 4 anos) |
| Demanda induzida pelo turismo por ativos de hotelaria e varejo | +1.2% | Costa Norte, Mar Vermelho, Grande Cairo | Médio prazo (2-4 anos) |
| O boom do comércio eletrônico impulsiona hubs de logística e última milha | +0.9% | Grande Cairo, Alexandria, zonas industriais | Médio prazo (2-4 anos) |
| Nearshoring da manufatura europeia para zonas francas egípcias | +0.7% | Zona Econômica do Canal de Suez, zonas francas industriais | Longo prazo (≥ 4 anos) |
| Incentivos a edifícios verdes e mandatos de sustentabilidade | +0.4% | Nova Capital Administrativa, Grande Cairo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Megaprojetos Governamentais Estabelecem Novos Epicentros Comerciais
A Nova Capital Administrativa, avaliada em USD 58 bilhões, e a expansão da Zona Econômica do Canal de Suez exemplificam catalisadores urbanos liderados pelo Estado que ancoram o investimento privado. As relocações ministeriais populam instantaneamente os distritos de escritórios, enquanto parques logísticos como o hub da Mercedes-Benz em Sokhna validam a absorção industrial. Esses ecossistemas integrados reduzem o risco do investidor ao garantir ocupação em estágio inicial e prontidão de infraestrutura. Os incentivos fiscais e os processos de licenciamento simplificados sob o programa Licença Dourada comprimem ainda mais os períodos de maturação dos projetos, apoiando uma absorção rápida. Esses megaprojetos, portanto, recalibram os equilíbrios entre oferta e demanda, elevando o mercado imobiliário comercial do Egito a um nó regional para atividades governamentais, industriais e de serviços[1].
Crescimento Populacional Acelerado e Pressões de Urbanização
A expansão demográfica do Egito está levando os incorporadores a pioneirizar cidades satélite, como a Nova Capital Administrativa de 170.000 acres projetada para 6,5 milhões de residentes. Esse modelo urbano distribuído alivia o congestionamento no centro do Cairo e estimula a demanda por complexos integrados de escritórios, varejo e logística que funcionam como ecossistemas econômicos autossuficientes. Projetos como o programa 1,5 Milhão de Feddan combinam expansão agrícola com criação de zonas industriais, ampliando a pegada comercial além dos corredores tradicionais. À medida que as populações se deslocam, projetos de uso misto que reúnem funções cívicas, residenciais e comerciais ganham uma vantagem estrutural de demanda. Consequentemente, o mercado imobiliário comercial do Egito está evoluindo em direção a nós de crescimento policêntrico que diversificam o risco e ampliam as opções para os inquilinos.
Demanda Induzida pelo Turismo por Ativos de Hotelaria e Varejo
O Egito lidera o pipeline hoteleiro africano com 143 propriedades em desenvolvimento, e marcas globais como a Hilton planejam triplicar seus portfólios locais. O megaprojeto Ras El-Hekma, avaliado em USD 150 bilhões, mira 8 milhões de visitantes anuais, catalisando formatos mistos de varejo e entretenimento que atendem tanto a turistas quanto a residentes. Conceitos de hotéis de estilo de vida e centros de compras experienciais estão se multiplicando para satisfazer as novas preferências dos viajantes, gerando demanda secundária por instalações de logística, serviços de alimentação e armazenagem. À medida que o número de visitantes cresce, os gastos transitórios em restauração, transporte e lazer reforçam a resiliência dos aluguéis nos corredores de varejo adjacentes. A recuperação do turismo, portanto, multiplica os fluxos de receita além dos retornos diretos de hotelaria, aprofundando a diversificação do mercado imobiliário comercial do Egito.
O Boom do Comércio Eletrônico Transforma os Requisitos de Logística
Plataformas nacionais como o sistema de janela única Nafeza e o Sistema de Informações Avançadas de Carga simplificam o desembaraço aduaneiro, permitindo decisões mais rápidas de entrega na última milha. A Zona KEZAD Leste de Port Said, do AD Ports Group, com 20 km², integra armazenagem alfandegada com operações de fulfillment, atendendo tanto ao comércio internacional quanto ao varejo online doméstico. A demanda está se deslocando para centros de distribuição modernos que combinam cross-docking, armazenagem com controle de temperatura e capacidades de processamento de devoluções. Os incorporadores que conseguem entregar espaço Grau A próximo a clusters populacionais asseguram aluguéis premium e contratos mais longos. À medida que a penetração digital cresce, o comércio eletrônico continua a desbloquear uma parcela significativa do pipeline futuro do mercado imobiliário comercial do Egito.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inflação de dois dígitos e altos custos de financiamento | -1.4% | Nacional, com impacto agudo na Grande Cairo | Curto prazo (≤ 2 anos) |
| Volatilidade da libra egípcia em relação aos aluguéis em moeda forte | -0.8% | Nacional, afetando particularmente os investidores estrangeiros | Médio prazo (2-4 anos) |
| Aumento dos custos de insumos de construção | -0.6% | Nacional, concentrado nas principais zonas de desenvolvimento | Curto prazo (≤ 2 anos) |
| Ineficiências no registro e titulação de terrenos | -0.3% | Nacional, com variações regionais no processamento | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Inflação de Dois Dígitos Pressiona a Economia do Desenvolvimento e a Capacidade de Pagamento dos Inquilinos
A inflação anual acima de 25% força o Banco Central a manter uma taxa de empréstimo overnight de 28,25%, elevando o custo dos empréstimos para construção a dois dígitos. Os incorporadores ou adiam lançamentos ou recorrem a pré-vendas e financiamento em parceria para preservar as margens. Os custos operacionais também sobem: as tarifas de serviços públicos aumentaram 43,6% em termos anuais, e os aluguéis comerciais cresceram 12,7%, comprimindo a capacidade de pagamento dos inquilinos. Os ativos prime com arrendamentos em moeda forte sustentam a ocupação, mas os estoques secundários registram maior rotatividade. Com o tempo, a normalização dos preços e os veículos de financiamento alternativos devem estabilizar os custos de capital no mercado imobiliário comercial do Egito.
A Volatilidade Cambial Cria Incerteza para os Investimentos Apesar dos Fundamentos Sólidos
Três desvalorizações desde 2024 ampliaram o corredor USD/EGP, levando os investidores a preferir contratos de locação indexados ao dólar. O Goldman Sachs agora estima que a libra está 30% subvalorizada, mas os sinais de política permanecem um fator de oscilação do sentimento de mercado. Os bancos enfrentam erosão da adequação de capital, refreando o apetite por empréstimos para construção. No entanto, um compromisso dos Emirados Árabes Unidos de USD 35 bilhões em Ras El-Hekma e o reforço do apoio do FMI elevam a liquidez em moeda estrangeira, sugerindo uma estabilização da taxa de câmbio a médio prazo. Até que surja clareza, os patrocinadores se protegem por meio de dívida offshore e pré-vendas em moeda forte no mercado imobiliário comercial do Egito.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propriedade:
Escritórios Dominam Enquanto o Varejo Cresce RapidamenteOs escritórios asseguraram 43,02% da participação do mercado imobiliário comercial do Egito em 2025, impulsionados pela relocação de 14 ministérios e mais de 48.000 funcionários para a Nova Capital Administrativa. Torres Grau A, como a Infinity Tower (160 metros, com meta de certificação LEED Platina), estão 70% concluídas e pré-arrendadas a inquilinos multinacionais que exigem espaço com certificação ambiental. O segmento se beneficia de contratos de longa duração, demanda por serviços auxiliares e ocupação âncora governamental que reduz o risco de exposição à vacância. Enquanto isso, os ativos de varejo estão projetados para registrar uma CAGR de 9,60% até 2031, a mais rápida entre os tipos de propriedade, à medida que o turismo se recupera e centros de estilo de vida como o Cairo Festival City Mall (USD 566,7 milhões) reabrem com inquilinos de destaque. Os incorporadores estão combinando formatos experienciais - food halls, clusters de entretenimento e vitrines digitais - para atrair consumidores e prolongar o tempo de permanência.
A subcategoria de logística ganha suporte estrutural das ambições comerciais do Egito. O parque logístico da Mercedes-Benz em Sokhna e a zona KEZAD do AD Ports Group, avaliada em USD 120 milhões, ilustram a tendência em direção a instalações construídas sob medida próximas a corredores multimodais. Os ativos industriais dentro da cesta de "Outros" capturam a demanda de nearshoring, especialmente de fabricantes europeus que aproveitam o acesso isento de tarifas. O aumento dos preços dos terrenos em projetos costeiros como Ras El-Hekma incentiva a concentração vertical de uso misto, distribuindo o risco entre estoques de varejo, hotelaria e escritórios. Consequentemente, o tamanho do mercado imobiliário comercial do Egito para logística deve ampliar sua fatia de receita à medida que o comércio eletrônico consolida sua participação.


Nota: Participações de segmentos individuais disponíveis mediante aquisição do relatório
Por Modelo de Negócios:
Predominância da Locação sob Crédito RestritoOs contratos de locação capturam 73,62% do tamanho do mercado imobiliário comercial do Egito em 2025, devido aos altos custos de financiamento e à preferência corporativa por flexibilidade operacional. Os financiadores institucionais apoiam esse modelo: uma facilidade de USD 343,3 milhões para o Badya da Palm Hills e um empréstimo de USD 138 milhões para o Karmell da SODIC foram estruturados em torno de fluxos de caixa de locação estabilizados. Os inquilinos gravitam em direção a contratos de locação denominados em moeda forte para se proteger da inflação, reforçando ainda mais a segurança de renda dos proprietários. A via de vendas, no entanto, está acelerando a uma CAGR de 8,44% até 2031, após a emenda da Lei de Terras do Deserto de 2024 ter removido os limites de propriedade estrangeira, despertando o interesse offshore em títulos de propriedade fracionada e aquisições em bloco. À medida que as reformas do controle de aluguéis são implementadas - aumentos de 20 vezes ao longo de cinco anos - alguns ocupantes podem migrar para a propriedade quando a paridade de preços emergir.
Modelos híbridos também estão surgindo. As operações de venda com retenção de arrendamento (sale-and-leaseback) permitem às empresas desbloquear capital enquanto mantêm o controle operacional, e os acordos de partilha de lucros alinham os incentivos de incorporadores e varejistas em novos centros de estilo de vida. Essa flexibilidade apoia a diversidade de transações, ampliando, em última análise, os canais de liquidez no mercado imobiliário comercial do Egito.
Por Usuário Final:
Demanda Corporativa Lidera, Domicílios AceleramOs ocupantes corporativos e PMEs geraram 69,94% da absorção total em 2025, sustentados por mudanças de sede, expansão manufatureira em zonas francas e demanda crescente por espaços prontos para tecnologia. As multinacionais impõem padrões ESG e de saúde e segurança, impulsionando os incorporadores em direção a sistemas inteligentes de gestão de edifícios e integração de energia renovável. Investidores domiciliares e de alto patrimônio líquido, embora menores, estão crescendo a uma CAGR de 9,18%, impulsionados pela liberalização da propriedade e pelas soluções de financiamento hipotecário via fintechs que melhoram a acessibilidade. Os investidores do Conselho de Cooperação do Golfo (CCG), que canalizaram USD 115 bilhões desde 2021, frequentemente coinvestem com parceiros locais, combinando liquidez regional com expertise local.
O capital institucional permanece ativo: o volume de fusões e aquisições do Egito cresceu 21%, com USD 46,1 bilhões em Investimento Estrangeiro Direto (IED) durante 2024, e os fundos soberanos ancoram cada vez mais veículos de desenvolvimento voltados para infraestrutura verde e social. Essa base diversificada de compradores sustenta a resiliência em todo o espectro de demanda do setor imobiliário comercial do Egito.

Nota: Participações de segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
A área metropolitana unificada da Grande Cairo, incluindo a Nova Capital Administrativa de 170.000 acres, manteve 60,05% da participação do mercado imobiliário comercial do Egito em 2025, graças à sua densidade governamental, financeira e de consumo. O projeto da Forbes International Tower com planta movida a hidrogênio sinaliza a ambição da cidade de estabelecer referências regionais de sustentabilidade, ajudando os escritórios prime a garantir pré-arrendamentos de multinacionais orientadas por critérios ESG. O varejo permanece robusto: o Cairo Festival City Mall reopened after a USD 566,7 milhões de upgrade, apresentando o primeiro IKEA do Egito e um novo hipermercado Carrefour, reafirmando a dominância da capital como ponto de entrada para marcas globais.
As cidades secundárias estão superando em crescimento. Alexandria aproveita a expansão do terminal portuário da Hutchison Ports, avaliada em USD 700 milhões, para atrair projetos de armazenagem e distribuição ligados ao comércio, elevando a absorção logística costeira a níveis recordes. Giza, limítrofe tanto com o Cairo histórico quanto com a Nova Capital Administrativa, oferece terrenos com boa relação custo-benefício para parques industriais leves que atendem à metrópole ampliada. Os melhores vínculos de transporte e a arbitragem do preço dos terrenos apoiam seu momentum de locação de dois dígitos.
O corredor do Resto do Egito - abrangendo clusters da Costa Norte, do Mar Vermelho e da Zona Econômica do Canal de Suez - registra uma CAGR de 11,20% até 2031, ancorado por megaprojetos. A cidade Ras El-Hekma, avaliada em USD 150 bilhões, mira 8 milhões de turistas por ano, impulsionando a demanda integrada por hotelaria, varejo e entretenimento, enquanto duplica os valores dos terrenos nas proximidades. O empreendimento SouthMED do Talaat Moustafa Group, avaliado em USD 21 bilhões, garantiu USD 1,25 bilhão em reservas em 12 horas, demonstrando o intenso apetite por ativos costeiros premium. A Zona Econômica do Canal de Suez continua a atrair pipelines industriais, com 274 projetos no valor de USD 8,3 bilhões comissionados em 33 meses, consolidando uma base econômica diversificada que amplia a dispersão geográfica do mercado imobiliário comercial do Egito.
Panorama regulatório
O desenvolvimento e a operação de imóveis comerciais no Egito são regidos por regimes de planejamento, códigos de construção, normas e regimes tributários. O Ministério da Habitação, Serviços Públicos e Comunidades Urbanas (MHUC) supervisiona a política de desenvolvimento urbano e os programas de novas cidades, enquanto o Centro Nacional de Pesquisa em Habitação e Construção (HBRC) mantém os códigos nacionais de construção do Egito (que abrangem cargas estruturais, fundações, instalações sanitárias e especificações relacionadas à segurança) que as equipes de projeto devem seguir durante o design, o licenciamento e a construção. Materiais e produtos de construção são alinhados às normas nacionais por meio da Organização Egípcia de Padronização e Qualidade (EOS), que apoia práticas de certificação de produtos e conformidade utilizadas em toda a cadeia de suprimentos.
No âmbito fiscal, a Autoridade de Tributação Imobiliária (RTA) administra o imposto sobre imóveis construídos, e mudanças nas regras tributárias podem afetar a subscrição, as estruturas de locação e os custos operacionais dos ativos. A Lei nº 3 de 2026 (publicada em 2 de abril de 2026) alterou disposições da lei do imposto sobre imóveis construídos (Lei nº 196 de 2008), mantendo a conformidade tributária e a documentação atualizadas para proprietários, ocupantes e gestores de ativos. Para a alocação de terras vinculadas ao Estado e estruturas contratuais em desenvolvimentos cooperativos, a Autoridade Geral de Cooperativas de Construção e Habitação (CHC) ajuda a reservar terras de propriedade estatal e a aprovar contratos relacionados, o que pode influenciar os prazos de entrega e os processos de transação em comunidades planejadas com componentes comerciais.
Análise da cadeia de valor
A cadeia de valor do setor imobiliário comercial do Egito começa com a originação de terrenos e o planejamento urbano, moldados por programas do setor público e pelo desenvolvimento de novas cidades liderado pelo Ministério da Habitação, Serviços Públicos e Comunidades Urbanas. Os incorporadores então estruturam o financiamento (empréstimos bancários, facilidades sindicalizadas, financiamento de parceiros e pré-vendas, quando aplicável), obtêm aprovações e contratam empreiteiros e consultores especializados para engenharia de projeto, conformidade com códigos e gerenciamento de projetos. Ecossistemas de megaprojetos, como a Nova Capital Administrativa e a Zona Econômica do Canal de Suez, concentram a demanda, atraem locatários de logística e industriais e aumentam as necessidades a jusante de acabamento, conexões de utilidades e integração de transporte.
A construção e a entrega dependem da aderência aos códigos de construção (códigos do HBRC) e de normas de materiais conformes (EOS), com empreiteiros coordenando obras civis, MEP e sistemas especializados (incluindo controles de edifícios inteligentes, otimização energética e sistemas de segurança) cada vez mais exigidos por ocupantes corporativos. A comercialização ocorre por meio de corretores e equipes de locação para espaços de escritórios, varejo e logística, seguida pela gestão de propriedades e de instalações, que ganharam importância à medida que proprietários adotam estruturas de locação em moeda forte, relatórios ESG e plataformas de experiência do locatário para proteger a ocupação e a cobrança de aluguéis. Em corredores de uso misto de alta atividade, os incorporadores também estão incorporando redes de estradas logísticas e facilitação relacionada a alfândega dentro de grandes distritos para melhorar a integração de locatários e reduzir o tempo até a operação para ocupantes ligados ao comércio.
Cenário Competitivo
Concentração do Mercado
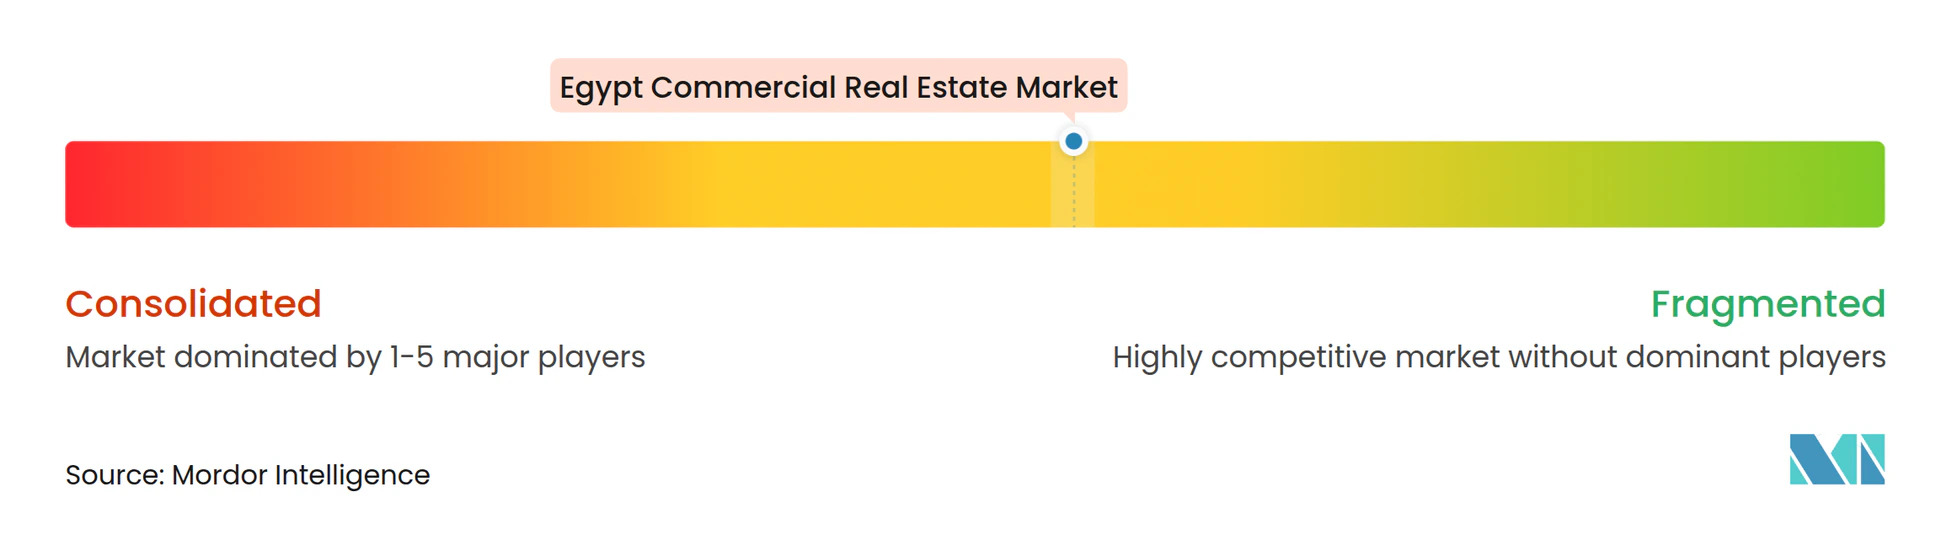
Os líderes locais, como Talaat Moustafa Group, Palm Hills e SODIC, mantêm vantagens de escala em formação de banco de terrenos e navegação regulatória, mas os fluxos de capital transfronteiriços estão remodelando as dinâmicas de negociação. O mandato da Modon, com sede nos Emirados Árabes Unidos, para liderar o plano diretor de Ras El-Hekma ilustra a crescente prevalência de joint ventures que combinam execução doméstica com financiamento estrangeiro. A diversificação de portfólio em torno de megaprojetos governamentais gera menor risco de vacância, e o posicionamento de pioneiro próximo à Nova Capital Administrativa ou à Zona Econômica do Canal de Suez gera corredores de demanda quase cativos.
A diferenciação tecnológica e em ESG marca o novo campo de batalha. A busca da Infinity Tower pela certificação LEED Platina e o cimento ECOPlanet da Iconic Tower mostram como as credenciais verdes se traduzem em prêmios de aluguel e valor de marca. As plataformas de proptech que oferecem locação digital, aplicativos de experiência do inquilino e análises de otimização de energia ganham tração à medida que os proprietários buscam eficiência operacional. As empresas que não dispõem de capital para atualização podem se tornar alvos de aquisição, desencadeando uma consolidação que reduz a oferta de espaço Grau A no mercado imobiliário comercial do Egito.
A fiscalização regulatória sob a Lei 175 (2022) capacita a Autoridade Egípcia de Concorrência a examinar fusões, mantendo um campo moderadamente fragmentado. Os disruptores de nicho com foco em hubs logísticos especializados, armazenagem a frio ou suítes de escritório flexíveis ampliam a diversidade de produtos, enquanto os credores alternativos preenchem as lacunas de financiamento deixadas por bancos avessos ao risco. Essa combinação eclética sustenta a tensão competitiva, mas fomenta a inovação benéfica para os ocupantes em todo o setor imobiliário comercial do Egito[2].
Líderes do Setor Imobiliário Comercial do Egito
-
Amer Group
-
Orascom Construction PLC
-
Palm Hills Developments
-
The Arab Contractors
-
Talaat Moustafa Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Imobiliário Comercial do Egito Empresas cobertas neste relatório
- Amer Group
- Orascom Construction PLC
- Palm Hills Developments
- The Arab Contractors
- Talaat Moustafa Group
- Secon Egypt
- Dorra Group
- Emaar Misr
- Hassan Allam Holding
- Rowad Modern Engineering
- SODIC
- Madinet Nasr Housing & Development
- Mountain View
- City Edge Developments
- Hyde Park Developments
- Al-Futtaim Group Real Estate
- Majid Al Futtaim Properties
- Capital Group Properties
- New Giza for Real Estate
- Egypt Kuwait Holding – Real Estate
Oportunidades de mercado e perspectivas futuras
Está se formando espaço em branco em torno de zonas de investimento, ecossistemas industriais-logísticos e distritos empresariais de uso misto que combinam facilitação de licenciamento com infraestrutura pronta para locatários. Ações governamentais em 2026 apontam para um pipeline maior de terrenos investíveis e uma governança de incorporadores mais formalizada. Um banco de terras de 115 milhões de metros quadrados foi anunciado para oferta até 2030, com incentivos como isenções fiscais e pagamentos iniciais menores para grandes lotes, e declarações de política já mencionaram uma meta de 25% dos novos projetos imobiliários atenderem a requisitos de certificação verde apoiados por pacotes de incentivos. Esses programas criam espaço para que incorporadores e investidores executem em escala, documentem conformidade e entreguem edifícios certificados que se qualificam para condições preferenciais.
A demanda de nível corporativo está sendo canalizada para grandes nós de uso misto de marca, onde âncoras comprometem capital com escritórios, varejo e logística de apoio. Em abril de 2026, a GAFI aprovou uma Zona Especial de Investimento para o The Spine da Talaat Moustafa Group em Madinaty, incluindo um centro alfandegário dedicado, o que fortalece a proposta de valor para ocupantes comerciais com ligações internacionais. Em junho de 2026, a Majid Al Futtaim e a Midar assinaram uma parceria estratégica para uma comunidade de uso misto multibilionária na Mada City, em Nova Cairo, e a Majid Al Futtaim também avançou um investimento em parque empresarial no Cairo Ocidental, reforçando a oportunidade para formatos de escritórios e varejo gerenciados institucionalmente fora do CBD tradicional. Ao mesmo tempo, mudanças de custos e taxas estão se tornando um fator limitante na viabilidade, destacado por comentários de incorporadores sobre as taxas da NUCA por metro quadrado. Isso desloca a atenção para entregas em fases, estruturas de compartilhamento de receita e inventário de maior especificação e aluguel mais alto, onde os locatários pagam pela certeza, conformidade e desempenho operacional.
Desenvolvimentos industriais recentes em Mercado Imobiliário Comercial do Egito
- Maio de 2026: a Talaat Moustafa Group lançou oficialmente o The Spine em Madinaty como um desenvolvimento de cidade cognitiva em grande escala com um conceito comercial e logístico integrado. O projeto adiciona um novo pipeline de inventário de escritórios, varejo e uso misto alinhado ao posicionamento de cidade inteligente e requisitos de locatários de nível institucional.
- Fevereiro de 2026: a Orascom Construction foi contratada em um grande contrato pela Modon Holding para um projeto de uso misto dentro do megadesenvolvimento de Ras El Hekma. O contrato reforça a Costa Norte como um destino ativo para grandes pacotes de construção comercial e de uso misto e sustenta o backlog de empreiteiros ligado ao lançamento de cidades-destino.
- Dezembro de 2024: a Hilton anunciou planos de triplicar sua presença no Egito adicionando 25 hotéis, elevando seu pipeline para mais de 40 propriedades em todo o país. O movimento fortalece a demanda impulsionada pela hospitalidade por varejo adjacente, alimentos e bebidas, e serviços e logística de apoio em corredores turísticos importantes.
Mercado Imobiliário Comercial do Egito Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado abrange o valor da atividade imobiliária comercial no Egito em transações de geração de renda e venda de imóveis comerciais construídos, rastreado por meio de escritórios, varejo, logística e outros ativos comerciais onde a precificação pode ser observada e validada.
Exclusões de escopo: exclui transações imobiliárias residenciais puras, banco de terras não desenvolvidas sem uso comercial de curto prazo e receitas operacionais não imobiliárias que estejam dentro da gestão de instalações ou serviços imobiliários.
Visão geral da segmentação
- Por Tipo de Propriedade
- Escritórios
- Varejo
- Logística
- Outros (imóveis industriais, imóveis de hotelaria, etc.)
- Por Modelo de Negócios
- Vendas
- Locação
- Por Usuário Final
- Pessoas Físicas / Domicílios
- Empresas e PMEs
- Outros
- Por Geografia
- Cairo
- Alexandria
- Giza
- Restante do Egito
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a obtenção de um contexto claro sobre as condições macroeconômicas do Egito e os indicadores relacionados ao setor imobiliário, para depois direcionar isso para sinais do mercado imobiliário comercial. Normalmente, recorremos a fontes públicas, como o Banco Central do Egito para contexto de taxas de juros e crédito, o CAPMAS para estatísticas populacionais e econômicas, e comunicados de nível ministerial sobre o progresso de novas cidades e infraestrutura.
Para traduzir a atividade em valor, também revisamos materiais não pagos, como divulgações de bolsas de valores, relatórios anuais e apresentações a investidores de incorporadoras listadas e veículos semelhantes a REITs, quando disponíveis, além da cobertura da imprensa sobre grandes projetos, ritmo de locação e anúncios de pipeline. Dados de importação e proxies de construção também são utilizados quando úteis, e bases de dados de patentes podem ser consultadas para perceber a adoção de tecnologia em edifícios inteligentes. Além disso, utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, notícias e finanças, e contratos e licitações globais para confirmar o início e os cronogramas de projetos. Essas fontes documentais são apenas ilustrativas, e outras referências são usadas para coletar dados, validar intervalos e esclarecer premissas.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar as premissas documentais e preencher lacunas onde os dados publicados são escassos, especialmente sobre condições de locação, mudanças na vacância e como a precificação é informada após movimentos cambiais. Conversamos com incorporadores, grandes proprietários, corretores, credores e ocupantes corporativos, e também verificamos opiniões com consultores ativos no Cairo, em Alexandria e em corredores de projetos de crescimento rápido, para que o modelo reflita transações reais e não apenas a oferta anunciada.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | CXOs: 14% |
| Nível médio: 51% | Líderes funcionais/de unidade: 29% |
| Empresas menores: 15% | Gerentes: 57% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual o valor do imóvel comercial é reconstruído a partir de indicadores de oferta e demanda em nível nacional do Egito, e então alinhado à precificação observada para as principais classes de ativos. As etapas práticas consistem em mapear o estoque ativo e as novas adições, aplicar expectativas de ocupação e absorção, e então traduzir isso em valor anual usando faixas de preço de aluguel ou venda que correspondam ao que os participantes do mercado relatam.
Os principais insumos utilizados no modelo incluem o pipeline de nova oferta em grandes polos (como distritos de novas cidades), níveis médios de aluguel por categoria, tendências de vacância e renovação, condições de financiamento (taxas e apetite de crédito) e a combinação entre atividade de vendas e de locação. Quando faltam números diretos, as lacunas são tratadas por meio de intervalos delimitados acordados durante as entrevistas, e depois ajustadas usando verificações de consistência entre submercados semelhantes.
A previsão é feita usando análise de cenários apoiada por suavização de tendências, porque os resultados do setor imobiliário comercial no Egito podem mudar rapidamente com taxas de juros, movimentos cambiais e cronogramas de entrega de grandes projetos. As premissas de crescimento de aluguel, ocupação e novas conclusões são revisadas até serem consistentes com o que ocupantes, corretores e incorporadores observam no terreno. Os resultados são corroborados com aproximações bottom-up seletivas, como precificação amostrada em nível de projeto aplicada à área locável estimada, seguida por consolidações para um pequeno conjunto de corredores representativos para confirmar o total nacional.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo o acompanhamento da entrega de projetos, verificações da direção dos aluguéis e se os rendimentos implícitos parecem realistas em relação aos custos de financiamento vigentes. Quando um segmento apresenta um salto inusual, o fator causador é rastreado até o insumo exato, e a premissa é reverificada por meio de ligações de acompanhamento ou de outra rodada de pesquisa documental.
Antes da aprovação final, o modelo passa por uma revisão de analista em múltiplas etapas, na qual os cálculos são reverificados, as unidades são alinhadas e as conversões de moeda são aplicadas de forma consistente ao ano indicado. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças de política, grandes desvalorizações ou uma grande onda de oferta. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Estimativa de mercado imobiliário comercial do Egito da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de tamanho de mercado publicados para o setor imobiliário comercial do Egito frequentemente parecem muito distantes entre si, mesmo quando o nome do tema parece o mesmo. A diferença geralmente vem do que é contado como imóvel comercial, do ano usado como base e de como o valor de vendas versus locação é tratado no cálculo.
A tabela mostra um valor de 2025 muito mais baixo do que algumas publicações baseadas em 2024, e no modelo da Mordor Intelligence isso é principalmente resultado de contar escritórios, varejo, logística e outros ativos comerciais dentro de um escopo definido de vendas e locação, evitando assim adições mais amplas, como habitação estilo multifamiliar e hospitalidade, que algumas fontes incluem nos totais de imóveis comerciais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,03 bilhões de USD (2025) | |
| Consultoria Global A | 9,41 bilhões de USD (2024) | Utiliza uma base de 2024 e uma combinação de ativos mais ampla que inclui explicitamente habitação multifamiliar e hospitalidade, o que pode elevar os totais em comparação com um escopo mais restrito de imóveis comerciais do Egito e um ano de mercado diferente. |
| Editora do Setor B | 12,20 bilhões de USD (2025) | Aplica uma definição mais ampla e premissas de crescimento e precificação mais elevadas, e é menos claro como a vacância, o comportamento de renovação e o valor de vendas versus locação são normalizados entre os tipos de ativos. |
Em conjunto, a comparação indica que o tratamento do escopo e do ano-base são os principais fatores de diferença, seguidos por como as premissas de precificação e ocupação são atualizadas após mudanças macroeconômicas. Ao manter os insumos vinculados a estoque observável, movimentação de ocupação e faixas de preço que podem ser reverificadas, a metodologia produz um número equilibrado que pode ser replicado quando novos dados chegarem.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado imobiliário comercial do Egito?
O tamanho do mercado imobiliário comercial do Egito é de USD 4,31 bilhões em 2026 e está previsto para atingir USD 6,04 bilhões até 2031.
Qual tipo de propriedade lidera a demanda?
Os escritórios respondem por 43,02% da participação de mercado em 2025, graças às relocações ministeriais e às expansões de multinacionais.
Qual segmento está crescendo mais rapidamente?
Os ativos de varejo estão projetados para registrar uma CAGR de 9,60% até 2031, impulsionados pela recuperação do turismo e pelo lançamento de centros comerciais de estilo de vida.
Como a inflação está afetando o setor?
A inflação de dois dígitos e uma taxa de política de 28,25% elevam os custos de financiamento e operacionais, mas os arrendamentos em moeda forte ajudam a proteger os ativos prime.
Qual é o papel dos megaprojetos?
Iniciativas governamentais como a Nova Capital Administrativa e a Zona Econômica do Canal de Suez criam novos hubs comerciais, atraindo investimento privado e diversificando a demanda geográfica.