
Tamanho e Participação do Mercado de Sensores de Colisão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.89 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sensores de Colisão por Mordor Intelligence
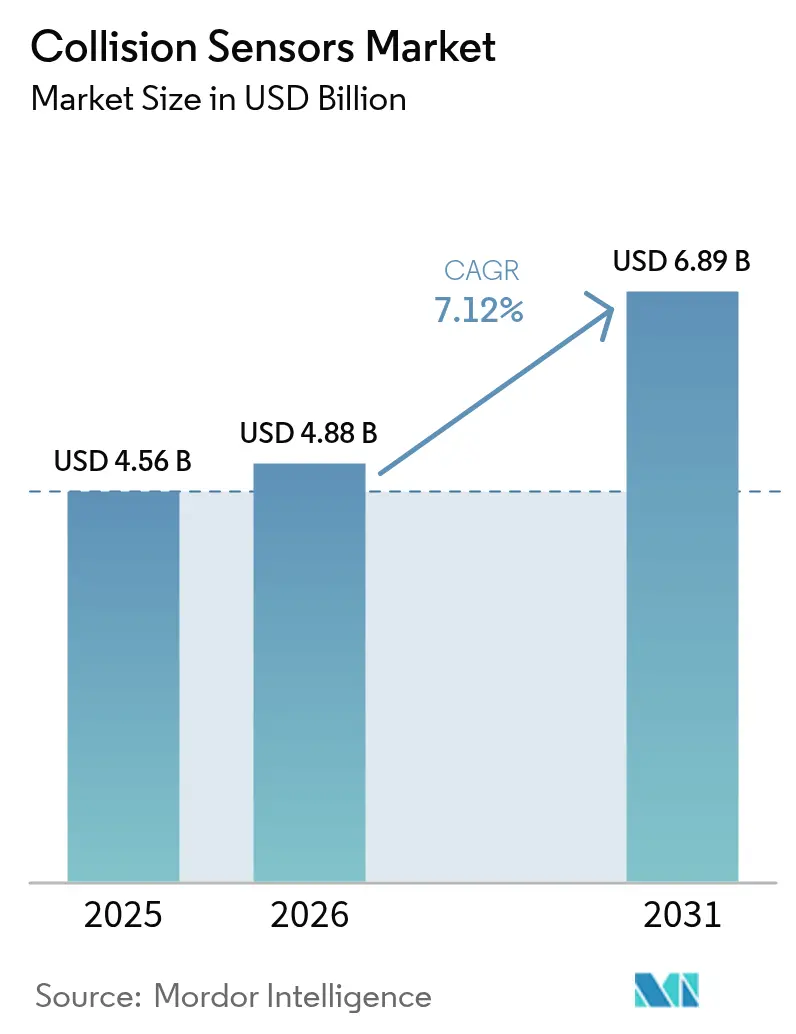
O tamanho do mercado de sensores de colisão deverá crescer de USD 4,56 bilhões em 2025 para USD 4,88 bilhões em 2026 e está previsto para atingir USD 6,89 bilhões até 2031, a uma CAGR de 7,12% no período 2026-2031. Mandatos de segurança mais rigorosos, a rápida proliferação da autonomia de Nível 2-plus e a queda nos preços dos LiDAR de estado sólido estão reforçando a demanda à medida que as montadoras redesenham as arquiteturas elétricas dos veículos em torno da fusão de múltiplos sensores. Os Estados Unidos, a Europa e a China agora exigem ou incentivam fortemente o uso da frenagem de emergência automática (AEB) e da detecção de pedestres, persuadindo as montadoras a padronizar híbridos radar-câmera mesmo nos modelos de entrada. As cadeias de fornecimento de radar de 77 GHz já consolidadas ainda dominam, mas os especialistas em LiDAR reduziram os custos unitários abaixo de USD 500 em 2025, desbloqueando a adoção no segmento intermediário. As implantações de robôs móveis autônomos em logística e os programas de modernização de defesa adicionam perspectivas de crescimento fora do setor automotivo, enquanto a cibersegurança e a confiabilidade em condições climáticas adversas permanecem como obstáculos que os fornecedores devem abordar com arquiteturas redundantes.
Principais Conclusões do Relatório
- Por aplicação, o controle de cruzeiro adaptativo liderou com 38,35% da participação do mercado de sensores de colisão em 2025; a frenagem de emergência automática está avançando a uma CAGR de 7,71% até 2031.
- Por tecnologia, o radar capturou uma participação de 62,15% do tamanho do mercado de sensores de colisão em 2025, enquanto o LiDAR está previsto para acelerar a uma CAGR de 8,45% até 2031.
- Por usuário final, o setor automotivo comandou 72,10% da receita no mercado de sensores de colisão em 2025; espera-se que a robótica industrial se expanda a uma CAGR de 8,88% de 2026 a 2031.
- Por nível de autonomia, os sistemas de Nível 2-3 detinham 49,35% do mercado de sensores de colisão em 2025, enquanto as plataformas de Nível 4-5 estão preparadas para uma CAGR de 8,02% até 2031.
- Por geografia, a América do Norte dominou com 45,20% da receita em 2025 no mercado de sensores de colisão; a Ásia-Pacífico está registrando uma CAGR de 8,16% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações aprimoradas de segurança automotiva | +1.8% | Global, com início na América do Norte, Europa e China | Curto prazo (≤ 2 anos) |
| Rápida implantação de ADAS e direção autônoma | +2.1% | América do Norte, Europa, China, Japão | Médio prazo (2-4 anos) |
| Curva decrescente de custo do LiDAR de estado sólido | +1.3% | Global, com volume na China e América do Norte | Médio prazo (2-4 anos) |
| Alerta preditivo de colisão habilitado por V2X | +0.9% | América do Norte, Europa, China | Longo prazo (≥ 4 anos) |
| Surto na produção de veículos eletrificados | +1.0% | Global, liderado pela China, Europa e América do Norte | Médio prazo (2-4 anos) |
| Programas de modernização militar para frotas legadas | +0.4% | América do Norte, Europa, Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Aprimoradas de Segurança Automotiva
Os reguladores dos Estados Unidos finalizaram, em 2024, uma norma que exige AEB para pedestres em novos veículos de passeio até 2029, levando as montadoras a integrar câmeras térmicas ou de infravermelho próximo com radar de onda milimétrica, incorrendo em custos adicionais de USD 120 a 180 na lista de materiais. As seguradoras recompensam esse investimento com descontos de prêmio de 8 a 12%.[1]Administração Nacional de Segurança no Trânsito Rodoviário, "Mandato Tecnológico AEB," nhtsa.gov O protocolo Euro NCAP de 2024 retira a classificação de cinco estrelas de modelos que carecem de proteção para ciclistas em cruzamentos urbanos, acelerando a implantação de radar de canto. O C-NCAP da China adicionou pontuação para usuários vulneráveis da via em 2024, levando os fornecedores domésticos a combinar sensores ultrassônicos de baixo custo com radar para manter os sedãs abaixo de rígidos limites de preço. A Índia elaborou mandatos para modernizar 1,2 milhão de caminhões pesados com aviso de colisão frontal até 2028, enquanto o Japão subsidia kits de pós-venda para veículos com mais de 10 anos.
Rápida Implantação de ADAS e Direção Autônoma
A Waymo superou 2 milhões de corridas pagas de robotáxi após expandir para Los Angeles e Austin no final de 2024, comprovando a escalabilidade do Nível 4 quando os conjuntos de sensores combinam LiDAR de longo alcance com radar de imagem. A Tesla entregou o FSD v12.5 para 1,8 milhão de carros, dependendo exclusivamente de câmeras, mas críticos questionam a redundância em casos extremos complexos. A Mercedes-Benz obteve aprovação de Nível 3 na Califórnia e em Nevada usando câmeras estéreo mais LiDAR a velocidades de até 40 mph, transferindo a responsabilidade do motorista para a montadora. O mandato de ADAS de Nível 2 da China para 2026 equipa aproximadamente 28 milhões de veículos anualmente, consolidando um mercado de sensores cativo para a Huawei e a Desay. A integração do Mobileye EyeQ6 Lite pela GM em 2025 visa à fusão câmera-radar por menos de USD 200 para competir com o caminho exclusivo de visão da Tesla.
Curva Decrescente de Custo do LiDAR de Estado Sólido
A Hesai reduziu pela metade o preço do AT128 em janeiro de 2025 para USD 500, atingindo um ponto de cruzamento em que o LiDAR pode ser oferecido como opção em veículos do segmento intermediário. Os ganhos de volume decorrem de matrizes VCSEL de 905 nm em wafers de silício de 8 polegadas que oferecem 40% mais eficiência de fótons. A Luminar, a Innoviz e a Continental cada uma assegurou preços unitários abaixo de USD 1.000 para produção em série, enquanto a Valeo entregou 150.000 módulos de varredura a montadoras chinesas em 2024.
Alerta Preditivo de Colisão Habilitado por V2X
Um Aviso de Proposta de Regulamentação dos EUA em 2024 propõe tornar obrigatórios os rádios V2X em veículos leves até 2028, estendendo assim o alcance do alerta de colisão além da capacidade dos sensores embarcados. Os testes da Qualcomm e do Departamento de Transportes de Michigan atingiram latência inferior a 100 ms para avisos em cruzamentos. A China planeja instalar C-V2X em acostamentos de 10.000 km de rodovias até o final de 2024. O ETSI atualizou o ITS-G5 para suportar percepção cooperativa, permitindo que os veículos compartilhem pacotes brutos de sensores. A Autoliv integrou receptores V2X ao seu módulo de fusão radar-câmera, eliminando a necessidade de hardware adicional.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo da lista de materiais para fusão de múltiplos sensores | -1.2% | Global, agudo na Índia, Sudeste Asiático e América Latina | Curto prazo (≤ 2 anos) |
| Limitações de confiabilidade em neve, neblina e detritos | -0.8% | América do Norte, Norte da Europa, regiões montanhosas | Médio prazo (2-4 anos) |
| Volatilidade da cadeia de fornecimento de semicondutores | -0.6% | Global, radar de 77 GHz e sensores de imagem | Curto prazo (≤ 2 anos) |
| Exposição à cibersegurança das redes de sensores | -0.5% | Global, regulamentação na Europa e América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo da Lista de Materiais para Fusão de Múltiplos Sensores
Os conjuntos completos de radar-câmera-LiDAR adicionam USD 600 a 1.200 aos veículos, limitando a penetração em mercados sensíveis a preços. As ECUs de primeiro nível representam até 45% do custo de hardware de ADAS porque necessitam de SoCs de alto desempenho. A Maruti Suzuki adiou o ADAS de Nível 2 em sedãs compactos em 2024 para evitar ultrapassar limites de preço críticos. Os compradores de frotas frequentemente abrem mão das opções mãos-livres em favor de carga útil e economia de combustível, e a Stellantis reportou adesão de ADAS abaixo de 15% no Sul da Europa e na América do Sul.
Limitações de Confiabilidade em Neve, Neblina e Detritos
A precisão das câmeras cai até 60% em neve ou neblina, e o radar mantém o alcance, mas gera interferência por respingos. A Bosch documentou falsos positivos e está refinando o processamento de sinais. A Velodyne introduziu lentes de LiDAR aquecidas para operação até −40 °C. A Continental investiu EUR 120 milhões em radomos autolimpantes que usam vibração ultrassônica para eliminar detritos. Suportes de câmera aquecidos para pós-venda estão se proliferando nas comunidades de veículos elétricos nórdicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
AEB Ganha Força à Medida que as Seguradoras Recompensam a Prevenção de ColisõesEm 2025, o controle de cruzeiro adaptativo comandou uma participação dominante de 38,35% do mercado de sensores de colisão, enquanto a frenagem de emergência automática está projetada para crescer a uma CAGR de 7,71%, continuando até 2031. Incentivos de seguros no valor de 8 a 12% dos prêmios e mandatos federais dos EUA catalisam a adoção, enquanto o aviso de colisão frontal permanece integrado ao AEB na maioria das regiões. O monitoramento de ponto cego já ultrapassa uma taxa de instalação de 60% na América do Norte e na Europa, mas o crescimento está desacelerando agora que o recurso é padrão. Os sensores ultrassônicos de estacionamento enfrentam pressão das câmeras de visão surround, e os fornecedores reagem adicionando software de estacionamento automatizado para preservar o valor.
Outras funções avançadas, incluindo detecção de pedestres e ciclistas, estão rapidamente ganhando popularidade em mercados urbanos densos. Os créditos do Euro NCAP para proteção de motocicletas em cruzamentos obrigam as montadoras a integrar radar de canto e câmeras de amplo ângulo. O sistema City Safety da Volvo reduziu as indenizações de seguros em 28%, validando o retorno sobre o investimento para soluções de usuários vulneráveis da via. O módulo de radar compacto da Denso tem como alvo o vasto mercado indiano de veículos de duas rodas, abrindo uma nova adjacência.


Por Tecnologia:
LiDAR Reduz a Diferença à Medida que os Custos de Estado Sólido se Reduzem à MetadeO radar reteve 62,15% da receita em 2025 graças à confiabilidade durante todo o ano e à maturidade da cadeia de fornecimento, mas a CAGR prevista de 8,45% do LiDAR irá reduzir essa diferença à medida que as unidades de estado sólido abaixo de USD 500 se tornem acessíveis para os modelos de mercado de massa. As câmeras se beneficiam dos sensores CMOS de alta resolução, mas permanecem sensíveis à baixa luminosidade, limitando o uso independente além do Nível 2. Os sensores ultrassônicos continuam a dominar as manobras em baixa velocidade devido ao seu baixo custo. Os módulos infravermelhos para detecção noturna de pedestres e os sensores de pressão MEMS, que preenchem a lacuna entre segurança passiva e ativa, impulsionam o crescimento em nichos.
A Bosch entregou mais de 100 milhões de unidades de radar em 2024, aproveitando transceivers SiGe e designs de antena em pacote. O radar de curto alcance de quinta geração da Continental deve oferecer resolução azimutal de 4 graus a um preço inferior a USD 40 até 2026. A Omnivision lançou um sensor de 5MP com faixa dinâmica de 140 dB, melhorando o desempenho na saída de túneis. A Murata aumentou a saída ultrassônica em 40% para atender os veículos elétricos chineses.
Por Usuário Final:
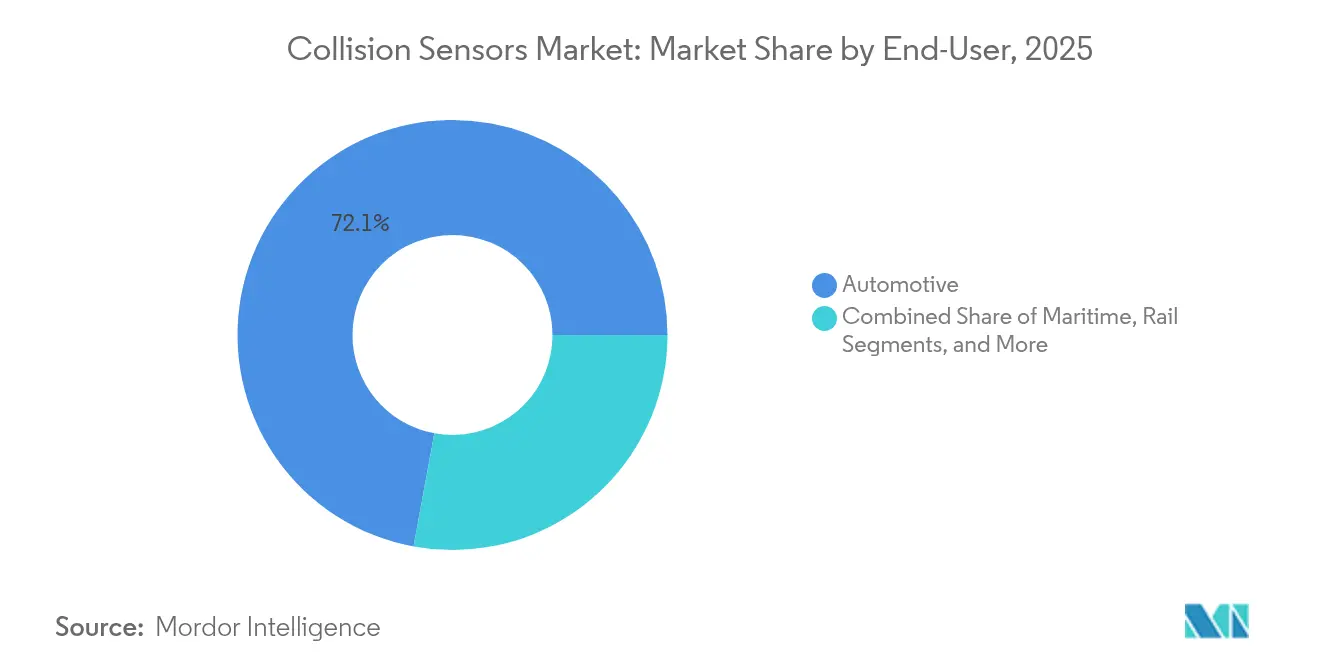
Robótica Industrial Supera o Crescimento AutomotivoO setor automotivo respondeu por 72,10% da receita de 2025, enquanto a automação de armazéns impulsiona a robótica industrial a uma CAGR de 8,88%, superando o crescimento geral do mercado de sensores de colisão. Somente a Amazon opera 750.000 robôs móveis autônomos, cada um equipado com LiDAR e sensores ultrassônicos. Os setores aeroespacial, marítimo e ferroviário consomem menos unidades, mas exigem módulos de sensores de USD 2.000 a 5.000 sob especificações para ambientes severos.
Os carros de passeio ainda respondem pelos maiores volumes, enquanto os veículos comerciais leves estão crescendo mais rapidamente à medida que as frotas de entrega de última milha buscam prêmios de seguro mais baixos. Os caminhões pesados integram fusão radar-câmera para atender às penalidades de marcha lenta do Euro VII. As máquinas agrícolas e de construção adotam sensores ultrassônicos para reduzir acidentes em obras com regras de segurança mais rígidas.
Por Nível de Autonomia do Veículo:
Pipelines de Nível 4-5 Impulsionam a Complexidade dos SensoresOs sistemas de Nível 2-3 contribuíram com 49,35% do mercado de sensores de colisão em 2025, espelhando a adoção em massa do Assistente de Rodovia. O conjunto de sexta geração da Waymo combina 29 câmeras, seis LiDARs e cinco radares para manter a percepção apesar da oclusão, sublinhando a complexidade exigida para o Nível 4. A CAGR do Nível 4-5 está em 8,02% à medida que a Cruise, a Zoox e a Aurora ampliam os pilotos de frete.
A transferência de responsabilidade e a redundância elevam as listas de materiais além de USD 1.500 por veículo. O Super Cruise da GM já abrange 400.000 milhas de estradas mapeadas, cobrando uma assinatura dos usuários após o período de teste. As montadoras chinesas lançam recursos comparáveis de navegação pilotada para diferenciar veículos elétricos em um mercado saturado.
Análise Geográfica
Mercado de Sensores de Colisão da América do Norte
A América do Norte contribuiu com 45,20% da receita de 2025, pois os mandatos de AEB e a penetração de veículos premium criaram o maior mercado de sensores de colisão do mundo. Os consumidores estão dispostos a pagar entre 1.500 e 2.500 USD por pacotes de Nível 2 avançado, e as seguradoras recompensam os sistemas de alerta de colisão frontal com prêmios mais baixos. O Canadá alinha seus padrões aos da NHTSA para um prazo em 2028, enquanto as vendas domésticas do México crescem à medida que a conscientização sobre segurança aumenta. As alocações de semicondutores continuam a favorecer as montadoras premium da região durante períodos de escassez, reforçando assim a resiliência da cadeia de suprimentos.
Mercado de Sensores de Colisão da Ásia-Pacífico
A região da Ásia-Pacífico está projetada para um CAGR de 8,16%, a maior taxa de crescimento regional. O mandato de Nível 2 da China para 2026 afeta 28 milhões de veículos anuais, garantindo uma grande base cativa para fornecedores domésticos de radar e câmera. A Índia planeja equipar retroativamente 1,2 milhão de caminhões pesados com sistemas de alerta de colisão frontal até 2028, e as regras de seis airbags já elevaram o conteúdo de sensores por veículo. Japão, Coreia do Sul e Taiwan exploram a expertise em óptica e embalagem para exportar módulos LiDAR, enquanto as nações da ASEAN começam com sensores ultrassônicos de estacionamento antes de ascender na escala tecnológica.
Mercado de Sensores de Colisão da Europa
A Europa capturou aproximadamente 27% de participação em 2025, impulsionada pelos influentes critérios de cinco estrelas do Euro NCAP e pelo Regulamento Geral de Segurança da UE, que exige AEB e assistência de manutenção de faixa em todos os novos modelos a partir de 2024. A tríade de fornecedores da Alemanha — Bosch, Continental e ZF — mantém o valor na região por meio da integração vertical. Os Países Baixos conduzem projetos-piloto de percepção cooperativa V2X em 2.000 km de rodovias, enquanto França e Itália ampliam os incentivos para veículos elétricos que também exigem funções avançadas de segurança.
Mercado de Sensores de Colisão do Oriente Médio e África e América do Sul
A América do Sul, juntamente com o Oriente Médio e a África, formam um mercado incipiente com menos de 10% da receita. O Brasil aplica o controle eletrônico de estabilidade e câmeras traseiras, posicionando-se para a futura adoção de sensores de colisão. Os estados do Golfo implantam conjuntos de sensores premium em projetos-piloto de cidades inteligentes, e a África do Sul instala sensores principalmente em modelos de exportação destinados à Europa.


Panorama regulatório
A adoção de sensores de colisão está sendo impulsionada por regras mais rígidas de pontuação e mandatos de segurança veicular, juntamente com normas de segurança funcional de máquinas que regem sensores usados perto de pessoas e equipamentos autônomos. Nos Estados Unidos, a NHTSA finalizou em 2024 uma norma exigindo AEB para pedestres em veículos de passeio novos até 2029. Paralelamente, seu roteiro NCAP do final de 2024 expande o conjunto de tecnologias ADAS enfatizadas nas classificações de consumidores, o que reforça a demanda por fusão de radar e câmera com desempenho robusto para usuários vulneráveis das vias. Na Europa, o Regulamento Geral de Segurança da UE exige AEB e assistente de manutenção de faixa em todos os novos modelos a partir de 2024, enquanto os protocolos de 2024 do Euro NCAP elevam a exigência para cenários de ciclistas e cruzamentos e impulsionam a instalação de radar de canto e detecção visual de ângulo mais amplo.
Para aplicações industriais e off-highway, a conformidade está ancorada em estruturas de máquinas e segurança funcional, onde os sensores de colisão frequentemente operam como parte de funções de segurança e campos de proteção. As exigências da OSHA para proteção de máquinas e dispositivos de detecção de presença (29 CFR 1910.212 e 1910.217) continuam a moldar a validação de sistemas de segurança nos Estados Unidos. Na UE, o Regulamento de Máquinas (UE) 2023/1230 entrou em vigor em 2023 e se aplica a partir de 20 de janeiro de 2027, adicionando atenção explícita a software, IA e cibersegurança para máquinas de alto risco, o que aumenta as exigências de documentação e avaliação de conformidade para fornecedores e integradores de sensores. Normas como a ISO 3691-4 para veículos industriais sem condutor e as especificações IEC para equipamentos de proteção eletrossensíveis também definem como a detecção de colisão é verificada em robótica móvel e em casos de uso de scanners de segurança.
Análise da cadeia de valor
A cadeia de valor dos sensores de colisão começa com insumos de semicondutores e fotônica, incluindo RF CMOS/SiGe e encapsulamento para radar de 77 GHz, sensores de imagem e ópticas para câmeras, e emissores e receptores laser para LiDAR. Segue-se a fabricação e calibração de módulos de sensores, e depois a integração pelos fornecedores de nível um de ECUs de fusão de sensores e pilhas de software nas plataformas dos fabricantes de equipamentos originais (OEM). A disponibilidade de componentes upstream e os ciclos de qualificação permanecem fatores-chave limitantes, especialmente onde as exigências de cibersegurança e segurança funcional influenciam a escolha de microcontroladores e comunicações seguras. No setor automotivo, os fornecedores de nível um e os fabricantes de semicondutores detêm poder de negociação devido a chipsets qualificados e longos prazos de projeto, enquanto os OEMs especificam cada vez mais interfaces padronizadas para reduzir o esforço de integração em arquiteturas multissensor.
A captura de valor está migrando para módulos integrados e soluções certificadas de segurança que reduzem o tempo de comissionamento e a responsabilidade dos operadores. A publicação da série ISO 23150 em junho de 2026, que abrange interfaces lógicas entre sensores de percepção ambiental (radar, lidar, câmera, ultrassônico) e unidades de fusão de dados para condução automatizada, apoia uma abordagem mais modular, na qual o hardware de sensores pode ser substituído com menos necessidade de revalidação na camada de fusão. Na automação industrial e logística, a certificação de segurança também é um diferencial comercial: implantações em terminais e robótica tendem a favorecer sensores e sistemas validados conforme a ISO 13849 e práticas de segurança funcional alinhadas à IEC. A distribuição se divide entre a instalação de fábrica pelo OEM, dominante em veículos de passeio e novos equipamentos industriais, e um mercado de reposição em crescimento para kits de segurança retrofit em frotas e instalações existentes, onde os integradores combinam sensores com controladores, comunicações de segurança e serviços de comissionamento.
Cenário Competitivo
A Continental, a Bosch, a Denso e a ZF detinham uma participação estimada de 55% em 2024, sublinhando um mercado moderadamente consolidado para sensores de colisão. Sua integração vertical — incluindo transceivers, módulos de câmera e ECUs de fusão de sensores — oferece às montadoras soluções completas e garante fornecimento global. A Mobileye perturbou o espaço de câmeras ao precificar seu pacote SuperVision em USD 1.200 na China, conquistando contratos com a Geely e a Nio. A Hesai, a Luminar e a Innoviz aproveitam as acentuadas curvas de custo do LiDAR para propor conjuntos completos de percepção, deslocando a ênfase do hardware para serviços de dados.
Fornecedores de semicondutores como a NXP e a Infineon exercem poder de barganha ao controlar processadores de radar e microcontroladores com cibersegurança integrada, pois a norma ISO/SAE 21434 exige criptografia e detecção de intrusões em todos os sensores externos. As decisões de alocação em 2024 favoreceram as montadoras premium, atrasando os lançamentos de veículos do segmento intermediário. Os fornecedores se diversificam com fábricas de wafers próprias (Bosch Dresden) e joint ventures (Continental–Qualcomm) para assegurar componentes críticos.
As oportunidades de espaço em branco se concentram em kits de modernização para pós-venda em frotas comerciais antigas, onde os operadores buscam prevenção de colisões sem adquirir novos veículos. Os conjuntos definidos por software permitem atualizações pelo ar que aumentam a precisão de detecção — uma capacidade monetizada pela Tesla em 2024. Os depósitos de patentes mostram a Aptiv desenvolvendo isolamento de falhas por aprendizado de máquina para manter os recursos de Nível 3 ativos mesmo quando um tipo de sensor está comprometido.
Líderes do Setor de Sensores de Colisão
Continental AG
NXP Semiconductors N.V.
Delphi Automotive LLP
Infineon Technologies AG
Murata Manufacturing Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Mercado de Sensores de Colisão
- Continental AG
- Bosch GmbH
- Denso Corp.
- ZF Friedrichshafen AG
- Aptiv plc
- NXP Semiconductors N.V.
- Infineon Technologies AG
- Texas Instruments Inc.
- Murata Manufacturing Co.
- Aisin Corporation
- Delphi Automotive LLP
- Analog Devices Inc.
- Mobileye Global Inc.
- Velodyne LiDAR Inc.
- Hesai Technology
- Magna International Inc.
- Valeo SA
- Renesas Electronics
- Panasonic Corp.
- Omnivision Technologies

Oportunidades de mercado e perspectivas futuras
O espaço em branco é mais claro onde a regulamentação e a certificação de segurança alteram diretamente o comportamento de compra, particularmente em frotas comerciais, robótica industrial e locais de logística automatizada que precisam de segurança funcional documentada. O Regulamento de Máquinas da UE 2023/1230, aplicável a partir de 20 de janeiro de 2027, intensifica o escrutínio sobre software, IA e cibersegurança para máquinas, o que aumenta a demanda por arquiteturas de detecção de colisão que possam ser certificadas e mantidas por meio de atualizações de ciclo de vida, em vez de instaladas como hardware autônomo. Programas de automação orientados por normas e exigências de operadores em armazéns e terminais também abrem espaço para fornecedores que combinam detecção, controladores de segurança e lógica validada de campos de proteção usando estruturas estabelecidas, como ISO 13849 e IEC 61508/62061, reduzindo os encargos de comissionamento e revalidação para integradores.
No lado automotivo, as oportunidades se concentram em fusão multissensor de custo reduzido e padronização de interfaces que diminui a complexidade de integração entre as linhas de veículos. O roteiro ADAS do NCAP da NHTSA do final de 2024 e o mandato de AEB para pedestres nos EUA, com horizonte de conformidade em 2029, aumentam o valor de um desempenho robusto de percepção em cenários de usuários vulneráveis das vias, o que apoia melhorias na resolução do radar, na faixa dinâmica das câmeras e nas estratégias de redundância. A publicação em junho de 2026 da série de interfaces ISO 23150 também reforça arquiteturas modulares de fusão de sensores nas pilhas de condução automatizada, complementando os movimentos contínuos de fornecedores de semicondutores e de nível um em direção a módulos de detecção e processamento mais integrados, que reduzem a fiação, a carga da ECU e o esforço de calibração. As implantações industriais também favorecem a detecção com classificação de segurança à medida que a colaboração homem-robô se expande, reforçando a demanda por detecção 3D certificada e comunicações de segurança, como PROFIsafe e CIP Safety, como parte de sistemas completos de prevenção de colisões, e não sensores isolados.
Recent Industry Developments in Mercado de Sensores de Colisão
- Junho de 2026: a Infineon Technologies AG iniciou a produção em massa de seu RASIC CTRX8188F, posicionado como um MMIC de radar de imagem 8Tx8Rx para aplicações automotivas. A medida apoia uma detecção de radar de maior resolução, capaz de melhorar a classificação de objetos e a precisão angular para funções de prevenção de colisão. Também sustenta a disponibilidade de suprimento para OEMs e fabricantes de módulos de radar de nível um que trabalham em arquiteturas ADAS mais centralizadas e definidas por software.
- Março de 2025: a Hesai Technology anunciou uma expansão de 150 milhões de dólares em sua instalação de produção de LiDAR de estado sólido em Shanghai, com meta de 1 milhão de unidades de capacidade anual até 2027. O investimento adicionou montagem automatizada e capacidade interna mais profunda em componentes-chave, como arranjos VCSEL, para reduzir os custos unitários. A ampliação do fornecimento nesse nível aumenta a pressão de preços sobre modalidades de percepção concorrentes e amplia a disponibilidade de LiDAR para programas de veículos de nível intermediário e pilhas de autonomia.
- Novembro de 2024: a Continental AG apresentou dois sensores de colisão para airbag, o Acceleration Satellite gSAT e o Standard Pressure Satellite pSAT, voltados para a demanda de serviços e reposição relacionados a colisões. O lançamento reforça o canal de reposição como uma rota significativa para volume além da instalação em veículos novos, particularmente à medida que a complexidade de reparo aumenta com os sistemas modernos de contenção e detecção. Para os fornecedores, isso destaca a necessidade de apoiar a capacidade de manutenção, o diagnóstico e a disponibilidade de peças, juntamente com os projetos junto aos OEMs.


Mercado de Sensores de Colisão Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange a receita gerada por dispositivos e módulos de detecção de colisão que identificam obstáculos próximos, apoiando funções de alerta de colisão, prevenção e segurança de estacionamento em veículos e outras plataformas móveis.
Exclusões de escopo: algoritmos ADAS somente de software independentes, painéis e unidades de controle veicular são excluídos, a menos que sejam vendidos como parte do valor de hardware do sensor de colisão.
Visão geral da segmentação
- Por Aplicação
- Controle de Cruzeiro Adaptativo
- Aviso de Colisão Frontal
- Monitoramento de Ponto Cego
- Aviso de Saída de Faixa
- Sensores de Estacionamento
- Alerta de Tráfego Cruzado Traseiro
- Frenagem de Emergência Automática
- Outras Aplicações
- Por Tecnologia
- Ultrassônico
- Radar
- Câmera / Visão
- LiDAR
- Infravermelho
- Pressão / MEMS
- Por Usuário Final
- Automotivo
- Veículos de Passeio
- Veículos Comerciais Leves
- Veículos Comerciais Pesados
- Aeroespacial e Defesa
- Marítimo
- Ferroviário
- Robótica Industrial
- Outros Usuários Finais
- Automotivo
- Por Nível de Autonomia do Veículo
- Nível 0-1
- Nível 2-3
- Nível 4-5
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a estrutura básica do modelo e ancorá-lo em sinais observáveis da atividade automotiva e industrial. Consultamos fontes públicas, como agências de segurança no transporte e publicações de estatísticas de acidentes, órgãos de regulamentação e normas veiculares, escritórios nacionais de estatística para produção e registro de veículos, portais aduaneiros de comércio para importações e exportações relacionadas a sensores, e bases de dados de escritórios de patentes para acompanhar o avanço das tecnologias de detecção.
Além disso, revisamos relatórios anuais, apresentações a investidores e documentação de produtos para compreender os padrões típicos de instalação de sensores por função e plataforma. Uma assinatura paga para dados financeiros e notícias corporativas também foi usada para verificar cruzadamente as divisões de receita e os principais lançamentos de produtos quando a narrativa pública não estava clara. Essas fontes não são exaustivas, e outros documentos públicos foram usados para coletar dados, validar suposições e esclarecer questões abertas durante o estudo.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram usadas para testar as suposições da pesquisa documental sobre o conteúdo de sensores por plataforma, movimentos típicos de preços e o momento de adoção de funções como AEB, monitoramento de ponto ciego e assistência ao estacionamento. Conversamos com uma combinação de participantes do ecossistema de sensores, partes interessadas de veículos e plataformas, e especialistas do setor na Ásia-Pacífico, na Europa, Oriente Médio e África, e nas Américas, de modo que o modelo final reflete as diferenças regionais de implantação e o comportamento real de compra.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Executivos C-level: 12% | Ásia-Pacífico: 43% |
| Nível médio: 52% | Líderes funcionais/de unidade: 38% | Europa, Oriente Médio e África: 36% |
| Players menores: 14% | Gerentes: 50% | Américas: 21% |
Dimensionamento de mercado e previsão
O tamanho do mercado foi inicialmente reconstruído usando uma abordagem top-down, na qual os indicadores de produção e frota de veículos, a penetração de ADAS e recursos de segurança, e o conteúdo médio de sensores por veículo são convertidos em um pool de demanda por região e tipo de plataforma. Depois que a matemática do modelo foi construída e os totais iniciais pareceram direcionalmente corretos, usamos aproximações seletivas bottom-up para corroborar e ajustar o resultado. Isso incluiu discussões amostrais sobre embarques, feedback de canais sobre volumes de radar, ultrassom, câmera e LiDAR, e verificações de sanidade de preços por aplicação.
As principais entradas do modelo incluem a produção de novos veículos por região, o mix entre plataformas de passageiros e comerciais leves e pesadas, as taxas de adoção de funções como alerta de colisão frontal e sensores de estacionamento, os padrões de implantação por nível de autonomia, e as faixas de preço médio de venda por tecnologia de detecção. Como os preços não são uniformes, a progressão do ASP foi tratada usando faixas em nível de aplicação e curvas esperadas de redução de custo, depois verificadas em relação ao feedback das entrevistas e ao posicionamento público visível dos produtos. A previsão depende principalmente de análise de cenários apoiada por relações do tipo regressão entre a produção de veículos, a penetração de recursos de segurança e o avanço regulatório, e então reconcilia os cenários com o consenso de especialistas sobre o momento. Onde as visões bottom-up apresentavam lacunas para usuários finais de nicho, como ferrovias ou robótica industrial, essas partes foram estimadas usando indicadores de atividade proxy e mantidas conservadoras até serem validadas.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações, para que o número final permaneça consistente com o comportamento observado no mercado. Comparamos a receita modelada com sinais independentes, como ciclos de fabricação de veículos, tendências de instalação de recursos e padrões conhecidos de substituição tecnológica, e depois analisamos as discrepâncias até que o motivo esteja claro. Se uma grande variação aparecer em uma região ou tecnologia, os analistas entram novamente em contato com os participantes do setor para confirmar se é uma questão de tempo dos dados, uma incompatibilidade de escopo ou uma mudança real de mercado.
Antes da publicação, o modelo e as suposições são revisados em etapas por mais de um analista, para identificar erros de cálculo e entradas inconsistentes desde o início. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, por exemplo, mudanças regulatórias ou oscilações acentuadas de produção. Imediatamente antes da entrega, é feita uma revisão final para que os clientes recebam a visão mais recente e atualizada, em vez de um instantâneo mais antigo.
Dimensionamento do mercado de sensores de colisão da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para sensores de colisão frequentemente variam porque a linha de escopo é traçada de forma diferente e porque as suposições de preços e adoção são atualizadas em velocidades diferentes. As diferenças também surgem de a estimativa focar apenas na prevenção de colisões automotivas, ou também contabilizar a demanda por detecção relacionada à robótica industrial, ferrovias, marítimo e aeroespacial.
O conteúdo de sensores ADAS por veículo, as mudanças no mix tecnológico entre radar, ultrassom, câmera e LiDAR, e a forma como as reduções de ASP são aplicadas ao longo do tempo tendem a criar as maiores lacunas. A abrangência dos níveis de autonomia também importa, pois as taxas de adoção de Nível 2 a 3 podem ser modeladas usando a penetração de recursos, enquanto os níveis mais avançados às vezes são projetados usando cenários agressivos que não estão vinculados a planos de produção ou regulamentações de curto prazo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,88 bilhões de dólares (2026) | |
| Consultoria Global A | 7,51 bilhões de dólares (2025) | Usa um ano-base anterior e uma definição mais ampla centrada no setor automotivo, que pode agrupar valor de detecção ADAS adjacente, elevando o valor inicial do mercado e amplificando o crescimento por meio de suposições de penetração mais altas. |
| Editora do Setor B | 6,41 bilhões de dólares (2024) | Define o mercado como sensores de prevenção de colisão, em grande parte dentro do setor automotivo, e aplica trajetórias mais rápidas de crescimento tecnológico e preços, o que tende a elevar o valor de 2024 em comparação com um modelo de usuários finais misto. |
Pilhas de percepção ADAS somente com câmera e a eletrônica de controladores de domínio ficam fora do escopo da Mordor Intelligence, o que reduz a chance de contabilizar valor não relacionado a sensores que algumas estimativas mais amplas de ADAS podem incluir. Entre os três valores, a diferença é explicada principalmente pela escolha do ano-base, pelo grau de separação entre o hardware do sensor e a eletrônica circundante, e por os usuários finais não automotivos serem modelados com indicadores proxy conservadores ou curvas de adoção mais altas.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de sensores de colisão?
O tamanho do mercado de sensores de colisão é de USD 4,88 bilhões em 2026.
Com que velocidade se espera que a demanda cresça?
A receita do mercado está prevista para subir para USD 6,89 bilhões até 2031, equivalente a uma CAGR de 7,12%.
Qual aplicação está se expandindo mais rapidamente?
A frenagem de emergência automática registra o crescimento mais rápido, a uma CAGR de 7,71% até 2031, impulsionada por mandatos regulatórios e incentivos de seguros.
Por que os preços do LiDAR estão caindo acentuadamente?
Os fornecedores migraram para matrizes VCSEL de 905 nm em wafers de silício maiores, dobrando a produção e reduzindo à metade o preço unitário do AT128 para aproximadamente USD 500.
Qual região oferece maior potencial de crescimento?
A Ásia-Pacífico está projetada para a mais forte CAGR regional, de 8,16%, graças à regra compulsória de ADAS de Nível 2 da China com início em 2026.
Página atualizada pela última vez em:



