
Tamanho e Participação do Mercado de Água de Coco
Análise do Mercado de Água de Coco por Mordor Intelligence
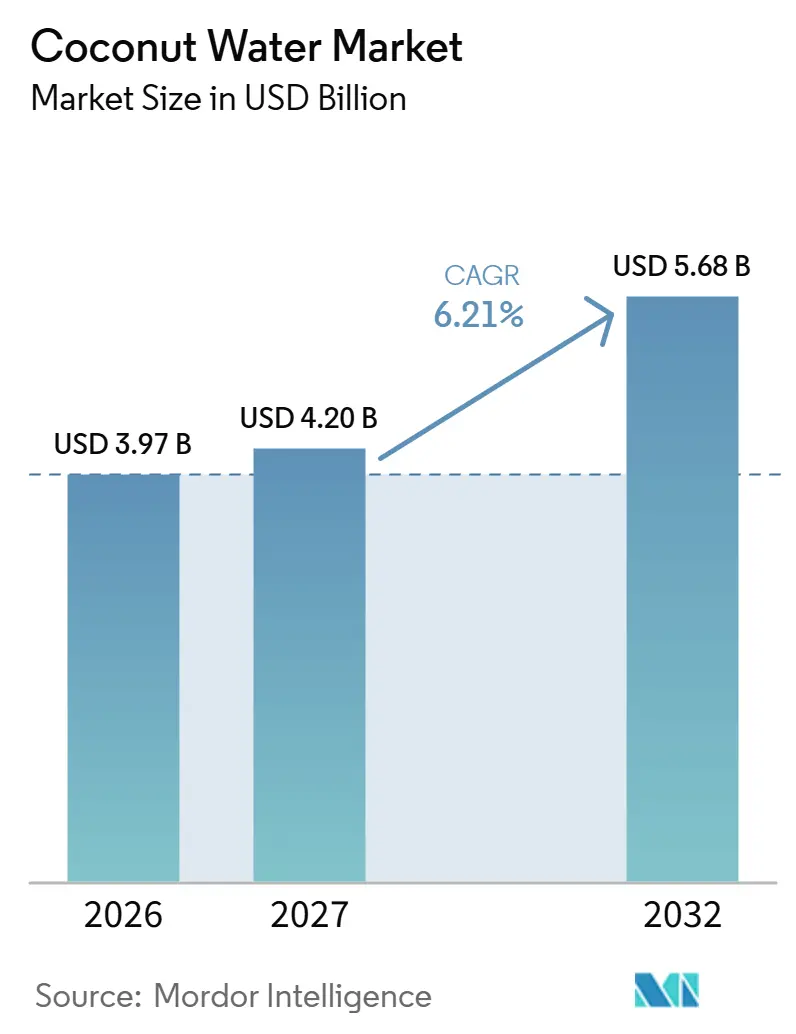
O tamanho do mercado de água de coco é estimado em 3,97 bilhões de USD em 2026 e tem projeção de atingir 4,2 bilhões de USD em 2027, chegando a 5,68 bilhões de USD até 2032, crescendo a um CAGR de 6,21% de 2027 a 2032.
As escolhas de bebidas voltadas para a saúde criam espaço para a água de coco embalada, mas os fornecedores precisam transformar uma proposta nutricional credível em ocasiões recorrentes de consumo. Nos Estados Unidos, o alcance no varejo e um posicionamento reconhecível de hidratação podem ajudar caixinhas e garrafas a competir nas escolhas cotidianas de bebidas. Em abril de 2026, o conflito no Irã perturbou o fornecimento global de resinas plásticas e desencadeou uma crise de embalagens na Malásia. Os fornecedores podem ampliar seu alcance por meio de produtos diferenciados, ao mesmo tempo em que sustentam alegações de autenticidade com controles de produção. A exposição disputada nas prateleiras, as restrições de embalagem e as mudanças nos requisitos de rotulagem favorecem os fornecedores que combinam pureza verificável da água de coco com fornecimento confiável ao varejo.
Principais Conclusões do Relatório
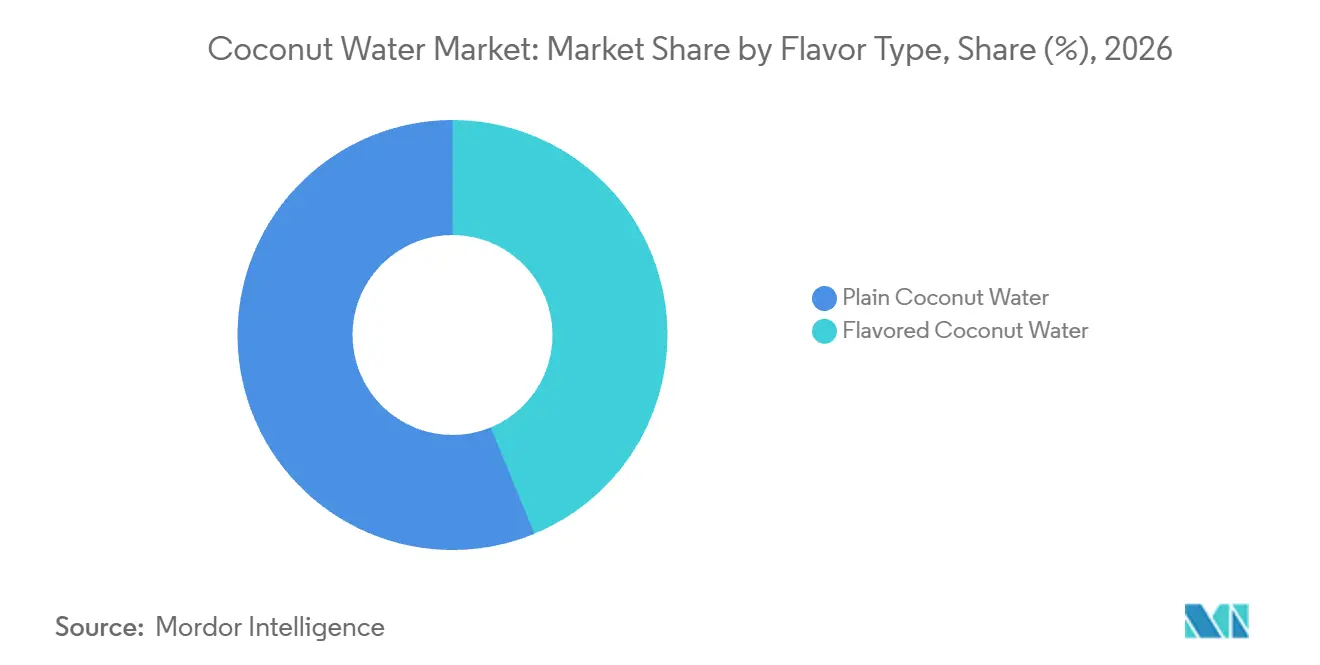
- A água de coco natural liderou a categoria de sabores com uma participação de mercado de 56,22% no mercado de água de coco em 2026, enquanto a água de coco saborizada tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,45% de 2027 a 2032.
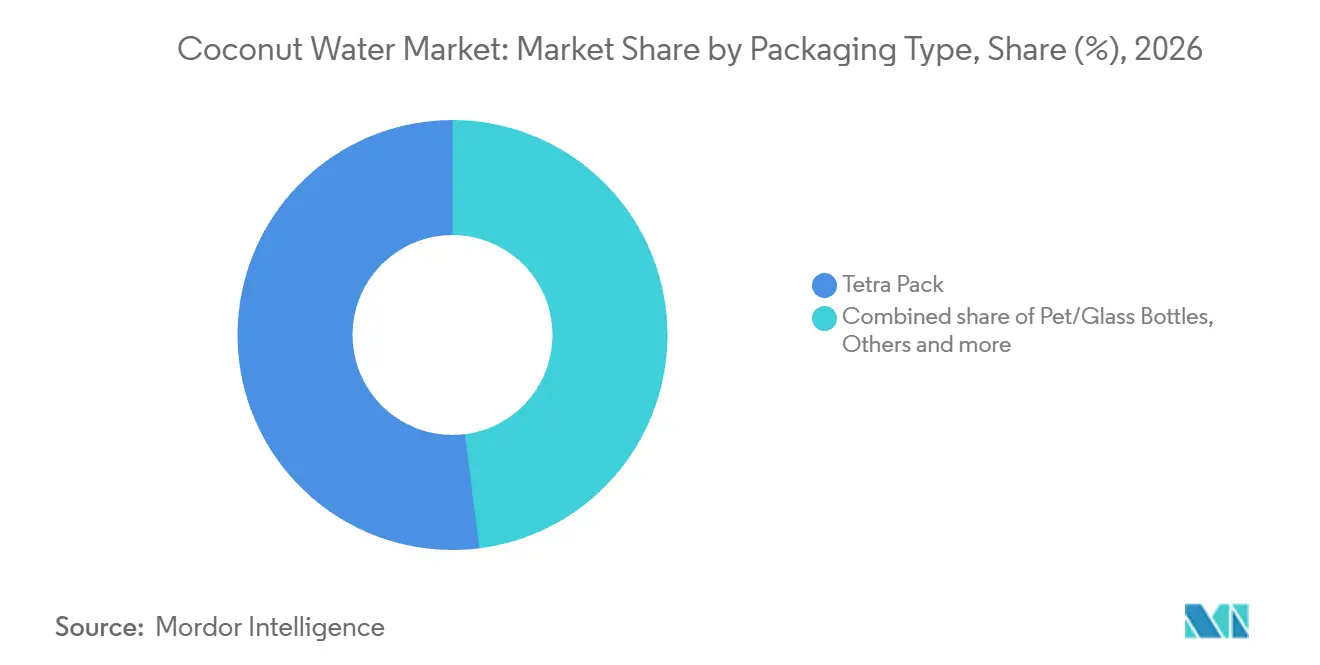
- Em embalagens, o Tetra Pack deteve uma participação de 52% no tamanho do mercado de água de coco em 2026, e as garrafas PET/vidro têm projeção de crescimento mais rápido, com um CAGR de 6,75% de 2027 a 2032.
- Os produtos convencionais lideraram a categoria de ingredientes com 67,69% das vendas em 2026, enquanto os produtos naturais e orgânicos têm previsão de crescimento mais rápido, com um CAGR de 7,15% de 2027 a 2032.
- Por canal de distribuição, os supermercados/hipermercados lideraram com 56,83% das vendas em 2026, enquanto as lojas de varejo online têm projeção de crescimento mais rápido, com um CAGR de 7,6% de 2027 a 2032.
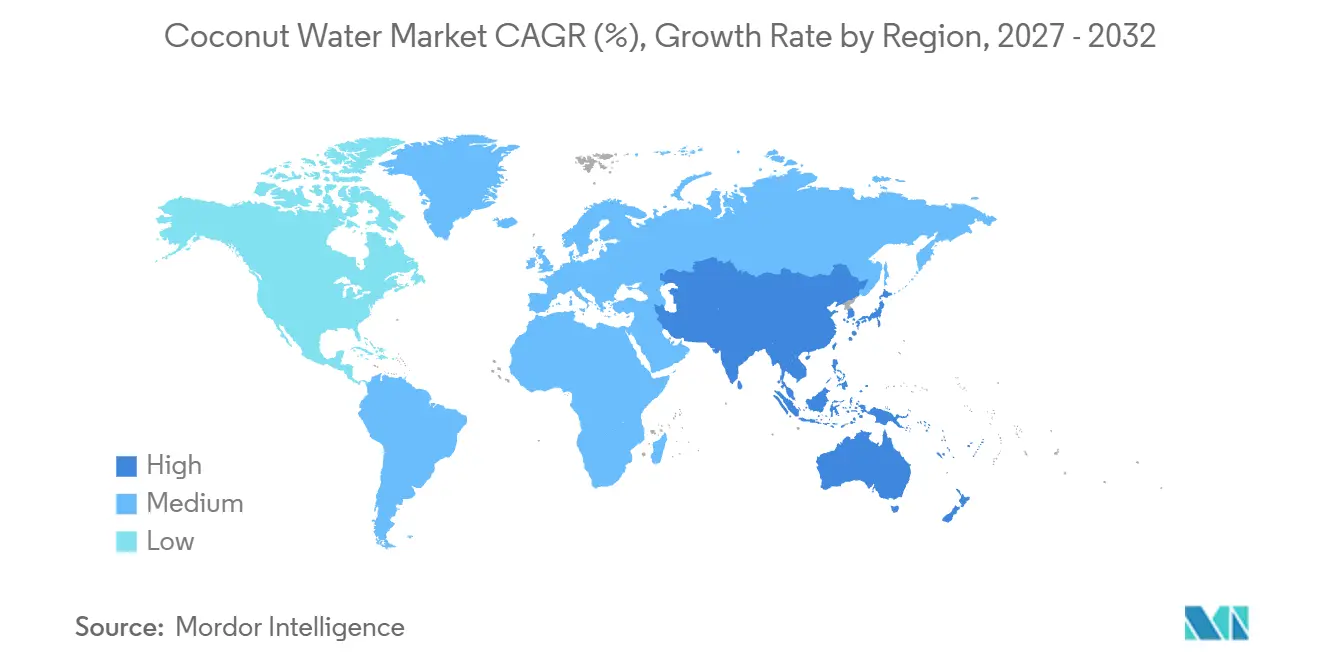
- A América do Norte foi a maior região geográfica, com 37,09% das vendas globais em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 7,7% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência Crescente dos Consumidores por Bebidas Naturais e Saudáveis | +2.4% | Os Estados Unidos | Médio prazo (2 a 4 anos) |
| Tendências Crescentes de Condicionamento Físico e Bem-Estar entre os Consumidores | +1.8% | Os Estados Unidos | Médio prazo (2 a 4 anos) |
| Marketing Agressivo e Endossos de Celebridades | +1.5% | Os Estados Unidos | Curto prazo (≤ 2 anos) |
| Inovação de Produtos em termos de Sabor | +1.2% | Os Estados Unidos | Médio prazo (2 a 4 anos) |
| Tendências de Sustentabilidade e Produtos de Origem Vegetal | +0.7% | Regiões produtoras de coco nas Filipinas | Longo prazo (≥ 4 anos) |
| Benefícios à Saúde Associados ao Consumo de Água de Coco | +0.6% | Os Estados Unidos e o Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Preferência dos Consumidores por Bebidas Naturais e Saudáveis
As escolhas de bebidas voltadas para a saúde criam uma abertura para os produtores de água de coco competirem com base na formulação, e não apenas no aspecto refrescante. Na pesquisa da EY realizada em novembro e dezembro de 2025, 52% dos consumidores norte-americanos manifestaram disposição para pagar mais por bebidas que apoiem seus objetivos de saúde e bem-estar.[1] A mesma pesquisa constatou que 66% optaram por bebidas com menos açúcar e menos calorias. Em uma pesquisa realizada nos Estados Unidos em fevereiro de 2026, 16% dos respondentes da Geração Z e millennials e 11% dos respondentes da Geração X e mais velhos afirmaram que os ingredientes e o rótulo limpo eram o que mais importava na escolha de bebidas. A disposição majoritária de pagar por benefícios à saúde oferece aos produtores um amplo sinal de posicionamento, enquanto os resultados sobre ingredientes identificam uma prioridade de seleção mais específica. Associar a água de coco a uma necessidade de consumo orientada para a saúde pode, portanto, estimular a consideração além dos compradores que priorizam ingredientes e rótulo limpo.
Crescentes Tendências de Condicionamento Físico e Bem-Estar entre os Consumidores
A reidratação pós-exercício oferece aos fornecedores de água de coco uma ocasião de uso específica dentro do consumo orientado para o condicionamento físico. Em um estudo publicado online em dezembro de 2025, 8 atletas recreativos ingeriram água de coco natural após desidratação induzida por exercício. O estado de reidratação pós-exercício não diferiu significativamente entre as 3 bebidas testadas, sendo a água de coco tão eficaz quanto uma bebida esportiva comercial de carboidratos e eletrólitos. Separadamente, na pesquisa da Numerator de março de 2025 com 2.019 compradores norte-americanos de bebidas verificados por recibo, 23% planejavam consumir mais água de coco nos meses seguintes. Uma oferta voltada para o condicionamento físico pode, portanto, competir como uma alternativa natural pós-exercício sem prometer uma vantagem de reidratação sobre as bebidas esportivas estabelecidas.
Marketing Agressivo e Endossos de Celebridades
Parcerias com celebridades podem tornar uma marca de água de coco reconhecível antes mesmo de os consumidores avaliarem seus ingredientes ou preço. The Vita Coco Company, Inc. reportou um aumento de 5,7 milhões de USD no investimento consolidado em marketing nos seis meses encerrados em 30 de junho de 2026, em comparação com o período do ano anterior. Seu elenco Major League Hydration de setembro de 2025 trouxe atletas para a promoção da água de coco Vita Coco. O elenco posiciona a água de coco em torno da hidratação atlética, conferindo ao endosso um contexto de uso do produto. O aumento dos gastos sinaliza um investimento promocional mais amplo, enquanto essa campanha oferece ao fornecedor uma forma de buscar consideração quando os consumidores escolhem uma bebida para exercícios.
Inovação de Produtos em termos de Sabor
O desenvolvimento de sabores pode ampliar o apelo da água de coco, oferecendo aos compradores mais formas de escolher a bebida para uma determinada ocasião de consumo. Nos Estados Unidos, a Coaqua lançou 6 sabores de água de coco em latas de 12 onças em 2025. A linha incluiu Espresso'd, combinando espresso com água de coco, e Chocolate'y, combinando chocolate com água de coco. Para compradores que não preferem água de coco natural, sabores reconhecíveis de café ou chocolate podem tornar a bebida digna de consideração. Como essas variantes compartilham o formato de 12 onças, a marca pode ampliar as opções de sabor sem solicitar aos varejistas que introduzam um tamanho de porção diferente para cada sabor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inclinação dos Consumidores pela Água de Coco Fresca | -0.8% | América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Concorrência de Produtos Alternativos de Hidratação | -0.6% | América do Norte, Reino Unido e Alemanha | Médio prazo (2 a 4 anos) |
| Preço Elevado em Comparação com Outras Bebidas | -0.4% | Os Estados Unidos | Curto prazo (≤ 2 anos) |
| Flutuação no Preço das Matérias-Primas | -0.2% | Províncias de Dong Thap e Vinh Long, no Vietnã | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Inclinação dos Consumidores pela Água de Coco Fresca
A água de coco servida fresca cria um desafio de conversão para os fornecedores de bebidas embaladas quando o comprador valoriza o serviço diretamente do fruto. Esse comprador está escolhendo tanto o líquido quanto uma experiência de serviço, de modo que uma alternativa engarrafada ou em caixinha precisa justificar a mudança de ocasião. Formatos portáteis e tamanhos de porção controlados podem ajudar um produto embalado a competir, mas esses atributos não reproduzem automaticamente o apelo do serviço fresco. O interesse em água de coco pode, portanto, sustentar uma compra não embalada sem contribuir para a demanda por uma embalagem pronta para beber. O ônus restante para o proprietário da marca é conquistar a aceitação do formato embalado, sendo que a distribuição adicional por si só não consegue resolver uma preferência pela experiência de serviço.
Concorrência de Produtos Alternativos de Hidratação
Os produtos alternativos de hidratação podem restringir a demanda por água de coco ao competir pela exposição no varejo necessária para transformar o interesse em compras. Em seu relatório anual de 2025, The Vita Coco Company, Inc. identificou bebidas esportivas, bebidas energéticas, águas enriquecidas e outras bebidas funcionais como concorrentes. A empresa alertou que rivais maiores poderiam usar relacionamentos com o varejo para reduzir a visibilidade e o espaço nas prateleiras de seus produtos de água de coco. Para um fornecedor de água de coco, esse risco torna o acesso ao varejo uma restrição competitiva mesmo quando os consumidores valorizam os atributos da bebida. Descontos ou publicidade adicional poderiam ajudar a defender sua posição, mas a empresa alertou que essas respostas poderiam enfraquecer as margens. A exposição resultante é uma escolha entre proteger a visibilidade e preservar os ganhos em cada venda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Sabor:
Produtos Naturais Ancoram as Vendas Enquanto os Saborizados Ampliam as OcasiõesA água de coco natural representou uma participação de 56,22% no tamanho do mercado de água de coco em 2026. As vendas domésticas totais da Royal Plus Public Company Limited na Tailândia cresceram 6,3% em relação ao ano anterior no segundo trimestre de 2026, apoiadas em parte por sua marca COCO ROYAL 100% água de coco. As vendas domésticas representaram aproximadamente 1% da receita da empresa. A Royal Plus exporta principalmente para as Américas, Ásia, Oriente Médio e Europa, posicionando a contribuição tailandesa da COCO ROYAL dentro de um negócio de bebidas predominantemente voltado para o exterior.
A água de coco saborizada tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 6,45% de 2027 a 2032. Em agosto de 2025, a Raw C havia adicionado uma garrafa de 1 litro de sua Água de Coco Pura infundida com Chocolate após alta demanda reportada, com o produto disponível nas lojas Woolworths em toda a Austrália. Para os fornecedores de produtos saborizados, isso oferece uma rota para expandir uma receita estabelecida por meio do tamanho da embalagem e da distribuição nacional em supermercados, em vez de depender inteiramente do desenvolvimento de novos sabores.



Por Tipo de Embalagem:
Caixinhas Lideram Enquanto Fornecedores de Garrafas Expandem Rotas ComerciaisO Tetra Pack representou uma participação de mercado de 52% no mercado de água de coco em 2026. A Tetra Pak descreve as caixinhas laminadas como predominantes para produtos líquidos de coco na maioria dos países, com a maior parte desses produtos em caixinhas embalados assepticamente. A empresa também identifica a distribuição refrigerada para líquidos de coco não embalados assepticamente. Essas diferentes rotas vinculam a decisão sobre o recipiente ao sistema de processamento e distribuição, e não apenas à aparência da embalagem. Uma estratégia baseada em caixinhas depende, consequentemente, de uma rota de fabricação coordenada que possa suportar tanto o formato de varejo pretendido quanto as condições de distribuição da bebida acabada.
As garrafas PET/vidro têm projeção de ser o segmento de crescimento mais rápido, com um CAGR de 6,75% de 2027 a 2032. A Royal Plus reportou crescimento em água de coco 100% em garrafas PET no terceiro trimestre de 2025, juntamente com a expansão de seus mercados de marca própria e mais clientes de fabricação por design original. Isso oferece à água de coco engarrafada 2 rotas comerciais por meio do negócio de marca própria de um fabricante exportador e de sua atividade de produção orientada ao cliente. A combinação pode ampliar a demanda por uma operação de engarrafamento sem exigir que cada novo cliente compre a marca própria do produtor.

Por Ingrediente:
Escala Convencional Atende à Expansão Orgânica Liderada pelo VarejistaA água de coco convencional foi o maior segmento de ingredientes, com uma participação de 67,69% em 2026. Para a água de coco convencional, a proposta comercial pode centrar-se no sabor da bebida, no tamanho da embalagem e na disponibilidade, sem exigir posicionamento orgânico. O acesso a compradores sem requisito orgânico não depende de certificação orgânica, portanto, um fornecedor convencional pode priorizar a receita de água de coco e o formato de serviço ao diferenciar sua oferta.
Os produtos naturais e orgânicos têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,15% de 2027 a 2032. Em fevereiro de 2025, a Natural Grocers by Vitamin Cottage, Inc. lançou água de coco orgânica certificada em suas lojas nos Estados Unidos, em latas de 17,5 onças vendidas individualmente e em embalagens com 12 unidades. Vender o produto sob sua própria marca torna o varejista especializado um fornecedor concorrente de água de coco orgânica, além de uma rota de acesso a clientes para marcas de bebidas.
Por Canal de Distribuição:
Grandes Redes Aprofundam Sortimentos Enquanto o Acesso Online se ExpandeOs supermercados/hipermercados foram o maior segmento de distribuição, respondendo por 56,83% das vendas em 2026. Em meados e fins de novembro de 2025, o Walmart alocou espaço significativo para água de coco em novos conjuntos de gôndolas. A Vita Coco reportou 27.000 pontos de distribuição adicionais e um aumento de 150% em relação ao ano anterior para o período de comparação de 13 de novembro de 2025 a 10 de fevereiro de 2026. Como os pontos adicionais vieram por meio dos novos conjuntos de gôndolas de um único varejista, a oportunidade para os fornecedores concentra-se em conquistar espaço durante as reorganizações de categoria.
As lojas de varejo online têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,6% de 2027 a 2032. A FMI reportou que as vendas online de alimentos nos Estados Unidos cresceram quase 19% em 2025, mesmo com as compras de alimentos permanecendo predominantemente em lojas físicas. As lojas de conveniência/mercearias têm um papel no mix mais amplo, ilustrado pela venda de bebidas e outros produtos da Vita Coco por meio de pontos de conveniência. Outros canais de distribuição incluem locais de consumo no local, onde a empresa distribui seu portfólio de produtos mais amplo por meio de escritórios, academias de ginástica, aeroportos e instituições de ensino. A expansão online pode ampliar o alcance dos fornecedores de água de coco sem tornar a distribuição física estabelecida redundante.
Análise Geográfica
Mercado de Água de Coco da América do Norte
A América do Norte respondeu por uma participação de 37,09% no tamanho do mercado de água de coco em 2026. As vendas líquidas de Vita Coco Coconut Water no segmento Américas da empresa, principalmente Estados Unidos e Canadá, atingiram 256 milhões de USD no primeiro semestre de 2026. Isso se compara a 206,6 milhões de USD no primeiro semestre de 2025. O relatório anual de 2025 da empresa descreveu a Vita Coco como tendo índice acima da média entre domicílios mais jovens e compradores multiculturais nos Estados Unidos, conferindo ao posicionamento da marca um público específico nos Estados Unidos.
Mercado de Água de Coco da Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a região de crescimento mais rápido, com um CAGR de 7,7% de 2027 a 2032. O mercado de água de coco da China superou 10,06 bilhões de CNY (1,41 bilhão de USD) em 2025. A IFBH Limited expandiu sua água de coco Roasted Coconut para a China Continental e Hong Kong no primeiro semestre de 2026, após seu lançamento em mercados selecionados no segundo semestre de 2025. As vendas do produto cresceram 100% em relação ao ano anterior até 30 de junho de 2026. Para os fornecedores, expandir uma variante existente de água de coco para os principais mercados de destino oferece uma rota de crescimento por meio de linhas de produtos mais amplas aliadas ao alcance geográfico.
Na Europa, os Países Baixos atuam como um hub de importação e reexportação de água de coco, com empresas holandesas fornecendo serviços de processamento, engarrafamento e mistura. Esse papel intermediário oferece aos fornecedores uma rota de entrada por meio de serviços de comércio e processamento, além do desenvolvimento direto de uma marca de consumo. Na América do Sul, a Zanlorenzi Bebidas do Brasil afirmou em setembro de 2025 que a água de coco Campo Largo havia passado do quinto para o segundo produto mais vendido desde o início da produção em 2021. O Oriente Médio e a África foram destinos de vendas da água de coco Vita Coco por meio de suas equipes internacionais em 2025. Os fornecedores externos do Brasil enfrentam um concorrente doméstico estabelecido na Campo Largo, classificada em terceiro lugar pela NielsenIQ em vendas de água de coco em lojas de autosserviço qualificadas e atacarejo durante janeiro a dezembro de 2025.
Estrutura Regulatória e Perspectivas
Esta comparação examina jurisdições selecionadas sob a perspectiva de um produtor que coloca água de coco embalada pronta para beber em canais de varejo. As diferenças comerciais dizem respeito a como a identidade do alimento, os controles de segurança, o conteúdo do rótulo e as obrigações de embalagem entram nos requisitos operacionais do produtor. Para a mesma bebida de varejo, uma obrigação de embalagem pode exigir uma resposta diferente de uma regra de identidade do produto ou de conteúdo do rótulo.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Arábia Saudita |
|---|---|---|---|---|---|
| Autoridade principal | Administração de Alimentos e Medicamentos (FDA) | Zentrale Stelle Verpackungsregister (ZSVR), com supervisão da Agência Federal de Meio Ambiente da Alemanha | Administração Estatal para Regulação do Mercado e autoridades locais de supervisão de mercado | Ministério da Agricultura e Pecuária (MAPA); Anvisa | Autoridade Saudita de Alimentos e Medicamentos (SFDA) |
| Principais instrumentos ou diretrizes | Controles de risco de sucos 21 CFR Parte 120; Parte 101 rotulagem de alimentos | Regulamento (UE) 2025/40 e VerpackDG, aplicável a partir de 12 de agosto de 2026 | GB 7718-2011; GB 7718-2025 com vigência a partir de 16 de março de 2027 após uma transição de 2 anos | IN MAPA 9/2020 identidade e qualidade; Decreto 12.709/2025 registro; regras de rotulagem da Anvisa | GSO 9 rotulagem de alimentos pré-embalados |
| Efeito comercial | Plano escrito de controle de riscos se a análise de riscos identificar um perigo alimentar razoavelmente provável; rótulos de alimentos embalados em conformidade | Trabalho de conformidade de design e materiais de embalagem | Conformidade de rótulos e planejamento de transição para produção a partir de 16 de março de 2027 | Registro de estabelecimento e bebida; conformidade de identidade do produto e rótulo | Rotulagem em árabe das embalagens voltadas ao consumidor |
| Atratividade atual da política | Média | Média | Média | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento | Em endurecimento | Em endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | |||||
Os produtores norte-americanos enfrentam obrigações estabelecidas de controle de riscos de sucos e rotulagem, enquanto uma proposta de regra de nutrição no rótulo frontal para a maioria dos alimentos embalados tem como meta uma regra final em dezembro de 2026. As obrigações de embalagem da Alemanha e as cotas mais elevadas do sistema de reciclagem a partir de 2028 apontam para mais trabalho de conformidade, enquanto a transição chinesa de 16 de março de 2027 estabelece um prazo de rotulagem para a nova produção. As obrigações de registro e identidade do Brasil são acompanhadas por uma proposta pendente de declaração de ingredientes após o encerramento de uma consulta em 19 de outubro de 2026, adicionando potencial trabalho de rotulagem para as formulações afetadas. O quadro operacional de rotulagem no varejo da Arábia Saudita centra-se em rótulos voltados ao consumidor em árabe, tornando a conformidade linguística contínua a base para uma perspectiva estável.
Etapas da Cadeia de Valor
A cadeia de valor compara onde os fornecedores capturam ganhos desde o processamento próximo à origem até a distribuição final no varejo. O relatório anual de 2025 da Vita Coco afirmou que a água de coco precisa entrar em uma embalagem asséptica ou tornar-se concentrado em poucas horas após o coco ser cortado da árvore. Em 30 de junho de 2026, a empresa obtinha seu portfólio de produtos mais amplo de aproximadamente 20 fábricas e co-fabricantes, apoiados por produtores de coco em todo o mundo. Para a água de coco, essa janela de poucas horas torna a capacidade de embalagem asséptica ou concentração próxima às áreas de colheita central para um fornecimento confiável.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento e processamento de origem | Produtores de água de coco como a Copra Inc., subsidiária da Vita Coco | Vendas de água de coco de marca própria e de marca registrada | Processamento em poucas horas após a colheita | Coordenar a entrada da colheita com a capacidade de processamento próxima |
| Fornecimento de embalagens | Fornecedores de materiais de embalagem como a Tetra Pak | Vendas de materiais de embalagem | Dependência da Vita Coco em 2025 de um único fornecedor para a maior parte das embalagens de seus produtos | Pré-qualificar materiais alternativos e fornecimento de contingência |
| Fornecimento de marca própria e OEM | Fabricantes de marca própria e OEM como a Thai Coconut Public Company Limited | Vendas de bebidas acabadas e OEM | Coordenação dos compromissos de produção de marca própria e OEM | Alocar produção conforme compromissos firmes de canal |
| Distribuição e varejo | Gestores de canal de marca como The Vita Coco Company, Inc.; varejistas como o Walmart | Vendas de bebidas no atacado e no varejo | Traduzir o acesso ao canal em disponibilidade no nível da loja | Alinhar as linhas de produtos com a entrega no nível da loja |
| Fonte: Mordor Intelligence | ||||
A Vita Coco reportou em seu relatório anual de 2025 que a maioria de seus produtos era embalada com materiais da Tetra Pak, adquiridos diretamente ou por meio de fabricantes contratados.[2] A rede de fábricas distribui o fornecimento entre diferentes locais, enquanto o relacionamento com embalagens concentra a exposição a materiais. Uma interrupção no fornecimento da Tetra Pak poderia, portanto, afetar a maior parte do portfólio da Vita Coco, em vez de se limitar a um único local de produção.
Cenário Competitivo
Concentração do Mercado
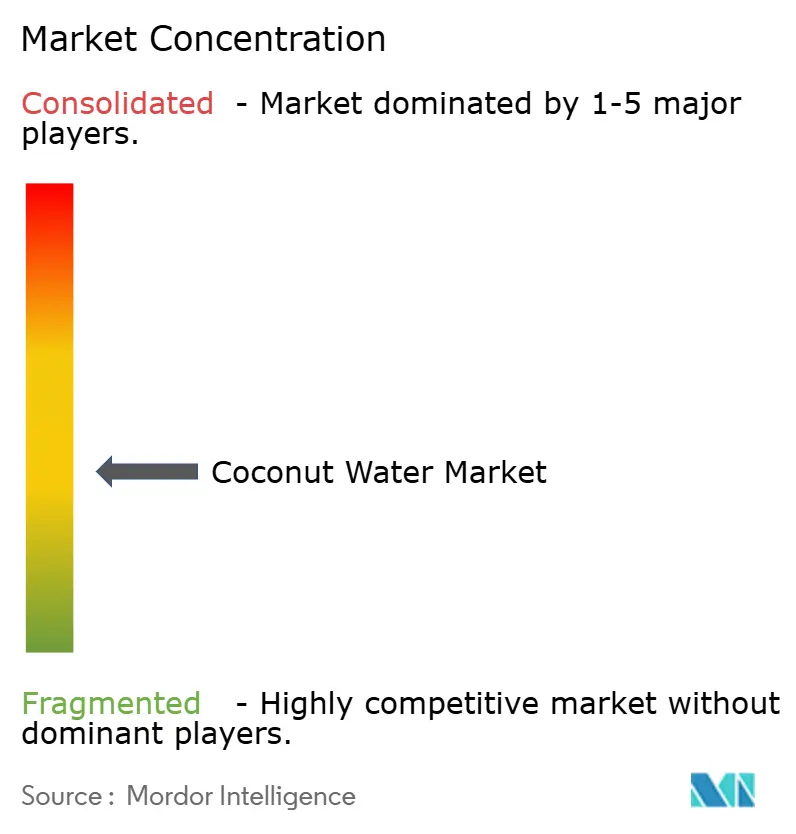
A concorrência é moderadamente fragmentada, com especialistas em marcas oferecendo diferentes posições de embalagem e ingredientes. The Vita Coco Company, Inc. reportou que as vendas líquidas de Vita Coco Coconut Water cresceram 29% nos seis meses encerrados em 30 de junho de 2026, em comparação com o período do ano anterior.[3] A ZICO Rising, Inc. oferece água de coco 100% pura, e a Iberia Foods, LLC oferece água de coco em embalagens de 10,5 e 16,9 onças fluidas. A Harmless Harvest Inc. oferece água de coco estável em temperatura ambiente que não necessita de refrigeração, enquanto a C2O Coconut Water vende latas e caixinhas nas variedades natural, orgânica, com polpa e saborizada. O processamento estável em temperatura ambiente, os formatos em lata e caixinha e os tamanhos de embalagem oferecem a esses fornecedores diferentes formas de competir pela mesma escolha de bebida.
A Vita Coco concluiu a aquisição da Copra, Inc., produtora de água de coco tailandesa Nam Hom superpremium, em 22 de julho de 2026. O negócio da Copra incluía produtos de marca própria e com a marca Copra, além de uma fábrica na Tailândia, com vendas predominantemente nas Américas. Possuir a Copra dá à Vita Coco controle direto de um ativo de produção tailandês existente com acesso a cocos Nam Hom. A transação coloca um fornecedor de marca própria sob o mesmo proprietário de um concorrente de marca registrada, vinculando o fornecimento premium dos clientes a uma empresa que também compete por vendas no varejo.
A direção competitiva também depende de como um fornecedor comprova a identidade da bebida que vende. Em 2026, a IF, marca operada pela IFBH Limited, implementou testes baseados em isótopos no recebimento de matérias-primas para detectar açúcar ou água adicionados antes da produção de água de coco. A verificação do material de entrada pode tornar a proposta de pureza parte do controle de fornecimento, em vez de deixá-la apenas para a etapa do produto acabado. A Lei de Alimentos da Tailândia proíbe a produção, importação para venda ou distribuição de alimentos substituídos ou imitados vendidos como genuínos e alimentos rotulados para enganar os compradores sobre a qualidade. Para a IF, a triagem antecipada conecta a diferenciação da marca a um risco de adulteração definido, tornando o controle de qualidade relevante tanto para o posicionamento do produto quanto para as obrigações da legislação alimentar.
Líderes do Setor de Água de Coco
-
The Vita Coco Company, Inc.
-
ZICO Rising, Inc.
-
Iberia Foods, LLC
-
Harmless Harvest Inc.
-
C2O Coconut Water
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Água de Coco Empresas cobertas neste relatório
- The Vita Coco Company, Inc.
- ZICO Rising, Inc.
- Iberia Foods, LLC
- Harmless Harvest Inc.
- C2O Coconut Water
- Amy and Brian Naturals
- EQUATOR Beverage Company
- GraceKennedy Group
- Nam Viet Foods & Beverage JSC
- Taste Nirvana International Inc.
- Thai Agri Foods Public Company Limited
- Kalbe International
- Blue Monkey Beverage LLC
- Raw C
- CoAqua
- Goya Foods Inc.
- Edward and Sons Trading Co.
- Celebes Coconut Corp.
- RITA Food and Drink Co.
- Pulau Sambu Singapore Pte Ltd.
Principais Oportunidades para os Participantes do Mercado
As oportunidades abaixo comparam 3 rotas para expandir a distribuição de água de coco premium nos pontos de venda do varejo chinês. Durante 2025, a IFBH Limited expandiu sua rede de distribuidores na China de 3 para 7 parceiros. Em seu comunicado de resultados de fevereiro de 2026, a empresa identificou milhões de lojas de conveniência, supermercados e pontos de venda especializados como amplamente não penetrados por marcas de água de coco premium. Diferentes tipos de pontos de venda tornam os sortimentos específicos por canal um próximo passo mais concreto do que um lançamento nacional uniforme.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Penetração em lojas de conveniência chinesas | A cobertura mais ampla de parceiros pode alcançar pontos de conveniência não penetrados | Compradores de lojas de conveniência na China | Testar embalagens individuais por meio de distribuidores locais agrupados | Converter o alcance dos parceiros em colocações em lojas individuais | IFBH Limited e seus parceiros de distribuição |
| Desenvolvimento de varejo especializado premium | Os pontos de venda especializados fazem parte da oportunidade premium identificada como não explorada | Compradores de pontos de venda especializados na China | Oferecer propostas distintas de ingredientes e sabores por meio de parceiros especializados | Estabelecer uma proposta premium clara no nível do ponto de venda | IFBH Limited e sua marca Innococo |
| Expansão de linha em supermercados | A distribuição ampliada oferece acesso a pontos de venda de supermercados não penetrados | Compradores de supermercados na China | Testar linhas com múltiplas unidades com reposição no nível da rede | Garantir espaço duradouro na linha de cada varejista | IFBH Limited e parceiros de cooperação como a COFCO |
| Fonte: Mordor Intelligence | |||||
A receita do Grupo da IFBH Limited caiu 46,7% para 50,4 milhões de USD no primeiro semestre de 2026 em comparação com o primeiro semestre de 2025, principalmente devido a menores volumes de vendas de água de coco. A partir de abril de 2026, tensões geopolíticas perturbaram as cadeias de suprimentos globais, causando escassez de água de coco e embalagens e maiores custos de aquisição que restringiram o fornecimento de produtos da IFBH aos distribuidores. Os testes específicos por canal devem, portanto, estabelecer a confiabilidade da demanda e da reposição antes que a IFBH amplie as colocações. A abertura central é a penetração seletiva em lojas que possa ser abastecida de forma consistente, em vez de apenas a cobertura de distribuidores.
Desenvolvimentos industriais recentes em Mercado de Água de Coco
- Jul 2026: Em 29 de julho, a Coco5 anunciou seu lançamento nas unidades do Costco no Centro-Oeste dos Estados Unidos com uma embalagem sortida de 18 unidades de sua bebida eletrolítica à base de água de coco, feita com 26% de água de coco real.
- Jul 2026: The Vita Coco Company, Inc. concluiu a aquisição da Copra, Inc., produtora de água de coco tailandesa Nam Hom com fábrica na Tailândia e vendas predominantemente nas Américas, em 22 de julho.
- Abr 2026: A IF, marca de água de coco operada pela IFBH Limited, anunciou a implementação de testes de razão isotópica no recebimento de matérias-primas para detectar açúcar ou água adicionados antes da produção.
Mercado de Água de Coco Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de água de coco abrange bebidas de água de coco embaladas e prontas para beber, vendidas por meio de canais de varejo, alimentação fora do lar e outros canais de distribuição em todo o mundo. Ele mede o valor anual das vendas ao consumidor em variantes de bebidas, formulações e formatos de embalagem.
Exclusões de escopo: Água de coco fresca vendida de cocos abertos ou servida sem embalagem, leite de coco, creme de coco, óleo de coco, smoothies à base de coco e bebidas de coco misturadas, pós de água de coco e misturas para bebidas, e água de coco a granel vendida como ingrediente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Sabor
- Água de Coco Natural
- Água de Coco Saborizada
- Por Tipo de Embalagem
- Garrafas PET/Vidro
- Tetra Pak
- Outros
- Por Ingrediente
- Convencional
- Natural e Orgânico
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência/Mercearias
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como o estudo de potencial de mercado europeu do CBI para água de coco, estatísticas de comércio do Eurostat, a Diretiva Europeia de Sucos de Frutas e pesquisas da Associação de Coco do Vietnã ajudam os analistas a distinguir a demanda por bebidas embaladas do uso como ingrediente, avaliar o comércio e o consumo regionais, interpretar categorias de produtos e compreender as condições de fornecimento dos países produtores. Essas fontes situam os sinais regionais de varejo e alimentação fora do lar dentro dos limites do mercado global e ajudam a separar a água de coco de outros produtos derivados do coco.
Relatórios de empresas, apresentações para investidores e reportagens confiáveis de negócios e comércio fornecem contexto sobre produtos, canais, capacidade, preços e estratégia, com as divulgações dos emissores verificadas em relação aos resultados operacionais reportados e à cobertura independente quando disponível. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas incluiriam executivos de empresas de bebidas, líderes de categoria e canal, especialistas em embalagens e aquisições, distribuidores e compradores de varejo ou alimentação fora do lar em todo o mercado global. Essas discussões testariam evidências secundárias sobre limites de produtos, mix de preços e embalagens, cobertura de canais e demanda regional, enquanto o acompanhamento direcionado resolveria entradas conflitantes ou ausentes. As evidências das entrevistas seriam trianguladas com divulgações de empresas, dados de comércio e preços de varejo observados antes de informar as premissas do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 32% | Diretores executivos (CXOs): 20% | Ásia-Pacífico: 38% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 35% | EMEA: 27% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 35% |
Dimensionamento do Mercado e Previsão
O modelo estima o valor global anual das vendas ao consumidor de cima para baixo, utilizando o limite de bebidas prontas para beber embaladas definido na definição do mercado e, em seguida, verificando totais selecionados em relação a evidências de fornecedores e canais. Os principais insumos incluem tendências de vendas e consumo da categoria de água de coco, alcance regional no varejo e na alimentação fora do lar, preços médios de venda por embalagem e mercado, fluxos comerciais de concentrado e produto acabado, e divulgações de receita ou volume das empresas. Em conjunto, esses indicadores mostram a escala do mercado, o mix regional e as mudanças no mix de preços e produtos. As participações de segmento são construídas a partir de evidências sobre vendas por sabor, embalagem, formulação, canal e geografia, com lacunas abordadas pela comparação de múltiplas fontes e pelo uso dos indicadores de categoria ou mercado mais próximos e suportados.
Uma regressão multivariada pode relacionar o valor histórico do mercado a esses indicadores de demanda, distribuição e preços, enquanto a análise de cenários testa trajetórias alternativas de adoção e precificação onde as séries temporais são curtas ou inconsistentes. Verificações seletivas de baixo para cima, como o preço médio de venda amostrado multiplicado pelo volume observado ou divulgado e consolidações de fornecedores, testam o resultado de cima para baixo. Os insumos não suportados são delimitados usando mercados comparáveis e premissas explícitas. Especialistas primários podem revisar se a direção prevista e o intervalo comercial de cada variável se adequam às condições observadas de canal, produto e região antes que essas premissas sejam mantidas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os totais do mercado e os padrões de segmento entre divulgações de empresas, sinais de comércio e produção, evidências de consumidores e canais, e estimativas publicadas independentes, investigando então variações materiais em unidades, prazos, preços e cobertura de produtos. Uma segunda revisão verifica cálculos, datas das fontes, consistência dos limites e totais regionais e de segmento, com anomalias resolvidas ou insumos afetados recontactados antes da aprovação final. O conjunto de dados é atualizado anualmente, revisado entre ciclos quando eventos materiais de mercado alteram as premissas, e submetido a uma nova revisão pré-entrega.
Estimativa do Mercado de Água de Coco da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de água de coco abrange bebidas de água de coco embaladas e prontas para beber, vendidas por meio de canais de varejo, alimentação fora do lar e outros canais de distribuição em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. As participações de segmento são construídas a partir de evidências sobre vendas por sabor, embalagem, formulação, canal e geografia, com lacunas abordadas pela comparação de múltiplas fontes e pelo uso dos indicadores de categoria ou mercado mais próximos e suportados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,2 bilhes de USD (2027) | |
| Consultoria Global A | 5,1 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 21,4% acima do valor de 2027 deste relatório de 4,2 bilhões de USD, 2 anos depois. Sua trajetória de previsão mais acelerada pode contribuir para o nível reportado mais elevado. |
| Editora Global de Pesquisa de Mercado B | 3 a 5 bilhões de USD (2025) | Sua trajetória de previsão mais acelerada pode contribuir para a extremidade superior do intervalo. |
Os analistas da Mordor Intelligence triangulam os totais do mercado e os padrões de segmento entre divulgações de empresas, sinais de comércio e produção, evidências de consumidores e canais, e estimativas publicadas independentes, investigando então variações materiais em unidades, prazos, preços e cobertura de produtos.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de água de coco?
O tamanho tem projeção de 4,2 bilhões de USD em 2027 e 5,68 bilhões de USD até 2032, com um CAGR de 6,21% de 2027 a 2032.
O que sustenta a demanda por água de coco embalada?
As escolhas de bebidas voltadas para a saúde sustentam a oportunidade. Na pesquisa da EY de 2025, 52% dos consumidores norte-americanos estavam dispostos a pagar mais por bebidas que apoiem objetivos de saúde e bem-estar.
Qual categoria de sabor de água de coco tem a maior participação?
A água de coco natural liderou com 56,22% das vendas em 2026. A água de coco saborizada tem previsão de crescer a um CAGR de 6,45% de 2027 a 2032.
Quais empresas competem no segmento de água de coco embalada?
Os principais concorrentes incluem The Vita Coco Company, Inc., ZICO Rising, Inc., Iberia Foods, LLC, Harmless Harvest Inc. e C2O Coconut Water.
Que desafio poderia limitar as margens dos fornecedores de água de coco?
A Vita Coco identificou a concorrência de bebidas esportivas, bebidas energéticas e águas enriquecidas. A empresa alertou que defender o espaço nas prateleiras por meio de descontos ou marketing adicional poderia enfraquecer as margens.
Qual região tem a perspectiva de crescimento mais rápido para água de coco?
A Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 7,7% de 2027 a 2032. A América do Norte teve a maior participação, com 37,09% das vendas globais em 2026.