
Tamanho e Participação do Mercado de Robôs de Limpeza
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
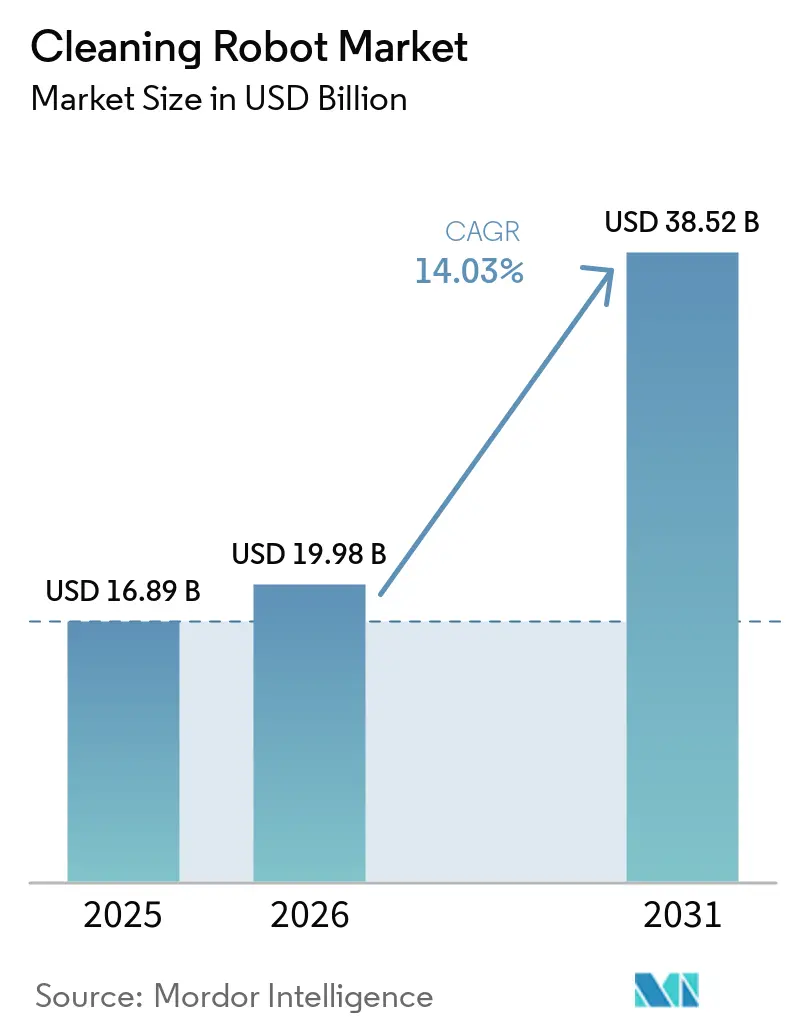
| Tamanho do Mercado (2026) | 19.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 38.52 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.03 % |
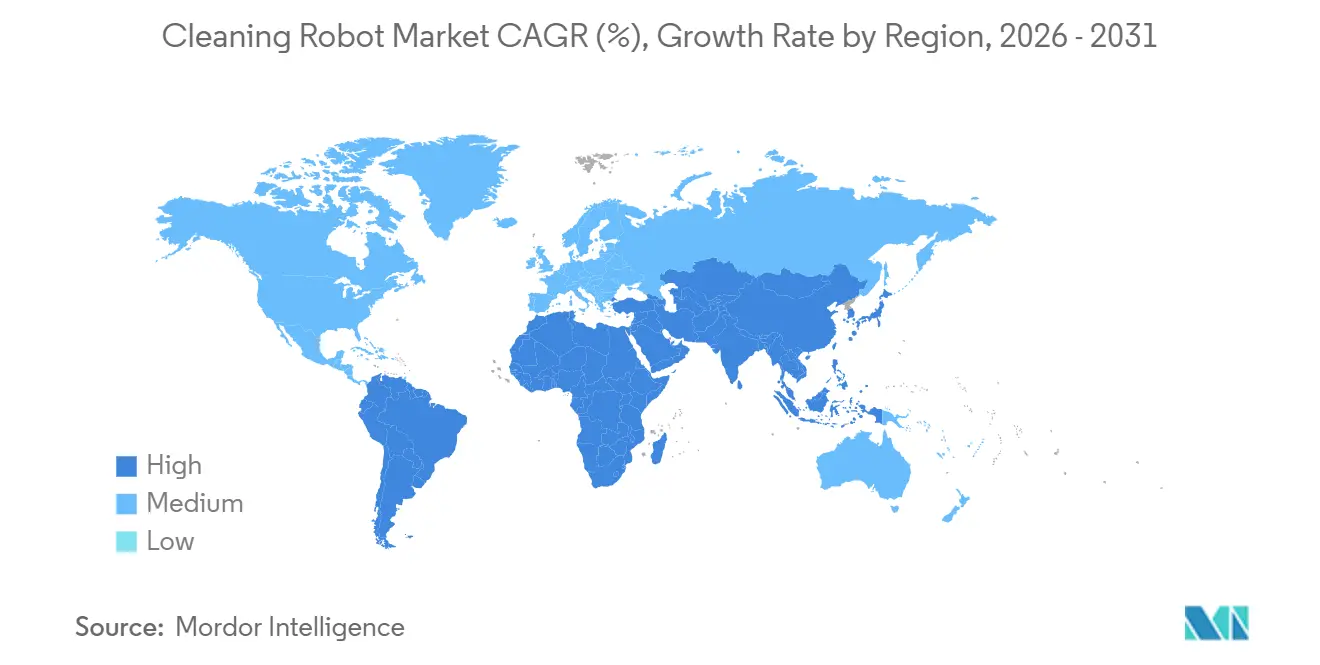
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
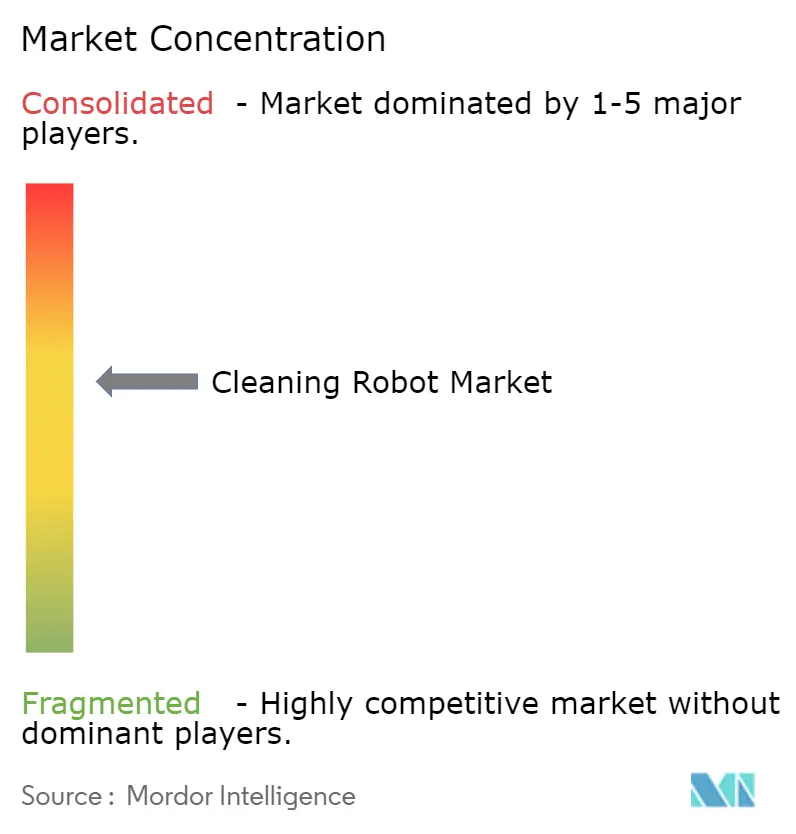
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Robôs de Limpeza por Mordor Intelligence
O tamanho do Mercado de Robôs de Limpeza está projetado em 16,89 bilhões de USD em 2025, 19,98 bilhões de USD em 2026, e deverá atingir 38,52 bilhões de USD até 2031, crescendo a um CAGR de 14,03% de 2026 a 2031.
A escassez estrutural de mão de obra, os mandatos de higiene pós-pandemia e a rápida adoção de casas inteligentes mantêm a demanda elevada tanto para robôs residenciais quanto profissionais. A queda nos preços médios de venda de LiDAR e sensores de visão comprime os custos de lista de materiais, permitindo que modelos de nível intermediário ofereçam recursos premium de navegação e atraindo compradores sensíveis ao preço para o mercado de robôs de limpeza. As empresas de gestão de instalações estão recorrendo a robôs como serviço para reclassificar os gastos com limpeza como arrendamento operacional, liberando espaço orçamentário para sistemas autônomos. A intensidade competitiva está aumentando à medida que fabricantes chineses verticalmente integrados praticam preços abaixo dos concorrentes estabelecidos, mantendo paridade de recursos e exercendo pressão sustentada sobre as margens brutas em todo o mercado de robôs de limpeza.
Principais Conclusões do Relatório
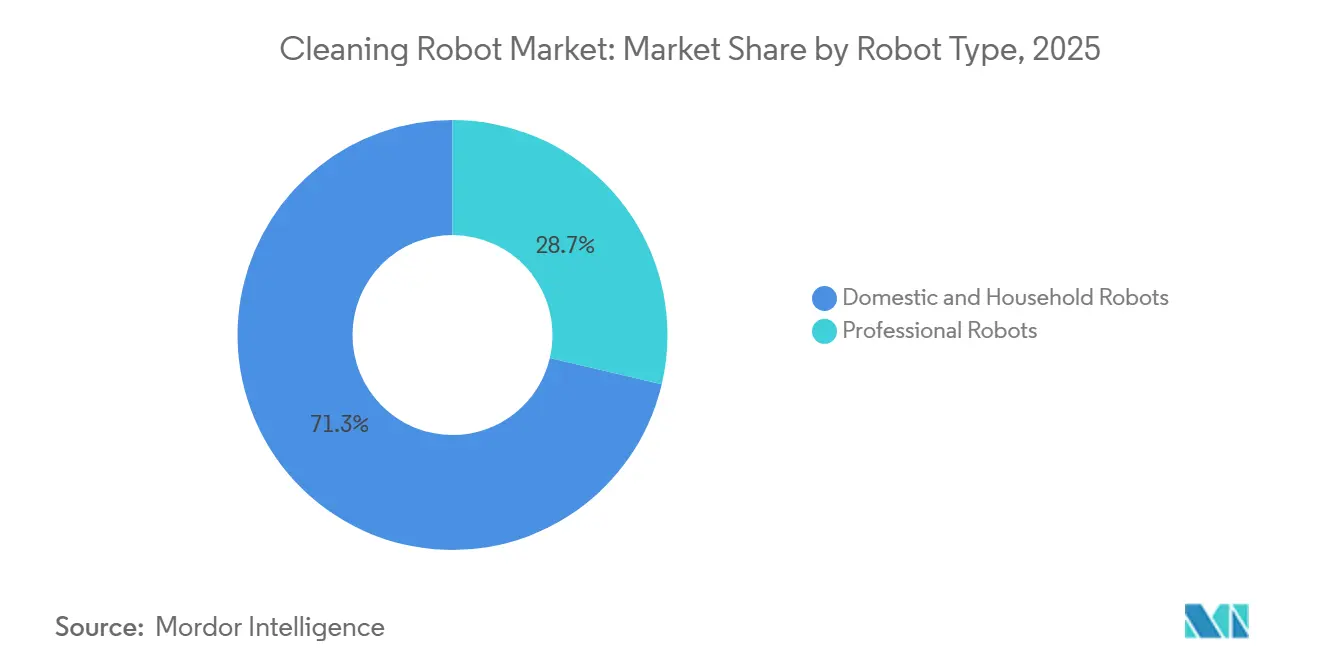
- Por tipo de robô, as unidades domésticas lideraram com 71,32% da participação do mercado de robôs de limpeza em 2025, enquanto os robôs profissionais têm previsão de avançar a um CAGR de 15,23% até 2031.
- Por usuário final, o segmento residencial representou 57,46% do tamanho do mercado de robôs de limpeza em 2025, enquanto o segmento comercial está projetado para expandir a um CAGR de 14,87% no período de 2026 a 2031.
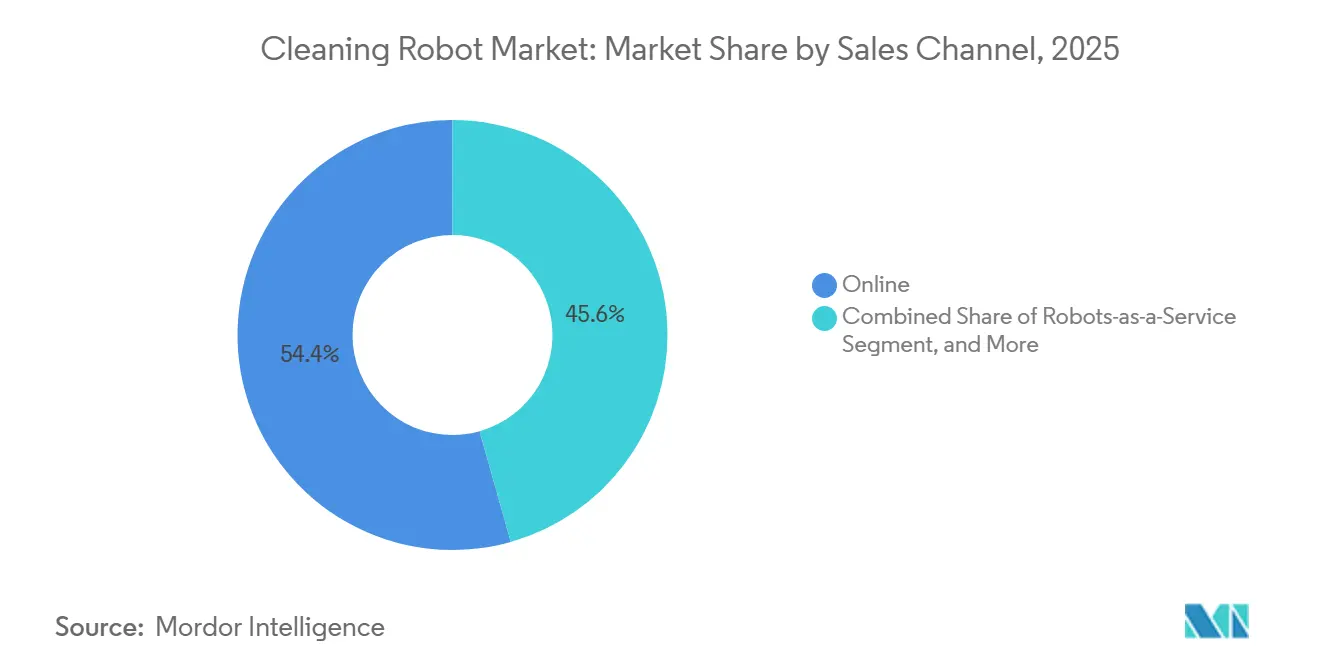
- Por canal de vendas, os pontos de venda online capturaram 54,37% da participação de receita em 2025; robôs como serviço é o canal de crescimento mais rápido, com um CAGR de 15,76% durante o período de previsão.
- Por geografia, a América do Norte deteve 39,41% da participação de receita em 2025, porém a Ásia-Pacífico deve registrar o maior CAGR regional de 15,07% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevação dos Padrões de Higiene Pós-Pandemia em Espaços Comerciais | +3.2% | Global, mais visível em propriedades de saúde e hotelaria na América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Rápida Penetração de Casas Inteligentes e Crescimento da Renda Disponível | +2.8% | Mercados maduros da América do Norte e Europa, classe média emergente da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Queda nos Preços Médios de Venda de LiDAR e Conjuntos de Sensores Reduz o Custo da Lista de Materiais | +2.5% | Global, com concentração de fabricação na China | Curto prazo (≤ 2 anos) |
| Contratos de Gestão de Instalações Migrando para Robôs como Serviço | +2.1% | Imóveis comerciais na América do Norte e Europa, estendendo-se ao Oriente Médio e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão do Canal de Comércio Eletrônico Acelera o Alcance Global | +1.9% | Global, maior penetração em centros urbanos da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Aquisição Governamental de Robôs de Desinfecção por UV para Infraestrutura Pública | +1.3% | Ásia-Pacífico (Singapura, Japão, Coreia do Sul) e Oriente Médio | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevação dos Padrões de Higiene Pós-Pandemia em Espaços Comerciais
Aeroportos, hotéis e hospitais tratam agora a limpeza contínua e altamente visível como uma comodidade inegociável. No Aeroporto de Heathrow, em Londres, 50 esfregadeiras autônomas implantadas em 2025 proporcionaram uma redução de 40% nas horas de trabalho, ao mesmo tempo que permitiram a sanitização de pisos 24 horas por dia, 7 dias por semana.[1] Os gestores de instalações consideram os registros de desinfecção prontos para auditoria e as métricas de remoção de patógenos como diferenciais ao concorrer por inquilinos corporativos. O prêmio cobrado pelos robôs de limpeza profissionais, tipicamente com preços entre USD 30.000 e USD 120.000, é cada vez mais justificado por períodos de retorno inferiores a 18 meses em locais de grande movimento. Os elevados padrões de controle de infecções consolidam a demanda recorrente por variantes de UV-C e pulverização eletrostática, garantindo crescimento sustentado no mercado de robôs de limpeza. Os fornecedores que integram relatórios de conformidade diretamente no painel de gestão de frota fortalecem sua proposta de valor para operadores avessos ao risco.
Rápida Penetração de Casas Inteligentes e Crescimento da Renda Disponível
Os aspiradores robóticos evoluíram de novidade a necessidade nos lares norte-americanos e da Europa Ocidental, uma mudança espelhada pelo aumento da propriedade nos centros urbanos da China e do Sudeste Asiático. Na IFA 2025, 94% dos novos lançamentos de produtos de limpeza para casas inteligentes foram aspiradores robóticos.[2] A Parks Associates relatou que 42% dos lares nos EUA possuíam pelo menos um dispositivo de casa inteligente em 2024, com os aspiradores robóticos ocupando o terceiro lugar em adoção. A inovação em recursos — desvio de obstáculos por inteligência artificial, bases de esvaziamento automático e capacidade combinada de aspiração e esfregão — incentiva compras de substituição a cada três ou quatro anos. Os ganhos de renda disponível na Ásia-Pacífico ampliam o universo de compradores, com unidades com preços entre USD 300 e USD 800 agora ao alcance da crescente classe média. Esse impulso demográfico sustenta o crescimento de dois dígitos em unidades para o mercado de robôs de limpeza, mesmo quando as regiões maduras atingem um platô.
Queda nos Preços Médios de Venda de LiDAR e Sensores Reduz o Custo da Lista de Materiais
O investimento automotivo em LiDAR de estado sólido reduziu drasticamente os preços dos componentes para aplicações adjacentes de robótica. A Hesai Technology reduziu os custos de LiDAR em 99,5% em oito anos, com meta de USD 200 por módulo até o final de 2025. Uma pesquisa do IEEE demonstrou SLAM com LiDAR de baixo custo capaz de atingir uma lista de materiais abaixo de USD 50.[3] Essas economias permitem que robôs domésticos abaixo de USD 500 incorporem sensores de mapeamento de grau premium antes reservados para SKUs de alto padrão, nivelando o campo competitivo. Para modelos profissionais, a mesma curva de custos viabiliza conjuntos de LiDAR duplo mais visão que navegam em espaços de varejo e armazéns de grande porte sem modificações de infraestrutura dispendiosas. A redução dos diferenciais de hardware desloca a competição para a inteligência de software e o serviço pós-venda, intensificando a corrida por algoritmos proprietários de navegação por inteligência artificial no mercado de robôs de limpeza.
Contratos de Gestão de Instalações Migrando para Robôs como Serviço
As empresas tratam cada vez mais a limpeza como uma assinatura em vez de uma aquisição de capital. Em 2025, a SoftBank Robotics e a HITEK AI lançaram pacotes de arrendamento no Oriente Médio a partir de USD 1.200 por mês, cobrindo hardware, manutenção e garantias de desempenho.[4] A fornecedora australiana Intelliclean divulgou que 35% dos novos contratos em 2024 incluíam cláusulas de robôs como serviço, quase o triplo do nível de 2022.[5] O modelo viabiliza a adoção entre pequenas e médias empresas que não dispõem de orçamentos iniciais, ampliando assim o mercado endereçável de robôs de limpeza. As despesas operacionais previsíveis atraem fundos de investimento imobiliário de capital aberto ansiosos por proteger o EBITDA da inflação salarial. Os fabricantes se beneficiam de taxas recorrentes de software, aumentando o valor vitalício do cliente e suavizando a ciclicidade da receita.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial em Comparação com Equipamentos Convencionais | -1.8% | Global, particularmente na América do Sul, África e Sudeste Asiático, onde os preços são mais sensíveis | Curto prazo (≤ 2 anos) |
| Preocupações com Privacidade de Dados em Mapeamento por Câmera e SLAM Visual | -0.9% | Europa, América do Norte, mercados selecionados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fragilidade da Cadeia de Suprimentos para Componentes de LiDAR de Estado Sólido | -0.6% | Global, concentração em fábricas de Taiwan e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Tarifas Comerciais Emergentes sobre Exportações de Robôs Chineses | -1.1% | Mercados importadores da América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial em Comparação com Equipamentos Convencionais
Os robôs profissionais frequentemente apresentam preços dez a quarenta vezes superiores aos das esfregadeiras manuais, causando choque de preço para operadores com orçamento limitado. Embora os robôs como serviço distribuam os pagamentos ao longo do tempo, despesas ocultas — consumíveis, assinaturas de software e recalibração periódica — acrescentam até 25% ao ano ao custo total de propriedade. O obstáculo é mais agudo na América do Sul e na África, onde o poder de compra doméstico e empresarial fica aquém das regiões desenvolvidas. Os fornecedores agrupam financiamento e garantias de manutenção preditiva para amenizar o impacto, mas muitas instalações adiam a adoção até que os custos dos componentes caiam ainda mais, moderando o crescimento de curto prazo no mercado de robôs de limpeza.
Preocupações com Privacidade de Dados em Mapeamento por Câmera e SLAM Visual
O mapeamento baseado em visão levanta alertas regulatórios em jurisdições com regimes rígidos de privacidade. O whitepaper de 2024 da Brain Corp descreveu a anonimização na borda para conformidade com o GDPR, mas muitos concorrentes ainda transmitem vídeo bruto para a nuvem.[6] O Escritório do Comissário de Informação do Reino Unido esclareceu em 2025 que aspiradores robóticos equipados com câmera se enquadram nas regulamentações de vigilância, exigindo consentimento explícito. Uma violação de dados em 2024 envolvendo o vazamento de imagens internas corroeu a confiança dos consumidores e desencadeou um acordo de ação coletiva. Os fabricantes agora promovem designs exclusivamente com LiDAR ou processamento no dispositivo como diferenciais centrados na privacidade, mas a complexidade de engenharia adicional pode elevar o custo da lista de materiais, restringindo as margens no mercado de robôs de limpeza.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Robô:
A Dominância Doméstica Mascara o Avanço ProfissionalOs robôs domésticos representaram 71,32% da receita em 2025, refletindo seu status consolidado como itens essenciais de casas inteligentes, mas as unidades profissionais têm previsão de superá-los com um CAGR de 15,23% até 2031. O subsegmento de aspiradores permanece como a pedra angular, beneficiando-se de bases de esvaziamento automático e desvio de obstáculos por inteligência artificial que estimulam ciclos de atualização. Os limpadores de piscina formam um nicho de alta margem, pois os designs movidos a energia solar reduzem o consumo de eletricidade em até 80%. A ECOVACS vendeu 1,5 milhão de unidades de limpeza de janelas de forma acumulada e detém 278 patentes em sucção e detecção de bordas. Os robôs cortadores de grama equipados com GPS RTK estão se expandindo em mercados suburbanos, com modelos comerciais como o Husqvarna CEORA com preços entre EUR 15.000 e EUR 20.000 (USD 16.950 a USD 22.600).
Os robôs profissionais, embora menores em volume de unidades, geram maior receita por dispositivo e integração mais profunda ao fluxo de trabalho. As frotas de esfregadeiras de piso se conectam a painéis de instalações, cobrindo 20.000 pés quadrados por carga e enviando métricas de utilização em tempo real. As unidades de desinfecção por UV-C, agora rotineiras em hospitais japoneses e sul-coreanos, alcançam 99,9% de redução de patógenos em ciclos de 15 minutos. Os robôs de limpeza de tanques com preços entre USD 50.000 e USD 200.000 minimizam os riscos de entrada em espaços confinados em utilidades de petróleo, química e água. Os modelos de assinatura estão acelerando a adoção: a Federação Internacional de Robótica registrou um salto de 31% nas frotas de robôs como serviço em 2024, sublinhando a mudança estrutural em direção à economia de pagamento por uso.


Por Usuário Final:
A Velocidade Comercial Desafia a Liderança ResidencialOs compradores residenciais detinham 57,46% do mercado de robôs de limpeza em 2025, impulsionados pela penetração na América do Norte e na Europa, mas a demanda comercial deve crescer rapidamente a um CAGR de 14,87% até 2031. Os hotéis testam robôs de limpeza de corredores que reduziram as horas de trabalho em 30% enquanto aumentavam a satisfação dos hóspedes, de acordo com testes de campo da Marriott International. Os shoppings implantam esfregadeiras noturnas para manter superfícies brilhantes associadas a maior tempo de permanência dos compradores. As instalações de saúde integram robôs de UV-C nos protocolos de limpeza terminal, reduzindo as infecções hospitalares em 22% em estudos controlados.
Aeroportos como o Heathrow agora operam frotas ininterruptamente, aproveitando a navegação com múltiplos sensores que evita passageiros e carrinhos. Os escritórios corporativos aceleraram a adoção à medida que as vagas de pessoal de limpeza atingiram 20 a 30% nas principais áreas metropolitanas, obrigando as instalações a preencher lacunas com automação. As plantas industriais implantam unidades robustecidas que se integram aos sistemas de gestão de armazéns para desviar de empilhadeiras e robôs móveis autônomos, criando um ambiente cooperativo de múltiplos robôs. No lado residencial, produtos de próxima geração apresentados na CES 2026 — Roborock Saros 20 com braço retrátil e Dreame X60 Max Ultra com capacidade de subir escadas — abordam pontos de dor específicos, sustentando os ciclos de substituição mesmo quando o crescimento de primeiras compras desacelera.
Por Canal de Vendas:
Supremacia Online Encontra a Disrupção dos Robôs como ServiçoO comércio eletrônico capturou 54,37% da receita de 2025, à medida que os compradores se voltaram para a transparência de preços e a entrega em domicílio. A Parks Associates constatou que 70% das compras de aspiradores robóticos nos EUA ocorreram online em 2024. As marcas diretas ao consumidor utilizam vídeos explicativos e avaliações de influenciadores para encurtar o funil de vendas, enquanto as plataformas chinesas oferecem entrega no mesmo dia e planos parcelados que democratizam o acesso a modelos de nível intermediário. Os varejistas físicos de grande porte ainda são relevantes para demonstrações práticas, mas cederam três pontos percentuais de participação entre 2023 e 2025.
Os robôs como serviço são o canal de crescimento mais rápido, avançando a um CAGR de 15,76% à medida que as empresas convertem despesas de capital em despesas operacionais. O lançamento da SoftBank Robotics e da HITEK AI no Oriente Médio ilustra o apetite regional por garantias de desempenho agrupadas. A Intelliclean triplicou sua combinação de contratos de robôs como serviço em dois anos, evidenciando o impulso na Ásia-Pacífico desenvolvida. Os fabricantes monetizam assinaturas recorrentes de software para gestão de frotas e manutenção preditiva, elevando a margem bruta vitalícia além das vendas únicas de hardware. Para compradores profissionais, distribuidores como Tennant e Nilfisk continuam a agregar valor por meio de integração no local, treinamento de operadores e suporte técnico 24 horas por dia, 7 dias por semana.

Análise Geográfica
Mercado de Robôs de Limpeza da América do Norte
A América do Norte gerou 39,41% da receita de 2025, sustentada pela adoção precoce de casas inteligentes e por rigorosos códigos de segurança no local de trabalho. Os Estados Unidos lideram, com 42% de penetração de casas inteligentes nos domicílios em 2024 e aspiradores robóticos ocupando o terceiro lugar em propriedade, enquanto os códigos de controle de infecção do Canadá impulsionam a adoção de robôs UV. O setor manufatureiro orientado à exportação do México instala lavadoras autônomas para atender à conformidade com a ISO 14001. No entanto, as tarifas crescentes sobre robôs chineses inflacionam os preços no varejo, pressionando a elasticidade e levando alguns compradores a optarem por unidades recondicionadas ou modelos de assinatura.
Mercado de Robôs de Limpeza da Ásia-Pacífico
Espera-se que a Ásia-Pacífico registre o CAGR mais rápido de 15,07%, impulsionado pela urbanização e pelo aumento da renda disponível. Os gigantes chineses Ecovacs e Roborock registraram receita combinada em 2024 superior a 1,09 bilhões de USD às taxas de câmbio vigentes, evidenciando a escala doméstica. O Japão destinou 5 bilhões de JPY (45,5 milhões de USD) em subsídios para a aquisição de robôs UV hospitalares em 2025. O crescimento do comércio eletrônico na Índia abre cidades de segundo nível, enquanto o programa ROBIN de Singapura demonstrou uma redução de 60% na contagem de patógenos em centros de transporte público. A Coreia do Sul e a Austrália apresentam alta propriedade per capita, favorecidas por espaços de moradia compactos e consumidores familiarizados com tecnologia.
Mercado de Robôs de Limpeza da EMEA e América do Sul
Europa, América do Sul, Oriente Médio e África completam o mercado de robôs de limpeza. O GDPR europeu impulsiona a demanda por mapeamento no dispositivo, um benefício para os sistemas híbridos de LiDAR mais visão dos líderes regionais. O segmento de robôs para janelas do Reino Unido atingiu 64,21 milhões de GBP (73,2 milhões de USD) em 2025. Fabricantes de automóveis alemães e franceses implantam robôs no chão de fbrica para conformidade com a segurança ocupacional. A América do Sul permanece altamente sensível ao preço, levando os distribuidores a importar modelos chineses de nível intermediário com financiamento parcelado. Os fundos soberanos do Oriente Médio financiam frotas para espaços públicos, enquanto a adoção incipiente na África é visível em shoppings sul-africanos e aeroportos nigerianos, apesar dos desafios de infraestrutura.

Panorama regulatório
Os robôs de limpeza situam-se na intersecção entre os requisitos de maquinaria e a governança relacionada à IA, o que está a empurrar os fornecedores para uma conformidade dupla nos principais mercados. Na União Europeia, o AI Act da UE (Regulamento (UE) 2024/1689) e os caminhos de conformidade de segurança de máquinas introduzem requisitos relativos à gestão de riscos, documentação e controlos para o comportamento autónomo, particularmente quando a navegação por câmara e fusão de sensores é utilizada em ambientes públicos ou de trabalho. As normas de segurança para robôs de consumo e de serviço também estão a tornar-se mais rigorosas, incluindo a ANSI/CAN/UL 3300:2024 (publicada em maio de 2024) e as especificações de desempenho e segurança para robôs domésticos, como a EN IEC/ASTM 62885-7:2021/A1:2023.
Nos Estados Unidos, a aplicação da segurança de produtos e a atividade de definição de normas aumentaram o foco em riscos de bateria e de interação física em produtos robóticos. A Comissão de Segurança de Produtos de Consumo dos EUA (CPSC) emitiu recolhas de aspiradores de piscina robóticos sem fio associados a riscos de sobreaquecimento e incêndio, incluindo a Wybotics em abril de 2026 e a Aiper em março de 2025, reforçando a necessidade de uma gestão de bateria, controlos de carregamento e rastreabilidade mais robustos. A China continua a avançar na padronização doméstica de robôs de serviço através dos requisitos GB/T, apoiando a preparação para aquisições e pressionando os fabricantes a alinhar documentação, testes e práticas de cibersegurança para implementações comerciais regulamentadas.
Análise da cadeia de valor
A cadeia de valor abrange fornecedores de componentes (LiDAR e sensores de visão, motores BLDC, baterias/BMS, rodas e trens de tração, bombas e fluídica para lavagem de piso, e computação embarcada), fabricação ODM/OEM e montagem final, camadas de software (navegação, evitação de obstáculos, gestão de frotas, cibersegurança) e canais a jusante, incluindo D2C online, retalho e distribuidores offline, e fornecedores de robôs como serviço para frotas comerciais. O custo e a disponibilidade de conjuntos de sensores e subsistemas de bateria influenciam materialmente a lista de materiais e a fiabilidade, enquanto os contratos recorrentes de software e serviço (painéis de gestão de frotas, registos de desinfeção, manutenção preditiva e suporte remoto) são cada vez mais centrais para a economia de vida útil em robôs profissionais.
A fabricação e o abastecimento estão altamente concentrados em clusters industriais chineses, com o corredor Suzhou-Shenzhen-Xangai a apoiar ciclos de iteração rápidos e produção em escala. Ao mesmo tempo, esta concentração aumenta a exposição a tarifas e a estrangulamentos específicos de componentes, como o LiDAR de estado sólido. A distribuição para unidades profissionais decorre frequentemente através de ecossistemas estabelecidos de equipamento de limpeza para formação, integração e cobertura de assistência, enquanto os volumes residenciais circulam largamente através do comércio eletrónico com atualizações rápidas de modelos. Do lado dos fornecedores, a reestruturação entre operadores estabelecidos alterou as dinâmicas de fornecedores e canais, destacada pelo pedido de proteção ao abrigo do Capítulo 11 pela iRobot em dezembro de 2025, enquanto as marcas chinesas continuam a depender de cadeias de fornecimento verticalmente integradas que comprimem o tempo de lançamento no mercado e os pontos de preço.
Cenário Competitivo
Os cinco principais fornecedores — iRobot, Ecovacs, Roborock, Dreame e SharkNinja — controlam aproximadamente 60% do mercado doméstico de robôs de limpeza, indicando concentração moderada. A tentativa fracassada de venda da iRobot para a Amazon em 2024 desencadeou reestruturação, cortes de pessoal e uma queda de 20% na receita, evidenciando a exposição à demanda ocidental madura. Os desafiantes chineses exploram a integração vertical — da fabricação de LiDAR ao design de chipsets de inteligência artificial — para comprimir os pontos de preço e corroer as margens dos concorrentes estabelecidos. A receita da Roborock no terceiro trimestre de 2024 cresceu 26% em relação ao ano anterior, à medida que diversificou para as categorias de corte de grama e limpeza de janelas.
A inovação está se inclinando para a diferenciação por software. O Flow 2 da Narwal renova a água a cada 10 minutos, resolvendo as reclamações de higiene sobre reservatórios de esfregão estagnados. O X60 Max Ultra da Dreame adiciona a capacidade de subir escadas para atender residências de múltiplos andares. A Friendly Robots introduziu uma assinatura de USD 29 por mês, trocando as unidades a cada dois anos para manter os recursos atualizados — um modelo voltado para consumidores sensíveis ao preço.
Os clientes empresariais exigem cada vez mais a certificação ISO 27001 e a conformidade com o GDPR, reduzindo a lista de fornecedores elegíveis a empresas com cibersegurança robusta. Especialistas regionais como Avidbots e Gaussian Robotics capturam nichos verticais — saguões de aeroportos, varejo de grande porte — ao agrupar levantamentos de local e serviços de integração. Fusões e parcerias estão se acelerando à medida que os players buscam escala e dados para aprimorar os algoritmos de navegação, preparando o terreno para maior consolidação no mercado de robôs de limpeza.
Líderes do Setor de Robôs de Limpeza
-
iRobot Corporation
-
Ecovacs Robotics Co., Ltd.
-
Roborock Technology Co., Ltd.
-
Neato Robotics Inc.
-
SharkNinja Operating LLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Robôs de Limpeza
- iRobot Corporation
- Ecovacs Robotics Co., Ltd.
- Roborock Technology Co., Ltd.
- Neato Robotics Inc.
- Dreame Technology (Suzhou) Co., Ltd.
- Narwal Robotics Inc.
- SharkNinja Operating LLC
- ILIFE Innovation Ltd.
- Cecotec Innovaciones S.L.
- bObsweep Inc.
- Proscenic Technology Co., Ltd.
- Anker Innovations Ltd. (Eufy)
- SoftBank Robotics Corp.
- Tennant Company
- Alfred Karcher SE and Co. KG
- Nilfisk A/S
- Avidbots Corp.
- Gaussian Robotics Co., Ltd. (Gausium)
- Midea Group Co., Ltd. (Eureka)
- Tineco Intelligent Technology Co., Ltd.

Oportunidades de mercado e perspectivas futuras
Os robôs de limpeza comercial estão a evoluir para maior autonomia e operação com menor intervenção humana, criando espaço em branco no desempenho definido por software e na otimização de frotas, em vez de na pura diferenciação de hardware. O lançamento pela Brain Corp do BrainOS Clean 2.0 com SelfPath AI (março de 2026) para os robôs de limpeza de piso da Tennant Company aponta para a procura de sistemas que geram rotas de forma autónoma e reduzem a configuração manual, especialmente em ambientes dinâmicos como retalho e centros de transporte. A expansão pela Tennant dos seus portefólios autónomos com o X16 SWEEP (abril de 2026) reforça as oportunidades em torno da varrição industrial em múltiplos turnos, ancoragem automatizada e análises que traduzem a limpeza em resultados operacionais mensuráveis.
No setor residencial e comercial ligeiro, os roteiros de produtos estão a expandir-se além da simples aspiração para fluxos de trabalho integrados de limpeza húmida e seca e tratamento de manchas, apoiando a premiumização e a entrada em novas categorias. A entrada da Dyson na limpeza robótica de pisos húmidos e secos com o Spot+Scrub Ai (março de 2026) e a introdução pela ECOVACS do DEEBOT X12 OmniCyclone com pré-dissolução de manchas FocusJet e uma estação OMNI (abril de 2026) mostram um investimento ativo na automação de manutenção ponta a ponta e no desempenho de limpeza especializado. Espaço em branco adicional é visível na automação concebida especificamente para áreas de higiene de alta frequência, exemplificado pela preparação pela Primech Holdings do Hytron para produção em massa após demonstrações na CES 2026 e a garantia de um compromisso de frota de 200 unidades para Hong Kong e Macau, o que apoia a procura de robôs dedicados à limpeza de instalações sanitárias associados a modelos de serviço implementáveis.
Recent Industry Developments in Mercado de Robôs de Limpeza
- Julho de 2026: a iRobot anunciou o Roomba Electro Plus, um limpador de pisos duros desinfetante 5 em 1, juntamente com uma nova geração de robôs Roomba. O lançamento ampliou o ecossistema de cuidados de pisos da iRobot além das ofertas exclusivamente robóticas e aumentou a ênfase em fluxos de trabalho de limpeza agrupados e desinfeção compatível com consumíveis no segmento doméstico.
- Maio de 2026: a ECOVACS expandiu-se para o cuidado de piscinas com o robô limpador de piscinas ULTRAMARINE P1. Isto estendeu a área de atuação em limpeza da empresa além do cuidado de pisos interiores e aprofundou a sua estratégia de portefólio multicategoria em aplicações de limpeza doméstica.
- Fevereiro de 2026: a iRobot anunciou uma parceria estratégica de distribuição com um grande retalhista para expandir a adoção do Roomba e Braava na América do Norte e na Europa, permitindo um serviço pós-venda mais estreito e pacotes integrados. O acordo reforça o alcance dos canais e acelera a implementação de ecossistemas de limpeza conectados.


Mercado de Robôs de Limpeza Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por robôs de limpeza que automatizam tarefas de limpeza com intervenção humana limitada em ambientes domésticos, comerciais e industriais. Inclui produtos utilizados para pisos, piscinas, janelas, gramados e limpeza profissional especializada, nos quais o robô é o dispositivo de limpeza vendido ou entregue como serviço.
Exclusões de escopo: Excluímos robôs de uso geral e equipamentos de limpeza não robóticos, bem como peças de reposição vendidas separadamente e serviços de instalações não relacionados nos quais nenhum robô de limpeza é implantado.
Visão Geral da Segmentação
- Por Tipo de Robô
- Robôs Domésticos e Residenciais
- Aspirador de Piso
- Limpeza de Piscina
- Limpeza de Janelas
- Limpeza de Gramado
- Outras Limpezas Domésticas e Residenciais
- Robôs Profissionais
- Limpeza de Piso
- Limpeza de Tanque, Tubos e Dutos
- Robôs de Desinfecção
- Outras Limpezas Profissionais
- Robôs Domésticos e Residenciais
- Por Usuário Final
- Residencial
- Comercial
- Hotelaria
- Varejo e Centros Comerciais
- Instalações de Saúde
- Aeroportos e Centros de Transporte
- Escritórios e Instalações Corporativas
- Outras Instalações Comerciais
- Industrial (Manufatura e Armazenagem)
- Por Canal de Vendas
- Online
- Offline
- Robôs como Serviço
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Singapura
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o quadro básico de oferta e demanda antes que qualquer modelagem fosse consolidada. Extraímos contexto de fontes públicas, como publicações da Federação Internacional de Robótica, materiais da Administração Internacional do Comércio e portais de estatísticas nacionais selecionados (por exemplo, o Censo dos EUA e o Eurostat) para obter sinais de gastos domésticos e empresariais relacionados à adoção de limpeza automatizada.
Também revisamos referências de normas de produtos e segurança (como páginas da ISO e da IEC), estatísticas alfandegárias e de comércio quando relevantes, e periódicos revisados por pares de robótica e automação para compreender a direção tecnológica e o movimento típico de preços. Além disso, utilizamos registros de empresas, apresentações a investidores, transcrições de resultados e imprensa de negócios confiável para mapear mudanças de canal, como vendas online e Robôs como Serviço. Algumas informações financeiras de empresas e assinaturas de inteligência de patentes foram utilizadas para verificação cruzada da exposição de receita e da atividade de inovação. Essas fontes são meramente ilustrativas, e utilizamos referências públicas adicionais para coletar, validar e esclarecer pontos de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com fabricantes, participantes do ecossistema de componentes e software, distribuidores, prestadores de serviços e grandes usuários em instalações residenciais, comerciais e industriais. As contribuições da APAC, EMEA e das Américas foram utilizadas para verificar cruzadamente as premissas de remessa de unidades, os preços médios de venda, as taxas de serviço e o cronograma de adoção em relação ao que compradores e vendedores descreveram, ajustando o modelo onde lacunas foram identificadas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 12% | APAC: 49% |
| Nível intermediário: 54% | Líderes funcionais/de unidade: 41% | EMEA: 32% |
| Players menores: 14% | Gerentes: 47% | Américas: 19% |
Dimensionamento e Previsão do Mercado
Para o dimensionamento, iniciamos com uma construção de cima para baixo, na qual os gastos gerais com robótica e automação, a penetração por categoria no ambiente do usuário final e os sinais de vendas por canal são utilizados para reconstruir o conjunto de receitas de robôs de limpeza. Uma vez formado esse total, ele é submetido a testes de estresse com aproximações seletivas de baixo para cima, principalmente remessas de unidades amostradas por tipo de robô multiplicadas por faixas de preço médio de venda observadas, seguidas de verificações de canal para divisões de receita online, offline e de Robôs como Serviço.
Insumos-chave foram utilizados para manter o modelo fundamentado, incluindo a mudança de composição entre robôs domésticos e profissionais, o ritmo de adoção em instalações residenciais, comerciais e industriais, a progressão do preço médio de venda para as principais categorias de robôs, e as taxas de adesão a contratos de serviço e assinaturas em Robôs como Serviço. Os indicadores de demanda regional também foram vinculados a restrições de mão de obra e orçamentos de automação de instalações. Onde o volume de players menores não pôde ser claramente identificado em fontes públicas, utilizamos premissas baseadas em intervalos ancoradas no feedback de distribuidores e nos padrões de importação e exportação, revisando em seguida o impacto sobre os totais.
As previsões foram desenvolvidas por meio de análise de cenários apoiada por uma regressão multivariada leve sobre alguns fatores estáveis, como crescimento da base instalada, direção da tendência de preços e cronograma de adoção pelo usuário final. Os resultados dos cenários foram então alinhados às perspectivas de especialistas coletadas em discussões primárias. Onde um fator se comportou de forma incomum por região, os pesos dos cenários foram ajustados para que os resultados correspondessem aos ciclos reais de compra e ao comportamento de estocagem dos canais.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação entre sinais independentes, incluindo direção de remessas, verificações de preços, feedback de adoção pelo usuário final e exposição reportada pelas empresas à robótica de limpeza. As variações são investigadas por meio de verificações passo a passo sobre mapeamento de escopo, premissas de unidades, conversões de moeda e alinhamento de anos, sendo revisadas internamente antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças no ciclo de produtos, redefinições significativas de preços ou alterações regulatórias que afetam a implantação em instalações públicas. Antes da entrega, uma revisão final do analista é concluída para que os números e a narrativa reflitam os insumos verificados mais recentes.
Estimativa do Mercado de Robôs de Limpeza da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os valores de mercado publicados para robôs de limpeza podem parecer muito distantes entre si, mesmo quando o nome do tema é o mesmo, porque os tipos de robôs incluídos, os canais de vendas e os ambientes do usuário final nem sempre são contabilizados de forma consistente. As diferenças também surgem quando uma estimativa se ancora em um único instantâneo do ano base, enquanto outra avança utilizando premissas de adoção mais rápidas ou uma abordagem diferente para as variações de preço.
Os principais fatores de divergência neste mercado geralmente decorrem de se a receita de Robôs como Serviço está incluída, de como os robôs de desinfecção profissional e de limpeza industrial são tratados, e de se robôs domésticos de serviço adjacentes são incorporados. Outra fonte comum de dispersão é a forma como o movimento do preço médio de venda é modelado entre as categorias de robôs, uma vez que os modelos de entrada e os modelos premium não declinam na mesma taxa, e o momento cambial pode deslocar o valor final em USD quando as participações regionais são expressivas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,89 bilhões de USD (2025) | |
| Consultoria Global A | 5,98 bilhões de USD (2024) | Utiliza um ano base anterior e um horizonte mais curto, e o enquadramento publicado parece se apoiar mais em um conjunto de receitas contabilizadas mais estreito naquele ano, o que pode subestimar a receita profissional e orientada a serviços que escala posteriormente. |
| Grupo de Pesquisa do Setor B | 18,17 bilhões de USD (2025) | Apresenta um valor de 2025 mais elevado, que pode resultar quando um conjunto mais amplo de aplicações de robôs de limpeza é agrupado e quando uma progressão mais rápida de preços e adoção é aplicada uniformemente entre os tipos de robôs. |
A tabela mostra que a maior parte da diferença decorre da seleção do ano base e do que é contabilizado como receita de robôs de limpeza, especialmente em relação à limpeza profissional e a Robôs como Serviço. Ao separar a demanda de robôs domésticos e profissionais e contabilizar a receita de serviços apenas quando um contrato de implantação de robô está em vigor, a estimativa permanece rastreável a variáveis claras — uma escolha aplicada pela Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual será o tamanho do mercado de robôs de limpeza até 2031?
O tamanho do mercado de robôs de limpeza está projetado em 16,89 bilhões de USD em 2025, 19,68 bilhões de USD em 2026, e deve atingir 38,52 bilhões de USD até 2031, crescendo a um CAGR de 14,03% de 2026 a 2031.
Qual região deve crescer mais rapidamente?
Espera-se que a Ásia-Pacífico registre o maior CAGR de 15,07%, graças à urbanização, ao crescimento da renda e à escala de fabricação local.
O que impulsiona a adoção comercial de robôs de limpeza?
Mercados de trabalho apertados, padrões de higiene pós-pandemia e a migração para assinaturas de robôs como serviço aceleram a adoção em hotéis, aeroportos e hospitais.
Por que os preços do LiDAR são importantes para o setor de robôs de limpeza?
Uma queda de 99,5% nos custos do LiDAR de estado sólido viabiliza recursos avançados de navegação em unidades abaixo de USD 500, ampliando a acessibilidade e intensificando a concorrência.
Qual é a importância da regulamentação de privacidade para robôs equipados com câmera?
O GDPR e regras similares exigem consentimento explícito e minimização de dados, levando muitos fabricantes a adotar designs exclusivamente com LiDAR ou processamento na borda para evitar riscos de conformidade.
O que são robôs como serviço e por que estão crescendo?
Os robôs como serviço permitem que as empresas arrendem limpadores autônomos com manutenção e atualizações de software agrupadas, convertendo despesas de capital em despesas operacionais previsíveis e reduzindo as barreiras de adoção.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
