
Tamanho e Participação do Mercado de Implantes Dentários da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
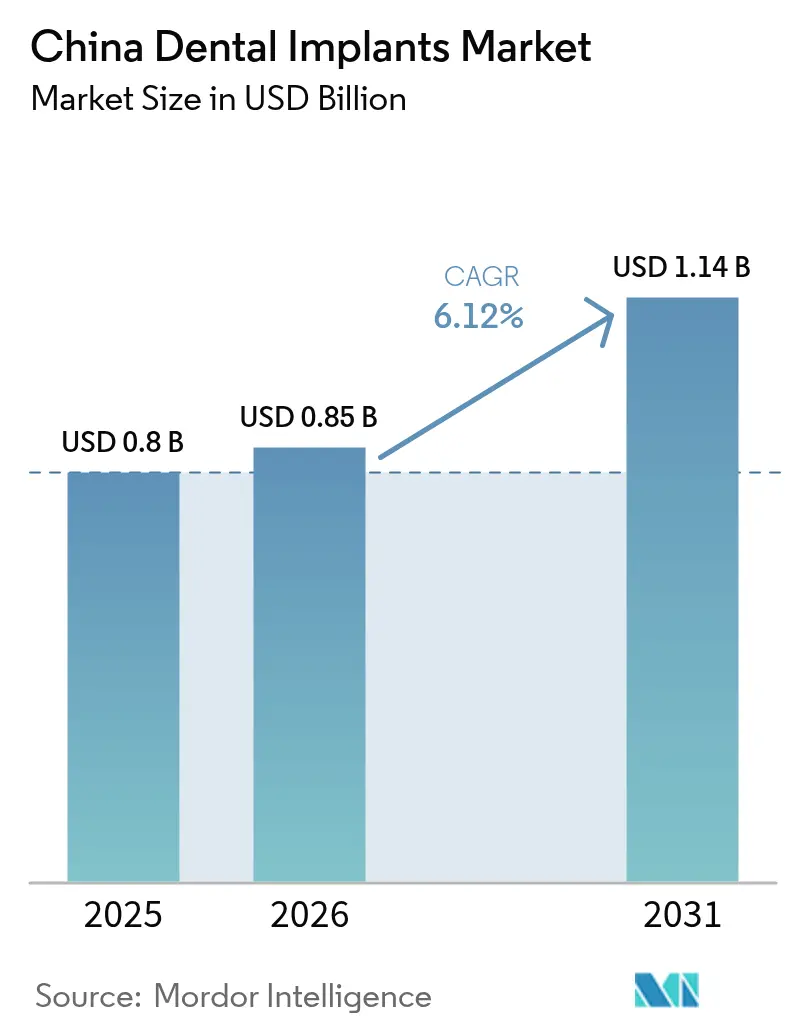
| Tamanho do mercado no ano base (2025) | 0.80 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.12 % |
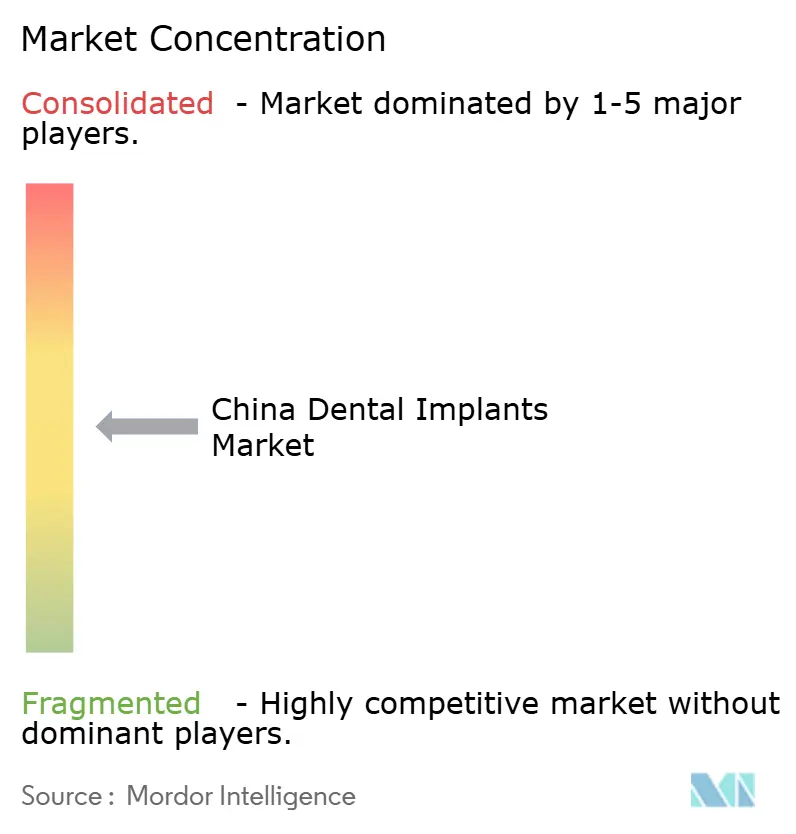
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Implantes Dentários da China por Mordor Intelligence
Espera-se que o mercado de implantes dentários da China cresça de USD 0,80 bilhão em 2025 para USD 0,85 bilhão em 2026 e está previsto para atingir USD 1,14 bilhão até 2031, a uma CAGR de 6,12% no período de 2026 a 2031. Os ganhos contínuos decorrem do programa de Aquisição Baseada em Volume (VBP) do governo, do envelhecimento demográfico e da rápida adoção de fluxos de trabalho digitais. Embora o VBP tenha reduzido os preços médios dos sistemas de implantes em mais de 20%, a política ampliou os volumes gerais de procedimentos ao ampliar a acessibilidade. O segmento de titânio continua a ancorar a demanda, enquanto a estética superior do zircônio o posiciona como a alternativa de crescimento mais rápido. A robusta expansão de clínicas privadas, o turismo odontológico receptivo para a Grande Área da Baía e os crescentes projetos-piloto de reembolso em cidades de Nível 1 estão ampliando o acesso dos pacientes. Em contrapartida, as persistentes lacunas de infraestrutura urbano-rural e a cobertura de seguro limitada restringem a penetração em regiões de menor nível.
Principais Conclusões do Relatório
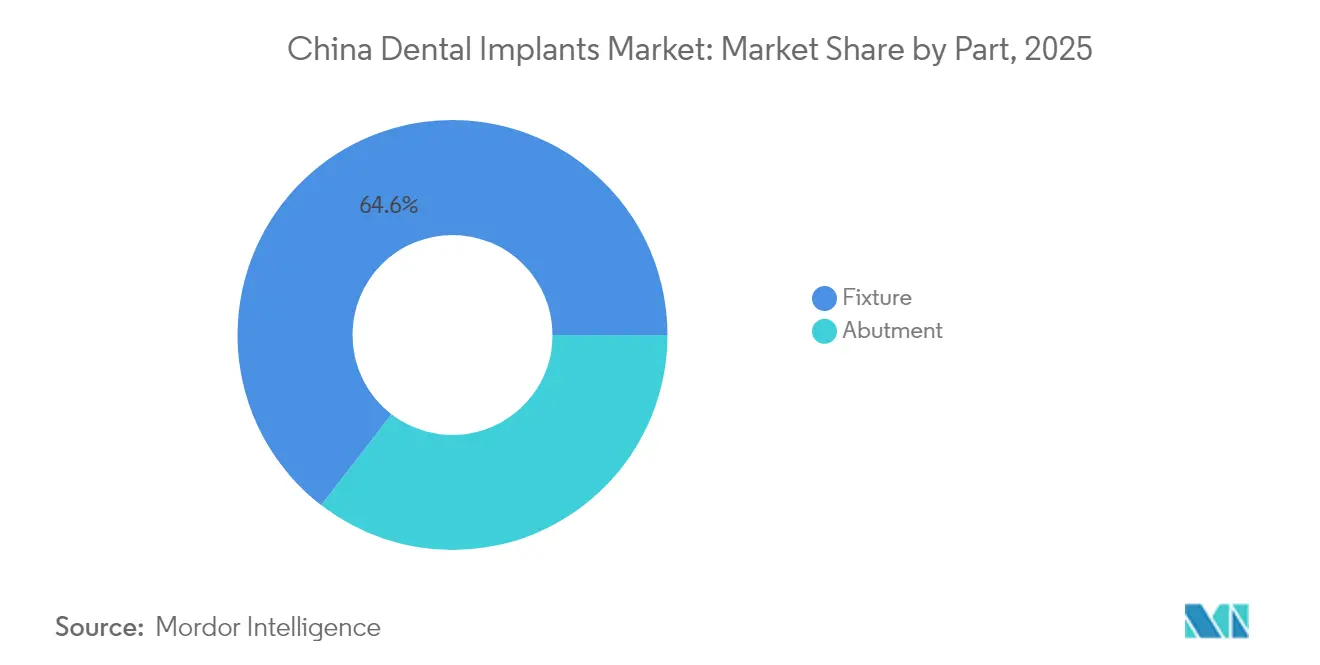
- Por parte, as fixturas lideraram com 64,55% da participação de mercado de implantes dentários da China em 2025, enquanto os pilares têm previsão de expansão a uma CAGR de 9,86% até 2031.
- Por material, o titânio capturou 74,35% da participação de receita em 2025; o zircônio tem projeção de crescimento a uma CAGR de 12,12% até 2031.
- Por tipo de implante, os implantes endósseos representaram 87,40% do tamanho do mercado de implantes dentários da China em 2025 e devem crescer a uma CAGR de 5,86% até 2031.
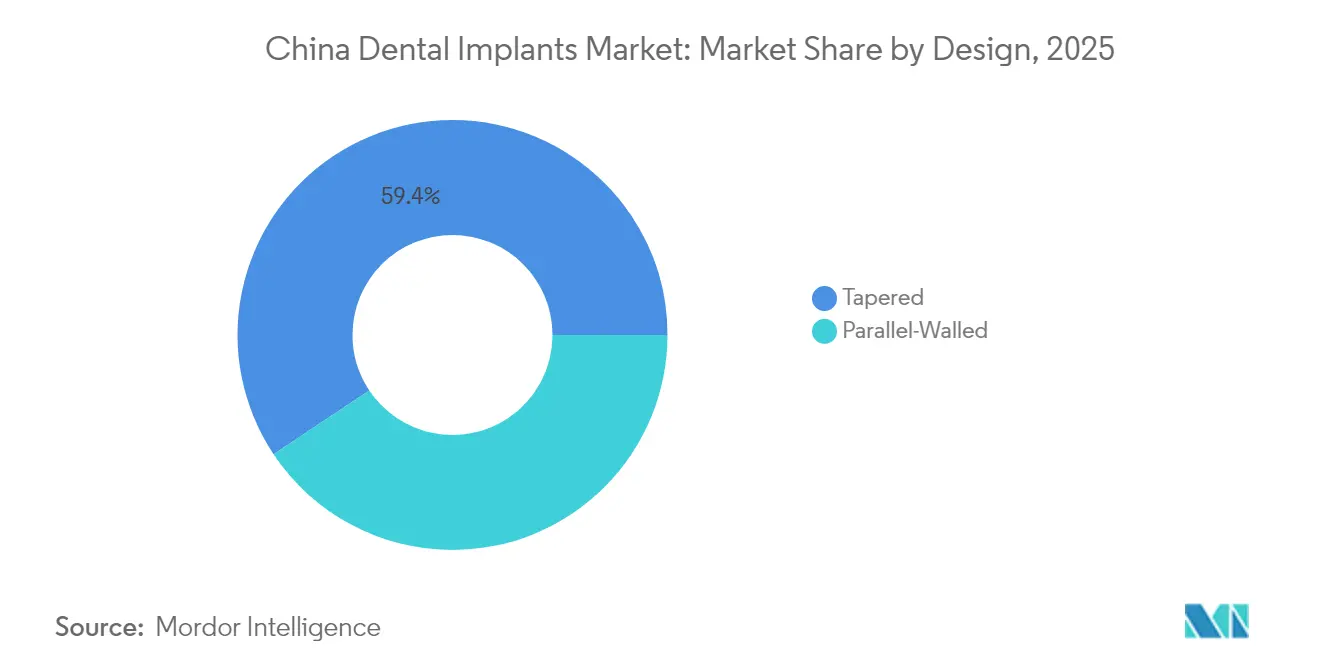
- Por design, os implantes cônicos dominaram com 59,35% de participação em 2025, enquanto os designs de paredes paralelas avançam a uma CAGR de 8,52% até 2031.
- Por procedimento, os protocolos de dois estágios detinham 69,25% do mercado de implantes dentários da China em 2025; os métodos de estágio único registram a maior CAGR projetada de 12,18% até 2031.
- Por usuário final, as clínicas odontológicas comandaram 67,35% da participação de receita em 2025, enquanto os hospitais têm previsão de expansão a uma CAGR de 11,28% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Implantes Dentários da China
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento Rápido da População Geriátrica e Edêntula | +1.8% | Nacional, com concentração nas províncias do Leste | Longo prazo (≥ 4 anos) |
| Políticas Governamentais de Saúde Bucal e Vias de Reembolso | +1.5% | Nacional, com impacto inicial nas cidades de Nível 1 | Médio prazo (2-4 anos) |
| Avanços Contínuos em Materiais de Implantes e Odontologia Digital | +1.0% | Centros urbanos, particularmente Pequim, Xangai, Guangzhou | Médio prazo (2-4 anos) |
| Aumento da Renda Disponível e Maior Consciência Estética | +0.8% | Centros urbanos, particularmente cidades de Nível 1 e Nível 2 | Médio prazo (2-4 anos) |
| Turismo Médico Receptivo para a Grande Área da Baía | +0.6% | Grande Área da Baía (Shenzhen, Guangzhou) | Curto prazo (≤ 2 anos) |
| Expansão de Redes Odontológicas Privadas com Múltiplas Unidades para Cidades de Nível 2/3 | +0.7% | Cidades de Nível 2 e Nível 3, particularmente no Leste e Centro da China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Rápido da População Geriátrica e Edêntula na China
Estima-se que o edentulismo afetará 130,23 milhões de residentes chineses até 2050, representando cerca de um quinto do ônus global. Idosos com menos de 10 dentes apresentam maiores chances de fragilidade e desnutrição; estudos de coorte chineses associam o edentulismo a um aumento de 20% na mortalidade por todas as causas. Os implantes dentários, portanto, abordam tanto os riscos funcionais quanto os sistêmicos à saúde, elevando seu valor percebido entre os clínicos. As províncias do Leste, com maior expectativa de vida, apresentam a maior concentração de demanda. As mensagens de saúde pública que posicionam a reabilitação oral como parte do envelhecimento saudável estão, ainda, reforçando o crescimento de volumes a longo prazo.
Políticas Governamentais de Saúde Bucal e Vias de Reembolso Emergentes
Os tetos de preços do VBP reduzem os custos dos sistemas, mas estimulam os procedimentos à medida que mais hospitais e clínicas privadas participam. Iniciativas paralelas no âmbito do "China Saudável 2030" incentivam projetos-piloto locais que subsidiam próteses dentárias ou coroas para idosos de baixa renda. Embora o seguro nacional ainda exclua a maioria das taxas restauradoras, os projetos-piloto de reembolso em nível municipal estão reduzindo a diferença, especialmente em Xangai e Shenzhen.
Avanços Contínuos em Materiais de Implantes, Revestimentos de Superfície e Odontologia Digital
Pesquisas sobre ligas de titânio do tipo β e compósitos de zircônia-silicato de cálcio estão aprimorando a osseointegração, a resistência à corrosão e a estética. A adoção de scanners intraorais, planejamento guiado por CBCT e apresentação de casos orientada por IA melhorou a aceitação do tratamento em mais de 20% nas clínicas líderes[1]Planet DDS, "Perspectivas do Setor Odontológico 2025," planetdds.com. Três sistemas robóticos aprovados pela NMPA — Yakebot, Remebot e Theta — demonstram precisão de posicionamento com desvio coronal de até 1,0 mm, reduzindo o tempo de cadeira e a morbidade pós-operatória. Essas tecnologias atraem profissionais com fluência digital, acelerando a migração para protocolos de estágio único e carga imediata.
Aumento da Renda Disponível e Maior Consciência Estética
A renda disponível das famílias urbanas cresceu 5,2% ao ano em 2025, encorajando os pacientes a escolherem soluções premium de zircônio apesar das taxas mais elevadas[2]Elos Medtech, "Por que a China é um Mercado Lucrativo para Fabricantes de Implantes Dentários," elosmedtech.com. Influenciadores de mídia social e campanhas de odontologia estética aumentaram a demanda por restaurações sem metal. As clínicas estão respondendo ao agrupar pacotes de clareamento e implante, aumentando ainda mais a receita por paciente. A estética aprimorada também está impulsionando a adesão entre adultos mais jovens que buscam extração preventiva e substituição imediata.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Persistentemente Elevados no Desembolso Direto Apesar do VBP | -1.2% | Nacional, com maior impacto nas cidades de menor nível | Médio prazo (2-4 anos) |
| Infraestrutura Clínica Limitada nas Províncias Rurais | -1.0% | Províncias rurais, particularmente regiões Ocidentais e Centrais | Longo prazo (≥ 4 anos) |
| Aprovação Regulatória pela NMPA Longa e Rigorosa | -0.8% | Nacional, afetando todos os fabricantes e distribuidores | Longo prazo (≥ 4 anos) |
| Baixa Adesão ao Acompanhamento Pós-Cirúrgico | -0.6% | Nacional, com maior impacto nas áreas rurais e cidades de menor nível | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custos Persistentemente Elevados no Desembolso Direto Apesar dos Tetos de Preços do VBP
O VBP estabelece um teto de CNY 4.500 para um único sistema de implante em hospitais públicos, mas os custos totais do tratamento permanecem elevados quando incluídas as taxas cirúrgicas e protéticas. O reembolso limitado pelo seguro obriga os pacientes a financiarem por conta própria, desestimulando a adesão entre grupos de renda mais baixa. Dados comparativos da Coreia do Sul mostram que o uso de implantes cresceu 60,5% após uma cobertura mais ampla para idosos, ilustrando o potencial de aumento caso o seguro social da China amplie os benefícios. Sem reformas semelhantes, o crescimento dos procedimentos pode desacelerar nas cidades de menor nível.
Infraestrutura Clínica Limitada e Baixa Penetração de Implantes nas Províncias Rurais
Apenas 51,12% dos pacientes edêntulos rurais utilizam próteses dentárias, contra 67,05% nas áreas urbanas, sinalizando lacunas acentuadas de acesso. A escassez de dentistas treinados em implantes nas províncias ocidentais gera longos deslocamentos e custos adicionais de hospedagem, reduzindo ainda mais a demanda. As disparidades provinciais são marcantes: Liaoning registra 81,36% de uso de próteses dentárias, enquanto Hunan apresenta apenas 21,91%[3]Interactive Journal of Medical Research, "Uso de Prótese Dentária entre Idosos Urbanos e Rurais," i-jmr.org. Parcerias público-privadas que financiam clínicas móveis e plataformas de telementoria são fundamentais para estender os serviços especializados além dos centros metropolitanos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Parte: Fixturas Ancoram a Criação de Valor enquanto os Pilares se Aceleram
As fixturas contribuíram com a maioria do mercado de implantes dentários da China em 2025, gerando 64,55% da receita do setor em meio a elevados volumes de procedimentos e seu papel fundamental na osseointegração. Os fabricantes aprimoram superfícies micro-rugosas e revestidas com HA para encurtar os períodos de cicatrização, atendendo a pacientes idosos com densidade óssea reduzida. Os produtores nacionais reduziram os prazos de entrega ao localizar o fornecimento de blanks de titânio, ampliando as vantagens de custo criadas pelo VBP.
Os pilares representam uma participação menor, mas de crescimento mais rápido, com previsão de crescimento a uma CAGR de 9,86% até 2031. As plataformas CAD/CAM agora entregam pilares de zircônio específicos para cada paciente em até 48 horas, melhorando os contornos dos tecidos moles e a estética. À medida que o VBP reduz os custos das fixturas, as clínicas redirecionam as economias para componentes protéticos personalizados, impulsionando as melhorias nos pilares.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Material: O Titânio Mantém a Dominância enquanto o Zircônio Ganha Impulso
Os implantes de titânio responderam por 74,35% da participação de mercado de implantes dentários da China em 2025, sustentada pela biocompatibilidade bem documentada e resiliência mecânica. Pesquisas sobre ligas do tipo β de baixo módulo prometem reduzir o blindamento de tensão peri-implantar sem comprometer a resistência. As fundições locais aumentaram a produção em 12% para atender à crescente demanda por fixturas, protegendo os preços contra a volatilidade das ligas de níquel-titânio.
Os volumes de zircônio devem crescer a uma CAGR de 12,12% com o aumento das preferências estéticas e a melhora da resistência à fratura por meio de matrizes compósitas dopadas. A alta translucidez torna a zircônia preferida para restaurações anteriores, e as rodadas de licitação do VBP agora incluem sistemas cerâmicos, o que acelerará a adoção hospitalar.
Por Tipo de Implante: Liderança Endóssea em Meio a Alternativas Especializadas
As unidades endósseas respondem por 87,40% dos posicionamentos de 2025, sendo favorecidas por evidências de longo prazo e ampla variedade de diâmetros de implantes. A maior disponibilidade de implantes curtos amplia a elegibilidade para casos de osso frágil, reduzindo a necessidade de enxertos.
Os dispositivos subperiostais, com projeção de CAGR de 9,18%, atendem cada vez mais a pacientes idosos com atrofia mandibular severa. Estruturas personalizadas impressas em 3D, otimizadas a partir de conjuntos de dados de CBCT, minimizam o descolamento periostal e o desconforto pós-operatório. As opções transósseas e intramucosas permanecem de nicho, reservadas para cenários extremos de reabsorção ou retenção de próteses.
Por Design: Implantes Cônicos Sustentam a Preferência com Variantes de Paredes Paralelas Evoluindo
Os implantes cônicos responderam por 59,35% das receitas de 2025, valorizados pela estabilidade primária em alvéolos de posicionamento imediato e mínima compressão óssea. As conexões cone-morse reduzem ainda mais a micromovimentação, apoiando as tendências de provisorização imediata.
Os designs de paredes paralelas crescem a uma CAGR de 8,52% à medida que a otimização da profundidade das roscas melhora o engajamento no osso posterior denso. As universidades relatam sobrevida equivalente em cinco anos entre os designs, levando os clínicos a basear a seleção na anatomia do sítio e não na tradição da marca.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Procedimento: Abordagens de Dois Estágios Permanecem Predominantes enquanto a Adoção do Estágio Único se Acelera
O método de dois estágios capturou 69,25% dos posicionamentos de 2025, destacando a cautela dos clínicos em sítios enxertados complexos. O uso de pilares de cicatrização permite a maturação transmucosa dos tecidos moles antes da carga.
Os procedimentos de estágio único, avançando a uma CAGR de 12,18%, beneficiam-se de torque primário mais elevado e superfícies hidrofílicas antimicrobianas. Ensaios randomizados mostram que implantes imediatos guiados por robótica alcançam desvios coronais de 1,04 mm e sobrevida comparável em seis meses em relação às contrapartes diferidas. A demanda dos pacientes por menos visitas cirúrgicas está aumentando a adoção em clínicas privadas que competem pela eficiência do tempo de cadeira.
Por Usuário Final: Clínicas Preservam a Liderança, Hospitais Ampliam o Atendimento Integrado
As clínicas odontológicas responderam por 67,35% dos procedimentos em 2025, impulsionadas por agendamento flexível e campanhas de marketing agressivas que destacam as suítes digitais de implantes. A inclusão de clínicas privadas nas licitações do VBP permite compras em volume, reduzindo os custos de aquisição de fixturas em 25% e melhorando as margens por meio de maior fluxo de pacientes.
Os hospitais, com projeção de expansão a uma CAGR de 11,28%, oferecem cada vez mais centros multidisciplinares de implantes para o tratamento de comorbidades sistêmicas. Os hospitais governamentais aproveitam projetos-piloto de reembolso mais amplos que associam a cirurgia de implante ao manejo de doenças crônicas, atraindo pacientes idosos diabéticos que requerem monitoramento peri-operatório mais próximo.
Análise Geográfica
As províncias costeiras do Leste dominam os volumes de posicionamento devido à maior densidade de dentistas e aos níveis de renda disponível. Xangai e Zhejiang responderam conjuntamente por mais de um quarto das cirurgias de 2024, e os projetos-piloto de reembolso nessas províncias encurtam os períodos de retorno dos pacientes. O tamanho do mercado de implantes dentários da China no Leste deve crescer à medida que as clínicas adicionam mais consultórios e adotam o posicionamento guiado por robótica para casos de carga imediata.
As províncias centrais, incluindo Henan e Hubei, representam a geografia de crescimento mais rápido, impulsionadas pela expansão de redes privadas e pelo financiamento provincial para a saúde bucal geriátrica. As clínicas aproveitam os links de teleconsulta com especialistas de Nível 1 para supervisionar casos complexos remotamente, reduzindo a lacuna de expertise. Os subsídios governamentais para dias de sensibilização comunitária sobre implantes dobraram os volumes anuais de casos em determinados hospitais municipais.
As regiões ocidentais e do extremo norte permanecem subpenetradas, realizando menos de 10 cirurgias por 100.000 habitantes. A limitada densidade de especialistas e as maiores distâncias de deslocamento dificultam a adesão. As autoridades provinciais estão implementando projetos-piloto de unidades cirúrgicas móveis equipadas com CBCT e estações de fresagem em consultório para realizar campos de implantes nos fins de semana.
Panorama regulatório
Os implantes dentários na China são regulamentados como dispositivos médicos de Classe III sob a Administração Nacional de Produtos Médicos (NMPA) e seu Centro de Avaliação de Dispositivos Médicos (CMDE), com o acesso ao mercado determinado por requisitos de registro e regras de aquisição centralizada. Paralelamente, a Administração Nacional de Segurança de Saúde (NHSA) continua a definir preços para serviços e consumíveis relacionados a implantes sob seu marco de governança de preços de implantes dentários, que em muitas jurisdições orienta as taxas de serviço de implantação de dente único em hospitais públicos terciários para um limite de 4.500 CNY e exige conformidade de aquisição, como o tratamento de margem zero para itens cobertos.
Em 2026, os requisitos de normas e conformidade tornaram-se mais rigorosos para manufatura avançada e componentes personalizados. A China Medical Device Industry Association (CAMDI) publicou e implementou a T/CAMDI 044-2026 para implantes dentários metálicos fabricados por manufatura aditiva em 6 de janeiro de 2026, fornecendo uma referência técnica mais clara para produtos de implantes impressos em 3D. A NMPA também emitiu seu Plano de Revisões de Diretrizes para Dispositivos Médicos de 2026 em 27 de abril de 2026, abrangendo categorias de dispositivos que incluem pilares dentários e pontes de coroa de pilar personalizadas, enquanto as Boas Práticas de Fabricação (GMP) revisadas para Dispositivos Médicos anunciadas no final de 2025 (Anúncio nº 107) entram em vigor em 1º de novembro de 2026, elevando as expectativas do sistema de qualidade para fabricantes e produtores contratados que atendem à cadeia de fornecimento de implantes dentários.
Cenário Competitivo
Os fabricantes internacionais mantêm o reconhecimento de marca líder, mas as empresas nacionais estão fechando a diferença por meio de vitórias no VBP e redes de serviço localizadas. Osstem e Dentium exploram vantagens de proximidade, oferecendo fixturas de titânio abaixo de USD 500 que atendem aos tetos do VBP enquanto preservam margens de dois dígitos. A Osstem prevê crescimento de receita de 19% na China em 2025 após a reabertura de centros educacionais que treinam 3.000 dentistas anualmente.
A subsidiária chinesa da Straumann introduziu recentemente um conjunto integrado de fluxo de trabalho digital que integra software de planejamento de implantes e unidades de fresagem internas, buscando diferenciação além do preço. A empresa também estabeleceu uma parceria com a Alibaba Health para impulsionar o rastreamento de casos baseado em nuvem, adicionando análise de dados aos painéis dos clínicos.
Empresas nacionais, como a Shenzhen Chirimen Technology, fornecem pilares de zircônia com preços 30% abaixo das importações, ganhando participação no segmento estético de rápido crescimento. A CY International abriu uma nova fábrica de blanks de titânio em Jiangsu no final de 2024, fortalecendo a segurança de fornecimento para os fabricantes locais de fixturas. A atividade de registro de patentes revela que entidades chinesas agora respondem por 28% das solicitações globais de tecnologia de implantes, ressaltando a mudança estratégica em direção à inovação.
Líderes do Setor de Implantes Dentários da China
Straumann Group
Nobel Biocare Services AG
Dentsply Sirona Inc.
ZimVie Inc.
Osstem Implant Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A acessibilidade impulsionada pelo VBP está ampliando as oportunidades de expansão de procedimentos em instituições capazes de operar fluxos de trabalho de implantes de alto rendimento sob governança de preços. Um efeito de mudança abrupta decorrente da aquisição centralizada é refletido em pesquisas publicadas, incluindo uma análise da BMC Public Health de 2026 que relata uma redução média de preço de 55% após a VBP centralizada de 2023 para implantes dentários, o que sustenta um acesso mais amplo por meio de preços padronizados. Esse ambiente está criando espaço para fornecedores e redes de clínicas que combinam sistemas de implantes com custos controlados e odontologia digital, incluindo planejamento guiado e fluxos de trabalho chairside, para reduzir o tempo de cadeira e melhorar a aceitação de casos em redes de clínicas de cidades de Nível 1 e de Nível 2 em rápida expansão.
As alavancas comerciais no curto prazo dependem da participação em processos de aquisição, da fabricação local e de atualizações de conformidade. A NHSA sinalizou um marco de segunda rodada para o VBP de implantes dentários (VBP 2.0) previsto para lançamento em julho de 2026, mantendo o foco na preparação para licitações e no posicionamento do portfólio de produtos, juntamente com a execução dos distribuidores em várias províncias e cidades. Do lado da oferta, a GMP revisada para dispositivos médicos da NMPA, em vigor a partir de 1º de novembro de 2026, elevou o padrão para gestão da qualidade e rastreabilidade, criando uma oportunidade para fabricantes com processos validados, incluindo manufatura aditiva alinhada à T/CAMDI 044-2026, bem como para prestadores de serviços que apoiam players menores com requisitos de auditoria, documentação e vigilância pós-mercado.
Desenvolvimentos recentes do setor
- Fevereiro de 2026: A Dentsply Sirona destacou seu Plano de Ação de Retorno ao Crescimento juntamente com as orientações de vendas para 2026, mantendo o foco nas prioridades de execução em meio à pressão de preços na China decorrente da aquisição centralizada. Para implantes dentários, esse tipo de programa reforça a disciplina de portfólio e de comercialização, à medida que o VBP comprime os corredores de preços e impulsiona os fabricantes a defender participação de mercado por meio de fluxos de trabalho diferenciados e controle de custos.
- Novembro de 2025: A Straumann apresentou seus primeiros implantes dentários fabricados em Shanghai após estabelecer capacidades de produção local vinculadas ao seu centro de produção, educação e pesquisa em Shanghai. A fabricação localizada apoia a competitividade em licitações e a capacidade de resposta da oferta sob a dinâmica de aquisição da China, além de fortalecer o alcance da educação clínica à medida que a padronização de preços se consolida.
- Outubro de 2024: O Centro de Aquisição de Medicamentos e Dispositivos Médicos de Sichuan removeu a série XiVE S da Dentsply Sirona da lista local de VBP após uma alteração no registro da NMPA relativa à especificação do material do produto. A ação destacou como o controle de alterações de produtos e as atualizações de registro podem ter efeitos imediatos a jusante sobre a elegibilidade para aquisição e o acesso ao canal hospitalar.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, o mercado corresponde à receita anual gerada na China com sistemas de implantes dentários utilizados para substituir raízes dentárias ausentes, abrangendo principalmente fixações de implante e pilares correspondentes vendidos a prestadores de cuidados odontológicos.
Exclusões de escopo: excluímos coroas, pontes, alinhadores, dentaduras e consumíveis odontológicos gerais que não sejam fixações de implante ou pilares.
Visão geral da segmentação
- Por Parte
- Fixtura
- Pilar
- Por Material
- Implantes de Titânio
- Implantes de Zircônio
- Implantes de PEEK / Polímero
- Por Tipo de Implante
- Endósseo
- Subperiosteal
- Transósseo
- Intramucoso
- Por Design
- Cônico
- Paredes Paralelas
- Por Procedimento
- Estágio Único
- Dois Estágios
- Por Usuário Final
- Clínicas Odontológicas
- Hospitais
- Institutos Acadêmicos e de Pesquisa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental estabeleceu a estrutura básica do modelo e nos ajudou a consolidar o contexto de políticas e demanda específico da China. Analisamos comunicados públicos e séries temporais de fontes como a Comissão Nacional de Saúde da RPC, o Bureau Nacional de Estatísticas da China e os avisos da Administração Nacional de Produtos Médicos referentes a registro de dispositivos e sinais de conformidade.
Para estimar os volumes de procedimentos e os padrões de prestação de cuidados, também utilizamos materiais da Associação Estomatológica Chinesa (quando disponíveis), artigos clínicos e de saúde pública revisados por pares, além de estatísticas alfandegárias ou comerciais que refletem embarques de dispositivos médicos relevantes. No lado comercial, consultamos registros de empresas, apresentações a investidores, anúncios de distribuidores e cobertura de imprensa confiável para mapear a estrutura dos canais e as narrativas de preços. Também utilizamos bases de dados pagas para dados financeiros e informações de empresas, além de uma base de dados de patentes para verificar a atividade de inovação e as menções ao pipeline de produtos. As fontes documentais listadas aqui são apenas ilustrativas, e muitas outras fontes públicas e de assinatura também foram consultadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e Pesquisas Primárias
O trabalho primário foi utilizado para confirmar o que a pesquisa documental não pode mostrar completamente, especialmente como a aquisição baseada em volume e os preços das clínicas privadas se traduzem em ASPs realizados e crescimento de procedimentos. Conversamos com fabricantes e importadores de implantes, distribuidores odontológicos, equipes de aquisição de clínicas e dentistas em exercício em grandes províncias costeiras e cidades interiores selecionadas, de modo que o panorama de demanda não ficasse distorcido em direção a um único ambiente de atendimento.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 16% |
| Nível médio: 47% | Líderes funcionais/de unidade: 41% |
| Players menores: 17% | Gerentes: 43% |
Dimensionamento de Mercado e Previsão
O dimensionamento de mercado foi construído usando uma abordagem top-down e bottom-up, em que a visão top-down parte do conjunto de tratamentos odontológicos da China e depois o restringe usando a penetração de procedimentos de implante e o gasto médio do sistema por caso. Esse conjunto de demanda foi então corroborado com verificações seletivas bottom-up, como preços amostrados de canais de clínicas, padrões de venda dos distribuidores e consolidações de fornecedores na forma de ASP multiplicado pelo volume unitário implícito, para manter os totais realistas.
Algumas entradas tiveram a maior importância no modelo e foram atualizadas e verificadas repetidamente. Isso incluiu as tendências de volume de procedimentos de implante sob a aquisição baseada em volume, a divisão entre hospitais públicos e clínicas privadas, o número médio de implantes por caso de paciente, os preços de venda realizados após as redefinições de licitações e as mudanças de mix entre as opções de titânio e zircônia (além do uso limitado de tipos de polímero, quando aplicável). Quando uma variável não pôde ser observada diretamente, usamos intervalos de entrevistas e os ancoramos a sinais observáveis, como atividade de registro, resultados de licitações e indicadores de throughput das clínicas.
Para a previsão, foi utilizada a análise de cenários, pois o momento das políticas e as redefinições de preços podem movimentar o mercado em mudanças abruptas, em vez de curvas suaves. Construímos um caso-base com normalização esperada de licitações e preços, além de cenários de alta e baixa em torno da velocidade de adoção de procedimentos, da expansão da capacidade das clínicas e da acessibilidade dos pacientes, e depois consolidamos tudo em uma única trajetória de previsão após revisão de especialistas.
Validação de Dados e Ciclo de Atualização
A validação foi realizada em várias etapas para que os números finais correspondam ao comportamento real do mercado, e não apenas a um único fluxo de dados. Comparamos os resultados com sinais independentes, como a direção do crescimento dos procedimentos, os movimentos de preços de licitações e o gasto implícito por clínica, e então os valores discrepantes foram rastreados até uma entrada específica antes de serem ajustados.
Antes da aprovação final, as premissas foram revisadas por outro analista, e as áreas sinalizadas foram reverificadas por meio de contatos adicionais quando a variação parecia relevante. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando uma mudança de política ou um evento de preços é grande o suficiente para alterar os ASPs ou os volumes. Imediatamente antes da entrega, realizamos uma verificação final das publicações recentes para que os clientes recebam a visão mais atualizada disponível naquele momento.
Comparação do Tamanho do Mercado Chinês de Implantes Dentários da Mordor Intelligence com Outras Estimativas Publicadas
Os números de mercado publicados para implantes dentários na China podem parecer muito diferentes, mesmo quando apontam para a mesma história de crescimento. As diferenças geralmente vêm do momento da medição, do que é contado como venda de implante e de se o preço é capturado antes ou depois das redefinições relacionadas à aquisição.
Neste mercado, os maiores fatores de divergência são a rapidez com que os preços médios de venda são atualizados após as rodadas de aquisição baseada em volume, como a data de conversão para USD é escolhida quando os preços locais variam durante o ano, e se a estimativa inclui itens adjacentes, como restaurações ou kits cirúrgicos, como parte do sistema de implante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,80 bilhão de USD (2025) | |
| Blog do Setor A | 0,60 bilhão de USD (2024) | Utiliza um retrato do ano anterior e não mostra claramente como as redefinições de ASP vinculadas a licitações são projetadas para frente, o que pode alterar a taxa de execução implícita dependendo do mês selecionado. |
| Editora de Consultoria B | 1,00 bilhão de USD (2024) | Parece agrupar complementos relacionados a implantes e restaurações no valor, e provavelmente aplica uma curva de recuperação de preços mais rápida, o que pode inflar a receita em um ambiente de VBP. |
A tabela mostra que o momento da medição e o que é incluído na cesta de preços explicam a maior parte da dispersão. Quando os volumes de procedimentos estão aumentando, mas os preços unitários estão sendo redefinidos, o caminho mais claro é ancorar-se em ASPs atualizados e em um escopo de sistema de implante claramente definido, que é então verificado em relação aos resultados de licitações e ao feedback dos canais no processo de atualização utilizado pela Mordor Intelligence, de modo que o total permaneça rastreável e repetível.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de implantes dentários da China em 2026?
Está avaliado em USD 850 milhões e tem previsão de atingir USD 1,14 bilhão até 2031.
Qual taxa de crescimento é esperada para os procedimentos de implante até 2031?
O total de posicionamentos tem projeção de expansão a uma CAGR de 6,12%, auxiliado pela acessibilidade impulsionada pelo VBP e pelo envelhecimento demográfico.
Qual segmento de material está crescendo mais rapidamente?
Os implantes de zircônio mostram o maior impulso, com uma CAGR de 12,12% até 2031, impulsionada pela demanda estética.
Por que as províncias rurais ficam atrás na adoção de implantes?
A escassez de dentistas treinados em implantes e os maiores custos de desembolso direto limitam o acesso, resultando em menores taxas de uso de próteses dentárias e implantes.
Como a Aquisição Baseada em Volume afeta os preços?
O VBP reduziu os preços médios dos sistemas de implantes em mais de 20%, estimulando volumes mais elevados de procedimentos tanto em hospitais públicos quanto em clínicas privadas.
Qual tipo de design lidera atualmente o uso?
Os implantes cônicos dominam com 59,35% de participação, valorizados pela estabilidade primária e adequação para posicionamento imediato.
Página atualizada pela última vez em:



