
Tamanho e Participação do Mercado de Cobre da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 12.88 Milhões de toneladas |
| Volume do Mercado (2026) | 13.56 Milhões de toneladas |
| Volume do Mercado (2031) | 17.54 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 5.28 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cobre da China pela Mordor Intelligence
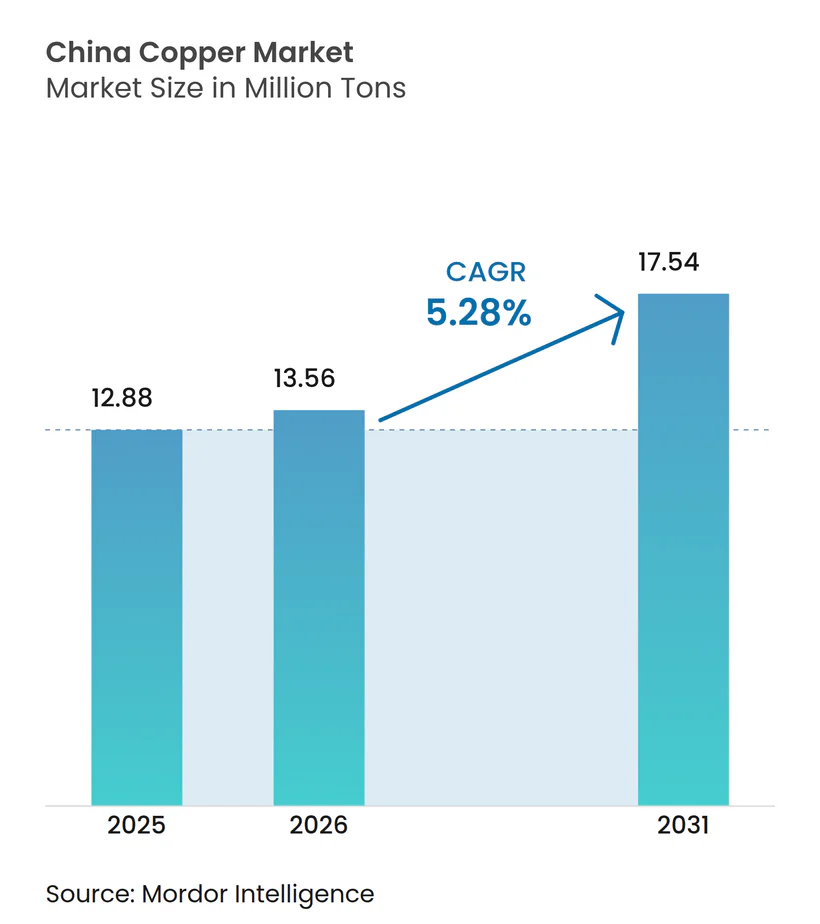
O tamanho do Mercado de Cobre da China em 2026 é estimado em 13,56 milhões de toneladas, crescendo a partir do valor de 2025 de 12,88 milhões de toneladas, com projeções para 2031 indicando 17,54 milhões de toneladas, crescendo a um CAGR de 5,28% no período de 2026 a 2031. Expansões robustas de energia renovável, modernização da rede elétrica e eletrificação de veículos sustentam essa expansão. Investimentos apoiados pelo Estado em linhas de transmissão de ultra-alta tensão (UAT), no valor de USD 89 bilhões para 2025, direcionam o cobre para infraestrutura de longa distância, ao mesmo tempo em que protegem o mercado de oscilações cíclicas. A demanda também ganha força nos polos de fabricação de veículos elétricos (VE), onde as expansões de baterias, motores de tração e estações de carregamento intensificam o uso de cobre. A automação industrial em fábricas costeiras e a proliferação de centros de dados preparados para inteligência artificial (IA) reforçam um padrão de consumo muito menos sensível aos ciclos tradicionais da construção. Do lado da oferta, adições de capacidade por fundições estatais redistribuem o poder de mercado, mesmo com limites de emissões mais rigorosos pressionando as margens operacionais.
Principais Conclusões do Relatório
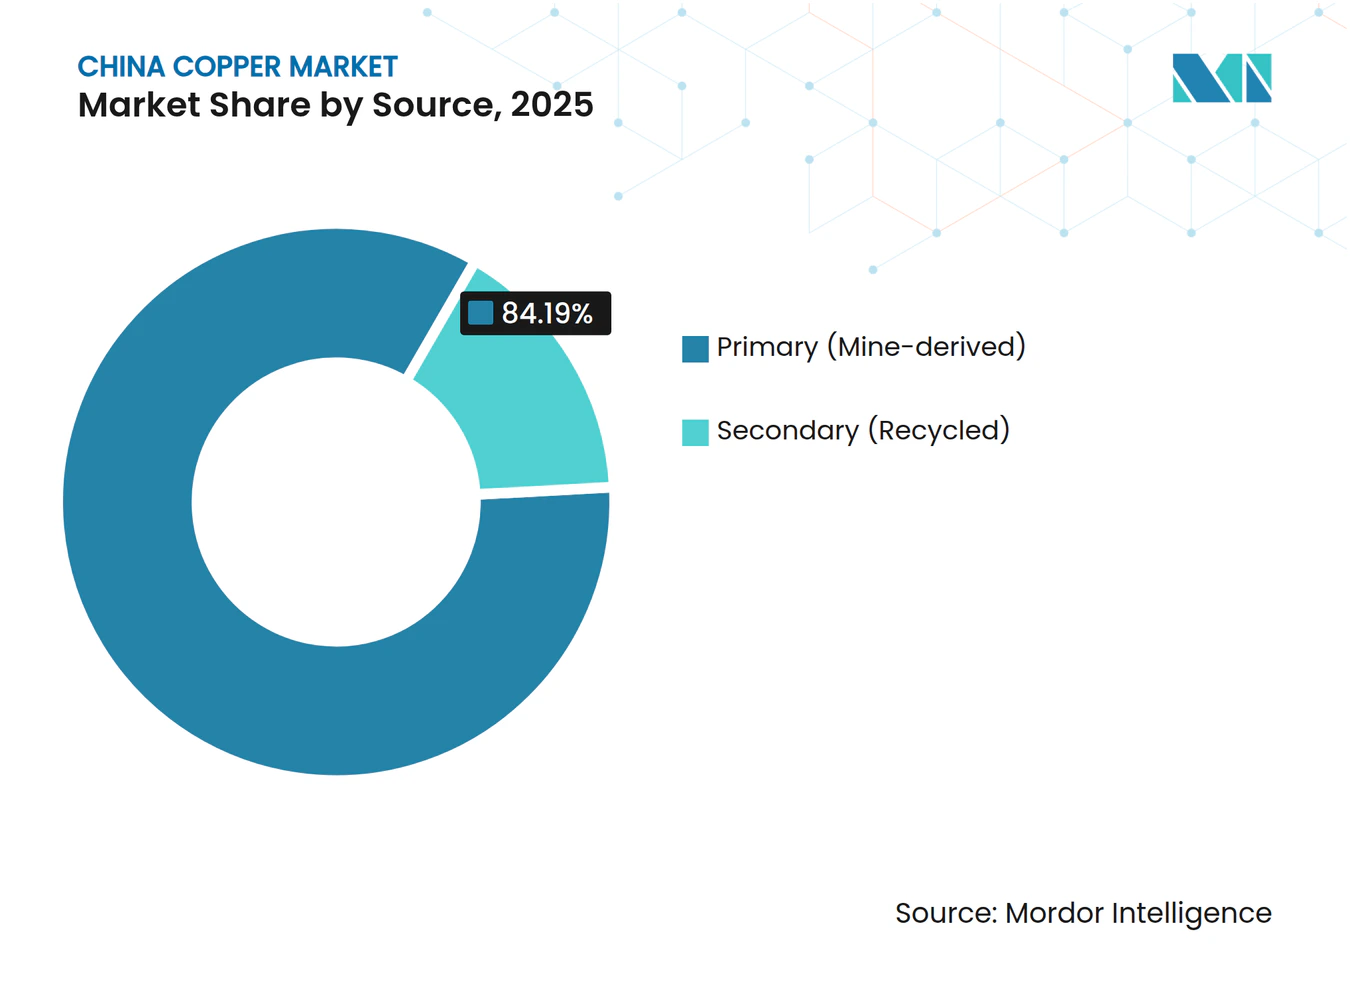
- Por fonte, o cobre primário reteve uma participação de 84,19% no mercado de Cobre da China em 2025. No entanto, o cobre secundário tem previsão de expandir ao CAGR mais rápido de 6,35% até 2031.
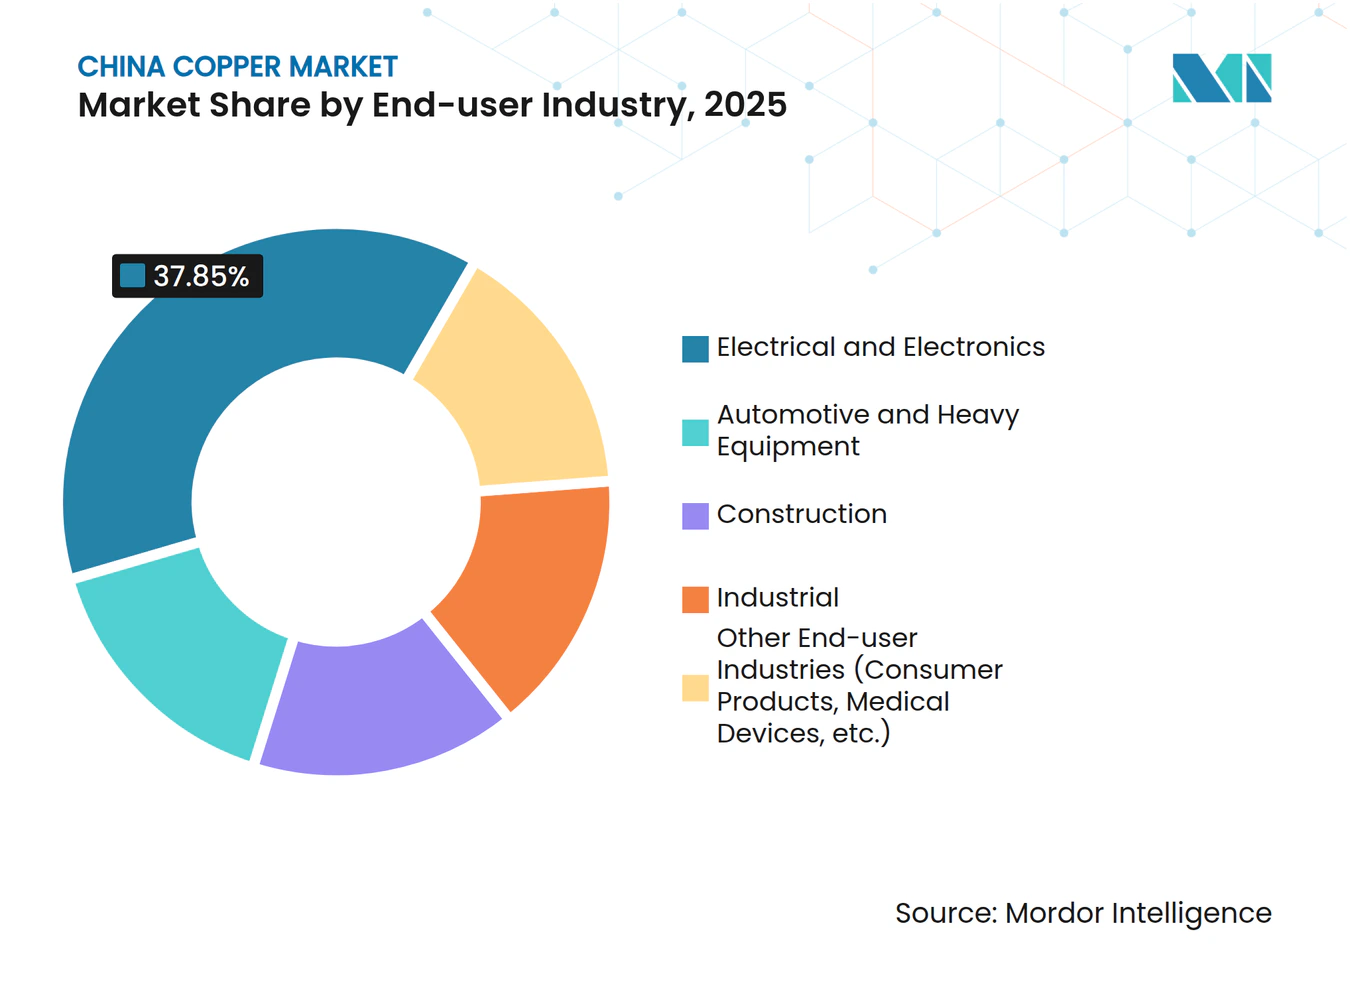
- Por setor de usuário final, elétrico e eletrônico capturou 37,85% da participação do mercado de Cobre da China em 2025. Enquanto isso, automotivo e equipamentos pesados tem projeção de registrar o maior crescimento a um CAGR de 6,59% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Crescente de Energia Renovável e Expansão da Rede Elétrica | +1.8% | Foco nacional, bases de energia renovável no oeste | Longo prazo (≥ 4 anos) |
| Rápida Expansão da Fabricação Doméstica de VE e Baterias | +1.5% | Polos de produção costeiros, adoção nacional | Médio prazo (2-4 anos) |
| Implementação Acelerada de Centros de Dados Preparados para IA | +0.9% | Corredores econômicos do leste, clusters de cidades de nível 2 | Médio prazo (2-4 anos) |
| Impulso de Infraestrutura na Região Ocidental Apoiado pelo Governo | +0.7% | Províncias ocidentais, corredores da Iniciativa Cinturão e Rota | Longo prazo (≥ 4 anos) |
| Ampliação da Automação de Fábricas Inteligentes nas Províncias Costeiras | +0.6% | Zonas de fabricação de Guangdong, Jiangsu e Zhejiang | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente de Energia Renovável e Expansão da Rede Elétrica
Uma mudança nacional em direção à geração de energia limpa está colocando o cobre no centro da implantação de infraestrutura elétrica da China. Cada quilômetro de uma nova linha de ultra-alta tensão (UAT) incorpora cerca de 6 toneladas de cobre refinado, e 38 dessas linhas já estavam em operação em abril de 2024, conectando desertos ricos em energia renovável no oeste aos centros de carga costeiros. A linha ±800 kV Gansu–Zhejiang, em andamento, sozinha consome mais de 14.000 toneladas de cobre e transmite 36 bilhões de kWh anualmente, mais da metade proveniente de usinas eólicas e solares. A capacidade solar e eólica terrestre, que juntas têm como meta 1.200 GW até 2030, requer cabeamento, inversores, transformadores e equipamentos de manobra com alta concentração de cobre, que vão muito além dos modelos de demanda clássicos. Como os investimentos em redes elétricas estão consolidados em planos estatais plurianuais, eles protegem o mercado de Cobre da China de quedas de curto prazo na construção, ao mesmo tempo em que sustentam os preços mínimos do metal refinado.
Rápida Expansão da Fabricação Doméstica de VE e Baterias
Os veículos elétricos a bateria utilizam em média cerca de 70 kg de cobre por unidade, abrangendo chicotes elétricos, rotores e conectores de pacotes de baterias. Mesmo que os roteiros da indústria reduzam pela metade a intensidade para 38 kg até 2030 por meio de eficiências de design, a tonelagem absoluta ainda aumentará com a produção crescente. A China fabricou 958,7 milhões de veículos em 2023, um crescimento anual de 35,8%, e continua a escalar linhas de montagem dedicadas em Xangai, Guangzhou e Changzhou. As redes de carregamento amplificam a demanda: cada megawatt adicional de capacidade de carregamento implanta de 20 a 40 toneladas de cobre em condutores, equipamentos de manobra e circuitos de gerenciamento térmico. A integração vertical nas cadeias de fornecimento das montadoras garante que uma grande parte do fornecimento e processamento de cobre permaneça doméstica, conferindo visibilidade aos acordos de compra de longo prazo para as fundições.
Implementação Acelerada de Centros de Dados Preparados para IA
As cargas de trabalho de IA elevam os limites de densidade de energia e a complexidade do resfriamento, ambos intensificando a concentração de cobre por megawatt de carga de TI. O consumo de energia dos centros de dados chineses atingiu 140 bilhões de kWh em 2024 e pode triplicar até 2035, implicando mais de 2,6 milhões de toneladas de cobre refinado por ano para racks de servidores, barramentos e circuitos de água gelada. Grandes hiperescaladores estão adotando interconexões de cobre de alta corrente em detrimento da fibra para comutação de curto alcance e sensível à latência, ampliando os pedidos de curto prazo para produtores de fio-máquina. Os nós de demanda resultantes emergem em Jiangsu, Zhejiang e Hebei, onde a disponibilidade de terreno, acesso à rede elétrica e vantagem climática fria convergem, remodelando os fluxos regionais de metal refinado.
Impulso de Infraestrutura na Região Ocidental Apoiado pelo Governo
A Estratégia de Desenvolvimento do Oeste canaliza capital para ferrovias, rodovias e parques industriais em Xinjiang, Tibete e Mongólia Interior. Projetos ao longo do Corredor Econômico China-Paquistão, avaliados em USD 60 bilhões, incorporam usinas de energia e ativos de transmissão com alta concentração de cobre. Levantamentos geológicos recentes no Planalto Qinghai-Xizang identificaram mais de 20 milhões de toneladas de recursos de cobre, impulsionando a rápida eletrificação de locais de minas e a construção de estradas de transporte que elevam o uso local de cobre refinado. Como as linhas de UAT conectam geradores ocidentais aos consumidores orientais, o cobre percorre dutos de projetos extensos que abrangem exploração, beneficiamento, fundição e fabricação final.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rigorosas Limitações de Emissões de Dióxido de Enxofre e Carbono para Fundições | -1.2% | Nacional, com impacto severo nas províncias industriais | Curto prazo (≤ 2 anos) |
| Déficit Persistente de Concentrado de Cobre e Baixas TC/CR | -0.8% | Cadeias de fornecimento globais que afetam as fundições domésticas | Médio prazo (2-4 anos) |
| Concorrência Crescente da Substituição por Alumínio em Cabos de 1 kV | -0.6% | Nacional, com foco nos setores de construção e elétrico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rigorosas Limitações de Emissões de Dióxido de Enxofre e Carbono para Fundições
Padrões ambientais atualizados restringem o SO₂ a 6,3 lb/h e endurecem os limites de partículas e chumbo para fundições primárias, obrigando os operadores a instalar lavadores e precipitadores eletrostáticos com alto custo de capital [1]. Os reguladores provinciais também restringiram a queima de coque de petróleo, eliminando 12 milhões de toneladas de importações anuais de combustível e forçando a mudança para o gás natural mais limpo. Os prazos de conformidade de dois anos arriscam cortes de produção de curto prazo entre as fundições de médio porte, reduzindo o fornecimento doméstico de cátodo justamente quando o consumo aumenta. As cotas governamentais para nova capacidade agora exigem que os candidatos detenham participações acionárias em minas a montante, retardando as aprovações de projetos e concentrando o poder de mercado entre os incumbentes estatais existentes.
Déficit Persistente de Concentrado de Cobre e Baixas TC/CR
O aperto global de concentrado fez os encargos de tratamento à vista colapsarem para valores de um único dígito em USD por tonelada no final de 2024, uma contração de 90% em relação às médias do ano anterior. As adições de capacidade de fundição chinesa de 1,25 milhão de toneladas por ano superam o novo fornecimento de minas, vinculando os refinadores domésticos a negociações de referência desfavoráveis com fornecedores do Chile e do Peru. Tarifas de importação de 34% sobre sucata de origem norte-americana selecionada restringem ainda mais a diversidade de matéria-prima, deixando as refinarias vulneráveis a picos de preços e custos de relogística. A pressão prolongada sobre as margens pode fechar conversores menos eficientes e contribuir para déficits estruturais de cobre refinado, moderando a trajetória de crescimento, de outra forma forte, do mercado de cobre da China.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Fonte:
Dominância Primária em Meio à Aceleração SecundáriaO cobre primário representou 84,19% do mercado de Cobre da China em 2025, à medida que as fundições aproveitaram fluxos consistentes de minério da Jiangxi Copper Corporation e da Zijin Mining Group Co., Ltd., bem como acordos de compra de longo prazo com produtores chilenos e peruanos. Espera-se que o tamanho do mercado de Cobre da China para o material primário acompanhe um CAGR de 5,04% até 2031, apoiado por projetos de rede de UAT e expansões de folha para baterias de veículos elétricos (VE). Embora menor, o cobre secundário está definido para ganhar participação a um CAGR de 6,35%, auxiliado por um corte tarifário de janeiro de 2025 sobre importações de cobre reciclado para 0% e projetos-piloto de coleta de sucata em nível municipal visando 400.000 toneladas de produção reciclada anual até 2025. Os mandatos crescentes de economia circular e o aumento do estresse sobre os encargos de tratamento encorajam as fundições a substituir concentrados por sucata, permitindo que os fluxos secundários diluam o risco geral de matéria-prima. Os recicladores investiram em linhas de desmontagem automatizadas que elevam as taxas de recuperação em chicotes elétricos e serpentinas de ar-condicionado, estreitando a lacuna de qualidade em relação ao cátodo virgem.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Setor de Usuário Final:
Liderança do Setor Elétrico e Eletrônico com Impulso AutomotivoElétrico e eletrônico deteve 37,85% da participação do mercado de Cobre da China em 2025, impulsionado pela extensa montagem de eletroeletrônicos de consumo, produção de equipamentos de telecomunicações e expansão de centros de dados. Estima-se que as vendas do segmento cresçam a um CAGR de 4,05%, sustentadas pela crescente demanda de cabos de nível de servidor e atualizações de dispositivos de borda de rede. Automotivo e equipamentos pesados, embora menor na base, tem previsão de superar os demais a um CAGR de 6,59% até 2031, à medida que os VE puros mantêm mais de 60% das vendas nacionais de automóveis e cada ponto de carregamento implanta até 8 kg de cobre em barramentos e serpentinas de resfriamento. A construção contribui com demanda de base estável por meio de medidores de rede inteligente e modernização de elevadores, enquanto a automação industrial adiciona picos episódicos que se sincronizam com os ciclos de atualização de fábricas. Coletivamente, essas vias de consumo reforçam a tendência estrutural de alta no tamanho do mercado de Cobre da China, mesmo quando setores individuais enfrentam pausas cíclicas.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
As províncias costeiras do leste, Guangdong, Jiangsu e Zhejiang, absorveram a maior fatia de metal refinado em 2025, devido aos clusters de eletrônicos voltados para exportação e à logística bem desenvolvida. O tamanho do mercado de cobre da China vinculado a essas três províncias superou 5,24 milhões de toneladas em 2026, equivalente a quase 40% da demanda nacional. Pequim–Tianjin–Hebei registra o avanço mais rápido, com previsão de CAGR de 6,84%, à medida que os campi de centros de dados preparados para IA proliferam em torno de Zhangbei e Langfang, ambos conectados a corredores de energia renovável. Províncias centrais como Hubei e Hunan servem como hubs de transbordo e fabricação, apoiando fabricantes de fio-máquina, tubos de liga e transformadores que abastecem o litoral. O oeste da China traz volume emergente auxiliado pelos gastos em infraestrutura orientada a recursos e pelo comissionamento de grandes parques solares com armazenamento integrado. Corredores de ultra-alta tensão como a linha Gansu–Zhejiang de 2.370 km conectam a geração ocidental ao consumo oriental, promovendo a convergência regional de preços e aprofundando os fluxos de cobre pelas rotas logísticas do interior.
Análise da cadeia de valor
O fornecimento de cobre da China começa com uma base ascendente restrita e um grande sistema de refino e fabricação a jusante. A produção mineira doméstica cobre cerca de 22% das necessidades de alimentação das fundições, portanto, as importações de concentrado e de alguma sucata permanecem críticas para manter as linhas primárias em funcionamento, especialmente para grandes operadoras como Jiangxi Copper, Tongling Non-ferrous Metals e Jinchuan. Os polos de fusão primária tendem a se concentrar em torno de centros de não ferrosos já estabelecidos, como Guixi/Yingtan, em Jiangxi, onde os concentrados são convertidos em cátodo e depois em fio-máquina, barras, tubos e folhas de alta especificação para clientes de rede elétrica, eletrônicos, veículos elétricos e industriais.
No lado a jusante, processadores e fabricantes abastecem as cadeias de valor de elétricos e eletrônicos (o maior usuário final por participação em 2025) e de eletrificação automotiva, em rápida expansão. A reciclagem também está se tornando um canal de abastecimento paralelo cada vez maior, à medida que o cobre secundário ganha participação. A coleta e o pré-processamento de sucata, incluindo triagem, desmontagem e valorização, além da fusão e refino secundários, podem reduzir a exposição a ciclos de baixo TC/RC e à escassez de concentrado importado. Ainda assim, a cadeia permanece sensível na etapa de importação e logística, e na etapa de fusão, onde restrições regulatórias sobre novas capacidades e conformidade ambiental podem alterar a utilização e o poder de negociação.
Cenário Competitivo
Concentração do Mercado
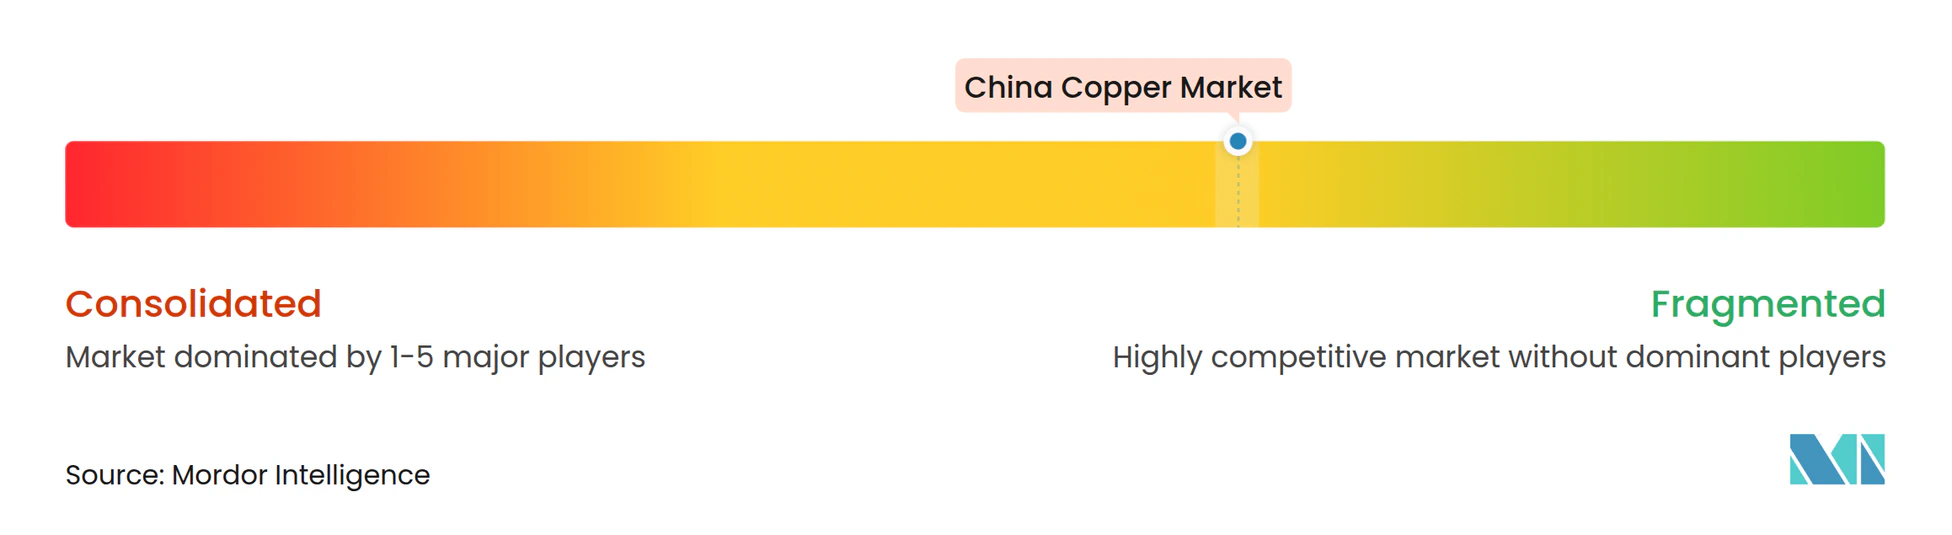
O mercado de Cobre da China possui concentração moderada. Os principais grupos estatais se beneficiam de apoio político, capacidade de fundição doméstica e dutos de minério dedicados. Por exemplo, a Jiangxi Copper Corporation controla uma cadeia doméstica de mineração a refino superior a 1,2 milhão de toneladas, enquanto a Zijin Mining Group Co., Ltd. produziu 1,01 milhão de toneladas de cobre em 2024 após o aumento da mina Qulong e aquisições na Sérvia. O CMOC está expandindo sua exposição internacional por meio de uma aquisição de USD 420 milhões do projeto Cangarejos no Equador, ganhando um fluxo anual eventual de 41 milhões de lb de cobre. Os participantes privados focam na refino à base de sucata e em linhas de folha de cobre de alto valor, protegendo-se contra a escassez de concentrado e os obstáculos regulatórios. As alianças de reciclagem entre fundições e fabricantes de eletrodomésticos ilustram a integração vertical voltada para garantir fluxos estáveis de sucata. As joint ventures transfronteiriças com parceiros da Iniciativa Cinturão e Rota continuam à medida que os grupos chineses asseguram fontes de minério no exterior para amortecer os déficits de oferta doméstica.
Líderes do Setor de Cobre da China
-
Jiangxi Copper Corporation
-
Zijin Mining Group Co., Ltd.
-
CMOC
-
Tongling Non-ferrous Metals Group Holding Co., Ltd.
-
Jinchuan Group Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cobre da China Empresas cobertas neste relatório
- Aluminum Corporation of China Limited (CHALCO)
- China Daye Non-Ferrous Metals Mining Limited
- CMOC
- Jiangxi Copper Corporation
- Jinchuan Group Co., Ltd.
- MMG Australia Limited
- Tongling Non-ferrous Metals Group Holding Co., Ltd.
- Zijin Mining Group Co., Ltd.
Oportunidades de mercado e perspectivas futuras
A segurança de recursos impulsionada por políticas está criando espaço em branco no desenvolvimento upstream doméstico e na conversão de maior eficiência de matérias-primas de qualidade inferior. A China estabeleceu a meta de aumentar as reservas domésticas de minério de cobre entre 5% e 10% até 2027, o que sustenta oportunidades para serviços de desenvolvimento de minas, melhorias no beneficiamento e eletrificação de sítios de mineração em regiões de recursos no oeste do país. No nível corporativo, programas centrados na liberação de capacidade em grandes depósitos, incluindo o foco da Zijin Mining nos ativos ligados ao cobre de Julong, Zhunuo e Xietongmen, também apontam para uma demanda por equipamentos de mineração, reagentes de processamento e conexões confiáveis de energia e logística para os corredores de fusão.
O impulso do lado da demanda está se concentrando em aplicações de eletrificação intensivas em cobre, onde desempenho e confiabilidade são essenciais, criando espaço para produtos de ponta, como folha para bateria, vergalhão de alta condutividade e ligas especiais usadas em equipamentos de rede elétrica, plataformas de veículos elétricos e distribuição de energia em data centers. A base instalada de transmissão em ultra-alta tensão (38 linhas em operação até abril de 2024) e o programa de investimento em UHV declarado de 89 bilhões de dólares para 2025 sustentam a demanda contínua nas cadeias de suprimento de fios e transformadores. Separadamente, a crescente participação do cobre secundário aponta para uma necessidade não atendida de classificação padronizada de sucata, redes de coleta em conformidade e capacidade de processamento capaz de fornecer um abastecimento mais consistente para refinarias e fabricantes.
Desenvolvimentos industriais recentes em Mercado de Cobre da China
- Julho de 2026: A CMOC Group divulgou uma perspectiva de resultados indicando um aumento acentuado, ano a ano, no lucro do primeiro semestre de 2026, citando contribuições mais fortes de suas operações de cobre e ouro. A atualização destacou como mineradoras integradas com exposição diversificada a metais podem financiar programas de recursos e capacidade, mesmo com os mercados de concentrado permanecendo restritos para muitas fundições independentes.
- Abril de 2026: A Zijin Mining divulgou seu relatório do primeiro trimestre de 2026, revelando a produção de cobre extraído no período. O documento mostrou uma escalada contínua em um grande produtor doméstico, apoiando a disponibilidade de matéria-prima para as cadeias de refino e fabricação a jusante focadas na China.
- Fevereiro de 2025: A China endureceu as regras para novas fundições de cobre sob seu plano da indústria de cobre para 2025-2027, exigindo que os candidatos garantam o fornecimento de minério por meio de propriedade ou participações acionárias. A política eleva as barreiras de entrada para fundições greenfield e restringe a expansão incremental entre operadoras já estabelecidas sem acesso upstream, afetando o ritmo em que nova capacidade de refino pode ser adicionada.
Mercado de Cobre da China Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como o cobre fornecido e consumido na China a partir de fontes primárias (provenientes de minas) e secundárias (recicladas), medido em termos de volume de cobre refinado e principais formas semiacabadas utilizadas pelas indústrias a jusante.
Exclusões de escopo: Excluímos o valor da mineração de minério e concentrado de cobre, as margens puramente comerciais e os produtos acabados nos quais o cobre é apenas um insumo incorporado (por exemplo, produtos finais como eletrodomésticos ou veículos).
Visão Geral da Segmentação
- Por Fonte
- Primário (Derivado de Mina)
- Secundário (Reciclado)
- Por Setor de Usuário Final
- Automotivo e Equipamentos Pesados
- Construção
- Elétrico e Eletrônico
- Industrial
- Outros Setores de Usuário Final (Produtos de Consumo, Dispositivos Médicos, etc.)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental teve início com séries públicas de produção, uso e comércio, de modo que o conjunto de demanda para a China pudesse ser estruturado antes da aplicação das premissas. Utilizamos fontes como o Grupo Internacional de Estudo do Cobre para contexto de uso refinado e balanço de oferta, publicações setoriais da China provenientes das principais associações de metais não ferrosos e indicadores de produção de nível do Departamento Nacional de Estatísticas para o processamento de metais.
Para capturar a direção real dos preços e os marcos de política, revisamos publicações alfandegárias oficiais e estatísticas de comércio abertas, além de artigos técnicos e referências de normas que esclarecem as formas típicas de cobre e os fatores de conversão. Registros de empresas, relatórios anuais e apresentações a investidores foram utilizados para verificar adições de capacidade e narrativas de taxa de utilização. Também utilizamos assinaturas pagas para dados financeiros e de inteligência de empresas, patentes e verificações de importação e exportação em nível de remessa, onde isso ajudou a validar o momento e a escala. Essas fontes são ilustrativas, e muitas outras referências públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em conversas com partes interessadas nas áreas de fundição, reciclagem, distribuição e grandes funções de compra de uso final, de modo que as premissas sobre mix de produtos, utilização e precificação pudessem ser ajustadas ao que realmente ocorre na China. Também verificamos as perspectivas de consultores do setor e especialistas de domínio sobre como a demanda está se deslocando entre rede elétrica, construção e manufatura, e utilizamos esses insumos para preencher as lacunas deixadas pelos conjuntos de dados públicos e alinhar o modelo final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 12% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 40% |
| Empresas de menor porte: 17% | Gerentes: 48% |
Dimensionamento de Mercado e Previsão
O dimensionamento central foi construído a partir de uma reconstrução de cima para baixo da demanda de cobre da China, utilizando o uso de cobre refinado, sinais de produção semiacabada e fluxos comerciais, traduzidos em um conjunto de volume consistente para o limite do mercado. Uma vez construído esse conjunto de demanda, corroboramos com aproximações seletivas de baixo para cima, como capacidade amostrada por etapa de processo, verificações de canal sobre throughput típico e verificações cruzadas de preço por tonelada, de modo que os resultados permanecessem realistas.
Os principais insumos utilizados no modelo incluíram níveis de uso aparente de cobre refinado, tendências de disponibilidade de oferta secundária (coleta de sucata e alimentação reciclada) e padrões líquidos de importação de cobre refinado, juntamente com a direção da taxa de operação para fundidores e fabricantes. Também acompanhamos os movimentos de preços do cobre e os fatores de conversão entre as formas de cobre, uma vez que estes influenciam o comportamento de substituição e estoque durante oscilações acentuadas de preços. Para a previsão, realizamos análises de cenário em torno de fatores de demanda como o impulso do investimento em rede elétrica, sinais de atividade de construção e produção manufatureira, e alinhamos o caminho final ao que os entrevistados descreveram como o caso base mais provável. Quando as perspectivas de baixo para cima estavam incompletas, preenchemos as lacunas com intervalos conservadores e os normalizamos de volta aos totais de cima para baixo, de modo que nenhuma premissa isolada pudesse distorcer excessivamente o resultado.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio da triangulação dos resultados do modelo com sinais independentes, como pontos de verificação de uso refinado, tendências de dependência de importações e direção de preços, seguida de uma revisão de variância quando qualquer salto ano a ano parecia fora do padrão. Se uma discrepância era encontrada, as premissas eram reabertas e os especialistas relevantes eram recontactados para confirmar se a mudança era estrutural ou principalmente relacionada ao momento.
Antes da aprovação final, o trabalho passa por uma revisão analítica em múltiplas etapas, de modo que os fatores de conversão, a consistência de unidades e os fatores de crescimento sejam verificados de forma reproduzível. Os relatórios so atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos materiais que possam alterar as premissas de oferta, demanda ou precificação. Imediatamente antes da entrega, realizamos uma verificação final para refletir as publicações de dados mais recentes, de modo que os clientes recebam uma visão atualizada.
Tamanho do Mercado de Cobre da China segundo a Mordor Intelligence em Comparação com Outras Estimativas Publicadas
As estimativas de mercado publicadas para o cobre da China nem sempre coincidem porque o limite de mercado subjacente não é o mesmo e porque algumas fontes misturam valor comercial com volume de consumo doméstico. As diferenças também decorrem da forma como a reciclagem é tratada, quais formas de cobre são contabilizadas e se a estimativa está vinculada a uma tabela de preços fixa ou atualizada com ciclos de preços recentes.
Ao verificar o uso refinado e os padrões líquidos de importação, a Mordor Intelligence mantém o modelo ancorado em um conjunto de demanda baseado em volume, enquanto algumas estimativas se desviam quando utilizam apenas o valor das importações ou uma perspectiva restrita de código SH como proxy do mercado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,56 M toneladas (2026) | |
| Plataforma de Dados Comerciais A | 40,25 bilhões de USD (2024) | Frequentemente representa o valor do mercado de importação de cobre refinado e ligas em uma janela contínua, o que pode superestimar o tamanho do mercado doméstico ao excluir a produção local e ao misturar efeitos de preços com a demanda. |
| Comentário Setorial B | 37,70 bilhões de USD (2024) | Frequentemente alinha-se ao valor das importações de cobre refinado para uma única definição de código SH, o que ignora as cadeias de suprimentos internas e pode variar materialmente com o momento cambial e os picos de preços de commodities. |
A diferença é explicada principalmente pela escolha de unidade e de limite, uma vez que uma definição de mercado baseada em volume não se alinhará a um instantâneo de valor de importação em um ano de preços elevados. Em nossa abordagem, as verificações de oferta, uso e comércio são mantidas consistentes ano a ano, o que torna o resultado mais fácil de reproduzir e testar sob diferentes premissas quando estas mudam.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual e o CAGR projetado do mercado de Cobre da China?
O mercado está em 13,56 milhões de toneladas em 2026 e tem previsão de atingir 17,54 milhões de toneladas até 2031, refletindo um CAGR de 5,28%.
Qual segmento de usuário final detém a maior participação na demanda de cobre da China?
Elétrico e eletrônico lidera com 37,85% do consumo nacional em 2025.
Qual segmento de fonte de cobre está crescendo mais rapidamente?
O cobre secundário (reciclado) tem previsão de expandir a um CAGR de 6,35% entre 2026 e 2031.
Como a expansão de energia renovável da China afeta o uso de cobre?
Cada quilômetro de linha de transmissão de UAT incorpora 6 toneladas de cobre, e os projetos de rede vinculados à meta de 1.200 GW de energia eólica mais solar sustentam a demanda de longo prazo.
Quais restrições do lado da oferta poderiam limitar a disponibilidade de cobre na China?
Limitações rigorosas de emissões de dióxido de enxofre e carbono para fundições e um déficit global de concentrado que pressionou os encargos de tratamento para valores de um único dígito em USD pesam sobre a produção doméstica.