
Tamanho e Participação do Mercado de Telhas de Teto
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.30 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.91 % |
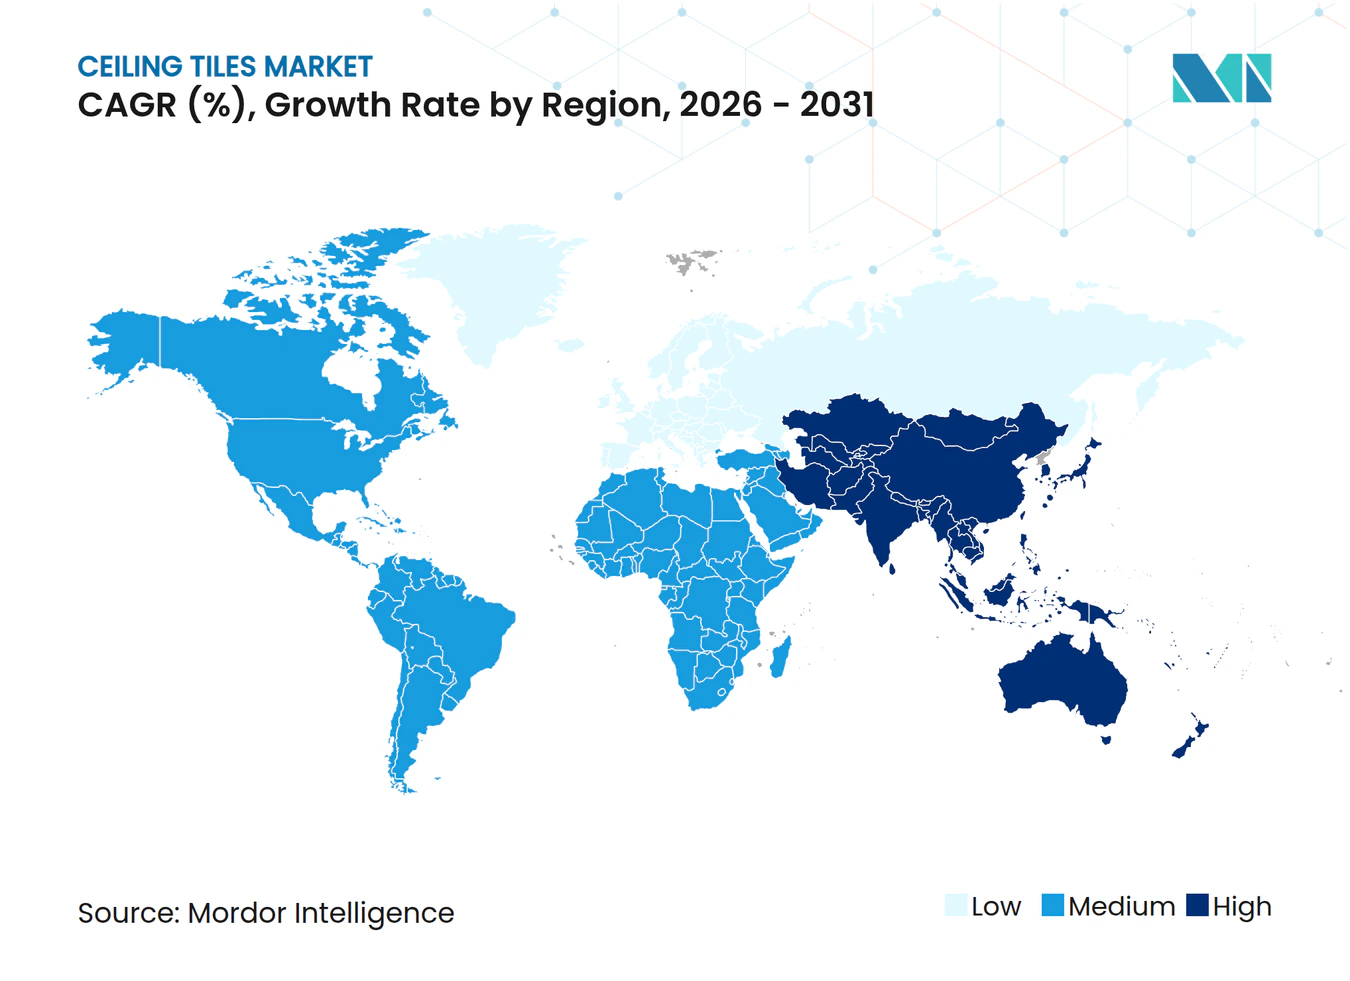
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Telhas de Teto por Mordor Intelligence
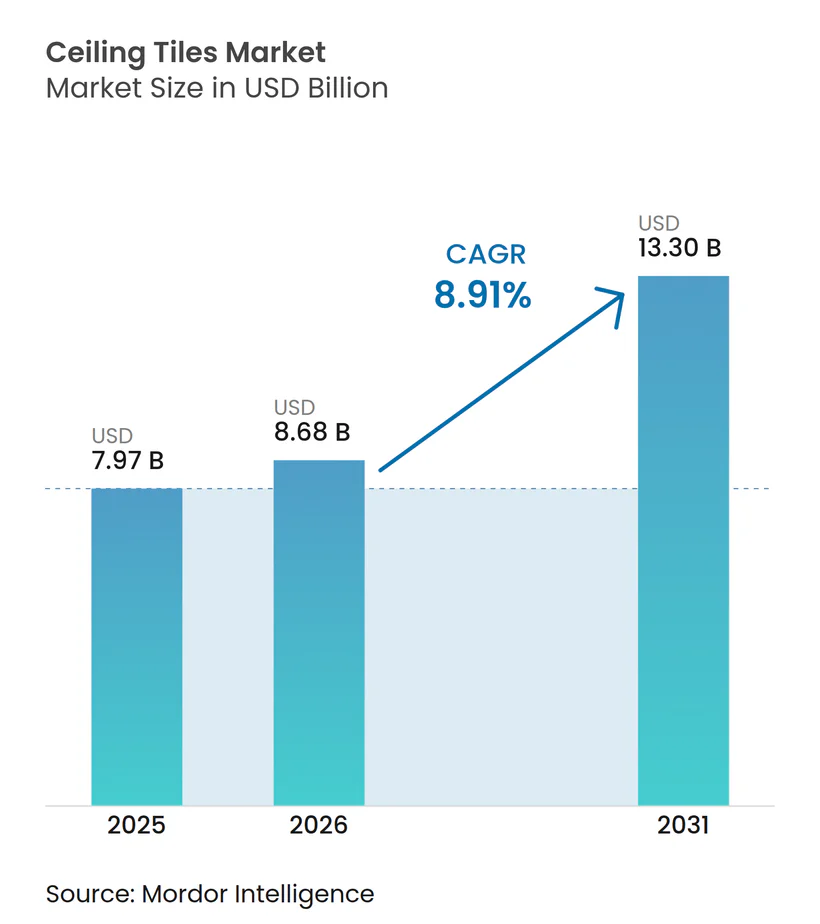
Espera-se que o tamanho do Mercado de Telhas de Teto aumente de USD 7,97 bilhões em 2025 para USD 8,68 bilhões em 2026 e atinja USD 13,30 bilhões até 2031, crescendo a um CAGR de 8,91% no período 2026-2031. Esta trajetória do mercado de telhas de teto é impulsionada por mandatos de acústica no ambiente de trabalho, pressões de descarbonização sobre substratos de fibra mineral e grandes investimentos em infraestrutura na Ásia que especificam conjuntos não combustíveis. O crescimento também está vinculado a avanços em aglutinantes de base biológica que reduzem o carbono incorporado, plataformas de impressão digital que encurtam os prazos de entrega de oito semanas para 10 dias e à demanda emergente por painéis metálicos resistentes à corrosão em terminais de transporte úmidos. A intensidade competitiva permanece moderada, pois os cinco principais fornecedores buscam presença de fabricação regional para reduzir o risco logístico, enquanto fabricantes asiáticos menores dependem de alternativas de gesso e POP de baixo custo para conquistar projetos sensíveis ao preço. A volatilidade dos preços de energia, no entanto, continua a inflar os custos de produção de lã mineral na Europa e na América do Norte, e substitutos como rebocos acústicos aplicados com argamassa ameaçam o crescimento de volume em reformas com pé-direito baixo.
Principais Conclusões do Relatório
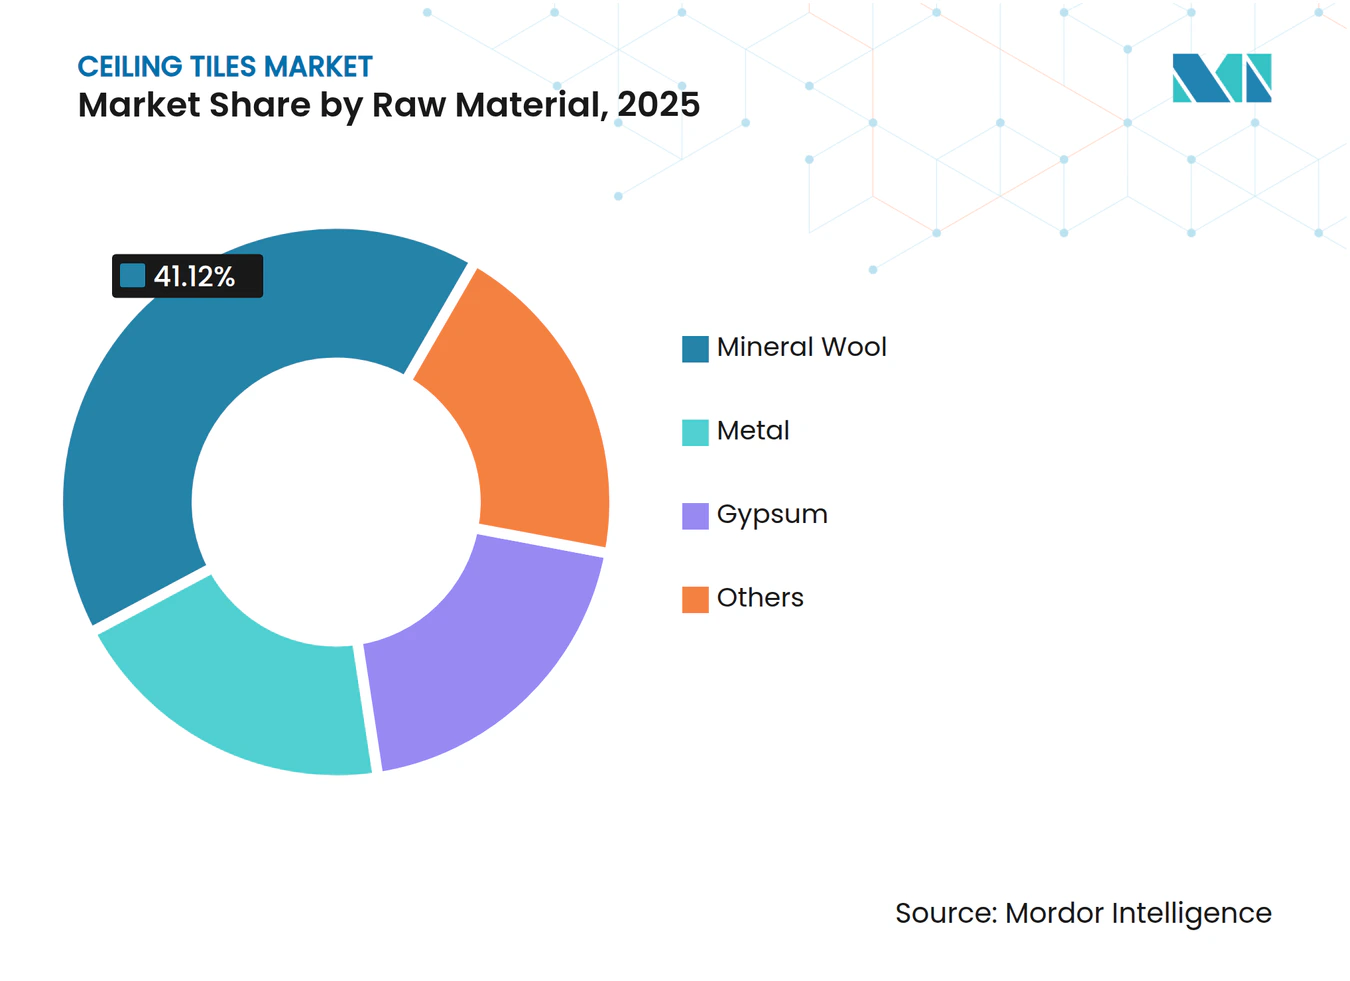
- Por matéria-prima, a lã mineral capturou 41,12% da participação do mercado de telhas de teto em 2025, enquanto as telhas metálicas avançam a um CAGR de 9,03% até 2031.
- Por propriedade, os painéis acústicos lideraram com 65,66% do tamanho do mercado de telhas de teto em 2025, e as telhas multifuncionais não acústicas estão se expandindo a um CAGR de 9,22% até 2031.
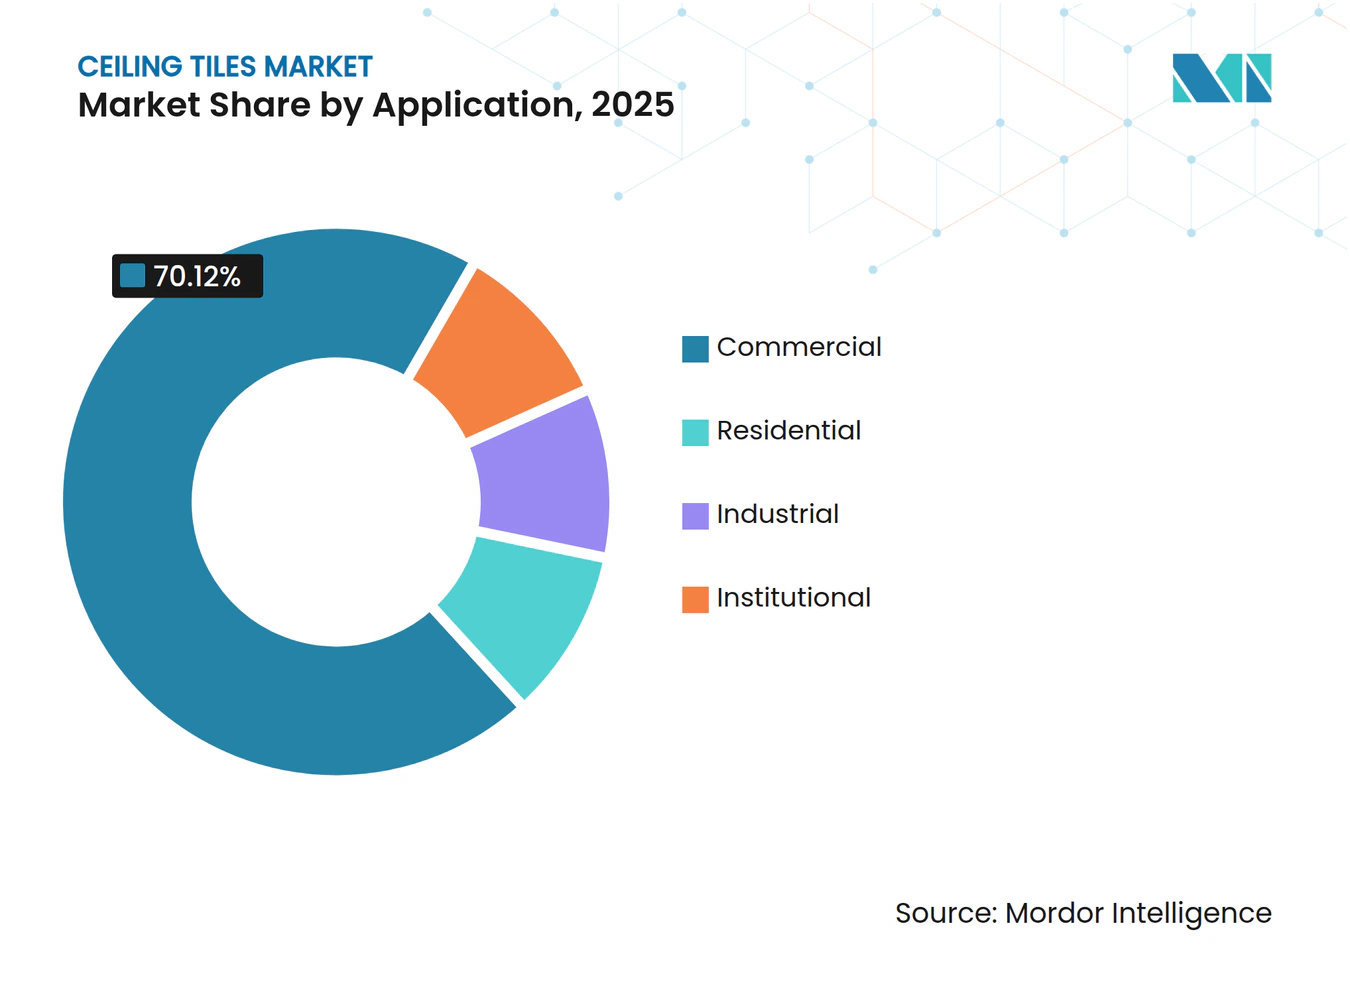
- Por aplicação, os edifícios comerciais responderam por 70,12% da demanda em 2025; as instalações residenciais estão crescendo a um CAGR de 9,62% até 2031.
- Por geografia, a América do Norte deteve 35,34% da receita de 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 10,56% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção rápida de sistemas acústicos em escritórios de planta aberta | +1.8% | Global, com concentração na América do Norte, Europa Ocidental e centros urbanos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Créditos de construção verde impulsionando reformas com lã mineral na Europa | +1.5% | Europa (UE-27, Reino Unido, Países Nórdicos), com repercussão na América do Norte | Longo prazo (≥4 anos) |
| Construção de metrôs e aeroportos exigindo telhas não combustíveis na Ásia | +2.1% | Núcleo da Ásia-Pacífico (China, Índia, ASEAN), com repercussão no Oriente Médio | Curto prazo (≤2 anos) |
| Telhas de gesso com impressão digital viabilizando a premiumização no mercado imobiliário de luxo do CCG | +0.9% | Oriente Médio (Arábia Saudita, Emirados Árabes Unidos, Catar), adoção de nicho na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Aglutinantes de base biológica reduzindo o carbono incorporado das telhas de fibra mineral | +1.3% | Europa, América do Norte, ganhos iniciais na Austrália e no Japão | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Rápida de Sistemas Acústicos em Escritórios de Planta Aberta
À medida que os modelos de trabalho híbrido evoluem, a demanda por zonas de colaboração mais silenciosas se intensifica. Os painéis Sonar dB35 da Rockfon, com NRC de 0,95, registraram aumento na adoção impulsionado por reformas corporativas. Enquanto isso, o sistema TechZone Ultima da Armstrong marcou presença no novo segmento de escritórios Classe A dos EUA. Um estudo de 2024 da Sociedade Acústica da América revelou uma tendência preocupante: coeficientes de absorção de teto abaixo de 0,80 estão associados a uma queda na produtividade em plantas com mais de 5.000 pés quadrados [1]. As telhas de lã de madeira Heradesign da Knauf não apenas atendem aos padrões de reverberação do WELL Building Standard, mas também oferecem a estética biofílica que ganhou força na Europa. Essas tendências destacam a robusta demanda por produtos de grau acústico no mercado de telhas de teto.
Créditos de Construção Verde Impulsionando Reformas com Lã Mineral na Europa
Até 2025, a Diretiva de Desempenho de Edifícios da UE 2024/1275 determina que os governos divulguem benchmarks de carbono ao longo do ciclo de vida para edifícios públicos. Essa medida também promove o uso de telhas de lã mineral acompanhadas de Declarações Ambientais de Produto. O Ecophon Master Rigid da Saint-Gobain, com certificação Nordic Swan, ganhou força no mercado de reformas da Alemanha. Enquanto isso, a linha Sonar dB35 da Rockfon, fabricada com conteúdo reciclado, atende aos critérios para créditos BREEAM Excellent, fortalecendo propostas para hospitais no Reino Unido. Diante desses desenvolvimentos, o mercado europeu de telhas de teto está preparado para crescer, impulsionado por reformas orientadas por diretivas.
Construção de Metrôs e Aeroportos Exigindo Telhas Não Combustíveis na Ásia
O pipeline de infraestrutura da Ásia-Pacífico especifica tetos com classificação A1. O Sistema de Três Pistas do Aeroporto Internacional de Hong Kong utilizou telhas de alumínio PRANCE. A Índia adicionou uma linha de metrô em 2024, adotando as normas IS 1646:2023, que priorizam lã mineral e painéis metálicos em detrimento do POP. O Terminal 5 de Changi, em Singapura, pré-qualificou produtos da Rockfon e da USG que atendem aos requisitos ASTM E84 Classe A. Tais mandatos aceleram a penetração das telhas metálicas e reforçam o crescimento regional no mercado de telhas de teto.
Telhas de Gesso com Impressão Digital Viabilizando a Premiumização no Mercado Imobiliário de Luxo do CCG
Incorporadoras de alto padrão no Golfo estão adquirindo painéis de gesso com impressão digital para diferenciar interiores. A plataforma CREATE! da Armstrong reduz o prazo de entrega e cobra prêmios em projetos na Arábia Saudita e nos Emirados Árabes Unidos. A MCI Metalldecken entregou tetos com imagens retroiluminadas para o Burj Binghatti em Dubai, alcançando uma valorização de preço notável. A USG Boral registrou presença em vilas de luxo com telhas de gesso com impressão digital em Riade e Abu Dhabi. As tendências de personalização posicionam o mercado de telhas de teto para produtos de maior margem.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços de energia inflacionando os custos de lã mineral | -1.2% | Europa, América do Norte, com repercussão nos polos de fabricação da Ásia-Pacífico | Curto prazo (≤2 anos) |
| Ameaça de substitutos como asfalto e argamassa | -0.5% | Global, com concentração em aplicações industriais e de armazéns na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Tetos de POP de baixo custo restringindo a adoção de telhas de gesso na Ásia-Pacífico | -0.7% | Ásia-Pacífico (Índia, Sudeste Asiático, cidades de Nível 2 e Nível 3), mercados emergentes no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Energia Inflacionando os Custos de Lã Mineral
No primeiro semestre de 2025, os futuros de gás natural europeu aumentaram em comparação com 2024. Esse aumento nos preços do gás levou a um aumento nos custos de produção tanto da Rockfon quanto da Saint-Gobain. Enquanto isso, o Índice de Preços ao Produtor (PPI) dos EUA para a fabricação de lã mineral também registrou aumento em relação ao ano anterior. Além disso, produtores asiáticos menores, que importam GNL no mercado spot, estão sofrendo compressão de margens. Essa situação está reduzindo sua competitividade no mercado de telhas de teto.
Ameaça de Substitutos como Asfalto, Argamassa e Tetos de POP de Baixo Custo
Na Índia, os forros falsos de POP têm preços abaixo do gesso, dominando agora os apartamentos de médio padrão, de acordo com uma pesquisa do IGBC de 2025[2]. No Sudeste Asiático, rebocos acústicos aplicados com argamassa, preferidos por eliminar a necessidade de estrutura de suporte, conquistam espaço em projetos de reforma. Enquanto isso, painéis acústicos de asfalto estão avançando em armazéns, onde a estética é secundária, limitando assim o crescimento premium no mercado de telhas de teto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
Lã Mineral Mantém a Liderança, Metal Ganha ImpulsoA lã mineral detinha 41,12% da participação do mercado de telhas de teto em 2025, pois os arquitetos valorizavam sua dualidade térmica e acústica. Os painéis metálicos, principalmente de alumínio, estão crescendo a um CAGR de 9,03% por resistirem à umidade e possuírem classificações de incêndio A1 exigidas em aeroportos e metrôs. As telhas de gesso dominam as construções residenciais com foco em custo, embora a concorrência do POP esteja comprimindo as margens na Índia e no Sudeste Asiático. Opções compostas, de PVC e madeira atendem a nichos de luxo que buscam estética orgânica com gráficos personalizados.
A Ásia-Pacífico é a espinha dorsal do crescimento do metal, com projetos como o Sistema de Três Pistas de Hong Kong e a expansão do metrô da Índia referenciando as normas de não combustibilidade EN 13501-1 e IS 1646:2023. Na Europa e na América do Norte, a lã mineral prevalece nas reformas, impulsionada pela importância das declarações ambientais de produto e das pontuações acústicas WELL. A relação custo-benefício do gesso garante seu uso contínuo, mas sua sensibilidade à umidade representa desafios em banheiros e climas úmidos. Destacando uma tendência de mercado, inovações de base biológica como a telha Ultima LEC da Armstrong sinalizam uma mudança em direção a matérias-primas de menor carbono no setor de telhas de teto.



Por Propriedade:
Acústica Domina, Painéis Multifuncionais AceleramAs soluções acústicas controlavam 65,66% do tamanho do mercado de telhas de teto em 2025, sustentadas pelos critérios WELL e ASHRAE 189.1 em escritórios, escolas e hospitais. As telhas multifuncionais não acústicas, que incorporam filmes antimicrobianos e barreiras de umidade, estão se expandindo a um CAGR de 9,22%. As telhas ACOUSTIBUILT da Armstrong, com NRC de 0,90, integram perfeitamente a proteção BIOBLOCK com a resistência à umidade HUMIGUARD, demonstrando uma combinação de atributos de desempenho.
À medida que as forças de trabalho híbridas priorizam a privacidade de fala, as reformas corporativas estão impulsionando a demanda acústica. Em contrapartida, embora os edifícios residenciais e industriais leves possam aceitar um NRC mais baixo, eles valorizam a flexibilidade de design e as propriedades antibacterianas. Os tetos de PVC antimicrobiano da Shandong Huamei, com preços abaixo dos equivalentes de lã de pedra, ganharam força no setor residencial da China. A integração contínua de funcionalidades não apenas está redefinindo os limites tradicionais de propriedade, mas também expandindo o potencial de receita para o mercado de telhas de teto.
Por Aplicação:
Força Comercial, Velocidade ResidencialOs edifícios comerciais geraram 70,12% da receita de 2025 graças às rigorosas regulamentações de incêndio ASTM E84 e ISO 9705 em sedes corporativas, hospitais e campi. O volume residencial está crescendo a um CAGR de 9,62% à medida que os inícios de construção de residências unifamiliares na América do Norte aumentam e os projetos de apartamentos na Índia buscam sistemas de gesso de instalação rápida. Os usuários industriais preferem telhas metálicas e de PVC pela durabilidade sob exposição química, enquanto os projetos institucionais enfatizam tanto a segurança contra incêndio quanto a acústica.
Os escritórios norte-americanos normalmente renovam os tetos a cada 12 a 15 anos, garantindo a recorrência de reformas. A necessidade de habitação urbana acessível na Índia e o crescimento das cidades de Nível 2 na China impulsionam as instalações de gesso e POP. O crescimento de armazéns ligado ao comércio eletrônico impulsiona o uso de telhas metálicas, e os escritórios governamentais priorizam conjuntos acústicos em conformidade. O mercado de telhas de teto, portanto, equilibra ciclos de substituição maduros com a crescente adoção residencial.

Análise Geográfica
Mercado de Painéis de Teto na América do Norte, APAC, EMEA e LATAM
A América do Norte deteve 35,34% da receita de 2025, impulsionada pela adoção do LEED v4.1 e do WELL, além da demanda estável por reformas. A Ásia-Pacífico tem previsão de crescimento a um CAGR de 10,56%, refletindo as estações de metrô da China, as modernizações de aeroportos da Índia e os terminais de transporte da ASEAN, todos os quais exigem soluções não combustíveis. A participação da Europa mantém-se resiliente por meio de reformas com lã mineral que atendem à Diretiva de Desempenho de Edifícios da UE. A América Latina e o Oriente Médio-África registram expansão de dígito médio único, impulsionada pelos lançamentos residenciais no Brasil e pelos empreendimentos de luxo do GCC.
Mercado de Painéis de Teto na APAC
A produção da construção civil na China aumentou em 2024, concentrando o uso de lã mineral e painéis metálicos em obras comerciais de Nível 1 e Nível 2. O envelhecimento do parque imobiliário no Japão impulsiona reformas acústicas, enquanto Vietnã, Tailândia e Indonésia endurecem os códigos de incêndio, abrindo espaço para produtos com classificação A1. As perspectivas do mercado de painéis de teto permanecem mais otimistas na Ásia, onde a rápida urbanização converge com padrões de segurança mais rigorosos.
Cenário Competitivo
Concentração do Mercado
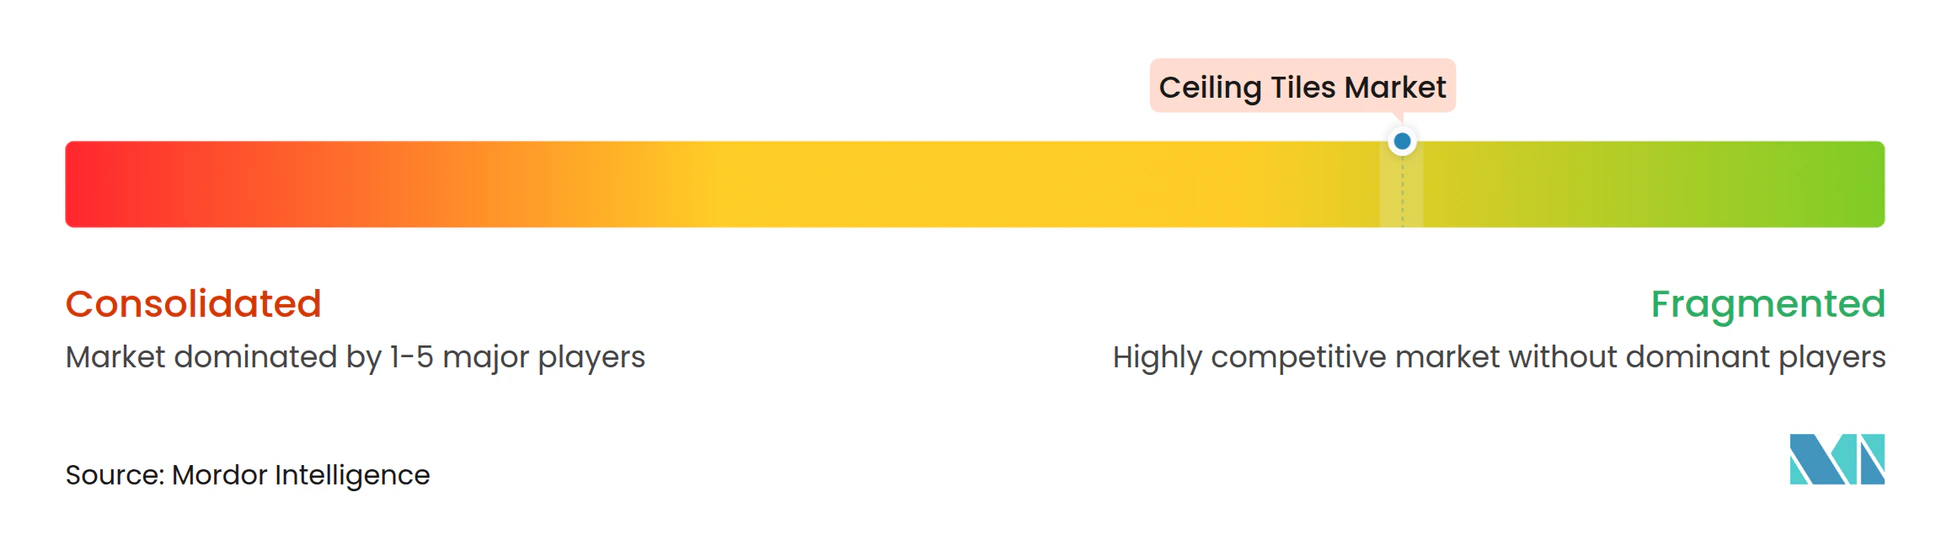
O mercado de telhas de teto é fragmentado. A concorrência se concentra em selos de sustentabilidade, velocidade de impressão digital e produção local. A plataforma CREATE! da Armstrong encurta os ciclos de personalização, reduzindo os custos do projeto em até 20%. As telhas metálicas retroiluminadas da MCI Metalldecken também aumentam a flexibilidade de design para projetos de luxo. Os concorrentes regionais na China e na Índia competem em custo, dependendo de gesso e POP domésticos. A entrada de aglutinantes de base biológica e superfícies multifuncionais deve remodelar as hierarquias de produtos e intensificar as estratégias de diferenciação no mercado de telhas de teto.
Líderes do Setor de Telhas de Teto
-
AWI Licensing LLC
-
Knauf Group
-
Saint-Gobain
-
ROCKWOOL A/S
-
Hunter Douglas N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Placas de Forro Empresas cobertas neste relatório
- AWI Licensing LLC
- Foshan Ron Building Material Trading
- Georgia-Pacific
- Guangzhou Titan Building Materials Co., Ltd.
- Haining Shamrock Import & Export Co. Ltd.
- Hunter Douglas N.V.
- Imerys
- Kingspan Group
- Knauf Group
- Mada Gypsum Company
- New Ceiling Tiles LLC
- Odenwald Faserplattenwerk GmbH
- PVC Ceilings SA
- ROCKWOOL A/S
- Saint-Gobain
- SAS International
- Shandong Huamei Building Materials Co., Ltd.
- Techno Ceiling Products
- USG Corporation
Desenvolvimentos industriais recentes em Mercado de Placas de Forro
- Março de 2026: A Saint-Gobain India Pvt. Ltd., por meio de seu negócio Gyproc, inaugurou a primeira fábrica de telhas de teto de gesso quase zero líquido da Índia em Visakhapatnam. Isso marcou um passo significativo em direção à fabricação de construção sustentável no país.
- Julho de 2025: O Knauf Group inaugurou uma nova instalação de produção de tetos em Illange, França, especializada em tetos minerais. Este investimento visa aumentar a sustentabilidade e fomentar a colaboração entre a Knauf Insulation e a Knauf Ceiling Solutions, convertendo o local de lã de rocha de 2019 em um polo de produção conjunto.
Mercado de Placas de Forro Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de placas de forro como painéis de fibra mineral, metal e gesso fabricados em fábrica, instalados em sistemas de grelha exposta ou montagem direta para formar forros interiores que proporcionam funções acústicas, térmicas e estéticas.
Exclusão de escopo: Telhas, chapas de drywall e painéis estruturais de parede estão fora desta avaliação.
Visão Geral da Segmentação
- Por Matéria-Prima
- Lã Mineral
- Metal
- Gesso
- Outros (Composto, Plástico e Madeira)
- Por Propriedade
- Acústica
- Não Acústica
- Por Aplicação
- Residencial
- Comercial
- Industrial
- Institucional
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- Ásia-Pacífico
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence entrevistaram instaladores, distribuidores, especificadores e gerentes de compras na América do Norte, Europa e três polos de crescimento da Ásia-Pacífico para validar as taxas de adoção acústica, os ciclos de reforma e as mudanças na espessura média dos painéis. Pesquisas de acompanhamento com responsáveis pela sustentabilidade ajudaram a refinar as premissas sobre os prêmios de conteúdo reciclado.
Pesquisa Documental
Iniciamos mapeando indicadores de produção, comércio e uso extraídos de fontes como os códigos aduaneiros do UN Comtrade para placas de fibra mineral, as tabelas de Construção Realizada do U.S. Census Bureau, as licenças de construção do Eurostat e as diretivas de Desempenho Energético de Edifícios. As especificidades do setor foram enriquecidas com dados de entidades do setor, como a North American Insulation Manufacturers Association e a European Association for Passive Fire Protection, além de relatórios 10-K e apresentações para investidores que divulgam preços médios de venda. Nosso acesso pago ao D&B Hoovers e ao Dow Jones Factiva forneceu divisões de receita e notícias de projetos que fundamentam as premissas de participação dos fabricantes. Essas fontes são ilustrativas, não exaustivas; muitas outras apoiaram verificações de dados e a construção de contexto.
Uma segunda etapa reuniu indicações regulatórias e de patentes (Questel) sobre aglutinantes de baixo teor de COV e inserções de mudança de fase que influenciam as trajetórias de preços e a velocidade de adoção.
Dimensionamento de Mercado e Previsão
A linha de base do valor de mercado emprega uma reconstrução de cima para baixo das adições globais de área de piso não residencial e dos gastos com reformas, ajustada com as proporções de forro em relação ao piso e as taxas de penetração de sistemas suspensos, que são então precificados com base nos preços médios de venda específicos por região. Os levantamentos de fornecedores e as verificações de canais fornecem perspectivas de baixo para cima que calibram os totais. As principais variáveis incluem conclusões de escritórios metropolitanos, adições de leitos hospitalares, pontuações de intensidade de regulamentação acústica, preços unitários de lã mineral e inflação do custo de chapas de gesso. As previsões aplicam regressão multivariada combinada com análise de cenários para vincular esses fatores à demanda até 2031. As lacunas de dados em geografias menores são preenchidas por proxies de gastos com construção per capita, referenciados em relação a mercados comparáveis antes do ajuste final.
Validação de Dados e Ciclo de Atualização
Os resultados passam por uma revisão em três camadas: varreduras automatizadas de variância, verificações cruzadas por analistas pares e recontatos trimestrais quando as variações de preço excedem cinco por cento. Os relatórios são atualizados anualmente, e uma lista de monitoramento ativa sinaliza fuses ou alterações de código que podem acionar atualizações intermediárias.
Por Que Nossa Linha de Base do Mercado de Placas de Forro é Confiável
Os dados publicados frequentemente divergem porque cada empresa escolhe diferentes combinações de materiais, divisões por uso final, bases de preços e cadências de atualização.
Os principais fatores de divergência incluem se a demanda de retrofit residencial é contabilizada, como os valores de importação de fibra mineral são convertidos em receita instalada e se os prêmios de conteúdo reciclado são modelados. O estudo da Mordor Intelligence reporta em termos de valor instalado em 2025, aplica preços médios de venda combinados validados com instaladores e é atualizado a cada doze meses; outros publicadores podem citar valores de saída de fábrica de 2022 ou extrapolar com taxas de crescimento de fator único.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 7,97 bilhões de USD (2025) | Mordor Intelligence | - |
| 8,14 bilhões de USD (2024) | Consultoria Global A | Utiliza precificação de saída de fábrica; omite volumes de retrofit |
| 8,40 bilhões de USD (2022) | Serviço de Dados do Setor B | Ano-base mais antigo e escalada estática do preço médio de venda |
| 7,42 bilhões de USD (2023) | Publicação Setorial C | Exclui híbridos de fibra mineral e metal; divisões regionais limitadas |
A comparação mostra que, uma vez alinhados o escopo, o ponto de precificação e a cadência de atualização, as disparidades se reduzem significativamente. É aqui que a Mordor Intelligence oferece uma linha de base equilibrada e transparente que os tomadores de decisão podem rastrear até variáveis claras e etapas reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de telhas de teto em 2026?
O tamanho do mercado de telhas de teto é de USD 8,68 bilhões em 2026, com um CAGR de 8,91% projetado até 2031, atingindo USD 13,30 bilhões.
Qual matéria-prima detém a maior participação da demanda global?
Os painéis de lã mineral respondem por 41,12% das vendas de 2025 devido ao seu desempenho combinado térmico e acústico.
Qual é a oportunidade regional de crescimento mais rápido?
A Ásia-Pacífico lidera com um CAGR de 10,56%, impulsionada por especificações de não combustibilidade em projetos de metrô e aeroporto.
Por que os tetos com impressão digital estão ganhando força?
Plataformas como a CREATE! da Armstrong reduzem os prazos de entrega e permitem gráficos personalizados que comandam margens mais altas.
Como os preços crescentes de energia estão afetando os produtores?
Os picos nos preços do gás europeu elevaram os custos de fabricação de lã mineral, pressionando as margens e impulsionando mudanças para produção com energia renovável.
Qual tendência de sustentabilidade é mais influente?
Aglutinantes de base biológica, como os sistemas de biocarvão da Armstrong e de maltodextrina da Owens Corning, estão reduzindo o carbono incorporado para cumprir as futuras regras de divulgação de carbono do LEED v5.