
Tamanho e Participação do Mercado de Telhas para Telhado
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
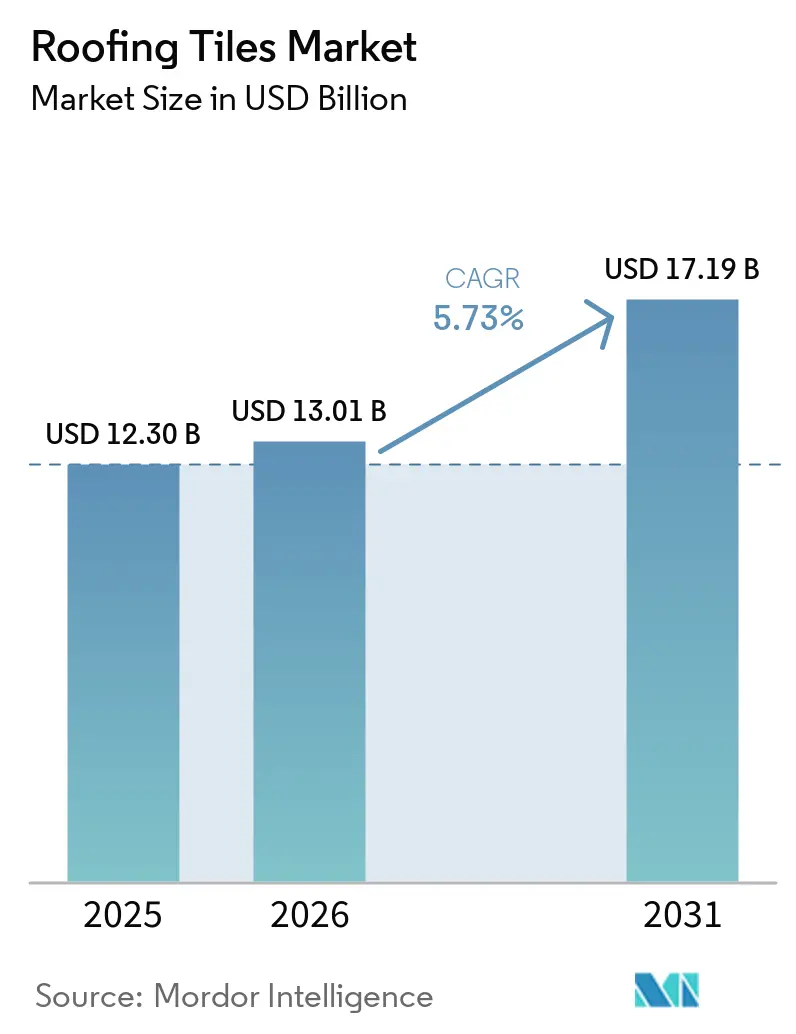
| Tamanho do Mercado (2026) | 13.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.19 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.73 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Telhas para Telhado por Mordor Intelligence
O tamanho do Mercado de Telhas foi avaliado em 12,30 bilhões de USD em 2025 e estima-se que cresça de 13,01 bilhões de USD em 2026 para atingir 17,19 bilhões de USD até 2031, a um CAGR de 5,73% durante o período de previsão (2026-2031). A maior volatilidade climática, códigos de energia mais rigorosos e a evolução das práticas de subscrição de seguros estão reformulando as especificações dos sistemas de cobertura em favor de telhas duráveis e com reflexão de calor que superam as telhas asfálticas convencionais. As telhas de concreto mantiveram o impulso ao longo de 2025 devido à sua vantagem de custo e desempenho de resistência ao fogo Classe A, mas as telhas de argila estão se expandindo mais rapidamente à medida que as aprovações em zonas de patrimônio histórico e a demanda premium em regiões costeiras aceleram a adoção. Os sobretaxas de seguro em coberturas sem classificação de impacto, combinadas com incentivos de concessionárias para superfícies frias, intensificaram a migração dos proprietários para soluções de telhas com alto índice de refletância solar. No lado da oferta, os fabricantes verticalmente integrados estão investindo em fornos de baixo carbono e perfis compatíveis com painéis fotovoltaicos para cumprir as regras de fronteira de carbono e monetizar os incentivos de renovação nas principais economias.
Principais Conclusões do Relatório
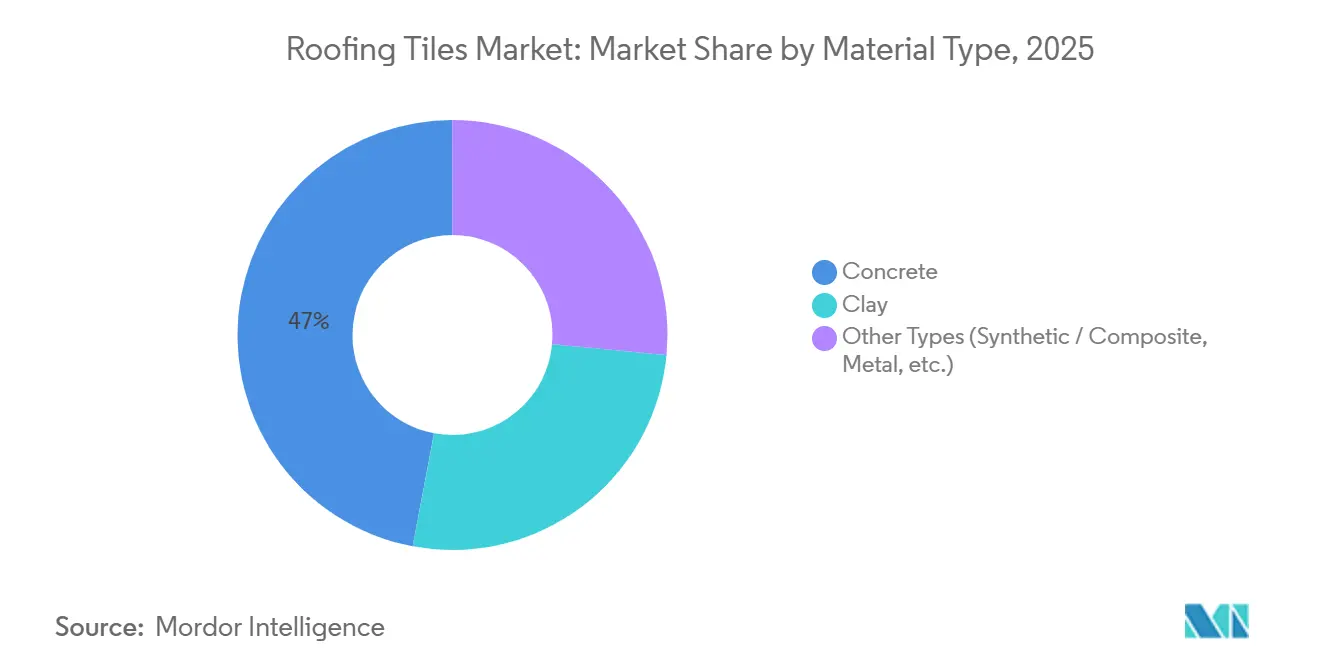
- Por tipo de material, o concreto manteve uma participação de mercado de 47,05% no mercado de telhas para telhado em 2025, enquanto a argila avança a uma CAGR de 6,74% até 2031.
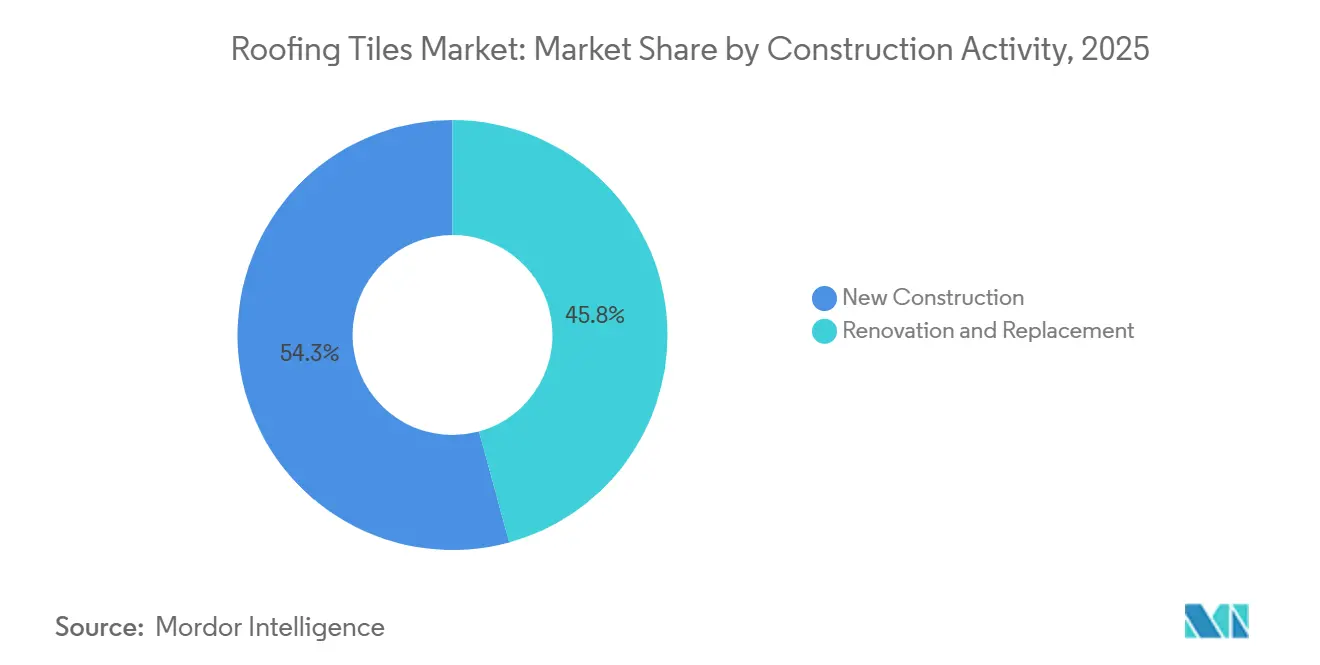
- Por atividade de construção, a nova construção capturou 54,25% do tamanho do mercado de telhas para telhado em 2025 e deve acelerar a uma CAGR de 6,68% até 2031.
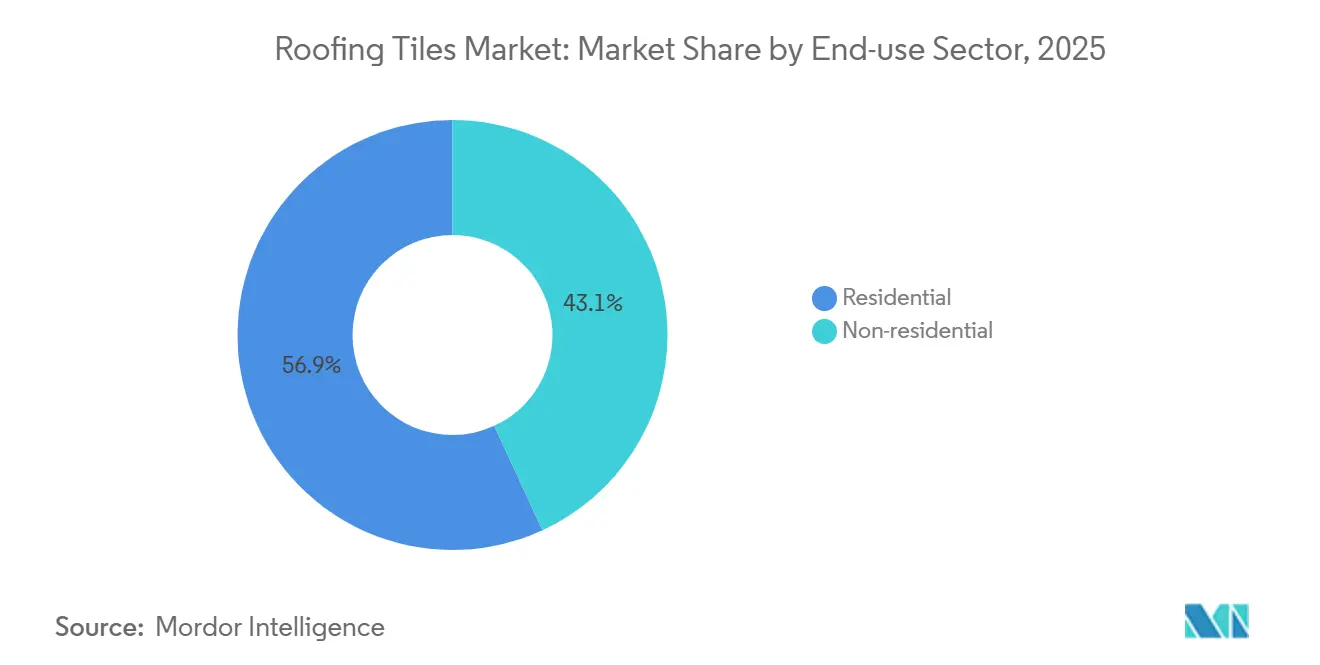
- Por setor de uso final, o residencial deteve 56,87% do tamanho do mercado de telhas para telhado em 2025 e está se expandindo a uma CAGR de 7,05% até 2031.
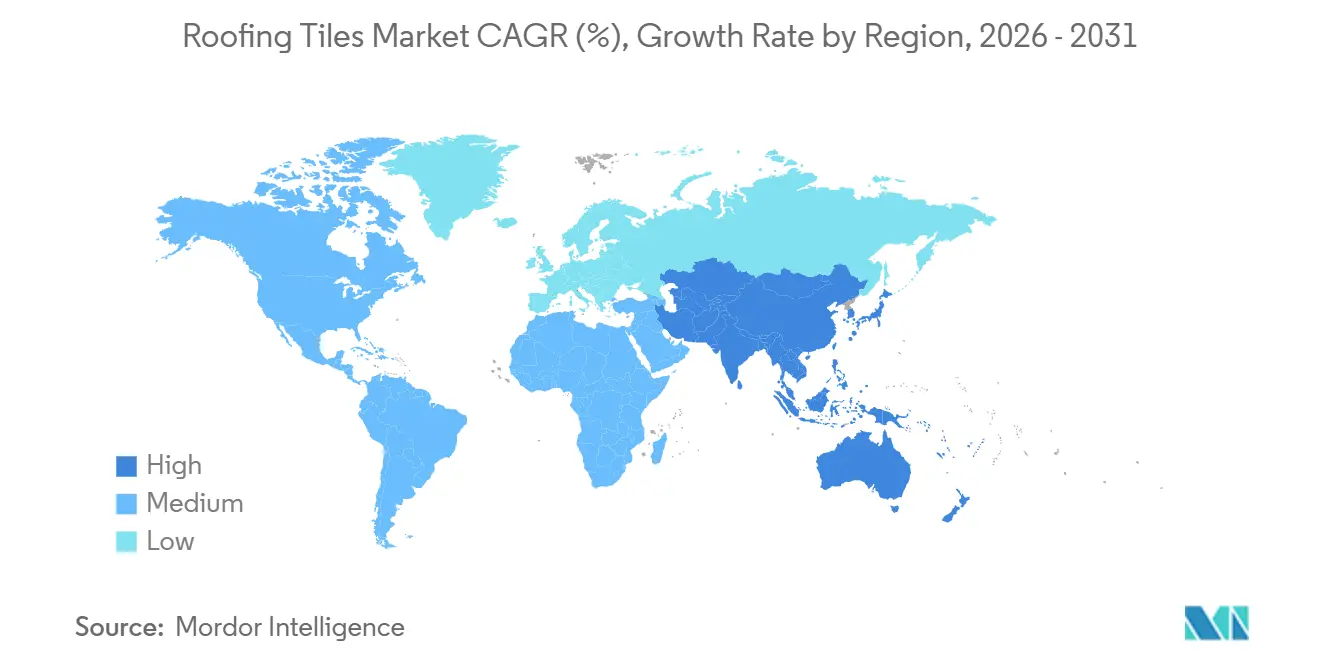
- Por geografia, a Europa respondeu por 40,02% do mercado de telhas para telhado em 2025, enquanto a Ásia-Pacífico é a região de crescimento mais rápido com uma CAGR de 7,19% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente urbanização e atividade de novas construções na APAC e África | +1.2% | Núcleo da Ásia-Pacífico, transbordamento para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Envelhecimento do parque habitacional impulsiona a demanda por retrofitting de telhados na América do Norte e Europa | +0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Substituição de telhas de concreto por asfalto após perdas de seguros por eventos climáticos extremos | +0.8% | América do Norte (estados costeiros e sujeitos a granizo), Europa (zonas de tempestades) | Curto prazo (≤ 2 anos) |
| Códigos obrigatórios de telhado frio em cidades com ilha de calor | +0.7% | Global, com ganhos iniciais na Califórnia, estados membros da UE, Oriente Médio | Médio prazo (2-4 anos) |
| Telhas leves impressas em 3D reduzem o tempo de instalação e cortam os custos logísticos | +0.3% | América do Norte, Europa (implantações piloto) | Longo prazo (≥ 4 anos) |
| Taxas de fronteira de carbono aceleram a adoção de tecnologia de forno de baixo carbono | +0.5% | Europa (aplicação do CBAM), transbordamento para fabricantes da APAC orientados para exportação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Urbanização e Atividade de Novas Construções
Os inícios residenciais na Índia, Indonésia, Vietnã e Filipinas estão se expandindo à medida que as populações urbanas crescem e os programas de infraestrutura pública desbloqueiam habitação em terrenos novos. A migração de trabalhadores para cidades secundárias apoia a demanda por telhados resistentes às intempéries que mitigam os efeitos de ilha de calor e se qualificam para incentivos energéticos governamentais. Desenvolvedores na Arábia Saudita e nos Emirados Árabes Unidos estão especificando sistemas de telhas de alto SRI para megaprojetos a fim de satisfazer os marcos de eficiência energética nacionais. Perfis de concreto leve com 20-30% menos massa estão possibilitando o uso em estruturas de madeira em mercados emergentes, ampliando a base endereçável. Os fabricantes estão localizando a produção no Sudeste Asiático para minimizar os custos de frete e navegar pelas políticas de fronteira de carbono.
Envelhecimento do Parque Habitacional Impulsiona o Retrofitting de Telhados
Os telhados da América do Norte e da Europa instalados durante os booms do pós-guerra estão chegando ao fim da vida útil, comprimindo o ciclo de retrofitting para 15-18 anos em zonas de alta radiação UV ou costeiras. A Lei do Clima & Resiliência da França tem como meta 370.000 reformas residenciais anuais até 2030, e muitos projetos incluem upgrades de telhados que reduzem a perda de calor no inverno em até 40%. Nos Estados Unidos, os proprietários de imóveis gastaram USD 45,8 bilhões em projetos de telhado em 2023, com seguradoras em estados sujeitos a granizo exigindo classificações de impacto Classe 4 para manter a cobertura. Programas como o California Title 24 impulsionam a demanda por telhas de telhado frio que proporcionam economias de energia mensuráveis e se qualificam para descontos de concessionárias.
Substituição de Telhas de Concreto Após Perdas por Eventos Climáticos Extremos
As perdas seguradas em telhados atingiram USD 31 bilhões em 2024, com tempestades de granizo e furacões danificando desproporcionalmente telhados de telhas de asfalto sem classificação de impacto Classe 4[1]. As seguradoras no Texas, Flórida e Colorado agora impõem sobretaxas superiores a 30% em telhados sem classificação, levando a uma mudança para telhas de concreto e argila que atendem aos padrões ASTM D3746 e UL 2218. A Eagle Roofing Products expandiu sua instalação em North Las Vegas em 2025 para atender a essa demanda impulsionada por seguros, adicionando capacidade regional para telhas que oferecem resistência à compressão superior acima de 6.000 psi. As tempestades europeias estão produzindo mudanças de especificação semelhantes, à medida que as políticas exigem testes de resistência ao vento conforme EN 14437.
Códigos Obrigatórios de Telhado Frio em Cidades com Ilha de Calor
O California Title 24 exige um Índice de Reflectância Solar (SRI) mínimo de 64 em telhados residenciais de inclinação acentuada em diversas zonas climáticas, redirecionando as especificações para telhas de argila e concreto com revestimentos reflexivos. A Diretiva de Desempenho Energético dos Edifícios da UE 2024/1275 obriga os estados membros a incorporar limites de telhado frio nos códigos nacionais até 2026, acelerando a adoção na França, Espanha e Itália. As autoridades do Oriente Médio estão adotando medidas paralelas para reduzir as cargas de resfriamento em instalações comerciais. As telhas de alto SRI reduzem as temperaturas da superfície do telhado em até 50 °F, diminuindo a demanda de HVAC em 10–15% e ajudando os projetos a obter créditos LEED.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Telhas de asfalto e painéis metálicos competitivos em custo | -0.6% | Global, mais agudo na América do Norte em novas construções sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada eleva os custos de instalação | -0.4% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Preços voláteis de energia perturbam a economia dos fornos de argila | -0.3% | Europa, Ásia-Pacífico (produtores dependentes de gás natural) | Curto prazo (≤ 2 anos) |
| Limites de extração de água em regiões sujeitas à seca | -0.2% | América do Norte (Sudoeste), Espanha, Austrália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Telhas de Asfalto e Painéis Metálicos Competitivos em Custo
As telhas de asfalto mantêm uma grande participação nos telhados residenciais dos EUA porque os custos instalados permanecem 40-50% mais baixos do que os das telhas de concreto ou argila.
Escassez de Mão de Obra Qualificada Eleva os Custos de Instalação
Os salários medianos dos telhadeiros nos EUA subiram para USD 50.970 em 2024, refletindo um mercado de trabalho restrito e crescente concorrência por instaladores especializados em sistemas de telhas que exigem ripas, rufos e subcoberturas[2]. A mão de obra responde por USD 3,00–5,00 por pé quadrado em trabalhos com telhas, em comparação com USD 1,50–2,50 para telhas de asfalto, restringindo a adoção em segmentos sensíveis ao preço. A Edilians Academy certificou mais de 400 telhadeiros em 2023 para expandir o pipeline de mão de obra para telhas integradas a fotovoltaico. Perfis leves e designs intertravados estão simplificando a instalação, mas a inflação salarial continua sendo um obstáculo de curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Concreto Ainda Lidera Enquanto Argila Ganha Participação PremiumO concreto comandou uma participação de mercado de telhas para telhado de 47,05% em 2025 devido à eficácia de custo e à resistência à compressão, mas a argila está crescendo a uma CAGR de 6,74% com base na preferência em zonas históricas e na demanda premium costeira. A planta neutra em CO₂ da Wienerberger na Hungria produz 3 milhões de m² anualmente e ressalta o investimento na produção de telhas de baixo carbono. Fornecedores de argila como a Edilians oferecem mais de 380 cores, ajudando os distritos históricos a cumprir os requisitos de SRI sem alterar a estética vernacular. Compósitos sintéticos, incluindo as linhas de polietileno reciclado da BRAVA, estão conquistando participação de nicho em ambientes de névoa salina com garantias de 50 anos. As telhas de concreto com agregado reciclado, 15-20% mais leves do que os produtos tradicionais, permitem a instalação em telhados de estrutura de madeira sem reforço do deck.
As telhas de concreto foram amplamente utilizadas em projetos multifamiliares e comerciais em 2025, porque os limites de carga estrutural são mais generosos, enquanto as telhas de argila atenderam principalmente à demanda residencial premium. Projeta-se que a argila capture o crescimento mais rápido à medida que as linhas de produção sejam reformadas para fornos de baixo carbono e formatos prontos para fotovoltaico. Os fabricantes estão se diversificando em telhas de metal e cimento de fibra, mas esses materiais combinados capturam volumes baixos até 2026.
Por Atividade de Construção:
Renovação Domina Hoje, Nova Construção Ganha RitmoAs atividades de renovação e substituição geraram 45,75% da receita de 2025, porque as telhas de asfalto envelhecidas da década de 1990 estão no fim de sua vida útil e as seguradoras exigem upgrades com classificação de impacto. O retrofitting de telhados agora ocorre a cada 15–18 anos em regiões de alta radiação UV, em comparação com 20–25 anteriormente, acelerando a demanda por sistemas de telhas com classificações de incêndio Classe A e impacto Classe 4. A Lei do Clima & Resiliência da França, por si só, canaliza mais de 370.000 reformas de telhados anualmente até 2030.
A nova construção capturou 54,25% do tamanho do mercado de telhas para telhado em 2025 e deve superar a renovação a uma CAGR de 6,68% até 2031, à medida que a urbanização da Ásia-Pacífico eleva os inícios de construção de residências unifamiliares e os corredores comerciais do Oriente Médio adotam telhas de alto SRI. Os incorporadores preferem perfis de concreto leve que reduzem as emissões de transporte e atendem aos códigos sísmicos locais, particularmente na Indonésia, Vietnã e Filipinas. A migração para os subúrbios dos EUA apoia novos inícios de construção de casas independentes, e os construtores no Colorado e na Flórida especificam telhas de concreto para garantir descontos de seguro em novas residências.
Por Setor de Uso Final:
Residencial Lidera Enquanto Não Residencial se DiversificaO residencial capturou uma participação de 56,87% em 2025 e está crescendo a uma CAGR de 7,05% até 2031, impulsionado por descontos de seguradoras, incentivos de telhado frio e melhora na acessibilidade hipotecária em diversas economias da Ásia-Pacífico e do Oriente Médio. A demanda por telhas é mais pronunciada em residências unifamiliares isoladas, onde a estética e os mandatos de seguro convergem. A Eagle Roofing Products opera quatro plantas nos EUA e oito centros de design para atender a este segmento, com um hub em North Las Vegas inaugurado em 2025.
A demanda não residencial abrange telhados comerciais, institucionais e de infraestrutura, onde a durabilidade e a baixa manutenção apoiam as metas de custo ao longo da vida útil. A expansão do telhamento metálico Elevate da Holcim e a nova linha de isolamento de lã de rocha da ROCKWOOL ilustram as iniciativas dos fornecedores para oferecer pacotes integrados de envelope de construção. Hospitais e escolas na Europa agora especificam sistemas de telhas Classe A com superfícies de alto SRI para atingir os limiares de sustentabilidade em compras públicas. Parques industriais no México e nos países da ASEAN utilizam telhas de argila e concreto para atender às regulamentações de incêndio enquanto reduzem as temperaturas internas.
Análise Geográfica
Mercado de Telhas na Europa
A Europa sustentou uma participação de 40,02% no mercado de telhas em 2025, apoiada pelos códigos de telhados frios exigidos pela UE e pelas cotas agressivas de renovação. Somente a França exige 370.000 reformas residenciais anuais até 2030, e líderes como a Edilians fornecem telhas de argila com SRI superior a 80, que satisfazem tanto os critérios energéticos quanto os de patrimônio histórico. Os programas de retrofit nórdicos preferem telhas leves para modernizar habitações com estrutura de madeira sem reforço estrutural adicional, enquanto Espanha e Portugal exportam telhas de argila com alto SRI para as Américas e o Oriente Médio. A consolidação avançou quando a Wienerberger adquiriu a Terreal por 600 milhões de EUR em 2024, ampliando a distribuição em toda a Europa Ocidental.
Mercado de Telhas na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com CAGR de 7,19% até 2031, à medida que Índia, Indonésia, Vietnã e Filipinas expandem seus projetos habitacionais e de infraestrutura. A urbanização na Indonésia deve atingir 71% até 2030, e os programas governamentais na Índia sustentam um forte ritmo de novas construções residenciais. Os códigos sísmicos no Japão e na Coreia do Sul impulsionam a adoção de perfis de argila leves que integram células fotovoltaicas. A demanda chinesa permanece contida em meio à desalavancagem do setor imobiliário, mas a atividade de retrofit nas províncias costeiras sustenta telhas com alto SRI que mitigam o calor urbano.
Mercado de Telhas nas Américas
A demanda na América do Norte é impulsionada pelas principais seguradoras no Texas, na Flórida e no Colorado, que exigem telhados com classificação de resistência a impactos. O Título 24 da Califórnia estabelece limites de SRI para telhados de inclinação acentuada, estimulando a substituição por telhas em áreas de ilha de calor. As construções unifamiliares no Canadá se recuperaram em Ontário e na Colúmbia Britânica após cortes nas taxas de juros, enquanto a tendência de nearshoring no México impulsiona novos telhados comerciais que favorecem telhas de concreto com efeito de resfriamento. A adoção na América do Sul permanece concentrada no setor residencial em recuperação do Brasil.
Panorama regulatório
A regulamentação está se tornando mais rigorosa tanto em relação ao desempenho dos produtos quanto aos impactos ambientais divulgados. Na União Europeia, o Regulamento revisado de Produtos de Construção (Regulamento (UE) 2024/3110) tornou-se plenamente aplicável em 8 de janeiro de 2026, reforçando os requisitos relativos às Declarações de Desempenho e levando os fabricantes a adotarem informações ambientais verificadas (por exemplo, métricas baseadas na EN 15804) para sustentar o acesso ao mercado de produtos de construção, incluindo telhas.
As expectativas de conformidade também estão moldando as instalações fabris e as escolhas tecnológicas de fabricantes de materiais para telhados. Nos Estados Unidos, as normas de qualidade do ar da EPA para a fabricação de telhados continuam sendo um pilar fundamental de conformidade (por exemplo, os requisitos do NESHAP sob 40 CFR Parte 63 Subparte LLLLL para a fabricação de telhados asfálticos), enquanto padrões em nível de produto usados por seguradoras e códigos, como as classificações de impacto UL 2218 e os testes de resistência ao levantamento pelo vento ASTM/EN referenciados em processos de aquisição e licenciamento, influenciam as escolhas de especificação de telhas em zonas de granizo, furacões e tempestades.
Análise da cadeia de valor
As cadeias de valor de telhas começam com insumos minerais e aglutinantes (argila, feldspato/caulim para telhas de argila, cimento, areia, água, pigmentos como óxido de ferro para telhas de concreto) e passam pela conformação, secagem/cura controlada, queima em forno (para argila), revestimento/esmaltação e embalagem. Os fabricantes se diferenciam por meio do controle de processo e de regimes de teste para resistência à ruptura e desempenho à compressão, classificação contra incêndio (Classe A), resistência ao vento e resistência a impactos (Classe 3/4), alinhando os produtos aos padrões referenciados por códigos de construção e seguradoras.
A jusante, a distribuição é majoritariamente regional, pois as telhas são pesadas e sensíveis ao custo de frete. Grandes players tendem a combinar instalações fabris em múltiplas plantas com redes de contratantes, distribuidores e centros de design para manter os níveis de serviço e reduzir os prazos de entrega. A instalação continua sendo um elo especializado da cadeia, exigindo subcobertura, ripas, rufos e padrões de fixação em conformidade com os códigos; associações setoriais como a Tile Roofing Industry Alliance (TRI Alliance) e a Roof Tile Association apoiam a adoção por meio de manuais técnicos, guias de instalação e treinamento, o que também eleva as barreiras de entrada em mercados com requisitos de códigos locais complexos (por exemplo, referências do California Building Code para coberturas de telhado).
Cenário Competitivo
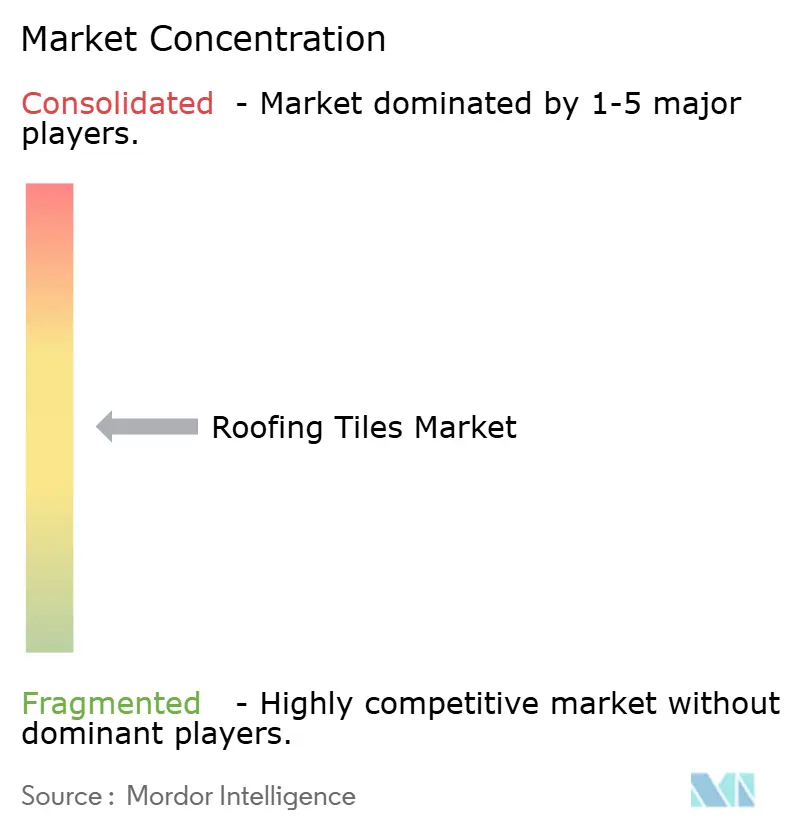
O setor de telhas para telhado apresenta fragmentação moderada. A participação combinada da Wienerberger, Westlake DaVinci Roofscapes LLC, BMI Group, Crown Roof Tiles e Etex ficou próxima a 35% em 2025, enquanto inúmeras empresas locais atendem a mercados de nicho e de patrimônio histórico. A integração vertical é comum: a planta neutra em CO₂ da Wienerberger na Hungria emprega secagem por bomba de calor que reduz o uso de gás em 35%. A BMI e a Etex estão canalizando P&D para telhas prontas para fotovoltaico a fim de capitalizar os mandatos de telhados preparados para energia solar da UE.
Disruptores de compósitos sintéticos, como a BRAVA, produzem telhas de plástico 100% reciclado com garantias de 50 anos e classificações de impacto Classe 4, atraindo seguradoras e proprietários de imóveis costeiros. A impressão 3D está reduzindo o peso das telhas de concreto em até 30%, possibilitando o manuseio por um único instalador e reduzindo os custos de envio. A circularidade de materiais também está ganhando impulso: a marca Malarkey da Holcim reutiliza 3.000 sacolas plásticas por telhado no revestimento de suas telhas, sugerindo futuros caminhos de reciclagem de telhas. A planta de granulados da IKO no valor de USD 120 milhões no Missouri, com abertura em 2026, ilustra a localização da cadeia de suprimentos para controlar os insumos de matérias-primas.
O foco estratégico do setor abrange a descarbonização de fornos, formulações leves e academias de treinamento de instaladores. Esses investimentos visam garantir a conformidade com as taxas de fronteira de carbono que estão entrando em vigor, ao mesmo tempo que capturam oportunidades de renovação e nova construção vinculadas a regulamentações de telhado frio e incentivos de seguros.
Líderes do Setor de Telhas para Telhado
-
Standard Industries Inc. (BMI Group)
-
Wienerberger AG
-
Etex Group
-
Westlake DaVinci Roofscapes LLC
-
Crown Roof Tiles
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Telhas Empresas cobertas neste relatório
- BRAVA
- CeDUR
- Crown Roof Tiles
- Eagle Roofing Products
- Etex Group
- Hangzhou Singer Building Materials Co., Ltd.
- IKO Industries, Inc.
- Imerys
- KPG Roofings
- LA ESCANDELLA
- LUDOWICI ROOF TILES
- MCA Clay Roof Tile
- Standard Industries Inc. (BMI Group)
- Vande Hey Raleigh
- Verea Clay Tile
- Westlake DaVinci Roofscapes LLC
- Wienerberger AG
Oportunidades de mercado e perspectivas futuras
A transparência impulsionada pela conformidade e a descarbonização estão criando oportunidades para portfólios de telhas que fornecem dados ambientais verificados e menor carbono incorporado. Com o Regulamento de Produtos de Construção da UE plenamente aplicável a partir de 8 de janeiro de 2026 e exigindo divulgação ambiental mais robusta na documentação dos produtos, fabricantes que padronizam a cobertura de EPDs e integram dados prontos para ACV em seus canais de vendas podem melhorar a competitividade em compras públicas e programas de renovação que avaliam materiais com base em métricas climáticas.
A integração entre energia e coberturas está ampliando o espaço de design para telhas premium e sistemas de cobertura adjacentes a telhas. Em abril de 2026, a TNO demonstrou um módulo solar de perovskita em folha flexível aplicado a telhas de compósito curvas (relatado com eficiência de 12,4%). Em outubro de 2025, a ArcelorMittal inaugurou a linha de produção Helioroof na França para telhados de aço isolados com células solares integradas, apoiada pelo EU Innovation Fund, refletindo o investimento contínuo em fotovoltaico integrado à edificação. No campo de materiais, lançamentos de julho de 2026, como o Marley Edgemere 2.0 (usando cimento quase zero evoZero da Heidelberg Materials), apontam para um caminho de telhas de concreto com menor carbono, onde o cimento é o principal fator de emissões, enquanto o treinamento de instaladores e o desenvolvimento de produtos alinhados aos códigos (desempenho de impacto e resistência ao levantamento pelo vento) apoiam a adoção em mercados de recobertura sensíveis a seguros.
Desenvolvimentos industriais recentes em Mercado de Telhas
- Julho de 2026: a Marley lançou o Edgemere 2.0, posicionado como a primeira telha de concreto de baixo carbono do Reino Unido, fabricada com cimento quase zero evoZero, com carbono capturado, da Heidelberg Materials. O lançamento vincula a demanda por telhas de concreto às trajetórias de descarbonização do cimento e cria uma opção de especificação mais clara para projetos que avaliam produtos com base em carbono incorporado e alegações respaldadas por EPD.
- Novembro de 2025: a Hangzhou Singer Building Materials Co., Ltd. lançou telhas solares revestidas de pedra nas cores preta e vermelha, que combinam geração de energia local com cobertura resistente às intempéries. O movimento do produto tem como alvo especificações premium de recobertura e construção nova que preferem fotovoltaico integrado à edificação em vez de painéis montados em estruturas, ampliando o mercado endereçável para o solar em formato de telha.
- Agosto de 2024: a KPG Roofings iniciou a fabricação local de telhas cerâmicas na Índia. A produção local reduz a exposição à volatilidade dos custos de transporte e a interrupções na cadeia de suprimentos, apoiando prazos de entrega mais rápidos e uma distribuição mais ampla em canais residenciais sensíveis a preço em um mercado de construção de alto crescimento.
Mercado de Telhas Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange telhas fabricadas industrialmente utilizadas como cobertura de telhados em edificações, medido em termos de receita ao longo do valor total das telhas vendidas para construção nova e atividade de reconstrução de telhados.
Exclusões do escopo: Nosso dimensionamento exclui coberturas de telhado que não sejam telhas, como telhas asfálticas, chapas metálicas e membranas de telhado, e não contabiliza a mão de obra de instalação de telhados.
Visão Geral da Segmentação
- Por Tipo de Material
- Concreto
- Argila
- Outros Tipos (Sintético / Composto, Metal, etc.)
- Por Atividade de Construção
- Renovação e Substituição
- Nova Construção
- Por Setor de Uso Final
- Residencial
- Não Residencial
- Comercial
- Infraestrutura
- Industrial e Institucional
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites externos da demanda e, em seguida, para verificar se nossos volumes de telhas e preços evoluíam em consonância com a realidade da construção. Baseamo-nos em indicadores públicos de atividade de construção e habitação, juntamente com sinais de comércio e produção, para ancorar o modelo antes da aplicação de quaisquer dados de entrevistas.
As fontes típicas incluíram estatísticas oficiais de construção e licenças (por exemplo, institutos nacionais de estatística e ministérios), dados de comércio internacional (como o UN Comtrade) e indicadores macroeconômicos de construção de organismos como o Banco Mundial e a OCDE. Para o contexto de materiais e normas, consultamos fontes como publicações da Agência Internacional de Energia, atualizações de códigos de construção e eficiência energética, e periódicos científicos revisados por pares sobre materiais de construção. Também analisamos registros de empresas, apresentações para investidores, sites de associações e imprensa de reputação, e utilizamos uma assinatura paga para dados financeiros e notícias de empresas, além de triagem de patentes onde isso ajudou a validar movimentos de produtos e capacidade. Esses exemplos são meramente ilustrativos, e muitas outras fontes também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas estruturadas foram realizadas com uma combinação de fabricantes de telhas, distribuidores, empreiteiros de telhados e especificadores de materiais de construção para refletir os ciclos reais de compra e substituição. Por se tratar de um mercado global, as discussões foram distribuídas pelas principais regiões consumidoras para confirmar as premissas sobre mix de produtos, evolução do preço médio de venda e a divisão entre demanda de nova construção e renovação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | Executivos de alto nível (CXOs): 14% | APAC: 51% |
| Nível intermediário: 59% | Líderes funcionais/de unidade: 28% | EMEA: 31% |
| Empresas de menor porte: 14% | Gerentes: 58% | Américas: 18% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma reconstrução de cima para baixo, na qual a atividade de construção é convertida em área de telhado endereçável e, em seguida, filtrada pela penetração de telhados com telhas e pelos ciclos de substituição para se chegar à demanda por telhas. Esse conjunto de demanda é precificado utilizando faixas de preço de telhas observadas por tipo de material e região, e os resultados são verificados em relação a aproximações seletivas de baixo para cima — como verificações de receita de fornecedores amostrados e feedback de canais de distribuidores antes de os totais serem finalizados.
Os principais insumos utilizados no modelo incluíram a produção de construção residencial e não residencial, licenças e inícios de obras, frequência de reconstrução de telhados e intensidade de renovação, fluxos de importação e exportação para categorias de telhas, e a mudança de mix entre telhas de argila, concreto e outros tipos. Quando a precificação precisou ser normalizada, utilizamos conversão de moeda com timing consistente e contexto de inflação para que a progressão de preços não fosse superestimada.
A previsão foi realizada por meio de análise de cenários apoiada por suavização exponencial nos principais indicadores de construção, ajustada com base nas expectativas dos entrevistados para a demanda de renovação e os ciclos de construção regionais. Onde uma verificação cruzada de baixo para cima apresentava lacunas para mercados menores, as peças faltantes foram preenchidas com sinais de dados de comércio e proporções de regiões similares, seguidas de uma revisão final de consistência em relação ao consolidado regional completo.
Ciclo de Validação e Atualização de Dados
Os resultados são validados comparando o consumo implícito de telhas e a precificação com sinais independentes, como a direção dos gastos em construão, o momentum dos inícios de obras e os movimentos comerciais, investigando qualquer grande variação antes da aprovação final. Valores discrepantes acionam verificações de acompanhamento, incluindo o recontato com respondentes do setor quando uma mudança de capacidade, alteração de política ou choque de matéria-prima parece grande o suficiente para impactar preços ou volumes.
Uma revisão analítica em múltiplas etapas é aplicada para que as premissas, fórmulas e variações ano a ano permaneçam explicáveis e internamente consistentes. Os relatórios são atualizados anualmente, e eventos relevantes são incorporados por meio de atualizações intermediárias, seguidas de uma revisão final pré-entrega para que os clientes recebam a visão mais atual disponível no momento do lançamento.
Tamanho do Mercado de Telhas da Mordor Intelligence Comparado com Outras Estimativas Publicadas
É normal observar diferentes valores de tamanho de mercado para telhas, pois cada publicador define de forma diferente o que conta como telha, quais anos são utilizados como base e como a precificação e a demanda de substituição são convertidas em receita.
A tabela mostra uma ampla variação que decorre principalmente do escopo e da lógica de precificação, e depois da agressividade com que os ciclos de construção e reconstrução de telhados são projetados. No modelo da Mordor Intelligence, o valor é mantido específico para telhas vendidas para construção nova e atividade de renovação e substituição, sem incluir produtos adjacentes de cobertura de telhado no mesmo total, o que é uma razão comum pela qual alguns totais parecem muito maiores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 13,01 bilhões de USD (2026) | |
| Consultoria Global A | 13,17 bilhões de USD (2025) | Utiliza um ano-base diferente e pode combinar a precificação de telhas entre segmentos de aplicação (residencial, industrial e não residencial) de uma forma que altera o caminho implícito do preço médio de venda em relação à atividade de construção. |
| Publicador do Setor B | 43,01 bilhões de USD (2025) | Provavelmente aplica um limite de produto mais amplo e um tratamento de receita que pode incluir materiais de cobertura mais abrangentes ou premissas de valor instalado, o que infla o mercado em comparação com um escopo de receita no nível do fabricante exclusivo de telhas. |
Em conjunto, a comparação aponta para dois fatores práticos: o que é contabilizado e como a linha de receita é construída a partir do volume e do preço. Ao vincular a demanda a indicadores de construão e reconstrução de telhados e, em seguida, verificar as premissas de precificação por meio de entrevistas, a estimativa resultante permanece rastreável a um conjunto de demanda claro e a etapas reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de telhas para telhado em 2026?
O tamanho do Mercado de Telhas foi avaliado em 12,30 bilhões de USD em 2025 e estima-se que cresça de 13,01 bilhões de USD em 2026 para atingir 17,19 bilhões de USD até 2031.
Qual é a taxa de crescimento esperada para telhas para telhado até 2031?
O mercado deve se expandir a um CAGR de 5,73% durante o período de 2026-2031.
Qual segmento de material está crescendo mais rapidamente?
As telhas de argila, apoiadas pela aceitação em zonas históricas e pela demanda costeira, estão se expandindo a uma CAGR de 6,74% até 2031.
Por que as seguradoras estão influenciando a adoção de telhas?
As seguradoras em regiões sujeitas a tempestades impõem sobretaxas ou negam cobertura para telhados sem classificação de impacto, direcionando os proprietários de imóveis para telhas de concreto e argila com classificação Classe 4.