
Tamanho e Participação do Mercado de Embalagens Plásticas Flexíveis do Canadá
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 6.65 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.98 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.71 % |
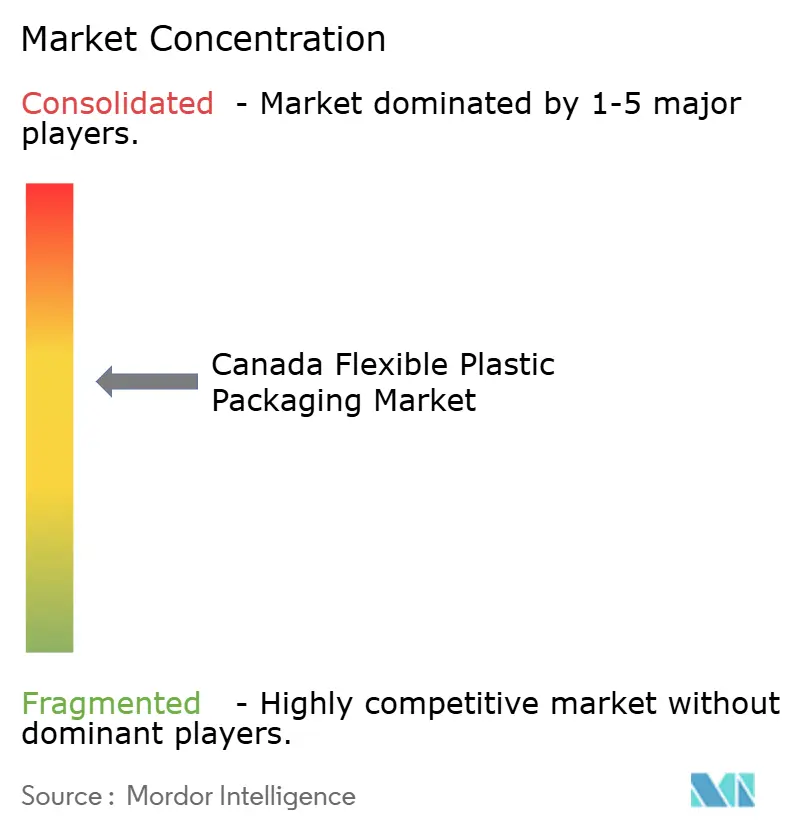
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Embalagens Plásticas Flexíveis do Canadá por Mordor Intelligence
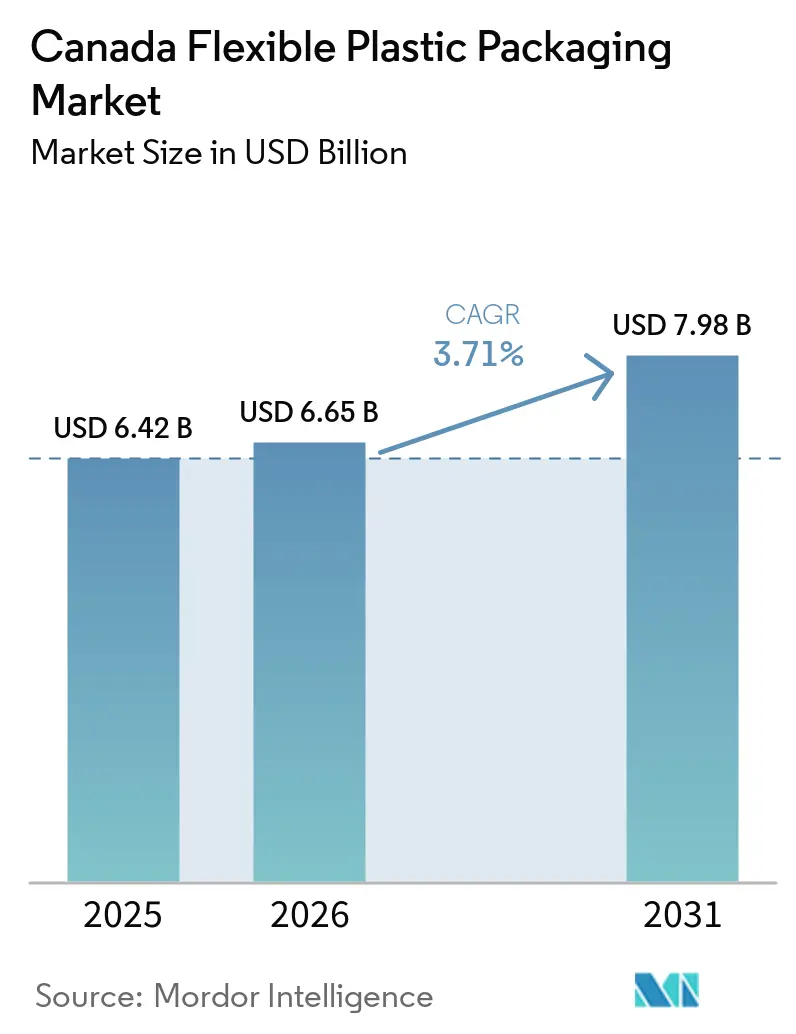
O tamanho do Mercado Canadense de Embalagens Plásticas Flexíveis foi avaliado em 6,42 bilhões de USD em 2025 e estima-se que se expanda de 6,65 bilhões de USD em 2026 para atingir 7,98 bilhões de USD até 2031, a um CAGR de 3,71% durante o período de previsão (2026-2031). Processadores de alimentos, empacotadores de proteínas e vendedores de comércio eletrônico estão selecionando pouches, filmes e sacos porque esses formatos utilizam menos material e reduzem o peso do frete. As longas rotas de distribuição do Canadá também favorecem os formatos flexíveis, que podem ser mais práticos do que o vidro e o plástico rígido para o abastecimento do varejo nacional. A demanda está se deslocando para filmes de barreira e estruturas de material único, à medida que os produtores abordam os requisitos de proteção de produtos e reciclagem. Os programas de responsabilidade estendida do produtor estão aumentando o valor das escolhas de materiais rastreáveis e dos designs recicláveis. A consolidação está aumentando a pressão sobre os conversores regionais para competir por meio de conhecimento de aplicação, serviço e formatos especializados, em vez de volume isoladamente.
Principais Conclusões do Relatório
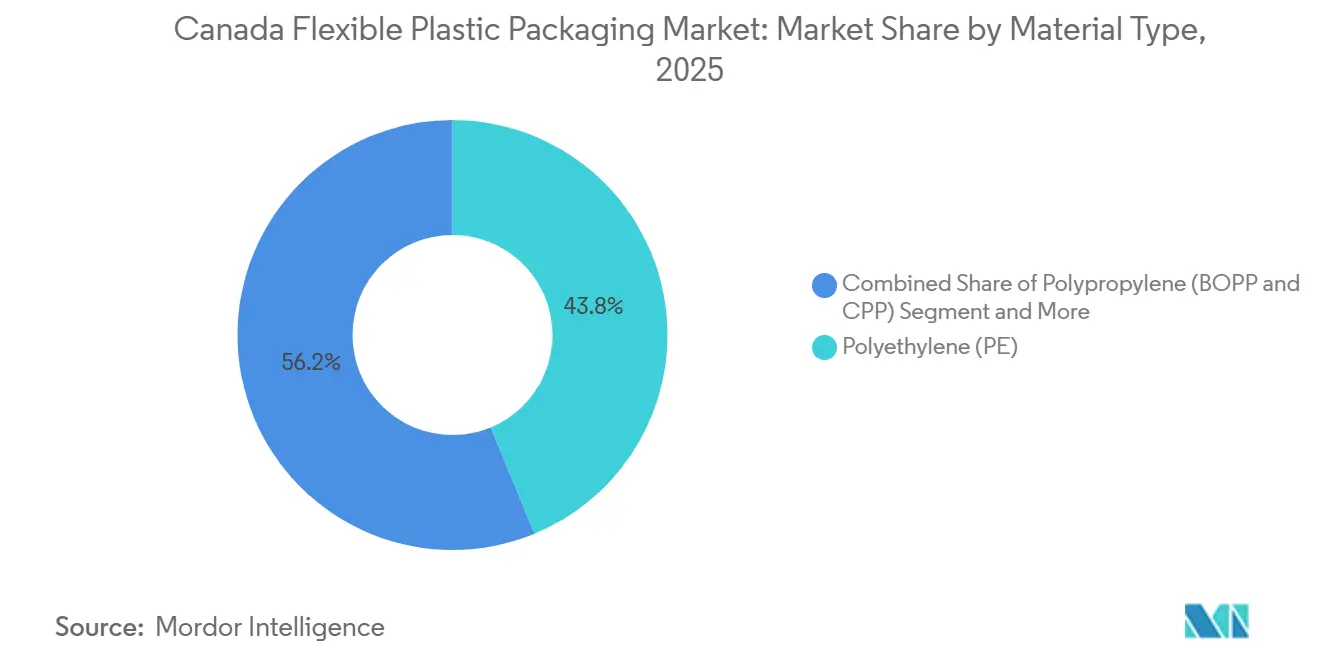
- Por tipo de material, o polietileno detinha 43,76% da participação do Mercado Canadense de Embalagens Plásticas Flexíveis em 2025, enquanto o polipropileno deve se expandir a um CAGR de 5,17% até 2031.
- Por tipo de produto, os pouches representavam 46,13% da participação do Mercado Canadense de Embalagens Plásticas Flexíveis em 2025, enquanto os filmes e envoltórios devem se expandir a um CAGR de 4,86% até 2031.
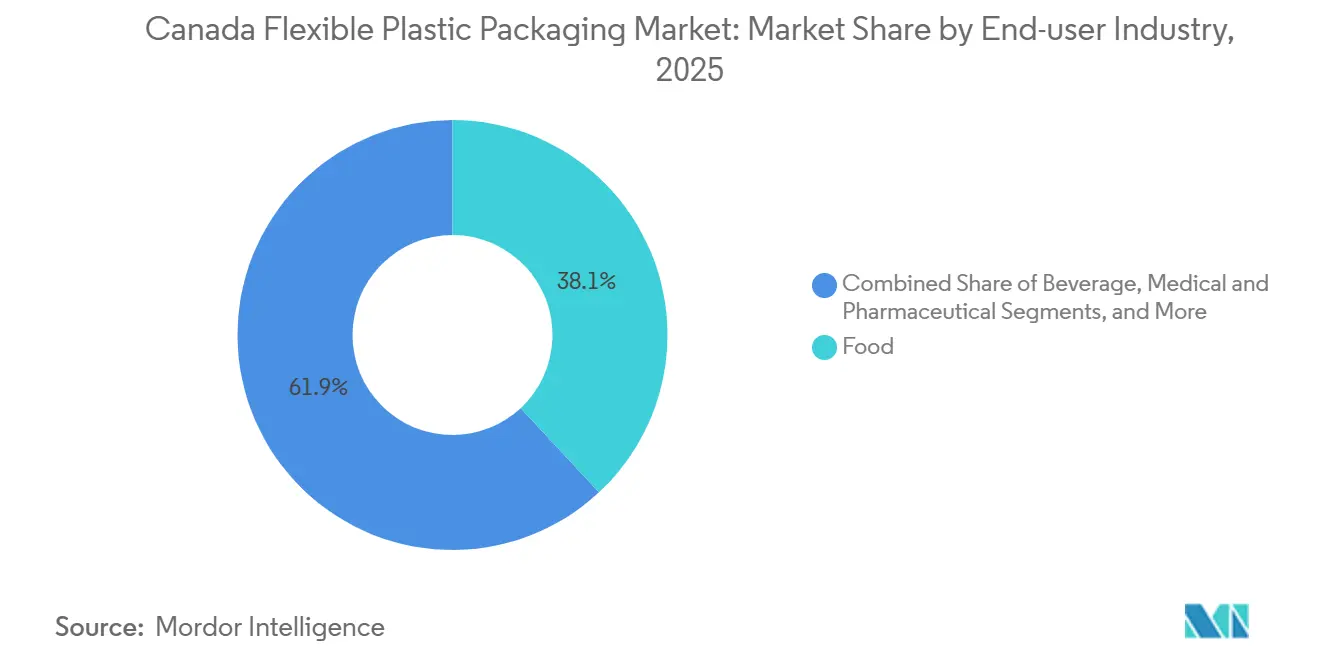
- Por indústria do usuário final, os alimentos detinham 38,07% de participação em 2025, enquanto as aplicações médicas e farmacêuticas devem se expandir a um CAGR de 5,52% até 2031.
- Por canal de distribuição, as vendas diretas detinham 58,81% de participação em 2025, enquanto os canais de vendas indiretas devem se expandir a um CAGR de 3,87% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Embalagens Plásticas Flexíveis do Canadá
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Extensão da Vida Útil de Alimentos e Embalagens de Alta Barreira | +0.9% | Nacional, concentrado nos polos de processamento de Ontário, Quebec e Alberta | Médio prazo (2-4 anos) |
| Demanda por Embalagens de Conveniência e Controle de Porções | +0.7% | Nacional, mais forte nos centros urbanos de Ontário, Colúmbia Britânica e Quebec | Curto prazo (≤ 2 anos) |
| Crescimento do Comércio Eletrônico e da Parcelização | +0.7% | Nacional, com ganhos iniciais em Toronto, Vancouver, Montreal e Calgary | Curto prazo (≤ 2 anos) |
| Responsabilidade Estendida do Produtor e Investimento em Conteúdo Reciclado | +0.6% | Ontário, Quebec, Colúmbia Britânica, Alberta e a trajetória nacional | Longo prazo (≥ 4 anos) |
| Redesenho de Embalagens de Cannabis para Resistência Infantil e Desempenho de Barreira | +0.3% | Nacional, concentrado nos polos de produtores licenciados em Ontário e Colúmbia Britânica | Médio prazo (2-4 anos) |
| Rastreabilidade em Nível de Resina e Informações de Embalagem Digital Bilíngue | +0.2% | Nacional, com influência de conformidade amplificada no Quebec | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Extensão da Vida Útil de Alimentos e Embalagens de Alta Barreira
A transição de bandejas rígidas e latas de metal para formatos flexíveis de barreira está sustentando a demanda nas aplicações canadenses de proteínas e alimentos congelados. Filmes multicamadas de álcool etileno-vinílico, ou EVOH, são utilizados para produtos de carne, aves, laticínios e frutos do mar sensíveis ao oxigênio. Os formatos prontos para o varejo e as embalagens de atmosfera modificada requerem filmes que preservem a qualidade do produto ao longo da distribuição no varejo. Os principais varejistas de supermercados também estão expandindo as ofertas de produtos frescos e de delicatessen de marca própria, o que aumenta a necessidade de desempenho consistente de vida útil. Os conversores devem atender aos requisitos atuais de proteção de produtos enquanto desenvolvem alternativas recicláveis que possam funcionar sob esquemas de tarifas baseados em reciclabilidade. A Agência Canadense de Inspeção de Alimentos supervisiona os requisitos de segurança alimentar que afetam o uso de embalagens de alimentos e a conformidade com o contato com alimentos.
Demanda por Embalagens de Conveniência e Controle de Porções
A população canadense com 65 anos ou mais representava 19% da população em 2025, sustentando a demanda por formatos de dose única e controle de porções. Pouches verticais com fechos de zíper são utilizados em snacks, ração para animais de estimação, alimentos congelados e produtos de cuidados pessoais. Residências urbanas menores podem tornar as embalagens flexíveis e compactas mais práticas do que os recipientes rígidos e volumosos para alguns domicílios. Os varejistas também se beneficiam da capacidade dos pouches de acomodar mais produtos no espaço disponível nas prateleiras. Essas necessidades sustentam a impressão digital de curta tiragem para alimentos especiais, suplementos e produtos de cannabis. O Mercado Canadense de Embalagens Plásticas Flexíveis, portanto, se beneficia quando as marcas buscam embalagens menores, mudanças de produto mais rápidas e formatos que mantenham a apresentação nas prateleiras.
Crescimento do Comércio Eletrônico e da Parcelização
O comércio eletrônico representou 7,1% do comércio varejista canadense em março de 2026, com base na medida de comércio varejista do Statistics Canada.[1]Statistics Canada, "Monthly Retail Trade E-Commerce Sales, Table 20-10-0056-03," Statistics Canada, statcan.gc.ca Os pedidos on-line requerem pouches de envio leves, filmes protetores e materiais que possam proteger os produtos ao longo de longas distâncias de entrega. A entrega direta altera os padrões de fornecimento porque as remessas individuais precisam de seu próprio acondicionamento flexível primário ou secundário. As compras transfronteiriças também expõem as marcas domésticas aos padrões de embalagem utilizados por vendedores internacionais de maior porte. Essa comparação está incentivando o investimento em filmes de envio imprimíveis e protetores para produtos diretos ao consumidor. O Mercado Canadense de Embalagens Plásticas Flexíveis tem uma oportunidade clara onde a aparência e o desempenho da embalagem podem influenciar devoluções e compras repetidas.
Responsabilidade Estendida do Produtor e Investimento em Conteúdo Reciclado
Os programas de responsabilidade estendida do produtor de embalagens operam em 9 províncias e no Yukon, criando uma ampla base política para mudanças de design. Ontário concluiu sua transição para a responsabilidade total do produtor pelo programa Caixa Azul em 1º de janeiro de 2026.[2]Resource Productivity and Recovery Authority, "Blue Box," Resource Productivity and Recovery Authority, rpra.ca As embalagens plásticas flexíveis tiveram uma taxa de reciclagem de 4% em nível nacional em 2022, de acordo com o relatório de progresso de 2024 do Pacto Canadense de Plásticos. Essa lacuna torna as estruturas recicláveis de material único mais importantes para conversores e proprietários de marcas. As estruturas de tarifas provinciais estão aumentando a importância financeira dos designs que funcionam com os sistemas de coleta e reciclagem. O relatório do Registro Federal de Plásticos exige que os produtores reportem os plásticos colocados no mercado canadense, incluindo categorias de materiais e quantidades.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estruturas Multicamadas e Baixas Taxas de Reciclagem de Embalagens Flexíveis | -0.6% | Nacional, com pressão aguda em Ontário e Quebec | Longo prazo (≥ 4 anos) |
| Volatilidade do Preço da Resina Virgem | -0.5% | Nacional, com repasse de custos concentrado em aplicações de filmes de commodities | Curto prazo (≤ 2 anos) |
| Custos Mais Elevados para Tintas, Adesivos e Revestimentos Sustentáveis | -0.3% | Ontário, Quebec e Colúmbia Britânica | Médio prazo (2-4 anos) |
| Variação Provincial nos Dados de Responsabilidade Estendida do Produtor e nos Requisitos de Rotulagem de Embalagens | -0.2% | Nacional, amplificado para empresas que operam em múltiplas províncias | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Estruturas Multicamadas Complexas e Baixas Taxas de Reciclagem de Embalagens Plásticas Flexíveis
As embalagens plásticas flexíveis apresentam uma lacuna de circularidade que os programas provinciais ainda estão abordando em escala. O Pacto Canadense de Plásticos relatou que apenas 4% das embalagens plásticas flexíveis foram recicladas em nível nacional em 2022.[3]Canada Plastics Pact, "Canada-Wide Plastic Packaging Flows: A 2024 Progress Report," Canada Plastics Pact, plasticspact.ca As embalagens multicamadas podem combinar polietileno, nylon, EVOH e camadas adesivas para proteger produtos alimentícios e farmacêuticos. Essas camadas são difíceis de separar e reciclar pelas instalações de recuperação de materiais existentes. Os produtores que não conseguem demonstrar designs compatíveis podem enfrentar tarifas mais elevadas nos programas provinciais regulamentados. O roteiro de embalagens flexíveis do Pacto Canadense de Plásticos identifica os investimentos em coleta, triagem e reciclagem necessários para melhorar os resultados.
Volatilidade do Preço da Resina Virgem
A volatilidade do custo da resina pode afetar rapidamente as margens dos conversores porque o polietileno é a maior categoria de material no Mercado Canadense de Embalagens Plásticas Flexíveis. Os aumentos de preço no polietileno e no polipropileno elevam o custo dos filmes de commodities, sacos e grades de embalagem de maior desempenho. Os conversores com capacidade de extrusão integrada ou acordos de fornecimento estabelecidos podem estar melhor posicionados do que os compradores que dependem de compras de ciclo curto. A pressão de custos também complica as negociações com clientes de alimentos, saúde e produtos de consumo que buscam preços estáveis de embalagens. Custos de insumos mais elevados podem ampliar a diferença de custo entre materiais convencionais e alternativas recicláveis. Esse problema pode atrasar algumas mudanças de formato, mesmo quando os requisitos regulatórios e a demanda dos clientes favorecem estruturas de filmes recicláveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: O Polietileno Mantém a Dominância em Volume, o Polipropileno Acelera
O polietileno detinha 43,76% da participação do Mercado Canadense de Embalagens Plásticas Flexíveis em 2025, sustentado pelo seu equilíbrio de custo, desempenho de selagem, flexibilidade e manuseio em baixas temperaturas. É amplamente utilizado em aplicações de alimentos congelados, produtos hortifrutigranjeiros e laticínios que necessitam de desempenho confiável durante o armazenamento, manuseio e distribuição. O polietileno linear de baixa densidade e o polietileno de alta densidade suportam formatos de encolhimento, estiramento e tampa para produtos alimentícios. Esses formatos também atendem aos processadores de proteínas nas cadeias de suprimentos de carne bovina, suína e de aves do Canadá, tanto em operações domésticas quanto orientadas para exportação. Sua ampla base de aplicações torna o polietileno central para a demanda estabelecida por filmes flexíveis tanto em embalagens alimentícias cotidianas quanto em linhas de processamento de maior volume.
O polipropileno deve se expandir a um CAGR de 5,17% até 2031, tornando-o o segmento de material de crescimento mais rápido no Mercado Canadense de Embalagens Plásticas Flexíveis. O polipropileno biorientado e o polipropileno fundido oferecem resistência ao calor e clareza para embalagens retortáveis, tampas de blister farmacêutico e filmes especiais para snacks. Os conversores em Ontário e Quebec estão adaptando linhas para estruturas de BOPP com barreira acrílica que podem atender aos requisitos de reciclabilidade provinciais e às necessidades de desempenho dos clientes. O policloreto de vinila permanece em aplicações farmacêuticas e de filmes protetores selecionadas, embora as diretrizes de sustentabilidade estejam limitando seu papel no desenvolvimento de novos formatos. O EVOH suporta aplicações de alto valor em carnes, frutos do mar e refeições prontas, enquanto os bioplásticos, como o ácido polilático, o polihidroxialcanoato e o succinato de polibutileno, estão emergindo em usos premium no varejo e em serviços de alimentação onde as marcas podem absorver o custo adicional.


Por Tipo de Produto: Filmes e Envoltórios Crescem com Credenciais de Reciclabilidade, Pouches Sustentam a Liderança
Os pouches representavam 46,13% da participação do Mercado Canadense de Embalagens Plásticas Flexíveis em 2025 e permaneceram como o principal formato de produto. Os pouches verticais são amplamente utilizados em snacks, ração para animais de estimação, produtos congelados e itens de cuidados pessoais que requerem manuseio conveniente e apresentação nas prateleiras. Os pouches resseláveis com zíper são comuns em embalagens premium de alimentos secos e confeitaria, enquanto os pouches planos e travesseiro são utilizados em aplicações alimentícias de alto volume onde o custo unitário é um fator-chave. Sua construção leve, versatilidade no varejo e compatibilidade com diferentes sistemas de enchimento sustentam a demanda tanto de marcas estabelecidas quanto de marcas mais novas. Os pouches acomodam uma ampla gama de produtos sem exigir tanto material quanto muitas alternativas rígidas, o que sustenta sua posição estabelecida.
Os filmes e envoltórios devem se expandir a um CAGR de 4,86% até 2031 no Mercado Canadense de Embalagens Plásticas Flexíveis. A categoria inclui estruturas de polietileno de encolhimento, estiramento, tampa e orientado na direção da máquina utilizadas em aplicações de alimentos, bebidas e industriais. O MDO-PE está ganhando uso como alternativa compatível com reciclagem aos laminados multicamadas convencionais em embalagens de proteínas e produtos hortifrutigranjeiros. A Amcor comercializou o AmPrima Plus, uma embalagem de laticínios pronta para reciclagem para a Agropur, em fevereiro de 2026, demonstrando que uma estrutura de material único pode atender aos requisitos de desempenho de embalagens de queijo. Os sacos continuam a atender às aplicações de panificação, produtos hortifrutigranjeiros e agrícolas, enquanto outros tipos de produtos incluem tubulações especiais, bobinas e substratos de grau médico utilizados em embalagens estéreis.
Por Indústria do Usuário Final: Alimentos Ancoram o Volume, Médico e Farmacêutico Impulsiona o Valor
Os alimentos detinham 38,07% da participação do Mercado Canadense de Embalagens Plásticas Flexíveis em 2025, tornando-os a maior categoria de usuário final. Carnes, aves, frutos do mar, refeições congeladas, confeitaria e produtos lácteos utilizam uma ampla gama de pouches, sacos e filmes. Os alimentos congelados e os produtos proteicos requerem estruturas multicamadas de alta barreira e de atmosfera modificada, enquanto os alimentos secos, cereais, balas, ração para animais de estimação, produtos hortifrutigranjeiros e laticínios acrescentam demanda em formatos padrão e premium. Os processadores de alimentos também precisam de embalagens que suportem a vida útil no varejo, a visibilidade do produto, a distribuição em cadeia fria e vedações confiáveis durante as operações de embalagem. Esses requisitos variados mantêm os alimentos no núcleo do volume de embalagens e da atividade de desenvolvimento de produtos no Canadá.
As embalagens médicas e farmacêuticas devem se expandir a um CAGR de 5,52% até 2031, a trajetória de usuário final mais rápida no Mercado Canadense de Embalagens Plásticas Flexíveis. Os sistemas de barreira estéril requerem validação e desempenho documentado para embalagens de dispositivos médicos, enquanto as diretrizes da Health Canada abordam o quadro regulatório para o licenciamento de estabelecimentos de dispositivos médicos e as obrigações relacionadas ao sistema de qualidade. Uma população envelhecida sustenta a demanda contínua por filmes de blister para medicamentos, pouches para dispositivos, embalagens de suprimentos hospitalares e materiais protetores relacionados. As aplicações de bebidas utilizam materiais flexíveis em filmes de encolhimento para multipacks, acondicionamento secundário e pouches com bico, enquanto as marcas de cuidados pessoais estão aumentando o uso de pouches de recarga. Os usuários agrícolas, de construção e industriais impulsionam a demanda por filmes de estiramento, sacos para grãos, barreiras de vapor e materiais protetores para aplicações especializadas.
Por Canal de Distribuição: Vendas Diretas Dominam, Canais Indiretos Crescem com os Ventos Favoráveis do Comércio Eletrônico
As vendas diretas detinham 58,81% da participação do Mercado Canadense de Embalagens Plásticas Flexíveis em 2025 e permaneceram como o principal canal de distribuição. Os grandes conversores utilizam esse modelo para abastecer processadores de alimentos, varejistas e fabricantes farmacêuticos por meio de relacionamentos contínuos e focados em especificações. Esses engajamentos envolvem desempenho de barreira, impressão, engenharia de embalagens, aprovações e mudanças nos formatos de produtos ou requisitos operacionais. O engajamento direto pode encurtar os ciclos de desenvolvimento de produtos, reduzir os riscos de qualificação e fornecer aos clientes maiores suporte técnico mais próximo e especificações mais consistentes. O modelo permanece importante onde o desempenho da embalagem, os requisitos regulatórios, o volume de pedidos e a confiabilidade do fornecimento são complexos.
Os canais de vendas indiretas devem se expandir a um CAGR de 3,87% até 2031 no Mercado Canadense de Embalagens Plásticas Flexíveis. Distribuidores, corretores e fornecedores baseados em plataformas atendem a marcas alimentícias de pequeno e médio porte, produtores especializados e produtores licenciados de cannabis que podem não atingir os limites de compra direta. Os sistemas de cotação on-line e de gestão de pedidos permitem que os conversores digitais processem tiragens mais curtas sem os níveis mínimos de pedido tradicionais. A Colúmbia Britânica e Alberta têm muitos pequenos produtores de alimentos e produtores licenciados que requerem formatos de embalagem variados, enquanto os distribuidores on-line agregam pouches, filmes de encolhimento e embalagens agrícolas. A pressão sobre as margens permanece uma limitação, pois os distribuidores devem absorver os aumentos nos custos dos conversores enquanto atendem aos requisitos de preços dos compradores menores.
Análise Geográfica
Segmento de Alimentos no Mercado de Embalagens Plásticas Flexíveis do Canadá
Ontário e Quebec são as principais bases de produção do Mercado Canadense de Embalagens Plásticas Flexíveis, sustentadas pelo processamento de alimentos, fabricação farmacêutica e atividade de bens de consumo. A Grande Área de Toronto e o corredor Hamilton-Niagara abrigam processadores de alimentos e bebidas que requerem pouches, filmes de barreira e substratos de embalagens médicas. A atividade de processamento de laticínios, aves e suínos do Quebec sustenta a demanda por embalagens alimentícias, enquanto a rotulagem bilíngue afeta a engenharia de embalagens para produtos distribuídos em todo o Canadá. Os conversores em Ontário e Quebec estão investindo em impressão digital e tiragens de embalagens mais curtas, à medida que os varejistas buscam embalagens menores e uma rotatividade de produtos mais rápida.
O Oeste do Canadá é o cluster regional de crescimento mais rápido, liderado pela Colúmbia Britânica, Alberta e as Províncias das Pradarias. Os processadores de produtos hortifrutigranjeiros e frutos do mar da Colúmbia Britânica utilizam embalagens a vácuo de atmosfera modificada e de alta barreira, e a infraestrutura de coleta está incentivando o investimento em estruturas de material único. Os processadores de carne bovina e suína de Alberta criam demanda por sacos a vácuo e filmes de encolhimento, enquanto Saskatchewan e Manitoba utilizam filmes agrícolas, sacos com fole e filmes de estiramento para o manuseio de grãos e fertilizantes. A Winpak, com sede em Winnipeg, atende clientes de embalagens alimentícias e médicas nessa base regional e em todo o Canadá.
O Canadá Atlântico e os territórios do norte representam uma base de demanda menor, mas distinta, dentro do Mercado Canadense de Embalagens Plásticas Flexíveis. Nova Escócia, Novo Brunswick e Terra Nova sustentam as necessidades de embalagens de frutos do mar e alimentos processados, incluindo exportações de lagosta e peixe que requerem embalagens a vácuo e de atmosfera modificada. As cadeias de suprimentos do norte requerem filmes que possam funcionar em temperaturas abaixo de -30°C, e esses requisitos de desempenho podem influenciar as especificações para a distribuição mais ampla de alimentos e produtos industriais.
Cenário Competitivo
Principais Empresas no Mercado de Embalagens Plásticas Flexíveis do Canadá
O Mercado Canadense de Embalagens Plásticas Flexíveis está se consolidando entre os grandes conversores, enquanto as empresas regionais e de médio porte continuam a atender aplicações especializadas. A ProAmpac concluiu sua aquisição da TC Transcontinental Packaging por 1,51 bilhão de USD em março de 2026.[4]ProAmpac Holdings Inc., "ProAmpac to Acquire TC Transcontinental Packaging from TC Transcontinental," ProAmpac, proampac.com A transação adicionou capacidade em embalagens de laticínios, carnes, médicas e farmacêuticas. A ProAmpac declarou que a empresa combinada opera mais de 80 unidades de fabricação e emprega 11.000 pessoas. Essa escala pode fortalecer a posição da empresa em aplicações que requerem fornecimento confiável, suporte técnico e materiais especializados.
A combinação da Amcor com a Berry Global foi concluída em 2025, criando uma plataforma que reportou 23 bilhões de USD em receita anual e 285 milhões de USD em sinergias de integração no exercício fiscal de 2026. A empresa espera que a combinação fortaleça suas capacidades em embalagens de encolhimento de polietileno, embalagens alimentícias flexíveis e embalagens para saúde. A Amcor também fez parceria com a Kelpi em junho de 2026 para desenvolver revestimentos de barreira à base de algas marinhas para materiais de embalagem à base de fibra. Essas ações mostram que as grandes empresas estão combinando escala com trabalho em materiais de barreira recicláveis e de base biológica. A aquisição de 6,7 bilhões de USD da Pactiv Evergreen pela Novolex reduziu ainda mais o número de conversores de volume independentes disponíveis para clientes que buscam opções de fornecimento doméstico.
A Winpak se concentra em embalagens de atmosfera modificada e proteínas e possui capacidade de extrusão integrada. A empresa orçou entre 70 milhões de USD e 80 milhões de USD para despesas de capital em 2026, incluindo atualizações de equipamentos de conversão e extrusão. A Covertech Flexible Packaging, a Emmerson Packaging e a Polykar Industries mantêm posições por meio de proximidade e especialização em formatos em seus mercados regionais. As embalagens conectadas bilíngues podem oferecer uma rota para preços premium para clientes de cannabis, produtos naturais para a saúde e alimentos que necessitam de rotulagem digital em conformidade.
Mercado Consolidado com Fortes Players Globais
O mercado de embalagens flexíveis no Canadá apresenta uma estrutura relativamente consolidada, dominada por corporações multinacionais com amplas capacidades de fabricação e amplos portfólios de produtos. Esses players globais aproveitam suas capacidades de pesquisa e desenvolvimento, redes de distribuição estabelecidas e economias de escala para manter vantagens competitivas. Os players regionais conquistam nichos por meio de ofertas de produtos especializados e fortes relacionamentos com clientes locais, embora enfrentem pressão crescente de concorrentes maiores. O mercado testemunhou uma consolidação significativa por meio de fusões e aquisições, à medida que empresas maiores buscam expandir suas capacidades tecnológicas e alcance geográfico.
O cenário competitivo é caracterizado por uma combinação de conglomerados de embalagens diversificados e fabricantes especializados de embalagens flexíveis. Os principais players globais frequentemente operam por meio de múltiplas divisões que atendem a vários setores de usuários finais, enquanto os players especializados se concentram em segmentos de mercado ou tecnologias específicas. A atividade de fusões e aquisições tem sido particularmente intensa nos últimos anos, com empresas buscando adquirir tecnologias complementares, aprimorar capacidades de sustentabilidade e fortalecer sua posição nos principais mercados de usuários finais, como alimentos e bebidas, saúde e cuidados pessoais.
Inovação e Sustentabilidade Impulsionam o Sucesso Futuro
Para que os players estabelecidos mantenham e expandam sua participação de mercado, o foco em soluções de embalagens flexíveis sustentáveis e inovação tecnológica é crucial. As empresas devem investir em pesquisa e desenvolvimento para criar produtos recicláveis e ecologicamente corretos, mantendo as características de desempenho. Construir relacionamentos sólidos com clientes-chave por meio de inovação colaborativa e soluções personalizadas ajuda a se defender das pressões competitivas. A integração vertical e as melhorias na eficiência operacional são essenciais para gerenciar custos e manter a flexibilidade de preços, enquanto as aquisições estratégicas podem ajudar a consolidar a posição no mercado e adquirir novas capacidades.
Os players emergentes podem ganhar terreno concentrando-se em mercados de nicho e aplicações especializadas onde os concorrentes maiores podem ser menos ativos. Os fatores de sucesso incluem o desenvolvimento de soluções inovadoras para necessidades específicas de usuários finais, particularmente em segmentos em crescimento, como embalagens para comércio eletrônico. As empresas devem navegar pela crescente pressão regulatória em relação ao desperdício de plástico e à reciclagem, tornando as credenciais de sustentabilidade cada vez mais importantes para o sucesso no mercado. O risco de substituição por materiais de embalagens alternativos exige inovação contínua no desempenho do produto e nos recursos de sustentabilidade. A concentração de usuários finais em setores como alimentos e bebidas exige uma forte gestão do relacionamento com o cliente e a capacidade de atender a rigorosos requisitos de qualidade e desempenho.
Líderes do Setor de Embalagens Plásticas Flexíveis do Canadá
-
Amcor plc
-
Winpak Ltd.
-
ProAmpac Holdings Inc.
-
Sealed Air Corporation
-
Mondi plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Amcor divulgou os resultados do 4º trimestre do exercício fiscal de 2026, confirmando 23 bilhões de USD em receita anual e 285 milhões de USD em sinergias de integração com a Berry Global alcançadas no exercício fiscal de 2026, aproximadamente 10% acima das projeções iniciais. A administração indicou que o portfólio combinado está conquistando novos clientes norte-americanos nas categorias de embalagens flexíveis para alimentos e saúde, com a maior parte da meta de sinergias de 650 milhões de USD em 3 anos esperada para ser realizada a partir de 2027.
- Junho de 2026: A Amcor anunciou uma parceria com a startup britânica Kelpi para desenvolver revestimentos de barreira à base de algas marinhas para materiais de embalagem à base de fibra. A colaboração explora revestimentos de base biológica projetados para fornecer desempenho de barreira ao oxigênio e à umidade compatível com fluxos de reciclagem, abordando diretamente a lacuna de reciclabilidade em formatos flexíveis de alta barreira que enfrentam escrutínio sob os esquemas de tarifas de responsabilidade estendida do produtor canadenses.
- Maio de 2026: As emendas ao Regulamento de Responsabilidade Estendida do Produtor da Colúmbia Britânica entraram em vigor em 7 de maio de 2026, restringindo a exclusão para embalagens plásticas flexíveis a produtos de acondicionamento de alimentos residenciais, filme plástico aderente, sacos para sanduíche e sacos para congelador. A mudança amplia a responsabilidade do produtor para todas as outras categorias de embalagens flexíveis e estende os prazos de gestão de materiais até dezembro de 2033, ampliando o escopo dos conversores e proprietários de marcas obrigados a gerenciar o fim de vida dos formatos flexíveis.
- Março de 2026: A ProAmpac concluiu sua aquisição da TC Transcontinental Packaging da TC Transcontinental, TSX TCL.A e TCL.B, por 1,51 bilhão de USD. A entidade combinada opera mais de 80 unidades de fabricação globalmente e 11.000 funcionários, com capacidades adicionais em embalagens de laticínios, carnes, médicas e farmacêuticas e presença de fabricação na América do Norte, América do Sul, Reino Unido e Nova Zelândia.


Escopo do Relatório do Mercado de Embalagens Plásticas Flexíveis do Canadá
O Relatório do Mercado Canadense de Embalagens Plásticas Flexíveis é Segmentado por Tipo de Material (Polietileno (PE), Polipropileno (BOPP e CPP), Policloreto de Vinila (PVC), Álcool Etileno-Vinílico (EVOH), Bioplásticos (PLA, PHA, PBS) e Outros Tipos de Materiais), Tipo de Produto (Pouches [Pouches Verticais e Pouches Planos e Travesseiro], Sacos (com Fole, Wicketed), Filmes e Envoltórios (Encolhimento, Estiramento, Tampa, MDO-PE) e Outros Tipos de Produtos), Indústria do Usuário Final (Alimentos [Alimentos Congelados, Alimentos Secos e Cereais, Carnes, Aves e Frutos do Mar, Balas e Confeitaria, Ração para Animais de Estimação, Produtos Hortifrutigranjeiros Frescos, Produtos Lácteos e Outros Produtos Alimentícios], Bebidas, Cuidados Pessoais e Domésticos, Médico e Farmacêutico e Outras Indústrias do Usuário Final) e Canal de Distribuição (Vendas Diretas e Vendas Indiretas). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Polietileno (PE) |
| Polipropileno Biorientado (BOPP) |
| Polipropileno Fundido (CPP) |
| Policloreto de Vinila (PVC) |
| Álcool Etileno Vinílico (EVOH) |
| Outros Tipos de Materiais (Policarbonato, PHA, PLA, Acrílico e ABS) |
| Sachês |
| Sacos |
| Filmes e Envoltórios |
| Outros Tipos de Produtos (Embalagens Blister, Revestimentos, etc.) |
| Alimentos | Balas e Confeitaria |
| Alimentos Congelados | |
| Hortifrúti | |
| Laticínios | |
| Alimentos Secos | |
| Carnes, Aves e Frutos do Mar | |
| Ração para Animais de Estimação | |
| Outros Produtos Alimentares (Temperos e Especiarias, Pastas, Molhos, Condimentos, etc.) | |
| Bebidas | |
| Médico e Farmacêutico | |
| Cuidados Pessoais e Cuidados Domésticos | |
| Outros Setores de Usuários Finais (Automotivo, Químico, Agricultura) |
| Por Tipo de Material | Polietileno (PE) | |
| Polipropileno Biorientado (BOPP) | ||
| Polipropileno Fundido (CPP) | ||
| Policloreto de Vinila (PVC) | ||
| Álcool Etileno Vinílico (EVOH) | ||
| Outros Tipos de Materiais (Policarbonato, PHA, PLA, Acrílico e ABS) | ||
| Por Tipo de Produto | Sachês | |
| Sacos | ||
| Filmes e Envoltórios | ||
| Outros Tipos de Produtos (Embalagens Blister, Revestimentos, etc.) | ||
| Por Setor de Usuário Final | Alimentos | Balas e Confeitaria |
| Alimentos Congelados | ||
| Hortifrúti | ||
| Laticínios | ||
| Alimentos Secos | ||
| Carnes, Aves e Frutos do Mar | ||
| Ração para Animais de Estimação | ||
| Outros Produtos Alimentares (Temperos e Especiarias, Pastas, Molhos, Condimentos, etc.) | ||
| Bebidas | ||
| Médico e Farmacêutico | ||
| Cuidados Pessoais e Cuidados Domésticos | ||
| Outros Setores de Usuários Finais (Automotivo, Químico, Agricultura) | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado canadense de embalagens plásticas flexíveis?
O setor foi avaliado em 6,42 bilhões de USD em 2025, estimado em 6,65 bilhões de USD em 2026 e previsto para atingir 7,98 bilhões de USD até 2031 a um CAGR de 3,71%. A perspectiva reflete a demanda madura por embalagens e o investimento contínuo em filmes de alto desempenho, formatos leves e estruturas recicláveis.
Qual material lidera as embalagens plásticas flexíveis no Canadá?
O polietileno liderou com uma participação de 43,76% em 2025 porque é amplamente utilizado em aplicações de alimentos, produtos hortifrutigranjeiros, laticínios, encolhimento, estiramento e tampa. Sua flexibilidade em baixas temperaturas, desempenho de selagem e ampla disponibilidade o mantêm relevante para processadores que atendem a longas rotas de distribuição.
Qual produto de embalagem tem a maior participação no Canadá?
Os pouches detinham uma participação de 46,13% em 2025, sustentados pelo uso em snacks, ração para animais de estimação, produtos congelados e produtos de cuidados pessoais. Os formatos vertical, plano e travesseiro permitem que as marcas selecionem um design adequado à proteção do produto, exposição nas prateleiras e necessidades da linha de enchimento.
Qual aplicação de usuário final está se expandindo mais rapidamente?
As embalagens médicas e farmacêuticas devem se expandir a um CAGR de 5,52% até 2031, sustentadas pelos requisitos de barreira estéril e embalagens de dispositivos médicos. Os filmes de blister para medicamentos, pouches para dispositivos e formatos de suprimentos hospitalares requerem desempenho documentado da embalagem e proteção confiável durante o armazenamento e a distribuição.
Como os programas de responsabilidade estendida do produtor afetam as embalagens plásticas flexíveis?
Os programas de responsabilidade do produtor aumentam a importância das estruturas recicláveis, da rastreabilidade de materiais e dos relatórios, pois os produtores são responsáveis pelas embalagens colocadas no mercado. Isso incentiva os conversores e proprietários de marcas a considerar filmes de material único, informações sobre resinas, compatibilidade com a coleta e requisitos de relatórios provinciais no início do desenvolvimento da embalagem.
Quais regiões criam a maior demanda por embalagens no Canadá?
Ontário e Quebec são a principal base de produção, enquanto o Oeste do Canadá é o cluster regional de crescimento mais rápido devido às necessidades de embalagens de alimentos, frutos do mar, proteínas e produtos agrícolas. O Canadá Atlântico e as áreas do norte também requerem filmes de alto desempenho para exportações de frutos do mar, logística de cadeia fria e distribuição em baixas temperaturas.
Página atualizada pela última vez em:



