
Tamaño y Participación del Mercado de Empaques Flexibles de Plástico de Canadá
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 6.65 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.98 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.71 % |
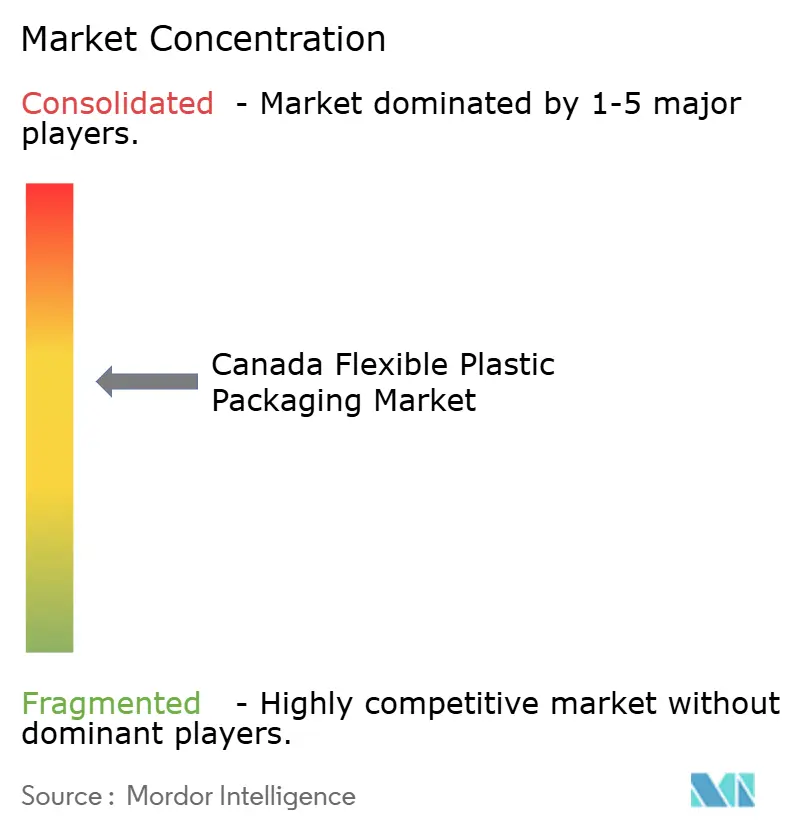
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Empaques Flexibles de Plástico de Canadá por Mordor Intelligence
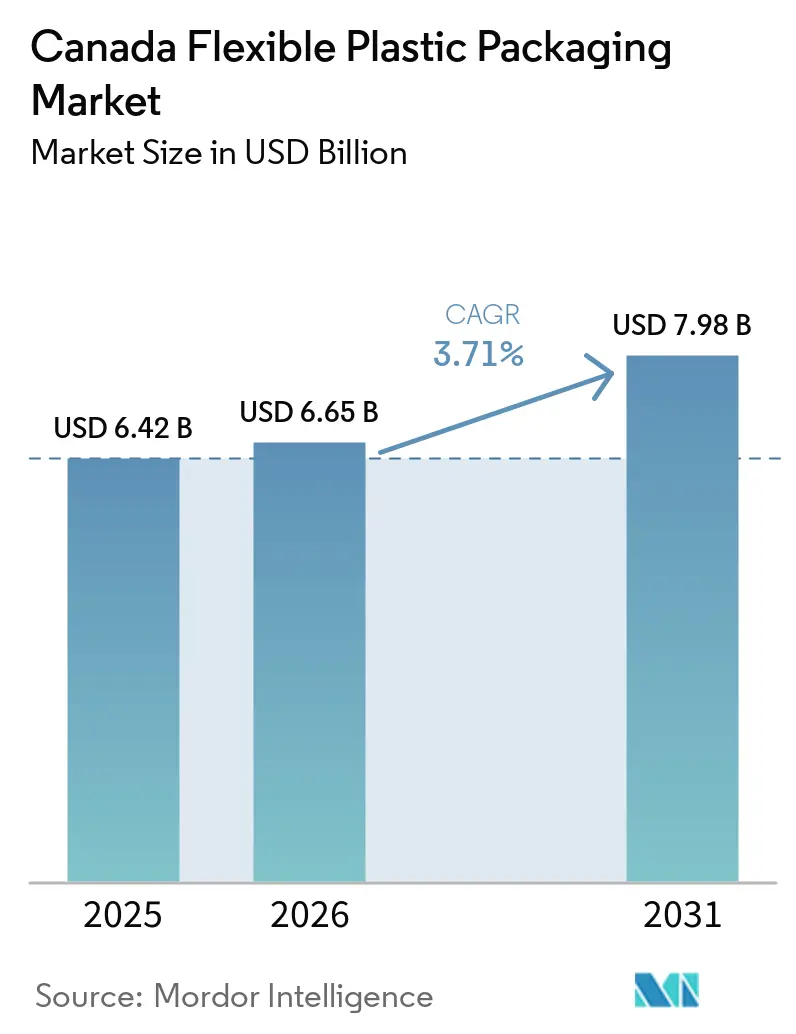
El tamaño del Mercado de Empaques Flexibles de Plástico en Canadá fue valorado en 6,42 mil millones de USD en 2025 y se estima que se expandirá desde 6,65 mil millones de USD en 2026 hasta alcanzar 7,98 mil millones de USD en 2031, a una CAGR del 3,71% durante el período de pronóstico (2026-2031). Los procesadores de alimentos, los empacadores de proteínas y los vendedores de comercio electrónico están seleccionando bolsas, películas y sacos porque estos formatos utilizan menos material y reducen el peso del flete. Las largas rutas de distribución de Canadá también favorecen los formatos flexibles, que pueden ser más prácticos que el vidrio y el plástico rígido para el suministro minorista nacional. La demanda se está desplazando hacia películas de barrera y estructuras de un solo material a medida que los productores abordan los requisitos de protección de productos y reciclaje. Los programas de responsabilidad extendida del productor están aumentando el valor de las elecciones de materiales trazables y los diseños reciclables. La consolidación está aumentando la presión sobre los convertidores regionales para competir a través del conocimiento de aplicaciones, el servicio y los formatos especializados en lugar del volumen solamente.
Conclusiones Clave del Informe
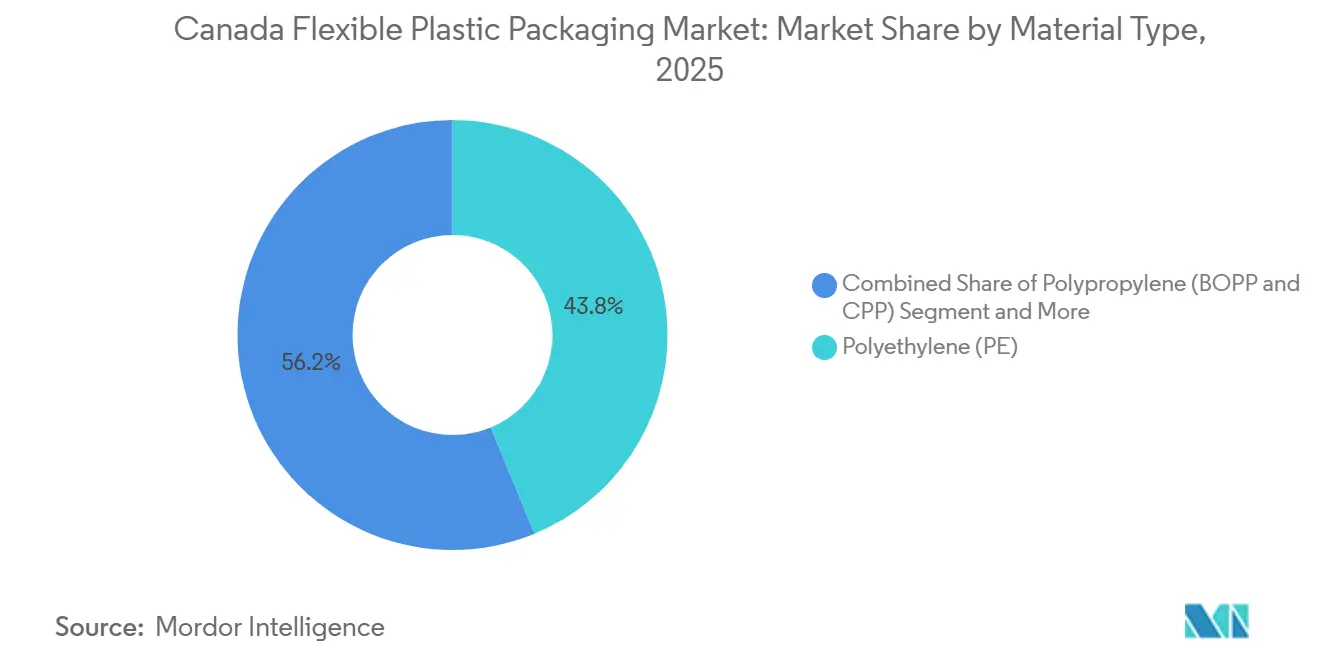
- Por tipo de material, el polietileno representó el 43,76% de la participación del Mercado de Empaques Flexibles de Plástico en Canadá en 2025, mientras que se proyecta que el polipropileno se expanda a una CAGR del 5,17% hasta 2031.
- Por tipo de producto, las bolsas representaron el 46,13% de la participación del Mercado de Empaques Flexibles de Plástico en Canadá en 2025, mientras que se proyecta que las películas y envolturas se expandan a una CAGR del 4,86% hasta 2031.
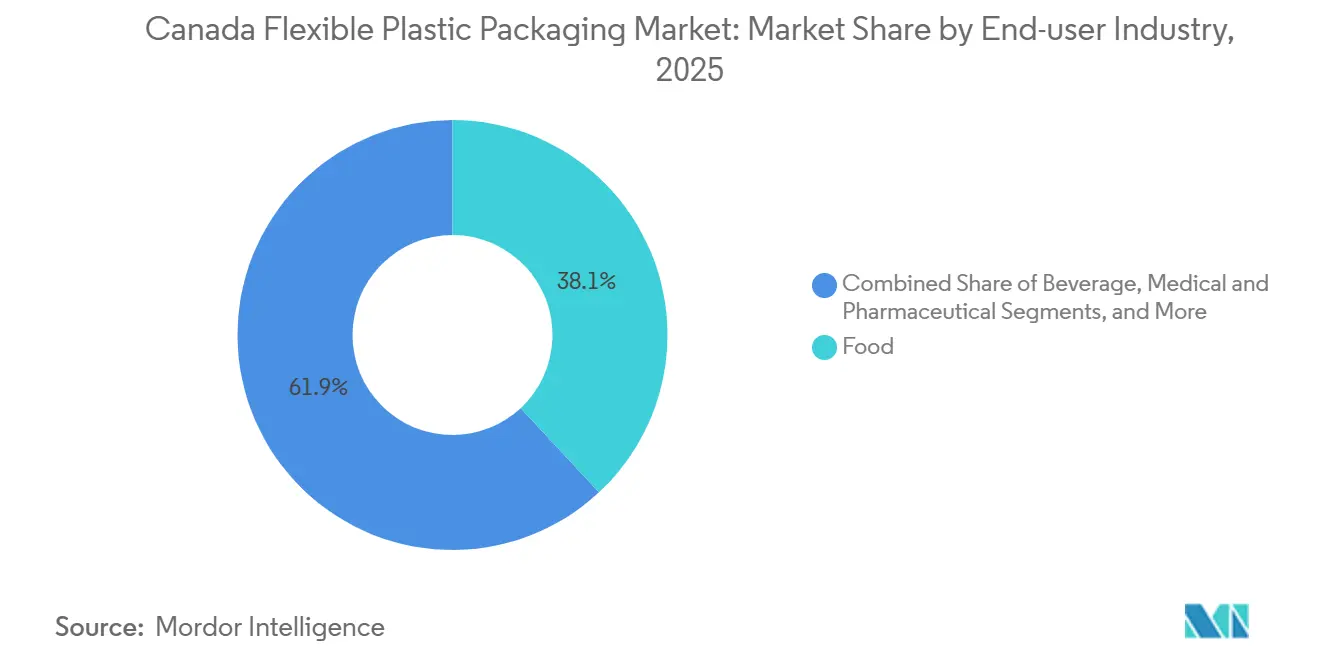
- Por industria de usuario final, los alimentos representaron el 38,07% de la participación en 2025, mientras que se proyecta que las aplicaciones médicas y farmacéuticas se expandan a una CAGR del 5,52% hasta 2031.
- Por canal de distribución, las ventas directas representaron el 58,81% de la participación en 2025, mientras que se proyecta que los canales de ventas indirectas se expandan a una CAGR del 3,87% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Empaques Flexibles de Plástico de Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda de Extensión de Vida Útil de Alimentos y Empaques de Alta Barrera | +0.9% | Nacional, concentrado en los centros de procesamiento de Ontario, Quebec y Alberta | Mediano plazo (2-4 años) |
| Demanda de Empaques de Conveniencia y Control de Porciones | +0.7% | Nacional, más fuerte en centros urbanos de Ontario, Columbia Británica y Quebec | Corto plazo (≤ 2 años) |
| Crecimiento del Comercio Electrónico y la Parcelización | +0.7% | Nacional, con ganancias tempranas en Toronto, Vancouver, Montreal y Calgary | Corto plazo (≤ 2 años) |
| Responsabilidad Extendida del Productor e Inversión en Contenido Reciclado | +0.6% | Ontario, Quebec, Columbia Británica, Alberta y la trayectoria nacional | Largo plazo (≥ 4 años) |
| Rediseño de Empaques de Cannabis para Resistencia Infantil y Rendimiento de Barrera | +0.3% | Nacional, concentrado en centros de productores autorizados en Ontario y Columbia Británica | Mediano plazo (2-4 años) |
| Trazabilidad a Nivel de Resina e Información de Empaque Digital Bilingüe | +0.2% | Nacional, con influencia de cumplimiento amplificada en Quebec | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Extensión de Vida Útil de Alimentos y Empaques de Alta Barrera
El cambio de bandejas rígidas y latas de metal hacia formatos flexibles de barrera está apoyando la demanda en las aplicaciones canadienses de proteínas y alimentos congelados. Las películas multicapa de alcohol etileno-vinílico, o EVOH, se utilizan para productos de carne, aves de corral, lácteos y mariscos sensibles al oxígeno. Los formatos listos para venta al por menor y el empaque en atmósfera modificada requieren películas que preserven la calidad del producto a lo largo de la distribución minorista. Los principales minoristas de comestibles también están expandiendo sus ofertas de productos frescos y de charcutería de marca propia, lo que aumenta la necesidad de un rendimiento consistente de vida útil. Los convertidores deben cumplir con los requisitos actuales de protección de productos mientras desarrollan alternativas reciclables que puedan funcionar bajo esquemas de tarifas basados en reciclabilidad. La Agencia Canadiense de Inspección de Alimentos supervisa los requisitos de seguridad alimentaria que afectan el uso de empaques de alimentos y el cumplimiento del contacto con alimentos.
Demanda de Empaques de Conveniencia y Control de Porciones
La población de Canadá de 65 años o más representó el 19% de la población en 2025, lo que apoya la demanda de formatos de porción individual y control de porciones. Las bolsas de pie con cierres de cremallera se utilizan en snacks, alimentos para mascotas, alimentos congelados y productos de cuidado personal. Los hogares urbanos más pequeños pueden hacer que los paquetes flexibles y compactos sean más prácticos que los contenedores rígidos y voluminosos para algunos hogares. Los minoristas también se benefician de la capacidad de las bolsas para colocar más productos dentro del espacio disponible en los estantes. Estas necesidades apoyan la impresión digital de tiradas cortas para alimentos especiales, suplementos y productos de cannabis. El Mercado de Empaques Flexibles de Plástico en Canadá se beneficia, por tanto, cuando las marcas buscan tamaños de paquete más pequeños, cambios de producto más rápidos y formatos que mantengan la presentación en los estantes.
Crecimiento del Comercio Electrónico y la Parcelización
El comercio electrónico representó el 7,1% del comercio minorista canadiense en marzo de 2026, según la medida de comercio minorista de Statistics Canada.[1] Los pedidos en línea requieren bolsas de envío ligeras, películas protectoras y materiales que puedan proteger los bienes a lo largo de largas distancias de entrega. La entrega directa cambia los patrones de suministro porque los envíos individuales necesitan su propio contenedor flexible primario o secundario. Las compras transfronterizas también exponen a las marcas nacionales a los estándares de empaque utilizados por vendedores internacionales más grandes. Esta comparación está fomentando la inversión en películas de envío imprimibles y protectoras para productos de venta directa al consumidor. El Mercado de Empaques Flexibles de Plástico en Canadá tiene una clara oportunidad donde la apariencia y el rendimiento del empaque pueden influir en las devoluciones y las compras repetidas.
Responsabilidad Extendida del Productor e Inversión en Contenido Reciclado
Los programas de responsabilidad extendida del productor de empaques operan en 9 provincias y el Yukón, creando una amplia base de políticas para los cambios de diseño. Ontario completó su transición a la plena responsabilidad del productor para el programa Blue Box el 1 de enero de 2026.[2] Los empaques flexibles de plástico tuvieron una tasa de reciclaje del 4% a nivel nacional en 2022, según el informe de progreso 2024 del Pacto Canadiense de Plásticos. Esta brecha hace que las estructuras reciclables de un solo material sean más importantes para los convertidores y los propietarios de marcas. Las estructuras de tarifas provinciales están aumentando la importancia financiera de los diseños que funcionan con los sistemas de recolección y reciclaje. Los informes del Registro Federal de Plásticos requieren que los productores reporten los plásticos colocados en el mercado canadiense, incluidas las categorías de materiales y las cantidades.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Estructuras Multicapa Complejas y Bajas Tasas de Reciclaje de Empaques Flexibles | -0.6% | Nacional, con presión aguda en Ontario y Quebec | Largo plazo (≥ 4 años) |
| Volatilidad del Precio de la Resina Virgen | -0.5% | Nacional, con traslado de costos concentrado en aplicaciones de películas de productos básicos | Corto plazo (≤ 2 años) |
| Costos Más Altos para Tintas, Adhesivos y Recubrimientos Sostenibles | -0.3% | Ontario, Quebec y Columbia Británica | Mediano plazo (2-4 años) |
| Variación Provincial en Datos de REP y Requisitos de Etiquetado de Empaques | -0.2% | Nacional, amplificado para empresas que operan en múltiples provincias | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Estructuras Multicapa Complejas y Bajas Tasas de Reciclaje de Empaques Flexibles
Los empaques flexibles de plástico tienen una brecha de circularidad que los programas provinciales aún están abordando a escala. El Pacto Canadiense de Plásticos informó que solo el 4% de los empaques flexibles de plástico fue reciclado a nivel nacional en 2022.[3] Los paquetes multicapa pueden combinar polietileno, nailon, EVOH y capas adhesivas para proteger productos alimenticios y farmacéuticos. Estas capas son difíciles de separar y reciclar para las instalaciones de recuperación de materiales existentes. Los productores que no pueden demostrar diseños compatibles pueden enfrentar tarifas más altas en los programas provinciales regulados. La hoja de ruta de empaques flexibles del Pacto Canadiense de Plásticos identifica las inversiones en recolección, clasificación y reciclaje necesarias para mejorar los resultados.
Volatilidad del Precio de la Resina Virgen
La volatilidad del costo de la resina puede afectar rápidamente los márgenes de los convertidores porque el polietileno es la categoría de material más grande en el Mercado de Empaques Flexibles de Plástico en Canadá. Los aumentos de precios en el polietileno y el polipropileno elevan el costo de las películas de productos básicos, los sacos y los grados de empaque de mayor rendimiento. Los convertidores con capacidad de extrusión integrada o acuerdos de suministro establecidos pueden estar mejor posicionados que los compradores que dependen de compras de ciclo corto. La presión de costos también complica las negociaciones con clientes de alimentos, atención médica y productos de consumo que buscan precios de empaque estables. Los costos de insumos más altos pueden ampliar la diferencia de costos entre los materiales convencionales y las alternativas reciclables. Este problema puede retrasar algunos cambios de formato incluso cuando los requisitos regulatorios y la demanda de los clientes favorecen las estructuras de películas reciclables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: El Polietileno Mantiene el Dominio en Volumen, el Polipropileno se Acelera
El polietileno representó el 43,76% de la participación del Mercado de Empaques Flexibles de Plástico en Canadá en 2025, respaldado por su equilibrio de costo, rendimiento de sellado, flexibilidad y manejo a bajas temperaturas. Se utiliza ampliamente en aplicaciones de alimentos congelados, productos frescos y lácteos que necesitan un rendimiento confiable durante el almacenamiento, la manipulación y la distribución. El polietileno lineal de baja densidad y el polietileno de alta densidad soportan formatos de contracción, estiramiento y tapas para productos alimenticios. Esos formatos también sirven a los procesadores de proteínas en las cadenas de suministro de res, cerdo y aves de corral de Canadá, tanto en operaciones domésticas como orientadas a la exportación. Su amplia base de aplicaciones hace que el polietileno sea central para la demanda establecida de película flexible tanto en el empaque de alimentos cotidiano como en las líneas de procesamiento de mayor volumen.
Se proyecta que el polipropileno se expanda a una CAGR del 5,17% hasta 2031, convirtiéndolo en el segmento de material de más rápido crecimiento en el Mercado de Empaques Flexibles de Plástico en Canadá. El polipropileno biorientado y el polipropileno cast proporcionan resistencia al calor y claridad para empaques de retorta, tapas de blíster farmacéutico y películas especiales para snacks. Los convertidores en Ontario y Quebec están adaptando líneas para estructuras de BOPP con barrera acrílica que pueden cumplir con los requisitos de reciclabilidad provinciales y las necesidades de rendimiento de los clientes. El cloruro de polivinilo permanece en aplicaciones farmacéuticas y de películas protectoras selectas, aunque las directrices de sostenibilidad están limitando su papel en el desarrollo de nuevos formatos. El EVOH apoya aplicaciones de alto valor en carne, mariscos y comidas preparadas, mientras que los bioplásticos como el ácido poliláctico, el polihidroxialcanoato y el succinato de polibutileno están emergiendo en usos minoristas y de servicios de alimentos premium donde las marcas pueden absorber el costo adicional.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tipo de Producto: Las Películas y Envolturas Escalan en Credenciales de Reciclabilidad, las Bolsas Mantienen el Liderazgo
Las bolsas representaron el 46,13% de la participación del Mercado de Empaques Flexibles de Plástico en Canadá en 2025 y se mantuvieron como el formato de producto líder. Las bolsas de pie se utilizan ampliamente en snacks, alimentos para mascotas, productos congelados y artículos de cuidado personal que requieren un manejo conveniente y presentación en los estantes. Las bolsas resellables con cremallera son comunes en el empaque premium de alimentos secos y confitería, mientras que las bolsas planas y de almohada se utilizan en aplicaciones de alimentos de alto volumen donde el costo unitario es un factor clave. Su construcción ligera, versatilidad minorista y compatibilidad con diferentes sistemas de llenado apoyan la demanda tanto de marcas establecidas como de nuevas marcas. Las bolsas acomodan una amplia gama de productos sin requerir tanto material como muchas alternativas rígidas, lo que apoya su posición establecida.
Se proyecta que las películas y envolturas se expandan a una CAGR del 4,86% hasta 2031 en el Mercado de Empaques Flexibles de Plástico en Canadá. La categoría incluye estructuras de polietileno de contracción, estiramiento, tapas y orientado en dirección de máquina utilizadas en aplicaciones de alimentos, bebidas e industriales. El MDO-PE está ganando uso como alternativa compatible con el reciclaje a los laminados multicapa convencionales en el empaque de proteínas y productos frescos. Amcor comercializó AmPrima Plus, un empaque de lácteos listo para reciclar para Agropur, en febrero de 2026, demostrando que una estructura de un solo material puede cumplir con los requisitos de rendimiento del empaque de queso. Los sacos continúan sirviendo a aplicaciones de panadería, productos frescos y agrícolas, mientras que otros tipos de productos incluyen tubería especializada, rollos de material y sustratos de grado médico utilizados en empaques estériles.
Por Industria de Usuario Final: Los Alimentos Anclan el Volumen, el Sector Médico y Farmacéutico Impulsa el Valor
Los alimentos representaron el 38,07% de la participación del Mercado de Empaques Flexibles de Plástico en Canadá en 2025, convirtiéndolo en la categoría de usuario final más grande. La carne, las aves de corral, los mariscos, las comidas congeladas, la confitería y los productos lácteos utilizan una amplia gama de bolsas, sacos y películas. Los alimentos congelados y los productos proteicos requieren estructuras multicapa de alta barrera y atmósfera modificada, mientras que los alimentos secos, los cereales, los dulces, los alimentos para mascotas, los productos frescos y los lácteos añaden demanda en formatos estándar y premium. Los procesadores de alimentos también necesitan empaques que soporten la vida útil en los estantes minoristas, la visibilidad del producto, la distribución en cadena de frío y los sellados confiables durante las operaciones de empaque. Estos variados requisitos mantienen a los alimentos en el núcleo del volumen de empaque y la actividad de desarrollo de productos en Canadá.
Se proyecta que el empaque médico y farmacéutico se expanda a una CAGR del 5,52% hasta 2031, la trayectoria de usuario final más rápida en el Mercado de Empaques Flexibles de Plástico en Canadá. Los sistemas de barrera estéril requieren validación y rendimiento documentado para el empaque de dispositivos médicos, mientras que las directrices de Health Canada abordan el marco regulatorio para la licencia de establecimiento de dispositivos médicos y las obligaciones relacionadas con el sistema de calidad. Una población envejecida apoya la demanda continua de películas de blíster para medicamentos, bolsas para dispositivos, empaques de suministros hospitalarios y materiales protectores relacionados. Las aplicaciones de bebidas utilizan materiales flexibles en películas de contracción para multipacks, contención secundaria y bolsas con boquilla, mientras que las marcas de cuidado personal están aumentando el uso de bolsas de recarga. Los usuarios agrícolas, de construcción e industriales impulsan la demanda de películas de estiramiento, bolsas para granos, barreras de vapor y materiales protectores para aplicaciones especializadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Distribución: Las Ventas Directas Dominan, los Canales Indirectos Escalan con el Impulso del Comercio Electrónico
Las ventas directas representaron el 58,81% de la participación del Mercado de Empaques Flexibles de Plástico en Canadá en 2025 y se mantuvieron como el canal de distribución principal. Los grandes convertidores utilizan este modelo para abastecer a procesadores de alimentos, minoristas y fabricantes farmacéuticos a través de relaciones continuas centradas en especificaciones. Estos compromisos involucran rendimiento de barrera, impresión, ingeniería de empaques, aprobaciones y cambios en los formatos de productos o requisitos operativos. El compromiso directo puede acortar los ciclos de desarrollo de productos, reducir los riesgos de calificación y proporcionar a los clientes más grandes un soporte técnico más cercano y especificaciones más consistentes. El modelo sigue siendo importante donde el rendimiento del empaque, los requisitos regulatorios, el volumen de pedidos y la confiabilidad del suministro son complejos.
Se proyecta que los canales de ventas indirectas se expandan a una CAGR del 3,87% hasta 2031 en el Mercado de Empaques Flexibles de Plástico en Canadá. Los distribuidores, corredores y proveedores basados en plataformas sirven a marcas de alimentos pequeñas y medianas, productores especializados y productores autorizados de cannabis que pueden no cumplir con los umbrales de compra directa. Los sistemas de cotización en línea y gestión de pedidos permiten a los convertidores de primera digital procesar tiradas más cortas sin los niveles mínimos de pedido tradicionales. Columbia Británica y Alberta tienen muchos pequeños productores de alimentos y productores autorizados que requieren formatos de empaque variados, mientras que los distribuidores en línea agregan bolsas, películas de contracción y empaques agrícolas. La presión sobre los márgenes sigue siendo una limitación, ya que los distribuidores deben absorber los aumentos en los costos de los convertidores mientras cumplen con los requisitos de precios de los compradores más pequeños.
Análisis Geográfico
Segmento de Alimentos en el Mercado de Empaques Flexibles de Plástico de Canadá
Ontario y Quebec son las principales bases de producción del Mercado de Empaques Flexibles de Plástico en Canadá, respaldadas por la actividad de procesamiento de alimentos, fabricación farmacéutica y bienes de consumo. El Área Metropolitana de Toronto y el corredor Hamilton-Niágara albergan procesadores de alimentos y bebidas que requieren bolsas, películas de barrera y sustratos de empaque médico. La actividad de procesamiento de lácteos, aves de corral y cerdo de Quebec apoya la demanda de empaques de alimentos, mientras que el etiquetado bilingüe afecta la ingeniería de empaques para productos distribuidos en todo Canadá. Los convertidores en Ontario y Quebec están invirtiendo en impresión digital y tiradas de empaque más cortas a medida que los minoristas buscan paquetes más pequeños y una rotación de productos más rápida.
El oeste de Canadá es el clúster regional de más rápido crecimiento, liderado por Columbia Británica, Alberta y las Provincias de las Praderas. Los procesadores de productos frescos y mariscos de Columbia Británica utilizan empaques de vacío de alta barrera y atmósfera modificada, y la infraestructura de recolección está fomentando la inversión en estructuras de un solo material. Los procesadores de res y cerdo de Alberta crean demanda de bolsas de vacío y películas de contracción, mientras que Saskatchewan y Manitoba utilizan películas agrícolas, sacos con fuelle y películas de estiramiento para el manejo de granos y fertilizantes. Winpak, con sede en Winnipeg, atiende a clientes de empaques de alimentos y médicos en esta base regional y en todo Canadá.
El Canadá Atlántico y los territorios del norte representan una base de demanda más pequeña pero diferenciada dentro del Mercado de Empaques Flexibles de Plástico en Canadá. Nueva Escocia, Nuevo Brunswick y Terranova apoyan las necesidades de empaque de mariscos y alimentos procesados, incluidas las exportaciones de langosta y pescado que requieren empaques de vacío y atmósfera modificada. Las cadenas de suministro del norte requieren películas que puedan funcionar a temperaturas por debajo de -30°C, y estos requisitos de rendimiento pueden influir en las especificaciones para la distribución más amplia de alimentos e industria.
Panorama Competitivo
Principales Empresas en el Mercado de Empaques Flexibles de Plástico de Canadá
El Mercado de Empaques Flexibles de Plástico en Canadá se está consolidando entre los grandes convertidores, mientras que las empresas regionales y medianas continúan atendiendo aplicaciones especializadas. ProAmpac completó su adquisición de TC Transcontinental Packaging por 1,51 mil millones de USD en marzo de 2026.[4] La transacción añadió capacidad en empaques de lácteos, carne, médicos y farmacéuticos. ProAmpac declaró que la empresa combinada opera más de 80 sitios de fabricación y emplea a 11.000 personas. Esta escala puede fortalecer la posición de la empresa en aplicaciones que requieren suministro confiable, soporte técnico y materiales especializados.
La combinación de Amcor con Berry Global se cerró en 2025, creando una plataforma que reportó 23 mil millones de USD en ingresos anuales y 285 millones de USD en sinergias de integración en el año fiscal 2026. La empresa espera que la combinación fortalezca sus capacidades de empaque de contracción de polietileno, alimentos flexibles y atención médica. Amcor también se asoció con Kelpi en junio de 2026 para desarrollar recubrimientos de barrera a base de algas marinas para materiales de empaque a base de fibra. Estas acciones muestran que las grandes empresas están combinando escala con trabajo en materiales de barrera reciclables y de base biológica. La adquisición de Pactiv Evergreen por parte de Novolex por 6,7 mil millones de USD redujo aún más el número de convertidores de volumen independientes disponibles para los clientes que buscan opciones de suministro doméstico.
Winpak se centra en el empaque de atmósfera modificada y proteínas y tiene capacidad de extrusión integrada. La empresa presupuestó entre 70 millones y 80 millones de USD para gastos de capital en 2026, incluidas mejoras en equipos de conversión y extrusión. Covertech Flexible Packaging, Emmerson Packaging y Polykar Industries mantienen posiciones a través de la proximidad y la especialización en formatos en sus mercados regionales. El empaque conectado bilingüe puede ofrecer una ruta hacia precios premium para clientes de cannabis, productos naturales para la salud y alimentos que necesitan etiquetado digital conforme.
Mercado Consolidado con Sólidos Actores Globales
El mercado de empaques flexibles en Canadá exhibe una estructura relativamente consolidada dominada por corporaciones multinacionales con amplias capacidades de fabricación y amplias carteras de productos. Estos actores globales aprovechan sus capacidades de investigación y desarrollo, redes de distribución establecidas y economías de escala para mantener ventajas competitivas. Los actores regionales se crean nichos a través de ofertas de productos especializados y sólidas relaciones con clientes locales, aunque enfrentan una presión creciente de competidores más grandes. El mercado ha sido testigo de una consolidación significativa a través de fusiones y adquisiciones, ya que las empresas más grandes buscan ampliar sus capacidades tecnológicas y su alcance geográfico.
El panorama competitivo se caracteriza por una combinación de conglomerados de empaques diversificados y fabricantes especializados de empaques flexibles. Los principales actores globales a menudo operan a través de múltiples divisiones que atienden a diversas industrias de usuarios finales, mientras que los actores especializados se centran en segmentos de mercado o tecnologías específicos. La actividad de fusiones y adquisiciones ha sido particularmente intensa en los últimos años, con empresas que buscan adquirir tecnologías complementarias, mejorar las capacidades de sostenibilidad y fortalecer su posición en mercados clave de usuarios finales como alimentos y bebidas, atención médica y cuidado personal.
La Innovación y la Sostenibilidad Impulsan el Éxito Futuro
Para que los actores establecidos mantengan y amplíen su participación de mercado, es crucial centrarse en soluciones de empaques flexibles sostenibles y en la innovación tecnológica. Las empresas deben invertir en investigación y desarrollo para crear productos reciclables y ecológicos manteniendo las características de rendimiento. Construir relaciones sólidas con clientes clave a través de la innovación colaborativa y las soluciones personalizadas ayuda a defenderse de las presiones competitivas. La integración vertical y las mejoras en la eficiencia operativa son esenciales para gestionar los costos y mantener la flexibilidad de precios, mientras que las adquisiciones estratégicas pueden ayudar a consolidar la posición en el mercado y adquirir nuevas capacidades.
Los actores emergentes pueden ganar terreno centrándose en mercados de nicho y aplicaciones especializadas donde los competidores más grandes pueden ser menos activos. Los factores de éxito incluyen el desarrollo de soluciones innovadoras para necesidades específicas de los usuarios finales, particularmente en segmentos en crecimiento como los empaques para comercio electrónico. Las empresas deben navegar por la creciente presión regulatoria en materia de residuos plásticos y reciclaje, lo que hace que las credenciales de sostenibilidad sean cada vez más importantes para el éxito en el mercado. El riesgo de sustitución por materiales de empaques alternativos requiere una innovación continua en el rendimiento del producto y las características de sostenibilidad. La concentración de usuarios finales en sectores como alimentos y bebidas requiere una sólida gestión de las relaciones con los clientes y la capacidad de cumplir con estrictos requisitos de calidad y rendimiento.
Líderes de la Industria de Empaques Flexibles de Plástico de Canadá
-
Amcor plc
-
Winpak Ltd.
-
ProAmpac Holdings Inc.
-
Sealed Air Corporation
-
Mondi plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: Amcor reportó los resultados del cuarto trimestre del año fiscal 2026, confirmando 23 mil millones de USD en ingresos anuales y 285 millones de USD en sinergias de integración con Berry Global logradas en el año fiscal 2026, aproximadamente un 10% por encima de las proyecciones iniciales. La dirección indicó que la cartera combinada está captando nuevas victorias de clientes en América del Norte en las categorías de empaques flexibles de alimentos y atención médica, con la mayor parte del objetivo de sinergias de 650 millones de USD a 3 años que se espera se realice a partir de 2027 en adelante.
- Junio de 2026: Amcor anunció una asociación con la empresa emergente Kelpi, con sede en el Reino Unido, para desarrollar recubrimientos de barrera a base de algas marinas para materiales de empaque a base de fibra. La colaboración explora recubrimientos de base biológica diseñados para proporcionar rendimiento de barrera contra el oxígeno y la humedad compatible con las corrientes de reciclaje, abordando directamente la brecha de reciclabilidad en los formatos flexibles de alta barrera que enfrentan escrutinio bajo los marcos de tarifas de REP canadienses.
- Mayo de 2026: Las enmiendas al Reglamento de Responsabilidad Extendida del Productor de Columbia Británica entraron en vigor el 7 de mayo de 2026, reduciendo la exclusión para los empaques flexibles de plástico a productos de contención de alimentos residenciales, film transparente, bolsas para sándwich y bolsas para congelador. El cambio amplía la responsabilidad del productor para todas las demás categorías de empaques flexibles y extiende los plazos de gestión de materiales hasta diciembre de 2033, ampliando el alcance de los convertidores y propietarios de marcas obligados a gestionar el fin de vida útil de los formatos flexibles.
- Marzo de 2026: ProAmpac completó su adquisición de TC Transcontinental Packaging de TC Transcontinental, TSX TCL.A y TCL.B, por 1,51 mil millones de USD. La entidad combinada opera más de 80 sitios de fabricación a nivel mundial y 11.000 empleados, con capacidades adicionales en empaques de lácteos, carne, médicos y farmacéuticos y presencia de fabricación en América del Norte, América del Sur, el Reino Unido y Nueva Zelanda.
Alcance del Informe del Mercado de Empaques Flexibles de Plástico de Canadá
El Informe del Mercado de Empaques Flexibles de Plástico en Canadá está segmentado por tipo de material (polietileno [PE], polipropileno [BOPP y CPP], cloruro de polivinilo [PVC], alcohol etileno-vinílico [EVOH], bioplásticos [PLA, PHA, PBS] y otros tipos de materiales), tipo de producto (bolsas [bolsas de pie y bolsas planas y de almohada], sacos [con fuelle, con varilla], películas y envolturas [contracción, estiramiento, tapas, MDO-PE] y otros tipos de productos), industria de usuario final (alimentos [alimentos congelados, alimentos secos y cereales, carne, aves de corral y mariscos, dulces y confitería, alimentos para mascotas, productos frescos, productos lácteos y otros productos alimenticios], bebidas, cuidado personal y del hogar, médico y farmacéutico, y otras industrias de usuario final) y canal de distribución (ventas directas y ventas indirectas). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Polietileno (PE) |
| Polipropileno Biorientado (BOPP) |
| Polipropileno Fundido (CPP) |
| Cloruro de Polivinilo (PVC) |
| Alcohol Etilenvinílico (EVOH) |
| Otros Tipos de Materiales (Policarbonato, PHA, PLA, Acrílico y ABS) |
| Bolsas de Boquilla |
| Bolsas |
| Películas y Envolturas |
| Otros Tipos de Productos (Blísteres, Revestimientos, etc.) |
| Alimentos | Dulces y Confitería |
| Alimentos Congelados | |
| Productos Frescos | |
| Productos Lácteos | |
| Alimentos Secos | |
| Carne, Aves y Mariscos | |
| Alimentos para Mascotas | |
| Otros Productos Alimenticios (Condimentos y Especias, Untables, Salsas, Aderezos, etc.) | |
| Bebidas | |
| Médico y Farmacéutico | |
| Cuidado Personal y Cuidado del Hogar | |
| Otras Industrias de Usuarios Finales (Automotriz, Química, Agricultura) |
| Por Tipo de Material | Polietileno (PE) | |
| Polipropileno Biorientado (BOPP) | ||
| Polipropileno Fundido (CPP) | ||
| Cloruro de Polivinilo (PVC) | ||
| Alcohol Etilenvinílico (EVOH) | ||
| Otros Tipos de Materiales (Policarbonato, PHA, PLA, Acrílico y ABS) | ||
| Por Tipo de Producto | Bolsas de Boquilla | |
| Bolsas | ||
| Películas y Envolturas | ||
| Otros Tipos de Productos (Blísteres, Revestimientos, etc.) | ||
| Por Industria de Usuario Final | Alimentos | Dulces y Confitería |
| Alimentos Congelados | ||
| Productos Frescos | ||
| Productos Lácteos | ||
| Alimentos Secos | ||
| Carne, Aves y Mariscos | ||
| Alimentos para Mascotas | ||
| Otros Productos Alimenticios (Condimentos y Especias, Untables, Salsas, Aderezos, etc.) | ||
| Bebidas | ||
| Médico y Farmacéutico | ||
| Cuidado Personal y Cuidado del Hogar | ||
| Otras Industrias de Usuarios Finales (Automotriz, Química, Agricultura) | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de empaques flexibles de plástico en Canadá?
El sector fue valorado en 6,42 mil millones de USD en 2025, se estima en 6,65 mil millones de USD en 2026 y se pronostica que alcanzará 7,98 mil millones de USD en 2031 a una CAGR del 3,71%. Las perspectivas reflejan una demanda de empaques madura y una inversión continua en películas de alto rendimiento, formatos ligeros y estructuras reciclables.
¿Qué material lidera los empaques flexibles de plástico en Canadá?
El polietileno lideró con una participación del 43,76% en 2025 porque se utiliza ampliamente en aplicaciones de alimentos, productos frescos, lácteos, contracción, estiramiento y tapas. Su flexibilidad a bajas temperaturas, rendimiento de sellado y amplia disponibilidad lo mantienen relevante para los procesadores que atienden largas rutas de distribución.
¿Qué producto de empaque tiene la mayor participación en Canadá?
Las bolsas representaron una participación del 46,13% en 2025, respaldadas por su uso en snacks, alimentos para mascotas, productos congelados y productos de cuidado personal. Los formatos de pie, planos y de almohada permiten a las marcas seleccionar un diseño adecuado para la protección del producto, la exhibición en los estantes y las necesidades de la línea de llenado.
¿Qué aplicación de usuario final se está expandiendo más rápido?
Se proyecta que el empaque médico y farmacéutico se expanda a una CAGR del 5,52% hasta 2031, respaldado por los requisitos de barrera estéril y empaque de dispositivos médicos. Las películas de blíster para medicamentos, las bolsas para dispositivos y los formatos de suministros hospitalarios requieren un rendimiento de empaque documentado y una protección confiable durante el almacenamiento y la distribución.
¿Cómo afectan los programas de responsabilidad extendida del productor a los empaques flexibles de plástico?
Los programas de responsabilidad del productor aumentan la importancia de las estructuras reciclables, la trazabilidad de materiales y la presentación de informes porque los productores son responsables de los empaques colocados en el mercado. Esto alienta a los convertidores y propietarios de marcas a considerar películas de un solo material, información sobre resinas, compatibilidad con la recolección y requisitos de informes provinciales desde el inicio del desarrollo del empaque.
¿Qué regiones generan la mayor demanda de empaques en Canadá?
Ontario y Quebec son la principal base de producción, mientras que el oeste de Canadá es el clúster regional de más rápido crecimiento debido a las necesidades de empaques de alimentos, mariscos, proteínas y productos agrícolas. El Canadá Atlántico y las áreas del norte también requieren películas de alto rendimiento para exportaciones de mariscos, logística de cadena de frío y distribución a bajas temperaturas.