
Taille et part du marché canadien des emballages plastiques souples
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 6.65 Milliards de dollars |
| Taille du Marché (2031) | 7.98 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.71 % |
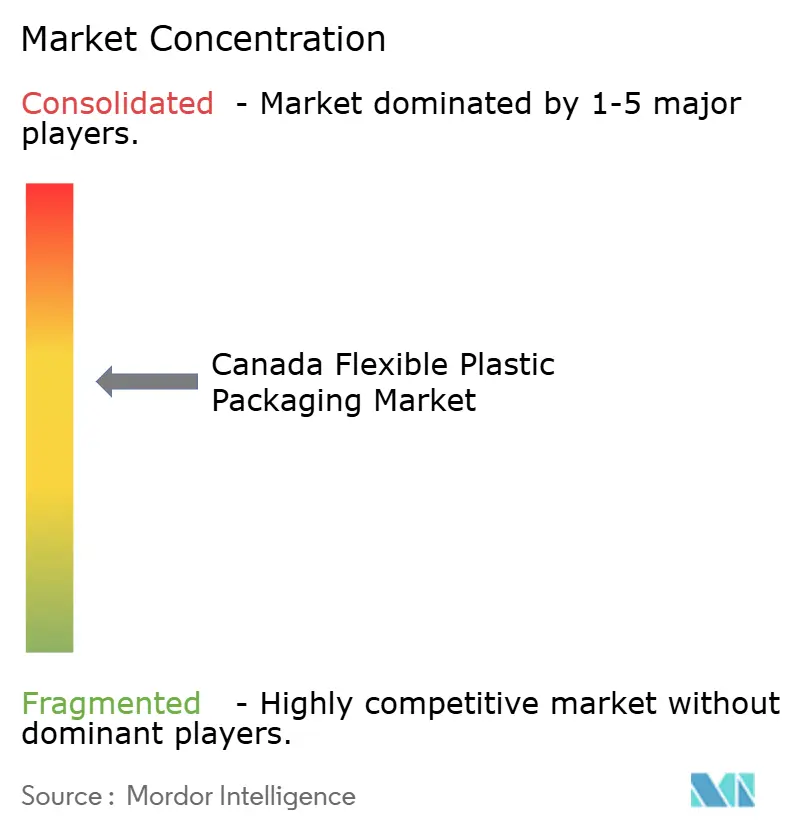
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché canadien des emballages plastiques souples par Mordor Intelligence
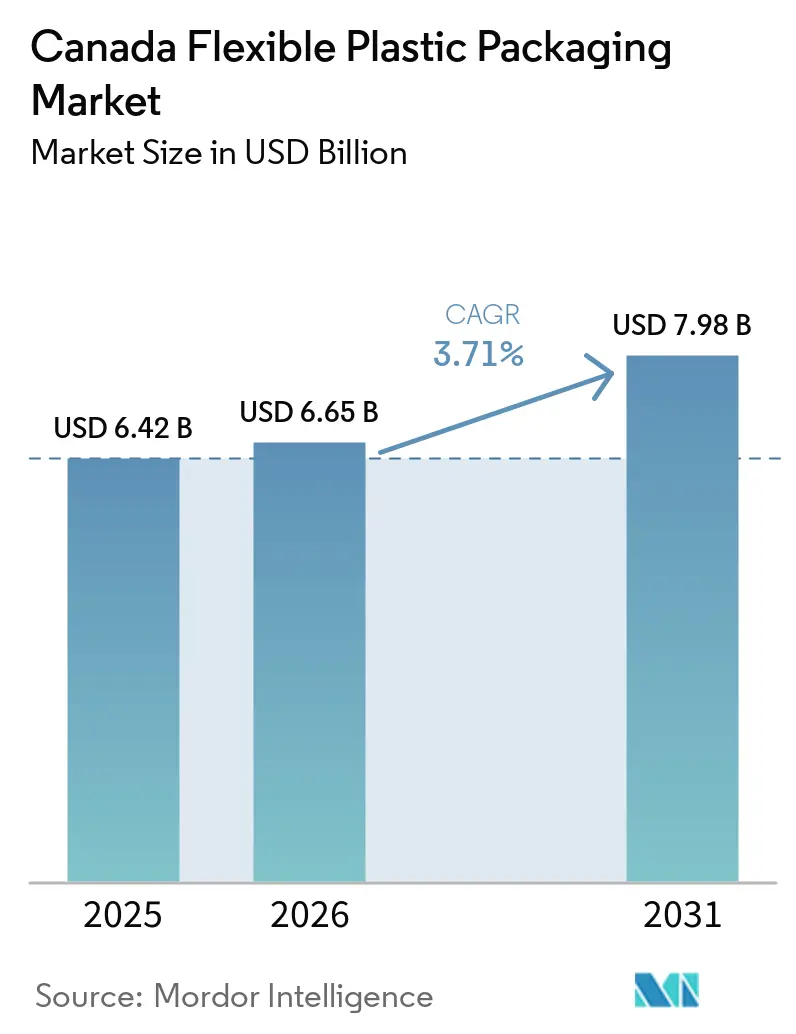
La taille du marché canadien des emballages plastiques souples était évaluée à 6,42 milliards USD en 2025 et devrait progresser de 6,65 milliards USD en 2026 pour atteindre 7,98 milliards USD d'ici 2031, à un CAGR de 3,71 % durant la période de prévision (2026-2031). Les transformateurs alimentaires, les conditionneurs de protéines et les vendeurs en ligne choisissent les sachets, les films et les sacs parce que ces formats utilisent moins de matière et réduisent le poids du fret. Les longues routes de distribution du Canada favorisent également les formats souples, qui peuvent s'avérer plus pratiques que le verre et le plastique rigide pour l'approvisionnement du commerce de détail à l'échelle nationale. La demande se déplace vers les films barrières et les structures monomatériaux, à mesure que les producteurs répondent aux exigences de protection des produits et de recyclage. Les programmes de responsabilité élargie des producteurs valorisent les choix de matériaux traçables et les conceptions recyclables. La consolidation accroît la pression sur les transformateurs régionaux, qui doivent se démarquer par leur expertise applicative, leur service et leurs formats spécialisés plutôt que par le volume seul.
Principaux enseignements du rapport
- Par type de matériau, le polyéthylène détenait 43,76 % de la part du marché canadien des emballages plastiques souples en 2025, tandis que le polypropylène devrait progresser à un CAGR de 5,17 % jusqu'en 2031.
- Par type de produit, les sachets représentaient 46,13 % de la part du marché canadien des emballages plastiques souples en 2025, tandis que les films et emballages devraient progresser à un CAGR de 4,86 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'alimentation détenait une part de 38,07 % en 2025, tandis que les applications médicales et pharmaceutiques devraient progresser à un CAGR de 5,52 % jusqu'en 2031.
- Par canal de distribution, les ventes directes détenaient une part de 58,81 % en 2025, tandis que les canaux de ventes indirectes devraient progresser à un CAGR de 3,87 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché canadien des emballages plastiques souples
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande d'extension de la durée de conservation des aliments et d'emballages haute barrière | +0.9% | National, concentré dans les pôles de transformation de l'Ontario, du Québec et de l'Alberta | Moyen terme (2 à 4 ans) |
| Demande d'emballages pratiques et à portions contrôlées | +0.7% | National, plus forte dans les centres urbains de l'Ontario, de la Colombie-Britannique et du Québec | Court terme (≤ 2 ans) |
| Croissance du commerce électronique et de la parcellisation | +0.7% | National, avec des gains précoces à Toronto, Vancouver, Montréal et Calgary | Court terme (≤ 2 ans) |
| Responsabilité élargie des producteurs et investissement dans le contenu recyclé | +0.6% | Ontario, Québec, Colombie-Britannique, Alberta et trajectoire nationale | Long terme (≥ 4 ans) |
| Reconception des emballages de cannabis pour la résistance à l'ouverture par les enfants et les performances barrières | +0.3% | National, concentré dans les pôles de producteurs agréés en Ontario et en Colombie-Britannique | Moyen terme (2 à 4 ans) |
| Traçabilité au niveau de la résine et informations d'emballage numérique bilingues | +0.2% | National, avec une influence de conformité amplifiée au Québec | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande d'extension de la durée de conservation des aliments et d'emballages haute barrière
Le passage des plateaux rigides et des boîtes métalliques vers des formats souples barrières soutient la demande dans les applications canadiennes de protéines et d'aliments surgelés. Les films multicouches à base d'alcool éthylène-vinyle, ou EVOH, sont utilisés pour les produits sensibles à l'oxygène tels que la viande, la volaille, les produits laitiers et les fruits de mer. Les formats prêts à la vente et les emballages sous atmosphère modifiée nécessitent des films qui préservent la qualité des produits tout au long de la distribution en commerce de détail. Les grandes enseignes de distribution alimentaire développent également leurs offres de produits frais et de charcuterie sous marque propre, ce qui accroît le besoin de performances constantes en matière de durée de conservation. Les transformateurs doivent répondre aux exigences actuelles de protection des produits tout en développant des alternatives recyclables compatibles avec les barèmes de redevances fondés sur la recyclabilité. L'Agence canadienne d'inspection des aliments supervise les exigences en matière de sécurité alimentaire qui influent sur l'utilisation des emballages alimentaires et la conformité au contact alimentaire.
Demande d'emballages pratiques et à portions contrôlées
La population canadienne âgée de 65 ans et plus représentait 19 % de la population en 2025, soutenant la demande de formats individuels et à portions contrôlées. Les sachets à soufflet avec fermetures à glissière sont utilisés dans les snacks, les aliments pour animaux de compagnie, les aliments surgelés et les produits de soins personnels. Les logements urbains plus petits peuvent rendre les emballages souples compacts plus pratiques que les contenants rigides encombrants pour certains ménages. Les détaillants bénéficient également de la capacité des sachets à accueillir davantage de produits dans l'espace de rayon disponible. Ces besoins soutiennent l'impression numérique en courtes séries pour les produits alimentaires spécialisés, les compléments alimentaires et les produits à base de cannabis. Le marché canadien des emballages plastiques souples bénéficie donc de la recherche par les marques de formats plus petits, de changements de produits plus rapides et de formats qui maintiennent la présentation en rayon.
Croissance du commerce électronique et de la parcellisation
Le commerce électronique représentait 7,1 % du commerce de détail canadien en mars 2026, selon la mesure du commerce de détail de Statistique Canada.[1]Statistique Canada, "Ventes du commerce de détail par commerce électronique, mensuel, tableau 20-10-0056-03," Statistique Canada, statcan.gc.ca Les commandes en ligne nécessitent des pochettes d'expédition légères, des films de protection et des matériaux capables de protéger les marchandises sur de longues distances de livraison. La livraison directe modifie les schémas d'approvisionnement, car les expéditions individuelles nécessitent leur propre contenant souple primaire ou secondaire. Les achats transfrontaliers exposent également les marques nationales aux normes d'emballage utilisées par les grands vendeurs internationaux. Cette comparaison encourage l'investissement dans des films d'expédition imprimables et protecteurs pour les produits vendus directement aux consommateurs. Le marché canadien des emballages plastiques souples dispose d'une opportunité claire là où l'apparence et les performances de l'emballage peuvent influencer les retours et les achats répétés.
Responsabilité élargie des producteurs et investissement dans le contenu recyclé
Les programmes de responsabilité élargie des producteurs en matière d'emballages sont en vigueur dans 9 provinces et au Yukon, créant une base politique large pour les changements de conception. L'Ontario a achevé sa transition vers la pleine responsabilité des producteurs pour le programme Boîte bleue le 1er janvier 2026.[2]Autorité de productivité et de récupération des ressources, "Boîte bleue," Autorité de productivité et de récupération des ressources, rpra.ca Les emballages plastiques souples affichaient un taux de recyclage national de 4 % en 2022, selon le rapport d'avancement 2024 du Pacte canadien sur les plastiques. Cet écart rend les structures monomatériaux recyclables plus importantes pour les transformateurs et les propriétaires de marques. Les barèmes de redevances provinciaux accroissent l'importance financière des conceptions compatibles avec les systèmes de collecte et de recyclage. Le rapport du Registre fédéral des plastiques oblige les producteurs à déclarer les plastiques mis sur le marché canadien, y compris les catégories de matériaux et les quantités.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Structures multicouches complexes et faibles taux de recyclage des emballages plastiques souples | -0.6% | National, avec une pression aiguë en Ontario et au Québec | Long terme (≥ 4 ans) |
| Volatilité des prix des résines vierges | -0.5% | National, avec une répercussion des coûts concentrée dans les applications de films de commodité | Court terme (≤ 2 ans) |
| Coûts plus élevés des encres, adhésifs et revêtements durables | -0.3% | Ontario, Québec et Colombie-Britannique | Moyen terme (2 à 4 ans) |
| Variation provinciale des données de responsabilité élargie des producteurs et des exigences d'étiquetage des emballages | -0.2% | National, amplifiée pour les entreprises opérant dans plusieurs provinces | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Structures multicouches complexes et faibles taux de recyclage des emballages plastiques souples
Les emballages plastiques souples présentent un déficit de circularité que les programmes provinciaux s'efforcent encore de combler à grande échelle. Le Pacte canadien sur les plastiques a indiqué que seulement 4 % des emballages plastiques souples ont été recyclés à l'échelle nationale en 2022.[3]Pacte canadien sur les plastiques, "Flux d'emballages plastiques à l'échelle du Canada : un rapport d'avancement 2024," Pacte canadien sur les plastiques, plasticspact.ca Les emballages multicouches peuvent combiner du polyéthylène, du nylon, de l'EVOH et des couches adhésives pour protéger les produits alimentaires et pharmaceutiques. Ces couches sont difficiles à séparer et à recycler pour les installations de valorisation des matériaux existantes. Les producteurs qui ne peuvent pas démontrer des conceptions compatibles peuvent faire face à des redevances plus élevées dans les programmes provinciaux réglementés. La feuille de route sur les emballages souples du Pacte canadien sur les plastiques identifie les investissements nécessaires en matière de collecte, de tri et de recyclage pour améliorer les résultats.
Volatilité des prix des résines vierges
La volatilité des coûts des résines peut rapidement affecter les marges des transformateurs, car le polyéthylène est la plus grande catégorie de matériaux du marché canadien des emballages plastiques souples. Les hausses de prix du polyéthylène et du polypropylène augmentent le coût des films de commodité, des sacs et des grades d'emballage à plus hautes performances. Les transformateurs disposant d'une capacité d'extrusion intégrée ou d'accords d'approvisionnement établis peuvent être mieux positionnés que les acheteurs qui dépendent d'achats à court terme. La pression sur les coûts complique également les négociations avec les clients des secteurs alimentaire, de la santé et des produits de grande consommation qui recherchent des prix d'emballage stables. Des coûts d'intrants plus élevés peuvent creuser l'écart de coût entre les matériaux conventionnels et les alternatives recyclables. Ce problème peut retarder certains changements de format, même lorsque les exigences réglementaires et la demande des clients favorisent les structures de films recyclables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : le polyéthylène conserve la domination en volume, le polypropylène s'accélère
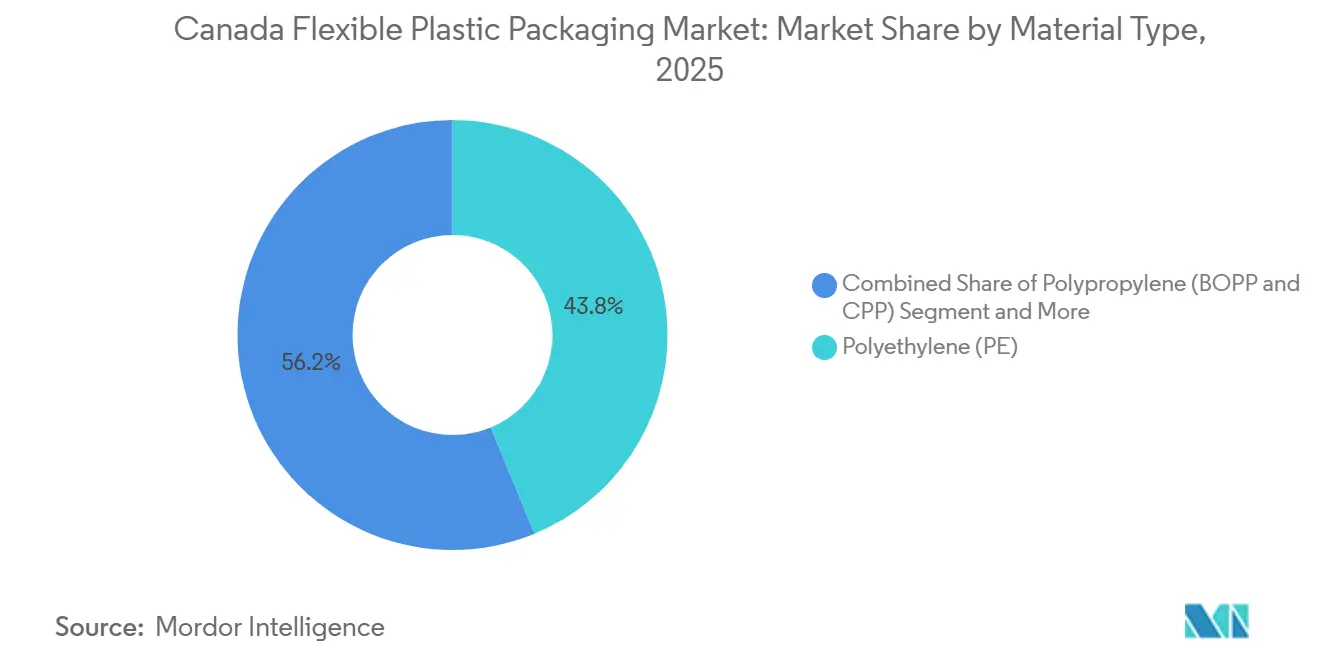
Le polyéthylène détenait 43,76 % de la part du marché canadien des emballages plastiques souples en 2025, soutenu par son équilibre entre coût, performance de scellage, flexibilité et manipulation à basse température. Il est largement utilisé dans les applications d'aliments surgelés, de produits frais et de produits laitiers qui nécessitent des performances fiables tout au long du stockage, de la manutention et de la distribution. Le polyéthylène basse densité linéaire et le polyéthylène haute densité soutiennent les formats de rétraction, d'étirement et de couvercle pour les produits alimentaires. Ces formats servent également les transformateurs de protéines dans les chaînes d'approvisionnement canadiennes de bœuf, de porc et de volaille, tant pour les opérations nationales qu'orientées vers l'exportation. Sa large base d'application fait du polyéthylène un élément central de la demande établie de films souples, tant pour les emballages alimentaires courants que pour les lignes de transformation à plus grand volume.
Le polypropylène devrait progresser à un CAGR de 5,17 % jusqu'en 2031, ce qui en fait le segment de matériaux à la croissance la plus rapide du marché canadien des emballages plastiques souples. Le polypropylène à orientation biaxiale et le polypropylène coulé offrent une résistance à la chaleur et une clarté pour les emballages de stérilisation, les couvercles de blisters pharmaceutiques et les films spéciaux pour snacks. Les transformateurs en Ontario et au Québec adaptent leurs lignes pour les structures BOPP à barrière acrylique qui peuvent répondre aux exigences provinciales de recyclabilité et aux besoins de performance des clients. Le polychlorure de vinyle reste présent dans certaines applications pharmaceutiques et de films de protection, bien que les orientations en matière de durabilité limitent son rôle dans le développement de nouveaux formats. L'EVOH soutient les applications à haute valeur ajoutée pour la viande, les fruits de mer et les plats préparés, tandis que les bioplastiques tels que l'acide polylactique, le polyhydroxyalcanoate et le polybutylène succinate émergent dans les utilisations premium de la vente au détail et de la restauration collective où les marques peuvent absorber le surcoût.


Par type de produit : les films et emballages progressent grâce à leurs atouts en matière de recyclabilité, les sachets maintiennent leur leadership
Les sachets représentaient 46,13 % de la part du marché canadien des emballages plastiques souples en 2025 et demeuraient le format de produit leader. Les sachets à soufflet sont largement utilisés dans les snacks, les aliments pour animaux de compagnie, les produits surgelés et les articles de soins personnels qui nécessitent une manipulation pratique et une présentation en rayon. Les sachets refermables à glissière sont courants dans les emballages premium d'aliments secs et de confiseries, tandis que les sachets plats et coussin sont utilisés dans les applications alimentaires à grand volume où le coût unitaire est un facteur clé. Leur construction légère, leur polyvalence en commerce de détail et leur compatibilité avec différents systèmes de remplissage soutiennent la demande des marques établies et émergentes. Les sachets conviennent à une large gamme de produits sans nécessiter autant de matière que de nombreuses alternatives rigides, ce qui soutient leur position établie.
Les films et emballages devraient progresser à un CAGR de 4,86 % jusqu'en 2031 sur le marché canadien des emballages plastiques souples. La catégorie comprend les structures de polyéthylène à rétraction, à étirement, de couvercle et à orientation dans le sens machine utilisées dans les applications alimentaires, de boissons et industrielles. Le MDO-PE gagne en utilisation comme alternative compatible avec le recyclage aux stratifiés multicouches conventionnels dans les emballages de protéines et de produits frais. Amcor a commercialisé AmPrima Plus, un emballage laitier prêt au recyclage pour Agropur, en février 2026, démontrant qu'une structure monomatériau peut répondre aux exigences de performance des emballages de fromage. Les sacs continuent de servir les applications de boulangerie, de produits frais et agricoles, tandis que les autres types de produits comprennent les tubes spéciaux, les bobines et les substrats de qualité médicale utilisés dans les emballages stériles.
Par secteur d'utilisation finale : l'alimentation ancre le volume, le médical et le pharmaceutique tirent la valeur
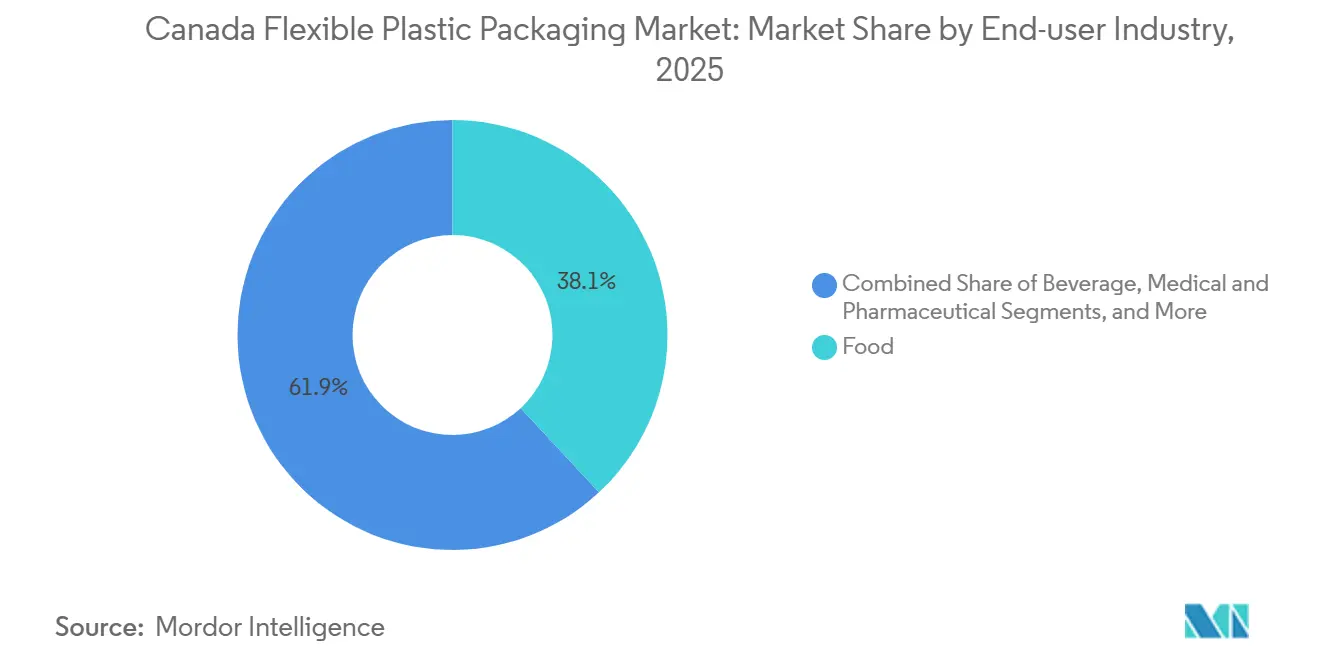
L'alimentation détenait 38,07 % de la part du marché canadien des emballages plastiques souples en 2025, ce qui en fait la plus grande catégorie d'utilisation finale. La viande, la volaille, les fruits de mer, les plats surgelés, les confiseries et les produits laitiers utilisent une large gamme de sachets, de sacs et de films. Les aliments surgelés et les produits protéinés nécessitent des structures multicouches haute barrière et sous atmosphère modifiée, tandis que les aliments secs, les céréales, les bonbons, les aliments pour animaux de compagnie, les produits frais et les produits laitiers ajoutent de la demande dans les formats standard et premium. Les transformateurs alimentaires ont également besoin d'emballages qui soutiennent la durée de conservation en rayon, la visibilité des produits, la distribution en chaîne du froid et des scellages fiables lors des opérations de conditionnement. Ces exigences variées maintiennent l'alimentation au cœur du volume d'emballage et de l'activité de développement de produits au Canada.
Les emballages médicaux et pharmaceutiques devraient progresser à un CAGR de 5,52 % jusqu'en 2031, la trajectoire d'utilisation finale la plus rapide du marché canadien des emballages plastiques souples. Les systèmes de barrière stérile nécessitent une validation et des performances documentées pour les emballages de dispositifs médicaux, tandis que les orientations de Santé Canada traitent du cadre réglementaire pour l'établissement de licences d'établissement de dispositifs médicaux et des obligations connexes en matière de système qualité. Le vieillissement de la population soutient la demande continue de films pour blisters de médicaments, de sachets pour dispositifs, d'emballages pour fournitures hospitalières et de matériaux de protection connexes. Les applications de boissons utilisent des matériaux souples dans les films de rétraction pour multipack, le conditionnement secondaire et les sachets à bec verseur, tandis que les marques de soins personnels augmentent l'utilisation de sachets rechargeables. Les utilisateurs agricoles, de la construction et industriels stimulent la demande de films étirables, de sacs à grains, de pare-vapeur et de matériaux de protection pour des applications spécialisées.
Par canal de distribution : les ventes directes dominent, les canaux indirects progressent grâce aux vents favorables du commerce électronique
Les ventes directes détenaient 58,81 % de la part du marché canadien des emballages plastiques souples en 2025 et demeuraient le principal canal de distribution. Les grands transformateurs utilisent ce modèle pour approvisionner les transformateurs alimentaires, les détaillants et les fabricants pharmaceutiques dans le cadre de relations continues axées sur les spécifications. Ces engagements portent sur les performances barrières, l'impression, l'ingénierie des emballages, les approbations et les modifications des formats de produits ou des exigences opérationnelles. L'engagement direct peut raccourcir les cycles de développement de produits, réduire les risques de qualification et offrir aux grands clients un soutien technique plus étroit et des spécifications plus cohérentes. Le modèle reste important là où les performances des emballages, les exigences réglementaires, le volume des commandes et la fiabilité de l'approvisionnement sont complexes.
Les canaux de ventes indirectes devraient progresser à un CAGR de 3,87 % jusqu'en 2031 sur le marché canadien des emballages plastiques souples. Les distributeurs, courtiers et fournisseurs sur plateforme servent les petites et moyennes marques alimentaires, les producteurs spécialisés et les producteurs agréés de cannabis qui peuvent ne pas atteindre les seuils d'achat direct. Les systèmes de devis en ligne et de gestion des commandes permettent aux transformateurs axés sur le numérique de traiter des séries plus courtes sans les niveaux de commande minimum traditionnels. La Colombie-Britannique et l'Alberta comptent de nombreux petits producteurs alimentaires et producteurs agréés qui nécessitent des formats d'emballage variés, tandis que les distributeurs en ligne regroupent des sachets, des films de rétraction et des emballages agricoles. La pression sur les marges reste une limitation, car les distributeurs doivent absorber les augmentations des coûts des transformateurs tout en répondant aux exigences tarifaires des petits acheteurs.
Analyse géographique
Segment alimentaire sur le marché canadien des emballages plastiques souples
L'Ontario et le Québec sont les principales bases de production du marché canadien des emballages plastiques souples, soutenues par la transformation alimentaire, la fabrication pharmaceutique et l'activité des biens de consommation. La région du Grand Toronto et le corridor Hamilton-Niagara abritent des transformateurs alimentaires et de boissons qui nécessitent des sachets, des films barrières et des substrats d'emballage médical. L'activité de transformation laitière, avicole et porcine du Québec soutient la demande d'emballages alimentaires, tandis que l'étiquetage bilingue influe sur l'ingénierie des emballages pour les produits distribués à travers le Canada. Les transformateurs en Ontario et au Québec investissent dans l'impression numérique et les séries d'emballages plus courtes, à mesure que les détaillants recherchent des formats plus petits et une rotation plus rapide des produits.
L'Ouest canadien est le cluster régional à la croissance la plus rapide, mené par la Colombie-Britannique, l'Alberta et les provinces des Prairies. Les transformateurs de produits frais et de fruits de mer de la Colombie-Britannique utilisent des emballages sous atmosphère modifiée et sous vide haute barrière, et l'infrastructure de collecte encourage l'investissement dans des structures monomatériaux. Les transformateurs de bœuf et de porc de l'Alberta créent une demande de sacs sous vide et de films de rétraction, tandis que la Saskatchewan et le Manitoba utilisent des films agricoles, des sacs soufflets et des films étirables pour la manutention des céréales et des engrais. Winpak, dont le siège est à Winnipeg, sert les clients des emballages alimentaires et médicaux dans cette base régionale et à travers le Canada.
Le Canada atlantique et les territoires du Nord représentent une base de demande plus petite mais distincte au sein du marché canadien des emballages plastiques souples. La Nouvelle-Écosse, le Nouveau-Brunswick et Terre-Neuve soutiennent les besoins en emballages de fruits de mer et d'aliments transformés, notamment les exportations de homard et de poisson qui nécessitent des emballages sous vide et sous atmosphère modifiée. Les chaînes d'approvisionnement du Nord nécessitent des films capables de fonctionner à des températures inférieures à -30 °C, et ces exigences de performance peuvent influencer les spécifications pour une distribution alimentaire et industrielle plus large.
Paysage concurrentiel
Principales entreprises sur le marché canadien des emballages plastiques souples
Le marché canadien des emballages plastiques souples se consolide parmi les grands transformateurs, tandis que les entreprises régionales et de taille intermédiaire continuent de servir des applications spécialisées. ProAmpac a finalisé l'acquisition de TC Transcontinental Packaging pour 1,51 milliard USD en mars 2026.[4]ProAmpac Holdings Inc., "ProAmpac acquiert TC Transcontinental Packaging auprès de TC Transcontinental," ProAmpac, proampac.com La transaction a ajouté des capacités dans les emballages laitiers, carnés, médicaux et pharmaceutiques. ProAmpac a indiqué que l'entité combinée exploite plus de 80 sites de fabrication et emploie 11 000 personnes. Cette envergure peut renforcer la position de l'entreprise dans les applications qui nécessitent un approvisionnement fiable, un soutien technique et des matériaux spécialisés.
Le rapprochement d'Amcor avec Berry Global a été finalisé en 2025, créant une plateforme qui a déclaré 23 milliards USD de chiffre d'affaires annuel et 285 millions USD de synergies d'intégration au cours de l'exercice 2026. L'entreprise s'attend à ce que le rapprochement renforce ses capacités en matière de films de rétraction en polyéthylène, d'emballages alimentaires souples et d'emballages de santé. Amcor a également noué un partenariat avec Kelpi en juin 2026 pour développer des revêtements barrières à base d'algues pour les emballages à base de fibres. Ces actions montrent que les grandes entreprises combinent l'envergure avec des travaux sur des matériaux barrières recyclables et biosourcés. L'acquisition de Pactiv Evergreen par Novolex pour 6,7 milliards USD a encore réduit le nombre de transformateurs de volume indépendants disponibles pour les clients à la recherche d'options d'approvisionnement nationales.
Winpak se concentre sur les emballages sous atmosphère modifiée et les emballages de protéines et dispose d'une capacité d'extrusion intégrée. L'entreprise a budgétisé entre 70 et 80 millions USD pour les dépenses d'investissement de 2026, y compris les mises à niveau des équipements de transformation et d'extrusion. Covertech Flexible Packaging, Emmerson Packaging et Polykar Industries maintiennent leurs positions grâce à leur proximité et à leur spécialisation dans les formats de leurs marchés régionaux respectifs. Les emballages connectés bilingues peuvent offrir une voie vers une tarification premium pour les clients du cannabis, des produits de santé naturels et de l'alimentation qui ont besoin d'un étiquetage numérique conforme.
Marché consolidé avec de solides acteurs mondiaux
Le marché des emballages souples au Canada présente une structure relativement consolidée dominée par des multinationales dotées de capacités de fabrication étendues et de larges portefeuilles de produits. Ces acteurs mondiaux tirent parti de leurs capacités de recherche et développement, de leurs réseaux de distribution établis et de leurs économies d'échelle pour maintenir des avantages concurrentiels. Les acteurs régionaux se taillent des niches grâce à des offres de produits spécialisées et à de solides relations avec les clients locaux, bien qu'ils fassent face à une pression croissante de la part de concurrents plus importants. Le marché a connu une consolidation significative par le biais de fusions et acquisitions, les grandes entreprises cherchant à élargir leurs capacités technologiques et leur portée géographique.
Le paysage concurrentiel est caractérisé par un mélange de conglomérats d'emballage diversifiés et de fabricants d'emballages souples spécialisés. Les grands acteurs mondiaux opèrent souvent à travers plusieurs divisions au service de divers secteurs d'utilisation final, tandis que les acteurs spécialisés se concentrent sur des segments de marché ou des technologies spécifiques. L'activité de fusions et acquisitions a été particulièrement soutenue ces dernières années, les entreprises cherchant à acquérir des technologies complémentaires, à renforcer leurs capacités de durabilité et à consolider leur position dans des marchés d'utilisation final clés tels que l'alimentation et les boissons, la santé et les soins personnels.
L'innovation et la durabilité sont les moteurs du succès futur
Pour que les acteurs établis maintiennent et développent leur part de marché, il est crucial de se concentrer sur les solutions d'emballage souple durables et l'innovation technologique. Les entreprises doivent investir dans la recherche et le développement pour créer des produits recyclables et respectueux de l'environnement tout en maintenant leurs caractéristiques de performance. L'établissement de relations solides avec les clients clés par le biais d'une innovation collaborative et de solutions personnalisées contribue à se défendre contre les pressions concurrentielles. L'intégration verticale et les améliorations de l'efficacité opérationnelle sont essentielles pour gérer les coûts et maintenir la flexibilité des prix, tandis que les acquisitions stratégiques peuvent aider à consolider la position sur le marché et à acquérir de nouvelles capacités.
Les acteurs émergents peuvent gagner du terrain en se concentrant sur des marchés de niche et des applications spécialisées où les concurrents plus importants peuvent être moins actifs. Les facteurs de succès comprennent le développement de solutions innovantes pour des besoins spécifiques des utilisateurs finaux, notamment dans les segments en croissance tels que l'emballage pour le commerce électronique. Les entreprises doivent faire face à une pression réglementaire croissante concernant les déchets plastiques et le recyclage, ce qui rend les références en matière de durabilité de plus en plus importantes pour le succès sur le marché. Le risque de substitution par des matériaux d'emballage alternatifs nécessite une innovation continue dans les performances des produits et les caractéristiques de durabilité. La concentration des utilisateurs finaux dans des secteurs tels que l'alimentation et les boissons exige une gestion solide des relations clients et la capacité à répondre à des exigences strictes en matière de qualité et de performance.
Leaders du secteur canadien des emballages plastiques souples
Amcor plc
Winpak Ltd.
ProAmpac Holdings Inc.
Sealed Air Corporation
Mondi plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Amcor a publié ses résultats du quatrième trimestre de l'exercice 2026, confirmant 23 milliards USD de chiffre d'affaires annuel et 285 millions USD de synergies d'intégration avec Berry Global réalisées au cours de l'exercice 2026, soit environ 10 % au-dessus des projections initiales. La direction a indiqué que le portefeuille combiné capte de nouveaux clients nord-américains dans les catégories d'emballages souples alimentaires et de santé, la majeure partie de l'objectif de synergies de 650 millions USD sur 3 ans devant être réalisée à partir de 2027.
- Juin 2026 : Amcor a annoncé un partenariat avec la start-up britannique Kelpi pour développer des revêtements barrires à base d'algues pour les matériaux d'emballage à base de fibres. La collaboration explore des revêtements biosourcés conçus pour offrir des performances barrières à l'oxygène et à l'humidité compatibles avec les flux de recyclage, répondant directement au déficit de recyclabilité des formats souples haute barrière soumis à un examen approfondi dans le cadre des barèmes de redevances de responsabilité élargie des producteurs canadiens.
- Mai 2026 : Les modifications apportées au Règlement sur la responsabilité élargie des producteurs de la Colombie-Britannique sont entrées en vigueur le 7 mai 2026, réduisant l'exclusion pour les emballages plastiques souples aux produits de conservation des aliments à usage résidentiel, au film alimentaire, aux sacs sandwich et aux sacs de congélation. Ce changement élargit la responsabilité des producteurs pour toutes les autres catégories d'emballages souples et prolonge les délais de gestion des matériaux jusqu'en décembre 2033, élargissant le champ des transformateurs et des propriétaires de marques tenus de gérer la fin de vie des formats souples.
- Mars 2026 : ProAmpac a finalisé l'acquisition de TC Transcontinental Packaging auprès de TC Transcontinental, TSX TCL.A et TCL.B, pour 1,51 milliard USD. L'entité combinée exploite plus de 80 sites de fabrication dans le monde et emploie 11 000 personnes, avec des capacités supplémentaires dans les emballages laitiers, carnés, médicaux et pharmaceutiques et une présence manufacturière en Amérique du Nord, en Amérique du Sud, au Royaume-Uni et en Nouvelle-Zélande.


Périmètre du rapport sur le marché canadien des emballages plastiques souples
Le rapport sur le marché canadien des emballages plastiques souples est segmenté par type de matériau (polyéthylène (PE), polypropylène (BOPP et CPP), polychlorure de vinyle (PVC), alcool éthylène-vinyle (EVOH), bioplastiques (PLA, PHA, PBS) et autres types de matériaux), type de produit (sachets [sachets à soufflet et sachets plats et coussin], sacs (soufflets, à anneaux), films et emballages (rétraction, étirement, couvercle, MDO-PE) et autres types de produits), secteur d'utilisation finale (alimentation [aliments surgelés, aliments secs et céréales, viande, volaille et fruits de mer, bonbons et confiseries, aliments pour animaux de compagnie, produits frais, produits laitiers et autres produits alimentaires], boissons, soins personnels et ménagers, médical et pharmaceutique et autres secteurs d'utilisation finale) et canal de distribution (ventes directes et ventes indirectes). Les prévisions du marché sont fournies en termes de valeur (USD).
| Polyéthylène (PE) |
| Polypropylène bi-orienté (BOPP) |
| Polypropylène cast (CPP) |
| Polychlorure de vinyle (PVC) |
| Alcool éthylène-vinylique (EVOH) |
| Autres types de matériaux (polycarbonate, PHA, PLA, acrylique et ABS) |
| Pochettes |
| Sacs |
| Films et emballages |
| Autres types de produits (blisters, doublures, etc.) |
| Alimentation | Bonbons et confiserie |
| Aliments surgelés | |
| Produits frais | |
| Produits laitiers | |
| Aliments secs | |
| Viande, volaille et fruits de mer | |
| Aliments pour animaux de compagnie | |
| Autres produits alimentaires (assaisonnements et épices, produits à tartiner, sauces, condiments, etc.) | |
| Boissons | |
| Médical et pharmaceutique | |
| Soins personnels et soins ménagers | |
| Autres secteurs d'utilisation final (automobile, chimie, agriculture) |
| Par type de matériau | Polyéthylène (PE) | |
| Polypropylène bi-orienté (BOPP) | ||
| Polypropylène cast (CPP) | ||
| Polychlorure de vinyle (PVC) | ||
| Alcool éthylène-vinylique (EVOH) | ||
| Autres types de matériaux (polycarbonate, PHA, PLA, acrylique et ABS) | ||
| Par type de produit | Pochettes | |
| Sacs | ||
| Films et emballages | ||
| Autres types de produits (blisters, doublures, etc.) | ||
| Par secteur d'utilisation final | Alimentation | Bonbons et confiserie |
| Aliments surgelés | ||
| Produits frais | ||
| Produits laitiers | ||
| Aliments secs | ||
| Viande, volaille et fruits de mer | ||
| Aliments pour animaux de compagnie | ||
| Autres produits alimentaires (assaisonnements et épices, produits à tartiner, sauces, condiments, etc.) | ||
| Boissons | ||
| Médical et pharmaceutique | ||
| Soins personnels et soins ménagers | ||
| Autres secteurs d'utilisation final (automobile, chimie, agriculture) | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché canadien des emballages plastiques souples ?
Le secteur était évalué à 6,42 milliards USD en 2025, estimé à 6,65 milliards USD en 2026, et devrait atteindre 7,98 milliards USD d'ici 2031 à un CAGR de 3,71 %. Les perspectives reflètent une demande d'emballages mature et des investissements continus dans les films de performance, les formats légers et les structures recyclables.
Quel matériau est en tête des emballages plastiques souples au Canada ?
Le polyéthylène était en tête avec une part de 43,76 % en 2025, car il est largement utilisé dans les applications alimentaires, de produits frais, laitières, de rétraction, d'étirement et de couvercle. Sa flexibilité à basse température, ses performances de scellage et sa large disponibilité le maintiennent pertinent pour les transformateurs qui desservent de longues routes de distribution.
Quel produit d'emballage détient la plus grande part au Canada ?
Les sachets détenaient une part de 46,13 % en 2025, soutenus par leur utilisation dans les snacks, les aliments pour animaux de compagnie, les produits surgelés et les produits de soins personnels. Les formats à soufflet, plats et coussin permettent aux marques de choisir un design adapté à la protection des produits, à la présentation en rayon et aux besoins des lignes de remplissage.
Quelle application d'utilisation finale se développe le plus rapidement ?
Les emballages médicaux et pharmaceutiques devraient progresser à un CAGR de 5,52 % jusqu'en 2031, soutenus par les exigences en matière de barrière stérile et d'emballage de dispositifs médicaux. Les films pour blisters de médicaments, les sachets pour dispositifs et les formats d'emballage pour fournitures hospitalières nécessitent des performances d'emballage documentées et une protection fiable pendant le stockage et la distribution.
Comment les programmes de responsabilité élargie des producteurs affectent-ils les emballages plastiques souples ?
Les programmes de responsabilité des producteurs accroissent l'importance des structures recyclables, de la traçabilité des matériaux et du reporting, car les producteurs sont responsables des emballages mis sur le marché. Cela encourage les transformateurs et les propriétaires de marques à prendre en compte les films monomatériaux, les informations sur les résines, la compatibilité avec la collecte et les exigences de reporting provincial dès le début du développement des emballages.
Quelles régions créent la demande d'emballages la plus forte au Canada ?
L'Ontario et le Québec constituent la principale base de production, tandis que l'Ouest canadien est le cluster régional à la croissance la plus rapide en raison des besoins en emballages alimentaires, de fruits de mer, de protéines et agricoles. Le Canada atlantique et les régions nordiques nécessitent également des films haute performance pour les exportations de fruits de mer, la logistique en chaîne du froid et la distribution à basses températures.
Dernière mise à jour de la page le:



