
Tamanho e Participação do Mercado de Terceirização de Processos de Negócios
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
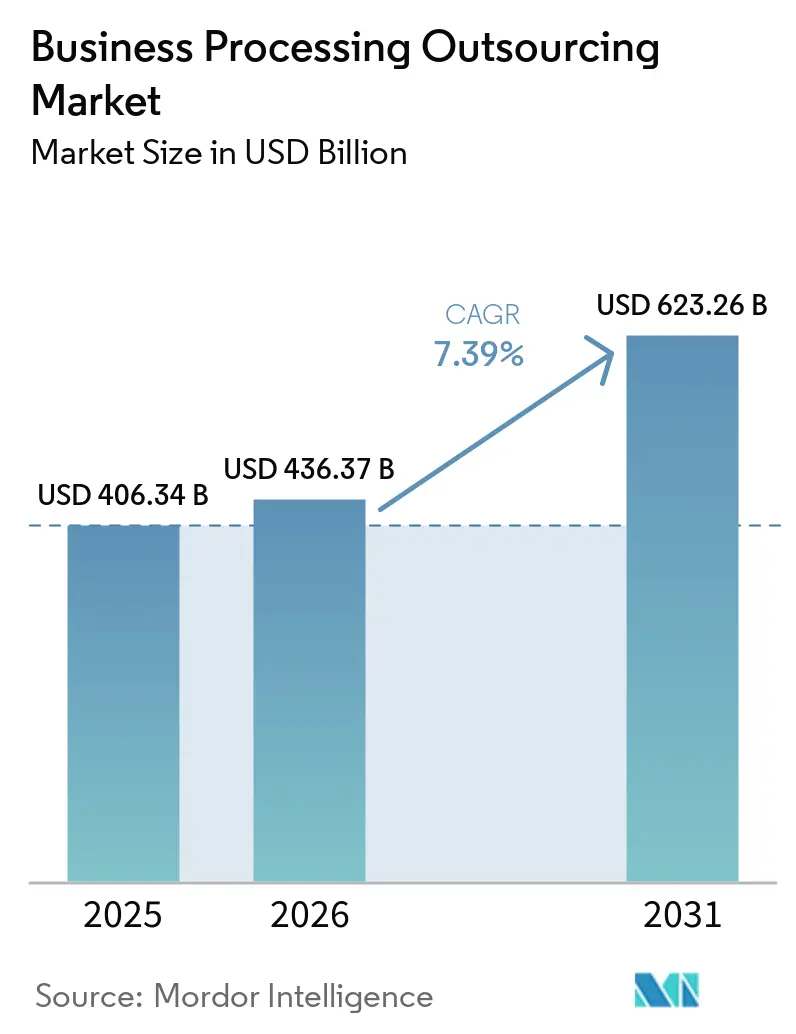
| Tamanho do Mercado (2026) | 436.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 623.26 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.39 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terceirização de Processos de Negócios pela Mordor Intelligence
O tamanho do Mercado de Terceirização de Processos de Negócios deve se expandir de USD 406,34 bilhões em 2025 e USD 436,37 bilhões em 2026 para USD 623,26 bilhões até 2031, registrando um CAGR de 7,39% entre 2026 e 2031.
Os compradores estão realocando gastos da arbitragem de mão de obra para a criação de valor, à medida que as agendas de transformação digital se combinam com a automação inteligente para elevar a produtividade, melhorar a qualidade do serviço e fortalecer a conformidade em fluxos de trabalho regulamentados. A escassez persistente de talentos nas economias avançadas sustenta a demanda por entrega nearshore e offshore, mesmo com a evolução dos preços em direção a resultados e cumprimento de níveis de serviço. Os fornecedores que integram fluxos de trabalho habilitados por IA com tratamento seguro de dados e controles prontos para auditoria estão posicionados para conquistar programas grandes e plurianuais em setores como serviços financeiros e saúde. A diversificação da entrega regional continua à medida que os compradores norte-americanos equilibram análises onshore com processamento de transações nearshore e offshore aliado, para mitigar a exposição à soberania de dados e riscos geopolíticos.
Principais Conclusões do Relatório
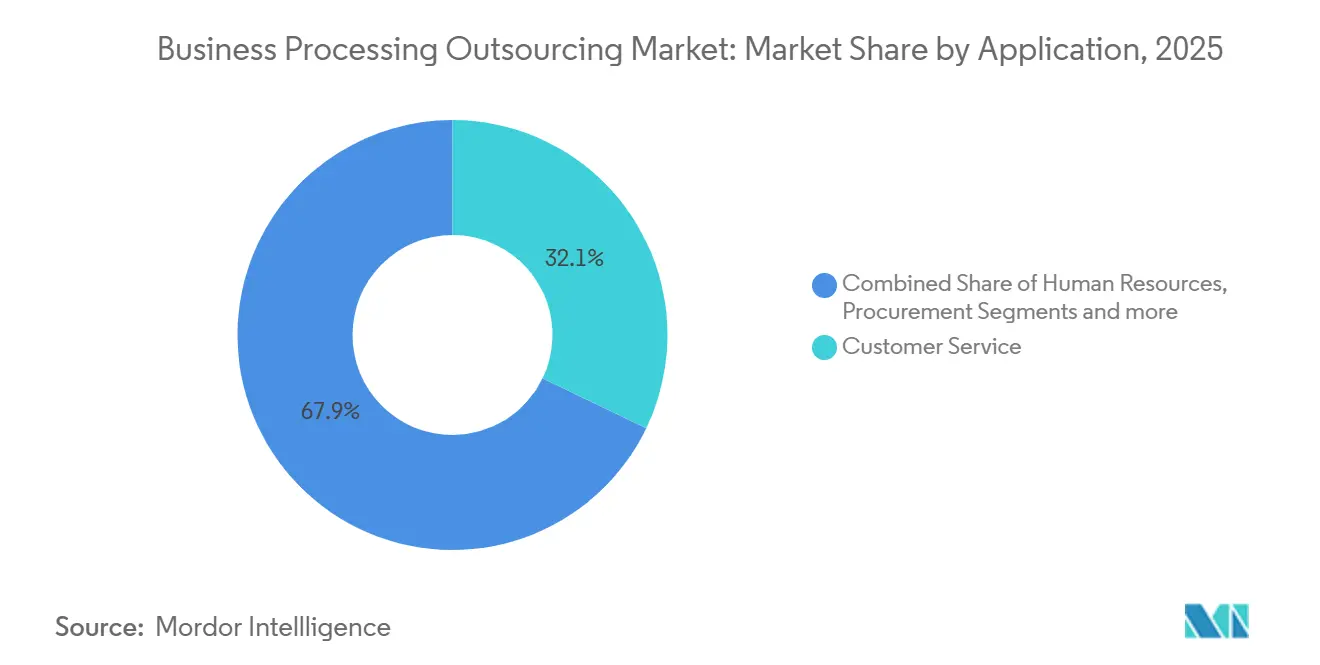
- Por aplicação, os serviços ao cliente lideraram com 32,14% de participação na receita do mercado de terceirização de processos de negócios em 2025, enquanto os recursos humanos devem se expandir a um CAGR de 10,01% até 2031.
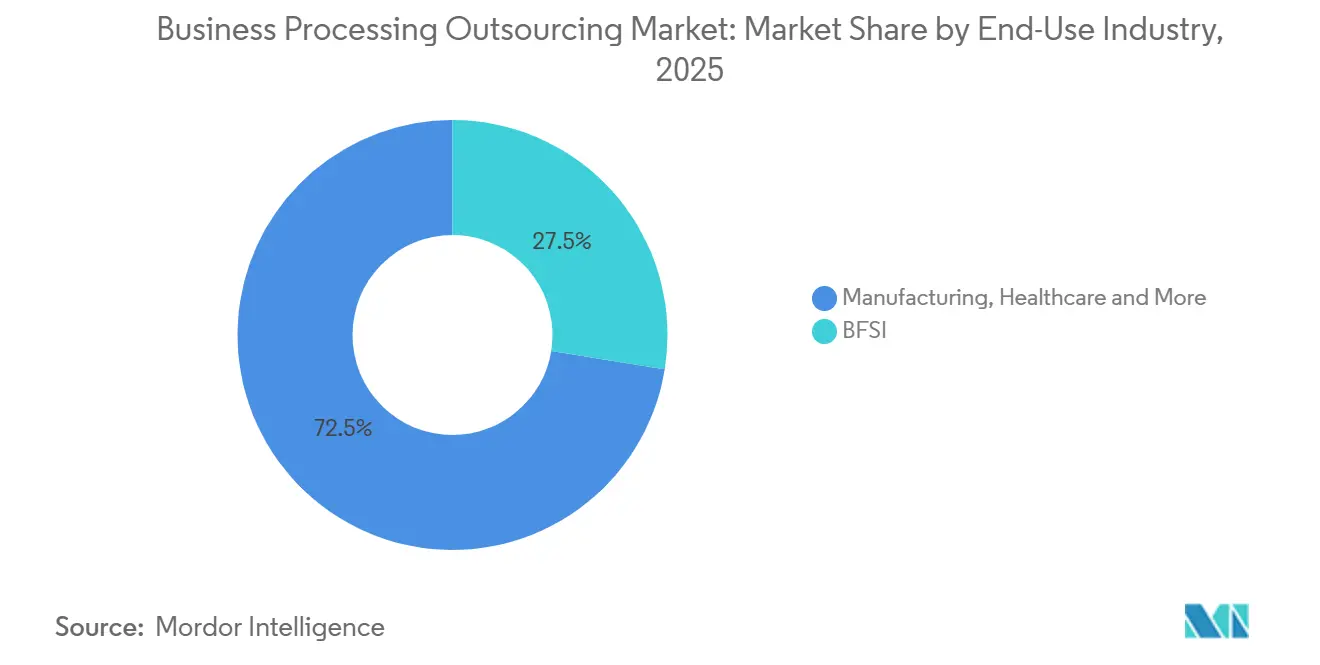
- Por setor de uso final, o BFSI deteve 27,54% do tamanho global do mercado de terceirização de processos de negócios em 2025, enquanto a área de saúde deve crescer a um CAGR de 7,85% até 2031.
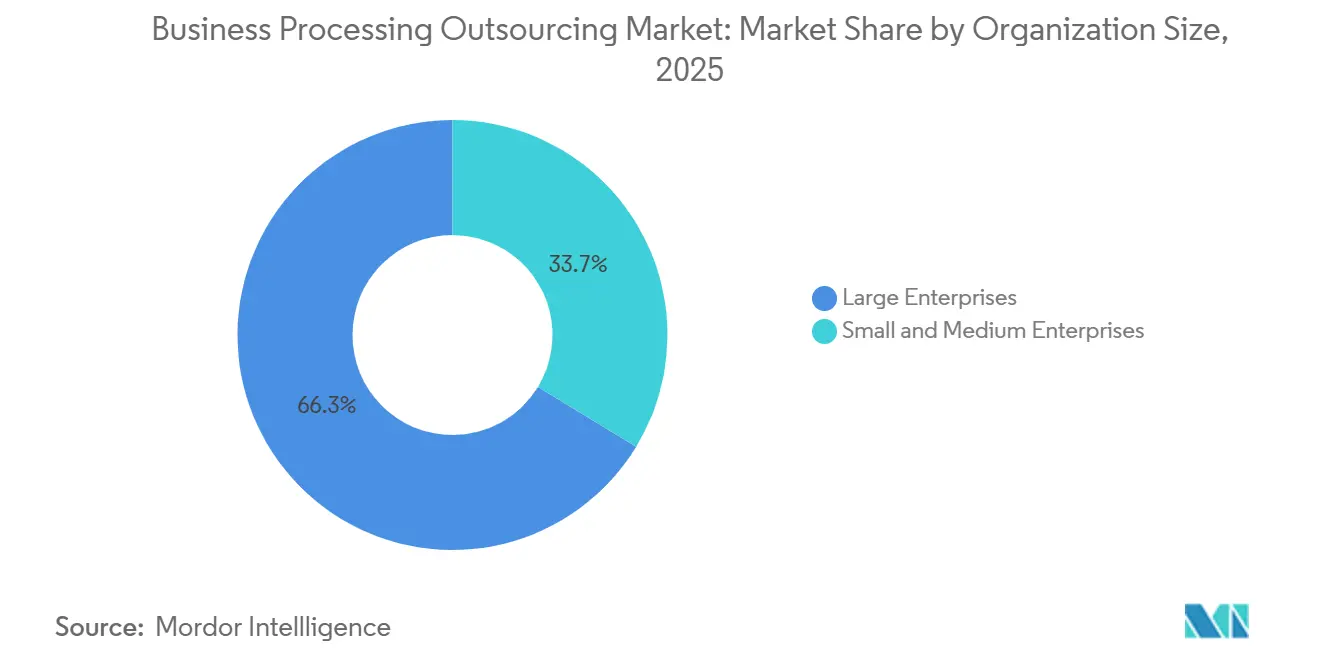
- Por porte organizacional, as grandes empresas responderam por 66,25% dos gastos em 2025, enquanto as pequenas e médias empresas devem avançar a um CAGR de 7,56% até 2031.
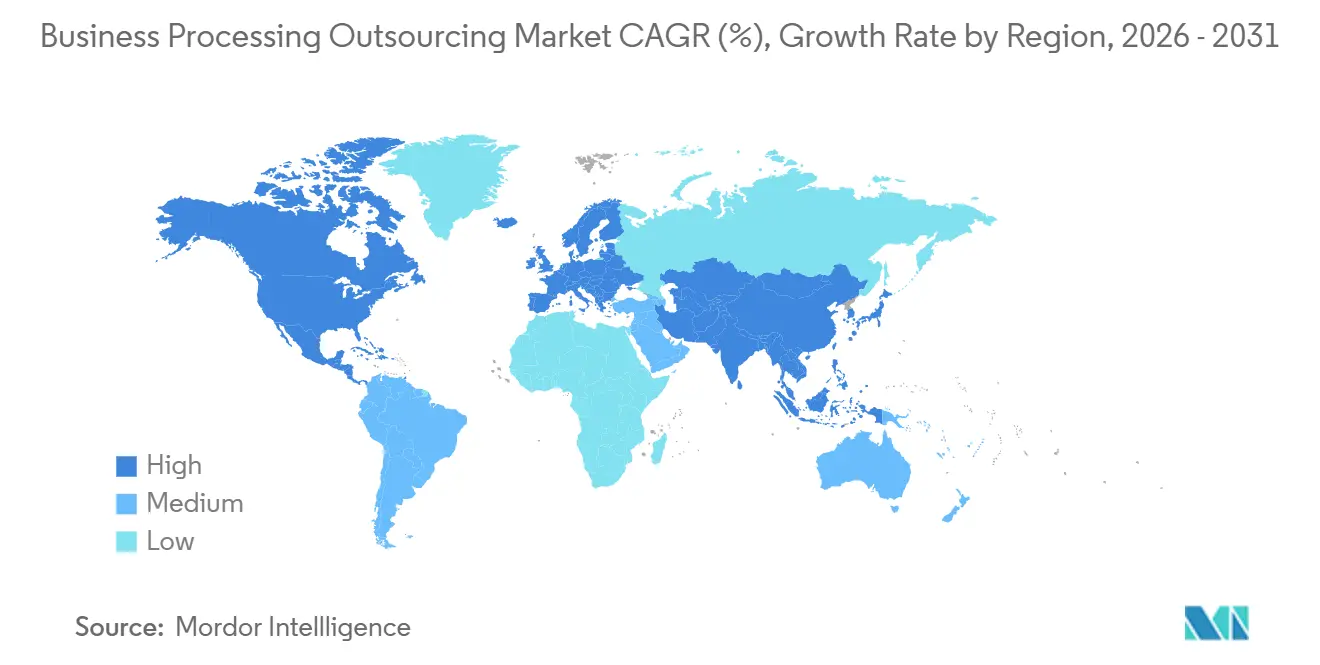
- Por geografia, a América do Norte manteve uma participação de 43,28% no mercado de terceirização de processos de negócios em 2025, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 9,11% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Transformação Digital e Hiper-Automação | +2.8% | Global, maior na América do Norte, Europa Ocidental, Singapura, Austrália | Médio prazo (2-4 anos) |
| Otimização de Custos em Meio a Pressões Persistentes sobre Margens | +1.9% | Global, aguda no varejo, manufatura e setor bancário | Curto prazo (≤ 2 anos) |
| Escassez de Talentos nas Economias Desenvolvidas | +1.4% | América do Norte, Europa Ocidental, seleção da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Ascensão de Contratos de BPO como Serviço e Baseados em Resultados | +0.9% | América do Norte, núcleo da UE, emergente na América do Sul | Longo prazo (≥ 4 anos) |
| Ofertas de CX Hiper-Personalizadas Habilitadas por IA Generativa | +1.2% | Global, inicial em serviços financeiros, telecomunicações e comércio eletrônico | Médio prazo (2-4 anos) |
| Onda de Desinvestimentos de Centros de Serviços Compartilhados Cativos | +0.7% | América do Norte, Reino Unido, Alemanha, mercados emergentes incipientes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Transformação Digital e Hiper-Automação
As organizações enfrentam um imperativo estrutural para digitalizar os escritórios de front e back office, padronizar processos e incorporar automação em escala para sustentar os níveis de serviço à medida que os custos salariais e as exigências de conformidade aumentam. Exemplos do setor público mostram como a automação altera o rendimento e a qualidade, com a Administração de Serviços Gerais dos Estados Unidos relatando que seu bot Truman analisou milhares de propostas de aquisição e economizou mais de 5.000 horas ao automatizar o preenchimento de formulários e verificações[1]. A Administração da Previdência Social reduziu o tempo de processamento de pagamentos de Renda de Seguridade Suplementar devolvidos de minutos para segundos por transação após a implantação de bots de software. Em paralelo, os compradores colocam a governança de dados e a supervisão de modelos no centro dos planos operacionais, especialmente onde a IA complementa fluxos de trabalho complexos de adjudicação ou suporte ao cliente sujeitos a auditoria. Essa mudança sistêmica recompensa os provedores do mercado de terceirização de processos de negócios que conseguem orquestrar plataformas em nuvem, automação e modelos de IA supervisionados dentro de arquiteturas resilientes e em conformidade em múltiplas jurisdições.
Otimização de Custos em Meio a Pressões Persistentes sobre Margens
Os custos operacionais de mão de obra, energia e conformidade regulatória continuam a comprimir as margens em categorias maduras, aguçando o foco em modelos de custo variável vinculados a resultados de serviço. Os compradores em serviços financeiros e saúde estão redefinindo as estruturas de custos ao direcionar volumes transacionais para parceiros especializados, enquanto retêm análises de alto valor e tomada de decisões onshore. A regra do Departamento de Justiça dos Estados Unidos que restringe certas transferências em massa de dados sensíveis para países específicos está aumentando a complexidade do design e o custo dos fluxos de dados, o que fortalece o argumento para modelos híbridos que combinam a sensibilidade da carga de trabalho com o local de entrega e o conjunto de controles adequados. Os fornecedores com certificações comprovadas e registros prontos para auditoria convertem responsabilidades de conformidade em vantagem competitiva, especialmente onde podem demonstrar integração rápida com sistemas legados. O mercado de terceirização de processos de negócios continua a evoluir em direção a preços que equilibram eficiência de custos com resultados mensuráveis, como resolução no primeiro contato, taxa de sinistros limpos e reconciliações no prazo.
Escassez de Talentos nas Economias Desenvolvidas
A escassez de mão de obra persiste em 2026, particularmente para funções com requisitos de habilidades cognitivas, digitais e interpessoais. O mercado de trabalho dos Estados Unidos apresentou um déficit entre vagas abertas e trabalhadores disponíveis, e a participação da força de trabalho permanece abaixo dos níveis anteriores a 2020 em algumas categorias. Os empregadores que enfrentam posições não preenchidas migram para modelos de contratação global e fazem parceria com provedores que podem fornecer equipes treinadas em diferentes fusos horários. O setor de TI-BPM das Filipinas registrou USD 38 bilhões em receita e 1,82 milhão de equivalentes em tempo integral em 2024, evidenciando a profundidade do talento com fluência em inglês e o papel dos incentivos fiscais na expansão dos hubs regionais. O setor de tecnologia da Índia sustentou um impulso substancial em emprego e exportações no exercício fiscal de 2025, reforçando o papel estratégico dos centros de capacidade global e da entrega de BPM no fechamento de lacunas de habilidades para compradores multinacionais. O mercado de terceirização de processos de negócios se beneficia quando os compradores reequilibram suas estratégias de sourcing para garantir a continuidade do serviço e o acesso a competências escassas.
Ascensão de Contratos de BPO como Serviço e Baseados em Resultados
Os contratos estão migrando da cobrança por assento ou esforço para estruturas que vinculam o pagamento a tickets resolvidos, sinistros processados, verificações de qualidade ou outros resultados mensuráveis. Os compradores transferem cada vez mais o risco de eficiência para os fornecedores em troca de economia unitária previsível e compromissos de melhoria contínua ao longo do prazo. Esse modelo exige que os provedores invistam em análises, gestão de força de trabalho e automação para reduzir os tempos de atendimento e as taxas de retrabalho sem comprometer a qualidade ou a conformidade. Os centros de serviços compartilhados cativos estão sendo desinvestidos ou reestruturados, onde plataformas de terceiros podem oferecer escala, integração de ferramentas e variabilidade de custos mais rapidamente do que as equipes internas. O mercado de terceirização de processos de negócios está, portanto, testemunhando inovação em preços aliada à inovação em entrega, e as duas se reforçam mutuamente à medida que os CIOs e CFOs buscam transparência sobre desempenho e realização de valor ao longo de horizontes plurianuais.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento das Regulamentações de Privacidade de Dados e Soberania | -1.3% | Europa, Estados Unidos, China, Índia, repercussão global | Médio prazo (2-4 anos) |
| Inflação Salarial Geopolítica Crescente nos Principais Hubs | -0.8% | Índia, Filipinas, Polônia, México, Ásia-Pacífico e América do Sul em geral | Curto prazo (≤ 2 anos) |
| Risco de Concentração de Fornecedores para Processos Críticos | -0.5% | América do Norte, serviços financeiros da UE e saúde | Longo prazo (≥ 4 anos) |
| Lacunas de Nearshoring e Gargalos de Pessoal por Fuso Horário | -0.4% | Corredores da Ásia-Pacífico para a América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento das Regulamentações de Privacidade de Dados e Soberania
Os fluxos de dados transfronteiriços estão sendo rearquitetados à medida que os regimes de privacidade e soberania de dados ampliam seu escopo, aumentam as penalidades e exigem salvaguardas mais robustas para transferências. Sob o GDPR da União Europeia, a aplicação inclui multas de até o maior valor entre USD 23,5 milhões ou 4% do faturamento global, o que intensificou a atenção executiva em programas que utilizam centros offshore para processar dados pessoais de residentes da União Europeia. A regra do Departamento de Justiça dos Estados Unidos que implementa a Ordem Executiva 14117 restringe certas transferências em massa de dados pessoais sensíveis para países de preocupação e impõe requisitos de due diligence, segurança e auditoria para transações restritas a partir de outubro de 2025. A Índia notificou regras para operacionalizar a Lei de Proteção de Dados Pessoais Digitais e estabeleceu o Conselho de Proteção de Dados, definindo prazos de notificação de violações, delineando obrigações para Fiduciários de Dados Significativos e habilitando restrições a transferências para jurisdições bloqueadas[2]. A Lei de Dados da União Europeia está avançando para aplicação plena, estabelecendo obrigações de portabilidade e interoperabilidade para serviços em nuvem e de borda e adicionando salvaguardas contra acesso governamental ilegal de fora da UE a dados não pessoais mantidos na União Europeia. Esses regimes exigem a segmentação de cargas de trabalho sensíveis, a renegociação de contratos e o investimento em trilhas de auditoria e tratamento localizado de dados, o que aumenta a complexidade e o custo da entrega no mercado de terceirização de processos de negócios.
Inflação Salarial Geopolítica Crescente nos Principais Hubs
A dinâmica salarial em locais offshore e nearshore estabelecidos está se tornando mais restrita à medida que a demanda por habilidades digitais supera a oferta e as pressões inflacionárias locais sobrecarregam os orçamentos de remuneração dos fornecedores. Empregadores em múltiplas regiões relatam dificuldade em preencher vagas, o que sustenta a deriva salarial ascendente em posições de contact center, finanças e back office especializado. Os compradores com contratos de longa duração estão enfrentando revisões de tarifas mais frequentes para refletir as condições do mercado local e a necessidade de financiar a requalificação para fluxos de trabalho aprimorados por IA. Os hubs alinhados por fuso horário nas Américas permanecem atrativos para compradores norte-americanos, mas a demanda acelerada elevou certas tarifas nearshore desde 2024, levando a estruturas de entrega em múltiplos países para reduzir a exposição. Programas públicos e associações do setor nos principais hubs continuam a investir no desenvolvimento da força de trabalho, mas o efeito líquido para o mercado de terceirização de processos de negócios é uma arbitragem mais estreita e uma mudança de mix em direção a serviços de maior valor e intensivos em conhecimento que justificam preços premium. Essas mudanças reforçam a importância da automação, da gestão de desempenho e das estratégias de retenção para sustentar as margens sem deteriorar a qualidade do serviço.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Aplicação:
Serviços ao Cliente Impulsionam a Demanda em Todos os CanaisOs serviços ao cliente responderam por 32,14% do mercado de terceirização de processos de negócios em 2025, tornando-se a maior aplicação. Os recursos humanos são o segmento de crescimento mais rápido, com um CAGR projetado de 10,01% até 2031. O domínio dos serviços ao cliente destaca a importância do engajamento omnicanal por voz, chat, e-mail, redes sociais e suporte no aplicativo. Métricas como resolução no primeiro contato e pontuações de satisfação impactam diretamente a retenção de receita. Os compradores estão atualizando sistemas de gestão do conhecimento, roteamento e qualidade para garantir que os bots transfiram questões complexas para agentes treinados com acesso ao contexto e ao histórico. A automação no setor público demonstra como tarefas repetitivas podem ser simplificadas mantendo a precisão, influenciando as operações comerciais de service desk. Os serviços ao cliente agora integram análises, coaching e assistentes virtuais em modelos de suporte em múltiplos níveis.
Os fluxos de trabalho de recursos humanos estão se expandindo à medida que as empresas terceirizam recrutamento, folha de pagamento, administração de benefícios e conformidade para parceiros que gerenciam ciclos de pico e aplicam controles padronizados. Mercados de trabalho apertados e políticas em evolução impulsionam a demanda por parceiros especializados em integração, credenciamento e auditoria em múltiplas jurisdições. Os fornecedores focam em privacidade de dados e gestão de consentimento, especialmente para registros de folha de pagamento transfronteiriços. A análise de documentos habilitada por IA para currículos e formulários de benefícios está avançando, com supervisão humana para decisões sensíveis. Finanças e contabilidade, compras e vendas e marketing permanecem domínios críticos, e sua integração com operações de RH e atendimento ao cliente melhora a visibilidade dos processos e as previsões de volumes e pessoal.



Por Setor de Uso Final:
O Setor Bancário Lidera Enquanto a Saúde Avança RapidamenteO setor bancário, de serviços financeiros e seguros respondeu por 27,54% do mercado de terceirização de processos de negócios (BPO) em 2025, tornando-se o maior segmento de uso final. A saúde deve crescer a um CAGR de 7,85% até 2031. As instituições financeiras dependem cada vez mais de parceiros para tarefas de alto volume, como integração de clientes, reconciliações e resolução de disputas, com ênfase em controles auditáveis e tecnologia resiliente. O Ato de Resiliência Operacional Digital da UE, em vigor em 2025, intensificou a supervisão de provedores críticos de TIC de terceiros, elevando os padrões para fornecedores que apoiam entidades financeiras europeias. A governança do programa agora inclui testes de contingência, simulações de reporte de incidentes e transparência na subcontratação, combinados com tratamento de documentos aprimorado por IA sob supervisão humana[3].
O crescimento da saúde decorre de complexidades administrativas, encargos de codificação e sinistros, e da necessidade de proteger informações de saúde sensíveis. As estruturas de entrega estão migrando para infraestrutura onshore ou de nações aliadas para cargas de trabalho sensíveis. Regulamentações e padrões dos Estados Unidos, como a HIPAA, regem como os fornecedores armazenam e processam informações pessoais de saúde. Os provedores estão aprimorando capacidades de auditoria e acesso baseado em funções para reduzir riscos e melhorar o rendimento. Os fornecedores que demonstram taxas de sinistros limpos, redução nos dias de contas a receber e agendamento responsivo de pacientes, cumprindo as obrigações de conformidade, são favorecidos. Em manufatura, varejo, TI e telecomunicações, a adoção varia conforme a maturidade digital e as regulamentações, com foco compartilhado em resultados mensuráveis e garantia de controle orientada por IA.

Por Tamanho da Organização:
Grandes Empresas Dominantes, PMEs em AceleraçãoAs grandes empresas responderam por 66,25% do mercado de terceirização de processos de negócios (BPO) em 2025, impulsionadas pela escala e pelas necessidades de governança dos compradores globais. As PMEs devem crescer a um CAGR de 7,56% até 2031. Grandes programas que abrangem geografias e funções exigem metodologias comprovadas, plataformas interoperáveis e conformidade com regulamentações diversas. Os grandes compradores frequentemente utilizam um modelo hub-and-spoke, retendo funções estratégicas em centros cativos enquanto terceirizam tarefas repetíveis para parceiros que ajustam o quadro de pessoal e a automação para picos sazonais. Os provedores investem em roteiros de transformação e análises para monitorar qualidade e rendimento em tempo real, com o sucesso medido por custos unitários, precisão, tempos de ciclo e taxas reduzidas de retrabalho.
As PMEs, embora menores em gastos, estão fechando lacunas de capacidade com catálogos de serviços modulares. A entrega em nuvem e ferramentas sem código permitem a adoção de serviços sem grandes investimentos de capital. Em 2025, a Índia ampliou as exportações tecnológicas e a força de trabalho, enquanto as Filipinas criaram empregos, expandindo o pool de talentos para PMEs por meio de serviços gerenciados. A maior sobrecarga de conformidade para PMEs leva os fornecedores a agrupar controles de privacidade e segurança. À medida que essas ofertas amadurecem, as PMEs adotam cada vez mais compromissos multifuncionais, combinando atendimento ao cliente, finanças e suporte de RH para aumentar a eficiência.
Análise Geográfica
Mercado de Terceirização de Processos de Negócios na América do Norte
A América do Norte respondeu por 43,28% dos gastos globais no mercado de terceirização de processos de negócios em 2025, com os Estados Unidos impulsionando a demanda por eficiência de custos, aumento de talentos e conformidade em fluxos de trabalho regulamentados. Os empregadores dos Estados Unidos enfrentaram vagas persistentes em diversas ocupações, mantendo a dependência de parceiros offshore e nearshore para escalabilidade e habilidades especializadas. O superssetor de Serviços Profissionais e Empresariais dos Estados Unidos, incluindo Serviços Administrativos e de Suporte vinculados à terceirização, empregava mais de 22 milhões de pessoas no final de 2025, com os ganhos médios por hora aumentando ano a ano. As regulamentações federais sobre transferências de dados sensíveis incentivaram a segmentação de cargas de trabalho por sensibilidade, com infraestrutura onshore ou de nações aliadas apoiando casos de uso críticos. O Canadá e o México permaneceram como principais opções nearshore para compradores dos Estados Unidos que buscavam alinhamento de fuso horário e redução de riscos transfronteiriços.
Mercado de Terceirização de Processos de Negócios na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido no mercado de terceirização de processos de negócios, com projeção de expansão a um CAGR de 9,11% até 2031. Os compradores ampliaram programas na Índia, nas Filipinas e em outros centros, combinando proficiência em inglês com talento técnico. As Filipinas registraram 38 bilhões de USD em receita de TI-BPM e 1,82 milhão de equivalentes em tempo integral em 2024, apoiadas por incentivos de políticas que impulsionam a expansão regional. O setor de tecnologia da Índia registrou crescimento nas exportações e no emprego no exercício fiscal de 2025, com seus centros de capacidade global reforçando seu papel em operações complexas. Os governos da região investiram em infraestrutura digital e capacitação para atrair programas e avançar na cadeia de valor. Os fornecedores na Ásia-Pacífico estão desenvolvendo capacidades em rotulagem de dados, supervisão de modelos e manutenção de automação para apoiar o trabalho com suporte de inteligência artificial.
Mercado de Terceirização de Processos de Negócios na Europa
O mercado europeu é moldado por rigorosos padrões de privacidade e resiliência operacional. A Lei de Dados da UE introduziu regras de interoperabilidade para serviços em nuvem e de borda, impactando as arquiteturas de terceirização de processos de negócios que dependem de plataformas multilocatárias. A Europa Central e Oriental atraiu programas que valorizam a proximidade e o alinhamento com a legislação da UE, com o setor de serviços empresariais da Polônia aumentando o quadro de funcionários e as funções de alto valor agregado ao longo de 2024. A Europa Ocidental priorizou a governança de dados e a transparência, favorecendo fornecedores com operações resilientes. Os centros nearshore investiram em cobertura linguística e cibersegurança para atender aos padrões de aquisição em serviços financeiros e saúde, avançando sob restrições orientadas pela conformidade.
Panorama regulatório
A regulamentação que afeta a prestação global de serviços de BPO está cada vez mais centrada na privacidade de dados, nos controles de transferência transfronteiriça e na resiliência operacional para fluxos de trabalho regulamentados. Na União Europeia, a aplicação do GDPR intensifica o escrutínio executivo sobre o processamento offshore, com multas de até o maior valor entre 23,5 milhões de dólares ou 4% do faturamento global, enquanto o EU Data Act avança para plena aplicação e introduz obrigações de portabilidade e interoperabilidade para serviços de nuvem e edge utilizados em modelos de entrega multi-tenant.
Nos Estados Unidos, a norma do Departamento de Justiça que implementa a Executive Order 14117 introduz restrições e requisitos de due diligence, segurança e auditoria para determinadas transferências em massa de dados pessoais sensíveis para países preocupantes, com requisitos de transações restritas a partir de outubro de 2025. Os regimes de privacidade em nível estadual também estão se tornando mais rigorosos, com a California Privacy Protection Agency implementando requisitos atualizados da CCPA com vigência a partir de 1º de janeiro de 2026, incluindo avaliações de risco, controles de tecnologia de tomada de decisão automatizada e auditorias de cibersegurança, moldando a forma como os provedores documentam controles e governam processos assistidos por IA. A Índia está operacionalizando o Digital Personal Data Protection Act por meio de regras notificadas e do Data Protection Board, adicionando cronogramas de conformidade e obrigações de notificação de violação que influenciam os termos contratuais e a arquitetura de entrega para programas que envolvem dados indianos e transfronteiriços.
Análise da cadeia de valor
A cadeia de valor do BPO começa com a descoberta e transição de processos do cliente (mapeamento de processos, KPIs de referência e avaliações de risco), avançando para o design e a entrega de soluções que combinam pessoas, ferramentas de fluxo de trabalho e, cada vez mais, automação habilitada por IA. Os provedores montam a entrega usando governança onshore, cobertura de idioma e fuso horário nearshore, e hubs de escala offshore, com camadas de tecnologia compartilhadas para gestão de casos, conhecimento, QA, gestão de força de trabalho e controles de segurança, incluindo práticas alinhadas ao SOC 2 e à ISO para compradores regulamentados. As dependências de terceiros que moldam a qualidade do serviço e a conformidade incluem plataformas em nuvem, gestão de identidade e acesso, monitoramento e registro, e ferramentas de proteção de dados, além de pipelines de talentos locais e programas de treinamento alinhados ao setor nos principais locais de entrega.
Nas etapas seguintes, as operações contínuas enfatizam a melhoria contínua e a governança comercial, com contratos migrando para construções vinculadas a resultados que recompensam a redução do tempo de ciclo, a resolução no primeiro contato, as taxas de sinistros limpos e as reconciliações pontuais. As evidências de que a cadeia está se afastando de modelos puramente baseados em mão de obra mostram expansão de receita com crescimento mínimo da força de trabalho entre grandes provedores, apoiando o investimento em plataformas e automação para dissociar o volume de produção do número de funcionários. No nível do ecossistema, organismos setoriais e hubs de entrega também estão se reposicionando em direção a experiências do cliente mais amplas e serviços de maior qualificação, refletindo a transição do trabalho tradicional de contact center para gestão de CX, análise de dados e operações aprimoradas por IA.
Cenário Competitivo
Concentração do Mercado
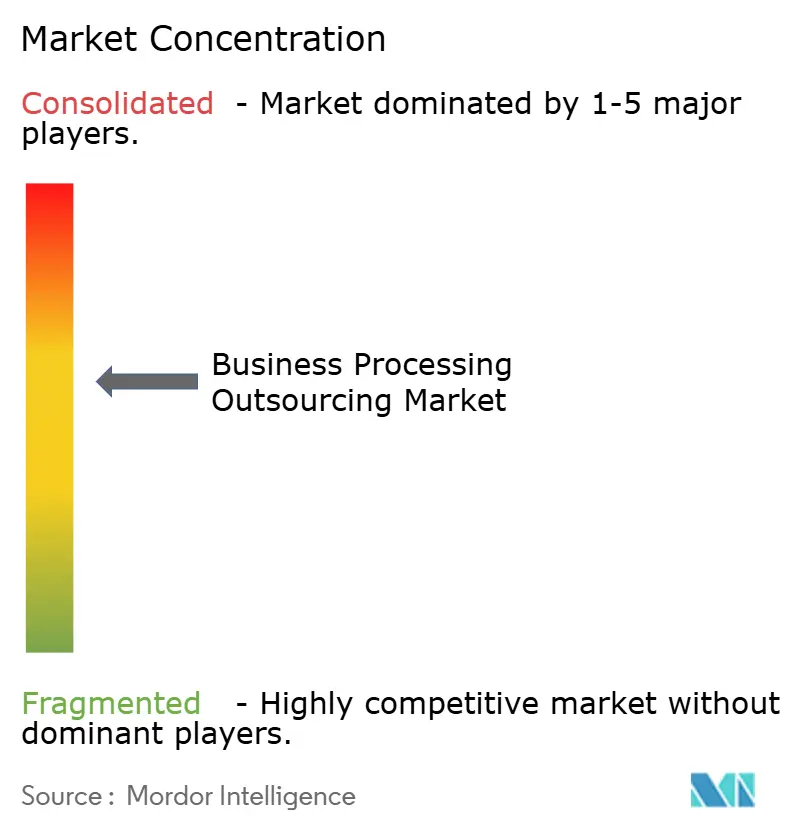
O mercado de terceirização de processos de negócios é moderadamente fragmentado. Os integradores globais garantem programas plurianuais e multinacionais, enquanto especialistas regionais e boutiques focam em verticais e idiomas específicos. Os grandes provedores se diferenciam com plataformas proprietárias que integram orquestração de fluxos de trabalho, análises e IA supervisionada, permitindo preços vinculados a resultados e melhoria contínua. Os compradores priorizam soluções integradas e arquiteturas de referência para gestão segura de dados, controles automatizados e monitoramento de desempenho em tempo real. As certificações de conformidade são padrão no setor bancário e de saúde, com equipes de aquisição exigindo resiliência e capacidades de resposta a incidentes. Mudanças regulatórias, como a regra do Departamento de Justiça sobre transferência de dados sensíveis, favorecem fornecedores que oferecem entrega em múltiplas jurisdições ancorada em data centers onshore ou de nações aliadas.
Os movimentos estratégicos destacam a transição para soluções orientadas por tecnologia. A Teleperformance planeja implementar soluções de sotaque em tempo real com IA nos centros indianos até 2025, aprimorando as interações com clientes e reduzindo os riscos de churn por meio de operações de voz aprimoradas por IA. A TELUS International colabora com provedores de software para integrar IA generativa e análise de sentimentos ao suporte ao vivo[4]. A Konecta faz parceria com um grande hyperscaler para incorporar grandes modelos de linguagem para interações com clientes, sumarização e análise de força de trabalho, apoiados por ferramentas de colaboração empresarial. Essas iniciativas refletem a convergência das operações de contact center com tecnologias de IA e nuvem para reduzir os tempos de atendimento e melhorar a qualidade.
As plataformas de transformação operacional impulsionam renovações e expansões de contratos. A Accenture digitaliza operações de finanças, cadeia de suprimentos e atendimento ao cliente, aproveitando análises incorporadas e automação para simplificar processos e minimizar retrabalho, garantindo controles rigorosos. A Genpact alinha incentivos com os objetivos dos clientes em sinistros, disputas e operações financeiras por meio de estruturas baseadas em resultados e diagnósticos orientados por IA. Os compradores sujeitos a regulamentações rigorosas europeias ou dos Estados Unidos priorizam provedores com certificações SOC 2 e ISO 27001, supervisão clara de subcontratação e testes de penetração bem-sucedidos liderados por clientes. As vantagens competitivas agora dependem de transparência de desempenho, maturidade de governança e alavancagem tecnológica, além de presença geográfica e escala.
Líderes do Setor de Terceirização de Processos de Negócios
-
Accenture plc
-
Tata Consultancy Services Limited
-
Concentrix Corporation
-
Teleperformance SE
-
Genpact Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terceirização de Processos de Negócios Empresas cobertas neste relatório
- Accenture plc
- Tata Consultancy Services Limited
- Concentrix Corporation
- Teleperformance SE
- Genpact Limited
- Cognizant Technology Solutions
- IBM Corporation
- Wipro Limited
- Capgemini SE
- Infosys BPM Limited
- Automatic Data Processing, Inc
- Alorica Inc.
- Foundever (Sitel Group)
- HCLTech
- EXL Service Holdings
- Tech Mahindra Limited
- Sutherland Global Services
- Atento S.A.
- Amdocs
- TaskUs, Inc.
Oportunidades de mercado e perspectivas futuras
Um espaço em branco primário está em operações regulamentadas e intensivas em auditoria, onde os compradores desejam produtividade habilitada por IA sem comprometer a governança, a minimização de dados e a supervisão de modelos. O endurecimento das regras sobre o tratamento transfronteiriço de dados e a resiliência operacional está impulsionando designs de entrega mais segmentados, com locais onshore ou de nações aliadas para dados sensíveis e offshore para volumes de menor risco. Isso cria oportunidades para provedores que podem oferecer arquiteturas de referência, opções de processamento localizado e controles prontos para auditoria em várias jurisdições. No setor de BFSI e saúde, a demanda se concentra em capacidades como orquestração segura de fluxo de trabalho, suporte à decisão rastreável e resultados mensuráveis vinculados a controles de risco e qualidade de serviço.
Os modelos comerciais e os catálogos de serviços também estão abrindo espaço para ofertas no estilo BPaaS, que empacotam funções de ponta a ponta em plataformas padronizadas, permitindo que os compradores contratem por resultados em vez de esforço. Os sinais de adoção de serviços habilitados por IA estão se fortalecendo: o US Census Bureau Business Trends and Outlook Survey relatou em abril de 2026 que 62% das empresas norte-americanas do setor de Serviços Profissionais, Científicos e Técnicos usam IA generativa, reforçando a familiaridade empresarial com a IA como ferramenta operacional e elevando as expectativas de automação incorporada em processos terceirizados. Os hubs de entrega estão simultaneamente se reequipando para trabalhos de maior qualificação, à medida que a IA reduz a dependência exclusiva da escala de mão de obra, apoiando oportunidades em CX intensivo em conhecimento, operações financeiras e serviços de supervisão de modelos, onde os provedores podem documentar a eficácia dos controles e os ganhos de produtividade.
Desenvolvimentos industriais recentes em Mercado de Terceirização de Processos de Negócios
- Julho de 2026: a Genpact fez uma parceria com a Nestle Business Solutions para estabelecer um novo Global Capability Center em Hyderabad, Índia, combinando operações de processos com capacidades de IA e inteligência de processos. A parceria reflete a demanda dos clientes por modelos híbridos que combinam a experiência de terceiros com estruturas de GCC para modernizar operações financeiras e outros fluxos de trabalho administrativos. Também reforça o papel da Índia como um hub de entrega e transformação para o redesenho de modelos operacionais empresariais.
- Junho de 2026: a Accenture concordou em adquirir a Industries eXcellence Group (IndX), uma divisão do Engineering Group, para fortalecer as capacidades em soluções de software e automação vinculadas à Siemens Digital Industries. A expansão da expertise em software industrial e automação apoia programas de transformação adjacentes ao BPO, onde os fluxos de trabalho operacionais convergem com manufatura, cadeia de suprimentos e plataformas empresariais. O acordo adiciona profundidade na modernização de processos liderada por engenharia, em vez de terceirização centrada em mão de obra.
- Março de 2026: a Accenture concluiu a aquisição da empresa britânica de IA Faculty para ampliar suas capacidades de governança de IA empresarial em fluxos de trabalho de atendimento ao cliente e finanças. A aquisição amplia as capacidades de engenharia de IA e implantação de modelos da Accenture em operações gerenciadas e automação de processos em conformidade regulatória. Isso sinaliza uma integração mais profunda de ativos de IA no portfólio de serviços gerenciados da Accenture.
Mercado de Terceirização de Processos de Negócios Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
O mercado abrange serviços de terceirização de processos de negócios entregues por terceiros, nos quais um fornecedor externo executa atividades definidas de front office e back office para um cliente e cobra com base em contrato (entrega onshore, nearshore ou offshore). É medido como receita do fornecedor pelos serviços concluídos.
Exclusões de escopo: Centros de serviços compartilhados cativos e terceirização de infraestrutura de TI pura estão excluídos, e os custos internos de mão de obra corporativa não são contabilizados como receita de mercado.
Visão Geral da Segmentação
- Por Aplicação
- Recursos Humanos
- Compras
- Tecnologia da Informação
- Vendas e Marketing
- Finanças e Contabilidade
- Atendimento ao Cliente
- Outras Aplicações
- Por Setor de Uso Final
- BFSI
- Manufatura
- Saúde
- Varejo
- TI e Telecomunicações
- Outros Usuários Finais
- Por Tamanho da Organização
- Grandes Empresas
- Pequenas e Médias Empresas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Colômbia
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- Benelux (Bélgica, Países Baixos, Luxemburgo)
- Países Nórdicos (Suécia, Noruega, Dinamarca, Finlândia, Islândia)
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para construir a estrutura básica do mercado, partimos de estatísticas públicas e séries de referência que explicam como a demanda por terceirização sobe e cai com a economia e a formação de empresas. Os pontos de partida comuns incluem fontes como o Bureau of Labor Statistics dos Estados Unidos, o Banco Mundial, a OCDE e a Organização Internacional do Trabalho para indicadores macroeconômicos e de força de trabalho que influenciam os volumes de processos terceirizados.
Também analisamos informações abertas que mostram como fornecedores de serviços e compradores estão se comportando, como registros na SEC, relatórios anuais, apresentações a investidores e anúncios de contratos importantes cobertos pela imprensa de negócios de reputação. Para verificações cruzadas, utilizamos seletivamente assinaturas pagas para dados financeiros e inteligência de empresas, notícias e dados financeiros, bases de dados de patentes e contratos e licitações globais para confirmar o momento dos negócios, os setores dos clientes e o mix de linhas de serviço. As fontes listadas aqui são ilustrativas, e muitas outras fontes públicas e por assinatura também foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar os limites do escopo dos serviços, validar as mudanças de preços e mix de entrega, e confirmar qual parcela dos gastos é verdadeiramente terceirizada versus mantida internamente. Conversamos com líderes do lado dos fornecedores, gerentes de entrega e precificação, e equipes de sourcing e operações do lado dos compradores na APAC, EMEA e nas Américas, e então utilizamos essas contribuições para finalizar premissas onde as fontes documentais eram escassas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 12% | APAC: 47% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 31% | EMEA: 30% |
| Participantes menores: 15% | Gerentes: 57% | Américas: 23% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual o gasto endereçável em terceirização é reconstruído a partir da intensidade operacional das empresas e dos sinais de gastos com serviços, e então filtrado pela penetração da terceirização por função e setor. Em seguida, os resultados são corroborados com aproximações seletivas de baixo para cima, como receita amostrada de fornecedores por linha de serviço, faixas de preço médio verificadas e algumas verificações de canal em torno de valores de contratos, para que os totais possam ser ajustados quando se afastam dos padrões reais de compra.
Os insumos relevantes para a terceirização de processos de negócios incluem a intensidade de mão de obra terceirizada por processo, assinaturas de contratos e ciclos de renovação, mix de entrega local versus offshore, inflação salarial nos principais locais de entrega e a parcela de trabalho que está migrando para fluxos de trabalho mais automatizados (o que altera tanto os volumes quanto os preços). Quando um dado de baixo para cima está ausente para uma geografia menor ou processo de nicho, a lacuna é tratada usando índices de mercados comparáveis e indicadores de mix de compradores, e é mantida apenas se corresponder ao feedback das entrevistas.
Para as previsões, a análise de cenários é utilizada em torno de uma perspectiva central de demanda, pois os gastos com terceirização de processos de negócios podem oscilar com as condições macroeconômicas e os programas de redução de custos. As perspectivas variáveis são ancoradas no que os profissionais esperam para redefinições de preços, mudanças de produtividade e tendências de duração de contratos, seguidas de normalização em nível regional para evitar a superestimação de recuperações após anos atípicos.
Ciclo de Validação de Dados e Atualização
A validação é feita em camadas para que nenhuma fonte isolada direcione excessivamente o número final. Os resultados do modelo são comparados com sinais independentes, como atividade de grandes contratos, direção da tendência de receita dos fornecedores, movimentos salariais nos locais de entrega e indicadores de gastos empresariais regionais, e então verificações de variância são realizadas para identificar outliers por região e tipo de serviço.
Antes da aprovação final, a lógica e os cálculos são revisados por outro analista, e saltos questionáveis acionam uma reavaliação das premissas e, quando necessário, um breve recontato com fontes que possam esclarecer preços ou escopo. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Terceirização de Processos de Negócios da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para terceirização de processos de negócios raramente se alinham perfeitamente porque cada publicador faz escolhas diferentes sobre o que conta como receita de terceirização de processos de negócios e como realiza as conversões de moeda e as premissas de preços. Na prática, mesmo pequenas diferenças no que é incluído como terceirização de processos, e quando é contabilizado, podem mover o total em dezenas de bilhões.
Uma lacuna decorrente de atualização surge quando as taxas de câmbio e as redefinições de preço médio são atualizadas em momentos diferentes do ano, o que pode deslocar o valor reportado mesmo que os volumes subjacentes sejam semelhantes, e a Mordor Intelligence vincula a estimativa a um registro de data e hora de atualização definido e revalida as faixas de preço em relação a contratos recentes e divulgações de fornecedores antes de fixar o valor do ano corrente.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 436,37 bilhões de USD (2026) | |
| Publicador Global de Pesquisa A | 358,60 bilhões de USD (2026) | Utiliza um conjunto de receitas mais restrito que parece subestimar o trabalho de back office não relacionado a voz em algumas regiões, e a progressão implícita de preços parece menos responsiva à recente inflação salarial e aos ciclos de reprecificação de contratos. |
| Publicador Setorial B | 434,99 bilhões de USD (2026) | A estimativa é construída em torno de definições de gastos com serviços de TI, de modo que a terceirização de TI adjacente e os produtos podem se misturar ao total, e a conversão de moeda é aplicada em um momento diferente da taxa de cmbio, o que desloca o valor reportado em USD. |
A tabela mostra que a dispersão decorre principalmente dos limites de escopo, além de como o timing de preços e câmbio é tratado no ano de medição. Ao manter as premissas rastreáveis aos ciclos de contratos, ao mix de entrega e a verificações de validação reproduzíveis, podemos explicar de onde vêm as diferenças em vez de deixá-las como ruído de arredondamento inexplicado.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de terceirização de processos de negócios em 2026 e qual é a sua taxa de crescimento?
O tamanho do mercado de terceirização de processos de negócios é de USD 436,37 bilhões em 2026 e deve atingir USD 623,26 bilhões até 2031 a um CAGR de 7,39%.
Quais aplicações lideram a demanda na terceirização de processos de negócios e quais estão crescendo mais rapidamente?
Os serviços ao cliente lideraram com 32,14% da receita de 2025, enquanto os recursos humanos devem crescer a um CAGR de 10,01% até 2031.
Quais setores de uso final geram mais gastos e o maior crescimento?
O setor bancário, de serviços financeiros e seguros deteve 27,54% em 2025, enquanto a saúde deve se expandir a um CAGR de 7,85% até 2031.
Como a demanda regional está distribuída para a terceirização de processos de negócios?
A América do Norte deteve 43,28% em 2025, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 9,11% até 2031, com a Índia e as Filipinas ancorando o crescimento.
Quais mudanças regulatórias mais afetam os modelos de entrega transfronteiriça?
A regra do Departamento de Justiça sobre transferências em massa de dados sensíveis e as salvaguardas de interoperabilidade e acesso da Lei de Dados da UE estão remodelando os fluxos de dados e os critérios de seleção de fornecedores.
O que sinaliza a contínua escassez no mercado de trabalho norte-americano que sustenta a demanda por terceirização?
Os dados do mercado de trabalho dos Estados Unidos em 2025 mostram escassez persistente e aumento de salários nas principais categorias de serviços, sustentando a dependência de parceiros de entrega global.