
Tamanho e Participação do Mercado de Equipamentos de Broadcast
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 8.02 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.23 % |
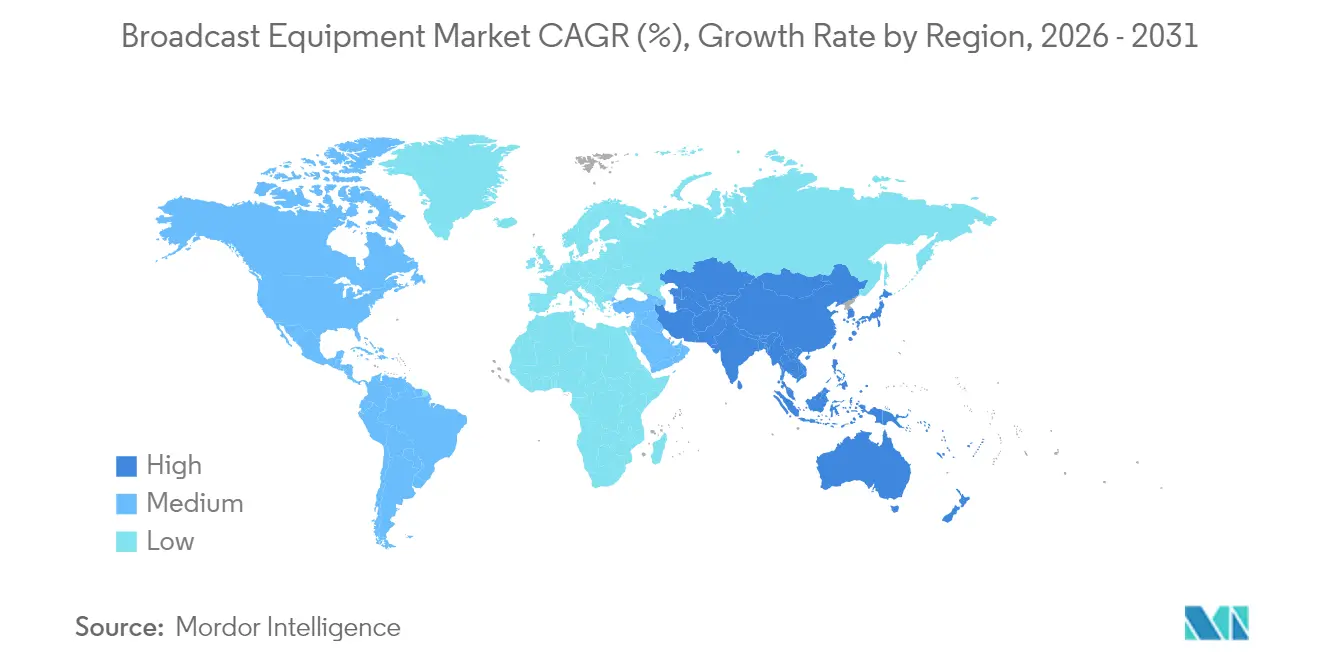
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
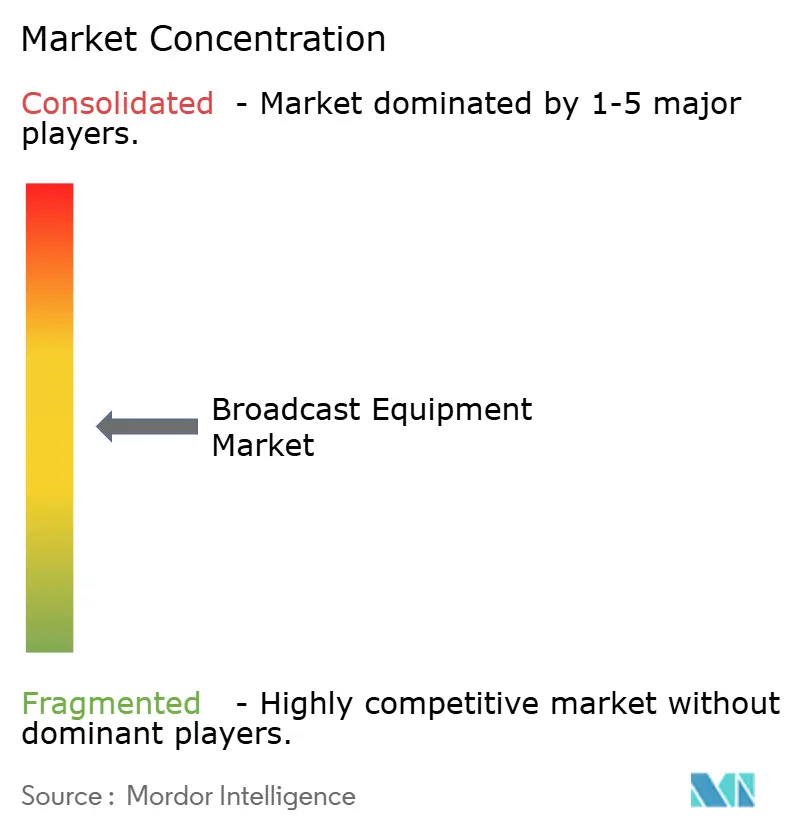
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Broadcast pela Mordor Intelligence
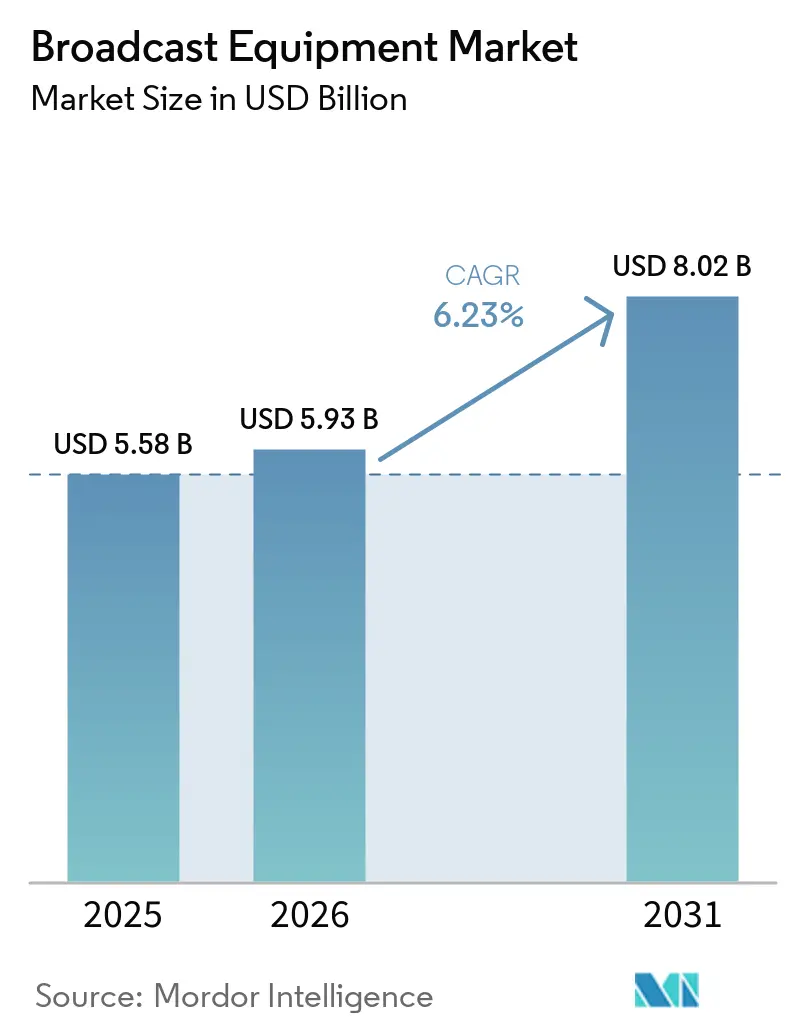
Espera-se que o tamanho do mercado de equipamentos de broadcast cresça de USD 5,58 bilhões em 2025 para USD 5,93 bilhões em 2026 e está previsto para atingir USD 8,02 bilhões até 2031, a um CAGR de 6,23% no período de 2026 a 2031.
Esta expansão no Mercado de Equipamentos de Broadcast reflete a substituição gradual de sistemas legados centrados em hardware por arquiteturas definidas por software, nativas em IP e habilitadas para nuvem, que reduzem os custos de capital e melhoram a agilidade dos fluxos de trabalho. A intensificação da concorrência de streaming direto ao consumidor, a demanda crescente por produção remota e os mandatos contínuos de migração digital continuam a orientar as decisões de compra em direção a equipamentos flexíveis que suportam múltiplos codecs, redes híbridas de contribuição e escalonamento de recursos em tempo real. Fornecedores estabelecidos fortalecem seus portfólios por meio de P&D e aquisições seletivas, enquanto novos entrantes nativos em nuvem reduzem as barreiras de entrada com modelos de assinatura que convertem investimentos iniciais em despesas operacionais previsíveis. À medida que as emissoras integram inteligência artificial para análise de conteúdo e garantia de qualidade automatizada, a demanda aumenta por dispositivos com alta densidade de processamento e microsserviços virtualizados que podem ser orquestrados tanto em instalações locais quanto em nuvens de hiperescala.
Principais Conclusões do Relatório
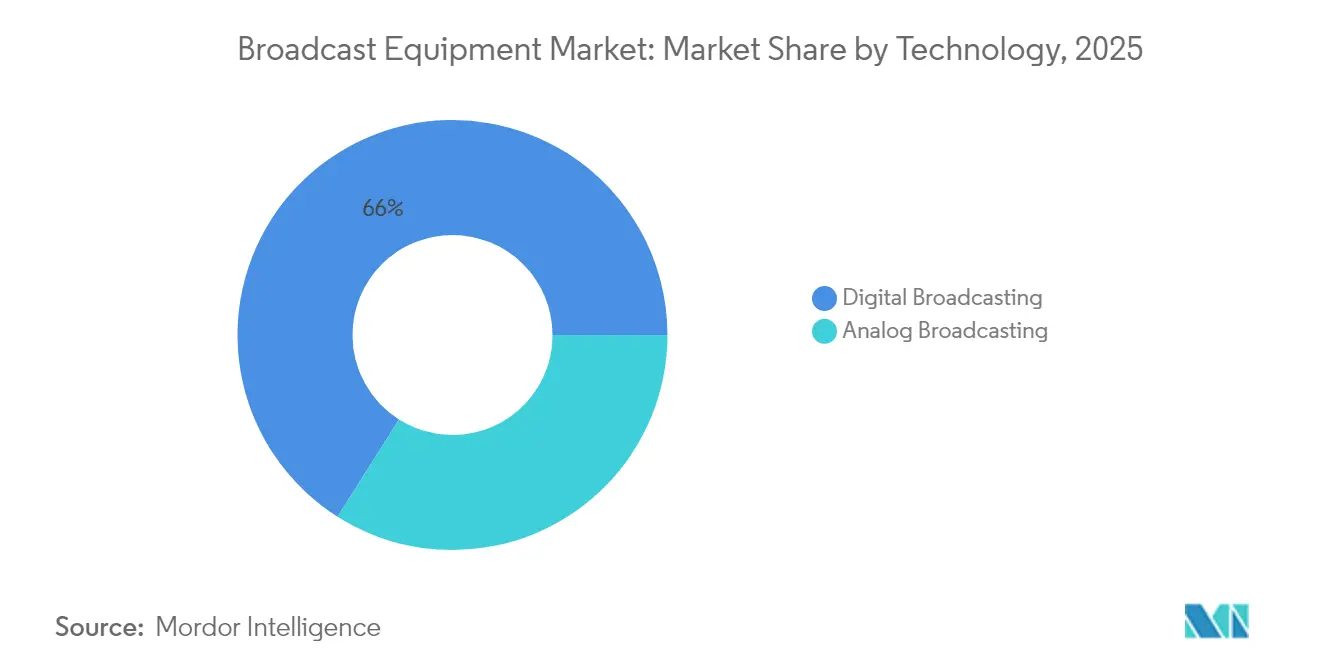
- Em 2025, a transmissão digital havia conquistado 66,02% da participação do mercado de equipamentos de broadcast, e projeta-se que cresça a um CAGR de 7,92% até 2031.
- Por produto, os codificadores detinham 24,42% da participação do mercado de equipamentos de broadcast em 2025, e o segmento deve crescer a um CAGR de 6,61% até 2031.
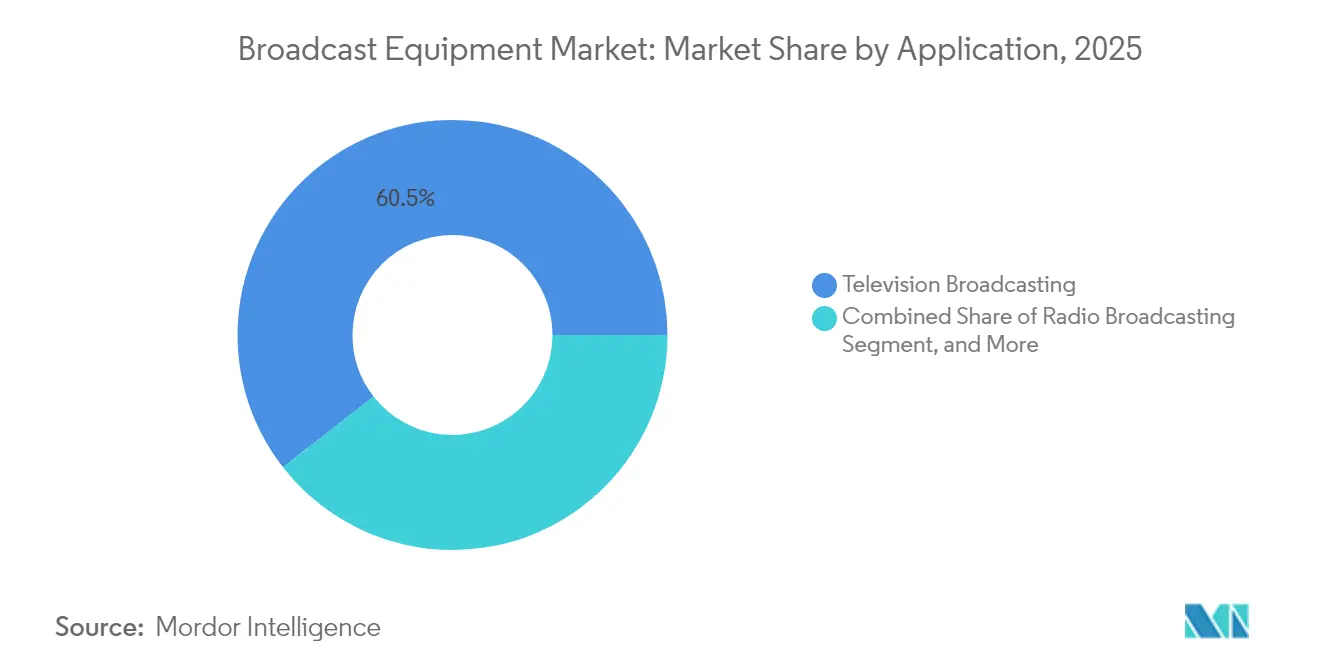
- Por aplicação, a transmissão de televisão representou 60,55% do tamanho do mercado de equipamentos de broadcast em 2025, enquanto o streaming ao vivo pela internet avança a um CAGR de 7,18%.
- Por usuário final, as emissoras comandaram 53,12% da demanda em 2025, enquanto as provedoras de serviços de streaming devem registrar o maior CAGR de 7,47% até 2031.
- Por geografia, a América do Norte liderou o mercado de equipamentos de broadcast com uma contribuição de 33,21% em 2025, e a região Ásia-Pacífico deve ser a de crescimento mais rápido, com um CAGR de 7,05% de 2025 a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Equipamentos de Broadcast
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Demanda Crescente por Codificadores com Suporte a Múltiplos Codecs | +1.2% | Global — mais forte na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Expansão do OTT Direto ao Consumidor Acelerando as Atualizações de Equipamentos | +1.8% | Global — particularmente Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Rápida Transição para Infraestrutura de Transmissão Baseada em IP | +1.5% | América do Norte e Europa liderando, Ásia-Pacífico seguindo | Médio prazo (2 a 4 anos) |
| Aumento nos Fluxos de Trabalho de Produção Remota Pós-Pandemia | +0.9% | Global — adoção antecipada na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Adoção de Playout e Gráficos SaaS Nativos em Nuvem | +0.8% | América do Norte e Europa, com expansão na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Mandatos Governamentais para Migração Digital em Economias Emergentes | +0.6% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do OTT Direto ao Consumidor Acelerando as Atualizações de Equipamentos
O crescimento explosivo de assinantes nos principais serviços de streaming obriga as emissoras a modernizar as instalações legadas para que possam transmitir simultaneamente feeds lineares impecáveis e streams de taxa de bits adaptativa. A Netflix registrou 260 milhões de assinaturas globais em 2024, enquanto o Disney+ ultrapassou 150 milhões, levando os detentores de direitos a exigir entrega em HEVC para head-ends de cabo, AV1 para streaming com eficiência de largura de banda e VVC emergente para prontidão de 8K.[1]Comissão de Valores Mobiliários e Câmbio, "Arquivamentos e Relatórios de Empresas," sec.gov Codificadores multi-codec, portanto, substituem dispositivos de propósito único, desencadeando um novo ciclo de compras em redações, redes esportivas e emissoras regionais. Em paralelo, o aumento nos orçamentos de conteúdo original impulsiona a adoção de kits de backhaul IP que suportam produção remota distribuída e pós-produção em nuvem, garantindo que os estúdios possam acelerar os lançamentos globais sem depender de grandes equipes no local.
Rápida Transição para Infraestrutura de Transmissão Baseada em IP
Com o SMPTE ST 2110 atingindo massa crítica, 78% das emissoras orçaram projetos de infraestrutura IP para 2024, acelerando o encerramento dos roteadores SDI e painéis de conexão.[2]Sociedade de Engenheiros de Cinema e Televisão, "Padrões e Tecnologia SMPTE," smpte.org A migração para malhas Ethernet de commodities reduz drasticamente a complexidade do cabeamento e diminui o custo total de propriedade à medida que os fluxos de trabalho migram de cadeias de banda base dedicadas para instâncias de software em execução em servidores COTS. As redes IP também simplificam a redundância por meio de proteção de caminho contínua, enquanto o multicast nativo permite o escalonamento operacional para canais temporários ou posições de comentários remotos. Crucialmente, os backbones IP fornecem uma ponte direta para serviços de nuvem pública, permitindo picos temporários de processamento durante eventos de grande porte sem incorrer em custos permanentes de hardware, impulsionando ainda mais o mercado de equipamentos de broadcast.
Demanda Crescente por Codificadores com Suporte a Múltiplos Codecs
Oitenta e cinco por cento das instalações agora exigem HEVC, H.264 e AV1 dentro do mesmo chassi de codificador para adaptar o conteúdo a set-top boxes legados, TVs inteligentes e aplicativos de streaming móvel.[3]Aliança para Soluções de Mídia IP, "Padrões de Mídia IP e Melhores Práticas," aims.tv Os fornecedores respondem com motores de compressão otimizados por IA que entregam reduções de taxa de bits de até 40%, liberando capacidade em links de contribuição congestionados. O firmware atualizável em campo permite que os operadores carreguem módulos VVC antes de grandes torneios esportivos, garantindo compatibilidade futura e protegendo seu investimento. À medida que os testes de 8K se expandem no Japão e na Coreia do Sul, a necessidade de pipelines multi-codec definidos por software torna-se cada vez mais crítica, sustentando o crescimento da receita de codificadores dentro do mercado de equipamentos de broadcast.
Aumento nos Fluxos de Trabalho de Produção Remota Pós-Pandemia
A mudança das transmissões externas centradas em caminhões para os fluxos de trabalho REMI é agora estrutural: a adoção saltou 340% entre 2020 e 2024, e as principais redes esportivas reduziram as equipes no local em até 70%, mantendo a qualidade da narrativa com múltiplas câmeras. Codificadores de baixa latência, uplinks celulares agregados e seguros e comutadores nativos em IP permitem que diretores, operadores de replay e artistas gráficos colaborem a partir de hubs centralizados. Os benefícios financeiros incluem redução de custos de viagem, maior utilização da equipe e rotatividade mais rápida de locais, enquanto as metas ambientais se beneficiam de pegadas logísticas menores. Consequentemente, a demanda se intensifica por roteadores IP escaláveis, redes de temporização robustas e motores de replay baseados em nuvem, fortalecendo as perspectivas para fornecedores que entregam kits REMI integrados.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Falta Persistente de Padronização Global de Formatos de Mídia | -0.8% | Global — especialmente na distribuição transfronteiriça | Longo prazo (≥ 4 anos) |
| Alto Dispêndio de Capital para Equipamentos de Transmissão UHD e 8K | -1.1% | Global — mais pronunciado em mercados emergentes | Médio prazo (2 a 4 anos) |
| Restrições de Alocação de Espectro em Regiões Urbanas | -0.5% | Áreas urbanas em todo o mundo — América do Norte e Europa visíveis | Longo prazo (≥ 4 anos) |
| Lacuna de Qualificação na Operação de Sistemas de Broadcast IP e em Nuvem | -0.7% | Global — escassez aguda em mercados emergentes | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Dispêndio de Capital para Equipamentos de Transmissão UHD e 8K
A transição de HD para UHD e depois para 8K multiplica as taxas de dados de rede e a sobrecarga de processamento, elevando os preços dos equipamentos para 3 a 7 vezes os de seus equivalentes em HD. Emissoras menores e operadoras em mercados emergentes têm dificuldade em alinhar seus horizontes de retorno com despesas tão elevadas, criando um padrão de adoção em duas velocidades, no qual os canais de destaque se atualizam primeiro e os players regionais ficam para trás. As opções limitadas de financiamento e os ciclos rápidos de depreciação agravam as pressões orçamentárias, atrasando implementações mais amplas e restringindo o pleno potencial de receita do mercado de equipamentos de broadcast.
Falta Persistente de Padronização Global de Formatos de Mídia
A União Internacional de Telecomunicações registrou mais de 40 padrões ativos de compressão de vídeo em 2024, fragmentando os fluxos de trabalho e obrigando as emissoras a manter custosas fazendas de transcodificação. As preferências regionais divergentes — do DVB-T2 na Europa ao ISDB-T em partes da América Latina — complicam o intercâmbio de conteúdo multinacional e dificultam as economias de escala para os fabricantes. Enquanto os reguladores e órgãos de padronização não convergirem para menos perfis de referência, as despesas de interoperabilidade continuarão a pesar nas decisões de compra.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: A Transmissão Digital Aprofunda Seu Domínio
As plataformas digitais conquistaram 66,02% da receita de 2025, e seu CAGR de 7,92% indica um impulso implacável à medida que os governos impõem prazos para o encerramento da transmissão analógica. Em paralelo, muitas redes sobrepõem malhas IP às transmissões digitais existentes, habilitando links de contribuição autoprovisionados e serviços interativos que impulsionam o rendimento publicitário. O tamanho do mercado de equipamentos de broadcast para soluções híbridas analógico-digitais permanece significativo em bolsões rurais, mas os cronogramas de encerramento estreitam as janelas de substituição, impulsionando uma demanda intensa por transmissores combinados que podem ser reconfigurados por meio de atualizações de software.
A adoção também reflete a eficiência espectral da codificação digital, que permite a multiplexação de canais secundários e serviços de dados dentro de uma única alocação de RF. Essa agilidade impulsiona a programação em idiomas locais na região Ásia-Pacífico e canais esportivos temporários na Europa, expandindo o inventário endereçável para anunciantes. Fornecedores que agrupam moduladores de alta eficiência espectral com painéis de monitoramento nativos em IP garantem pedidos recorrentes, reforçando a primazia da tecnologia digital no mercado de equipamentos de broadcast.


Por Produto: Codificadores Sustentam os Fluxos de Trabalho Multiplataforma
Os codificadores geraram 24,42% do faturamento de 2025 e mantêm uma trajetória de crescimento de 6,61%, uma vez que cada caminho de distribuição — terrestre, via satélite, cabo ou OTT — depende da eficiência de compressão. Algoritmos assistidos por inteligência artificial agora aprendem a complexidade das cenas e alocam bits de forma adaptativa, alcançando uma economia de 30 a 40% sem degradação da imagem. Essas inovações reduzem os custos de CDN para provedores de streaming e liberam largura de banda de transponder para operadores de satélite, alimentando um ciclo virtuoso de atualização que sustenta a liderança de participação do mercado de equipamentos de transmissão.
Servidores de vídeo, switches e transmissores permanecem indispensáveis, mas seu design adota cada vez mais hardware modular baseado em x86 encapsulado em software conteinerizado para uma infraestrutura de transmissão moderna. Como resultado, os clientes concentram-se em APIs de orquestração e flexibilidade de licenciamento, em vez de especificações brutas de hardware. As antenas parabólicas continuam a servir links de contribuição remota e de recuperação de desastres, mas o crescimento fica atrás dos caminhos terrestres IP à medida que as redes 5G e de fibra se expandem. Os fornecedores que combinam codificadores com transcodificação em nuvem e empacotamento just-in-time mantêm uma vantagem competitiva em todo o setor convergente de equipamentos de transmissão.
Por Aplicação: A Televisão Mantém o Volume, mas o Streaming Define o Ritmo
A transmissão de televisão ainda entregou 60,55% da receita em 2025, refletindo hábitos de visualização consolidados e mandatos de transmissão aberta em muitos países. Ainda assim, o CAGR de 7,18% do streaming ao vivo pela internet sublinha a mudança do consumo para telas móveis e TVs conectadas. As emissoras abordam a sobreposição por meio da simulcast: o conteúdo linear viaja via ATSC 3.0 ou DVB-T2, enquanto streams OTT sincronizados oferecem catch-up e personalização, exigindo servidores de origem sofisticados e ferramentas de medição de audiência.
A transmissão de rádio continua sendo crucial para notícias locais e alertas de emergência, especialmente em regiões esparsamente povoadas, mas os ganhos incrementais são modestos. A transmissão via satélite garante nichos especializados, como banda larga marítima e entretenimento a bordo, dependendo de transponders de alta potência e cadeias de uplink resilientes. Os fabricantes de equipamentos, portanto, refinam motores de playout convergidos que emitem feeds SDI, IP e via satélite simultaneamente, protegendo o investimento à medida que as prioridades dos clientes mudam entre estratégias tradicionais e de streaming prioritário no mercado de equipamentos de broadcast.
Por Usuário Final: Provedoras de Streaming Impulsionam a Inovação
As emissoras responderam por 53,12% dos gastos de 2025, enquanto os orçamentos de crescimento mais rápido pertenciam às provedoras de serviços de streaming, com um CAGR de 7,47%. Essas empresas nativas digitais favorecem despesas operacionais e arquiteturas de microsserviços, esperando escala elástica para milhões de espectadores nos horários de pico sem atualizações de grande porte. Consequentemente, os fornecedores estão migrando para módulos SaaS para originação de canais ao vivo, legendagem por IA e inserção de anúncios, agrupados com precificação baseada em consumo para alinhar-se aos modelos de receita de streaming.
As operadoras de redes a cabo modernizam os head-ends para mitigar o abandono da TV a cabo, adicionando DVR em nuvem e gateways IP que recebem sinais fora do ar e os redistribuem como streams unicast. Os estúdios de produção investem em cenários virtuais e fazendas de renderização em nuvem para acelerar a criação de conteúdo multiplataforma. Coletivamente, essas mudanças recompensam os fornecedores que entregam cadeias de vidro a vidro de ultrabaixa latência e APIs abertas, reformulando a dinâmica competitiva no setor de equipamentos de broadcast mais amplo.
Análise Geográfica
A América do Norte liderou o mercado de equipamentos de broadcast com uma participação de 33,21% em 2025, graças à adoção antecipada de IP, incentivos à NextGen TV e pesados investimentos em streaming. O reempacotamento de espectro da Comissão Federal de Comunicações e as implementações do ATSC 3.0 desencadearam reconstruções de instalações, enquanto os detentores de direitos investiram capital em estúdios REMI que suportam cobertura esportiva de costa a costa. Os mandatos de serviço público do Canadá estimularam aquisições de legendagem multilíngue e transmissores rurais, ao passo que o encerramento concluído da transmissão analógica no México forneceu uma onda final de pedidos de transmissores.
A Europa ocupa o segundo lugar, impulsionada por iniciativas transfronteiriças da União Europeia de Radiodifusão que promovem a padronização e a infraestrutura compartilhada. A Alemanha e o Reino Unido lideram os fluxos de trabalho UHD e a produção em hub-and-spoke IP, e a França sustenta a demanda com atualizações de radiodifusão pública vinculadas a fundos de preservação cultural. Os mercados do sul e do leste continuam substituindo o DVB-T pelo DVB-T2 e adicionando codificadores HEVC para expansão do nível HD, sustentando ciclos regulares de atualização de equipamentos.
A Ásia-Pacífico registra o CAGR mais rápido de 7,05%, à medida que a digitalização nacional da Índia conecta mais de 200 milhões de domicílios e os projetos-piloto de broadcast baseado em 5G da China demonstram testes de 8K e Realidade Virtual. O Japão e a Coreia do Sul mantêm a liderança tecnológica por meio de áudio imersivo e serviços via satélite em 4K/8K, enquanto as nações do Sudeste Asiático recorrem a empréstimos multilaterais para infraestrutura. A população dispersa da Austrália impulsiona a demanda por uplinks via satélite e contribuição IP para abranger vastas geografias, completando os impulsionadores de crescimento regional para o mercado de equipamentos de broadcast.

Panorama regulatório
A demanda por equipamentos de radiodifusão é moldada pela administração do espectro, pelas regras de licenciamento de radiodifusão e pelas obrigações de conformidade crescentes para dispositivos conectados e de RF. Nos Estados Unidos, a Federal Communications Commission (FCC) adotou a FCC 26-14 para atualizar e remover procedimentos desatualizados de rádio e televisão nas partes 47 CFR 1, 73, 74 e 76, com as atualizações das regras entrando em vigor em 18 de junho de 2026. A FCC também divulgou um Guia de Conformidade para Pequenas Entidades em janeiro de 2026, vinculado a regras de segurança da cadeia de suprimentos (com base na FCC 25-71, adotada em outubro de 2025), o que aumenta o escrutínio na aquisição de equipamentos de radiodifusão e contribuição em rede.
Na Europa, os equipamentos colocados no mercado precisam cada vez mais estar alinhados aos requisitos de cibersegurança sob a Diretiva de Equipamentos de Rádio (Diretiva 2014/53/UE), em que os requisitos essenciais de cibersegurança se tornaram aplicáveis para categorias relevantes de equipamentos de rádio a partir de agosto de 2025, apoiados por normas harmonizadas como a EN 18031-1:2024. No Reino Unido, a Ofcom promulgou o Wireless Telegraphy (Exemption) (Amendment) (No. 2) Regulations 2026 em maio de 2026, atualizando as condições de isenção de licença e os requisitos técnicos que afetam equipamentos sem fio usados em fluxos de trabalho de produção e contribuição. Regras de serviço mais amplas também estão se tornando mais rígidas para provedores sob demanda por meio do Tier 1 Standards Code da Ofcom, que entrou em vigor em abril de 2026.
Análise da cadeia de valor
A cadeia de valor de equipamentos de radiodifusão vai de fornecedores de componentes e semicondutores, passando por fabricantes de equipamentos originais (OEMs) que constroem câmeras, codificadores, servidores de vídeo, switches/roteadores e transmissores, até integradores de sistemas e parceiros de serviços gerenciados que projetam e implantam plantas completas para emissoras, operadoras de TV por assinatura, provedores de serviços de streaming e estúdios de produção. Parceiros do lado da distribuição, incluindo operadoras de redes de satélite e terrestres, além de CDNs e plataformas em nuvem, influenciam cada vez mais as especificações à medida que os fluxos de trabalho migram de hardware vinculado a SDI para arquiteturas baseadas em IP, definidas por software e nativas de nuvem, que dependem de servidores COTS e camadas de virtualização.
O alinhamento de interoperabilidade e padrões se tornou um ponto de estrangulamento prático e uma área de colaboração dentro da cadeia. A Linux Foundation, a European Broadcasting Union (EBU) e a North American Broadcasters Association (NABA) lançaram o projeto de código aberto Media eXchange Layer (MXL) em abril de 2025 para padronizar a troca de mídia em tempo real entre funções virtualizadas em Instalações de Mídia Dinâmicas, com apoio que inclui BBC, CBC/Radio-Canada, Intel, AWS e NVIDIA. No lado da transmissão e recepção, a validação entre fornecedor e laboratório de testes é cada vez mais usada para reduzir o risco de integração, ilustrada pela conclusão de um teste de interoperabilidade DTV+ de ponta a ponta pela ENENSYS e AVATEQ em abril de 2025. As emissoras também estão firmando parcerias com instituições de pesquisa (por exemplo, Sinclair e IIT Bombay em novembro de 2024) para avançar os conceitos ATSC 3.0 e broadcast-to-everything, que trazem mais IP e computação de borda para a cadeia de valor de equipamentos.
Cenário Competitivo
O mercado de equipamentos de broadcast permanece moderadamente fragmentado, com os cinco principais fornecedores controlando aproximadamente 45% da receita, deixando amplo espaço para especialistas. A Cisco Systems aproveita seu legado em redes para dominar roteadores IP e controladores de multicast, enquanto a Sony Group utiliza sua expertise em imagem em câmeras e comutadores. Panasonic e Grass Valley competem com suítes completas de produção ao vivo em 4K, enquanto a Harmonic fortalece a liderança em compressão após adquirir a divisão de entrega de vídeo da Ateme em julho de 2024.
Desafiantes nativos em nuvem, como a AWS Elemental e a Amagi, disruptam o mercado ao oferecer playout de canal e inserção de anúncios em um modelo de despesas operacionais, atraindo novos entrantes no streaming que preferem faturamento baseado em uso. Os incumbentes respondem conteinerizando seus aplicativos principais, lançando níveis de assinatura e integrando APIs de orquestração para implantação em múltiplas nuvens. Os depósitos de patentes ultrapassaram 200 em 2024, concentrados em compressão assistida por IA e temporização IP, confirmando inovação sustentada apesar das margens de hardware maduras.
A diferenciação estratégica gravita em torno de fluxos de trabalho unificados, pois os clientes buscam pilhas de fornecedor único que agrupem ingestão, processamento, gráficos, automação e análise de entrega. Consequentemente, a atividade de fusões e aquisições se intensifica à medida que as empresas adquirem talentos de nicho em playout em nuvem, streaming de borda ou transporte de baixa latência para preencher lacunas no portfólio. O cenário posiciona os integradores capazes de harmonizar ilhas SDI locais com microsserviços de nuvem pública como líderes no mercado de equipamentos de broadcast em evolução.
Líderes do Setor de Equipamentos de Broadcast
Cisco Systems Inc.
Telefonaktiebolaget LM Ericsson
EVS Broadcast Equipment SA
Grass Valley USA LLC
Harmonic Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O acesso a padrões abertos e os programas reais de modernização de IP estão criando espaço para fornecedores capazes de transformar em produtos as trajetórias de migração entre SDI híbrido, ST 2110 e contribuição gerenciada em nuvem. Em junho de 2026, a SMPTE tornou seu catálogo de padrões acessível gratuitamente, reduzindo o atrito para equipes de engenharia que adotam o SMPTE ST 2110 e fluxos de trabalho relacionados, e apoiando a demanda por comutação, sincronização, monitoramento e orquestração compatíveis. Implantações em grande escala fornecem sinais de compra tangíveis: a PBS começou a implementar uma rede de vídeo IP totalmente gerenciada com a LTN em junho de 2026 para conectar mais de 330 estações públicas de televisão, com a implantação continuando até o final de 2026. Isso amplia a necessidade endereçável de gateways IP, transporte seguro, monitoramento centralizado e serviços de integração em uma rede de abrangência nacional.
A distribuição e a contribuição também estão migrando de satélites e links personalizados para IP gerenciado com protocolos de transporte modernos, o que aumenta a demanda por codificadores multicódec, transporte seguro de baixa latência e processamento definido por software. Em abril de 2026, a Globo transferiu a distribuição primária no Brasil para SRT por meio de um backbone IP gerenciado usando Synamedia Quortex PowerVu e o Digital Content Manager virtualizado (vDCM). Em março de 2026, a Reuters iniciou uma parceria de vários anos com a TVU Networks para migrar a distribuição de notícias em tempo real de satélite para um modelo de IP gerenciado em nuvem. A produção de grandes eventos também está validando estruturas de IP de alta capacidade e processamento COTS, destacada pelo uso pela Host Broadcast Services (HBS) de uma rede convergente ST 2110 com processamento baseado em software em servidores COTS para a Copa do Mundo FIFA de 2026, apoiando oportunidades de curto prazo para fornecedores que combinam estruturas de mídia IP, processamento compatível com UHD/HDR e ferramentas de operações automatizadas para produção descentralizada e remota.
Desenvolvimentos recentes do setor
- Abril de 2026: A Grass Valley lançou a placa de gateway ACE-3901 junto com atualizações do AMPP OS voltadas para unificar o roteamento e o processamento de sinal em ambientes SDI e IP. O lançamento fortalece os kits de ferramentas de migração para plantas híbridas, reduzindo a necessidade de substituições completas, ao mesmo tempo em que adiciona controle definido por software e interoperabilidade em infraestruturas mistas.
- Março de 2026: A Harmonic melhorou seu XOS Advanced Media Processor com suporte adicional para HDR Dolby Vision e áudio Dolby Atmos alinhados aos fluxos de trabalho ATSC 3.0. Essa atualização melhora a prontidão para a distribuição terrestre de próxima geração e leva recursos de processamento de maior valor para pilhas de processamento de mídia densificadas e voltadas para software.
- Setembro de 2025: A Grass Valley apresentou um portfólio de rede e infraestrutura na IBC 2025, focado em operações híbridas SDI e IP resilientes. O lançamento abordou as restrições de modernização para emissoras que mantêm ilhas SDI, ao mesmo tempo em que expandiu as opções para a adoção em fases de roteamento nativo de IP e orquestração em toda a instalação.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de equipamentos de transmissão abrange a receita gerada por equipamentos utilizados para criar, processar, transmitir e distribuir sinais de transmissão para TV, rádio, satélite e streaming ao vivo baseado na internet em todas as regiões.
Exclusões de escopo: Excluímos dispositivos de consumo e hardware de TI geral que não foram desenvolvidos especificamente para aquisição, processamento, contribuição ou transmissão de sinais de transmissão.
Visão Geral da Segmentação
- Por Tecnologia
- Transmissão Analógica
- Transmissão Digital
- Por Produto
- Antenas Parabólicas
- Comutadores
- Servidores de Vídeo
- Codificadores
- Transmissores e Repetidores
- Outros Produtos
- Por Aplicação
- Transmissão de Rádio
- Transmissão de Televisão
- Streaming ao Vivo pela Internet
- Transmissão via Satélite
- Por Usuário Final
- Emissoras
- Operadoras de Redes a Cabo
- Provedoras de Serviços de Streaming
- Estúdios de Produção
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir os limites do mercado e coletar dados de referência que pudessem ser verificados ano a ano. Recorremos a fontes públicas como a União Internacional de Telecomunicações, a Comissão Federal de Comunicações dos Estados Unidos, a União Europeia de Radiodifusão, reguladores nacionais de comunicações e estatísticas de comércio da UN Comtrade para compreender as regras de espectro, a contagem de emissoras e a direção dos sinais de remessa de equipamentos.
Para traduzir esses sinais de referência em insumos de dimensionamento, também analisamos relatórios anuais de empresas, apresentações para investidores, catálogos de produtos e cobertura jornalística de renome sobre atualizações de transmissão, como migração para IP e fluxos de trabalho UHD. Quando necessário, utilizamos assinaturas pagas focadas em dados financeiros e inteligência corporativa, bases de dados de patentes e registros de importação e exportação em nível de remessa para confirmar o mix de produtos e o momento dos grandes ciclos de atualização. Essas fontes documentais não são exaustivas, e também utilizamos outras referências públicas para coletar, validar e esclarecer pontos de dados ao longo do trabalho.
Entrevistas Primárias e Pesquisas
Entrevistas primárias e pesquisas breves foram realizadas com uma combinação de fabricantes de equipamentos de transmissão, integradores de sistemas, emissoras e prestadores de serviços, de modo a verificar padrões de demanda e movimentação de preços. Também utilizamos os mesmos insumos para verificar a adoção regional de fluxos de trabalho digitais e para validar premissas sobre ciclos de substituição em casos de uso de TV, rádio, satélite e streaming.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 14% | APAC: 47% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 28% | EMEA: 35% |
| Participantes menores: 22% | Gestores: 58% | Américas: 18% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, na qual a contagem de emissoras e plataformas, os ciclos de atualização de equipamentos e as mudanças tecnológicas regionais são utilizados para reconstruir o conjunto de demanda, sendo os gastos então alocados às categorias de equipamentos relevantes. Para manter os totais realistas, corroboramos os resultados com verificações seletivas de baixo para cima, como preços médios de venda amostrados multiplicados pelos volumes unitários de itens-chave, e um consolidado de fornecedores e canais para uma lista reduzida de linhas de produtos de alta visibilidade.
Alguns insumos influenciaram repetidamente o modelo, incluindo licenças de transmissão ativas e contagem de estações, cronogramas de espectro e migração digital, taxas de substituição da base instalada para equipamentos de estúdio e de campo, o ritmo de adoção da produção habilitada por IP e nuvem, e fluxos comerciais de hardware de transmissão e processamento de nível profissional. As previsões foram elaboradas por meio de análise de cenários apoiada por uma camada de regressão simples, na qual indicadores macroeconômicos e expectativas de gastos em infraestrutura de mídia foram alinhados com as perspectivas de especialistas coletadas em entrevistas. Quando os sinais de baixo para cima estavam ausentes para segmentos de produtos menores, utilizamos índices de proxy de categorias de equipamentos similares e, em seguida, verificamos essas estimativas em relação ao conjunto de demanda geral.
Ciclo de Validação e Atualização de Dados
A validação é realizada em várias etapas para que as lacunas sejam identificadas precocemente e corrigidas antes que os números sejam finalizados. Comparamos os resultados do modelo com sinais independentes, como a direção das estatísticas de comércio, comentários sobre capex reportados em arquivos públicos e o momento dos programas de migração orientados por políticas, investigando os valores discrepantes até que a variação possa ser explicada.
Antes da aprovação final, um segundo analista revisa o trabalho para testar as premissas, o tratamento de moedas e o alinhamento de anos entre as regiões. Os relatórios são atualizados em ciclo anual, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, incluindo mudanças regulatórias significativas ou movimentos bruscos de preços. Imediatamente antes da entrega, realizamos uma verificação final para que os clientes recebam a visão mais atualizada, e não um instantâneo anterior.
Tamanho do Mercado de Equipamentos de Transmissão da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para equipamentos de transmissão raramente coincidem perfeitamente, pois cada publicador define os limites de forma diferente e nem sempre utiliza o mesmo ano, momento de câmbio ou lógica de precificação. As diferenças também surgem quando uma estimativa se baseia mais nas receitas declaradas pelas empresas, enquanto outra se apoia mais na demanda modelada de emissoras e plataformas.
As principais lacunas geralmente decorrem do que é contabilizado como equipamento de nível profissional de transmissão, de como o equipamento analógico e digital é tratado durante os ciclos de substituição e de se as ferramentas adjacentes de produção de mídia são incluídas no mesmo conjunto. A seleção do ano-base e a forma como a progressão do preço médio de venda é aplicada também são relevantes, pois os grandes ciclos de atualização de transmissão podem ser irregulares por região e por aplicação, razão pela qual o momento e as verificações de validação podem alterar o resultado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,93 bilhões de USD (2026) | |
| Consultoria Global A | 5,35 bilhões de USD (2024) | Utiliza um ano-base e uma janela de previsão diferentes, o que desloca o momento dos principais ciclos de atualização, e os detalhes de escopo sobre o que se qualifica como hardware exclusivo de transmissão são menos explícitos no resumo público. |
| Publicação Setorial B | 5,60 bilhões de USD (2024) | O agrupamento de produtos é apresentado em alto nível, de modo que sobreposições com equipamentos de produção adjacentes podem persistir, e uma trajetória de crescimento declarada mais lenta sugere premissas diferentes sobre ciclos de substituição e variações no preço médio de venda. |
A direção dos fluxos comerciais de hardware de nível profissional de transmissão e o ritmo dos programas de migração digital são verificações práticas que mantêm a Mordor Intelligence vinculada a um conjunto de demanda definido, em vez de um amplo segmento de equipamentos de mídia. No geral, a dispersão nos valores publicados é amplamente explicada pela escolha do ano-base, pelas decisões sobre os limites dos equipamentos e pela forma como os ciclos de atualização são traduzidos em gastos anuais — itens que podem ser revisados e reproduzidos com insumos claros.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de equipamentos de broadcast?
O tamanho do mercado de equipamentos de broadcast atingiu USD 5,93 bilhões em 2026.
Com que rapidez se espera que a demanda por equipamentos de broadcast cresça?
O mercado deve se expandir a um CAGR de 6,23% entre 2026 e 2031.
Qual segmento de tecnologia lidera as vendas?
Os equipamentos de transmissão digital comandam 66,02% da receita e crescem a um CAGR de 7,92%.
Por que os codificadores são tão críticos para as emissoras?
Os codificadores permitem a entrega multi-codec para streams lineares, OTT e emergentes de 8K, e atualmente detêm 24,42% da receita de produtos.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR de 7,05% até 2031.
Como as tendências de produção remota estão moldando as aquisições?
Os fluxos de trabalho REMI reduzem os custos no local e impulsionam a demanda por roteadores IP, codificadores de baixa latência e ferramentas de produção em nuvem.
Página atualizada pela última vez em:



