
Tamanho e Participação do Mercado de Boro
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
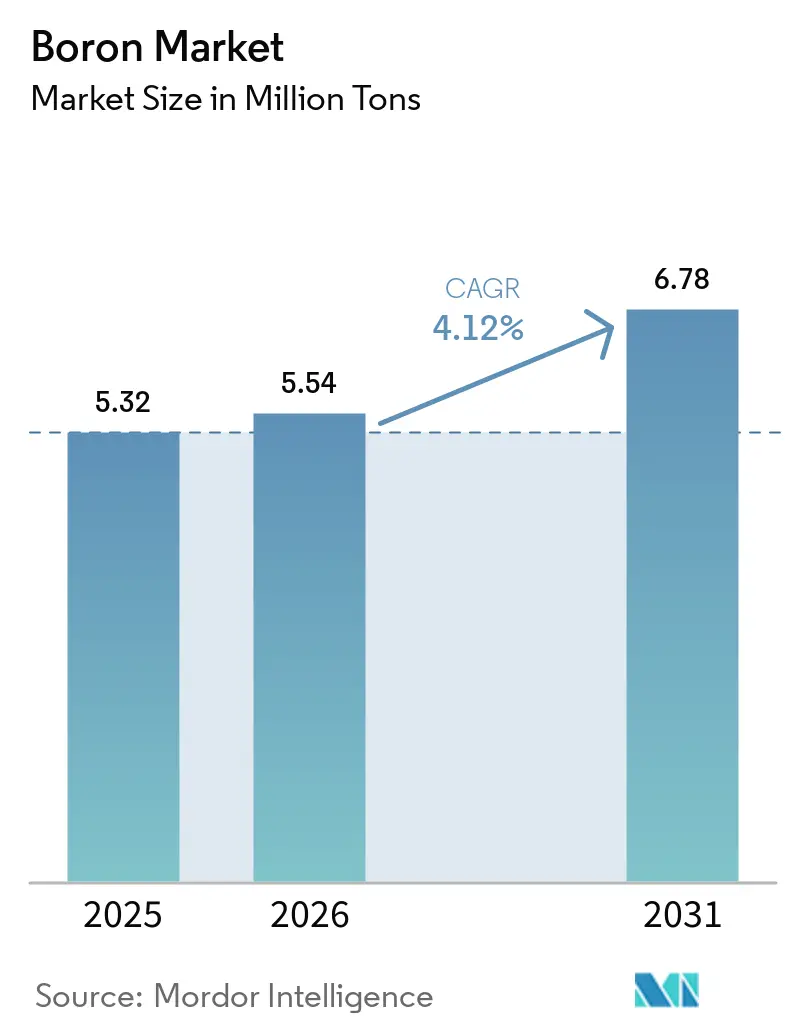
| Volume do Mercado (2026) | 5.54 Milhões de toneladas |
| Volume do Mercado (2031) | 6.78 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 4.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Boro por Mordor Intelligence
Espera-se que o tamanho do Mercado de Boro aumente de 5,32 milhões de toneladas em 2025 para 5,54 milhões de toneladas em 2026 e atinja 6,78 milhões de toneladas até 2031, crescendo a um CAGR de 4,12% no período de 2026 a 2031. Em novembro de 2025, os EUA designaram o boro como mineral crítico federal, estimulando incentivos para projetos nacionais e intensificando as auditorias da cadeia de suprimentos. A Turquia, aproveitando o momento, aumentou sua produção ano a ano até agosto de 2024. Em setembro de 2024, inaugurou uma instalação de granulação, consolidando ainda mais seu domínio sobre depósitos que respondem por uma parcela significativa das reservas mundiais. Enquanto isso, em 6 de fevereiro de 2026, a Searles Valley Minerals emitiu um aviso WARN, revelando demissões permanentes. Essa medida evidenciou a pressão crescente sobre os produtores norte-americanos não integrados, que se encontram em desvantagem frente à capacidade subsidiada da Turquia. Desenvolvimentos como o Rhyolite Ridge da Ioneer, que capitaliza tanto o lítio quanto o boro, são agora vistos como movimentos estratégicos, posicionando-os de forma competitiva frente a fornecedores apoiados pelo Estado.
Principais Conclusões do Relatório
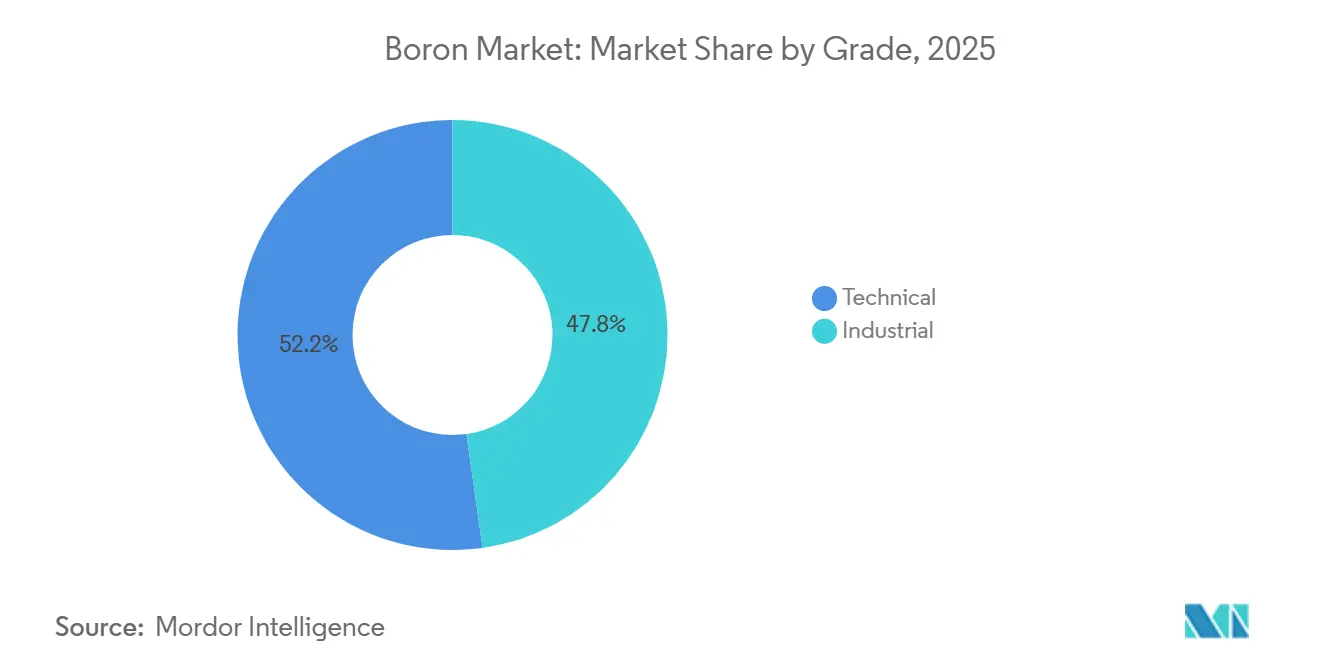
- Por grau, o grau técnico capturou 52,23% da participação do mercado de boro em 2025, e o segmento tem previsão de registrar um CAGR de 4,16% até 2031.
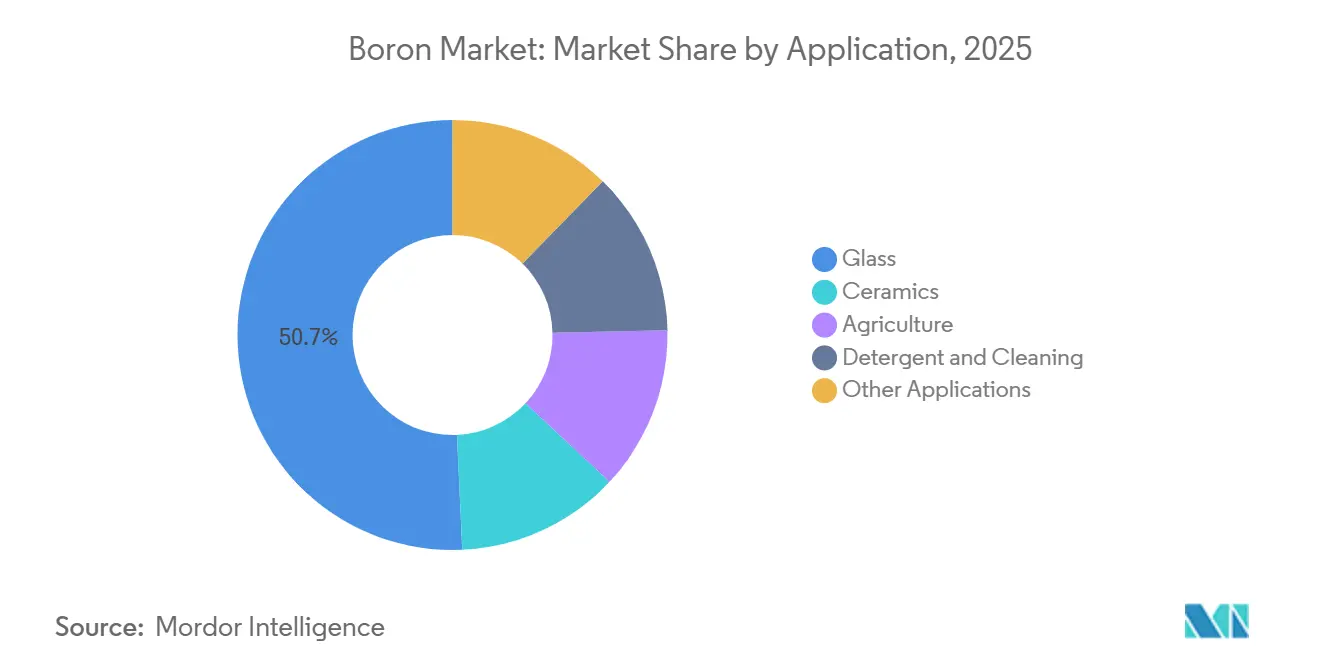
- Por aplicação, o vidro liderou com 50,71% de participação na receita em 2025 e está posicionado para o CAGR mais rápido de 4,23% até 2031.
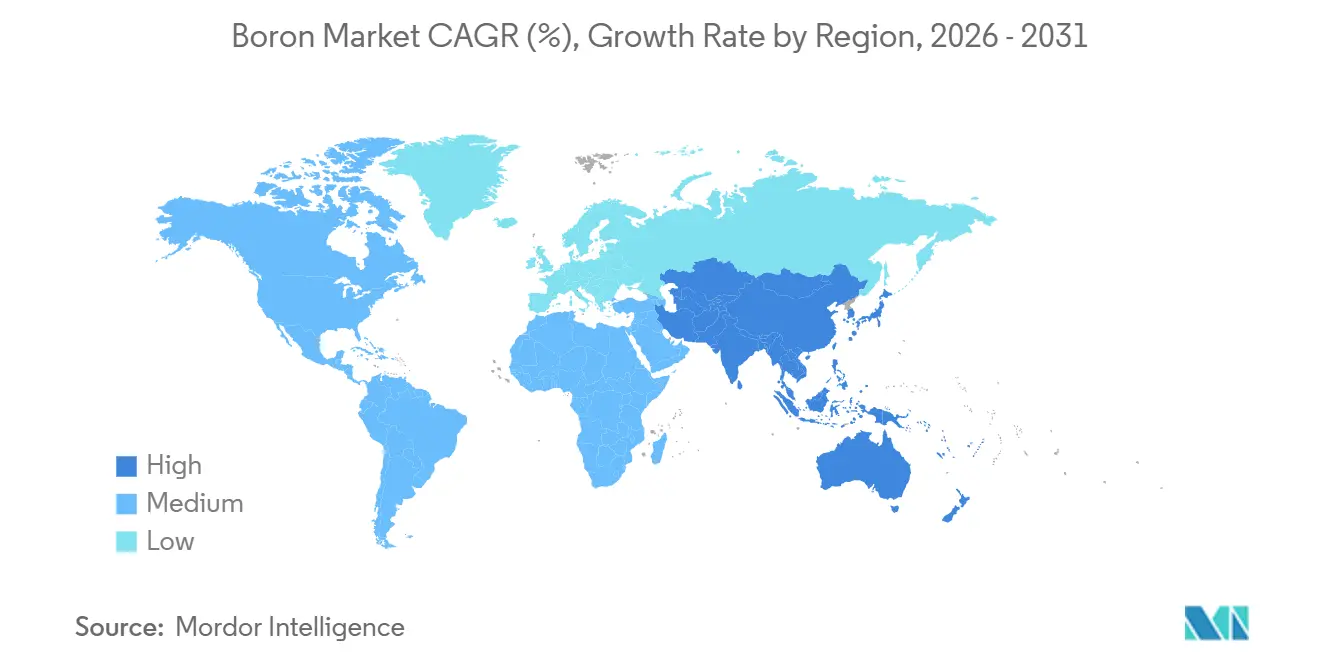
- Por geografia, a Ásia-Pacífico respondeu por 52,34% das vendas de 2025; a região tem projeção de registrar o CAGR mais rápido de 4,20% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da demanda por vidro de grau para construção (borossilicato, vitrocerâmica) | +1.2% | Global, com núcleo na APAC e América do Norte como secundário | Médio prazo (2 a 4 anos) |
| Dopantes de boro para semicondutores induzidos pela eletrificação | +0.9% | APAC (Taiwan, Coreia do Sul, Japão), América do Norte (EUA) | Longo prazo (≥ 4 anos) |
| Adoção de agrotecnologia impulsionada por micronutrientes | +0.8% | APAC (Índia, China), América do Sul (Brasil, Argentina) | Curto prazo (≤ 2 anos) |
| Armazenamento de hidrogênio via borohidretos sólidos | +0.4% | Europa, América do Norte, Japão | Longo prazo (≥ 4 anos) |
| Cerâmicas de temperatura ultraelevada para hipersônicos | +0.5% | América do Norte, Europa (contratantes de defesa) | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Vidro de Grau para Construção
O vidro borossilicato passou do uso laboratorial especializado para se tornar um componente essencial na infraestrutura convencional. Produtores de frascos farmacêuticos recorrem ao borossilicato Tipo I para evitar lixiviáveis em biológicos. Fabricantes do setor solar optam por chapas de cobertura de borossilicato de baixo teor de ferro, pois essas chapas não apenas transmitem mais luz, mas também suportam impactos de granizo. Notavelmente, as instalações na região Ásia-Pacífico representaram uma parcela significativa do consumo de vidro fotovoltaico. Desenvolvedores de células de combustível de óxido sólido estão escolhendo substratos de cálcio-borossilicato, que podem operar a 800 °C mantendo a condutividade iônica. Embora as linhas de painéis de tela plana na Coreia do Sul e em Taiwan continuem a utilizar aluminoborossilicato, a transição para OLEDs moderou o crescimento em volume. Em conjunto, essas dinâmicas garantem uma demanda consistente por vidro borossilicato, proporcionando um amortecedor para o mercado de boro contra as flutuações observadas em outros setores.
Dopantes de Boro para Semicondutores Induzidos pela Eletrificação
A implantação iônica depende de trifluoreto de boro de altíssima pureza. Transistores de porta envolvente em nós abaixo de 3 nm não toleram nenhuma contaminação metálica, reforçando a demanda por gás com pureza de 99,999%. Pesquisas realizadas em 2024 demonstraram mobilidade de MOSFET de diamante dopado com boro acima de 100 cm²/V·s, sugerindo o futuro deslocamento do carboneto de silício em inversores de veículos elétricos[1]MDPI, "MOSFETs de Diamante Dopado com Boro para Aplicações de Alta Tensão," mdpi.com. Devido à natureza crítica para a defesa das barras de controle absorvedoras de nêutrons, o Departamento de Defesa dos EUA alocou recursos para impulsionar a produção doméstica de carboneto de boro. As principais fundições em Taiwan e na Coreia do Sul importam toda a matéria-prima de boro, de modo que mudanças geopolíticas na política de exportação turca representam um risco latente de abastecimento que incentiva ainda mais a diversificação do mercado de boro.
Adoção de Agrotecnologia Impulsionada por Micronutrientes
Em janeiro de 2026, a Índia revisou seu Subsídio Baseado em Nutrientes, adicionando fertilizantes enriquecidos com boro ao mesmo nível de política que o zinco e o manganês. Ensaios agronômicos indicam que uma deficiência em boro pode levar a uma queda significativa na produtividade do algodão e da colza. No entanto, uma aplicação específica por tecido pode restaurar efetivamente essas produtividades. A China está implementando medidas semelhantes em regiões com solos de pH elevado. Enquanto isso, o Brasil e a Argentina incorporam boro em misturas NPK especificamente para a soja. Dado que os ciclos de cultivo são anuais, o consumo agrícola consistente cria um piso de demanda, ajudando a estabilizar o mercado de boro mesmo durante recessões na construção civil.
Armazenamento de Hidrogênio via Borohidretos Sólidos
Embora borohidretos metálicos como o LiBH₄ possam armazenar hidrogênio, suas altas temperaturas de dessorção representam desafios para a comercialização. A ligação do LiBH₄ com hidreto de magnésio reduziu os limiares de liberação para abaixo de 300 °C em experimentos de 2024, uma faixa compatível com o calor residual de membranas de troca de prótons. O Horizonte Europa e o NEDO do Japão financiaram desde então linhas piloto de síntese, com o objetivo de apoiar o transporte de longa distância que as baterias não conseguem atender. O borohidreto de sódio, já utilizado no branqueamento de celulose, pode proporcionar um ciclo circular, pois o borato de sódio gasto pode ser regenerado eletrolíticamente. Embora nenhum fabricante de automóveis tenha ainda se comprometido, o trabalho mantém uma opção tecnológica viva e amplia o envelope estratégico do mercado de boro.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Oscilações nos custos de refino intensivo em energia | -0.6% | Global, agudo na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Restrições ambientais à mineração a céu aberto | -0.4% | Turquia, América do Sul (Chile, Argentina) | Médio prazo (2 a 4 anos) |
| Risco de substituição por modificadores de vidro à base de silício | -0.3% | Global, concentrado em segmentos de vidro de baixo custo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Oscilações nos Custos de Refino Intensivo em Energia
No refino de boro, os custos de energia são dominantes, especialmente com processos de calcinação em múltiplos estágios que excedem 900 °C. Os preços do gás europeu dispararam no início de 2024, apenas para despencar no final de 2025. No entanto, essa volatilidade deixou os investidores receosos de se comprometer com novos fornos. Em 2024, a Rio Tinto converteu seus equipamentos móveis na Califórnia para diesel renovável. Essa medida reduziu suas emissões de carbono de Escopo 1, mas simultaneamente aumentou seus custos de combustível. Enquanto isso, a Eti Maden capitaliza as tarifas de eletricidade subsidiadas na Turquia, criando uma disparidade de custos pronunciada que, em última análise, influencia os preços de transação no mercado de boro.
Restrições Ambientais à Mineração a Céu Aberto
As minas a céu aberto de Kırka e Bigadiç, na Turquia, agora enfrentam auditorias mais rigorosas de supressão de poeira e reciclagem de água introduzidas em 2024; a conformidade exige precipitadores eletrostáticos e transportadores cobertos que elevam a intensidade de capital. A estratégia de minerais críticos do Chile, de 30 de janeiro de 2026, impôs padrões mais rígidos de rejeitos ao Salar de Surire e ao Salar de Atacama, onde o ácido bórico é um coproduto com o lítio. O projeto de Lei de Matérias-Primas Críticas da Europa exigirá verificação ISO 14001 para importadores. Custos de conformidade mais elevados não eliminam o fornecimento, mas elevam o piso de custo global para o mercado de boro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau:
Pureza Técnica Impulsiona Aplicações PremiumO Grau Técnico deteve 52,23% do volume de 2025, e seu domínio está definido para se expandir a um CAGR de 4,16%. Isso é impulsionado pelas crescentes demandas de pureza em nível de ppm de setores como microeletrônica e defesa. Por exemplo, nós abaixo de 3 nm exigem trifluoreto de boro para implantação iônica com alto nível de pureza. Da mesma forma, para garantir as margens de segurança dos reatores, o carboneto de boro absorvedor de nêutrons exige enriquecimento de boro-10 acima de limiares específicos. Notavelmente, o financiamento direcionado especificamente a este grau sugere um aumento de demanda previsível por vários anos. Por outro lado, o Grau Industrial atende a setores como vidro, detergentes e fertilizantes. No entanto, seu crescimento é moderado. Aplicações maduras impõem limites, e há uma tendência contínua de substituição em produtos de limpeza doméstica.
Os spreads premium para o boro se ampliaram significativamente em 2025. Essa mudança ocorreu quando refinadores na Turquia e no Chile optaram por salmouras de lítio de maior margem, deixando de lado a purificação do boro e, assim, limitando o fornecimento incremental de Grau Técnico. Grandes players aeroespaciais estão recorrendo cada vez mais ao fornecimento único de pós de alta pureza. Essa estratégia não apenas evita atrasos de qualificação, mas também resulta em contratos de longo prazo, reforçando a estabilidade de preços no mercado de boro. Em contraste, os preços do Grau Industrial são influenciados pelas flutuações nas taxas de frete e sobretaxas de energia. Essa volatilidade tem um efeito cascata, impactando os varejistas agrícolas que navegam por desafios sazonais de estoque.


Por Aplicação:
Vidro Ancora o Crescimento EstruturalO vidro capturou 50,71% do volume de 2025 e permanece a aplicação de expansão mais rápida com CAGR de 4,23% até 2031, assegurando mais da metade da tonelagem incremental projetada e reforçando seu lugar no centro do mercado de boro. Frascos farmacêuticos, chapas de cobertura solar e equipamentos de laboratório respondem pela maior parte, cada um aproveitando o coeficiente de expansão térmica do borossilicato, que é um terço do das alternativas de vidro sodo-cálcico. A adoção solar na Ásia-Pacífico, aliada aos anúncios de construção de fábricas nos EUA, sustenta o impulso de base mesmo que o sentimento da construção civil vacile em outros lugares.
A cerâmica também detém participações significativas, impulsionada por hardware hipersônico e substratos de gestão térmica em eletrônica de potência de alta densidade. O novo subsídio da Índia fortaleceu a participação da agricultura em micronutrientes enriquecidos com boro. Na América do Norte e na Europa, o percarbonato de sódio e coquetéis de enzimas estão substituindo o perborato de sódio, levando a um declínio nas vendas de detergentes. No entanto, o bórax mantém uma vantagem de preço nos mercados da ASEAN. Enquanto isso, retardantes de chama e terapia de captura de nêutrons, embora participantes menores, estão se expandindo em conjunto com o mercado de boro mais amplo.

Análise Geográfica
Mercado de Boro da APAC
A Ásia-Pacífico respondeu por 52,34% do volume global em 2025 e se expandirá a um CAGR de 4,20%, refletindo a dominância da região em vidro de painel plano, consumo de fertilizantes e cerâmicas de precisão. A China dependeu fortemente de importações da Turquia e do Chile devido à escala limitada dos minérios locais. Graças a um subsídio, a demanda agrícola da Índia está prevista para crescer anualmente. Enquanto isso, o Japão está avançando ao exportar peças de Nitreto de boro hexagonal, essenciais para o encapsulamento de semicondutores. Além disso, os emergentes clusters de vidro no Vietnã e na Tailândia não apenas estão expandindo as cadeias de suprimentos, mas também integrando o mercado de boro ao panorama industrial da região.
Mercado de Boro da América do Norte
A América do Norte representou uma parcela significativa do volume global em 2025. O complexo da Rio Tinto na Califórnia contribui substancialmente para a produção refinada global, porém não anunciou nenhuma expansão após 2024. Uma designação federal como mineral crítico nos EUA, a partir de novembro de 2025, abre caminho para incentivos fiscais, fortalecendo os empreendimentos domésticos. O Rhyolite Ridge da Ioneer, que recebeu aprovação em outubro de 2024, está previsto para iniciar operações em 2028, produzindo ácido bórico anualmente. Enquanto isso, o Canadá e o México desempenham um papel secundário, importando principalmente de distribuidores norte-americanos.
Mercado de Boro da EMEA e da América do Sul
A Europa representou uma parcela notável do consumo global de boro em 2025. Países-chave como Alemanha, França e Itália, embora centrais para o isolamento em fibra de vidro e a cerâmica, dependem da Turquia por uma parcela significativa de suas importações de boro[2]Centro de Pesquisa Conjunta da Comissão Europeia, "Ficha Técnica do Boro 2023," ec.europa.eu. Essa dependência é ainda mais evidenciada pelo projeto de legislação da UE que classifica o boro como matéria-prima estratégica, destacando as vulnerabilidades de abastecimento da região. A América do Sul, com uma parcela considerável, é liderada pela planta do Salar de Surire, no Chile, e pela unidade da SQM no Salar de Atacama. No Oriente Médio e na África, que representam uma parcela menor, a Arábia Saudita e a África do Sul emergem como os principais importadores.

Análise da cadeia de valor
A cadeia de valor do boro começa com a extração upstream de minérios de borato e salmouras, concentrada em um conjunto limitado de bacias produtoras liderado pela Turquia (Eti Maden) e pelos Estados Unidos (notadamente operações da Rio Tinto na Califórnia), com fornecimento adicional da América do Sul (Chile) e da Rússia. O minério é processado em boratos refinados (bórax, ácido bórico) por meio de britagem, dissolução, purificação e etapas de desidratação e calcinação com uso intensivo de energia, sendo depois convertido em produtos químicos de maior pureza (por exemplo, pós de ácido bórico de grau técnico, trifluoreto de boro para implantação de íons e cerâmicas de carbeto de boro ou nitreto de boro) antes de chegar aos fabricantes de uso final nos setores de vidro, agricultura, detergentes e materiais avançados.
A logística e o embalamento midstream são fatores relevantes de custo, pois os boratos normalmente são transportados como sólidos a granel e produtos ensacados por portos, ferrovias e armazéns regionais, com centros de distribuição na Europa e na Ásia que apoiam consumidores dependentes de importação. Os principais pontos de atrito incluem a volatilidade dos preços de energia para refino em alta temperatura, interrupções em rotas e portos que afetam a disponibilidade de granéis e contêineres, e paradas do lado das minas que podem restringir rapidamente a disponibilidade dada a base de fornecimento concentrada. Do lado dos fornecedores, movimentos de capacidade como a abertura, pela Eti Maden, da unidade de boro granular de Bigadiç em setembro de 2024 (voltada a produtos orientados a fertilizantes) mostram como os produtores ajustam a forma do produto às necessidades downstream, enquanto os compradores downstream administram o risco por meio de qualificação, múltiplas fontes de fornecimento e acordos de fornecimento de longo prazo para graus de maior pureza.
Cenário Competitivo
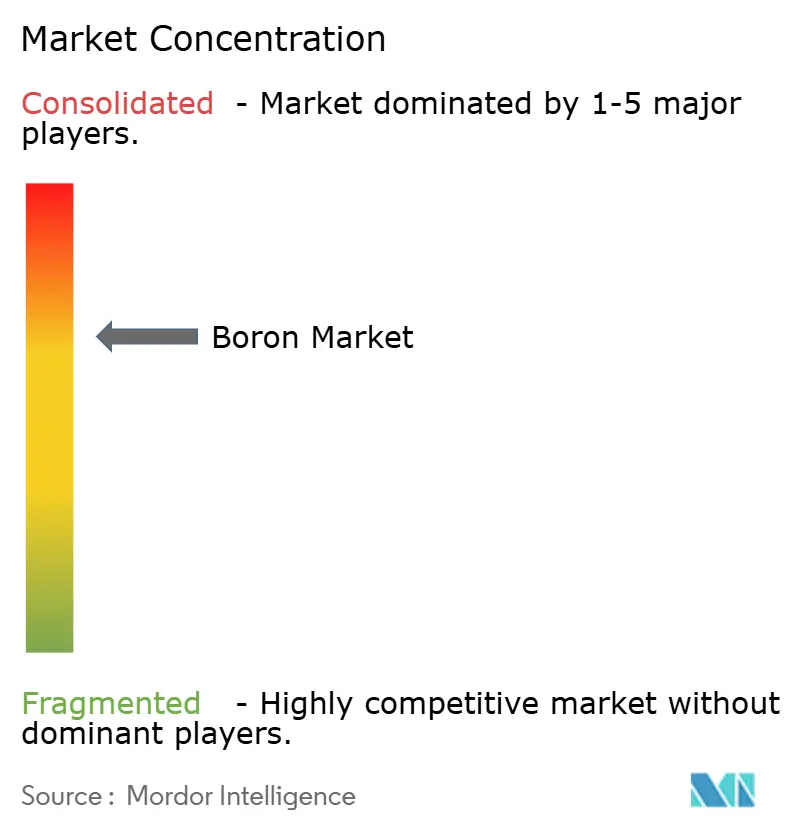
O mercado de boro é moderadamente consolidado. Empreendimentos emergentes de mineração por solução na Califórnia iniciaram extração piloto em janeiro de 2024. Esses entrantes fragmentam uma região há muito compartilhada por dois incumbentes e testam se plantas modulares podem permanecer viáveis frente às exportações turcas de baixo custo. Os depósitos de patentes saltaram em 2024 em relação a 2023, sinalizando uma mudança da inovação em direção à química a jusante, especialmente síntese de borohidreto e compósitos de temperatura ultraelevada. Fornecedores de Grau Técnico estão investindo em purificação por troca iônica e enriquecimento isotópico, enquanto players de Grau Industrial buscam sinergias de frete e armazenagem just-in-time.
Líderes do Setor de Boro
-
Eti Maden
-
Rio Tinto
-
Quiborax
-
Searles Valley Minerals
-
Minera Santa Rita (MSR)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Boro
- 3M
- Air Liquide
- American Elements
- Boron Molecular
- Boron One Holdings
- Eti Maden
- Gujarat Boron Derivatives Pvt., Ltd.
- Ioneer
- Minera Santa Rita (MSR)
- Momentive Technologies
- Quiborax
- Resonac Holdings Corporation
- Rio Tinto
- Saint-Gobain
- SB Boron Corporation
- Searles Valley Minerals
- Stella Chemifa Corporation

Oportunidades de mercado e perspectivas futuras
O fornecimento doméstico e diversificado de produtos químicos e intermediários de boro de maior pureza oferece uma oportunidade acionável para reduzir a dependência de um pequeno número de regiões exportadoras, particularmente para usos de grau técnico em semicondutores e defesa. Em abril de 2026, a U.S. Borax iniciou upgrades de produção em sua unidade de Coudekerque, incluindo uma nova linha de ácido bórico para pós de qualidade para baterias (Optibor BQ+) e grau técnico (Optibor TP+), apontando para investimentos focados em boratos de especificação mais restrita, em vez de volumes puramente commodity.
A capacidade de refino e conversão na América do Norte vinculada a offtake garantido é outra área em que o impulso em nível de projeto é visível. A 5E Advanced Materials divulgou um foco em Fort Cady voltado ao ferroboro (para cadeias de suprimento de aço especial e ímãs de NdFeB) e, em julho de 2026, assinou um memorando de acordo de offtake com uma empresa doméstica de isolamento de celulose para ácido bórico e sulfato de cálcio, refletindo a demanda de mercados finais para boratos além do vidro e dos fertilizantes tradicionais. Modelos de desenvolvimento de coprodutos que vinculam o boro a projetos de lítio também continuam a atrair contrapartes, como demonstrado pela Ioneer ao firmar cartas de intenção estratégicas não vinculantes em junho de 2026 com a KIND e a Hyundai Engineering para avançar o projeto de lítio-boro Rhyolite Ridge, apoiando um pipeline para processamento integrado e caminhos de financiamento mais amplos.
Recent Industry Developments in Mercado de Boro
- Julho de 2026: A 5E Advanced Materials assinou um memorando de acordo de offtake com uma empresa doméstica de isolamento de celulose abrangendo ácido bórico e sulfato de cálcio de sua unidade Fort Cady. O acordo vincula diretamente produtos químicos de boro a um mercado final identificável e ajuda a sustentar a bancabilidade do projeto por meio de etapas de comercialização ligadas à demanda.
- Maio de 2026: O Ministério de Mineração do Chile publicou o decreto que estabelece as condições para um Contrato Especial de Operação de Lítio (CEOL) vinculado à iniciativa da planta El Aguila da Quiborax para recuperar lítio de rejeitos de mineração. A medida amplia a presença estratégica da Quiborax em torno da química de salmoura e rejeitos ligada ao boro, e apoia rotas de processamento de economia circular em um país onde o ácido bórico pode ser produzido como coproduto do lítio.
- Setembro de 2024: A Eti Maden inaugurou a Unidade de Produção de Boro Granular de Bigadiç, na Turquia, com capacidade de 35.000 toneladas por ano voltada a aplicações em fertilizantes. O investimento fortalece as capacidades de forma de produto downstream e reforça o papel da Turquia na formação da disponibilidade de fornecimento global e do mix de produtos para consumo de borato a granel.


Mercado de Boro Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a demanda e a oferta de materiais de boro utilizados como insumos em diversos setores, medidos como o volume físico consumido e produzido nas principais regiões.
Exclusões de escopo: Produtos finais que contêm apenas pequenos aditivos de boro não são contabilizados, a menos que sejam reportados e comercializados como materiais de boro.
Visão Geral da Segmentação
-
Por Grau
- Técnico
- Industrial
-
Por Aplicação
- Vidro
- Cerâmica
- Agricultura
- Detergente e Limpeza
- Outras Aplicações
-
Por Geografia
-
Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Países Nórdicos
- Restante da Europa
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
-
Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites externos da cadeia de suprimentos de boro e para construir o primeiro conjunto de sinais de demanda e comércio que podem ser verificados posteriormente. Baseamo-nos principalmente em fontes públicas, como estatísticas minerais do USGS, dados de comércio do UN Comtrade, publicações de levantamentos geológicos nacionais, tabelas de tarifas e alfândegas, e artigos revisados por pares sobre o uso de boratos em vidro e agricultura.
Além disso, cruzamos informações com registros de empresas, apresentações a investidores, páginas de associações comerciais e cobertura jornalística de renome para compreender adições de capacidade, taxas de operação e mudanças no mix de produtos ao longo do tempo. Assinaturas pagas selecionadas para dados financeiros e de inteligência empresarial, bases de dados de patentes e dados de importação-exportação em nível de embarque são utilizadas para preencher lacunas onde os relatórios públicos são escassos. Esses exemplos não são exaustivos, e muitas outras fontes também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primrias e Pesquisas
Discussões primárias foram conduzidas com fornecedores, distribuidores e grandes compradores dos setores de vidro, cerâmica e agricultura, de modo que o modelo reflita como o boro é efetivamente contratado e consumido. Também verificamos premissas com especialistas técnicos que acompanham os graus de boratos e com contatos regionais na APAC, EMEA e nas Américas para confirmar fluxos comerciais, faixas de preços típicas e mudanças de demanda de curto prazo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 13% | APAC: 41% |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 41% | EMEA: 36% |
| Participantes menores: 18% | Gerentes: 46% | Américas: 23% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído por meio de reconstrução de mercado de cima para baixo, em que dados de produção e comércio são utilizados para chegar ao consumo aparente de boro por região e, em seguida, alinhados à demanda dos usos finais. Esse total é então corroborado por verificações seletivas de baixo para cima, como volumes amostrais de fornecedores e canais, e uma visão de volume multiplicado pelo preço médio para os principais boratos, o que auxilia no ajuste de lacunas de reporte.
Os insumos relevantes neste mercado incluem tendências de produção de minerais de boro e boratos, balanços de importação-exportação dos principais países produtores e consumidores, indicadores de produção de vidro e cerâmica, intensidade de aplicação de micronutrientes agrícolas e movimentos de preços de curto prazo para boratos. Quando os preços apresentam volatilidade, o modelo utiliza preços médios de venda combinados entre os graus comuns, de modo que picos pontuais não distorçam os totais.
Para as previsões, a análise de cenários é utilizada para refletir como a demanda por vidro vinculada à construção civil e a acessibilidade de insumos agrícolas podem evoluir de forma diferente por região. As premissas sobre adições de capacidade, utilização e desvio de comércio são refinadas por meio de feedback de especialistas, e as divisões por país ausentes são tratadas por proporcionalidade aos sinais de comércio e consumo mais estáveis disponíveis.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como balanços comerciais, crescimento da produção e atividade de uso final, de modo que grandes variações sejam explicadas antes que os números sejam finalizados. Se uma variação for detectada, os fatores determinantes são reavaliados, os fatores de conversão são revisados e ligações de acompanhamento são realizadas com os contatos relevantes.
Uma revisão interna em múltiplas etapas é seguida para garantir que a lógica do modelo, as unidades e os cálculos sejam consistentes entre regiões e anos. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes mudanças de capacidade, mudanças de política que afetam a mineração ou deslocamentos de preços sustentados. Antes da entrega, uma revisão final do analista é concluída para garantir que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Boro da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os dados publicados sobre o mercado de boro frequentemente não coincidem porque a unidade de medida e o limite do produto contabilizado podem ser diferentes, mesmo quando o nome do tema parece o mesmo. Algumas fontes focam em valor, outras focam em volume, e a diferença se torna maior quando as premissas de preço e a cobertura de graus não são declaradas com clareza.
Balanços comerciais, séries de produção e verificações de atividade de uso final são as evidências que mantêm a Mordor Intelligence alinhada a um conjunto de demanda de boro definido por volume, o que reduz o risco de incluir produtos acabados a jusante ou de dupla contagem de produtos misturados. As diferenças também decorrem de como cada publicador trata a progressão do preço médio, o momento de conversão utilizado para moedas e a recência com que os insumos do ano-base foram atualizados após mudanças de capacidade ou comércio.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 5,54 M (2026) | |
| Publicador do Setor A | USD 3,75 B (2026) | Reportado em termos de valor, o que pode incorporar cestas de produtos contendo boro mais amplas e premissas de preço que não são diretamente rastreáveis até os volumes de boro minerado e refinado. |
| Publicador do Setor B | USD 2,67 B (2024) | Utiliza um ano-base diferente e um enquadramento de receita que pode aplicar uma única curva de preços entre os tipos, o que pode deslocar os totais quando o mix de produtos e os diferenciais de preços regionais mudam. |
Analisando os três valores, a dispersão é explicada principalmente pela escolha da unidade e pelo local onde o limite de inclusão é traçado entre boro e produtos contendo boro. Ao manter o modelo central vinculado a sinais repetíveis de oferta, comércio e uso final, o estudo fornece um total prático que pode ser revisitado a cada ano com as mesmas etapas e insumos atualizados.


Principais Perguntas Respondidas no Relatório
Com que velocidade a demanda da Ásia-Pacífico por boro crescerá até 2031?
Projeta-se que a demanda da Ásia-Pacífico cresça a um CAGR de 4,20%, apoiada por vidro de cobertura solar, subsídios a fertilizantes e vidro para eletrônicos.
Por que os preços do Grau Técnico estão subindo mais rápido do que os do Grau Industrial?
As especificações de semicondutores e defesa exigem pureza em nível de ppm, criando oferta restrita e elevando os prêmios do Grau Técnico em um ano.
Quais aplicações estão mais expostas ao risco de substituição?
O vidro plano de commodities pode substituir parte de seu conteúdo de boro por alumina ou zircônia, reduzindo o crescimento da demanda em segmentos de baixo valor.
Qual é a demanda atual do mercado de boro e seu crescimento esperado até 2031?
O consumo global é de 5,54 milhões de toneladas em 2026 e tem projeção de atingir 6,78 milhões de toneladas até 2031, refletindo um CAGR de 4,12%.
Página atualizada pela última vez em:



