
Análise do Mercado de Energia Solar em Telhados da Índia por Mordor Intelligence
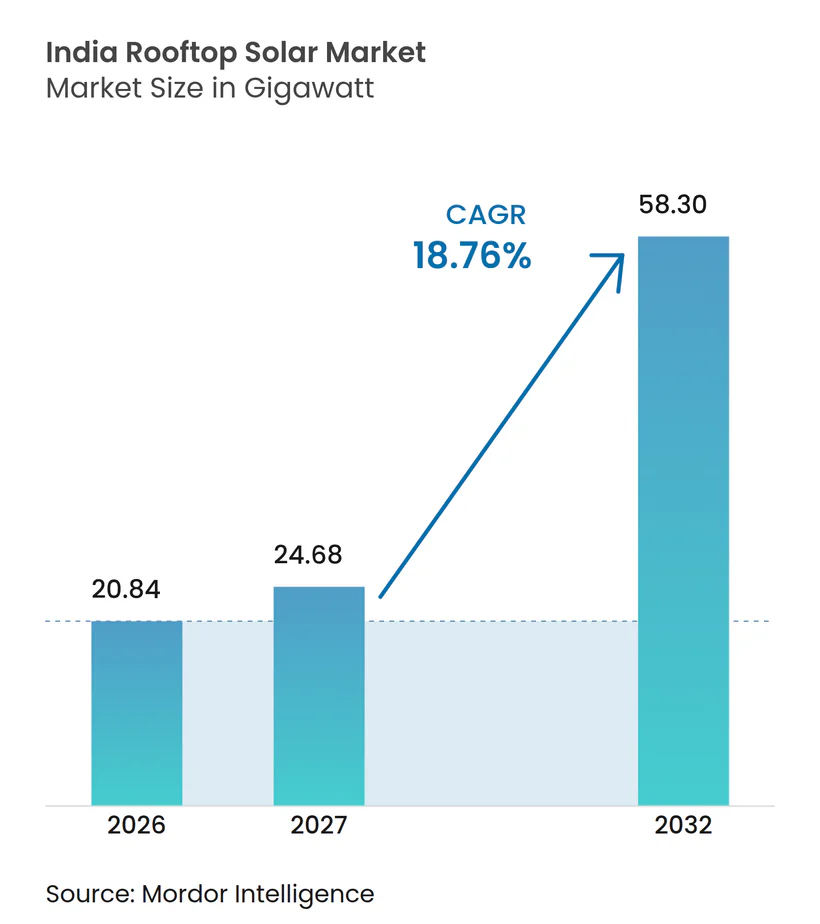
O tamanho do mercado de energia solar em telhados na Índia deve aumentar de 20,84 gigawatts em 2026 para 24,68 gigawatts em 2027 e atingir 58,3 gigawatts até 2032, crescendo a um CAGR de 18,76% no período de 2027 a 2032.
O apoio residencial e o fornecimento de eletricidade industrial financiado oferecem às instalações em telhados na Índia rotas complementares de expansão. Os fornecedores podem combinar capacidade de entrega com arranjos de financiamento que atendam à restrição de pagamento inicial do comprador. No entanto, atrasos nos fornecedores e esperas por painéis em conformidade podem atrasar a conversão de contratos assinados em sistemas operacionais. A vantagem do fornecedor, portanto, recai sobre os instaladores que conseguem garantir painéis em conformidade e manter o ritmo de comissionamento alinhado com os pedidos assinados. Os gargalos de execução podem separar a demanda apoiada por políticas da capacidade que efetivamente entra em operação.
Principais Conclusões do Relatório
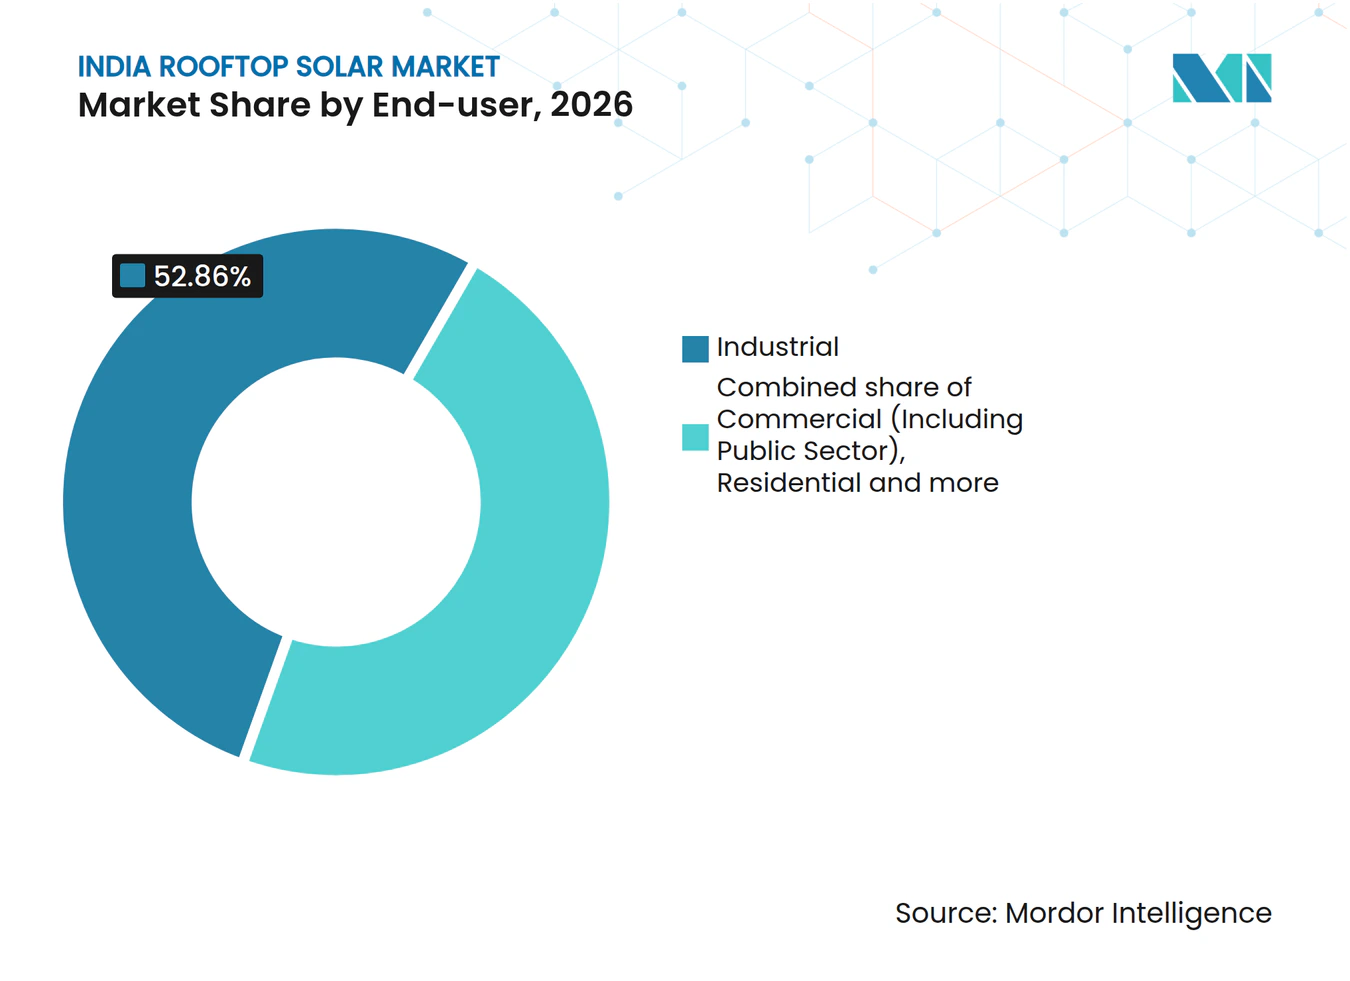
- Por usuário final, os sistemas industriais detinham 52,86% da participação do mercado de energia solar em telhados na Índia em 2026, enquanto o segmento residencial tem previsão de crescer mais rapidamente, a um CAGR de 23% no período de 2027 a 2032.
- O tipo de rede distingue os arranjos de crédito de eletricidade conectados à rede dos sistemas fora da rede organizados em torno de um serviço local dedicado.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ênfase do Governo na Integração de Energias Renováveis | +14% | Nacional | Médio prazo (2 a 4 anos) |
| Crescente Demanda no Setor Comercial e Industrial | +8% | Nacional, incluindo Sriperumbudur | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Ênfase do Governo na Integração de Energias Renováveis
A acessibilidade financeira das famílias oferece ao apoio governamental uma rota direta para a demanda em telhados, especialmente onde o financiamento da instalação inicial limita a adoção. Em julho de 2026, o Ministério de Novas Energias e Energias Renováveis (MNRE) descreveu uma assistência central mais elevada para os primeiros 2 kWp como uma medida de acessibilidade para famílias de renda média e economicamente mais vulneráveis no âmbito do PM Surya Ghar.[1] Os bancos nacionalizados ofereceram empréstimos sem garantia com prazo de 10 anos a uma taxa concessionária equivalente à taxa repo acrescida de 50 pontos-base. Um prazo de 10 anos distribui o reembolso por um período mais longo, aliviando o encargo anual de reembolso para as famílias que financiam o saldo do custo do sistema. O programa também incluiu modelos de agregação liderados por empresas de serviços de energia renovável e por concessionárias. O alcance do programa depende, portanto, tanto dos credores e agregadores quanto do próprio subsídio.
Crescente Demanda no Setor Comercial e Industrial
A adoção de energia solar em telhados no setor comercial e industrial ganha uma rota prática quando um fornecedor combina o fornecimento de eletricidade com financiamento de projetos. O MNRE atribuiu cerca de 2 GW das adições de energia solar em telhados na Índia no exercício fiscal de 2025-26 a projetos comerciais e industriais. Em 2025, a Guna Solar comissionou uma usina solar em telhado de 994,2 kW para a Modine Thermal Systems em sua unidade de fabricação SIPCOT em Sriperumbudur. O SIDBI financiou o projeto sob um modelo de despesas operacionais, sem custo inicial para a Modine e com uma redução reportada de 50% em suas despesas de energia desde o primeiro dia. Esse arranjo vincula um sistema industrial comissionado a uma proposta específica de custo e financiamento. Para fornecedores que atendem telhados industriais, a oferta de fornecimento de energia financiado pode, portanto, conquistar tanto o relacionamento de serviço de eletricidade quanto a instalação do equipamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Instalação Lenta de Projetos de Energia Solar em Telhados | -3% | Uttar Pradesh, Haryana e Odisha | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Instalação Lenta de Projetos de Energia Solar em Telhados
A capacidade de instalação pode restringir a adoção de energia solar em telhados mesmo após as famílias terem assinado contratos com fornecedores. Durante o período de abril a junho de 2026, o MNRE constatou que as solicitações com contratos enviados em 66 fornecedores residenciais do PM Surya Ghar superavam significativamente sua capacidade de instalação demonstrada. Essa incompatibilidade pode separar a carteira de pedidos de um instalador da capacidade que ele consegue efetivamente comissionar, atrasando o acesso das famílias à geração de energia. Em junho de 2026, instaladores de energia solar em telhados em Uttar Pradesh, Haryana e Odisha relataram esperas de 25 a 30 dias por painéis que atendiam aos requisitos de conteúdo nacional. Quando as restrições de aquisição e instalação coincidem, a aquisição adicional de clientes por si só não pode acelerar a conclusão dos projetos. A penalidade comercial recai entre o contrato e a energização, quando as famílias aguardam a geração solar e os instaladores não conseguem converter todos os trabalhos reservados em sistemas concluídos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmento
Por Usuário Final:
Escala Industrial Encontra a Expansão ResidencialO segmento industrial representou 52,86% do tamanho do mercado de energia solar em telhados na Índia em 2026. Em abril de 2025, a Jindal Stainless e a AB Energia Solutions comissionaram um sistema solar em telhado de 23,02 MWp em 10 telhados industriais na unidade de Jajpur da Jindal, em Odisha. O sistema em telhado fez parte de um projeto misto que também incluiu uma usina solar flutuante separada. A Jindal descreveu a redução da dependência da rede convencional como um benefício do projeto combinado. Esses locais de fabricação com múltiplos telhados podem concentrar capacidade instalada substancial sob um único comprador industrial, ajudando a explicar por que o segmento industrial é o maior por capacidade.
O segmento residencial é o de crescimento mais rápido, com um CAGR previsto de 23% no período de 2027 a 2032. Até 29 de setembro de 2026, aproximadamente 5,01 milhões de instalações de energia solar em telhados do PM Surya Ghar haviam beneficiado 5,95 milhões de domicílios na Índia.[2] Os usuários comerciais, incluindo o setor público, têm um caso de uso distinto de portfólio de edifícios, com ministérios centrais tendo solarizado 25.255 edifícios governamentais totalizando 872 MW até agosto de 2026. Essas são unidades diferentes de aquisição de clientes, desde a participação de domicílios até o portfólio de edifícios de um ministério. O crescimento residencial, consequentemente, favorece a aquisição repetível de clientes e a entrega de instalações, enquanto os portfólios de edifícios públicos podem concentrar múltiplas instalações dentro de um relacionamento institucional.



Por Tipo de Rede (Apenas Análise Qualitativa):
Créditos de Rede e Fornecimento Local DedicadoOs sistemas de energia solar em telhados conectados à rede podem vincular um ativo gerador compartilhado a várias contas de eletricidade residenciais quando as regras locais o permitem. Em Maharashtra, a medição líquida virtual permite que a geração exportada para a rede seja creditada a residentes elegíveis de edifícios de vários andares dentro da mesma área de licenciado de distribuição. Um sistema compartilhado envolve os residentes participantes da mesma sociedade habitacional ou associação de proprietários de apartamentos, incluindo sua conexão comum. Sua capacidade total não pode exceder a soma da capacidade elegível aos consumidores participantes. Essas condições tornam a elegibilidade dos participantes e a alocação de créditos parte do projeto, de modo que o espaço físico de um telhado compartilhado por si só não pode determinar o sistema comercialmente utilizável.
Os projetos de energia solar em telhados fora da rede exigem um projeto de serviço de eletricidade em torno da atividade local que se destinam a apoiar. A POWERGRID entregou uma usina solar em telhado fora da rede de 25 kWp em Mawlyndep, Meghalaya, em 22 de junho de 2026, para aquicultura comunitária e gestão pós-colheita. A orientação de saúde de 2025 do World Resources Institute, baseada na Índia e na África, vincula o dimensionamento de sistemas descentralizados às necessidades energéticas das instalações, ao orçamento e às opções de eletricidade existentes. Começar com cargas críticas e expandir posteriormente pode tornar a cobertura do serviço uma escolha deliberada de projeto. Para compradores do setor de saúde, a cobertura inicial de cargas críticas pode, portanto, deixar uma segunda decisão de investimento sobre o fornecimento de energia para os demais serviços médicos e não médicos da instalação.
Estrutura Regulatória e Perspectivas
Esta comparação examina jurisdições selecionadas sob a perspectiva de desenvolvedores de projetos em telhados que atendem compradores residenciais e industriais. As regras nacionais de direitos do consumidor da Índia simplificam o processo de viabilidade para sistemas menores e alocam determinados custos de reforço da rede às distribuidoras. Maharashtra, separadamente, atribui as atualizações de rede necessárias aos licenciados de distribuição dentro dos prazos de serviço aplicáveis. A distinção é comercialmente relevante porque um desenvolvedor deve alinhar seu compromisso de entrega com a capacidade do sistema e as responsabilidades da concessionária.
Tabela Regulatória
| Fator de decisão | Índia | Maharashtra |
|---|---|---|
| Autoridade principal | Ministério de Energia e licenciados de distribuição | Comissão Reguladora de Energia Elétrica de Maharashtra (MERC) e licenciados de distribuição |
| Principais instrumentos ou diretrizes | Emenda às regras de direitos do consumidor de 2024 | Emenda de telhados de 2024 |
| Efeito comercial | Sem estudo de viabilidade até 10 kW; acima de 10 kW, aprovação tácita se o prazo de 15 dias para o estudo for perdido; reforço de rede necessário às custas da distribuidora até 5 kW | Atualizações de rede necessárias desde a aceitação do estudo de viabilidade ou da solicitação tácita até a instalação, dentro dos prazos de serviço; custos de reforço necessários incluídos no requisito de receita anual do licenciado |
| Atratividade da política atual | Alta | Alta |
| Direção futura da atratividade da política | Em consolidação | Em consolidação |
| Fonte: Mordor Intelligence | ||
A classificação Alta da Índia reflete a viabilidade para sistemas pequenos e o alívio nos custos de reforço, enquanto a classificação Alta de Maharashtra se baseia em obrigações definidas de atualização pela concessionária e no tratamento dos custos no requisito de receita. O projeto nacional de março de 2026 permitiria que os reguladores estaduais de energia exigissem armazenamento para sistemas em telhados acima de 500 kW. O projeto de setembro de 2026 de Maharashtra propôs encargos fixos de armazenamento e de reserva baseados em capacidade, além de encargos variáveis sobre unidades armazenadas entre períodos, excluindo unidades vencidas e isentando consumidores com capacidade renovável contratada de até 3 kW. Se adotadas, essas disposições poderiam tornar os padrões de capacidade e armazenamento de energia mais relevantes para o caso financeiro de projetos maiores.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de módulos, a entrega de projetos em telhados e a operação contínua, onde equipamentos e prestadores de serviços têm diferentes oportunidades de geração de receita. A Tata Power Company Limited instalou 1,7 GWp de energia solar em telhados durante o exercício fiscal de 2026, ilustrando a escala da etapa de entrega de projetos. A Tata Power Solaroof, parte da Tata Power Renewable Energy Limited, conecta clientes a financiamentos por meio de bancos e empresas financeiras não bancárias. Essa combinação torna a prontidão de financiamento parte da conversão de equipamentos fornecidos em um sistema instalado.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fabricação e fornecimento de módulos fotovoltaicos | Fabricantes de módulos como Adani Solar, Waaree e Premier Energies | Vendas de módulos | Risco de especificações de equipamentos divergindo das necessidades do projeto | Definir os requisitos do sistema antes de realizar os pedidos de módulos |
| Projeto, aquisição e instalação em telhados | Instaladores de telhados como a Tata Power; fornecedores de engenharia, aquisição e construção como a LNB Renewable Energy Ltd | Receita de instalação e integração de sistemas | Prontidão de financiamento antes da instalação | Alinhar a aprovação do financiamento com o cronograma de instalação |
| Operação e manutenção pós-instalação | Fornecedores de operação e manutenção de telhados como a LNB Renewable Energy Ltd | Receita de serviços de operação e manutenção | Risco de responsabilidade de serviço indefinida após o comissionamento | Definir as obrigações operacionais e o escopo do serviço na entrega |
| Fonte: Mordor Intelligence | ||||
A LNB Renewable oferece um modelo financiado pelo cliente e uma alternativa em que a LNB ou um investidor instala o sistema sem pagamento inicial por parte do proprietário do telhado. Essas alternativas alteram qual participante deve financiar a entrega e quando esse participante pode recuperar seu investimento. Na opção financiada pelo fornecedor, as responsabilidades operacionais precisam ser acordadas antes da instalação, pois o pagamento inicial zero do proprietário do telhado deixa outro participante financiando o ativo.
Cenário Competitivo
Concentração do Mercado
Principais Empresas no Mercado de Energia Solar em Telhados da Índia
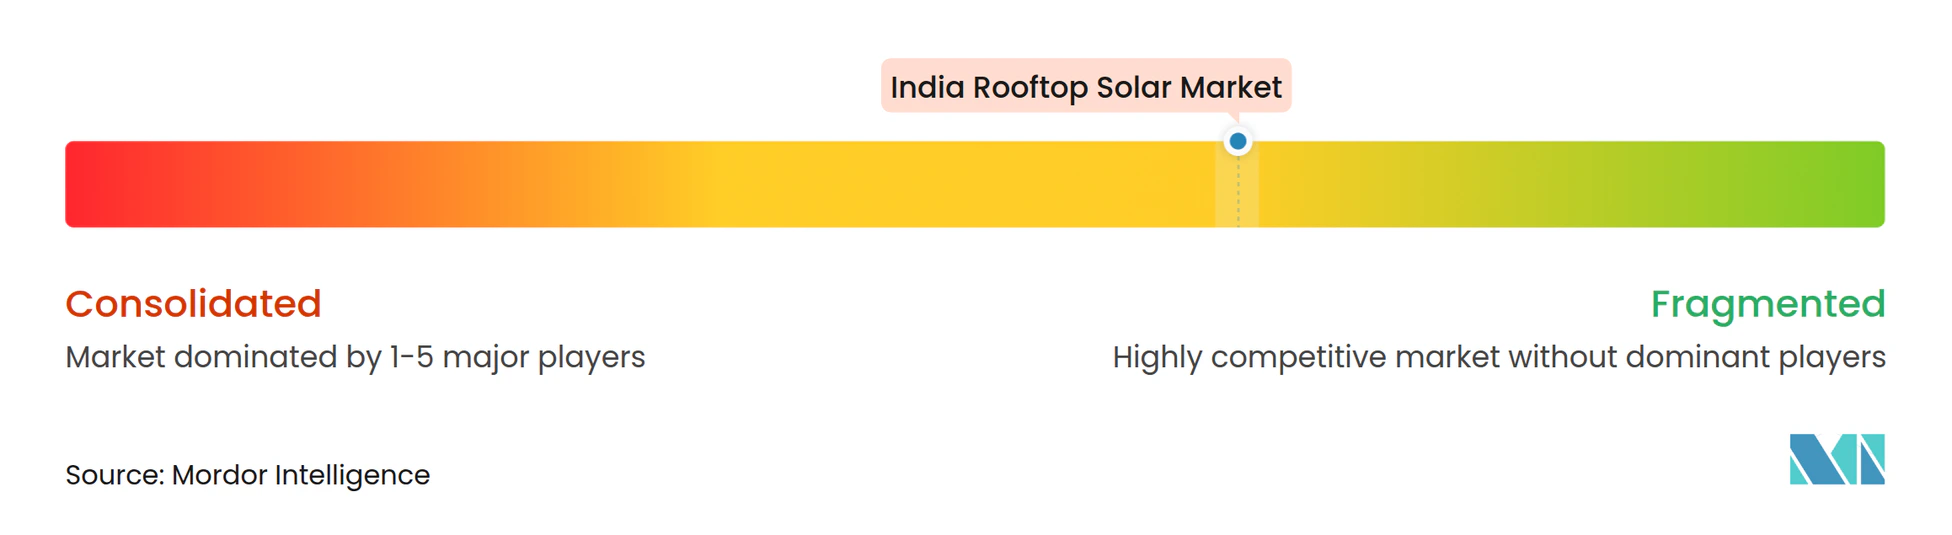
O cenário competitivo é moderadamente fragmentado, com a Tata Power Renewable Energy Limited, sucessora da Tata Power Solar Systems Limited, e a Amplus Solar Power Pvt. Ltd entre os principais participantes. A Clean Max Enviro Energy Solutions Ltd, a Orb Energy Pvt. Ltd. e a SunSource Energy Pvt. Ltd também estão entre os principais participantes. A Clean Max Enviro Energy Solutions Ltd reportou 338,8 MW de capacidade solar no local em toda a empresa, incluindo sistemas em telhados e instalados no solo, em 31 de março de 2025. A Tata Power Company Limited reportou mais de 4,8 GWp de capacidade instalada de energia solar em telhados no exercício fiscal de 2025-26.[3] Essa base operacional em toda a empresa pode apoiar a entrega em muitos projetos, enquanto os demais participantes mencionados competem pelos mesmos compradores industriais e comerciais na entrega de projetos individuais.
A Amplus tinha mais de 160 projetos operacionais em telhados totalizando aproximadamente 85 MW CC até março de 2025, com contratos de compra de energia atendendo a clientes industriais e comerciais. Esse portfólio ilustra uma estratégia em que o relacionamento contínuo com o comprador de eletricidade importa tanto quanto a capacidade de instalação. Em 2025, a Orb comissionou mais 350 kWp na Bergen Pipe Supports India Pvt. Ltd. em Tirupati, Andhra Pradesh, elevando seu sistema a 700 kW após uma fase de 350 kWp em 2023. O projeto em etapas confere à entrega repetida em um local industrial existente um lugar distinto na oportunidade comercial do fornecedor.
A Orb oferece a clientes comerciais e industriais financiamento interno de energia solar em telhados por 4 a 5 anos, com condições sem garantia sujeitas à avaliação de crédito. Essa oferta pode diferenciar um fornecedor para compradores que precisam de financiamento como parte da proposta do projeto. A Amplus havia assinado contratos de compra de energia com clientes industriais e comerciais com perfis de risco financeiro saudáveis. Isso pode restringir o alcance comercial das ofertas de financiamento mesmo onde a instalação é tecnicamente viável. Fornecedores que buscam clientes industriais com perfis financeiros mais fracos, portanto, enfrentam uma barreira de risco de crédito que a capacidade adicional de instalação por si só não consegue resolver.
Líderes do Setor de Energia Solar em Telhados da Índia
-
Tata Power Solar Systems Limited
-
Amplus Solar Power Pvt. Ltd
-
Clean Max Enviro Energy Solutions Ltd
-
Orb Energy Pvt. Ltd.
-
SunSource Energy Pvt. Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Energia Solar em Telhados da Índia Empresas cobertas neste relatório
- Cleantech Energy Corporation Pte Ltd
- Fourth Partner Energy Pvt. Ltd
- Amplus Solar Power Pvt. Ltd
- Clean Max Enviro Energy Solutions Ltd
- SunSource Energy Pvt. Ltd
- Orb Energy Pvt. Ltd.
- Tata Power Solar Systems Limited
- Mahindra Susten Pvt. Ltd
- Growatt New Energy Technology Co. Ltd
- Roofsol Energy Pvt. Ltd
Principais Oportunidades para Participantes do Mercado
As oportunidades abaixo comparam compradores residenciais individuais, de instalações comunitárias e de edifícios públicos com diferentes rotas para a implantação em telhados. A emenda de setembro de 2026 de Delhi estabeleceu metas de implantação por ordem de chegada para residências individuais e sociedades habitacionais coletivas ou associações de bem-estar de residentes. Os governos estaduais haviam identificado cerca de 320.000 edifícios governamentais viáveis para energia solar em telhados até 4 de agosto de 2026. Até essa data, o MNRE também havia introduzido um mecanismo de segurança de pagamento destinado a reduzir o risco de pagamento para licitantes de empresas de serviços de energia renovável em projetos de solarização de estados e Territórios da União.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Instalações em residências individuais em Delhi | Meta de política de 220.000 instalações residenciais | Consumidores residenciais individuais em Delhi | Organizar solicitações e entregas em torno da alocação por ordem de chegada | Coordenar o momento da solicitação com a prontidão de instalação | Instaladores de energia solar em telhados residenciais |
| Sistemas de energia solar em telhados compartilhados em Delhi | Meta de política separada de 66 MW para sociedades habitacionais e associações | Sociedades habitacionais coletivas e associações de bem-estar de residentes | Dimensionar sistemas de instalações comuns dentro dos limites do programa | Sistemas limitados a 500 kW e 3 kW por residência | Fornecedores de engenharia e instalação de sistemas comunitários |
| Solarização de edifícios públicos estaduais | Base de edifícios viáveis identificada e mecanismo de segurança de pagamento | Proprietários de edifícios públicos estaduais e de Territórios da União | Estruturar licitações de empresas de serviços em torno da proteção de pagamento elegível | A exposição ao pagamento requer avaliação específica por projeto | Empresas de serviços de energia renovável |
| Fonte: Mordor Intelligence | |||||
A abertura mais clara está em estruturar projetos de edifícios públicos estaduais em torno da proteção de pagamento. Dos locais estaduais identificados, 81.329 já haviam sido solarizados até 4 de agosto de 2026, de modo que a oportunidade restante é menor do que o total identificado. A exposição ao pagamento de uma empresa de serviços também depende das condições vinculadas a cada projeto. Para uma empresa de serviços de energia renovável, um pacote menor de locais com proteção de pagamento definida pode ser mais atrativo para investimento do que uma meta de capacidade maior isoladamente.
Desenvolvimentos industriais recentes em Mercado de Energia Solar em Telhados da Índia
- Set. 2026: A MERC propôs encargos fixos de armazenamento e de reserva sobre a capacidade renovável contratada e encargos variáveis sobre a eletricidade armazenada entre períodos, excluindo unidades vencidas e isentando consumidores com capacidade renovável contratada de até 3 kW.
- Set. 2026: A emenda da política solar de Delhi estabeleceu uma meta por ordem de chegada de 220.000 novas instalações residenciais de energia solar em telhados.
- Set. 2026: A Tata Power Solaroof, parte da Tata Power Renewable Energy Limited, subsidiária da The Tata Power Company Limited, reportou 519.673 instalações de energia solar em telhados em toda a Índia até 31 de julho de 2026, atendendo a clientes residenciais, comerciais e industriais.
Mercado de Energia Solar em Telhados da Índia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de energia solar em telhados na Índia mede a capacidade instalada de sistemas fotovoltaicos solares comissionados em telhados na Índia. Abrange sistemas que atendem a usuários industriais, comerciais (incluindo o setor público) e residenciais, sejam conectados à rede ou autônomos.
Exclusões do escopo: Usinas solares instaladas no solo, sistemas de energia solar térmica, receitas de vendas de eletricidade, componentes de energia solar em telhados vendidos separadamente sem capacidade de sistema comissionado e sistemas fotovoltaicos solares em telhados instalados fora da Índia estão excluídos.
Visão Geral da Segmentação
- Usuário Final
- Industrial
- Comercial (Incluindo Setor Público)
- Residencial
- Tipo de Rede (Análise Qualitativa Apenas)
- Conectado à Rede
- Fora da Rede
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Os analistas utilizam fontes públicas, como os materiais do programa de energia solar em telhados conectada à rede do Ministério de Novas Energias e Energias Renováveis e as séries de realizações físicas, além de comunicados do Bureau de Informações à Imprensa sobre adições de capacidade do PM Surya Ghar e realizações de energias renováveis no exercício fiscal de 2025-26, para avaliar o apoio de políticas juntamente com as mudanças de capacidade e distinguir as instalações em telhados das capacidades solar instalada no solo, híbrida e fora da rede. Quando os comunicados oficiais distinguem as instalações vinculadas ao programa do total de adições em telhados, os analistas utilizam ambas as séries para testar o componente residencial. Quando as adições do programa requerem confirmação com data, os comunicados do Bureau de Informações à Imprensa fornecem detalhes de implementação.
As diretrizes de programas governamentais, comunicados ministeriais, registros e relatórios anuais de empresas, materiais para investidores e relatórios confiáveis do setor de energia indiano podem acrescentar detalhes sobre comissionamento, entrega de sistemas, financiamento e atividade de fornecedores. Os analistas podem cruzar esses materiais com séries oficiais de capacidade e relatórios de mercado para verificar datas, unidades e cobertura. As fontes aqui mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas incluiriam executivos de engenharia, aquisição e construção (EPC) e fornecedores de sistemas de energia solar em telhados com sede na Índia, participantes de distribuição e canais, além de compradores industriais, comerciais, do setor público e residenciais. As perguntas testariam as conclusões secundárias sobre o ritmo de comissionamento, mix de compradores, conexão à rede, financiamento e condições de política regional, e esclareceriam lacunas onde as séries publicadas utilizam datas ou definições diferentes. Os analistas comparariam as respostas entre os diferentes papéis dos participantes e reconciliariam diferenças materiais com instalações documentadas e evidências independentes antes de utilizar as informações nas estimativas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 55% | Líderes funcionais/de unidade: 35% | |
| Empresas menores: 20% | Gerentes: 45% |
Dimensionamento e Previsão do Mercado
Um modelo de capacidade instalada de cima para baixo estabeleceria o estoque de energia solar em telhados da Índia a partir de séries oficiais de capacidade comissionada, estimando então as adições e o estoque resultante para usuários industriais, comerciais incluindo o setor público e residenciais em gigawatts. Os principais indicadores incluem o comissionamento anual em telhados, as instalações residenciais vinculadas ao programa, a divisão entre adições residenciais e comerciais e industriais, mudanças de política e de medição líquida, e restrições de entrega como disponibilidade de módulos e capacidade dos instaladores. As participações dos segmentos seriam baseadas em instalações reportadas por classe de usuário e consolidações amostrais de fornecedores ou canais, verificadas em relação ao total nacional, enquanto verificações pontuais de baixo para cima comparariam a capacidade de projetos comissionados amostrados com a atividade dos fornecedores.
Uma regressão multivariada pode relacionar as adições a esses indicadores de implantação e política quando séries temporais comparáveis estiverem disponíveis, com análise de cenários utilizada onde a política ou a capacidade de instalação muda materialmente. As observações ausentes seriam delimitadas usando comunicados oficiais adjacentes e adições reportadas verificadas de forma cruzada, em vez de tratadas como zero. As previsões de capacidade acumulariam as adições comissionadas esperadas, e especialistas do setor e de compradores com sede na Índia seriam consultados para verificar se os caminhos projetados das variáveis se adequam às condições observadas de comissionamento, financiamento e conexão, com lacunas não resolvidas registradas para revisão dos analistas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulariam os totais oficiais de capacidade, as adições datadas do programa, os relatórios de mercado e as indicações amostrais de fornecedores ou canais, verificando que cada série utiliza a mesma geografia, definição de telhado, unidade e data de medição. Investigariam crescimentos incomuns, mudanças na participação dos segmentos e diferenças entre o estoque acumulado e as adições anuais, documentariam a causa onde as evidências a sustentam e recontactariam os respondentes relevantes quando uma discrepância material ou uma mudança de política ou condição de entrega pudesse alterar um dado de entrada. Um segundo analista revisaria os links de fontes, os cálculos e as reconciliações antes da aprovação. O modelo seria atualizado anualmente, revisado entre ciclos para eventos materiais e receberia uma nova revisão antes da entrega.
Tamanho do Mercado de Energia Solar em Telhados na Índia segundo a Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos dados utilizados para modelar a demanda. O mercado de energia solar em telhados na Índia mede a capacidade instalada de sistemas fotovoltaicos solares comissionados em telhados na Índia.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os principais indicadores incluem o comissionamento anual em telhados, as instalações residenciais vinculadas ao programa, a divisão entre adições residenciais e comerciais e industriais, mudanças de política e de medição líquida, e restrições de entrega como disponibilidade de módulos e capacidade dos instaladores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 24,68 gigawatts (2027) | |
| Publicação Setorial A | 20,8 gigawatts (2025) | Em sua base de 2025, esta estimativa está 15,7% abaixo do valor de 2027 deste relatório de 24,68 gigawatts, 2 anos depois. Seu estoque cumulativo reportado termina em 2025, antes do comissionamento adicional incluído em uma medida de capacidade de 2027. |
| Consultoria Regional B | 30 gigawatts (exercício fiscal de 2027) | Sua previsão segue um caminho de crescimento de capacidade mais rápido do exercício fiscal de 2025 ao exercício fiscal de 2027, sustentado pela política residencial e pela demanda comercial e industrial. |
Os analistas da Mordor Intelligence triangulariam os totais oficiais de capacidade, as adições datadas do programa, os relatórios de mercado e as indicações amostrais de fornecedores ou canais, verificando que cada série utiliza a mesma geografia, definição de telhado, unidade e data de medição.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de energia solar em telhados na Índia?
A capacidade deve aumentar de 20,84 gigawatts em 2026 para 24,68 gigawatts em 2027 e atingir 58,3 gigawatts até 2032, crescendo a um CAGR de 18,76% no período de 2027 a 2032.
O que sustenta a demanda por energia solar em telhados na Índia?
A assistência mais elevada do PM Surya Ghar para os primeiros 2 kWp e o financiamento concessionário apoiam a acessibilidade financeira das famílias. Os projetos industriais também dispõem de opções de fornecimento de eletricidade financiado.
Qual segmento de usuário final lidera o setor de energia solar em telhados na Índia?
O segmento industrial detinha 52,86% da capacidade instalada em 2026. O segmento residencial tem previsão de crescer mais rapidamente, a um CAGR de 23% no período de 2027 a 2032.
Quais empresas são os principais participantes do mercado de energia solar em telhados na Índia?
Os principais participantes incluem a Tata Power Renewable Energy Limited, sucessora da Tata Power Solar Systems Limited, a Amplus Solar Power Pvt. Ltd, a Clean Max Enviro Energy Solutions Ltd, a Orb Energy Pvt. Ltd. e a SunSource Energy Pvt. Ltd.
O que pode atrasar a conclusão de projetos de energia solar em telhados na Índia?
Em junho de 2026, instaladores em Uttar Pradesh, Haryana e Odisha relataram esperas de 25 a 30 dias na aquisição de painéis para sistemas que exigem painéis em conformidade com os requisitos de conteúdo nacional.