
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
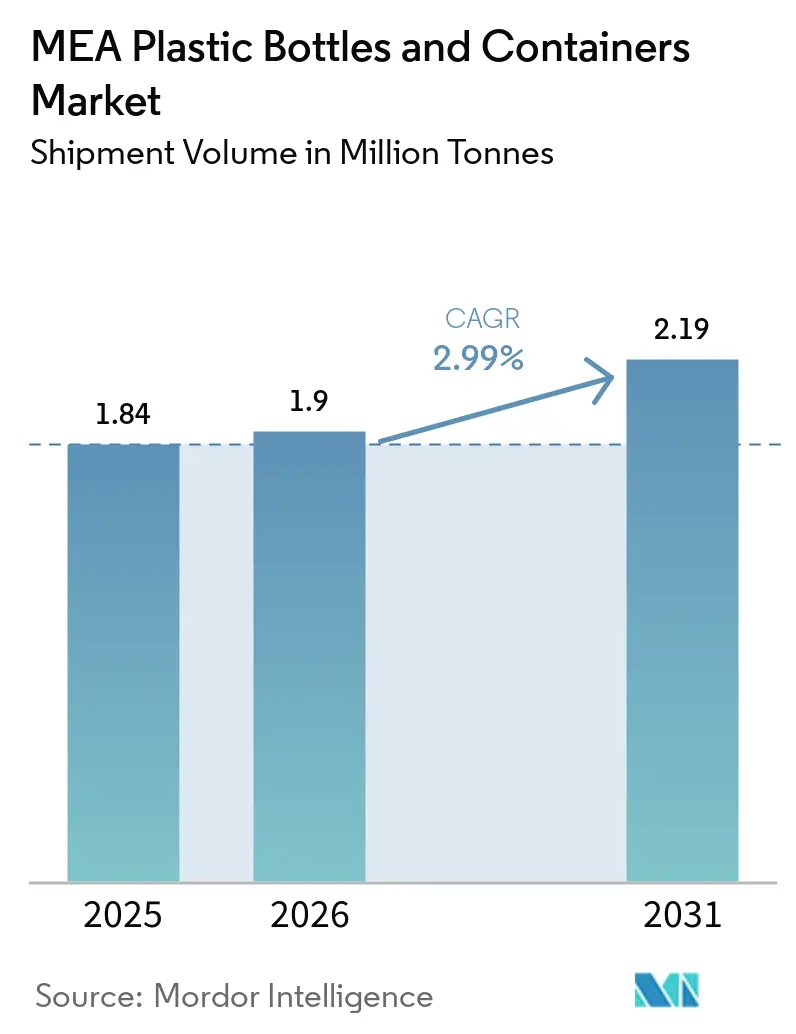
| Tamanho do mercado no ano base (2025) | 1.84 Milhões de toneladas |
| Volume do Mercado (2026) | 1.9 Milhões de toneladas |
| Volume do Mercado (2031) | 2.19 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 2.88 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Garrafas e Recipientes Plásticos do MEA pela Mordor Intelligence
Espera-se que o tamanho do mercado de garrafas e recipientes plásticos do Oriente Médio e África cresça de 1,84 milhão de toneladas em 2025 para 1,9 milhão de toneladas em 2026, com previsão de atingir 2,19 milhões de toneladas até 2031 a um CAGR de 2,88% no período 2026-2031. O crescimento reflete os esforços governamentais para conciliar a diversificação econômica com os mandatos de sustentabilidade, particularmente nos países do Conselho de Cooperação do Golfo, onde a infraestrutura de dessalinização em larga escala mantém a demanda por água engarrafada elevada. O impulso é mais forte nas categorias de bebidas, mas os produtos farmacêuticos estão ganhando espaço à medida que os sistemas de saúde regionais aprimoram a logística de cadeia fria e os requisitos de entrega de medicamentos. O investimento em linhas avançadas de moldagem por injeção e sopro com estiramento permite que os conversores locais reduzam o peso em gramas em até 20% sem comprometer o desempenho de barreira, ajudando os produtores a compensar as oscilações nos preços de resinas. As pressões regulatórias por PET reciclado de grau alimentício (rPET) na Arábia Saudita e nos Emirados Árabes Unidos, combinadas com a crescente preferência dos consumidores por formatos recarregáveis, estão remodelando as estratégias de compras e abrindo nichos premium para materiais certificados.
Principais Conclusões do Relatório
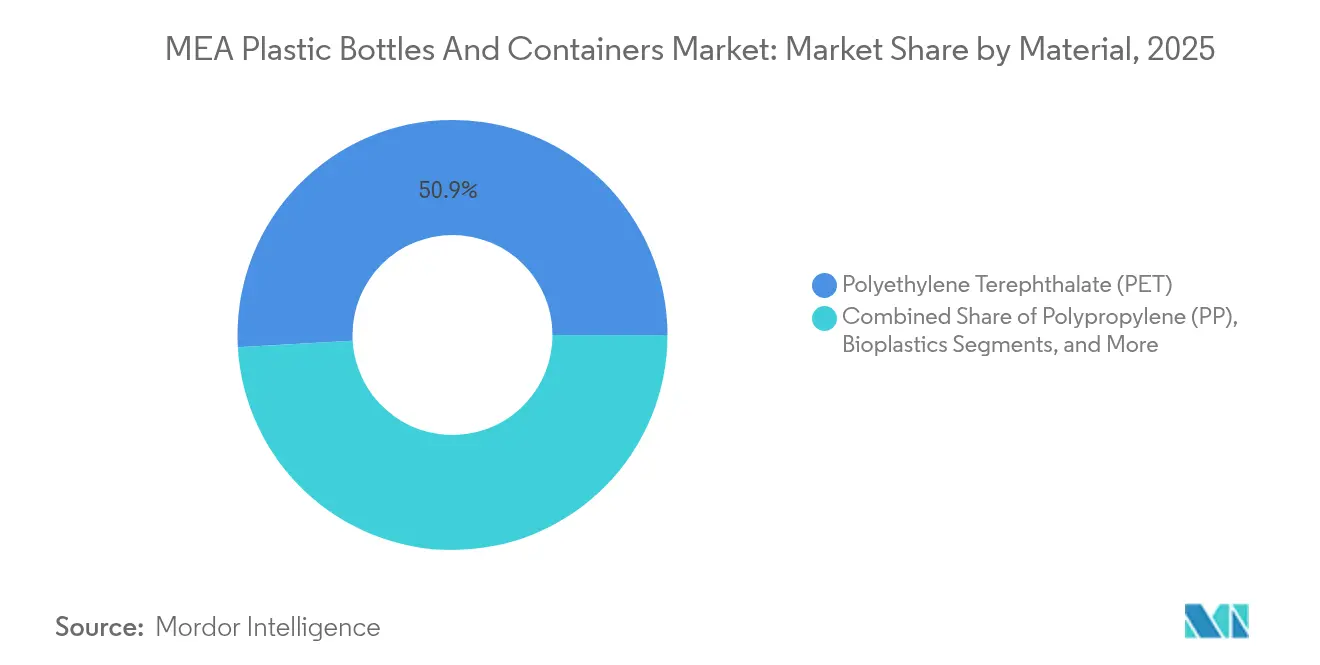
- Por material, o Politereftalato de Etileno (PET) comandou 50,90% da participação do mercado de garrafas e embalagens plásticas do Oriente Médio e África em 2025, enquanto os bioplásticos devem se expandir a um CAGR de 4,78% até 2031.
- Por tipo de embalagem, as garrafas representaram 48,12% da receita em 2025; ampolas e frascos estão projetados para crescer a um CAGR de 4,62% até 2031.
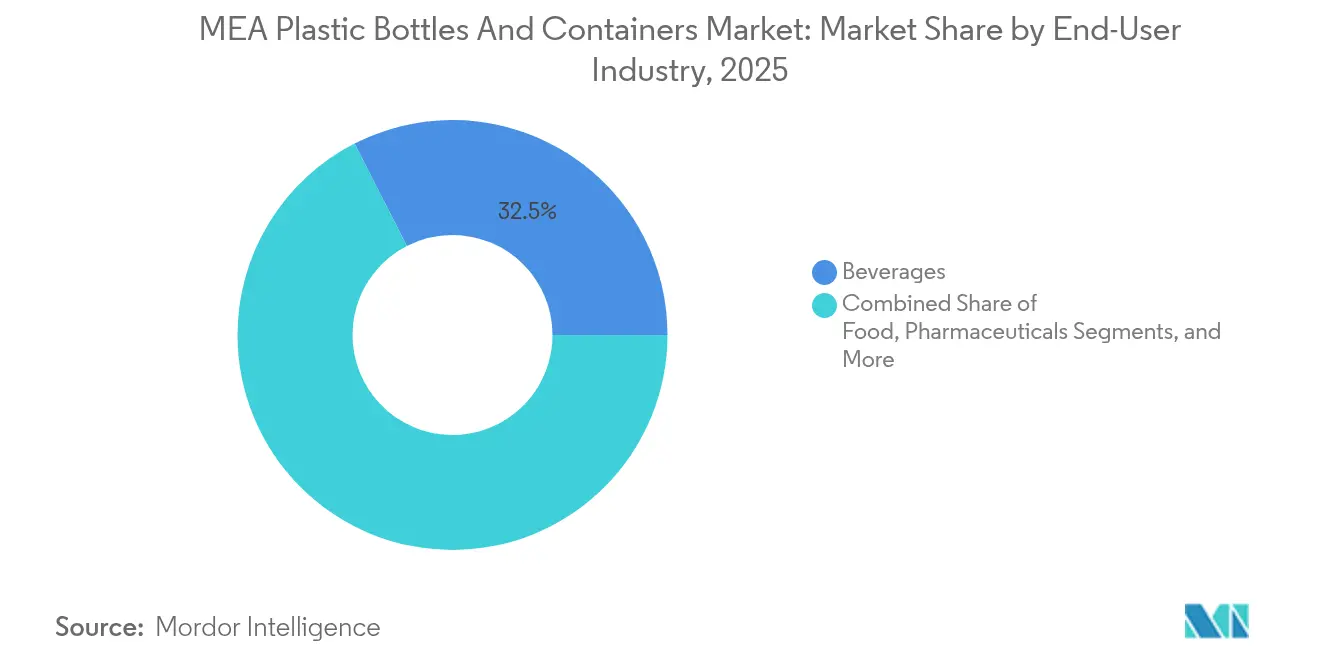
- Por usuário final, as bebidas lideraram com 50,90% de participação em 2025, enquanto os produtos farmacêuticos apresentam a trajetória mais rápida com um CAGR de 5,37% até 2031.
- Por tecnologia de fabricação, a moldagem por sopro por estiramento por injeção deteve 29,45% da produção em 2025; a moldagem por sopro por injeção está no caminho de um CAGR de 4,05% durante o período de perspectiva.
- Por geografia, a Arábia Saudita representou 22,32% do volume de 2025, e a África do Sul deverá registrar um CAGR de 5,88% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção de garrafas PET leves | +0.8% | Núcleo do CCG se expandindo para o Norte da África | Médio prazo (2-4 anos) |
| Boom de água engarrafada e refrigerantes | +0.6% | CCG primário com transbordamento para o Levante | Curto prazo (≤2 anos) |
| Regulamentação de rPET de grau alimentar | +0.5% | Arábia Saudita e Emirados Árabes Unidos | Longo prazo (≥4 anos) |
| Demanda por embalagens de dessalinização solar | +0.4% | MENA costeiro avançando para o interior | Médio prazo (2-4 anos) |
| Crescimento do PET retornável no comércio eletrônico | +0.3% | Centros urbanos do MEA | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Garrafas PET Leves
Os formatos de PET leve atraem os conversores que buscam proteção de margem, pois as oscilações nos preços do paraxileno mantêm os custos de resina voláteis. Os reguladores sauditas endossam o PET para aplicações sensíveis devido à sua inércia química, incentivando padrões semelhantes em todo o restante do CCG.[1] As modernas máquinas de moldagem por sopro por estiramento nas plantas dos Emirados Árabes Unidos alcançam espessura uniforme de parede e atingem consistentemente metas abaixo de 20 gramas para garrafas de água de 500 mililitros, reduzindo os custos de frete em longas travessias pelo deserto. Os refinamentos de design se traduzem em menos paletes por milhão de unidades expedidas, reduzindo diretamente as emissões de escopo 3. As linhas de refrigerantes carbonatados lideram a adoção porque as altas velocidades de linha amplificam cada grama economizado, enquanto os menores produtores de laticínios nos mercados do Levante avançam com mais cautela devido às restrições de torque na aplicação de tampas. As atualizações contínuas de equipamentos sugerem um retorno a médio prazo à medida que os proprietários de marcas integram programas de reabastecimento a jusante que dependem de uma robusta integridade da garrafa ao longo de múltiplos ciclos de vida.
Aumento na Demanda por Água Engarrafada e Refrigerantes em todo o CCG
O consumo per capita de água no Golfo frequentemente ultrapassa 500 litros diários, um valor associado a índices de calor de três dígitos e à ubiquidade do abastecimento por dessalinização. Os retalhistas dos Emirados Árabes Unidos registam um crescimento de dois dígitos nas vendas unitárias de garrafas plásticas de 200 mililitros, destinadas à procura turística durante os meses de maior afluência. Os engarrafadores de refrigerantes capitalizam a penetração da refrigeração ao longo de todo o ano, posicionando bebidas carbonatadas em dose individual nos postos de abastecimento frequentados por condutores de longa distância que circulam entre zonas económicas. Apesar das melhorias na rede que reduziram as perdas de água não faturada para 4,6%, muitos consumidores continuam a preferir garrafas de marca pela consistência do sabor e pela adição de minerais. As normas harmonizadas do Golfo para plásticos em contacto com alimentos reduzem as inspeções fronteiriças, permitindo cadeias de abastecimento pan-GCC que aproveitam centros de produção partilhados em Jebel Ali e Dammam.
Pressão Regulatória por rPET de Grau Alimentar na Arábia Saudita e nos Emirados Árabes Unidos
O arcabouço da Arábia Saudita que exige validação abrangente de descontaminação antes do uso do rPET em contato com alimentos cria preços em camadas, mas promete resiliência a longo prazo por meio de modelos locais de circuito fechado. O programa de certificação dos Emirados Árabes Unidos oferece créditos fiscais para empresas que superem os limites mínimos de conteúdo reciclado, direcionando capital para plantas de despolimerização capazes de produzir resina equivalente à virgem. Os fornecedores de resina pioneiros bloqueiam contratos de offtake com marcas globais de bebidas ansiosas para garantir fornecimento para SKUs premium. As regras também influenciam o design do rótulo; marcadores proeminentes de "feito com 25% de rPET" em árabe e inglês aumentam a confiança do consumidor, incentivando maior aceitação de preços nas prateleiras. O sucesso nesses mercados provavelmente inspirará legislação semelhante no Egito e na Jordânia, uma vez que capacidade de recuperação suficiente esteja disponível.
Boom da Dessalinização Solar Impulsionando a Adoção de Embalagens para Água a Granel
A dessalinização movida a energia fotovoltaica reduz os custos de produção de água para tão baixo quanto USD 0,40 por metro cúbico, ampliando o caso econômico para irrigação agrícola e resfriamento industrial. As pegadas modulares das plantas significam que a distribuição frequentemente depende de tanques de HDPE de 5.000 litros transportados por caminhões para clusters de estufas em vez de tubulações permanentes. Os fornecedores de poliolefinas desenvolvem grades estabilizados contra UV classificados para 25 anos de exposição ao deserto, garantindo que os contêineres superem ciclos de manutenção consecutivos. Os condados costeiros do Quênia estudam instalações semelhantes para reduzir o risco de seca, sinalizando que a demanda por embalagens aumentará nos estados africanos não petrolíferos à medida que os custos de capital caírem. Os fabricantes de embalagens respondem adicionando galpões de moldagem rotacional adjacentes aos portos para reduzir o frete de importação de matérias-primas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Legislação antipláastico e reação dos consumidores | -0.7% | Emirados Árabes Unidos, Omã, Etiópia | Curto prazo (≤2 anos) |
| Preços de resina voláteis vinculados ao petróleo bruto | -0.5% | Impacto global agudo no MEA | Médio prazo (2-4 anos) |
| Lacuna de qualidade-oferta de rPET | -0.4% | Mercados regionais avançados | Médio prazo (2-4 anos) |
| Políticas de escassez de água que limitam o uso único | -0.3% | Zonas com estresse hídrico | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação da Legislação Antiplástico e Reação dos Consumidores
Os Emirados Árabes Unidos promulgarão uma proibição abrangente de plásticos de uso único em 2026, forçando os restaurantes a migrar para copos à base de fibra e latas de alumínio.[2] Omã e a Etiópia têm medidas semelhantes programadas para 2025, comprimindo o horizonte de conformidade para PMEs com alto volume de importações. Pesquisas mostram que 92% dos compradores dos Emirados Árabes Unidos estão preparados para pagar mais por embalagens ecologicamente corretas, quatro pontos a mais em relação a 2023, intensificando os riscos à reputação das marcas retardatárias. As redes regionais de fast-food aceleram programas piloto com copos de bebidas frias em polpa moldada em antecipação às extensões das regras. Os distribuidores que gerenciam portfólios de múltiplos países lutam com diferentes calendários de eliminação gradual, complicando o gerenciamento de estoque e os modelos de custo.
Preços Voláteis de Resina Vinculados ao Petróleo Bruto
Os preços spot do paraxileno podem oscilar 20% trimestre a trimestre, traduzindo-se diretamente em picos de custo de resina PET que comprimem as margens dos conversores quando os contratos de bebidas são fixos. Os resultados do primeiro trimestre de 2025 da SABIC revelam que as táticas de preços dinâmicos são essenciais para manter a lucratividade de produtos químicos especiais durante essas oscilações. Produtores menores de garrafas sem acordos de hedging frequentemente mantêm apenas duas semanas de estoque de resina, expondo-os a choques repentinos de fluxo de caixa. A depreciação cambial nas economias africanas não petrolíferas amplifica a volatilidade, pois as compras de matérias-primas de resina são denominadas em USD. Os conversores contrabalançam o risco avançando iniciativas de peso leve e negociando acordos de tolling com grandes petroquímicas para suavizar a transferência de preços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
PET Domina Enquanto os Bioplásticos AceleramO PET representa 50,90% da participação do mercado de garrafas e embalagens plásticas do Oriente Médio e África em 2025, ressaltando sua compatibilidade com as pressões de carbonatação de bebidas e as oscilações de temperatura no clima desértico. A clareza e a eficiência de custo do polímero o mantêm como padrão para água de marca, refrigerantes e muitos formatos de óleo comestível. Os bioplásticos, embora apenas um nicho, devem crescer a 4,78% à medida que os compradores farmacêuticos respondem tanto às métricas de segurança do paciente quanto à pegada de carbono. O projeto de garrafa à base de madeira da UPM com a Bormioli Pharma mostra potencial para soluções substitutas que requerem apenas pequenos ajustes na linha.
O mercado de garrafas e embalagens plásticas do Oriente Médio e África se beneficia da resistência química do HDPE, tornando-o indispensável para bombonas que transportam lubrificantes e fluidos de limpeza. O LDPE mantém relevância para frascos compressíveis encontrados nas prateleiras de condimentos, enquanto a resistência térmica do polipropileno se adapta a ampolas esterilizadas em autoclave. Resinas especiais como o PEN atendem a produtos de nutrição médica de barreira ultrapremium. À medida que os fluxos de reciclagem amadurecem, os conversores provavelmente misturarão rPET com material virgem para atender aos limites obrigatórios de conteúdo, mantendo a resistência mecânica e protegendo os proprietários de marcas dos choques de preço das matérias-primas.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Tipo de Embalagem:
Garrafas Lideram, Frascos CrescemAs garrafas capturaram 48,12% da adoção em 2025, ilustrando a universalidade do formato em bebidas de consumo, óleos de cozinha e reabastecimentos de produtos de cuidados pessoais. Sua geometria direta se alinha com as linhas de enchimento de alta velocidade, permitindo que os operadores alternem SKUs sem revisões extensas de ferramental. Ampolas e frascos, por outro lado, estão projetados para um CAGR de 4,62% à medida que os governos atraem a fabricação contratada farmacêutica por meio de isenções fiscais e incentivos à exportação. As linhas expandidas de frascos da Gerresheimer na Itália irão canalizar capacidade para os emergentes centros de medicamentos injetáveis do Golfo, reforçando a confiabilidade do fornecimento.
O mercado de garrafas e embalagens plásticas do Oriente Médio e África encontra alavancas de crescimento em potes para cremes de cuidados com a pele premium e em galões para nutrição em pó. As bombonas mantêm sua posição na distribuição rural de fertilizantes, onde a dispensação gravitacional é preferida às bombas. Os formatos personalizados de conta-gotas e spray, embora com baixo volume em tonelagem, comandam margens notáveis devido aos requisitos de resistência para crianças e recursos à prova de adulteração.
Por Setor de Usuário Final:
Domínio das Bebidas, Impulso FarmacêuticoOs envasadores de bebidas representam 32,53% do volume de 2025, ancorados pelo perene segmento de água engarrafada que floresce em geografias áridas. Os engarrafadores de refrigerantes, embora sujeitos às pressões do imposto sobre açúcar, continuam a introduzir porções menores para defender o consumo per capita. A demanda farmacêutica, no entanto, está no caminho de um CAGR de 5,37% à medida que as plantas locais escalam injetáveis genéricos e produtos de insulina em esquemas de zonas francas incentivadas.
O setor de garrafas e embalagens plásticas do Oriente Médio e África também atende os processadores de alimentos que migram para molhos e pastas de valor agregado, impulsionando os requisitos para garrafas multicamadas com barreira de oxigênio. As marcas de cosméticos aproveitam embalagens PET premium com acabamentos metálicos para se destacar nas concorridas telas de comércio eletrônico. Os produtores de produtos químicos industriais permanecem compradores estáveis de formatos de alta densidade que protegem contra cargas corrosivas, garantindo uma base de receita diversificada para os conversores.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Tecnologia de Fabricação:
Preeminência da Moldagem por Sopro por Estiramento, Potencial da Moldagem por Sopro por InjeçãoA moldagem por sopro por estiramento por injeção sustenta 29,45% da produção de 2025 graças à sua capacidade de combinar transparência, redução de peso e precisão no acabamento do gargalo em escala. As máquinas FlexBlow operando nas plantas dos Emirados Árabes Unidos alcançam tolerâncias de espessura de parede abaixo de 0,08 milímetros, permitindo redução de calibre com confiança. Enquanto isso, a moldagem por sopro por injeção está prevista para um CAGR de 4,05% à medida que sua consistência inerente de cavidade a cavidade atrai produtores de frascos farmacêuticos interessados em interiores livres de partículas.
A moldagem por sopro por extrusão ainda domina o nicho de embalagens de grande formato, onde a resistência tátil supera a estética óptica. As alternativas de moldagem por sopro por compressão permanecem confinadas a embalagens químico-resistentes altamente especializadas. O monitoramento por gêmeo digital em ativos de moldagem está se tornando prática padrão, permitindo cronogramas de manutenção preditiva que limitam o tempo de inatividade não planejado e protegem os níveis de atendimento ao cliente.
Análise Geográfica
Mercado de Garrafas e Recipientes de Plástico do CCG e Turquia
O mercado da Arábia Saudita ganha impulso com megaprojetos como o NEOM, que incluem plantas farmacêuticas no local exigindo contenção estéril. A alta renda per capita sustenta linhas premium de água mineral que utilizam garrafas mais elegantes e leves, reforçando o consumo interno de resina PET. Os Emirados Árabes Unidos atuam como campo de testes para a adoção de rPET; grades de material reciclado certificadas pela ESMA já aparecem em marcas líderes de água, validando a economia de circuito fechado para o Golfo em geral. A união aduaneira da Turquia com a Europa mantém os conversores alinhados com as diretrizes de embalagem EN 13428, garantindo certificações rápidas para formatos aprovados para exportação.
Mercado de Garrafas e Recipientes de Plástico do Norte da África e África Oriental
Em toda a África do Norte, Marrocos e Egito buscam aproveitar a AfCFTA para canalizar bebidas envasadas para os mercados da África Subsaariana, aumentando a necessidade de embalagens robustas e resistentes ao transporte rodoviário de vários dias a temperaturas ambiente de 40 °C. A estrutura de subsídios da Argélia para alimentos básicos sustenta a demanda por galões de HDPE em programas governamentais de aquisição de óleo de cozinha. Os estados costeiros da África Oriental atraem investimentos em dessalinização que prometem um aumento subsequente na demanda por recipientes, especialmente para cooperativas de irrigação que dependem de tanques móveis de água.
Mercado de Garrafas e Recipientes de Plástico da África Austral e África Ocidental
A clareza regulatória da África Austral, em particular as metas de reciclagem da África do Sul, atrai envasadores farmacêuticos multinacionais que consideram estruturas de conformidade estáveis como pré-requisito para o lançamento de medicamentos biológicos. Botsuana e Namíbia aproveitam os centros de distribuição regionais em Joanesburgo ao adotar padrões de embalagem semelhantes, facilitando a reutilização de paletes entre fronteiras. As perspectivas da África Ocidental dependem da infraestrutura; as melhorias nas vias de dupla faixa de Gana reduzem os custos de transporte o suficiente para tornar as exportações de água engarrafada para o Burkina Faso, sem litoral, economicamente viáveis.
Panorama regulatório
O ambiente regulatório no Oriente Médio e na África está se tornando mais rígido em relação à segurança de contato com alimentos e às obrigações de circularidade. No CCG, o Regulamento Técnico GSO 1863:2021 da Gulf Standardization Organization estabelece requisitos básicos para embalagens plásticas destinadas ao contato com alimentos, enquanto a Arábia Saudita adiciona as exigências de adequação ao contato com alimentos da SFDA por meio de regulamentos técnicos da SASO e da certificação de produto SABER via organismos notificados pela SASO.
Os instrumentos de política também estão migrando de padrões gerais para restrições de formato e RPE. A Resolução nº 124/2023 do Conselho Executivo de Dubai restringe itens específicos de uso único e proíbe copos, tampas, pratos, recipientes de alimentos e utensílios de mesa de plástico de uso único, com efeito a partir de 1º de janeiro de 2026, o que acelera o redesenho e a substituição de materiais em embalagens para o setor de food service. Nos Emirados Árabes Unidos, o MoIAT permite o uso de rPET em embalagens de contato com alimentos, sujeito à certificação de conformidade, enquanto o Quênia está fortalecendo a governança de resíduos de embalagens por meio de requisitos de RPE administrados pela NEMA, incluindo expectativas de esquemas de devolução e obrigações de relatório para produtores e importadores de embalagens plásticas.
Análise da cadeia de valor
A cadeia de valor regional vai desde matérias-primas petroquímicas e produção de resinas (incluindo players integrados como a SABIC na Arábia Saudita, a Borouge nos Emirados Árabes Unidos e a Sasol na África Austral) até a conversão em pré-formas e recipientes por meio de moldagem por sopro com estiramento por injeção, moldagem por sopro por injeção, moldagem por sopro por extrusão e moldagem rotacional. Em seguida, conecta-se ao enchimento, distribuição e varejo downstream em usuários finais de bebidas, alimentos, produtos farmacêuticos, cuidados pessoais e produtos químicos industriais. O comércio transfronteiriço e a fabricação baseada em hubs são especialmente importantes para o fornecimento pan-regional de garrafas de bebidas de alto volume, bem como para embalagens farmacêuticas regulamentadas.
As camadas de circularidade e conformidade estão deslocando atividades ao longo da cadeia, com projetos-piloto de RPE e restrições de uso único levando conversores e proprietários de marcas a integrar caminhos de recuperação, como coleta, triagem em MRF e reciclagem mecânica. As empresas também estão desenvolvendo rastreabilidade e prontidão de certificação para conteúdo reciclado apto para contato com alimentos. Órgãos do setor, como a GPCA, sinalizaram a fase de transição entre os modelos de reciclagem mecânica e química no CCG, e investimentos contínuos, incluindo a fábrica PlastikPack de 16 milhões de dólares inaugurada em Marrocos (julho de 2026), apontam para esforços contínuos de localizar a conversão e encurtar as linhas de fornecimento.
Cenário Competitivo
Concentração do Mercado
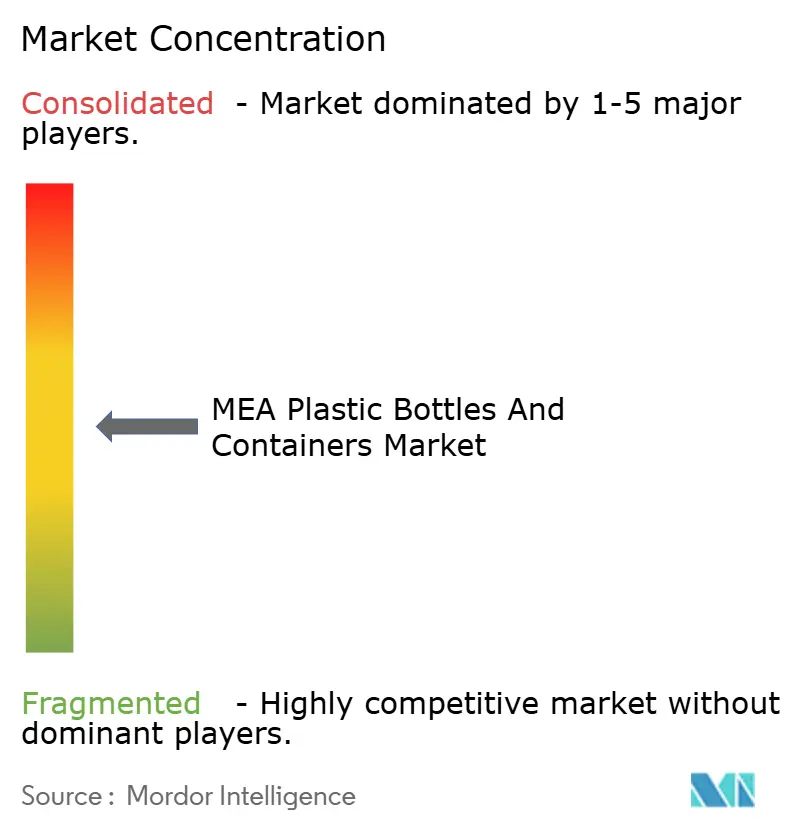
O mercado de garrafas e embalagens plásticas do Oriente Médio e África apresenta fragmentação moderada à medida que os grandes fabricantes globais de resina, os conversores integrados e as empresas locais ágeis disputam participação. A SABIC fornece resina PET, pré-formas e suporte ao design de embalagens a jusante, aproveitando a matéria-prima cativa em Jubail para controlar as margens ao longo da cadeia. A Indorama Ventures aplica um modelo semelhante, complementando a produção de resina com parcerias de reciclagem que garantem o fornecimento de rPET, dando às marcas de bebidas um caminho pronto de conformidade para os mandatos de conteúdo reciclado.
A aquisição de USD 904 milhões da Bormioli Pharma pela Gerresheimer em 2024 eleva seu portfólio de frascos e cartuchos prontos para enchimento, consolidando uma vantagem de pioneiro nas embalagens para biológicos.[3] Os titulares regionais reagem atualizando a capacidade de salas limpas para atender aos requisitos ISO 15378. A digitalização também diferencia: os códigos QR GS1 da Coca-Cola em PET retornável ajudam a rastrear os ciclos de vida das garrafas, aumentando a transparência que os reguladores cada vez mais solicitam.
A concorrência de preços permanece mais acirrada nas garrafas de água de commodity, onde a escala é determinante, enquanto nichos especializados como frascos conta-gotas oftálmicos resistentes a crianças desfrutam de margens de dois dígitos. As barreiras de entrada aumentam à medida que as taxas de Responsabilidade Estendida do Produtor escalam; as empresas que integram ativos de coleta e lavagem protegem os clientes das crescentes cobranças de embalagens pós-consumo. Fusões e joint ventures provavelmente continuarão, particularmente em mercados onde a capacidade local fica aquém dos limites de certificação de rPET, sugerindo um aumento gradual na concentração até 2030.
Líderes do Setor de Garrafas e Recipientes Plásticos do MEA
-
Amcor plc
-
ALPLA Werke Alwin Lehner GmbH & Co KG
-
Nampak Ltd
-
Gerresheimer AG
-
Mpact Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Garrafas e Recipientes Plásticos do MEA Empresas cobertas neste relatório
- Amcor plc
- ALPLA Werke Alwin Lehner GmbH & Co KG
- Nampak Ltd
- Gerresheimer AG
- Mpact Ltd
- Plastipak Holdings, Inc.
- Silgan Holdings Inc.
- SABIC – Saudi Basic Industries Corporation
- Indorama Ventures Public Co. Ltd.
- Graham Packaging Company, L.P.
- Resilux NV
- Alpha Packaging Inc.
- Packnet SA
- Emirates Plastic Industries Factory LLC
- Takween Advanced Industries Co.
- Al Amana Plastic LLC
- Huhtamaki Oyj
- Sonoco Products Company
- Origin Materials, Inc.
- Sidel (Part of Tetra Laval)
Oportunidades de mercado e perspectivas futuras
A aplicação regulatória em torno de formatos de uso único e a implementação de mecanismos de RPE estão criando espaço em branco para conversores capazes de fornecer designs recicláveis, embalagens com conteúdo reciclado certificado e formatos de garrafas prontos para reutilização em escala. O piloto de RPE dos Emirados Árabes Unidos, lançado em julho de 2025 com o Tadweer Group e 26 signatários corporativos, delineia um caminho para estruturas de coleta e reciclagem de resíduos de embalagens, o que sustenta a demanda por designs de garrafas e recipientes conformes e por fornecedores capazes de participar de requisitos de devolução e de relatório.
Investimentos upstream e midstream também estão expandindo o conjunto de oportunidades endereçáveis para materiais e capacidades de embalagens rígidas no Oriente Médio e na África. A TA ZIZ e a Alpha Dhabi Holding assinaram um acordo de colaboração em maio de 2026 para um investimento de 10 bilhões de dólares em produtos químicos industriais em Abu Dhabi, abrangendo insumos usados nas cadeias de valor de embalagens rígidas, além de adesivos e revestimentos, o que reforça os esforços para localizar materiais e melhorar a segurança do fornecimento. Paralelamente, a infraestrutura adjacente à reciclagem está aumentando a capacidade, incluindo a parceria entre o BEEAH Group e a Greenthesis para desenvolver uma instalação de reciclagem de filme de PE em Sharjah, projetada para 7.000 toneladas por ano, sinalizando a crescente recuperação de polímeros que pode complementar os programas de circularidade de garrafas e recipientes, mesmo onde o fornecimento de rPET apto para contato com alimentos permanece restrito.
Desenvolvimentos industriais recentes em Mercado de Garrafas e Recipientes Plásticos do MEA
- Junho de 2026: a Nampak comprometeu 1,3 milhão de dólares em projetos de expansão e substituição em suas operações no Zimbábue, incluindo as unidades Megapak e CarnaudMetalbox. Isso melhora a confiabilidade do fornecimento local de embalagens e a eficiência operacional em um mercado em que a dependência de importações e as pressões cambiais podem interromper a disponibilidade de resinas e embalagens.
- Dezembro de 2025: a Nampak divulgou avanços de capacidade nas unidades Beverage South Africa e Beverage Angola, incluindo uma realocação planejada para 2026 de uma linha angolana sobressalente para a África do Sul. Isso apoia uma resposta regional mais rápida à demanda por embalagens de bebidas e desloca ativos para corredores de maior throughput na África Austral.
- Abril de 2024: a ALPLA expandiu sua presença em Marrocos ao adquirir uma participação majoritária na Atlantic Packaging, formando a ALPLA Morocco. A transação fortalece a presença regional de conversão e amplia o acesso a clientes locais que buscam capacidades de embalagem padronizadas e de nível multinacional.
Mercado de Garrafas e Recipientes Plásticos do MEA Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange garrafas plásticas rígidas e recipientes plásticos utilizados para embalar e armazenar produtos em todo o Oriente Médio e África. A demanda é contabilizada no momento em que são vendidos para as cadeias de fornecimento de uso final, independentemente da resina utilizada.
Exclusões do escopo: Exclui tampas e fechamentos, rótulos e mangas, embalagens secundárias como caixas de papelão e filme stretch, e formatos não plásticos, como vidro e metal.
Visão Geral da Segmentação
- Por Material
- Politereftalato de Etileno (PET)
- Polietileno de Alta Densidade (HDPE)
- Polipropileno (PP)
- Polietileno de Baixa Densidade (LDPE)
- Bioplásticos
- Outros Plásticos
- Por Tipo de Embalagem
- Garrafas
- Potes e Galões
- Bombonas
- Ampolas e Frascos
- Outros Tipos de Embalagem
- Por Setor de Usuário Final
- Bebidas
- Bebidas Não Alcoólicas
- Água Engarrafada
- Refrigerantes Carbonatados
- Bebidas Lácteas e Funcionais
- Outras Bebidas Não Alcoólicas
- Bebidas Alcoólicas
- Bebidas Não Alcoólicas
- Alimentos
- Produtos Farmacêuticos
- Cosméticos e Cuidados Pessoais
- Produtos Químicos Industriais
- Outros Setores de Usuário Final
- Bebidas
- Por Tecnologia de Fabricação
- Moldagem por Sopro por Extrusão
- Moldagem por Sopro por Estiramento por Injeção
- Moldagem por Sopro por Injeção
- Moldagem por Sopro por Compressão
- Outras Tecnologias de Fabricação
- Por Geografia
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Quênia
- Restante da África
- Oriente Médio
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Para construir o panorama base da demanda, partimos de conjuntos de dados públicos que mostram como as categorias intensivas em embalagens estão evoluindo na região. Pontos de referência úteis provêm de fontes como as estatísticas de comércio da UN Comtrade, indicadores de produção industrial da UNIDO, séries macroeconômicas do Banco Mundial e do FMI, institutos nacionais de estatística dos principais países do MEA, e avisos de conformidade ambiental ou de embalagens publicados por órgãos reguladores.
Esse trabalho documental é então combinado com divulgações de empresas, incluindo relatórios anuais, apresentações para investidores, relatórios de sustentabilidade e anúncios de expansão de plantas, uma vez que estes frequentemente confirmam adições de capacidade e mudanças de materiais (por exemplo, planos de conteúdo reciclado). Em alguns casos, uma assinatura paga de dados financeiros de empresas e um banco de dados de comércio em nível de remessa foram utilizados para verificar a atividade de exportadores e importadores onde os detalhes públicos eram escassos. As fontes documentais listadas aqui são meramente ilustrativas, e referências públicas adicionais foram utilizadas para validação e esclarecimento durante o trabalho.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar o cenário de volumes com pessoas que acompanham pedidos e planos de produção em tempo real, incluindo conversores de embalagens, proprietários de marcas, distribuidores e participantes do ecossistema de resinas e reciclagem. As contribuições de diferentes sub-regiões do MEA foram comparadas, de modo que os fatores de crescimento (como bebidas engarrafadas, cuidados domésticos e produtos farmacêuticos) pudessem ser dimensionados com taxas de adoção mais realistas e premissas de preço e peso.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 27% | Diretores executivos (CXOs): 16% |
| Nível intermediário: 57% | Líderes funcionais/de unidade: 29% |
| Empresas de menor porte: 16% | Gerentes: 55% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído utilizando um conjunto de demanda de cima para baixo, onde as tendências de produção e consumo de produtos embalados são traduzidas em requisitos de recipientes e, em seguida, convertidas em toneladas usando faixas de peso típicas por formato. Os resultados também são verificados por meio de aproximações seletivas de baixo para cima, principalmente verificações de capacidade e utilização de conversores, volume amostrado por uso final e uma verificação simples de sanidade do preço médio de venda onde há sinais de preços disponíveis. Isso permite que os totais sejam ajustados quando se afastam do que os participantes do setor descrevem.
Alguns insumos práticos que importam neste mercado incluem tendências de produção de bebidas e produtos alimentícios, consumo per capita de bens embalados, fluxos de importação e exportação de recipientes vazios e bens embalados, peso médio em gramas dos recipientes por polímero e formato, e substituição por conteúdo reciclado que pode alterar os compostos de materiais sem alterar as contagens de unidades. Onde existem lacunas em nível de país, os valores são preenchidos usando proporções de mercados vizinhos vinculadas à população, faixas de renda e penetração de bens embalados. Esses níveis de demanda implícita são então revisados em relação aos sinais de comércio para que o modelo não pareça inflado.
Para as previsões, utilizamos modelagem de tendências baseada em cenários, apoiada por suavização exponencial nos usos finais mais estáveis, e depois incorporamos mudanças graduais discutidas em entrevistas, como novas linhas de envase, expansões de conversores e pressões regulatórias sobre conteúdo reciclado. O objetivo é manter as projeções vinculadas a um conjunto limitado de fatores repetíveis, em vez de depender de premissas difíceis de defender.
Ciclo de Validação de Dados e Atualização
Os resultados são validados por meio de múltiplas verificações, incluindo se os totais por país se reconciliam com a direção do comércio, se o uso implícito de recipientes per capita permanece realista e se as mudanças no mix de resinas são consistentes com o que conversores e proprietários de marcas relatam. Quando surgem variações, as premissas por trás dos pesos, da penetração e da alocação por uso final são reabertas, e ligações de acompanhamento são realizadas para confirmar o que mudou.
Antes da aprovação final, o modelo é revisado em etapas por outro analista para manter a lógica de cálculo, as conversões de unidades e os totais por país consistentes. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorre um evento relevante, como o início de uma grande capacidade produtiva, uma mudança de política que afeta embalagens ou um choque de demanda visível. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado de Garrafas e Recipientes Plásticos do Oriente Médio e África da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para garrafas e recipientes plásticos no MEA frequentemente não se alinham porque os publicadores misturam diferentes unidades, diferentes pontos de canal (saída de fábrica versus atacado) e diferentes limites de produto, e depois atualizam as premissas em momentos distintos. O resultado é que, mesmo quando a geografia parece a mesma, a receita ou o volume contabilizado pode refletir uma cesta ligeiramente diferente.
Tampas e fechamentos são um complemento comum nos números de embalagens, mas estão fora do escopo da Mordor Intelligence aqui, mantendo o total focado apenas no corpo rígido da garrafa e do recipiente. Algumas estimativas também apresentam valor usando preços nominais de atacado e incorporam categorias mais amplas de recipientes em geografias mais restritas, e essas diferenças podem deslocar os totais em relação a um modelo baseado em volume ancorado na demanda de uso final e nas premissas de peso.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,84 M de toneladas (2025) | |
| Consultoria Regional A | 8,70 bilhões de USD (2026) | Utiliza uma estrutura baseada em valor com um ano base diferente, e a linguagem do escopo sugere um conjunto mais amplo de recipientes para bens embalados onde o preço e o ponto de canal não estão claramente definidos. |
| Editora de Dados Comerciais B | 6,20 bilhões de USD (2035) | Abrange a região MENA em vez de todo o MEA, e os valores são declarados a preços nominais de atacado, o que pode deslocar os totais em relação a um modelo baseado em volume ancorado na demanda de uso final e nas premissas de peso. |
Em conjunto, a dispersão é explicada principalmente pelo que é contabilizado dentro do corpo do recipiente, pela camada de precificação utilizada para o valor e pelo recorte regional exato. Ao manter os insumos vinculados aos sinais de demanda de uso final, pesos realistas em gramas e verificações cruzadas repetíveis, a estimativa permanece mais fácil de auditar e atualizar quando as condições mudam.
Principais Questões Respondidas no Relatório
Qual tamanho o mercado de garrafas e embalagens plásticas do Oriente Médio e África atingirá até 2031?
O volume deverá totalizar 2,19 milhões de toneladas até 2031, refletindo um CAGR de 2,88% durante 2026-2031.
Qual material domina atualmente as aplicações regionais de garrafas?
O PET representa 50,90% da demanda de 2025 graças à sua transparência, relação resistência-peso e natureza reciclável.
Onde é esperado o crescimento mais rápido geograficamente?
A África do Sul está projetada para um CAGR de 5,88% à medida que a expansão farmacêutica e os mandatos de reciclagem estimulam atualizações de embalagens.
Como as regulamentações de rPET estão moldando as estratégias de fornecimento?
A Arábia Saudita e os Emirados Árabes Unidos agora exigem rPET certificado para contato com alimentos, impulsionando investimentos em plantas de reciclagem avançada e contratos de offtake de longo prazo.
Qual tecnologia detém a maior participação na produção de embalagens?
A moldagem por sopro por estiramento por injeção contribui com 29,45% da produção devido à sua eficiência na produção de garrafas leves e de alta transparência.