
Tamanho e Participação do Mercado de Garrafas e Recipientes de Vidro
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 87.09 Milhões de toneladas |
| Volume do Mercado (2031) | 103.06 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.42 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
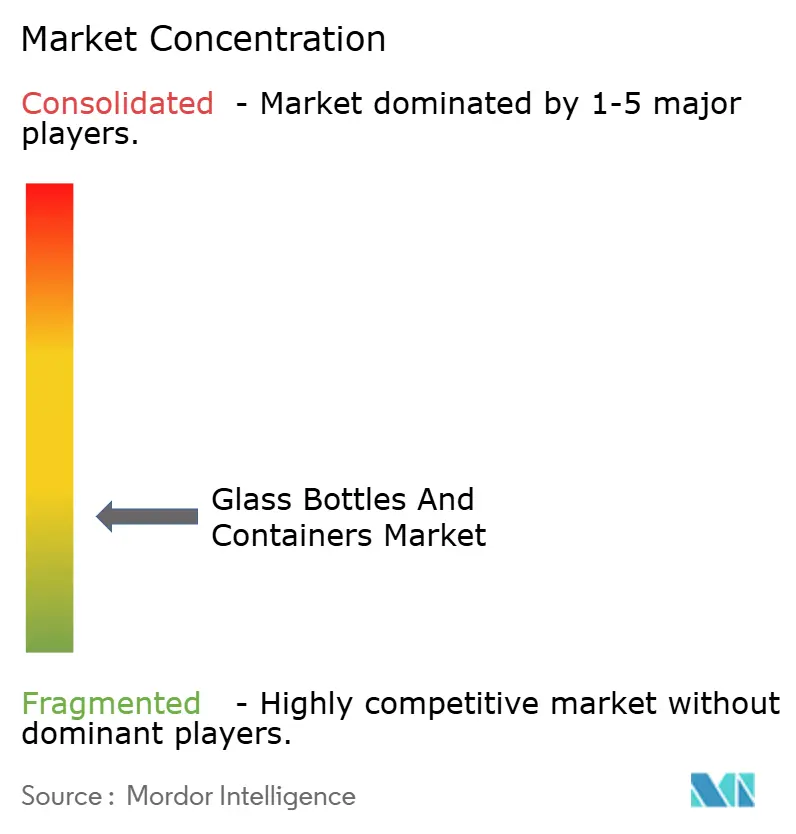
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Garrafas e Recipientes de Vidro pela Mordor Intelligence
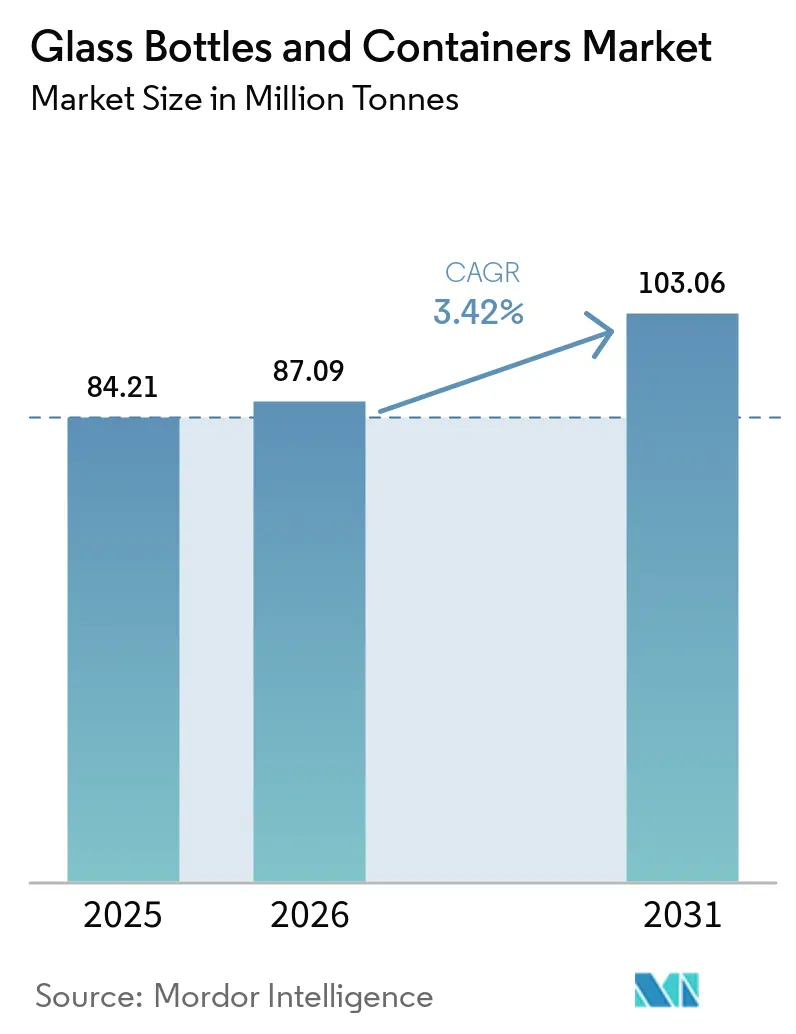
O mercado de garrafas e recipientes de vidro deverá crescer de 84,21 milhões de toneladas em 2025 para 87,09 milhões de toneladas em 2026, com previsão de atingir 103,06 milhões de toneladas até 2031, a um CAGR de 3,42% ao longo de 2026-2031. O aumento da pressão regulatória sobre plásticos de uso único, a premiumização no setor de beleza e destilados, e a expansão do envase e acabamento farmacêutico estão impulsionando ganhos consistentes, apesar das pressões relacionadas ao preço da energia. O mandato californiano de redução de 65% do plástico e a proibição francesa do poliestireno já redirecionaram a demanda para o vidro, infinitamente reciclável.[1]Fornos híbridos, combustão com oxi-combustível e receitas de alto teor de caco estão mitigando a exposição aos custos, enquanto avanços na redução de peso, como a garrafa de 260 gramas de 75 cl da Vidrala, reduzem a intensidade de material sem comprometer o apelo visual. Os produtores também aproveitam a diferenciação por cor, especialmente o âmbar, para proteger medicamentos e bebidas artesanais sensíveis à luz, reforçando o valor em relação a substitutos mais leves.
Principais Conclusões do Relatório
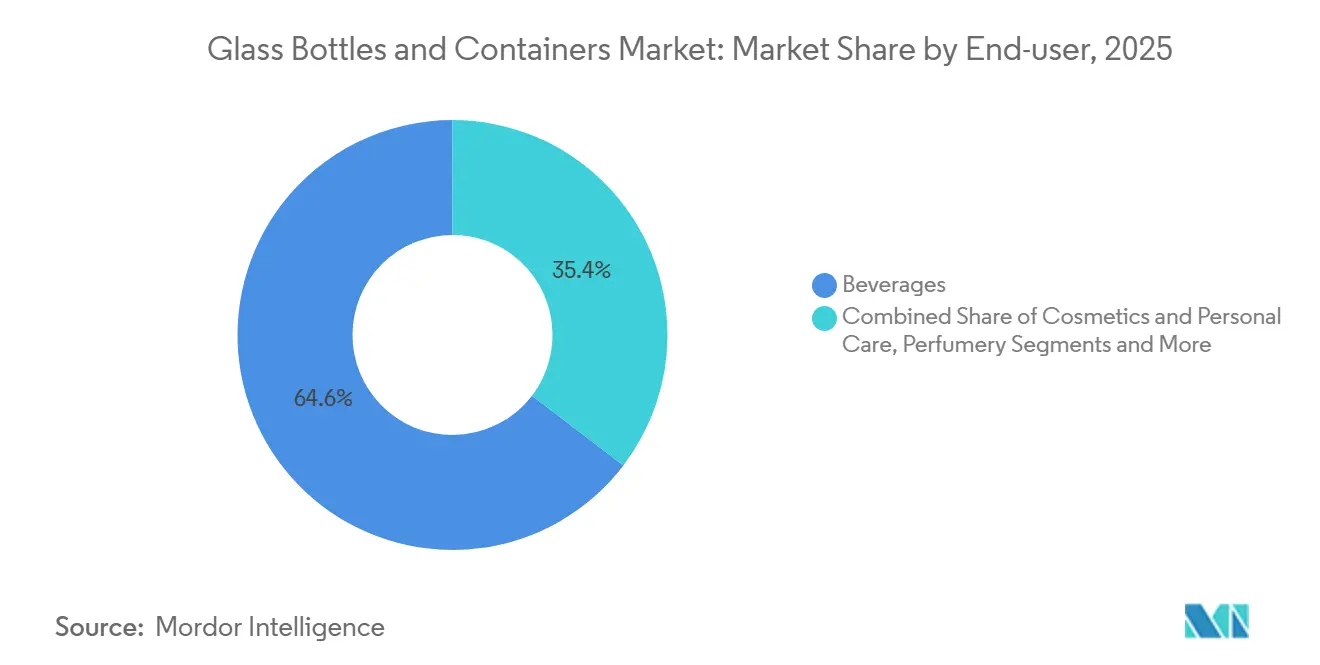
- Por usuário final, as bebidas capturam 64,02% da participação do mercado de garrafas e recipientes de vidro em 2025.
- Por cor, as garrafas e recipientes de vidro âmbar devem crescer a um CAGR de 3,79% entre 2026-2031.
- Por geografia, a América do Norte capturou 55,18% da participação do mercado de garrafas e recipientes de vidro em 2025.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proibições de plástico impulsionam a transição para embalagens de vidro recicláveis | +0.8% | Califórnia, França, UE | Médio prazo (2–4 anos) |
| Tendência de 'vitrificação' da beleza de prestígio eleva os volumes de potes e garrafas | +0.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Expansão do envase e acabamento farmacêutico impulsiona a demanda por frascos de vidro | +0.5% | Ásia-Pacífico, global | Longo prazo (≥ 4 anos) |
| Expansão das bebidas alcoólicas artesanais impulsiona a demanda por recipientes personalizados | +0.4% | América do Norte e Europa | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Proibições de Plástico Impulsionam a Transição para Embalagens de Vidro Recicláveis
A SB 54 da Califórnia determina uma redução de 65% nas embalagens plásticas de uso único até 2032, enquanto a França proibiu recipientes alimentares de poliestireno expandido desde janeiro de 2025, levando os proprietários de marcas a migrarem para o vidro. As restrições pendentes ao bisfenol-A da União Europeia reforçam ainda mais a conversão nos segmentos de contato com alimentos. Como o vidro mantém um ciclo fechado infinito e coleta domiciliar já estabelecida, os conversores estão captando novos volumes mesmo enquanto absorvem os custos de readaptação. O efeito cascata é evidente nas linhas de bebidas e condimentos que retornam ao vidro nas grandes redes de varejo. Embora o fornecimento de caco se restrinja temporariamente, os fornos híbridos e a redução de peso compensam parcialmente a compressão das margens, pavimentando uma recuperação sustentada ao longo do horizonte de previsão.
Tendência de 'Vitrificação' da Beleza de Prestígio Eleva os Volumes de Potes e Garrafas
Marcas de cuidados com a pele e fragrâncias de luxo adotam cada vez mais o vidro para sinalizar qualidade premium e responsabilidade ambiental. As garrafas Vista 100% recicladas pós-consumo (PCR) da Verallia reduzem o consumo de energia em 40% em comparação com a produção virgem, provando que a circularidade pode coexistir com estética de alto nível.[2]Relevos, gradações de cor e designs recarregáveis ampliam a diferenciação nas prateleiras e justificam preços mais elevados. Como o custo da embalagem representa uma pequena parcela do valor de varejo no setor de beleza, as marcas absorvem custos unitários mais altos com mais facilidade do que as bebidas de mercado de massa. A tendência se expande globalmente, mas é mais pronunciada na América do Norte e na Europa Ocidental, reforçando a demanda de cauda longa por moldes personalizados e séries de produção curtas.
Expansão do Envase e Acabamento Farmacêutico Impulsiona a Demanda por Frascos de Vidro
O crescente pipeline de biológicos e terapias injetáveis, como os medicamentos GLP-1, requerem frascos quimicamente inertes que previnam interação e delaminação. A Gerresheimer gerou EUR 898,6 milhões (USD 1,02 bilhão) em receitas de vidro de embalagem primária em 2024 e reforçou sua posição com a aquisição da Bormioli Pharma, ilustrando a consolidação estratégica em torno do vidro farmacêutico. O boom da fabricação terceirizada na Ásia-Pacífico amplia as necessidades de volume, enquanto a FDA e a EMA continuam a especificar borossilicato Tipo I para formulações sensíveis. Os frascos de alta margem e especificação técnica isolam os produtores dos ciclos de precificação de commodities e ancoram os investimentos em capacidade a longo prazo.
Expansão das Bebidas Alcoólicas Artesanais Impulsiona a Demanda por Recipientes de Vidro Personalizados
As destilarias artesanais produziram 13,5 milhões de caixas em 2024, buscando formatos de garrafas ornamentadas que elevam a narrativa de marca. O mesmo impulso no Reino Unido, onde o número de destilarias licenciadas cresceu 42,8% em relação aos níveis pré-COVID, destaca um nicho florescente para vidro sob encomenda. Os destilados em pequenos lotes comandam prêmios de preço que absorvem a inflação dos custos dos recipientes, incentivando os fabricantes a oferecer serviços com pedido mínimo reduzido e alta personalização decorativa. A tendência também se estende às bebidas prontas para consumo e variantes de baixo teor alcoólico, ampliando a demanda endereçável por designs personalizados.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A volatilidade do preço da energia ameaça a economia dos fornos | -0.9% | Europa, global | Curto prazo (≤ 2 anos) |
| A adoção de garrafas de rPET prejudica o vidro em canais sensíveis à logística | -0.7% | Logística global de bebidas | Médio prazo (2–4 anos) |
| Infraestrutura fraca de coleta de caco limita o teor reciclado | -0.4% | Mercados em desenvolvimento, áreas rurais globalmente | Longo prazo (≥ 4 anos) |
| Perdas por quebra no transporte de longa distância desestimulam o uso do vidro | -0.3% | Rotas comerciais globais, mercados emergentes | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade do Preço da Energia Ameaça a Economia dos Fornos
Os preços da eletricidade no Reino Unido atingiram níveis recordes em 2024, obrigando os fabricantes de vidro a interromper linhas durante os horários de pico tarifário. A energia representa aproximadamente 18% dos custos de produção, portanto a volatilidade pode eliminar margens mais rapidamente do que os ajustes de preço chegam ao mercado. Os esquemas de precificação de carbono penalizam ainda mais o consumo de combustíveis fósseis, intensificando os compromissos de capital para fornos híbridos e energias renováveis no local. Em contraste, a O-I Glass obteve USD 125 milhões em financiamento federal para descarbonização, mas plantas regionais menores enfrentam pressões de liquidez, podendo limitar a oferta a curto prazo.
A Adoção de Garrafas de rPET Prejudica o Vidro em Canais Sensíveis à Logística
As garrafas leves de rPET pesam aproximadamente 90% menos do que o vidro comparável, gerando economias de frete que fazem diferença decisiva para as SKUs de bebidas de baixa margem e transporte de longa distância. As taxas de quebra de 2-3% nos envios de vidro ampliam a diferença de custo. À medida que as taxas de reciclagem aumentam e os ciclos garrafa-a-garrafa amadurecem, as objeções de sustentabilidade enfraquecem, especialmente para refrigerantes de marca própria onde a estética tem menos peso. O vidro mantém vantagem nos segmentos premium, mas a inclinação do segmento de valor em direção ao rPET restringirá o crescimento do mercado de embalagens de vidro para recipientes nos canais de alto volume.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Usuário Final:
Bebidas Ancoram o Mercado Apesar do Crescimento de CosméticosAs bebidas representaram 64,63% do mercado de embalagens de vidro para recipientes em 2025, mas o crescimento começou a se estabilizar à medida que as principais cervejarias testam rPET leve para linhas econômicas. Em contrapartida, cosméticos e cuidados pessoais, embora partindo de uma base menor, devem registrar o CAGR mais rápido, de 4,24%, à medida que as marcas utilizam o vidro para sinalizar luxo e sustentabilidade. O tamanho do mercado de embalagens de vidro para recipientes de potes de cosméticos deve se ampliar materialmente até 2031, com o avanço das estações de recarga e das criações em vidro PCR. Alimentos, condimentos e conservas mantêm uma participação estável graças às vantagens de vida útil, enquanto a demanda farmacêutica continua a se expandir impulsionada pelos biológicos.
O avanço dos cosméticos decorre da disposição dos consumidores em pagar um prêmio por potes e frascos belos e táteis. Formatos personalizados, tons pastéis e bases pesadas reforçam a narrativa sensorial que o vidro oferece de forma única. Além disso, os compromissos de marca com zero plástico, amplificados por influenciadores nas redes sociais, aceleram as conversões de marca nos principais mercados ocidentais. Embora as bebidas ainda dominem a tonelagem absoluta, o crescimento em valor está migrando para as categorias de beleza e saúde de maior margem, diversificando os fluxos de receita dos produtores.
Nota: As participações individuais de todos os segmentos estão disponíveis mediante a compra do relatório
Por Cor:
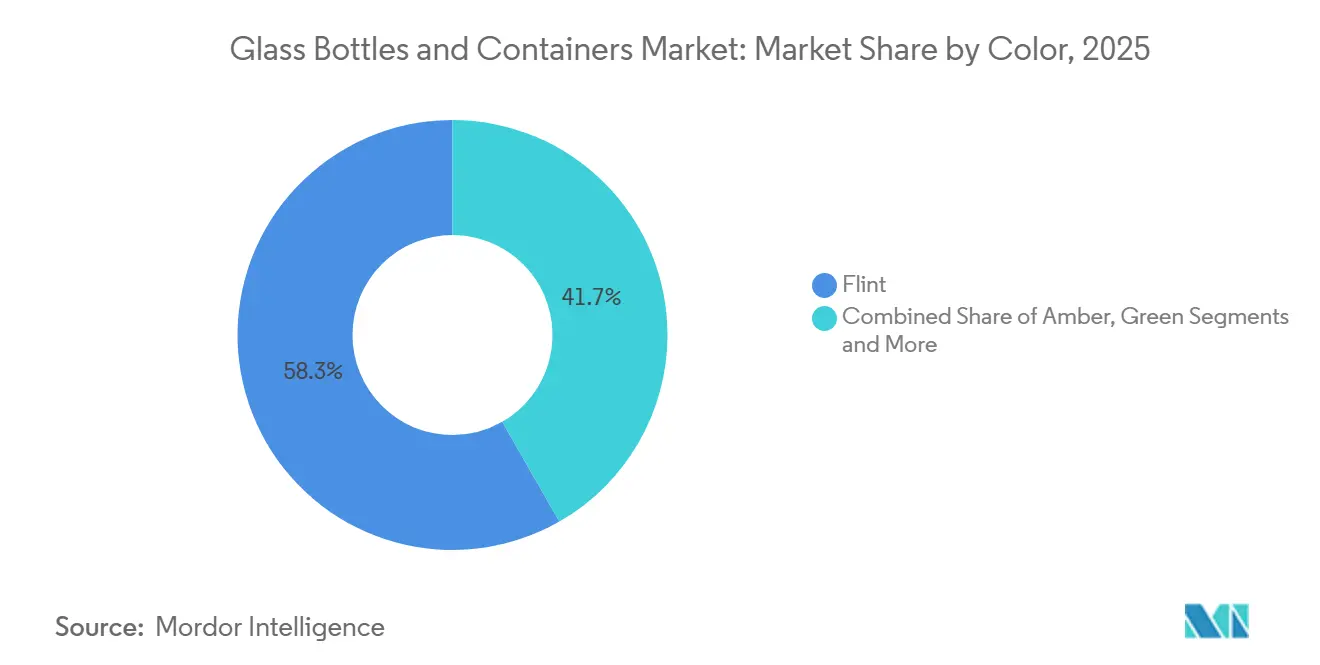
Âmbar Ganha Espaço nas Aplicações Farmacêuticas e ArtesanaisO vidro incolor manteve uma participação de 58,28% no tamanho do mercado de embalagens de vidro para recipientes em 2025, graças à sua ampla utilidade em bebidas e alimentos. No entanto, o vidro âmbar — preferido por seu recurso de bloqueio de raios ultravioleta — superará esse desempenho com um CAGR de 3,83% até 2031, à medida que frascos farmacêuticos e bebidas artesanais proliferam. A participação do mercado de embalagens de vidro para recipientes de garrafas de cerveja âmbar na Europa já está crescendo em conjunto com as cervejarias independentes que valorizam a estabilidade do produto e a estética rústica.
O crescimento do âmbar deve-se em grande parte às diretrizes regulatórias farmacêuticas que especificam proteção à luz para biológicos, impulsionando contratos de aquisição de borossilicato âmbar Tipo I. Os destiladores artesanais também se inclinam para tonalidades mais escuras para transmitir temas de herança. As cores verde e especiais persistem como domínios de nicho, notadamente em vinhos e destilados de edição limitada, onde as narrativas de marketing superam as considerações funcionais.
Nota: As participações individuais de todos os segmentos estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Garrafas e Recipientes de Vidro da América do Norte
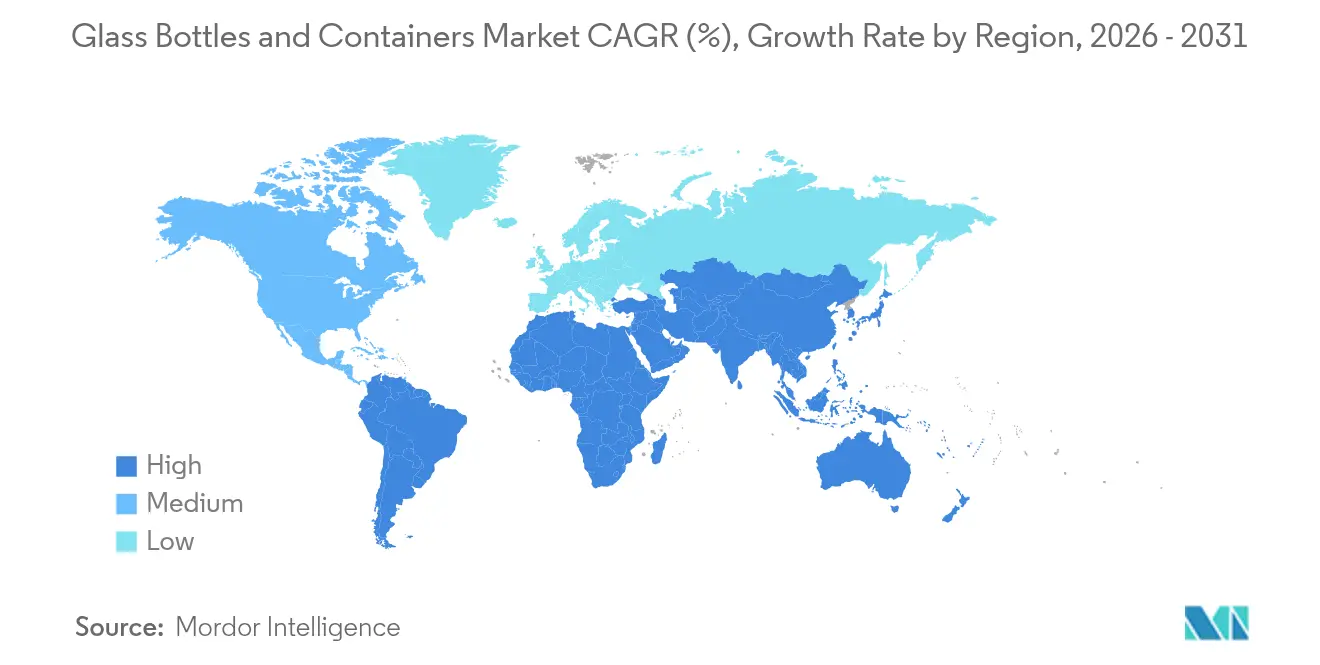
A América do Norte capturou 55,18% do mercado de embalagens de vidro para recipientes em 2025, aproveitando a coleta seletiva madura e as metas de sustentabilidade corporativa que incentivam receitas com alto teor de caco de vidro. O roteiro do Glass Packaging Institute para atingir uma taxa de reciclagem de 50% até 2031 sustenta a base de matéria-prima a longo prazo. No entanto, as oscilações nos preços de energia e a crescente penetração do rPET em bebidas de valor moderam os ganhos de volume, deslocando a ênfase estratégica para destilados premium e cuidados de beleza.
Mercado de Garrafas e Recipientes de Vidro da Europa
A Europa fica atrás, mas se beneficia da taxa de reciclagem de 80,8% da UE, que garante o fornecimento de caco de vidro e reduz a demanda de energia dos fornos. Ardagh e Verallia estão investindo em fornos com reforço elétrico e preparados para hidrogênio, a fim de proteger a exposição à precificação de carbono enquanto mantêm a produção. No entanto, a pressão nos preços de energia e os encargos ambientais suprimem as margens no curto prazo, estimulando a colaboração em microrredes renováveis compartilhadas e o comércio transfronteiriço de caco de vidro.
Mercado de Garrafas e Recipientes de Vidro da APAC e América do Sul
A Ásia-Pacífico é a região de crescimento mais rápido, expandindo-se a um CAGR de 4,76% até 2031 e fechando rapidamente a lacuna no mercado de embalagens de vidro para recipientes. Índia e China constroem plantas farmacêuticas greenfield que exigem frascos estéreis, enquanto Coreia do Sul e Japão importam vidro cosmético premium para cuidados de pele de luxo. O investimento de 120 milhões de USD da O-I Glass em Zipaquirá, na Colômbia, sinaliza como os produtores replicam tecnologia de ponta em regiões emergentes para capturar a demanda enquanto se alinham aos mandatos ESG. A infraestrutura limitada de caco de vidro em partes do Sudeste Asiático restringe o conteúdo reciclado, criando penalidades de custo em relação aos concorrentes ocidentais; no entanto, o aumento da renda e a pressão regulatória pela circularidade prometem uma demanda robusta a longo prazo.
Panorama regulatório
As ações regulatórias nas principais regiões consumidoras continuam a direcionar as escolhas de embalagem para materiais circulares, ao mesmo tempo que aumentam a complexidade de conformidade e de custos comerciais para o vidro de embalagem. Na União Europeia, o Regulamento (UE) 2025/40 sobre embalagens e resíduos de embalagens (PPWR) entrou em vigor em fevereiro de 2025, com disposições-chave aplicáveis a partir de 12 de agosto de 2026. Estas incluem rótulos de triagem harmonizados e requisitos de minimização de embalagens que afetam todas as embalagens colocadas no mercado da UE, incluindo garrafas e potes de vidro.
Medidas relacionadas ao contato com alimentos e ao comércio também estão moldando a seleção de materiais e o fornecimento. A Comissão Europeia publicou o Regulamento (UE) 2026/250 da Comissão em fevereiro de 2026 para corrigir e atualizar as regras sobre o bisfenol A (BPA) em materiais em contato com alimentos, reforçando a atenção à documentação de conformidade para fechos, revestimentos e superfícies de contato usados com embalagens de vidro. No âmbito comercial, o Departamento de Comércio dos EUA finalizou ordens de direitos antidumping em fevereiro de 2025 sobre determinadas garrafas de vidro para vinho provenientes da China e do México. A Autoridade de Remédios Comerciais do Reino Unido lançou investigações antissubsídio e antidumping em março de 2026, abrangendo recipientes de vidro importados com menos de 2,5 litros, o que pode alterar a economia regional de abastecimento e as estratégias de aquisição para envasadores de bebidas e alimentos.
Cenário Competitivo
O mercado de embalagens de vidro para recipientes permanece moderadamente consolidado. O-I Glass, Verallia e Ardagh coletivamente enviaram pouco mais de 55% dos volumes globais em 2025, exercendo vantagens de escala em aquisições, tecnologia de fornos e distribuição. O forno modular MAGMA da O-I Glass, atualmente em fase final de instalação no Kentucky, exemplifica a expansão com baixo investimento de capital que reduz o tempo de inatividade nas trocas e melhora a qualidade do vidro. A Verallia concentra-se em avanços em PCR, enquanto a Ardagh pilota a fusão assistida por hidrogênio.
Especialistas regionais de médio porte competem em moldes personalizados, tamanhos de lote ágeis e proximidade de serviço, atendendo aos segmentos de bebidas artesanais e beleza que os grandes players às vezes negligenciam. A garrafa recorde de 260 gramas da Vidrala demonstra a criação de valor por meio de engenharia — reduzindo a relação peso do vidro em relação ao produto, diminuindo as emissões logísticas e atraindo marcas ambientalmente conscientes.
As fusões e aquisições permanecem ativas: a aquisição da Bormioli Pharma pela Gerresheimer em dezembro de 2024 reforça sua unidade de vidro moldado e fortalece um portfólio com forte presença farmacêutica. Joint ventures surgem na América Latina e na África, onde as necessidades de capital para projetos greenfield são elevadas, mas o risco político é igualmente alto. Apesar da concentração moderada, os altos custos de fornos constituem uma barreira à entrada que mantém novos concorrentes afastados, a menos que garantam cofinanciamento governamental ou de clientes.
Líderes do Setor de Garrafas e Recipientes de Vidro
-
O-I Glass, Inc.
-
Ardagh Group S.A.
-
Gerresheimer AG
-
Vidrala S.A.
-
Verallia S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Garrafas e Recipientes de Vidro Empresas cobertas neste relatório
- O-I Glass, Inc.
- Verallia S.A.
- Ardagh Group S.A.
- Vidrala S.A.
- Vetropack Holding AG
- Gerresheimer AG
- SGD S.A.
- Stoelzle Oberglas GmbH
- Wiegand-Glas Holding GmbH
- Hindusthan National Glass & Industries Limited
- Piramal Glass Private Limited
- Nihon Yamamura Glass Co., Ltd.
- Şişecam
- Compagnie de Saint-Gobain S.A. (Packaging division)
- Heinz-Glas GmbH & Co. KGaA
- Vitro, S.A.B. de C.V.
- BA Glass B.V.
- Ciner Glass Holdings Limited
Oportunidades de mercado e perspectivas futuras
Programas regulatórios que restringem o design de embalagens, a rotulagem e as obrigações de responsabilidade do produtor estão criando espaço em branco para fornecedores capazes de combinar premiunização com circularidade mensurável. Com a aplicação do PPWR da UE a partir de agosto de 2026, proprietários de marcas e convertedores são pressionados a padronizar formatos de embalagem, melhorar a triabilidade e documentar a conformidade. Essa direção eleva a demanda por designs mais leves e receitas com maior teor de caco de vidro, que reduzem a intensidade de material preservando a diferenciação nas prateleiras. A coordenação do setor para operacionalizar esses requisitos está se manifestando por meio de atividades de associações comerciais, incluindo o webinar de 31 de março de 2026 organizado pelo Glass Packaging Institute (GPI) e pela FEVE sobre os impactos do PPWR nas cadeias de suprimentos e modelos de negócios de embalagens de vidro.
Movimentos de investimento e capacidade indicam onde os produtores estão colocando ênfase de curto prazo, incluindo fusão modernizada, eletrificação e reconstruções eficientes de fornos voltadas tanto à continuidade da produção quanto às metas de descarbonização. A Stoelzle Glass USA anunciou uma transformação de USD 100 milhões em sua instalação em Monaca, Pensilvânia, incluindo uma reconstrução de forno com início em julho de 2026 que aumenta a capacidade de fusão em cerca de 400 toneladas por dia, enquanto a Ciner Glass confirmou um financiamento de EUR 504 milhões em janeiro de 2026 para seu projeto de vidro de embalagem em Lommel, Bélgica, à medida que avançava para a construção ativa do forno. Enquanto isso, os debates sobre EPR baseado em peso e sistemas de retorno de depósito estão intensificando a demanda por formatos mais leves e sistemas de coleta mais robustos, apoiados por desafios legais em julho de 2026 relacionados às taxas de EPR do Oregon e pelas discussões em andamento no Reino Unido sobre pEPR e manejo de vidro. Isso está abrindo oportunidades para fornecedores em torno da redução de peso, designs retornáveis e conteúdo reciclado verificado, com acesso estável a caco de vidro.
Desenvolvimentos industriais recentes em Mercado de Garrafas e Recipientes de Vidro
- Junho de 2026: a O-I Glass produziu seu primeiro vidro usando um novo forno híbrido a ar-gás na instalação de Veauche, França, em 7 de junho de 2026, utilizando tecnologia da Fives capaz de substituir até 70% dos combustíveis fósseis por eletricidade. O marco sinaliza um caminho prático para a descarbonização em larga escala do vidro de embalagem, preservando a produtividade, uma restrição fundamental para produtores que enfrentam volatilidade nos preços de energia. Também fortalece o posicionamento da O-I Glass em requisitos de licitação vinculados a embalagens de menor teor de carbono e receitas com maior conteúdo reciclado.
- Abril de 2026: a Ardagh Glass Packaging-North America lançou uma garrafa de vidro para bebidas de 275ml em colaboração com a Fitz's Bottling Company. O lançamento amplia formatos padronizados e prontos para adoção destinados a envasadores regionais de bebidas e favorece prazos de entrega mais curtos em comparação com moldes totalmente personalizados. O movimento também reforça como os fornecedores estão utilizando ofertas de estoque e semipersonalizadas para captar a demanda de bebidas artesanais e especiais sem sacrificar a eficiência de fabricação.
- Outubro de 2025: a Gerresheimer realizou a cerimônia de início das obras de uma instalação de produção de 4.000 m² para frascos prontos para enchimento (RTF) e embalagens EZ-fill Smart em sua unidade de Wertheim, Alemanha, apoiada por um investimento de EUR 30 milhões. O projeto amplia a capacidade da Gerresheimer em embalagens primárias farmacêuticas orientadas por especificações, onde sistemas de qualidade e controle de contaminação são critérios decisivos de compra. Também evidencia a contínua alocação de capital para embalagens de medicamentos e produtos injetáveis de maior margem, à medida que os pipelines de biológicos se expandem.
Mercado de Garrafas e Recipientes de Vidro Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange garrafas de vidro e recipientes rígidos de vidro utilizados para embalar e armazenar produtos comerciais, e a demanda é rastreada por meio do consumo de vidro para recipientes acabados nos principais setores de uso final em todo o mundo.
Exclusões de cobertura: Exclui frascos e ampolas farmacêuticos, bem como itens de vidro não destinados a recipientes, como vidro plano, fibras e vidraria laboratorial.
Visão Geral da Segmentação
- Por Usuário Final
- Bebidas
- Alcoólicas
- Cerveja
- Vinho
- Destilados
- Outras Bebidas Alcoólicas (Sidra e Outras Bebidas Fermentadas)
- Não Alcoólicas
- Sucos
- Bebidas Carbonatadas (CSDs)
- Bebidas à Base de Produtos Lácteos
- Outras Bebidas Não Alcoólicas
- Alcoólicas
- Alimentos (Geleia, Compota, Marmeladas, Mel, Embutidos e Condimentos, Óleo, Conservas em Vinagre)
- Cosméticos e Cuidados Pessoais
- Produtos Farmacêuticos (excluindo Frascos e Ampolas)
- Perfumaria
- Bebidas
- Por Cor
- Verde
- Âmbar
- Transparente
- Outras Cores
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Para a pesquisa documental, extraímos primeiro a estrutura central do setor, incluindo usos do vidro para recipientes, fluxos comerciais e pegadas de fabricação regionais. As fontes públicas que auxiliam nessa etapa incluem estatísticas de materiais e embalagens de agências como o USGS, UN Comtrade, indicadores do Banco Mundial e programas governamentais de meio ambiente e resíduos que monitoram as taxas de coleta e reciclagem de vidro.
Para manter o modelo prático, também revisamos relatórios anuais de empresas, apresentações para investidores e anúncios de plantas ou capacidade para confirmar onde os volumes são produzidos e enviados. Bancos de dados de patentes são verificados para identificar mudanças de processo, como redução de peso e atualizações de fornos, e um banco de dados de embarques de importação e exportação em nível de remessa é utilizado seletivamente para verificar as principais rotas e padrões de movimentação de produtos. As fontes listadas acima são ilustrativas, e muitas outras referências públicas também foram consultadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar onde os recipientes de vidro são mais utilizados e como os padrões de pedidos estão mudando nas equipes de embalagem de bebidas, alimentos, cuidados pessoais e farmacêuticos. Conversamos com fabricantes, conversores, proprietários de marcas e distribuidores na APAC, EMEA e nas Américas, para que as premissas sobre mix, comportamento de utilização e pressão de substituição pudessem ser verificadas antes de finalizar o modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | CXOs: 13% | APAC: 49% |
| Nível médio: 53% | Líderes funcionais/de unidade: 32% | EMEA: 31% |
| Players menores: 15% | Gerentes: 55% | Américas: 20% |
Dimensionamento e Previsão do Mercado
O dimensionamento do mercado é construído utilizando uma abordagem de cima para baixo, na qual os sinais de produção e comércio, ajustados para perdas de conversão e padrões de consumo regionais, são usados para reconstruir o pool de demanda de vidro para recipientes em toneladas. Uma vez formado o total, ele é testado com aproximações seletivas de baixo para cima, como consolidações amostrais de fornecedores por região, verificações de canais com grandes compradores e volume médio por formato de embalagem multiplicado pelas tendências de embarque observadas.
Os principais insumos incluem a produção de bebidas e as mudanças de mix (cerveja, destilados, vinho e bebidas não alcoólicas), sinais de demanda de alimentos embalados, taxas de coleta e reciclagem de vidro que afetam a disponibilidade e os custos de caco de vidro, adições de capacidade de fornos e ciclos de reconstrução, e a intensidade de redução de peso que altera o peso médio dos recipientes ao longo do tempo. Onde as verificações de baixo para cima apresentam lacunas, as partes ausentes são preenchidas usando faixas conservadoras vinculadas à utilização de capacidade e à penetração no uso final, e os totais são reequilibrados para evitar a superestimação de qualquer região isolada.
Para as previsões, a análise de cenários é aplicada com um caso base ancorado nos volumes esperados de bebidas e alimentos, e então ajustado usando insumos de especialistas sobre repasse de preços, substituição por outros materiais e pressão regulatória em torno de embalagens sustentáveis. As premissas são mantidas consistentes entre as regiões, e a moeda não é tratada como um fator determinante porque a produção do mercado é modelada em volume físico.
Ciclo de Validação e Atualização de Dados
A validação é feita por meio de triangulação entre sinais independentes, seguida de verificações de variância nos níveis de região e uso final, para que os valores discrepantes sejam identificados precocemente. Se o modelo implicar uma mudança abrupta que não seja sustentada por indicadores de capacidade, comércio ou demanda, a premissa é revisitada e os insumos relacionados são recalibrados.
Antes da aprovação final, o trabalho passa por revisões analíticas em múltiplas etapas, e chamadas de acompanhamento são acionadas quando uma resposta de entrevista conflita com evidências documentais ou quando uma grande mudança em uma planta é relatada. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes paralisações de fornos, expansões ou mudanças políticas significativas. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Tamanho do Mercado Global de Garrafas e Recipientes de Vidro da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para garrafas e recipientes de vidro frequentemente diferem porque o escopo do produto subjacente e as unidades não estão alinhados, mesmo quando os títulos parecem semelhantes. As diferenças também surgem quando uma fonte rastreia o valor em USD e outra rastreia o consumo em toneladas, o que pode alterar os resultados de forma significativa quando os preços e a redução de peso mudam.
Neste estudo, o maior fator de divergência é a decisão de dimensionar o vidro para recipientes como volume de consumo e de excluir frascos e ampolas farmacêuticos, enquanto algumas outras estimativas incluem esses formatos farmacêuticos no total e, em seguida, apresentam um valor em USD construído com base em preços médios amplos e no momento da conversão cambial — uma escolha mantida explícita aqui pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 87,09 milhões de USD (2026) | |
| Consultoria Global A | 79,17 bilhões de USD (2025) | Utiliza uma definição de vidro para recipientes baseada em valor que provavelmente é orientada por preços, o que pode combinar garrafas e potes com categorias adjacentes de embalagens de vidro e torna os resultados sensíveis à progressão assumida do preço médio de venda e ao momento da conversão cambial. |
| Editora do Setor B | 76,46 bilhões de USD (2024) | Inclui formatos de embalagem farmacêutica mais amplos, como frascos e ampolas, no escopo do produto, e o resultado do valor de mercado depende fortemente do conjunto de preços implícito e do ano base escolhido para os ajustes de inflação. |
A tabela mostra que as escolhas de escopo e mensuração explicam a maior parte da dispersão, mais do que qualquer premissa de crescimento isolada. Quando o pool de demanda está vinculado a fatores de consumo observáveis e verificado em relação a sinais de capacidade e comércio, a estimativa permanece mais fácil de rastrear e atualizar mesmo quando os ciclos de preços mudam.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de embalagens de vidro para recipientes?
O setor atingiu 87,09 milhões de toneladas em 2026 e tem previsão de chegar a 103,06 milhões de toneladas até 2031.
Qual é a velocidade de crescimento da demanda de vidro para recipientes na Ásia-Pacífico?
O volume na Ásia-Pacífico deve crescer a um CAGR de 4,76% entre 2026-2031, impulsionado pelas aplicações farmacêuticas e de beleza.
Qual segmento de usuário final apresenta o crescimento mais forte?
Cosméticos e cuidados pessoais lideram com um CAGR previsto de 4,18% até 2031, graças às tendências de branding de luxo e sustentabilidade.
Como os custos de energia estão influenciando a fabricação de vidro?
Os preços voláteis de eletricidade e gás, especialmente na Europa, comprimem as margens e aceleram a adoção de fornos híbridos e de oxi-combustível.
Qual inovação está ajudando a reduzir o peso do vidro?
A garrafa de 260 gramas de 75 cl da Vidrala exemplifica a redução de peso que diminui o uso de materiais e as emissões logísticas.
Quem são os principais players do mercado?
A O-I Glass, a Verallia e a Ardagh respondem, juntas, por pouco mais de 55% das remessas globais, refletindo uma consolidação moderada.