
Tamanho e Participação do Mercado de Amplificadores de Áudio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
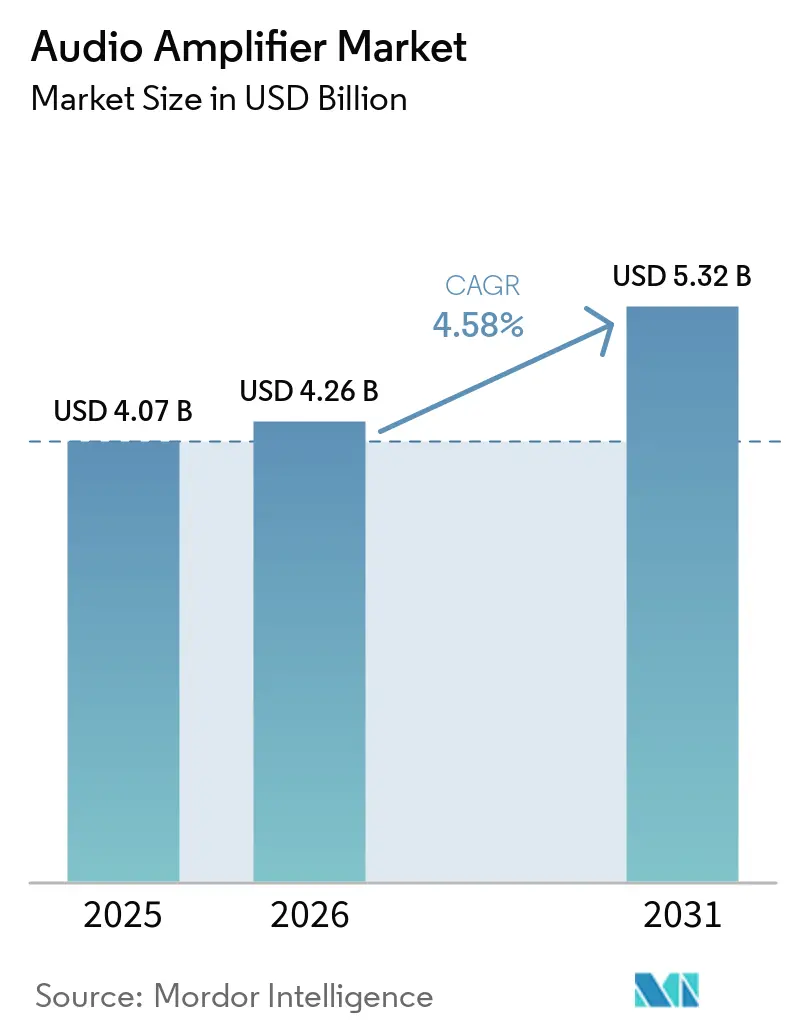
| Tamanho do Mercado (2026) | 4.26 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.32 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.58 % |
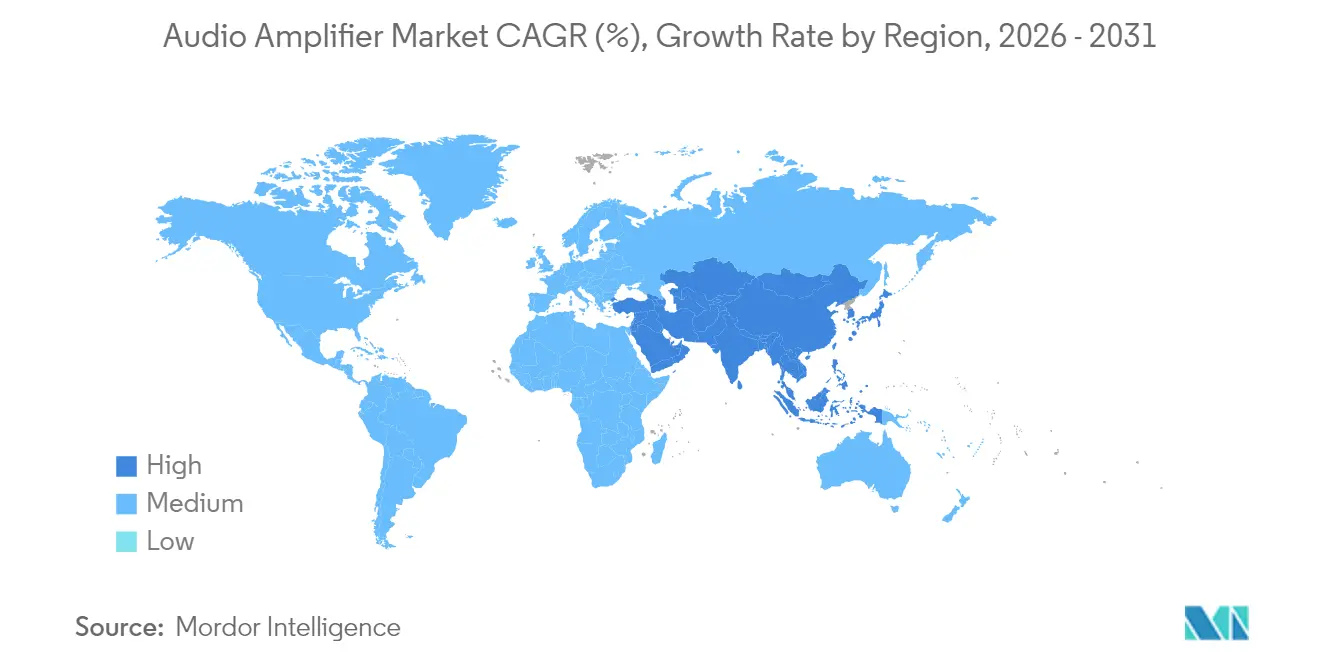
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | Ásia-Pacífico |
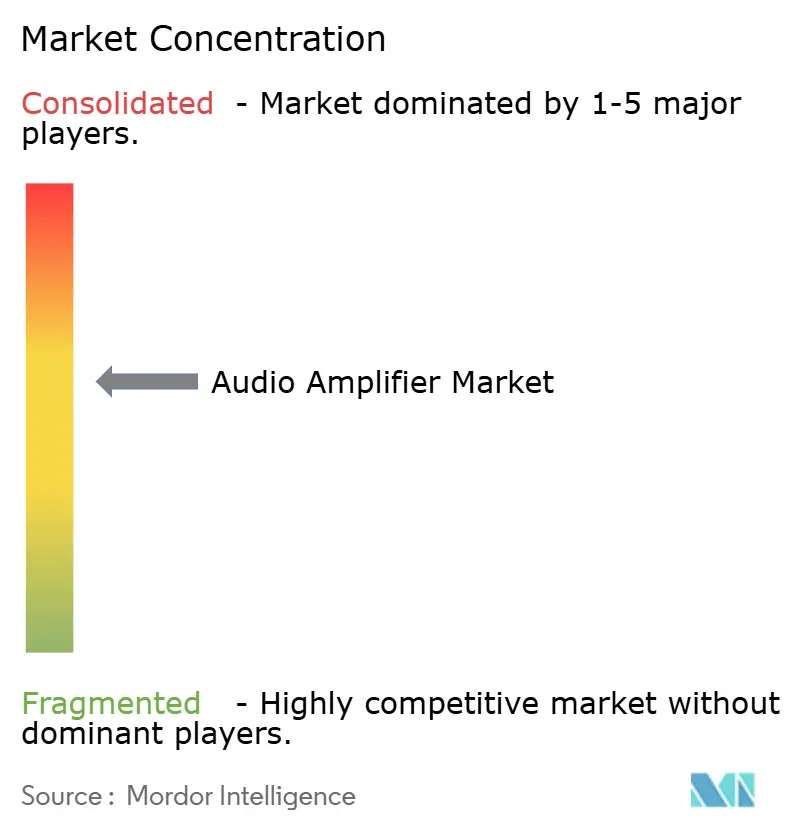
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Amplificadores de Áudio por Mordor Intelligence
O tamanho do mercado de amplificadores de áudio foi avaliado em USD 4,07 bilhões em 2025 e estima-se que cresça de USD 4,26 bilhões em 2026 para atingir USD 5,32 bilhões até 2031, a um CAGR de 4,58% durante o período de previsão (2026-2031). A demanda resiliente de veículos elétricos, sistemas de home theater imersivos e locais de eventos ao vivo profissionais sustenta a expansão constante da receita, apesar da volatilidade da cadeia de suprimentos. Os dispositivos de nitreto de gálio (GaN) estão elevando os limites de eficiência e facilitando as restrições de projeto térmico, enquanto as tecnologias de modulação de indutor único estão simplificando os custos da lista de materiais. As montadoras estão incorporando amplificadores classe D multicanal para aproveitar as cabines elétricas mais silenciosas, e as prioridades de miniaturização em estéreo sem fio verdadeiro e wearables continuam a direcionar os OEMs para plataformas de sistema de áudio em chip (SoC) altamente integradas. A consolidação do setor — exemplificada pela aquisição da Sound United pela HARMAN e pela aquisição do McIntosh Group pela Bose — sinaliza uma corrida para garantir marcas premium e sinergias entre verticais. Enquanto isso, o domínio da China no refino de gálio introduz incerteza de preços, que os fornecedores estão combatendo por meio de iniciativas de fornecimento duplo e reciclagem de substratos, sustentando assim a atratividade de longo prazo do mercado de amplificadores de áudio.
Principais Conclusões do Relatório
- Por configuração de canal, os modelos de 2 canais lideraram com 41,65% de participação na receita do mercado de amplificadores de áudio em 2025, enquanto as unidades de 8 canais e acima estão avançando a um CAGR de 5,71% até 2031.
- Por integração de dispositivo, os CIs de amplificador independente detinham 54,75% do tamanho do mercado de amplificadores de áudio em 2025, enquanto os SoCs de áudio integrados registram o CAGR mais rápido de 5,99% até 2031.
- Por material semicondutor, o silício reteve 81,05% da participação do mercado de amplificadores de áudio em 2025, mas o segmento de GaN está projetado para crescer 7,17% ao ano até 2031.
- Por aplicação do usuário final, os eletrônicos de consumo contribuíram com 58,35% do tamanho do mercado de amplificadores de áudio em 2025, enquanto as implantações em veículos elétricos automotivos registram um CAGR de 5,22% ao longo do período de previsão.
- Por geografia, a Ásia respondeu por 47,85% do mercado de amplificadores de áudio em 2025; o Oriente Médio se destaca com um CAGR de 5,03% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Transição para veículos elétricos e conectados | +1.2% | Global (APAC e América do Norte lideram) | Médio prazo (2 a 4 anos) |
| Necessidades de miniaturização em TWS e wearables | +0.9% | Global, centros da APAC | Curto prazo (≤ 2 anos) |
| Adoção do ecossistema de áudio para casa inteligente | +0.8% | América do Norte e UE, expandindo para a APAC | Médio prazo (2 a 4 anos) |
| Dispositivos de comutação baseados em GaN em áudio profissional | +0.7% | Adoção inicial na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Adoção de áudio imersivo (Dolby Atmos) | +0.6% | Núcleo na América do Norte e UE | Médio prazo (2 a 4 anos) |
| Incentivos à infraestrutura de eventos ao vivo | +0.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Transição para Veículos Elétricos e Conectados Impulsionando Amplificadores de Áudio para Sistemas de Infoentretenimento Veicular
Os trens de força elétricos eliminam o ruído do motor, levando as montadoras a aprimorar as experiências de áudio na cabine por meio de amplificadores classe D multicanal e gerenciamento de som específico por zona. O sistema de paisagem sonora HypersonX da BMW utiliza 43 sinais distintos para criar uma assinatura acústica de marca para sua linha de veículos elétricos Neue Klasse. A solução SeatSonic da HARMAN personaliza ainda mais o áudio por passageiro, aproveitando amplificadores dedicados para cada zona de assento. À medida que os veículos definidos por software proliferam, as atualizações de firmware do amplificador estendem os ciclos de vida dos produtos, e a modulação de indutor único da Texas Instruments reduz a contagem de componentes para atender às metas de custo das montadoras.
Necessidades de Miniaturização em TWS e Wearables Impulsionando Amplificadores Integrados de Alta Eficiência
Os fones de ouvido sem fio verdadeiro e os smartwatches impõem severas restrições de espaço na placa e de duração da bateria, direcionando os fornecedores para SoCs que integram DSP, conectividade e amplificação. O ADAU1797 da Analog Devices dobrou o desempenho do DSP ao integrar um estágio classe D para estender a autonomia da bateria. O nRF54L15 da Nordic Semiconductor, de forma semelhante, integra 1,5 MB de NVM, 256 KB de RAM e suporte a LE Audio em um nó de 22 nm, facilitando a sobrecarga de integração do sistema. A topologia classe D fractal da Silicon Intervention combina a regulação buck com o estágio de saída para reduzir as perdas em repouso, uma métrica crítica para o uso de wearables durante todo o dia.
Adoção do Ecossistema de Áudio para Casa Inteligente Impulsionando a Demanda por Amplificadores Multicanal
As residências em rede agora esperam amplificadores que sincronizem automaticamente com ecossistemas de streaming e assistentes de voz. Os receptores AVENTAGE da Yamaha obtiveram a certificação Works with Sonos por meio de uma atualização de software, confirmando que a agilidade do firmware é crucial para as taxas de adesão. Em janeiro de 2025, a Audioscenic Ltd., uma inovadora britânica de tecnologia de som 3D, anunciou sua colaboração com a Dell Inc. para introduzir um novo monitor aprimorado por IA que utiliza beamforming em uma matriz de 5×5 W. Isso indica como os periféricos de PC, e não apenas os receptores AV, estão adotando a amplificação multicanal. Após a aquisição, a plataforma HEOS da Harman será integrada aos eletrodomésticos da Samsung, confirmando que o bloqueio do ecossistema é uma alavanca de crescimento fundamental.
Dispositivos de Comutação Baseados em GaN Possibilitando Ganhos de Eficiência em Áudio Profissional de Alta Potência
Os transistores de efeito de campo de GaN comutam mais rapidamente e dissipam menos calor do que os MOSFETs de silício, permitindo 500 W por canal sem dissipadores de calor mecânicos, conforme demonstrado pela EPC para módulos de áudio profissional classe D. A densidade resultante do amplificador reduz o peso do rack e aumenta a flexibilidade dos equipamentos de turnê. A Infineon projeta que o GaN cruzará os pontos de inflexão do mercado de massa em 2025, à medida que os imperativos de descarbonização endurecem os padrões globais de energia. No entanto, as restrições de exportação da China sobre o gálio destacam os prêmios de risco de fornecimento, levando os OEMs a adotar estocagem estratégica e reciclagem.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração de SoC em smartphones reduzindo o mercado discreto | -0.8% | Global (fabricação na APAC) | Curto prazo (≤ 2 anos) |
| Restrições de fornecimento de substrato de GaN | -0.6% | América do Norte e UE mais afetadas | Médio prazo (2 a 4 anos) |
| Fones de ouvido Bluetooth canibalizando o Hi-Fi tradicional | -0.5% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Limites de potência em modo de espera do Ecodesign da UE | -0.3% | UE principalmente | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Integração de SoC em Smartphones Reduzindo o Mercado Endereçável de Amplificadores Discretos
Os processadores de aplicativos agora incorporam saídas classe D, corroendo a demanda unitária por CIs independentes em telefones de médio porte. A receita do terceiro trimestre de 2025 da Qorvo caiu 12,4% à medida que os OEMs Android consolidaram os front-ends de RF e áudio em ofertas de die único. Escolhas de design semelhantes em tablets e PCs finos e leves pressionam os fornecedores discretos, obrigando-os a se reposicionar para automotivo, hubs de casa inteligente e racks de áudio profissional, onde as restrições térmicas e de potência de saída inibem a substituição por SoC.
Restrições de Fornecimento de Substrato de GaN Elevando os Custos da Lista de Materiais
A China refinou 98% do fornecimento global de gálio em 2022, e qualquer embargo de exportação ameaçaria USD 3,4 bilhões do PIB dos EUA, de acordo com o USGS. Os picos de preço repercutem diretamente nas listas de materiais dos amplificadores porque os volumes de die escalam com o número de canais. A diversificação para sucata de GaN reciclada e fábricas-piloto europeias pode aliviar a pressão, mas a capacidade significativa não estará disponível antes de 2027, deixando os OEMs a se protegerem com projetos de silício de maior custo como contingência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de Canal:
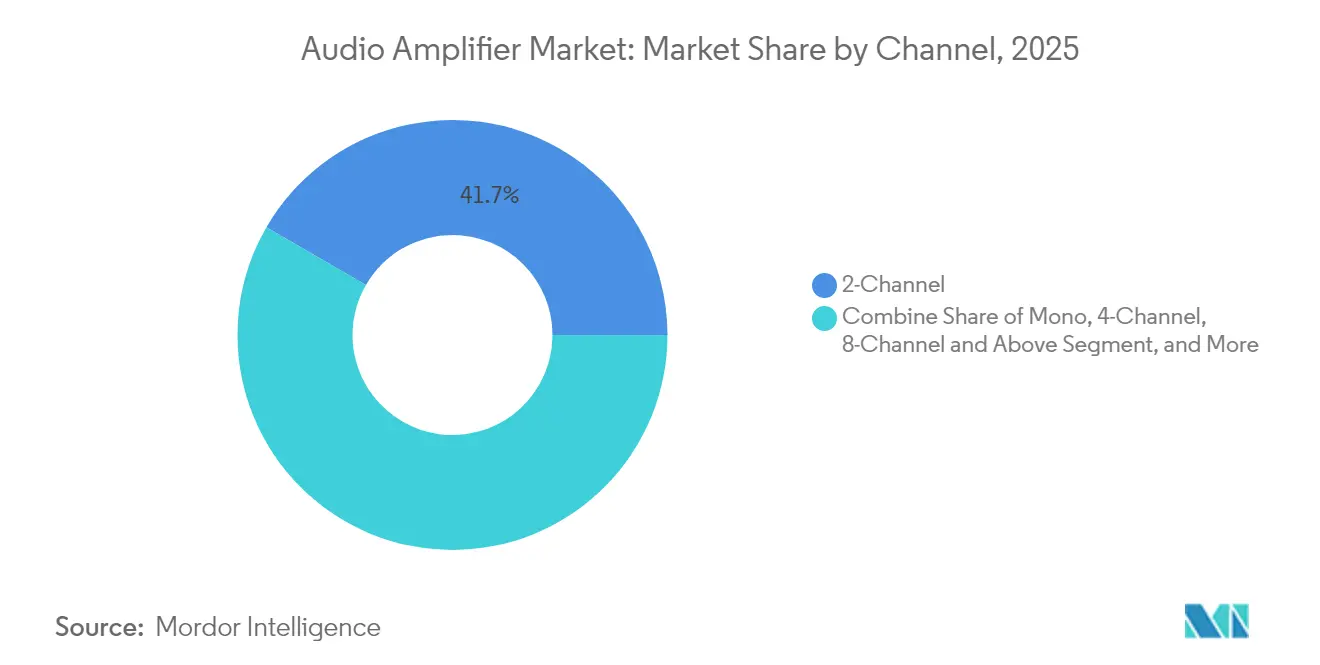
Sistemas Multicanal Impulsionam o Posicionamento PremiumO segmento de 8 canais e acima está previsto para crescer a 5,71% até 2031, impulsionado pela implantação do Dolby Atmos tanto em cinemas domésticos quanto em cabines automotivas. Caminhos dedicados de altura e surround aumentam as contagens de amplificadores por chassi, enquanto o mapeamento dinâmico de canais dentro do firmware DSP suporta compatibilidade retroativa com conteúdo estéreo. Em contraste, as soundbars e caixas de som de mesa sensíveis ao custo sustentam a posição de 2 canais que capturou 41,65% da participação do mercado de amplificadores de áudio em 2025.
Espera-se que o tamanho do mercado de amplificadores de áudio para modelos multicanal se expanda à medida que os hubs de casa inteligente integram controle de AV, iluminação e segurança, favorecendo nós de amplificadores centralizados. Os fornecedores de turnê profissional implantam amplificadores de rack modulares configuráveis desde o serviço de subwoofer monaural até rigs de festival imersivos, otimizando a utilização de ativos em várias escalas de eventos. Essas flexibilidades arquitetônicas favorecem as topologias classe D, cujas vantagens de eficiência crescem com a densidade de canais.


Por Integração de Dispositivo:
Soluções SoC Desafiam a Dominância dos DiscretosOs CIs independentes ainda respondem por 54,75% da receita de 2025, pois as instalações automotivas e de áudio profissional requerem trilhos de tensão mais altos e maior capacidade térmica. No entanto, os SoCs estão avançando a um CAGR de 5,99% à medida que os wearables e laptops ultrafinos valorizam o espaço na placa de circuito impresso e a lista de materiais em pacote único. Os fornecedores utilizam nós de processo avançados para co-localizar núcleos DSP, rádios Bluetooth LE e saídas classe D, minimizando assim as perdas de roteamento de E/S.
Os ganhos de tamanho do mercado de amplificadores de áudio provenientes de SoCs são evidentes em fones de ouvido sem fio verdadeiro, onde o rastreamento de envelope e os algoritmos híbridos de cancelamento ativo de ruído se beneficiam da largura de banda de memória no die. Por outro lado, os módulos multichip discretos permanecem viáveis onde a dissipação de calor no nível da placa e os estágios substituíveis são requisitos de serviço, notadamente em equipamentos de aluguel para concertos. Os fornecedores equilibram portfólios duplos, aproveitando a propriedade intelectual de silício compartilhada enquanto oferecem upgrades discretos compatíveis com pinos para clientes legados.
Por Material Semicondutor:
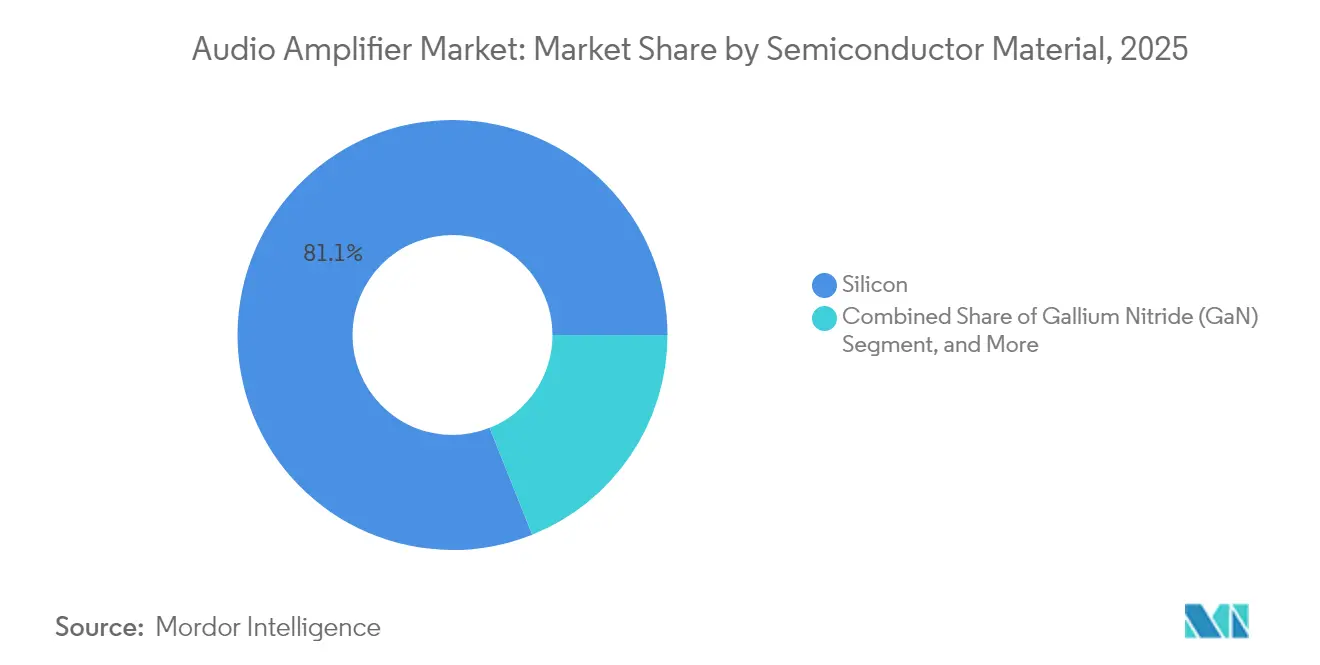
Adoção de GaN Acelera Apesar das Restrições de FornecimentoO silício mantém uma posição de 81,05% na receita, mas o CAGR de 7,17% do GaN reflete o apetite dos projetistas por saltos de eficiência superiores ao que os MOSFETs de superconjunção de silício existentes podem fornecer. A eliminação de dissipadores de calor volumosos desbloqueia chassi mais finos para amplificadores de rack, possibilitando a montagem sob o assento em veículos automotivos. A expansão do tamanho do mercado de amplificadores de áudio para projetos de GaN também se alinha com os esforços regulatórios para reduzir as perdas em modo de espera.
Ainda assim, a erosão da participação do mercado de amplificadores de áudio para o silício é gradual devido às diferenças de custo amplificadas pela escassez de gálio. Os estágios de driver híbridos que combinam CIs de controle de silício com matrizes de saída de GaN mitigam o risco enquanto familiarizam as equipes de engenharia com as características de bandgap largo. O carbeto de silício ocupa transmissores de radiodifusão de nicho de ultralto voltagem, mas permanece marginal no AV comercial devido às compensações de preço e velocidade de comutação.
Por Aplicação do Usuário Final:
Segmento de Veículos Elétricos Automotivos Lidera a Trajetória de CrescimentoA eletrônica de consumo representou 58,35% da receita de 2025, impulsionada pelos ciclos de renovação de telefones, TVs e alto-falantes inteligentes. No entanto, os veículos elétricos são o caso de uso de crescimento mais acelerado, avançando 5,22% ao ano à medida que as montadoras incorporam arquiteturas de 14 canais com drivers específicos por assento e funções de síntese de som de motor. Cabines silenciosas aumentam a sensibilidade auditiva dos ocupantes, incentivando o uso de estágios de potência de baixo ruído. No outro extremo, o tamanho do mercado de amplificadores de baixo ruído (LNA) para o segmento de 18-40 GHz deve se expandir a um CAGR de 16,53% até 2031, à medida que os rádios 5G mmWave, os terminais de banda Ka e os sistemas de radar automotivo de maior resolução entram em produção em volume.
Os fornecedores do setor de amplificadores de áudio, portanto, codesenvolvem soluções com integradores de infoentretenimento de primeiro nível, agrupando o firmware do amplificador com bibliotecas virtuais de som de motor. Os mercados de instalação e de turnês profissionais se recuperam com as reformas de locais de eventos, embora sua participação seja menos volátil devido aos longos prazos de execução de projetos plurianuais. Os sistemas de alerta de voz para IoT industrial e a sinalização de quiosques adicionam volumes incrementais, frequentemente especificados com classificações de potência mais baixas, mas com altos padrões de durabilidade.
Análise Geográfica
Mercado de Amplificadores de Áudio da APAC
A Ásia-Pacífico deteve 47,85% da receita de 2025, impulsionada por cadeias de suprimentos de eletrônicos de consumo verticalmente integradas e pelo crescimento acelerado das entregas domésticas de veículos elétricos. A China continental ancora o volume, enquanto o Japão e a Coreia do Sul impulsionam a inovação premium em silício classe D e no processamento de wafers de GaN. Os roteiros de SoC internos dos principais fabricantes de smartphones locais influenciam fortemente as oscilações na demanda por componentes discretos em toda a região.
Mercado de Amplificadores de Áudio da América do Norte e Europa
A América do Norte responde por um consumo expressivo de áudio profissional e home theater, com a retomada das turnês de eventos ao vivo no pós-pandemia impulsionando a atualização de amplificadores em rack. A segurança regulatória e a robusta proteção de patentes fomentam startups de GaN que licenciam chips para fabricantes de equipamentos originais globais. A Europa apresenta maturidade semelhante, mas impõe rígidos limites de orçamento energético pelo Ecodesign; os esforços de conformidade frequentemente pilotam firmwares de economia de energia, que posteriormente são implementados em escala mundial.
Mercado de Amplificadores de Áudio do Oriente Médio e África e América Latina
O Oriente Médio, embora menor em termos absolutos, deve registrar um CAGR de 5,03% até 2031, sustentado por megaprojetos de hospitalidade que equipam estádios, hotéis e distritos de entretenimento com sistemas de som imersivos. As agendas governamentais de diversificação financiam construções de cidades inteligentes que integram áudio distribuído para serviços públicos de informação, acelerando as remessas de amplificadores nos canais de audiovisual comercial. A África e a América Latina registram crescimento estável de um dígito, impulsionado principalmente por importações de eletrônicos de consumo sensíveis ao preço, complementadas por culturas regionais de música ao vivo que sustentam a demanda por sistemas de PA portáteis.

Cenário Competitivo
O mercado de amplificadores de áudio é moderadamente consolidado, com as cinco principais marcas controlando pouco menos de 50% da receita, enquanto numerosos players de nicho atendem a verticais especializadas. A aquisição de USD 350 milhões das marcas da Sound United pela HARMAN expande o alcance da Samsung do áudio automotivo para ecossistemas de áudio doméstico premium, aproveitando pilhas de DSP comuns para consistência entre dispositivos.[1]Masimo Corporation, "Masimo venderá negócio de áudio ao consumidor para a HARMAN International," news.harman.com A aquisição do McIntosh Group pela Bose traz prestígio de alto padrão e herança de amplificadores artesanais para seu portfólio, posicionando a empresa para vender recursos audiófilos para caixas de som inteligentes convencionais.[2]Kif Leswing, "Bose compra a McIntosh," cnbc.com
Especialistas em semicondutores, como Texas Instruments e Analog Devices, buscam estratégias de integração que incorporam amplificação em SoCs de sinal misto, contornando assim os fornecedores de placas independentes. A veterana de áudio profissional QSC concordou com uma aquisição de USD 1,215 bilhão pela Acuity Brands, ilustrando a convergência de mercados adjacentes à medida que as plataformas de edifícios inteligentes integram áudio, iluminação e dados de ocupação em backbones unificados.[3]Joao Martins, "QSC será adquirida pela Acuity Brands," audioxpress.com Inovadores menores visam propriedade intelectual de drivers de GaN, algoritmos de perfilamento acústico por IA ou cartões de amplificador modulares, frequentemente licenciando tecnologia para OEMs de nível 1 em vez de escalar a fabricação completa.
A estratégia competitiva agora depende de três alavancas: estágios de potência de bandgap largo eficientes, pipelines de DSP atualizáveis por firmware e vinculação estreita com ecossistemas de assistentes de voz ou casas inteligentes. Os fornecedores que controlam tanto os roteiros de semicondutores quanto os pontos finais de marca podem amortizar P&D entre verticais, pressionando os concorrentes de médio porte que carecem de economias semelhantes. No entanto, iniciativas de padrão aberto como o Auracast LE Audio democratizam o streaming multicanal, permitindo que novos entrantes ágeis atendam a segmentos de nicho com serviços de ajuste baseados em nuvem.
Líderes do Setor de Amplificadores de Áudio
Yamaha Corporation
Harman International
Sound United LLC
Kenwood Corporation
Sony Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Amplificadores de Áudio
- Yamaha Corporation
- Harman International (Crown, JBL, Mark Levinson)
- Sound United LLC (Marantz, Denon, Polk)
- Kenwood Corporation
- Sony Corporation
- Cambridge Audio (Audio Partnership PLC)
- Vervent Audio Group (Naim Audio, Focal)
- Bryston Ltd
- Allen and Heath Limited
- QSC LLC
- Bose Corporation
- DD Audio (Resonance Inc.)
- JL Audio
- Dynacord (Bosch Sicherheitssysteme GmbH)
- Luxman Corporation
- NAD Electronics International
- Peachtree Audio
- Pioneer Corporation (Onkyo)
- Rotel
- Mark Levinson Laboratories

Recent Industry Developments in Mercado de Amplificadores de Áudio
- Maio de 2025: A HARMAN International finalizou sua aquisição de USD 350 milhões da divisão de áudio ao consumidor da Sound United, integrando as marcas Bowers & Wilkins, Denon, Marantz e Polk.
- Maio de 2025: A Yamaha lançou firmware que certifica os receptores AV AVENTAGE com interoperabilidade Works with Sonos para os modelos RX-A8A, RX-A6A, RX-A4A e RX-A2A.
- Abril de 2025: A BMW apresentou o conceito acústico HypersonX de 43 sinais para veículos elétricos Neue Klasse sob sua plataforma Operating System X.
- Janeiro de 2025: A Texas Instruments estreou o amplificador classe D TAS6754-Q1 e a linha de MCU AM275x-Q1 na CES 2025, destacando a modulação de indutor único e o processamento de áudio espacial.


Mercado de Amplificadores de Áudio Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de amplificadores de áudio como a receita anual gerada a partir de circuitos integrados, módulos e placas recém-fabricados cuja principal função é elevar sinais de áudio de baixa potência a um nível adequado para alto-falantes ou fones de ouvido em eletrônicos de consumo, automotivo, som profissional e dispositivos industriais. Os valores são expressos em USD ao preço de venda do fabricante, antes das margens do distribuidor.
Exclusão do escopo: Amplificadores valvulados legados utilizados em sistemas hi-fi de nicho e amplificadores de guitarra recondicionados vendidos no mercado secundário não são contabilizados.
Visão Geral da Segmentação
- Por Configuração de Canal
- Mono
- 2 Canais
- 4 Canais
- 6 Canais
- 8 Canais e Acima
- Por Integração de Dispositivo/Fator de Forma
- CI de Amplificador de Áudio Independente
- SoC/Codec de Áudio Integrado
- Módulos e Placas de Amplificador
- Por Material Semicondutor
- Silício
- Nitreto de Gálio (GaN)
- Carbeto de Silício (SiC)
- Outros (GaAs, etc.)
- Por Aplicação do Usuário Final
- Eletrônicos de Consumo
- Smartphones e Tablets
- Laptops e PCs
- TVs Inteligentes e Decodificadores
- Wearables e Hearables
- Caixas de Som Portáteis e Áudio Doméstico
- Automotivo
- Veículos de Passeio
- Veículos Comerciais
- Veículos Elétricos
- Áudio Profissional e Radiodifusão
- Sistemas de PA e Som para Turnê
- Equipamentos de Estúdio e Gravação
- Equipamentos de Radiodifusão
- Infraestrutura de Telecomunicações
- Dispositivos Industriais e de IoT
- Outros
- Eletrônicos de Consumo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Restante da América do Sul
- Ásia-Pacífico
- China
- Japão
- Índia
- Sudeste Asiático
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Países do Conselho de Cooperação do Golfo
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor entrevistaram designers de CIs de amplificadores, engenheiros de infoentretenimento automotivo de primeiro nível, compradores de OEMs de áudio especializado e distribuidores na Ásia, Europa e nas Américas. Essas conversas validaram o giro de estoque do canal, a erosão realista do preço médio de venda (ASP) e as probabilidades futuras de design-in que os dados secundários por si só não conseguiriam revelar.
Pesquisa de Gabinete
Iniciamos com estatísticas publicamente disponíveis de organismos como a União Internacional de Telecomunicações, as tabelas de produção de veículos da OICA, os códigos aduaneiros do UN Comtrade para HS-8542 e os índices de remessa de semicondutores da JEITA, que ancoram os fluxos de unidades de telefones, automóveis e equipamentos de áudio. Revistas especializadas e patentes coletadas por meio da Questel nos ajudaram a identificar ganhos de design emergentes em GaN e SiC, enquanto os registros de empresas da D&B Hoovers orientaram as faixas de preço médio de venda (ASP). Os arquivos de notícias do Dow Jones Factiva complementaram as sinalizações de demanda de curto prazo provenientes dos pipelines de lançamento das OEMs. As fontes mencionadas ilustram nosso conjunto mais amplo de pesquisa de gabinete; muitos outros canais foram revisados para verificações cruzadas.
Dimensionamento de Mercado e Previsão
Um modelo de cima para baixo converte as remessas de produtos finais (smartphones, automóveis, soundbars, mesas de mixagem) em unidades de amplificadores endereçáveis por meio de taxas de penetração e contagem média de amplificadores por dispositivo, que são então multiplicadas por faixas de ASP confirmadas. Verificações seletivas de baixo para cima — consolidações de receita de fornecedores e auditorias de canal — calibram os totais. As variáveis centrais incluem a produção de smartphones, a produção de veículos leves, o gasto per capita em áudio doméstico, a taxa de adoção de dispositivos GaN e os mandatos regionais de eficiência energética. As previsões até 2030 baseiam-se em regressão multivariada vinculada a esses fatores, com análise de cenários incorporando oscilações cíclicas da eletrônica de consumo. As lacunas nos dados de canal são preenchidas utilizando tendências históricas médias de três anos ajustadas pelo sentimento da pesquisa primária.
Ciclo de Validação de Dados e Atualização
Os resultados passam por varreduras de variância em relação aos totais de CIs analógicos da WSTS e aos valores do comércio aduaneiro; anomalias acionam novas entrevistas antes da aprovação final. Os relatórios são atualizados anualmente, e eventos relevantes, como incêndios em fábricas ou grandes ganhos de design, motivam atualizações intermediárias. Uma revisão final uma semana antes da publicação garante que os clientes recebam a visão mais atualizada.
Por que a Base de Referência de Amplificadores de Áudio da Mordor Inspira Confiabilidade
Os números publicados frequentemente divergem porque as empresas escolhem diferentes escopos funcionais, classes de dispositivos, anos de referência de moeda e velocidades de atualização. Ao fixar o escopo ao silício dedicado à amplificação de áudio, manter as conversões de moeda constantes e atualizar anualmente, a Mordor reduz essas divergências.
Os principais fatores de lacuna incluem concorrentes que agrupam categorias mais amplas de amplificadores de potência, que dependem de ASPs gerais sem divisões regionais, ou que trabalham com anos-base mais antigos que não capturam a recente adoção de GaN.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Lacuna |
|---|---|---|
| 4,07 bilhões de USD (2025) | Mordor Intelligence | - |
| 5,30 bilhões de USD (2024) | Consultoria Global A | Inclui estágios de potência de RF e Classe E, além de kits de pós-venda |
| 4,10 bilhões de USD (2022) | Portal do Setor B | Ano-base mais antigo e exclusão de CIs de amplificadores GaN/SiC |
Esta comparação demonstra que, quando a expansão do escopo ou as bases desatualizadas são removidas, o mercado se estabiliza próximo ao valor da Mordor, reforçando nossas variáveis transparentes e etapas reproduzíveis nas quais os tomadores de decisão podem confiar.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de amplificadores de áudio?
O mercado de amplificadores de áudio está avaliado em USD 4,26 bilhões em 2026 e previsto para atingir USD 5,32 bilhões até 2031.
Qual segmento está crescendo mais rapidamente no mercado de amplificadores de áudio?
Os amplificadores com 8 canais e acima registram o maior CAGR de 5,71%, impulsionados pela adoção do Dolby Atmos e do áudio imersivo.
Como os dispositivos de nitreto de gálio estão influenciando o projeto de amplificadores?
Os transistores de GaN permitem maior densidade de potência e eliminam os volumosos dissipadores de calor, reduzindo o tamanho do gabinete e melhorando a eficiência, embora os riscos da cadeia de suprimentos permaneçam.
Por que os veículos elétricos são importantes para a demanda futura por amplificadores?
As cabines mais silenciosas nos veículos elétricos criam um prêmio na qualidade do áudio, levando as montadoras a adicionar mais canais de amplificador e zonas de som personalizadas.
Página atualizada pela última vez em:



