
Tamanho e Participação do Mercado de Energia Eólica da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2022 - 2024 |
| Growth Rate | 10.29 % |
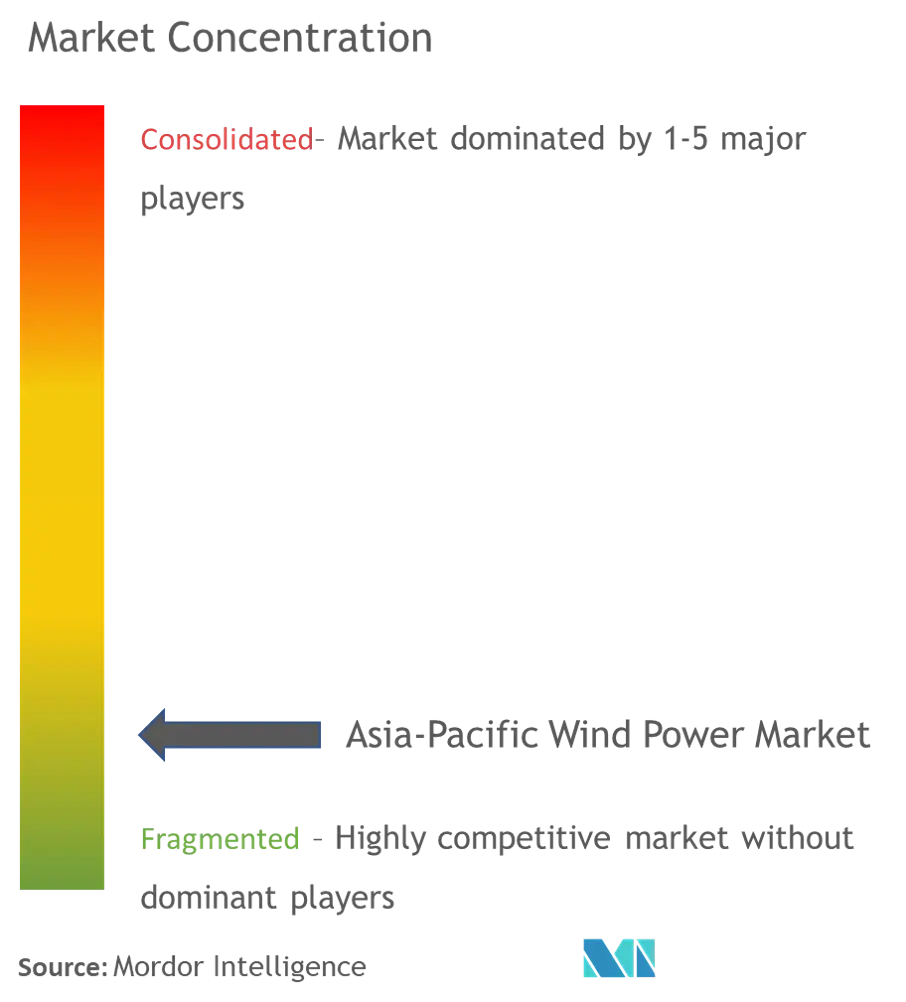
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Eólica da Ásia-Pacífico por Mordor Intelligence
Espera-se que o tamanho do Mercado de Energia Eólica da Ásia-Pacífico registre um CAGR de 10,29% durante o período de previsão.
O mercado não sofreu nenhum impacto significativo devido à COVID-19 em 2020. Atualmente, o mercado já retornou aos níveis pré-pandemia.
- A longo prazo, os principais fatores que contribuem para o crescimento incluem políticas governamentais favoráveis, o aumento dos investimentos em projetos de energia eólica e a redução do custo da energia eólica, o que levou ao aumento da adoção da energia eólica, contribuindo positivamente para a demanda por energia eólica.
- Por outro lado, a crescente adoção de fontes de energia alternativas, como energia a gás e energia solar, tende a dificultar o crescimento do mercado.
- Os avanços tecnológicos em eficiência e a redução no custo de produção de turbinas eólicas offshore devem criar amplas oportunidades para os participantes do mercado na Ásia-Pacífico.
- A China domina o mercado de energia eólica e permanece como o maior mercado onshore com 21,2 GW de novas adições de capacidade. As políticas e incentivos governamentais tornaram a China um polo favorável para investimentos; portanto, espera-se que o mercado de energia eólica prospere nos próximos anos.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Energia Eólica da Ásia-Pacífico
Segmento Onshore a Dominar o Mercado
- Nos últimos cinco anos, a tecnologia de geração de energia eólica onshore evoluiu para maximizar a eletricidade produzida por megawatt de capacidade instalada, abrangendo mais locais com velocidades de vento mais baixas. Além disso, nos últimos anos, as turbinas eólicas tornaram-se maiores, com alturas de cubo mais elevadas, diâmetros mais amplos e pás de turbinas eólicas maiores.
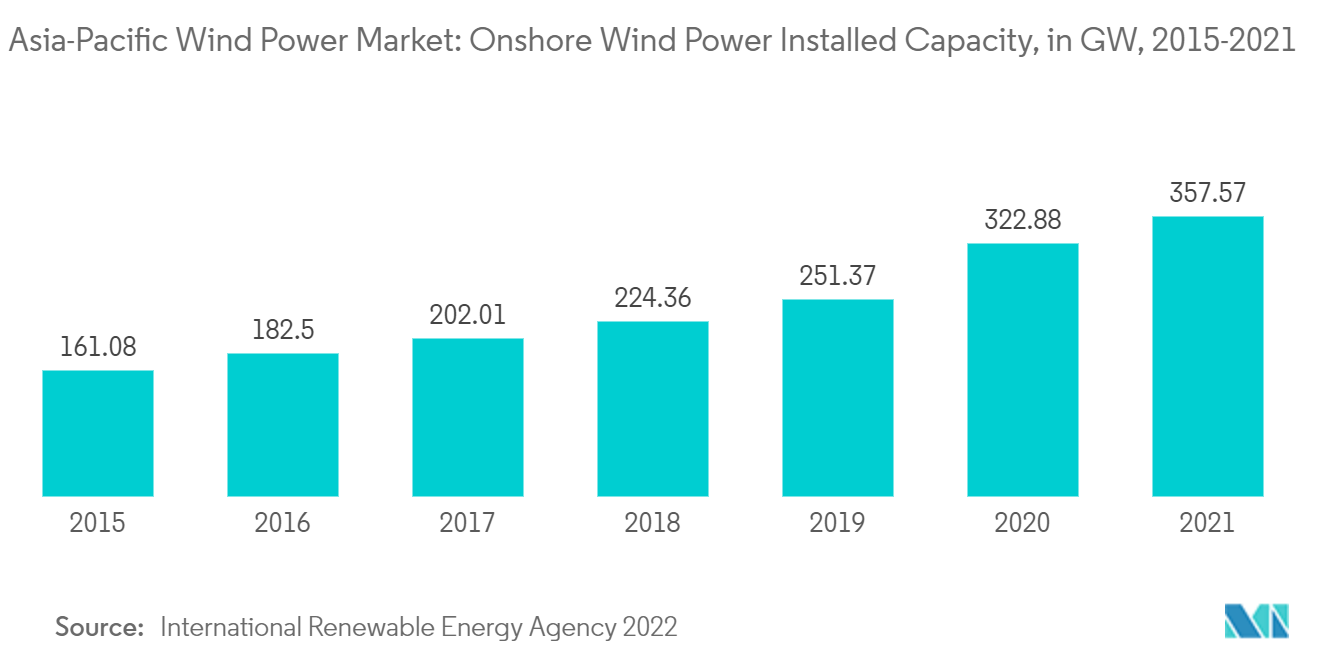
- Em 2021, a Ásia atingiu 357,574 GW de instalações de energia eólica onshore. As novas instalações na Ásia deverão ultrapassar 10 GW em 2026 e chegar a quase 15 GW até 2030. Até 2050, projeta-se que a Ásia aumente as novas instalações de energia eólica em nove vezes, totalizando 613 GW de energia eólica offshore e 2.646 GW de energia eólica onshore.
- Avançando, as regiões do norte da China têm abundante potencial eólico onshore. As províncias de Qinghai, Xinjiang, Mongólia Interior e o nordeste do país têm a maior densidade de energia (valores médios entre 400 e 600 watts por metro quadrado (W/m²)), e espera-se que a maioria das novas instalações onshore seja implantada nessas áreas.
- Além disso, em novembro de 2022, a Vestas Wind Systems A/S ganhou um pedido de 21 MW com a wpd AG em Taiwan, que inclui o fornecimento de cinco turbinas eólicas V117-4,2 MW com torres de 91,5 m em dois projetos eólicos. O pedido também inclui um acordo de serviço de longo prazo para os parques eólicos, a fim de garantir um desempenho otimizado.
- Além disso, em dezembro de 2022, a TagEnergy e a Vestas anunciaram uma parceria para a prestação de serviços de Engenharia, Aquisição e Construção para a primeira fase da Usina Eólica Golden Plains, um projeto de 756 Megawatts em Victoria, Austrália. Após a conclusão, a Vestas fornecerá um acordo de serviço e manutenção de 30 anos para otimizar a produção de energia do projeto.
- Com base em todos esses fatores, pode-se concluir que o segmento onshore deverá ganhar tração significativa no mercado nos próximos anos e espera-se que seja o segmento de crescimento mais rápido.
China a Dominar o Mercado
- Na China, quase 70% da eletricidade produzida provém de fontes de energia térmica. Devido ao aumento da poluição proveniente de fontes térmicas, o país tem envidado esforços para aumentar a participação de fontes mais limpas e renováveis na geração de energia.
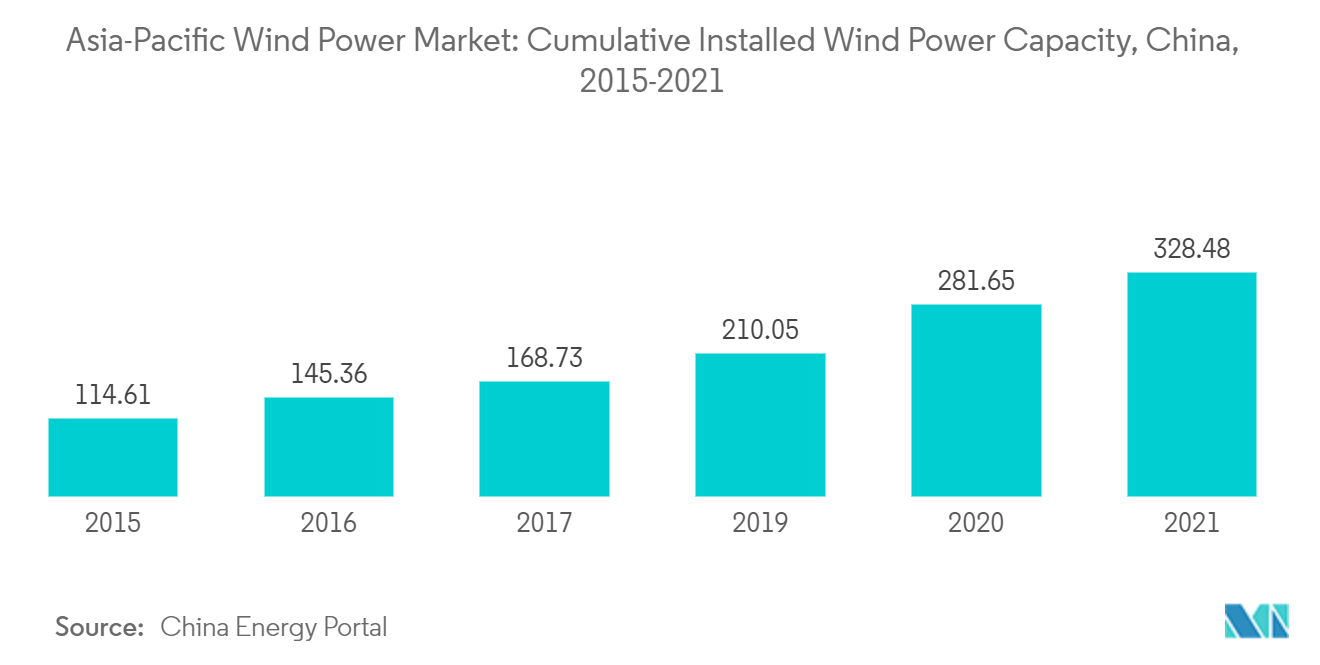
- De acordo com o China Energy Portal, durante 2014-2021, a capacidade eólica total instalada da China registrou um CAGR de 15,71%. Como parte de seu 14º plano quinquenal (2021-2025), o país pretende suprir 33% do consumo nacional de energia até 2025 e que as renováveis não hídricas contribuam com 18%. Adicionalmente, o país pretende aumentar a geração de energia renovável para 3.300 TWh até 2030.
- Em 2021, a China tinha uma capacidade instalada de energia eólica de 328,48 gigawatts. Embora os parques eólicos estejam localizados nas províncias ricas em vento do norte e do oeste do país, os atrasos na conexão à rede elétrica e a gestão inadequada da rede continuam sendo os principais problemas.
- Além disso, em outubro de 2022, o governo da China anunciou seu plano de construir o maior parque eólico do mundo, uma instalação capaz de abastecer toda a Noruega. Chaozhou — uma cidade na província de Guangdong, na China — revelou planos ambiciosos para uma instalação de 43,3 gigawatts no Estreito de Taiwan.
- Além disso, em maio de 2022, a China National Offshore Oil Corporation (CNOC) iniciou a construção da plataforma flutuante de energia eólica offshore no canteiro de obras da CNOOC Qingdao, na Província de Hainan, China. O projeto será desenvolvido pela CNOOC Rongfeng Energy Co. Ltd, afiliada à divisão de novas energias da CNOOC Pequim, China.
- Em virtude dos pontos acima, espera-se que a China domine o Mercado de Energia Eólica da Ásia-Pacífico durante o período de previsão.
Panorama regulatório
Em toda a Ásia-Pacífico, a regulação da energia eólica está cada vez mais focada em aquisições competitivas, métodos mais claros de definição de tarifas e conformidade mais rigorosa com os códigos de rede. Taiwan lançou a Rodada 3.3 de seu leilão eólico offshore em abril de 2026, oferecendo até 3,6 GW, o que reforça a mudança regional das abordagens legadas de feed-in para a alocação de capacidade liderada por leilões e estruturas de compra viáveis para financiamento.
Os reguladores também estão atualizando regras que afetam a viabilidade dos projetos e a integração à rede. O Japão revisou sua Diretriz de Designação de Zona de Promoção eólica offshore, em vigor a partir de 1º de abril de 2026. A Índia entrou em um novo período de controle sob os Regulamentos de Tarifa de Energia Renovável 2024 da Comissão Central Reguladora de Eletricidade (CERC) (julho de 2024 a 31 de março de 2027), que estabelece uma estrutura para determinação de tarifas. No Vietnã, o Ministério da Indústria e Comércio emitiu a Circular 20/2026/TT-BCT (em vigor a partir de 2 de junho de 2026) sobre metodologias de tarifa de custo evitado para pequenas usinas renováveis e a Circular 30/2026/TT-BCT (em vigor a partir de 28 de julho de 2026) para determinação de preços de projetos de geração BOT. A conformidade técnica é reforçada por normas como a chinesa GB/T 19963.1-2021 para conexão de parques eólicos onshore à rede, além das especificações de teste IEC utilizadas na avaliação de código de rede e medição de desempenho.
Análise da cadeia de valor
A cadeia de valor eólica da Ásia-Pacífico abrange matérias-primas upstream (aço, resinas, ímãs permanentes de terras raras), fabricação de componentes (pás, naceles, caixas de engrenagens, geradores, conversores, torres, fundações) e engenharia e logística midstream (EPC, transporte pesado, portos, embarcações de instalação e guindastes). O trabalho downstream inclui conexão à rede, comissionamento, operações e manutenção, e serviços de fim de vida útil. Projetos offshore adicionam elementos especializados, como subestações, cabos de exportação submarinos e interarray, e construção marítima, onde a preparação portuária e a capacidade de instalação podem se tornar restrições determinantes do cronograma.
A execução regional também aponta tanto para expansão de capacidade quanto para gargalos. O Japão atingiu um marco em março de 2026, quando a J-POWER anunciou a operação comercial do Parque Eólico Offshore Kitakyushu Hibikinada de 220 MW, e Taiwan avançou no projeto Hai Long 3 de 1.022 MW com a instalação da primeira turbina em março de 2026. Ao mesmo tempo, a GWEC destaca o risco de concentração em 2024, com a China representando 89% da demanda onshore e 91% da demanda offshore, e sinaliza o fornecimento de conversores de potência como uma restrição cada vez mais apertada para mercados fora da China, a partir de 2025 para onshore e imediatamente para offshore. Essas dinâmicas elevam o valor da fabricação e dos serviços localizados para conversores, cabos submarinos, subestruturas flutuantes e montagem de naceles, ao mesmo tempo em que aumentam o foco em portos e obras de conexão à rede para reduzir a dependência de cadeias de suprimento transfronteiriças.
Cenário Competitivo
O Mercado de Energia Eólica da Ásia-Pacífico é moderadamente fragmentado. Alguns dos principais participantes (sem ordem específica) incluem Acciona Energia SA, Orsted AS, EDF SA, General Electric Company e Siemens Gamesa Renewable Energy.
Líderes do Setor de Energia Eólica da Ásia-Pacífico
Acciona Energia SA
Orsted AS
EDF SA
General Electric Company
Siemens Gamesa Renewable Energy
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A oportunidade de curto prazo na energia eólica da Ásia-Pacífico está centrada em transformar estruturas de política e pipelines licenciados em projetos construíveis, reduzindo o atrito de execução em redes, portos e cadeias de suprimento locais. Taiwan oferece uma âncora de aquisição por meio do leilão eólico offshore da Rodada 3.3, lançado em abril de 2026 (até 3,6 GW), e o marco da primeira turbina em março de 2026 no projeto eólico offshore Hai Long 3, de 1.022 MW, mostra como as aprovações de pipeline estão avançando para a instalação. O Japão também está ajustando sua estrutura de leilões eólicos offshore para dar mais peso à sustentabilidade e à capacidade, em vez de resultados de menor preço puro, o que alinha o desenho da aquisição às necessidades de entrega.
Uma segunda oportunidade envolve a expansão de sistemas híbridos eólico-mais-armazenamento e grandes parques onshore, à medida que os desenvolvedores contornam congestionamentos e necessidades de equilíbrio do sistema. A TotalEnergies tomou a decisão final de investimento em abril de 2026 para o projeto eólico onshore Mirny de 1 GW no Cazaquistão, que inclui um BESS de 600 MWh, destacando a relevância comercial de combinar energia eólica com armazenamento na região. Na Austrália, projetos de escala de utilidade continuam avançando pelos caminhos de aprovação ambiental e federal, incluindo a aprovação ambiental estadual em maio de 2026 para o Parque Energético Warracknabeal de 1,5 GW da WestWind Energy, em Victoria, e a aprovação federal em julho de 2026 para o Parque Eólico Theodore de 1,1 GW da RWE, em Queensland, sob o EPBC Act. Em mercados emergentes e estabelecidos, as lacunas de localização da cadeia de suprimentos identificadas pela GWEC e pela Carbon Trust, notadamente conversores, cabos e estruturas offshore, criam espaço em branco para a fabricação de componentes, serviços portuários e plataformas de O&M que podem apoiar taxas de instalação mais altas e melhor disponibilidade.
Desenvolvimentos recentes do setor
- Junho de 2026: A GE Vernova assinou um acordo com a Powerica Limited para fornecer 28 de suas turbinas eólicas onshore de 3,8 MW-154m para o Parque Eólico Botad de 100 MW em Gujarat, Índia. O acordo apoia novas construções onshore em um mercado estadual-chave e reflete o foco da fabricante de equipamentos originais em garantir pedidos alinhados com a certificação local e a preparação da cadeia de suprimentos.
- Janeiro de 2026: A Orsted concluiu a instalação de todas as 66 turbinas eólicas de seu projeto eólico offshore Greater Changhua 2b e 4, de 920 MW, em Taiwan. O trabalho move o projeto da instalação para o comissionamento e a integração à rede, reforçando o histórico de execução offshore de Taiwan e mantendo o progresso rumo à operação comercial.
- Julho de 2024: A Comissão Central Reguladora de Eletricidade da Índia iniciou o período de controle para os Regulamentos de Tarifa de Energia Renovável 2024, aplicáveis até 31 de março de 2027. A estrutura formaliza abordagens de definição de tarifas para energias renováveis, incluindo a eólica, melhorando a bancabilidade e a consistência de aquisição para projetos vinculados à determinação de tarifas regulamentadas.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado é definido como as adições de capacidade e a base instalada de energia eólica em toda a Ásia-Pacífico, acompanhadas em gigawatts, abrangendo projetos eólicos onshore e offshore conectados à rede.
Exclusões de escopo: sistemas eólicos de pequena escala isolados da rede (cativos), preço de eletricidade e receita proveniente da venda de energia, e ativos renováveis não relacionados (como solar e hídrica) são excluídos do dimensionamento.
Visão geral da segmentação
- Localização
- Onshore
- Offshore
- Geografia
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer a base factual das tendências de capacidade, contexto de políticas e cronogramas de construção em toda a Ásia-Pacífico. Baseamo-nos principalmente em estatísticas públicas de energia e documentos de programas, como dados de capacidade renovável da IRENA, indicadores de energia e renováveis por país da IEA, painéis de ministérios nacionais de energia e reguladores, atualizações de conexão e despacho de operadores de rede, e estatísticas alfandegárias de comércio para movimentações de equipamentos relacionados à energia eólica.
Para tornar o conjunto de dados utilizável em um modelo de mercado, anúncios de projetos e notas de comissionamento foram verificados de forma cruzada usando relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa confiáveis. Além disso, um banco de dados pago por assinatura para dados financeiros de empresas e um banco de dados de patentes separado foram usados seletivamente para validar a presença de fornecedores, pegadas de fabricação e direção tecnológica, sem depender excessivamente de uma única fonte. Essas fontes de pesquisa documental são ilustrativas, e muitas outras referências públicas foram revisadas para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar o que é comissionado versus o que é anunciado, e a rapidez com que os projetos avançam do licenciamento até a conexão à rede. Conversamos com desenvolvedores, fornecedores de turbinas e componentes, empresas de EPC, e partes interessadas de rede e políticas em mercados-chave da Ásia-Pacífico, para que as premissas em nível de país pudessem ser confirmadas, e as lacunas remanescentes pudessem ser fechadas com verificações práticas sobre o momento da construção e a preparação para a conexão.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 14% |
| Nível médio: 56% | Líderes funcionais/de unidade: 42% |
| Participantes menores: 18% | Gerentes: 44% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando um método top-down, no qual as adições de capacidade por país são reconstruídas a partir de séries publicadas de instalação, licenciamento e conexão à rede, e depois consolidadas em um total para a Ásia-Pacífico em GW. Para manter os totais realistas, os resultados são corroborados com aproximações bottom-up seletivas, incluindo pipelines de projetos amostrados convertidos em comissionamento esperado, verificações de direção de envios de fornecedores e classificação média de MW de turbinas por país para traduzir a atividade unitária em GW.
As principais entradas usadas no modelo incluem instalações novas anuais, capacidade instalada cumulativa, volumes anunciados de leilões offshore, prazos típicos entre a adjudicação e o comissionamento, tendências da classificação média de MW de turbinas, e sinais de corte ou preparação de rede que podem retardar o comissionamento. A previsão é feita usando análise de cenários apoiada por verificações de regressão sobre variáveis como metas de política, calendários de licitação e taxas históricas de construção, e depois ajustada por meio de consenso de especialistas coletado em entrevistas. Quando os sinais bottom-up estão incompletos para países menores, a lacuna é tratada usando indicadores substitutos, como volumes de licitação e padrões históricos de participação regional, seguidos por uma verificação de razoabilidade em relação a planos conhecidos de expansão da rede.
Validação de dados e ciclo de atualização
A validação é feita comparando os totais em GW modelados com sinais independentes, como totais regionais de capacidade renovável, rastreadores de comissionamento por país e cronogramas de leilões conhecidos que implicam construção de curto prazo. Quaisquer valores atípicos são revisados, e reavaliamos as premissas quando um país apresenta saltos súbitos que não correspondem ao progresso de licenciamento ou conexão à rede.
Antes da aprovação final, o modelo e a narrativa passam por revisões de analistas em múltiplas etapas, incluindo verificações de variância entre anos e verificações de consistência entre totais onshore e offshore. Os relatórios são atualizados anualmente, e atualizações provisórias são acionadas quando ocorrem eventos materiais, como grandes mudanças de política de leilões, restrições de rede ou grandes atrasos de projetos. Antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais recente disponível.
Tamanho do mercado de energia eólica da Ásia-Pacífico da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para a energia eólica na Ásia-Pacífico podem parecer muito distantes entre si, pois algumas fontes falam em termos de valor em USD, enquanto outras relatam o mercado como capacidade instalada, o que altera o que é contabilizado e como o crescimento é descrito. As diferenças também surgem do fato de o número estar vinculado a novas instalações de um ano, à base instalada total, ou a uma mistura de atividades de desenvolvimento, construção e operações.
Um motivador comum de disparidade é o escopo, já que algumas estimativas incorporam capex de projetos e gastos com serviços e depois aplicam curvas de custo presumidas e cronogramas cambiais em muitos países. Esses totais mais amplos em USD podem mudar rapidamente quando o preço das turbinas ou o capex offshore se altera, mas o valor da Mordor Intelligence é expresso em gigawatts de capacidade instalada, limitado à energia eólica onshore e offshore, e ancorado em evidências de comissionamento e conexão à rede.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,00 bilhão de USD (2024) | |
| Consultoria Regional A | 46,50 bilhões de USD (2024) | Usa uma definição baseada em gastos em USD que pode incluir atividades de desenvolvimento de projetos, instalação e operações, de modo que os totais sobem ou caem com base em premissas de capex e no momento da conversão cambial, em vez de apenas na capacidade comissionada. |
| Editora do Setor B | 35,37 bilhões de USD (2024) | Concentra-se nas turbinas eólicas como produtos, o que pode captar o valor de vendas de equipamentos, mas pode excluir o balanço de planta e pode não se alinhar ao mesmo calendário de comissionamento usado no rastreamento de capacidade. |
A comparação mostra que a disparidade é criada principalmente pelo que está sendo medido, com capacidade em GW de um lado e receita em USD do outro. Quando o objetivo é entender o ritmo de construção e a contribuição por país, a visão baseada em capacidade permanece rastreável até instalações, cronogramas de projetos e verificações de conexão à rede, o que também torna a validação ano a ano mais simples para os usuários.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Energia Eólica da Ásia-Pacífico?
O Mercado de Energia Eólica da Ásia-Pacífico está projetado para registrar um CAGR de 10,29% durante o período de previsão (2026-2031)
Quem são os principais participantes do Mercado de Energia Eólica da Ásia-Pacífico?
Acciona Energia SA, Orsted AS, EDF SA, General Electric Company e Siemens Gamesa Renewable Energy são as principais empresas que operam no Mercado de Energia Eólica da Ásia-Pacífico.
Quais anos este Mercado de Energia Eólica da Ásia-Pacífico abrange?
O relatório abrange o tamanho histórico do Mercado de Energia Eólica da Ásia-Pacífico para os anos: 2021, 2022, 2023, 2024 e 2025. O relatório também prevê o tamanho do Mercado de Energia Eólica da Ásia-Pacífico para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



