
Tamaño y Participación del Mercado de Energía Eólica de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2022 - 2024 |
| Growth Rate | 10.29 % |
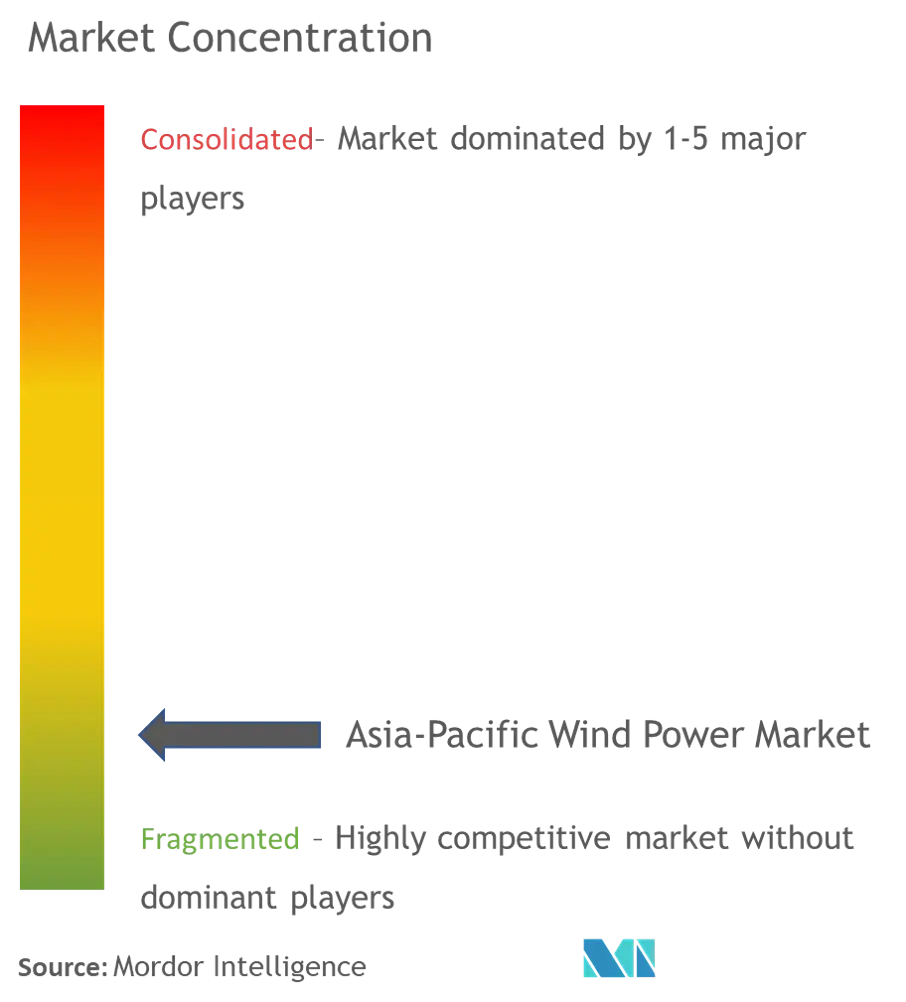
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Eólica de Asia-Pacífico por Mordor Intelligence
Se espera que el tamaño del Mercado de Energía Eólica de Asia-Pacífico registre una CAGR del 10,29% durante el período de previsión.
El mercado no tuvo ningún impacto significativo debido al COVID-19 en 2020. En la actualidad, el mercado ha alcanzado los niveles previos a la pandemia.
- A largo plazo, los principales factores que contribuyen al crecimiento incluyen las políticas gubernamentales favorables, el aumento de la inversión en proyectos de energía eólica y la reducción del costo de la energía eólica, lo que llevó a una mayor adopción de la energía eólica, contribuyendo positivamente a la demanda de energía eólica.
- Por otro lado, la creciente adopción de fuentes de energía alternativas, como la energía a base de gas y la energía solar, probablemente obstaculizará el crecimiento del mercado.
- Se espera que los avances tecnológicos en eficiencia y la disminución en el costo de producción de turbinas eólicas marinas creen amplias oportunidades para los actores del mercado en Asia-Pacífico.
- China domina el mercado de energía eólica y sigue siendo el mayor mercado terrestre con 21,2 GW de nuevas adiciones de capacidad. Las políticas e incentivos gubernamentales convirtieron a China en un punto de inversión favorable; por lo tanto, se espera que el mercado de energía eólica florezca en los próximos años.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Energía Eólica de Asia-Pacífico
El Segmento Terrestre Dominará el Mercado
- Durante los últimos cinco años, la tecnología de generación de energía eólica terrestre evolucionó para maximizar la electricidad producida por megavatio de capacidad instalada, con el fin de cubrir más sitios con velocidades de viento más bajas. Además, en los últimos años, las turbinas eólicas se han vuelto más grandes con alturas de buje más elevadas, diámetros más amplios y palas de turbinas eólicas de mayor tamaño.
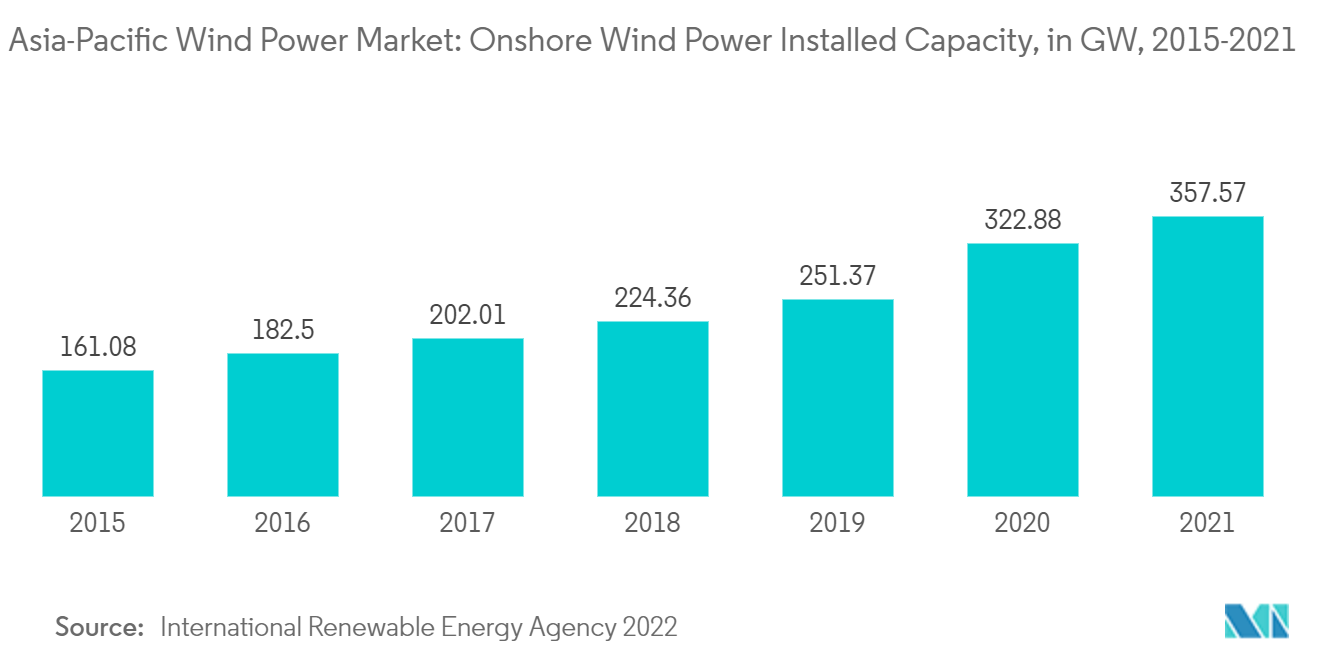
- En 2021, Asia alcanzó 357,574 GW de instalaciones de energía eólica terrestre. Es probable que las nuevas instalaciones en Asia superen los 10 GW en 2026 y alcancen casi 15 GW para 2030. Para 2050, se proyecta que Asia aumente las nuevas instalaciones de energía eólica nueve veces, totalizando 613 GW de energía eólica marina y 2.646 GW de energía eólica terrestre.
- De cara al futuro, las regiones del norte de China tienen un abundante potencial eólico terrestre. Las provincias de Qinghai, Xinjiang, Mongolia Interior y el noreste del país tienen la mayor densidad de potencia (valores promedio entre 400 y 600 vatios por metro cuadrado (W/m²)), y se espera que la mayoría de las nuevas instalaciones terrestres se desplieguen en estas áreas.
- Además, en noviembre de 2022, Vestas Wind Systems A/S ganó un pedido de 21 MW con wpd AG en Taiwán que incluye el suministro de cinco turbinas eólicas V117-4,2 MW con torres de 91,5 m en dos proyectos eólicos. El pedido también incluye un acuerdo de servicio a largo plazo para los parques eólicos con el fin de garantizar un rendimiento optimizado.
- Asimismo, en diciembre de 2022, TagEnergy y Vestas anunciaron una asociación para la prestación de servicios de Ingeniería, Adquisición y Construcción para la primera etapa de la Planta de Energía Eólica Golden Plains, un proyecto de 756 megavatios en Victoria, Australia. Una vez completado, Vestas entregará un acuerdo de servicio y mantenimiento de 30 años para optimizar la producción de energía del proyecto.
- A partir de todos estos factores, se puede concluir que se espera que el segmento terrestre gane una tracción significativa en el mercado en los próximos años y se espera que sea el segmento de más rápido crecimiento.
China Dominará el Mercado
- En China, casi el 70% de la electricidad producida proviene de fuentes de energía térmica. Debido a la creciente contaminación de las fuentes térmicas, el país ha estado realizando esfuerzos para aumentar la participación de fuentes más limpias y renovables en la generación de energía.
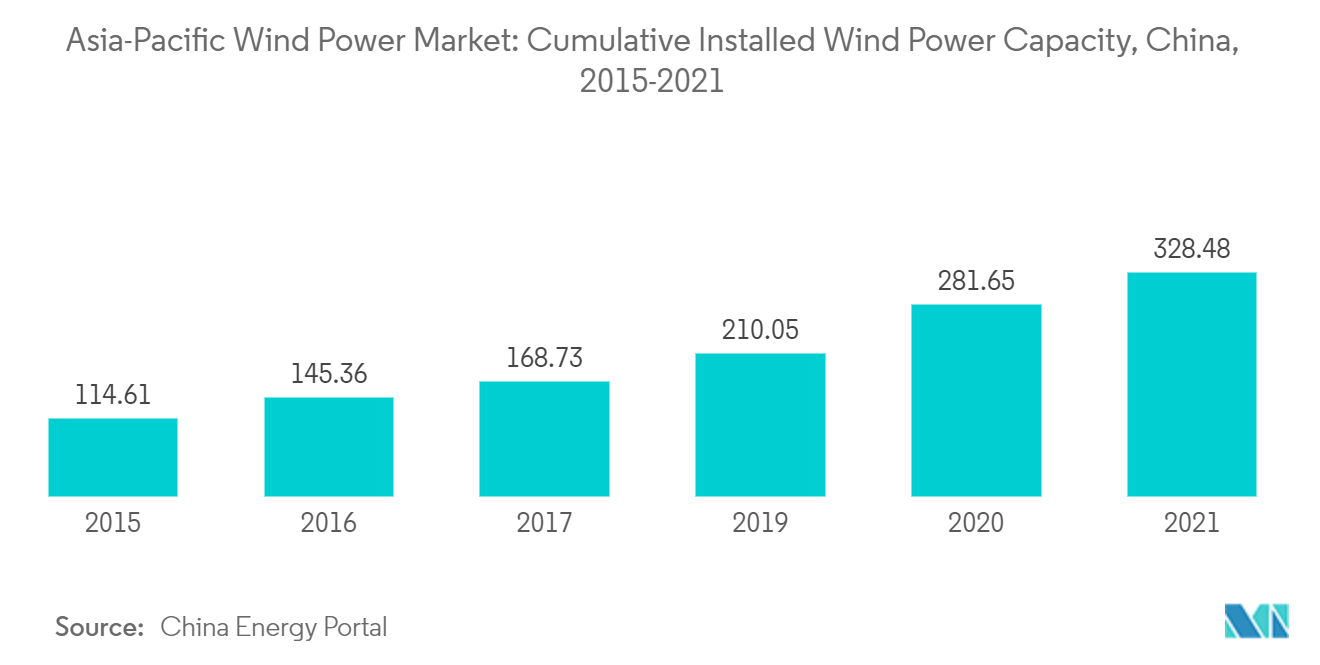
- Según el Portal de Energía de China, durante 2014-2021, la capacidad eólica total instalada de China registró una CAGR del 15,71%. Como parte de su 14.º plan quinquenal (2021-2025), el país tiene como objetivo suministrar el 33% del consumo nacional de energía para 2025 y que las energías renovables no hidroeléctricas contribuyan con un 18%. Además, el país tiene como objetivo aumentar la generación de energía renovable a 3.300 TWh para 2030.
- A partir de 2021, China tenía una capacidad instalada de energía eólica de 328,48 gigavatios. Aunque los parques eólicos se encuentran en las provincias del norte y del oeste del país, ricas en viento, los retrasos en la conexión a la red y la gestión inadecuada de la red siguen siendo los principales problemas.
- Además, en octubre de 2022, el gobierno de China anunció su plan de construir el parque eólico más grande del mundo, una instalación que podría abastecer de energía a toda Noruega. Chaozhou, una ciudad en la provincia de Guangdong de China, ha revelado planes ambiciosos para una instalación de 43,3 gigavatios en el Estrecho de Taiwán.
- Asimismo, en mayo de 2022, China National Offshore Oil Corporation (CNOC) inició la construcción de la plataforma flotante de energía eólica marina en el sitio de construcción de CNOOC Qingdao en la provincia de Hainan, China. El proyecto será desarrollado por CNOOC Rongfeng Energy Co. Ltd, afiliada a la rama de nueva energía de CNOOC Beijing, China.
- Debido a los puntos anteriores, se espera que China domine el Mercado de Energía Eólica de Asia-Pacífico durante el período de previsión.
Panorama regulatorio
En toda Asia-Pacífico, la regulación de la energía eólica se centra cada vez más en la contratación competitiva, métodos más claros de fijación de tarifas y un cumplimiento más estricto del código de red. Taiwán lanzó la Ronda 3.3 de su subasta eólica marina en abril de 2026, ofreciendo hasta 3.6 GW, lo que refuerza el cambio regional desde los enfoques tradicionales de tarifas de alimentación hacia la asignación de capacidad basada en subastas y estructuras de compra viables desde el punto de vista financiero.
Los reguladores también están actualizando normas que afectan la viabilidad de los proyectos y la integración a la red. Japón revisó su Guía de Designación de Zonas de Promoción de energía eólica marina, vigente desde el 1 de abril de 2026. India entró en un nuevo período de control bajo las Regulaciones de Tarifas de Energía Renovable 2024 de la Comisión Central de Regulación Eléctrica (CERC) (julio de 2024 a 31 de marzo de 2027), que establece un marco para la determinación de tarifas. En Vietnam, el Ministerio de Industria y Comercio emitió la Circular 20/2026/TT-BCT (vigente desde el 2 de junio de 2026) sobre metodologías de tarifas de costo evitado para pequeñas plantas renovables, y la Circular 30/2026/TT-BCT (vigente desde el 28 de julio de 2026) para la determinación de precios de proyectos de generación BOT. El cumplimiento técnico se refuerza mediante normas como la china GB/T 19963.1-2021 para la conexión a la red de parques eólicos terrestres, junto con las especificaciones de pruebas de la IEC utilizadas para la evaluación del código de red y la medición del rendimiento.
Análisis de la cadena de valor
La cadena de valor eólica de Asia-Pacífico abarca materias primas aguas arriba (acero, resinas, imanes permanentes de tierras raras), fabricación de componentes (palas, nacelas, cajas de cambios, generadores, convertidores, torres, cimentaciones), y la ingeniería y logística intermedias (EPC, transporte pesado, puertos, buques de instalación y grúas). El trabajo aguas abajo incluye la conexión a la red, la puesta en marcha, las operaciones y mantenimiento, y los servicios de fin de vida. Los proyectos marinos añaden elementos especializados como subestaciones, cables submarinos de exportación e interarray, y construcción marina, donde la disponibilidad de puertos y la capacidad de instalación pueden convertirse en restricciones que determinan el cronograma.
La ejecución regional también apunta tanto al desarrollo de capacidades como a los cuellos de botella. Japón alcanzó un hito en marzo de 2026 cuando J-POWER anunció la operación comercial del parque eólico marino Kitakyushu Hibikinada de 220 MW, y Taiwán avanzó en el proyecto Hai Long 3 de 1,022 MW con la instalación de la primera turbina en marzo de 2026. Al mismo tiempo, GWEC destaca el riesgo de concentración en 2024, con China representando el 89% de la demanda terrestre y el 91% de la marina, y señala el suministro de convertidores de potencia como una restricción cada vez más estricta para los mercados fuera de China a partir de 2025 para el segmento terrestre y de inmediato para el marino. Estas dinámicas aumentan el valor de la fabricación y los servicios localizados para convertidores, cables submarinos, subestructuras flotantes y ensamblaje de nacelas, al tiempo que incrementan el enfoque en los puertos y las obras de conexión a la red para reducir la dependencia de cadenas de suministro transfronterizas.
Panorama Competitivo
El Mercado de Energía Eólica de Asia-Pacífico está moderadamente fragmentado. Algunos de los actores clave (sin orden particular) incluyen Acciona Energia SA, Orsted AS, EDF SA, General Electric Company y Siemens Gamesa Renewable Energy.
Líderes de la Industria de Energía Eólica de Asia-Pacífico
Acciona Energia SA
Orsted AS
EDF SA
General Electric Company
Siemens Gamesa Renewable Energy
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
La oportunidad a corto plazo en el sector eólico de Asia-Pacífico se centra en convertir los marcos de políticas y las carteras autorizadas en proyectos construibles, reduciendo la friccion de ejecución en la red, los puertos y las cadenas de suministro locales. Taiwán ofrece un ancla de contratación a través de la subasta eólica marina de la Ronda 3.3 lanzada en abril de 2026 (hasta 3.6 GW), y el hito de la primera turbina en marzo de 2026 en el proyecto eólico marino Hai Long 3 de 1,022 MW muestra cómo las aprobaciones de la cartera avanzan hacia la instalación. Japón también está ajustando su marco de subastas eólicas marinas para dar mayor peso a la sostenibilidad y la capacidad en lugar de únicamente el resultado de precio más bajo, alineando el diseño de la contratación con las necesidades de ejecución.
Una segunda oportunidad implica escalar sistemas híbridos de eólica más almacenamiento y grandes parques terrestres, a medida que los desarrolladores buscan soluciones frente a la congestión y las necesidades de equilibrio del sistema. TotalEnergies tomó la decisión final de inversión en abril de 2026 para el proyecto eólico terrestre Mirny de 1 GW en Kazajistán, que incluye un BESS de 600 MWh, destacando la relevancia comercial de combinar energía eólica con almacenamiento en la región. En Australia, los proyectos a escala de servicios públicos continúan avanzando por las vías de aprobación ambiental y federal, incluida la aprobación ambiental estatal en mayo de 2026 para el Parque Energético Warracknabeal de 1.5 GW de WestWind Energy en Victoria, y la aprobación federal en julio de 2026 para el Parque Eólico Theodore de 1.1 GW de RWE en Queensland bajo la Ley EPBC. En mercados emergentes y establecidos, las brechas de localización de la cadena de suministro identificadas por GWEC y Carbon Trust, especialmente en convertidores, cables y estructuras marinas, crean espacio para la fabricación de componentes, los servicios portuarios y las plataformas de O&M que pueden respaldar tasas de instalación más altas y una mejor disponibilidad.
Desarrollos recientes del sector
- Junio de 2026: GE Vernova firmó un acuerdo con Powerica Limited para suministrar 28 de sus turbinas eólicas terrestres de 3.8 MW-154m para el parque eólico Botad de 100 MW en Gujarat, India. El acuerdo respalda nuevas construcciones terrestres en un mercado estatal clave y refleja el enfoque de un fabricante de equipos original en asegurar pedidos alineados con la certificación local y la preparación del suministro.
- Enero de 2026: Orsted completó la instalación de las 66 turbinas eólicas de su proyecto eólico marino Greater Changhua 2b y 4 de 920 MW en Taiwán. El trabajo hace avanzar el proyecto de la instalación a la puesta en marcha y la integración a la red, reforzando el historial de ejecución marina de Taiwán y manteniendo el progreso hacia la operación comercial.
- Julio de 2024: La Comisión Central de Regulación Eléctrica de India inició el período de control para las Regulaciones de Tarifas de Energía Renovable 2024, aplicable hasta el 31 de marzo de 2027. El marco formaliza los enfoques de fijación de tarifas para energías renovables, incluida la eólica, mejorando la solidez financiera y la consistencia en la contratación para proyectos vinculados a la determinación regulada de tarifas.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado se define como las adiciones de capacidad de energía eólica y la base instalada en Asia-Pacífico, medidas en gigavatios, y abarca proyectos eólicos terrestres y marinos conectados a la red.
Exclusiones del alcance: se excluyen del dimensionamiento los sistemas cautivos de micro-eólica fuera de la red, el precio de la electricidad y los ingresos por venta de energía, y otros activos renovables no relacionados (como la solar y la hidroeléctrica).
Descripción general de la segmentación
- Ubicación
- Terrestre
- Marino
- Geografía
- China
- India
- Japón
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer la base factual de las tendencias de capacidad, el contexto político y los cronogramas de construcción en Asia-Pacífico. Nos basamos principalmente en estadísticas energéticas públicas y documentos de programas, como los datos de capacidad renovable de IRENA, los indicadores de energía y renovables por país de la IEA, los paneles de los ministerios de energía y reguladores nacionales, las actualizaciones de conexión y despacho de los operadores de red, y las estadísticas de comercio aduanero para los movimientos de equipos relacionados con la energía eólica.
Para hacer que el conjunto de datos fuera utilizable en un modelo de mercado, los anuncios de proyectos y las notas de puesta en marcha se verificaron cruzadamente utilizando informes anuales de empresas, presentaciones a inversores y cobertura de prensa creíble. Además, se utilizaron de forma selectiva una base de datos de suscripción de pago para datos financieros de empresas y una base de datos de patentes independiente para validar la presencia de proveedores, las huellas de fabricación y la dirección tecnológica, sin depender excesivamente de una sola fuente. Estas fuentes de investigación documental son ilustrativas, y se revisaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar qué se pone en marcha en comparación con lo anunciado, y con qué rapidez los proyectos pasan de la autorización a la conexión a la red. Hablamos con desarrolladores, proveedores de turbinas y componentes, empresas de EPC, y partes interesadas de la red y las políticas en los principales mercados de Asia-Pacífico, para poder confirmar los supuestos a nivel de país y cerrar las brechas restantes con verificaciones prácticas sobre el tiempo de construcción y la preparación para la conexión.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 26% | Directivos (CXO): 14% |
| Nivel medio: 56% | Líderes funcionales/de unidad: 42% |
| Actores más pequeños: 18% | Gerentes: 44% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un método descendente, donde las adiciones de capacidad por país se reconstruyen a partir de series publicadas de instalación, autorización y conexión a la red, para luego consolidarse en un total de Asia-Pacífico en GW. Para mantener los totales realistas, los resultados se corroboran con aproximaciones ascendentes selectivas, incluidas carteras de proyectos muestreadas convertidas en puesta en marcha esperada, verificaciones de la dirección de los envíos de proveedores, y la calificación promedio en MW de las turbinas por país para traducir la actividad unitaria en GW.
Las entradas clave utilizadas en el modelo incluyen las instalaciones nuevas anuales, la capacidad instalada acumulada, los volúmenes anunciados de subastas marinas, los plazos típicos desde la adjudicación hasta la puesta en marcha, las tendencias de la calificación promedio en MW de las turbinas, y las señales de restricción o preparación de la red que pueden retrasar la puesta en marcha. La previsión se realiza mediante análisis de escenarios respaldado por verificaciones de regresión sobre variables como los objetivos de política, los calendarios de licitación y las tasas históricas de construcción, y luego se ajusta mediante el consenso de expertos recopilado en entrevistas. Cuando las señales ascendentes son incompletas para países más pequeños, la brecha se gestiona utilizando indicadores sustitutos como los volúmenes de licitación y los patrones históricos de participación regional, seguido de una verificación de razonabilidad frente a los planes conocidos de expansión de la red.
Validación de datos y ciclo de actualización
La validación se realiza comparando los totales de GW modelados con señales independientes como los totales regionales de capacidad renovable, los rastreadores de puesta en marcha por país y los calendarios de subastas conocidos que implican una construcción a corto plazo. Se revisan los valores atípicos, y volvemos a verificar los supuestos cuando un país muestra saltos repentinos que no coinciden con el progreso de la autorización o la conexión a la red.
Antes de la aprobación final, el modelo y la narrativa pasan por revisiones de analistas de varios pasos, incluidas verificaciones de varianza a lo largo de los años y verificaciones de consistencia entre los totales terrestres y marinos. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos materiales, como grandes cambios en la política de subastas, restricciones de red o retrasos importantes en proyectos. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más reciente disponible.
Tamaño del mercado de energía eólica de Asia-Pacífico de Mordor Intelligence frente a otras estimaciones publicadas
Los tamaños de mercado publicados para la energía eólica de Asia-Pacífico pueden parecer muy diferentes porque algunas fuentes hablan en términos de valor en USD, mientras que otras reportan el mercado como capacidad instalada, lo que cambia lo que se cuenta y cómo se describe el crecimiento. Las diferencias también provienen de si la cifra está vinculada a las nuevas instalaciones de un año, a la base instalada total, o a una combinación de actividades de desarrollo, construcción y operaciones.
Un factor común de brecha es el alcance, ya que algunas estimaciones incorporan el capex de proyectos y el gasto en servicios, y luego aplican curvas de costos supuestas y cronogramas de divisas en muchos países. Esos totales más amplios en USD pueden cambiar rápidamente cuando varían los precios de las turbinas o el capex marino, pero la cifra de Mordor Intelligence se expresa en gigavatios de capacidad instalada, limitada a la energía eólica terrestre y marina, y basada en evidencia de puesta en marcha y conexión a la red.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0.00 mil millones de USD (2024) | |
| Consultoría Regional A | 46.50 mil millones de USD (2024) | Utiliza una definición basada en el gasto en USD que puede incluir actividades de desarrollo de proyectos, instalación y operaciones, por lo que los totales aumentan o disminuyen según los supuestos de capex y el momento de conversión de divisas, en lugar de basarse únicamente en la capacidad puesta en marcha. |
| Editorial del Sector B | 35.37 mil millones de USD (2024) | Se centra en las turbinas eólicas como productos, lo que puede captar el valor de las ventas de equipos, pero puede excluir el balance de planta y no alinearse con el mismo calendario de puesta en marcha utilizado para el seguimiento de la capacidad. |
La comparación muestra que la diferencia se debe principalmente a lo que se está midiendo, con la capacidad en GW por un lado y los ingresos en USD por el otro. Cuando el objetivo es comprender el impulso de la construcción y la contribución por país, la visión basada en la capacidad se mantiene trazable a las instalaciones, los cronogramas de proyectos y las verificaciones de conexión a la red, lo que también facilita la validación año tras año para los usuarios.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Energía Eólica de Asia-Pacífico?
Se proyecta que el Mercado de Energía Eólica de Asia-Pacífico registre una CAGR del 10,29% durante el período de previsión (2026-2031)
¿Quiénes son los actores clave en el Mercado de Energía Eólica de Asia-Pacífico?
Acciona Energia SA, Orsted AS, EDF SA, General Electric Company y Siemens Gamesa Renewable Energy son las principales empresas que operan en el Mercado de Energía Eólica de Asia-Pacífico.
¿Qué años cubre este Mercado de Energía Eólica de Asia-Pacífico?
El informe cubre el tamaño histórico del Mercado de Energía Eólica de Asia-Pacífico para los años: 2021, 2022, 2023, 2024 y 2025. El informe también prevé el tamaño del Mercado de Energía Eólica de Asia-Pacífico para los años: 2026, 2027, 2028, 2029, 2030 y 2031.
Última actualización de la página el:



