
Tamanho e Participação do Mercado de Confeitaria de Açúcar da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
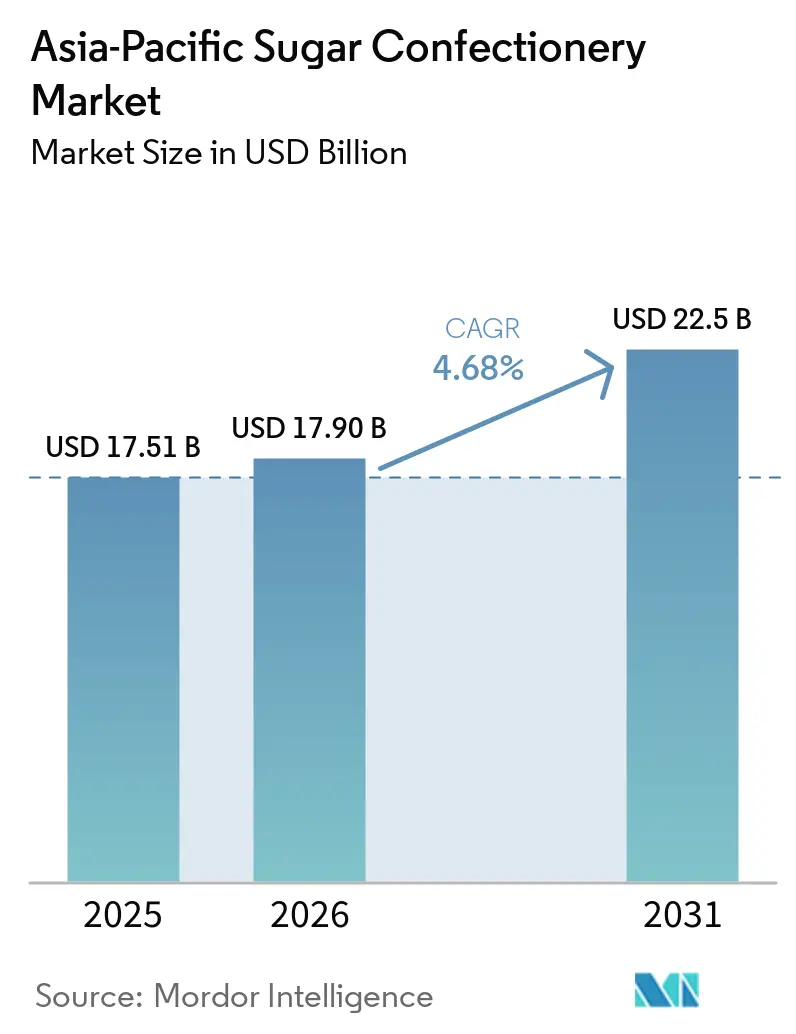
| Tamanho do Mercado (2026) | 17.90 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.5 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.68 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Confeitaria de Açúcar da Ásia-Pacífico pela Mordor Intelligence
O mercado de confeitaria de açúcar da Ásia-Pacífico registrou 17,90 bilhões de USD em 2026, ante 17,51 bilhões de USD em 2025, e está projetado para atingir 22,50 bilhões de USD até 2031, refletindo um CAGR de 4,68% e confirmando que o tamanho do mercado de confeitaria de açúcar da Ásia-Pacífico está se expandindo em uma faixa estável de dígito médio único. A reformulação de produtos, a fortificação funcional e as embalagens gamificadas estão remodelando as expectativas dos consumidores, enquanto o e-commerce de mercearia e as lojas de conveniência multiplicam as ocasiões de compra. As multinacionais estão localizando a produção para reduzir os prazos de entrega e contornar barreiras tarifárias, mas os players regionais acompanham o ritmo por meio de nichos halal, botânicos e de açúcar reduzido. A moderação nos preços do açúcar bruto está aliviando a pressão de custos, embora condições climáticas extremas continuem sendo um risco para as margens. O aumento do escrutínio regulatório em torno de corantes sintéticos está acelerando a adoção de alternativas naturais e influenciando os orçamentos de P&D em todo o mercado de confeitaria de açúcar da Ásia-Pacífico.
Principais Conclusões do Relatório
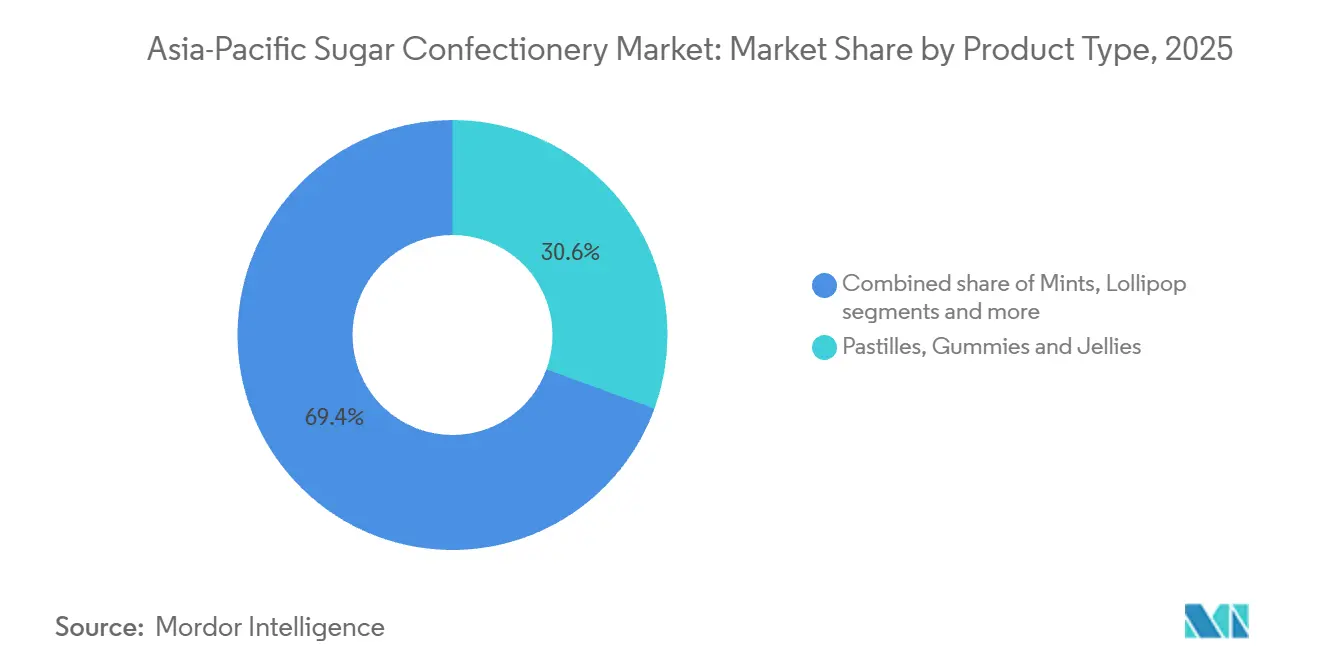
- Por tipo de produto, pastilhas, gomas e gelatinas detinham 30,57% da participação do mercado de confeitaria de açúcar da Ásia-Pacífico em 2025. Os balas de menta energéticas estão previstas para se expandir a um CAGR de 5,68% até 2031.
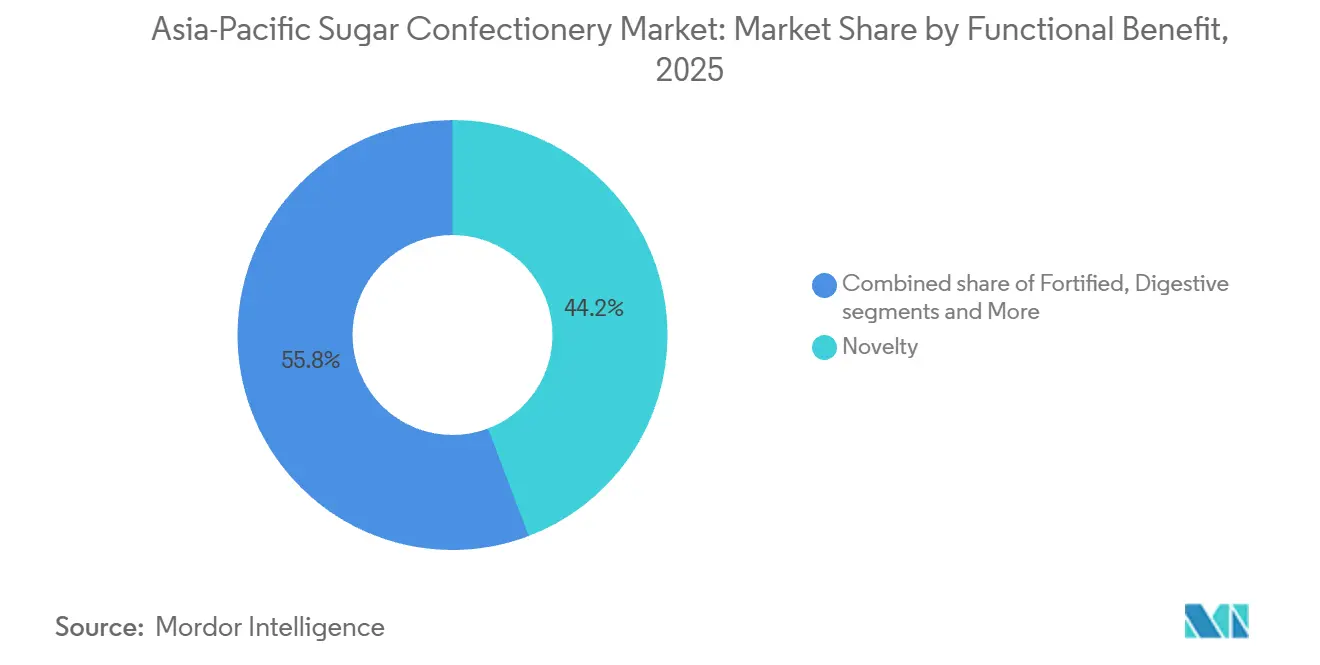
- Por benefício funcional, as variedades orientadas para novidades comandaram 44,23% da receita em 2025, enquanto os confeitos fortificados avançam a um CAGR de 6,11% até 2031.
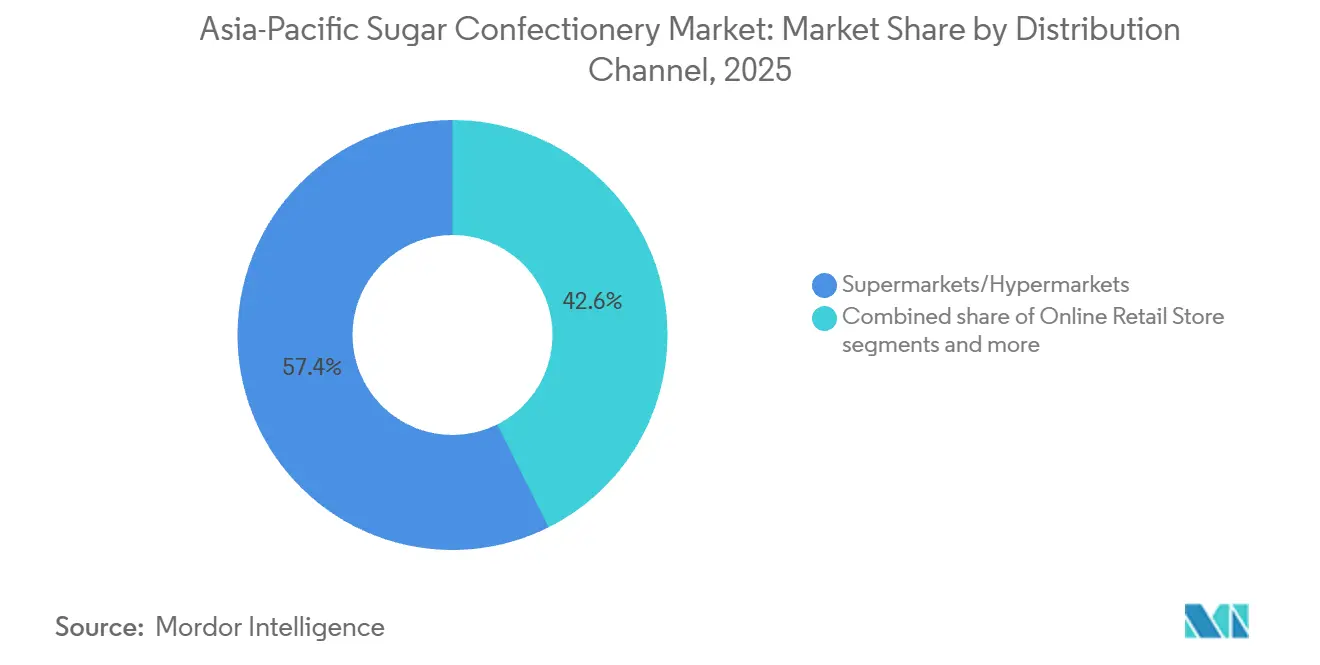
- Por canais de distribuição, supermercados e hipermercados detinham 57,37% da participação de mercado, enquanto os canais de varejo online estão previstos para se expandir a um CAGR de 6,34% até 2031.
- Por geografia, a China liderou com 28,19% da receita em 2025, mas a Índia avança a um CAGR de 6,82% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Aumento das ocasiões de lanche per capita em economias emergentes | +1.2% | Índia, Indonésia, Vietnã, Filipinas, com repercussão na Tailândia | Médio prazo (2-4 anos) |
| Ciclos contínuos de inovação em sabor e textura pelas principais marcas | +0.9% | Global, com adoção acelerada na China, Japão, Coreia do Sul | Curto prazo (≤ 2 anos) |
| Picos de demanda impulsionados por presentes premium durante temporadas festivas | +0.7% | China, Índia, Sudeste Asiático (Ano Novo Chinês, Diwali, Festival do Meio Outono) | Curto prazo (≤ 2 anos) |
| Rápida expansão de formatos de varejo de desconto e lojas de preço único | +0.8% | Indonésia, Tailândia, Vietnã, Filipinas, Índia rural | Médio prazo (2-4 anos) |
| Posicionamento de indulgência permissível por meio de receitas com açúcar reduzido | +0.6% | Singapura, Austrália, Japão, China urbana | Longo prazo (≥ 4 anos) |
| Embalagens gamificadas/colecionáveis impulsionando compras por impulso | +0.5% | Sudeste Asiático, China, Coreia do Sul (demografias jovens) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Ocasiões de Lanche Per Capita em Economias Emergentes
A urbanização na Índia, na Indonésia e no Vietnã está fragmentando os padrões alimentares em múltiplas ocasiões de consumo de lanches, com a confeitaria preenchendo a lacuna entre o café da manhã e o almoço ou servindo como uma ponte de energia no período da tarde. A penetração do varejo organizado na Índia atingiu mais de 14% em 2025, mas cidades de segundo nível, como Pune e Coimbatore, estão adicionando área de comércio moderno ao dobro da média nacional, inserindo a confeitaria de açúcar de marca em redes de distribuição anteriormente dominadas por doces locais sem marca. A classe média da Indonésia, com projeção de superar 135 milhões até 2030, está impulsionando a demanda por balas embaladas individualmente que se adaptam aos deslocamentos de motocicleta, um formato que Mars Wrigley e Perfetti Van Melle estão priorizando em seus roteiros de produtos para o Sudeste Asiático[1]. A densidade de lojas de conveniência nas Filipinas, de um estabelecimento para cada 2.800 residentes na Grande Manila, cria múltiplos pontos de compra diários, convertendo consumidores ocasionais em compradores habituais de balas.
Posicionamento de Indulgência Permissível por Meio de Receitas com Açúcar Reduzido
Consumidores preocupados com a saúde em Singapura, na Austrália e no Japão estão exigindo confeitaria que ofereça prazer sem culpa, um paradoxo que as marcas estão resolvendo por meio de formulações com teor reduzido de açúcar e fortificação funcional. A fase final do imposto sobre o açúcar da Tailândia, implementada em abril de 2025, estabeleceu um limite de 10 gramas por 100 mililitros que os fabricantes de balas estão adotando voluntariamente para formatos sólidos, a fim de antecipar futuras regulamentações[2]. A rotulagem Nutri-Grade de Singapura, que atribui notas de A a D com base no teor de açúcar e gordura saturada, está direcionando os fabricantes para adoçantes naturais, como estévia e fruto-do-monge, embora a aceitação dos consumidores permaneça desigual devido a preocupações com o sabor residual. A bala sem açúcar de florotanina da EKOLO, lançada na Coreia do Sul em 2024, utiliza adoçantes derivados de algas para se posicionar como uma indulgência funcional
, um enquadramento que ressoa com o público de 35 a 50 anos que busca benefícios para a saúde metabólica. O marco regulatório da Austrália permite alegações de saúde em confeitaria fortificada com vitaminas ou minerais, uma brecha que Nestlé e Perfetti Van Melle estão explorando para justificar preços premium em produtos que, de outra forma, competiriam apenas com base no sabor.
Picos de Demanda Impulsionados por Presentes Premium Durante Temporadas Festivas
Os presentes festivos na Ásia-Pacífico geram surtos de demanda que podem representar 30% a 40% da receita anual de confeitaria em mercados como China e Índia. O Ano Novo Chinês impulsiona compras em grandes quantidades de balas duras e toffees individualmente embalados, acondicionados em latas vermelhas e douradas que simbolizam prosperidade, enquanto a temporada de Diwali da Índia vê as famílias trocarem caixas de balas sortidas ao lado de doces tradicionais. O investimento de USD 200 milhões da Mondelez em 2024 em sua instalação de Sri City incluiu uma linha de embalagens flexível capaz de alternar entre formatos cotidianos e festivos em 4 horas, uma capacidade que reduz o risco de estoque durante os meses fora de temporada. O Dia dos Namorados e o Dia White Day do Japão sustentam a demanda durante todo o ano por confeitaria premium revestida de chocolate, mas as marcas de balas de açúcar estão conquistando participação ao posicionar geleias de frutas como uma alternativa mais leve e de menor teor calórico para presentes. O Festival do Meio Outono do Sudeste Asiático está se expandindo além dos bolos de lua para conjuntos de presentes de confeitaria, uma tendência que Lotte e Meiji estão explorando com embalagens de edição limitada que também servem como itens colecionáveis.
Rápida Expansão de Formatos de Varejo de Desconto e Lojas de Preço Único
Redes de desconto e lojas de preço único estão democratizando o acesso à confeitaria de marca em áreas rurais e periurbanas da Ásia-Pacífico, uma mudança na distribuição que obriga os fornecedores a repensar os tamanhos de embalagem e as arquiteturas de preços. A 7-Eleven operava mais de 65.000 lojas na região em 2025, com Indonésia e Tailândia registrando as maiores taxas líquidas de abertura, enquanto a parceria da Lawson com a Alfamart está implantando lojas de conveniência em vilarejos javaneses que anteriormente dependiam de pequenos comércios locais[3]. Esses formatos priorizam SKUs de porção individual com preços abaixo de 0,50 USD, um limite que exige que os fabricantes reduzam o tamanho das porções ou aceitem margens menores por unidade. O lançamento, em 2025, dos sachês de 5 gramas de Skittles pela Mars Wrigley na Índia e nas Filipinas tem como alvo esse canal, trocando margem por volume em mercados onde a experimentação é a porta de entrada para o consumo habitual. Os supermercados de desconto da Tailândia, como Makro e Lotus's, estão agrupando confeitaria em embalagens múltiplas que oferecem economia de 15% a 20% em relação aos preços de supermercado, uma tática que afasta os consumidores sensíveis ao preço dos corredores premium dos hipermercados.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Adoção de produtos com teor reduzido de açúcar e campanhas contra a obesidade | -0.8% | Tailândia, Singapura, Malásia, com possível expansão para Indonésia e Filipinas | Médio prazo (2-4 anos) |
| Volatilidade dos preços do açúcar bruto comprimindo as margens dos fabricantes | -0.5% | Global, com exposição aguda na Índia, China, Austrália (regiões produtoras de cana-de-açúcar) | Curto prazo (≤ 2 anos) |
| Escassez de gelatina de grau farmacêutico para gomas | -0.4% | China, Japão, Coreia do Sul (alto consumo de gomas per capita) | Médio prazo (2-4 anos) |
| Maior escrutínio regulatório sobre corantes sintéticos | -0.3% | China, Austrália, Japão (regimes rigorosos de segurança alimentar) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção de Açúcar Reduzido e Campanhas Anti-Obesidade
As medidas fiscais direcionadas a produtos adoçados com açúcar estão reformulando as estratégias de formulação e corroendo o crescimento do volume em mercados onde os governos priorizam os resultados de saúde pública em detrimento da receita da indústria. O manual da OMS de 2025 sobre tributação de bebidas açucaradas documentou que a abordagem gradual da Tailândia reduziu o consumo per capita de açúcar em 8,6% entre 2019 e 2025, uma queda que as marcas de confeitaria estão compensando por meio do controle de porções e da substituição por adoçantes naturais. O sistema Nutri-Grade de Singapura, embora não fiscal, está orientando a escolha do consumidor para opções com menos açúcar por meio de rotulagem frontal que atribui notas de letras intuitivas, um mecanismo que as marcas temem que possa se estender à confeitaria sólida caso as taxas de obesidade continuem aumentando. O Ministério da Saúde da Malásia propôs uma estrutura de imposto sobre o açúcar no final de 2025, embora a aprovação parlamentar ainda esteja pendente, criando incerteza regulatória que atrasa a alocação de capital de longo prazo para novas linhas de produção.
Maior Escrutínio Regulatório sobre Corantes Sintéticos
As autoridades de segurança alimentar na China, Austrália e Japão estão restringindo os limites permissíveis de corantes sintéticos, forçando os fabricantes a reformular produtos ou arriscar ser retirados das principais redes de varejo. A norma GB 2760-2024 da China, em vigor a partir de janeiro de 2025, reduziu a concentração permitida de tartrazina (Amarelo 5) e vermelho allura (Vermelho 40) em 20%, uma mudança que exigiu que Mars Wrigley e Mondelez ajustassem as formulações de Skittles e Cadbury para o mercado chinês. A Agência de Normas Alimentares da Austrália e Nova Zelândia (FSANZ) determinou rótulos de advertência em produtos contendo seis corantes sintéticos associados à hiperatividade em crianças, um requisito que levou a Nestlé a substituir variantes do KITKAT Chunky por extratos naturais de beterraba e açafrão-da-terra. Os corantes naturais custam de 3 a 5 vezes mais do que as alternativas sintéticas e apresentam menor estabilidade sob calor e luz, desafios que inflacionam os custos de produção e reduzem a vida útil. Os grupos de defesa do consumidor do Japão estão pressionando os varejistas a priorizar confeitaria com "rótulo limpo", uma tendência que favorece marcas artesanais menores em detrimento de portfólios multinacionais ainda em transição para longe dos insumos sintéticos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Gomas Ancoram a Participação, Pastilhas de Menta de Alta Potência DisparamPastilhas, gomas e gelatinas comandaram 30,57% do mercado em 2025, uma dominância enraizada em sua versatilidade entre faixas etárias e em sua capacidade de servir como veículos para ingredientes funcionais, como vitaminas, cafeína ou botânicos. As balas de menta energéticas estão previstas para se expandir a um CAGR de 5,68% até 2031, superando todos os outros tipos de produto, à medida que os trabalhadores urbanos e estudantes buscam estímulos de energia portáteis que cabem no bolso e proporcionam refrescância instantânea. Os balas duras, âncora histórica da categoria, estão se estabilizando em torno de 20% de participação, à medida que as marcas combinam sabores nostálgicos — butterscotch, hortelã-pimenta — com formulações sem açúcar para reter consumidores mais velhos que priorizam a saúde dental.
Toffees e nugás ocupam uma posição intermediária, beneficiando-se de ocasiões de presentes premium, mas limitados por texturas pegajosas que restringem o consumo em movimento. Os pirulitos, embora de nicho, estão ganhando tração no Sudeste Asiático por meio do licenciamento de personagens da Disney e da Marvel, que converte o entretenimento infantil em compras por impulso nos caixas. As balas de menta convencionais mantêm uma participação estável ao servir como itens essenciais de refrescância bucal em mercados como Japão e Coreia do Sul, onde a etiqueta social em torno da higiene oral impulsiona o consumo habitual. As Awak'n Energy Mints, lançadas em 2025, combinam 50 miligramas de cafeína com vitaminas do complexo B para se posicionarem como uma alternativa funcional às bebidas energéticas, um enquadramento que ressoa com entusiastas do fitness e trabalhadores noturnos.



Por Benefício Funcional:
Novidade Lidera, Enriquecido AceleraOs produtos orientados para novidades capturaram 44,23% das vendas por benefício funcional em 2025, refletindo o apetite dos consumidores por sabores de edição limitada, embalagens sazonais e experiências sensoriais que transcendem a doçura básica. Os confeitos fortificados estão acelerando a um CAGR de 6,11%, à medida que as marcas incorporam micronutrientes — como vitamina C, zinco e cálcio — para justificar preços premium e atrair pais preocupados com a saúde que buscam guloseimas permitidas para as crianças.
As variantes digestivas e botânicas, embora menores em volume absoluto, estão conquistando um nicho na China urbana e em Singapura, onde os princípios da medicina tradicional chinesa conferem credibilidade a balas infundidas com gengibre, ginseng ou crisântemo. O segmento "Outros" abrange ofertas sem açúcar e de baixa caloria que atendem a consumidores diabéticos ou preocupados com o peso, uma demografia que o ambiente regulatório da Austrália apoia por meio de estruturas permissivas de alegações de saúde.

Por Canal de Distribuição:
Hipermercados Dominam, Online Cresce RapidamenteSupermercados e hipermercados responderam por 57,37% da distribuição em 2025, reforçando sua posição como o principal canal de varejo para produtos de confeitaria. Suas extensas redes de lojas, amplos sortimentos de produtos, estratégias de preços promocionais e merchandising nas filas de caixa permitem que as marcas alcancem uma grande base de consumidores, ao mesmo tempo que incentivam compras por impulso. As lojas de varejo online estão projetadas para se expandir a um CAGR de 6,34%, impulsionadas pela crescente disponibilidade de infraestrutura de entrega no mesmo dia em grandes centros urbanos como Jacarta, Bangkok e Manila.
Esses serviços reduzem os tempos de espera de entrega e permitem que os consumidores convertam a navegação digital em compras imediatas, apoiando o crescimento do canal. Embora as lojas de conveniência detenham uma participação menor na distribuição, desempenham um papel significativo no Japão e na Coreia do Sul, onde as operações 24 horas e as densas redes de lojas urbanas criam múltiplas ocasiões de compra diárias. Outros canais, incluindo máquinas de venda automática e boutiques especializadas em confeitaria, atendem a necessidades específicas dos consumidores e segmentos de produtos de nicho. No entanto, a natureza fragmentada desses canais pode criar desafios de distribuição para marcas que buscam cobertura de mercado em larga escala.
Análise Geográfica
Mercado de Confeitaria de Açúcar da APAC
A China detinha 28,19% da receita regional em 2025, mas sua taxa de crescimento está moderando à medida que a urbanização atinge um platô e os consumidores preocupados com a saúde redirecionam os gastos discricionários para alimentos e bebidas funcionais. A Índia está se expandindo a um CAGR de 6,82% até 2031, impulsionada pelo aumento da renda per capita, pela penetração do varejo organizado e pelos picos de demanda durante a temporada de festividades do Diwali, Holi e festivais regionais de colheita. O mercado do Japão está se estabilizando à medida que uma população envelhecida prioriza pastilhas para aliviar a garganta e formatos com teor reduzido de açúcar em detrimento dos tradicionais balas duras, uma mudança demográfica que Meiji e Morinaga estão abordando por meio de linhas de produtos enriquecidas com colágeno e infundidas com própolis. O ambiente regulatório da Austrália, que permite alegações de saúde em confeitaria enriquecida, está direcionando a inovação para gomas enriquecidas com vitaminas que atraem pais em busca de guloseimas permitidas para crianças. A classe média da Indonésia, projetada para superar 135 milhões até 2030, está inserindo a confeitaria de açúcar de marcas reconhecidas em redes de distribuição anteriormente dominadas por doces locais sem marca, uma transição que Lotte e Perfetti Van Melle estão acelerando por meio de parcerias com as redes de conveniência Alfamart e Indomaret.
A alta densidade de lojas de conveniência da Coreia do Sul em Seul cria ciclos de compra habituais nos quais os consumidores param várias vezes por semana, um padrão que impulsiona compras por impulso de embalagens de balas em edição limitada e colaborações colecionáveis. A fase final do imposto sobre o açúcar da Tailândia, implementada em abril de 2025, está levando os fabricantes a adotar formulações com teor reduzido de açúcar e adoçantes naturais, um estímulo regulatório que a rotulagem Nutri-Grade de Singapura está replicando por meio de orientação ao consumidor não fiscal. A geografia compacta de Singapura e a alta penetração de smartphones a tornam um campo de testes para inovações no comércio eletrônico, como janelas de entrega de 30 minutos e experiências de embalagem em realidade aumentada que convertem o engajamento digital em compras físicas. O restante da Ásia-Pacífico, incluindo Vietnã, Filipinas, Malásia e mercados emergentes como Mianmar e Camboja, está se expandindo mais rapidamente do que a média regional à medida que os formatos modernos de varejo inserem a confeitaria de marcas reconhecidas em redes de distribuição que anteriormente dependiam de quiosques de pequeno porte. A abertura de uma fábrica da Lotte Confectionery no Vietnã em 2024 sinaliza a confiança das multinacionais na estrutura de custos de fabricação do país e em seu papel como polo de exportação para os mercados vizinhos da ASEAN.
Mercado de Confeitaria de Açúcar do Leste Asiático e da ASEAN
A expansão da Ferrero em 2024 de sua unidade de Hangzhou, que adicionou uma linha dedicada a gomas de dupla textura, ressalta a contínua importância da China como mercado de consumo e polo de fabricação regional. O investimento de 200 milhões de USD da Mondelēz International em sua unidade de Sri City, anunciado em 2024, reflete confiança na trajetória de crescimento de longo prazo do país, apesar dos obstáculos de curto prazo decorrentes da inflação de matérias-primas e da distribuição fragmentada. O segmento de confeitaria premium do Japão está atraindo a atenção de marcas europeias como Lindt e Fazer, que se posicionam como opções de presentes de luxo com prêmios de 50% a 80% em relação aos concorrentes domésticos. O calendário de festividades do Sudeste Asiático — Ano Novo Chinês, Hari Raya e Songkran — gera picos de demanda que podem representar de 30% a 40% da receita anual, uma sazonalidade que exige capacidades flexíveis de fabricação e embalagem para evitar a obsolescência de estoques durante os meses de baixa temporada.
Cenário Competitivo
Concentração do Mercado
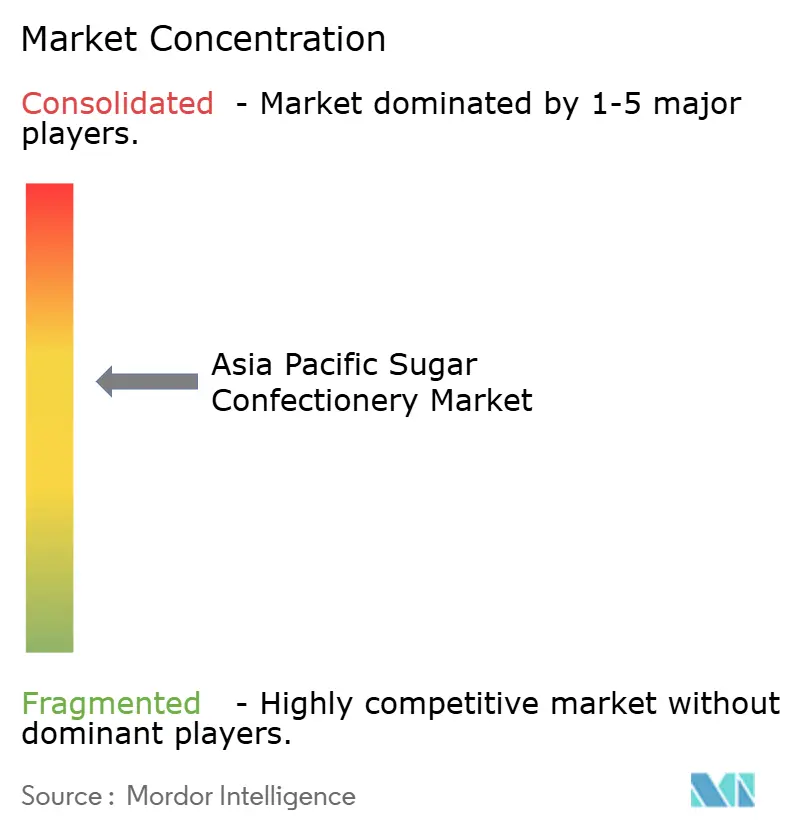
O mercado de confeitaria de açúcar da Ásia-Pacífico indica consolidação moderada, onde grandes players globais como Mars, Ferrero, Mondelez, Haribo e Perfetti Van Melle competem ao lado de campeões regionais como Lotte, Meiji, Hsu Fu Chi e Morinaga. Esse equilíbrio cria oportunidades de espaço em branco para players de nicho que oferecem gomas com certificação halal na Indonésia, balas duras sem açúcar na Coreia do Sul ou pastilhas infundidas com compostos botânicos na China urbana, segmentos que os portfólios multinacionais frequentemente ignoram devido a limites de escala ou complexidade regulatória.
Os padrões estratégicos enfatizam a produção localizada para capturar os picos de demanda das temporadas festivas, com a expansão da fábrica de Pune pela Mars Wrigley em 2025 e a instalação de Hangzhou pela Ferrero demonstrando um compromisso com a manufatura no próprio mercado que reduz os prazos de entrega e a exposição tarifária. As embalagens gamificadas — OREO x Pokémon no Sudeste Asiático, KITKAT x POP MART em Singapura — estão convertendo a presença nas prateleiras em viralidade nas redes sociais, uma tática que impulsiona de forma desproporcional as compras por impulso entre os consumidores da Geração Z e millennials que valorizam a colecionabilidade além do sabor. A implantação de tecnologia está diferenciando os líderes dos retardatários: o investimento da Mondelez em 2024 em Sri City incluiu uma linha de embalagens flexível capaz de alternar entre formatos cotidianos e festivos em 4 horas, uma capacidade que reduz o risco de estoque e acelera o tempo de chegada ao mercado para unidades de embalagem de edição limitada Mondelēz International.
Concorrentes menores como EKOLO na Coreia do Sul e Boncha Bio no Japão estão perturbando os incumbentes ao incorporar ingredientes funcionais — florotaninas, probióticos, adaptógenos — em matrizes de balas que proporcionam benefícios à saúde ao lado da indulgência, um posicionamento que comanda preços premium e atrai consumidores conscientes da saúde dispostos a pagar de 30% a 50% a mais do que os formatos padrão. Os disruptores emergentes estão aproveitando o comércio eletrônico direto ao consumidor para contornar as margens do varejo tradicional, uma estratégia que Mars Wrigley pilotou na China com M&M's personalizados e que marcas menores estão replicando por meio de caixas de assinatura e parcerias com influenciadores no Tmall e JD.com. A conformidade com os padrões de segurança alimentar em evolução — GB 2760-2024 da China, alertas de corantes da FSANZ da Austrália — está se tornando um fosso competitivo, à medida que as marcas com sólidos pipelines de P&D conseguem reformular mais rapidamente do que os rivais limitados por cadeias de suprimentos legadas ou acesso limitado a fornecedores de ingredientes naturais.
Líderes do Setor de Confeitaria de Açúcar da Ásia-Pacífico
-
Mars Incorporated
-
Mondelēz International Inc.
-
Morinaga & Co. Ltd
-
Nestlé SA
-
Perfetti Van Melle Holding B.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Confeitaria de Açúcar da Ásia-Pacífico Empresas cobertas neste relatório
- Mars, Incorporated
- Morinaga & Co. Ltd
- Mondelēz International, Inc.
- Nestlé S.A.
- Perfetti Van Melle Holding B.V.
- Haribo GmbH & Co. KG
- Lotte Confectionery
- pladis Global
- Cloetta AB
- Arcor S.A.I.C.
- Meiji Holdings
- UHA Mikakuto
- Ferrero Group
- Fujiya Co., Ltd.
- Roshen Confectionery
- Hsu Fu Chi International
- Kravitz Confectionery
- Katjes Fassin
- Fazer Group
- United Confectioners
Desenvolvimentos industriais recentes em Mercado de Confeitaria de Açúcar da Ásia-Pacífico
- Março de 2026: A ITC Limited expandiu seu portfólio de confeitaria com o lançamento do Ultra Mintz, uma bala de menta premium sem açúcar posicionada para consumidores adultos que buscam refrescância conveniente e em movimento. O produto oferece uma experiência de menta refinada e duradoura em um formato de bolso.
- Fevereiro de 2026: A Glucovita, marca de suplementos energéticos da Wipro Consumer Care & Lighting, lançou o que descreveu como o primeiro pirulito à base de glicose da Índia, com preço de ₹5. O produto combina glicose e vitamina C em um formato de confeitaria conveniente e é posicionado como uma opção de energia rápida para crianças durante a escola, esportes, brincadeiras ao ar livre e outras atividades.
- Janeiro de 2025: A Mondelez está investindo Rs 1.600 crore para expandir sua instalação em Sri City, na Índia. A planta atualmente tem capacidade de aproximadamente um lakh de toneladas por ano. Com essa expansão, a empresa planeja introduzir variantes adicionais de produtos na instalação.
Escopo do Relatório do Mercado de Confeitaria de Açúcar da Ásia-Pacífico
O mercado de confeitaria da Ásia-Pacífico abrange as vendas de produtos de confeitaria nos principais tipos de produto, incluindo balas duras, pastilhas, pastilhas/gomas/gelatinas, toffees/nugás, pirulitos e outros produtos de confeitaria. O mercado é ainda avaliado por benefícios funcionais, como novidade, fortificado, digestivo/botânico e outras ofertas funcionais, bem como por canais de distribuição, incluindo supermercados/hipermercados, lojas de varejo online, lojas de conveniência e outros canais. O escopo geográfico inclui China, Índia, Japão, Austrália, Indonésia, Coreia do Sul, Tailândia, Singapura e o Restante da Ásia-Pacífico.
Visão geral da segmentação
| Bala Dura | |
| Pastilhas de Menta | Pastilhas de Menta de Alta Potência |
| Pastilhas de Menta Padrão | |
| Pastilhas, Gomas e Gelatinas | |
| Toffees e Nougats | |
| Pirulitos | |
| Outros |
| Novidade |
| Enriquecido |
| Digestivo / Botânicos |
| Outros |
| Supermercados / Hipermercados |
| Lojas de Varejo Online |
| Lojas de Conveniência |
| Outros Canais |
| China |
| Índia |
| Japão |
| Austrália |
| Indonésia |
| Coreia do Sul |
| Tailândia |
| Singapura |
| Restante da Ásia-Pacífico |
| Por Tipo de Produto | Bala Dura | |
| Pastilhas de Menta | Pastilhas de Menta de Alta Potência | |
| Pastilhas de Menta Padrão | ||
| Pastilhas, Gomas e Gelatinas | ||
| Toffees e Nougats | ||
| Pirulitos | ||
| Outros | ||
| Por Benefício Funcional | Novidade | |
| Enriquecido | ||
| Digestivo / Botânicos | ||
| Outros | ||
| Por Canal de Distribuição | Supermercados / Hipermercados | |
| Lojas de Varejo Online | ||
| Lojas de Conveniência | ||
| Outros Canais | ||
| Por Geografia | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
Definição de mercado
- Chocolate ao Leite e Chocolate Branco - O chocolate ao leite é um chocolate sólido feito com leite (na forma de leite em pó, leite líquido ou leite condensado) e sólidos de cacau. O chocolate branco é feito de manteiga de cacau e leite e não contém sólidos de cacau. O escopo inclui chocolates regulares, variantes com baixo teor de açúcar e sem açúcar.
- Toffees e Nougats - Os toffees incluem balas duras, mastigáveis e pequenas ou de uma só mordida comercializadas com rótulos de toffee ou confeitaria similar ao toffee. O nougat é uma confeito mastigável com amêndoa, açúcar e clara de ovo como ingrediente básico; é originário de países da Europa e do Oriente Médio.
- Barras de Cereais - Um lanche composto de cereal matinal que foi comprimido em formato de barra e é mantido unido por uma forma de adesivo comestível. O escopo inclui barras de lanche feitas com cereais como arroz, aveia, milho, etc., misturados com um xarope aglutinante. Estes também incluem produtos rotulados como barras de cereais, barras de cereais tratadas ou barras de grãos.
- Goma de Mascar - É uma preparação para mastigar, geralmente feita de chicle aromatizado e adoçado ou substitutos como acetato de polivinila. Os tipos de gomas de mascar incluídos no escopo são gomas de mascar com açúcar e gomas de mascar sem açúcar.
| Palavra-chave | Definição |
|---|---|
| Chocolate Amargo | O chocolate amargo é uma forma de chocolate contendo sólidos de cacau e manteiga de cacau sem leite. |
| Chocolate Branco | O chocolate branco é o tipo de chocolate que contém a maior porcentagem de sólidos de leite, tipicamente em torno de ou acima de 30 por cento. |
| Chocolate ao Leite | O chocolate ao leite é feito de chocolate amargo que tem baixo teor de sólidos de cacau e maior teor de açúcar, além de um produto lácteo. |
| Bala Dura | Uma bala feita de açúcar e xarope de milho fervidos sem cristalizar. |
| Toffees | Uma bala dura e mastigável, frequentemente marrom, feita de açúcar fervido com manteiga. |
| Nougats | Uma bala mastigável ou crocante contendo amêndoas ou outras nozes e, às vezes, frutas. |
| Barra de Cereais | Uma barra de cereais é um produto alimentar em forma de barra, feito pela prensagem de cereais e geralmente frutas secas ou bagas, que na maioria dos casos são mantidos unidos por xarope de glicose. |
| Barra de Proteína | As barras de proteína são barras nutricionais que contêm uma alta proporção de proteínas em relação a carboidratos e gorduras. |
| Barra de Frutas e Nozes | Geralmente são baseadas em tâmaras com adições de outras frutas secas e nozes e, em alguns casos, aromatizantes. |
| NCA | A Associação Nacional de Confeiteiros (National Confectioners Association) é uma organização comercial americana que promove chocolate, balas, goma e pastilhas de menta, e as empresas que fabricam esses produtos. |
| CGMP | As boas práticas de fabricação atuais são aquelas que estão em conformidade com as diretrizes recomendadas pelos órgãos relevantes. |
| Alimentos não padronizados | Alimentos não padronizados são aqueles que não têm um padrão de identidade ou que se desviam de um padrão prescrito de qualquer maneira. |
| IG | O índice glicêmico (IG) é uma forma de classificar os alimentos que contêm carboidratos com base na rapidez ou lentidão com que são digeridos e aumentam os níveis de glicose no sangue ao longo de um período de tempo. |
| Leite desnatado em pó | O leite desnatado em pó é obtido pela remoção de água do leite desnatado pasteurizado por secagem por atomização. |
| Flavanóis | Os flavanóis são um grupo de compostos encontrados no cacau, chá, maçãs e muitos outros alimentos e bebidas à base de plantas. |
| CPP | Concentrado de proteína de soro de leite — a substância obtida pela remoção de constituintes não proteicos suficientes do soro de leite pasteurizado, de modo que o produto seco acabado contenha mais de 25% de proteína. |
| LDL | Lipoproteína de baixa densidade — o colesterol ruim. |
| HDL | Lipoproteína de alta densidade — o colesterol bom. |
| BHT | O hidroxitolueno butilado é um produto químico sintético adicionado aos alimentos como conservante. |
| Carragena | A carragena é um aditivo usado para engrossar, emulsificar e conservar alimentos e bebidas. |
| Livre de | Não contendo determinados ingredientes, como glúten, laticínios ou açúcar. |
| Manteiga de cacau | É uma substância gordurosa obtida das sementes de cacau, utilizada na fabricação de confeitaria. |
| Pastilhas | Um tipo de bala brasileira feita de açúcar, ovos e leite. |
| Drageias | Balas pequenas e redondas revestidas com uma camada dura de açúcar. |
| CHOPRABISCO | Associação Real Belga da indústria de chocolate, pralinês, biscoitos e confeitaria — uma associação comercial que representa a indústria belga de chocolate. |
| Diretiva Europeia 2000/13 | Uma diretiva da União Europeia que regula a rotulagem de produtos alimentícios. |
| Kakao-Verordnung | A portaria alemã de chocolate, um conjunto de regulamentações que define o que pode ser rotulado como "chocolate" na Alemanha. |
| FASFC | Agência Federal para a Segurança da Cadeia Alimentar. |
| Pectina | Uma substância natural derivada de frutas e vegetais. É usada em confeitaria para criar uma textura semelhante a um gel. |
| Açúcares invertidos | Um tipo de açúcar composto de glicose e frutose. |
| Emulsificante | Uma substância que ajuda a misturar dois líquidos que normalmente não se misturam. |
| Antocianinas | Um tipo de flavonoide responsável pelas cores vermelha, roxa e azul da confeitaria. |
| Alimentos Funcionais | Alimentos que foram modificados para fornecer benefícios adicionais à saúde além da nutrição básica. |
| Certificado Kosher | Esta certificação verifica que os ingredientes, o processo de produção incluindo todos os maquinários e/ou o processo de serviço alimentar estão em conformidade com os padrões da lei alimentar judaica. |
| Extrato de raiz de chicória | Um extrato natural da raiz de chicória que é uma boa fonte de fibra, cálcio, fósforo e folato. |
| DDR | Dose diária recomendada. |
| Gomas | Uma bala mastigável à base de gelatina, frequentemente aromatizada com frutas. |
| Nutracêuticos | Alimentos ou suplementos dietéticos que alegam ter benefícios para a saúde. |
| Barras de energia | Barras de lanche ricas em carboidratos e calorias projetadas para fornecer energia em movimento. |
| BFSO | Organização Belga de Segurança Alimentar para a cadeia alimentar. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: Para construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos de previsão são em termos nominais. A inflação não faz parte da precificação, e o preço médio de venda (PVM) é mantido constante ao longo do período de previsão para cada país.
- Etapa 3: Validar e Finalizar: Nesta importante etapa, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicalizados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




