
Tamanho e Quota do Mercado de Diagnóstico In Vitro da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
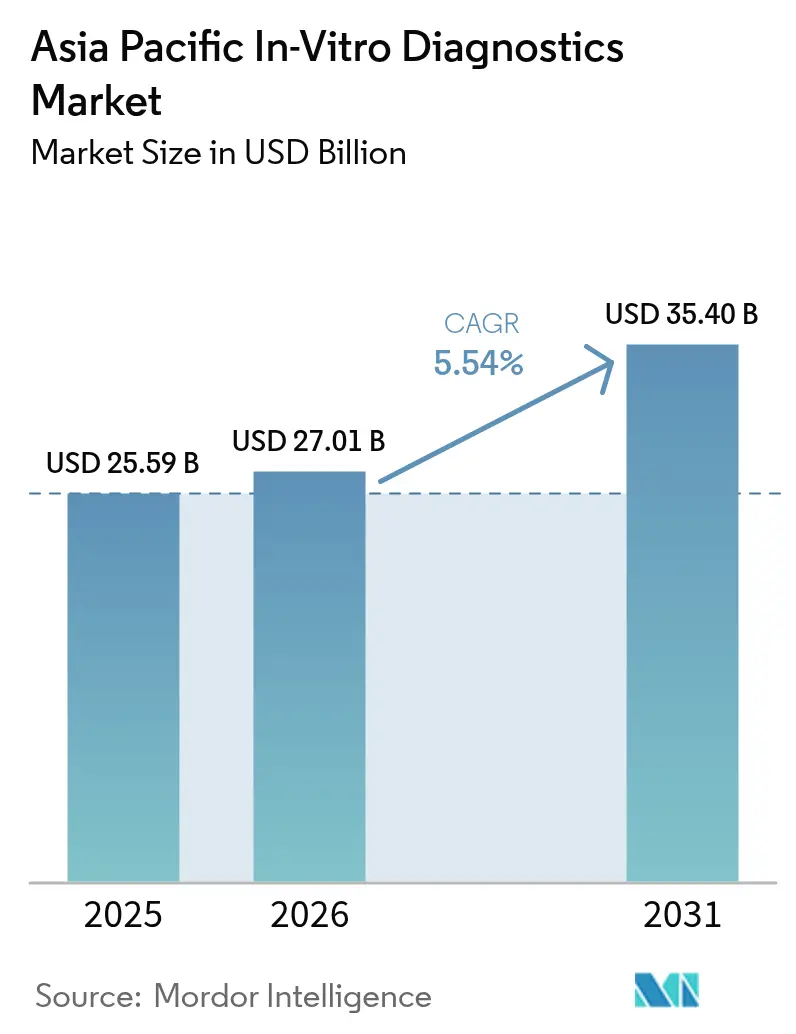
| Tamanho do mercado no ano base (2025) | 25.59 Bilhões de dólares |
| Tamanho do Mercado (2026) | 27.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 35.4 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.54 % |
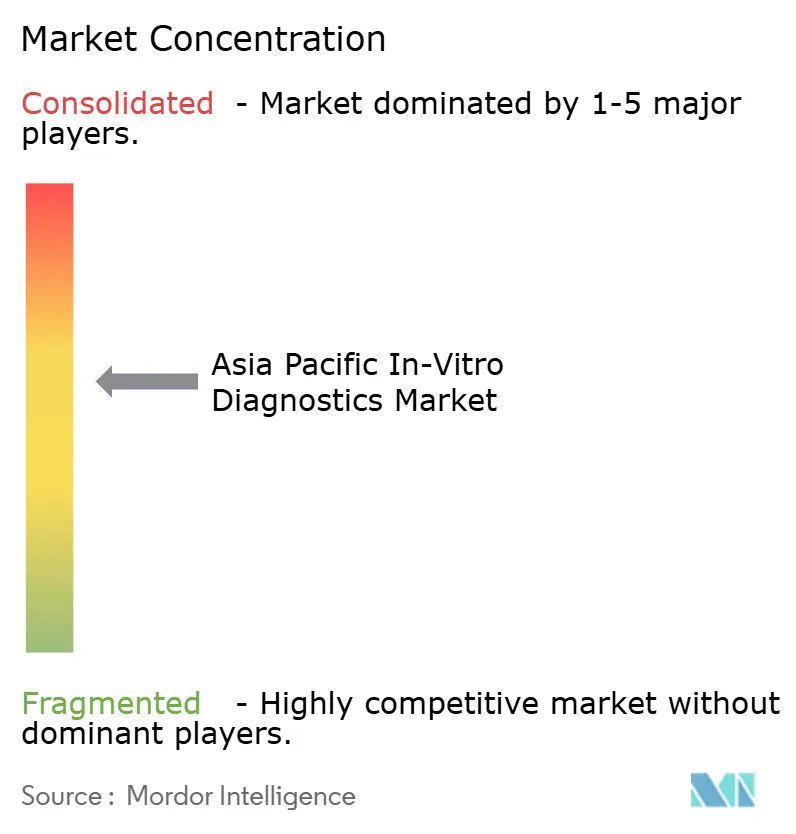
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Diagnóstico In Vitro da Ásia Pacífico por Mordor Intelligence
O tamanho do mercado de diagnóstico in vitro da Ásia Pacífico em 2026 é estimado em USD 27,01 mil milhões, crescendo a partir do valor de 2025 de USD 25,59 mil milhões, com projeções para 2031 a mostrar USD 35,4 mil milhões, crescendo a uma CAGR de 5,54% entre 2026 e 2031. Os robustos gastos em saúde, o maior alcance diagnóstico e o crescente peso das doenças crónicas sustentam esta trajetória constante. Os crescentes mandatos governamentais de rastreio, o envelhecimento das populações e os incentivos de localização favoráveis à indústria estão a abrir nichos rentáveis, enquanto as tecnologias de medicina de precisão — especialmente os ensaios moleculares — estão a alterar as regras de concorrência. Os fabricantes multinacionais e regionais estão a acelerar a construção de fábricas e as atualizações digitais para obter autorização regulatória mais rapidamente, capturar crescimento nas cidades de Nível 2/3 e responder à crescente preferência pelos testes de autodiagnóstico. A intensidade competitiva mantém-se moderada, mas a pressão sobre os preços e as preocupações com a qualidade dos reagentes de custo ultrabaixo continuam a condicionar as escolhas de aprovisionamento.
Principais Conclusões do Relatório
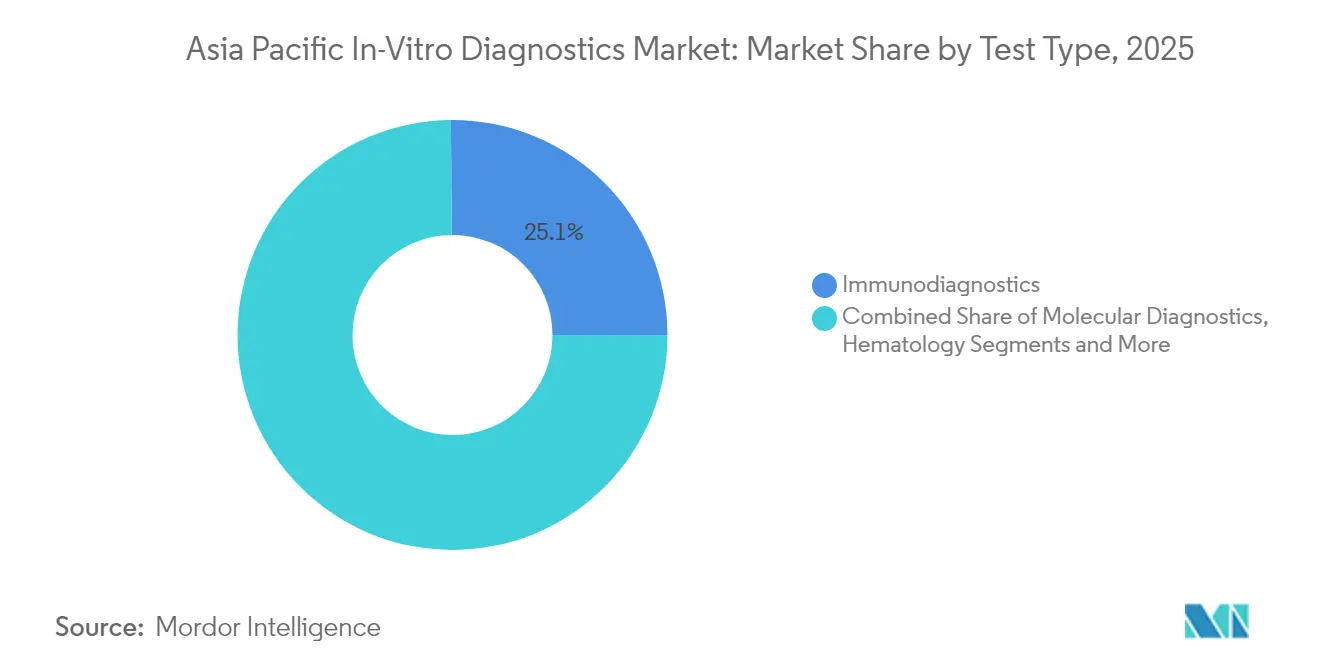
- Por tipo de teste, o imunodiagnóstico liderou com 25,12% da quota do mercado de diagnóstico in vitro da Ásia Pacífico em 2025; o diagnóstico molecular está projetado para registar a CAGR mais rápida de 9,71% até 2031.
- Por produto, os reagentes e kits capturam 59,65% do tamanho do mercado de diagnóstico in vitro da Ásia Pacífico em 2025, enquanto o software e os serviços avançam a uma CAGR de 11,07% entre 2026 e 2031.
- Por usabilidade, os dispositivos reutilizáveis detiveram 69,92% da quota de receitas em 2025; os dispositivos descartáveis estão previstos para expandir a uma CAGR de 9,84% até 2031.
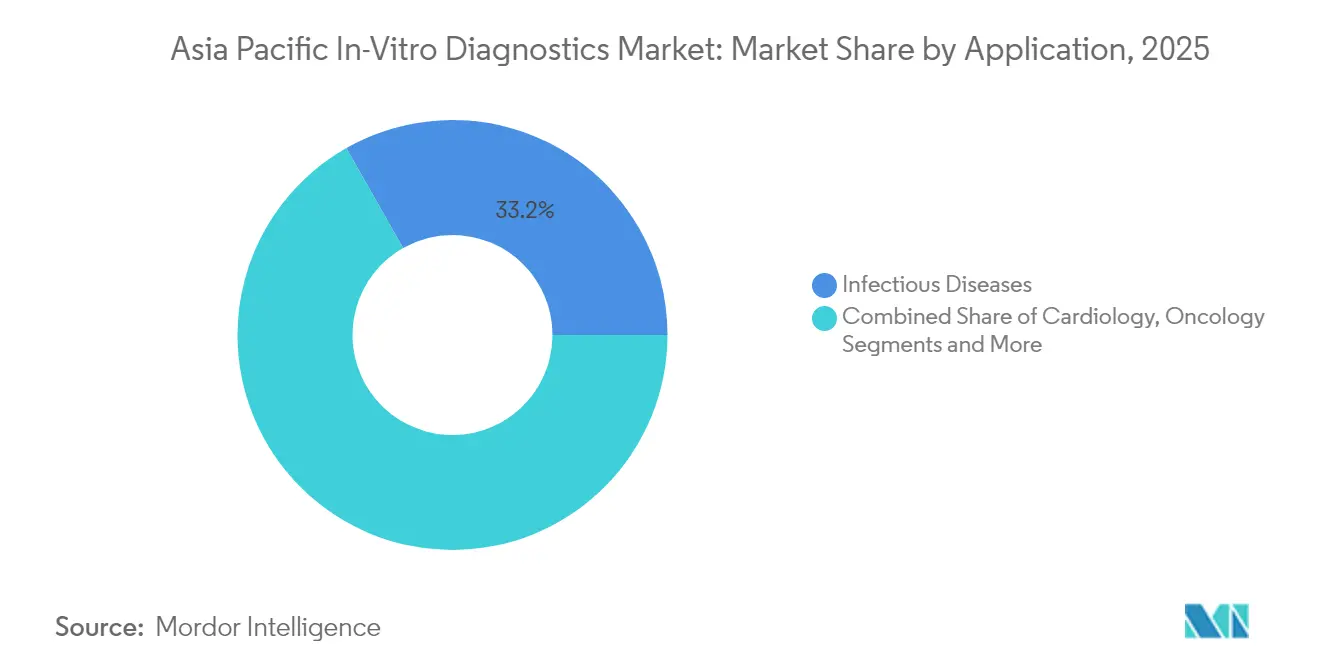
- Por aplicação, os testes de doenças infecciosas representaram uma quota de 33,22% do tamanho do mercado de diagnóstico in vitro da Ásia Pacífico em 2025, enquanto a oncologia está a crescer a uma CAGR de 10,98% até 2031.
- Por utilizador final, os laboratórios de diagnóstico detinham uma quota de 54,67% em 2025, e os cuidados domiciliários e o autodiagnóstico deverão proporcionar uma CAGR de 12,06% entre 2026 e 2031.
- Por país, a China dominou com 45,05% das receitas regionais em 2025; a Índia está no caminho da CAGR mais elevada de 11,68% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento demográfico | +1.5% | Japão, China, Coreia do Sul, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Rastreio governamental de cancro e doenças infecciosas | +1.2% | China, Índia, Austrália, Tailândia | Médio prazo (2-4 anos) |
| Centros laboratoriais automatizados nas cidades de Nível 2/3 | +0.9% | Índia, China, Indonésia | Médio prazo (2-4 anos) |
| Incentivos de localização para a fabricação de diagnóstico in vitro | +0.7% | Índia, China, Vietname | Curto prazo (≤ 2 anos) |
| Crescente carga de diabetes e síndrome metabólica | +0.5% | China, Índia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento demográfico a impulsionar a procura de diagnósticos de alto valor
O grupo etário com 65 ou mais anos no Japão atingiu 29,1% em 2024 e a população idosa da China está a expandir-se 3,2% anualmente, traduzindo-se em volumes mais elevados para os ensaios de oncologia e cardiovasculares. Os ministérios da saúde apoiam a deteção proativa para reduzir as despesas de tratamento subsequentes, sendo que cada USD 1 gasto em testes precoces permite poupar USD 3,4 em cuidados futuros. Os biomarcadores, como o pTau181, estão a entrar nas rotinas de trabalho após o lançamento, em 2025, do ensaio Elecsys pTau181 da Roche. Os diagnósticos geriátricos especializados — painéis de Alzheimer, fragilidade e marcadores cardiorrenais — estão a começar a formar microssegmentos com preços premium.
Programas de rastreio de cancro e doenças infecciosas por mandato governamental
A iniciativa China Saudável 2030 destinou USD 8,7 mil milhões à infraestrutura de rastreio de cancro em 2024, enquanto a Índia aumentou as dotações para diagnóstico em 43% para 2024-2025. Os protocolos padronizados a nível nacional favorecem plataformas automatizadas e de alto rendimento e incentivam as empresas alinhadas com as doenças prioritárias. A bioMérieux canaliza atualmente 75% do seu orçamento global de I&D para ensaios de resistência antimicrobiana, de modo a responder a estas agendas de saúde pública[1]bioMérieux, "Documento de Registo Universal 2024," biomerieux.com. Os planeadores económicos associam a cobertura de rastreio a ganhos de produtividade laboral, incorporando ainda mais os diagnósticos na estratégia de macrodesenvolvimento.
Expansão de centros laboratoriais automatizados para as cidades de Nível 2/3 melhorando a acessibilidade aos testes
Mais de 450 laboratórios automatizados abriram nas cidades de menor dimensão da Índia em 2024, reduzindo o tempo de resposta dos resultados em 62% e diminuindo o custo operacional por teste em 28%. O programa de saúde rural da China associa os subsídios a redes laboratoriais de tipo hub-and-spoke. Estas instalações centralizam os testes de alta complexidade, permitem o processamento em turno noturno e integram painéis de controlo de relatórios baseados na nuvem para clínicos remotos. Os fornecedores capazes de configurar sistemas escaláveis e modulares adequados a ambientes de volume médio estão a ganhar concursos-quadro de dimensão considerável.
Incentivos de localização a atrair investimento em capital fixo (CAPEX) para a fabricação de diagnóstico in vitro
O regime de Incentivo Vinculado à Produção da Índia reservou USD 400 milhões para dispositivos médicos, desencadeando o anúncio de 17 unidades de diagnóstico in vitro em 2024. A fabricação local confere aos fornecedores preferências em concursos públicos e reduz os prazos de licença de importação. A Sysmex iniciou a produção de reagentes e instrumentos na sua primeira unidade na Índia em abril de 2025, para reforçar a liderança em hematologia. Benefícios comparáveis existem nos parques de alta tecnologia do Vietname, onde as isenções de utilização do solo e os créditos fiscais para I&D atraem fabricantes de nível intermédio.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aprovações regulatórias multiagências de longa duração | −0.8% | Japão, China, Coreia do Sul | Médio prazo (2-4 anos) |
| Escassez de competências em diagnóstico molecular e bioinformática | −0.6% | Índia, Indonésia, Vietname, Filipinas | Curto prazo (≤ 2 anos) |
| Variabilidade de qualidade dos reagentes de custo ultrabaixo | −0.4% | Índia, China, Tailândia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aprovações regulatórias multiagências de longa duração a atrasar o lançamento de produtos
Os prazos médios de autorização são de 18 a 24 meses no Japão e de 14 a 20 meses na China, em comparação com 9 a 12 meses para os processos ocidentais. Os custos de conformidade são regionalmente 37% mais elevados, empurrando os inovadores de menor dimensão para parcerias ou para ceder quota às multinacionais que dispõem de equipas regulatórias dedicadas[2]Associação de Tecnologia Médica da Ásia Pacífico, "Panorama Regulatório dos Testes Desenvolvidos em Laboratório na Ásia Pacífico," apacmed.org. O roteiro de harmonização da ASEAN regista progressos, mas a transposição nacional desigual atrasa os benefícios. As tecnologias de ciclo rápido arriscam tornar-se obsoletas antes da aprovação, obrigando as empresas a sequenciar os lançamentos ou a adotar submissões modulares que possam acomodar atualizações iterativas.
Escassez de competências em diagnóstico molecular e bioinformática fora dos laboratórios metropolitanos
Os laboratórios regionais carecem de aproximadamente 45.000 tecnologistas moleculares qualificados, condicionando a adoção de ensaios de alta complexidade. Os prémios de talento inflacionam as faturas salariais em 15 a 25%, empurrando os laboratórios para a automação e a interpretação assistida por IA. Os módulos de e-learning remoto e os serviços de anotação baseados na nuvem oferecem alívio temporário, enquanto as universidades expandem os currículos de genómica. As plataformas cobas da Roche ilustram fluxos de trabalho simplificados que reduzem os limites de pessoal e aceleram a integração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Teste:
O Diagnóstico Molecular a Redefinir a Prática ClínicaO imunodiagnóstico detinha 25,12% da quota do mercado de diagnóstico in vitro da Ásia Pacífico em 2025, refletindo a utilização consolidada no controlo de infeções e na monitorização de doenças crónicas. O diagnóstico molecular está previsto para uma CAGR de 9,71%, muito acima da tendência global de 5,54%, e a sua contribuição para o tamanho do mercado de diagnóstico in vitro da Ásia Pacífico aumentará progressivamente até 2031. O investimento canaliza-se para a oncologia de precisão e para a vigilância em tempo real de agentes patogénicos, com a PCR a manter-se como tecnologia dominante enquanto o sequenciamento de nova geração avança para aplicações mais acessíveis.
As plataformas de diagnóstico molecular no ponto de cuidado entregam agora resultados em menos de uma hora, algo vital para a triagem de sépsis e patologias respiratórias. Os algoritmos com suporte de IA aumentam a precisão diagnóstica em 28% quando combinados com resultados moleculares. O boom de infraestrutura da COVID-19 deixou uma base instalada duradoura, reduzindo as barreiras à entrada para ensaios mais abrangentes. Os fornecedores que integram capacidade multiplex, simplicidade de resposta a partir da amostra e análise em nuvem estão em melhor posição para ganhar os orçamentos de microlaboratórios e departamentos de urgência.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório


Por Produto:
A Integração de Software a Impulsionar a Criação de ValorOs reagentes e kits forneceram 59,65% das receitas em 2025 graças à economia de compras recorrentes inerente aos fluxos de trabalho de testes. Os instrumentos continuam a ser fundamentais, mas o software e os serviços compostos crescerão anualmente 11,07% e representarão uma fatia crescente do tamanho do mercado de diagnóstico in vitro da Ásia Pacífico. Os laboratórios exigem sistemas de informação laboratorial baseados na nuvem, análise de middleware e suporte de decisão baseado em IA para converter dados brutos em informações de cuidados acionáveis.
O roteiro cobas da Roche para 2025 incorpora módulos de aprendizagem automática que assinalam lacunas na utilização e recomendam painéis de testes, ajudando as instalações a equilibrar o custo e o rendimento clínico. Os modelos de subscrição associados a garantias de tempo de funcionamento e atualizações contínuas de algoritmos alargam os fluxos de receitas recorrentes. A interoperabilidade com os registos médicos eletrónicos e os portais de pagadores tornou-se um critério fundamental nos concursos, favorecendo os fornecedores que defendem estratégias de API aberta.
Por Usabilidade:
Os Dispositivos Descartáveis a Expandir os Pontos de AcessoOs analisadores reutilizáveis dominaram com 69,92% de quota em 2025, mas os dispositivos descartáveis ultrapassarão o crescimento agregado a uma CAGR de 9,84%. Os cartuchos microfluídicos alojam agora as químicas de ensaio molecular multiplex e de imunoensaio, levando a precisão laboratorial a consultórios médicos, clínicas de retalho e domicílios. A manutenção reduzida, a ausência de fluxos de calibração e a conveniência em termos de biossegurança sustentam a adoção clínica.
O rastreio de doenças infecciosas beneficia fortemente; os painéis moleculares de uso único para gripe e VRS (vírus respiratório sincicial) entraram na prática pediátrica corrente após avaliação em contexto pandémico. A aquisição, em 2024, da SpinChip pela bioMérieux disponibiliza dispositivos descartáveis microfluídicos impressos na periferia capazes de executar ensaios enzimáticos em menos de 15 minutos. Os materiais sustentáveis e as soluções de reciclagem de chips inteligentes estão a emergir para contrariar as críticas ao custo ambiental.
Por Aplicação:
A Oncologia a Impulsionar a Adoção da Medicina de PrecisãoOs testes de doenças infecciosas detiveram 33,22% das receitas de 2025, mas o diagnóstico oncológico registará uma CAGR de 10,98% até 2031, quase o dobro do ritmo de crescimento do mercado de diagnóstico in vitro da Ásia Pacífico. Os avanços em biópsia líquida permitem a deteção precoce de recidivas e a monitorização terapêutica sem necessidade de amostragem invasiva de tecidos. Os painéis genómicos abrangentes e os diagnósticos complementares sustentam o tratamento personalizado, sendo o cancro da mama, do pulmão e colorretal os primeiros beneficiários.
O reconhecimento de padrões assistido por IA em conjuntos de dados de imagem e moleculares produz taxas de descoberta precoce 31% mais elevadas. Os pagadores reembolsam progressivamente a genómica de alto valor após a acumulação de evidências de custo-efetividade. Os fornecedores que oferecem soluções oncológicas de ponta a ponta — desde o rastreio até à monitorização da doença residual mínima — consolidarão a fidelização junto dos principais centros oncológicos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a aquisição do relatório
Por Utilizador Final:
A Revolução do Autodiagnóstico a Transformar os Modelos de CuidadosOs laboratórios de diagnóstico processaram 54,67% dos volumes em 2025, aproveitando as compras em volume e a robótica sofisticada. Os cuidados domiciliários e o autodiagnóstico, no entanto, acelerarão a uma CAGR de 12,06%, desbloqueando novos potenciais no mercado de diagnóstico in vitro da Ásia Pacífico. Os cassetes de fluxo lateral ligados a smartphones e os leitores de glicose por Bluetooth demonstram como os ecossistemas de eletrónica de consumo absorvem funções de saúde.
A orientação da FDA de 2025 sobre o Domicílio como Centro de Cuidados de Saúde catalisa designs de dispositivos que priorizam interfaces de aplicação intuitivas e supervisão médica remota. O Accu-Chek SmartGuide da Roche combina a leitura contínua de glicose com orientação gerada por IA, evidenciando como o hardware, o software e os estímulos comportamentais se interligam. Os seguros nacionais exploram o reembolso de autotestes validados que reduzem as visitas às urgências e permitem a vigilância a nível populacional.
Análise Geográfica
Mercado de Diagnóstico In Vitro da China
A China capturou 45,05% do mercado de diagnóstico in vitro da Ásia-Pacífico em 2025, ancorada por uma vasta população, digitalização hospitalar e políticas estratégicas como a contratação por licitação de sistemas de alto rendimento. Apesar dos tetos de preços de curto prazo que comprimiram as margens das multinacionais, as reformas contínuas da NMPA prometem vias simplificadas para a produção localizada e ensaios inovadores. As redes de diagnóstico rural apoiadas por conexões em nuvem 5G ampliam os testes muito além das megacidades.
Mercado de Diagnóstico In Vitro da APAC
A Índia é a líder de crescimento com um CAGR de 11,68%. Os incentivos PLI do governo, a crescente cobertura de seguros e as redes de laboratórios público-privados impulsionam a expansão de receita de dois dígitos. A demanda em imunologia está prevista para dobrar de INR 160 bilhões para INR 320 bilhões dentro da década, sinalizando segmentos lucrativos de testes de hepatite viral e doenças autoimunes. A predominância urbana persiste, mas a implantação de modelos hub-and-spoke e vans móveis reduzem gradualmente as lacunas de diagnóstico nas áreas rurais. O Japão e a Coreia do Sul continuam sendo mercados de alto valor graças à sua demografia idosa e abastada, megalaboratórios automatizados e uma cultura de triagem preventiva. A sólida aquisição baseada em evidências da Austrália sustenta preços premium para ensaios de precisão, enquanto Indonésia, Tailândia e Vietnã avançam a partir de bases baixas com melhorias de infraestrutura e programas de doenças apoiados por doadores. O InnoLife Healthtech Hub de Hong Kong posiciona a cidade como um polo de P&D e financiamento para startups regionais de genômica.
Panorama regulatório
O acesso a diagnósticos in vitro (IVD) na Ásia-Pacífico continua a ser moldado por modelos de autorização baseados em risco e por requisitos de evidência específicos de cada país, com os prazos de aprovação permanecendo uma restrição importante (comumente 18-24 meses no Japão e 14-20 meses na China, conforme refletido no contexto do relatório). A Austrália mantém um caminho estruturado por meio da Therapeutic Goods Administration (TGA), na qual os IVDs devem atender a requisitos de segurança, qualidade e desempenho para inclusão no Australian Register of Therapeutic Goods (ARTG), e a profundidade da avaliação varia conforme a classificação de risco e a robustez das evidências de avaliação de conformidade. A Índia opera um arcabouço baseado em risco sob as Medical Device Rules, juntamente com esforços para fortalecer a capacidade regulatória e esclarecer os requisitos entre as classes de IVD.
No nível regional, o trabalho de convergência regulatória está se tornando mais visível por meio de iniciativas de confiança regulatória (reliance) e harmonização. A APACMed monitora caminhos formais de confiança regulatória em múltiplas economias da Ásia-Pacífico (incluindo Austrália, Índia, Singapura, Malásia, Tailândia, Vietnã e Filipinas), apoiando rotas abreviadas que podem aproveitar aprovações prévias e evidências clínicas estrangeiras quando aceitas. Plataformas lideradas pela indústria e pelo meio acadêmico, como os programas do Duke-NUS Centre of Regulatory Excellence (incluindo o trabalho da iniciativa CREATING), também ajudam a manter ativo o diálogo entre reguladores e fabricantes sobre um acesso ao mercado mais rápido e consistente, incluindo a governança de Testes Desenvolvidos em Laboratório (LDT), na qual a fragmentação complica o planejamento de lançamentos em múltiplos países.
Panorama Competitivo
Cerca de 200 fabricantes competem por uma quota; os 10 principais controlam uma quota significativa, indicando uma concentração moderada. A Abbott, a Roche e a Siemens Healthineers aproveitam os amplos portefólios e as redes de serviços para bloquear contratos de reagentes plurianuais. A Mindray e a Seegene exploram a agilidade de custos e o conhecimento local para penetrar nos hospitais de nível intermédio. A localização da fabricação — por exemplo, a fábrica da Sysmex na Índia em 2025 — reduz as tarifas e ganha concursos públicos que estipulam a valorização do conteúdo nacional.
Os segmentos de diagnóstico molecular e no ponto de cuidado registam lançamentos frequentes de produtos e players de menor dimensão a introduzir plataformas de nicho, acelerando a rotatividade dos ciclos tecnológicos. A integração de análise de software nos instrumentos acrescenta novas barreiras à entrada; os fornecedores capazes de combinar a química dos ensaios com painéis de controlo de IA alcançam relações duradouras com os clientes. As parcerias entre empresas de diagnóstico e plataformas de telessaúde sinalizam futuras jogadas de ecossistema onde os resultados dos testes desencadeiam vias de cuidados automatizadas.
A navegação regulatória continua a ser um fator diferenciador. As empresas com vantagem envolvem-se previamente com as agências, aproveitam a evidência do mundo real para submissões condicionais e adotam submissões modulares para encurtar o tempo de entrada no mercado. As pressões de reforma de preços impõem a inovação na contratação baseada em valor, agrupando reagentes, serviços e análise de dados para pagamentos vinculados a resultados, em particular na oncologia e na gestão da diabetes.
Líderes da Indústria de Diagnóstico In Vitro da Ásia Pacífico
Siemens Healthineers AG
bioMérieux SA
Thermo Fisher Scientific
F Hoffmann-La Roche Ltd
Abbott Laboratories
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Diagnóstico In Vitro da Ásia-Pacífico
- Abbott Laboratories
- Roche
- Danaher
- Siemens Healthineers
- Thermo Fisher Scientific
- bioMérieux
- Sysmex
- QIAGEN
- Beckton Dickinson
- Bio-Rad Laboratories
- Arkray
- Tosoh
- QuidelOrtho
- Agilent Technologies
- Mindray
- Seegene
- DiaSorin S.p.A. (Luminex)
- Genrui Biotech Inc.
- Werfen Life Diagnostic
- Fujirebio Holdings Inc.
- Meril Life Science

Oportunidades de mercado e perspectivas futuras
Duas áreas de espaço em branco de curto prazo estão se ampliando: (1) integração de fluxos de trabalho habilitada por software para laboratórios e (2) programas de genômica e proteômica em escala populacional que elevam a demanda por manuseio padronizado de amostras, biobanco e testes de alto rendimento. A expansão da Thermo Fisher Scientific, em dezembro de 2025, de centros de design de bioprocessamento em Hyderabad (Índia), Incheon (Coreia do Sul) e Singapura aponta para a contínua alocação de capital em centros de capacidade baseados na Ásia que apoiam o desenvolvimento, validação e escalonamento local de ensaios. Em 2026, a Thermo Fisher também anunciou colaboração com a PRECISE-SG100K de Singapura para avançar a proteômica e o biobanco em escala populacional, reforçando a demanda por ferramentas, serviços e fluxos de trabalho complementares que conectam a logística de amostras às leituras moleculares subsequentes.
Um segundo conjunto de oportunidades situa-se na intersecção entre a modernização regulatória e a resiliência da saúde pública. Empresas que constroem dossiês e sistemas de qualidade para submissões em múltiplos mercados podem usar caminhos de confiança regulatória e rotas de autorização estruturadas (por exemplo, os processos de inclusão no ARTG da TGA na Austrália) para limitar retrabalho entre países. A APACMed priorizou a capacitação em diagnósticos alinhada à Resolução 76.5 da Assembleia Mundial da Saúde, e promoveu abordagens mais consistentes de avaliação de valor para diagnósticos, o que cria espaço para pacotes de evidências que vinculam o desempenho dos testes a resultados de percurso clínico, não apenas ao preço unitário. Nesse ambiente operacional, incentivos regionais de manufatura e localização já visíveis no contexto do relatório (incluindo o esquema PLI para dispositivos médicos da Índia) combinam-se com esses impulsos de política para apoiar estratégias diferenciadas de expansão de acesso em Tier-2/3, ecossistemas de autoteste e menus moleculares de maior complexidade, nos quais treinamento e suporte digital à decisão podem ser agregados às compras.
Recent Industry Developments in Mercado de Diagnóstico In Vitro da Ásia-Pacífico
- Maio de 2026: a Roche Diagnostics e a AstraZeneca assinaram um memorando de entendimento de três anos para acelerar a adoção de patologia digital e computacional com IA em nove mercados da Ásia-Pacífico. A colaboração foca em casos de uso avançados de patologia em câncer de mama e de pulmão, reforçando uma transição para diagnósticos ligados a software e fluxos de trabalho mais padronizados em redes de provedores de múltiplos países.
- Novembro de 2025: a Siemens Healthineers delineou planos para lançar 30 novos ensaios para os analisadores Atellica Solution e Atellica CI durante 2026, abrangendo áreas como saúde cerebral, doença hepática, condições cardiometabólicas, doenças infecciosas, câncer e saúde reprodutiva. Um menu de ensaios no sistema mais amplo apoia a retenção de contas em laboratórios de alto rendimento e fortalece o modelo de consumo de reagentes que sustenta receitas recorrentes de IVD.
- Abril de 2024: a APACMed continuou a avançar em frentes de trabalho regionais sobre política e assuntos regulatórios de IVD, incluindo ferramentas que monitoram caminhos de confiança regulatória em múltiplas economias da Ásia-Pacífico. Esses esforços apoiam um sequenciamento de lançamento mais previsível em múltiplos países para os fabricantes e podem reduzir a geração duplicada de evidências quando as autoridades nacionais reconhecem mecanismos formais de confiança regulatória.


Mercado de Diagnóstico In Vitro da Ásia-Pacífico Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange o valor total dos testes de diagnóstico in vitro (IVD) usados para triagem, detecção e monitoramento de doenças na Ásia-Pacífico, contabilizado por meio das vendas de produtos IVD e serviços relacionados usados em laboratórios e ambientes próximos ao paciente.
Exclusões de escopo: exclui diagnósticos por imagem, reagentes exclusivamente de pesquisa não usados em testes clínicos e dispositivos puramente terapêuticos.
Visão geral da segmentação
- Por Tipo de Teste
- Química Clínica
- Diagnóstico Molecular
- Imunodiagnóstico
- Hematologia
- Coagulação
- Microbiologia
- Urianálise
- Por Produto
- Instrumentos
- Reagentes e Kits
- Software e Serviços
- Por Usabilidade
- Dispositivos de Diagnóstico In Vitro Descartáveis
- Dispositivos de Diagnóstico In Vitro Reutilizáveis
- Por Aplicação
- Doenças Infecciosas
- Diabetes
- Oncologia
- Cardiologia
- Doenças Autoimunes
- Nefrologia
- Doenças Respiratórias
- Outras Aplicações
- Por Utilizador Final
- Laboratórios de Diagnóstico
- Hospitais e Clínicas
- Institutos Académicos e de Investigação
- Cuidados Domiciliários e Autodiagnóstico
- Por País
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante Ásia Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa pela construção de uma base factual sobre a demanda e a oferta de testes, antes que qualquer modelo seja finalizado. Utilizamos sinais de saúde pública e do sistema de saúde que explicam por que os volumes de testes variam, como atualizações de vigilância, diretrizes de triagem e adições de capacidade laboratorial.
As fontes típicas analisadas incluem ministérios da saúde governamentais e órgãos estatísticos em toda a Ásia-Pacífico, atualizações da Organização Mundial da Saúde, indicadores de saúde do Banco Mundial e periódicos clínicos revisados por pares sobre utilização de testes e tendências de sensibilidade. Também usamos estatísticas alfandegárias ou comerciais quando disponíveis, pois podem mostrar onde instrumentos de IVD e reagentes-chave são rastreados por país.
Relatórios anuais de empresas, apresentações a investidores e coberturas de imprensa confiáveis nos ajudam a interpretar a direção dos preços e as mudanças no mix de produtos, por exemplo, reagentes versus instrumentos, e o momento prático de lançamento por país. Quando necessário, usamos fontes de assinatura paga para detalhes financeiros de empresas e um banco de dados de patentes para verificar cruzadamente os pipelines de produtos e a provável exposição de receita por segmento. As fontes acima são apenas ilustrativas, e outras referências públicas e licenciadas são usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
Os dados primários são coletados por meio de entrevistas com especialistas e pesquisas estruturadas com diretores de laboratório, equipes de compras hospitalares, distribuidores e especialistas em produtos de IVD nos principais países da Ásia-Pacífico. Essas discussões testam premissas sobre volumes de testes, ciclos de substituição de analisadores, padrões de consumo de reagentes e o ritmo de adoção em áreas como diagnósticos moleculares. As descobertas são então usadas para refinar os resultados do modelo para cada país, incluindo a velocidade com que os instrumentos se convertem em uso recorrente de reagentes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 14% |
| Nível médio: 51% | Líderes funcionais/de unidade: 27% |
| Players menores: 18% | Gerentes: 59% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual a demanda por testes de saúde é reconstruída país por país usando indicadores diretamente conectados ao uso de IVD, e depois consolidada em um total para a Ásia-Pacífico. As entradas normalmente incluem a intensidade de testes para doenças infecciosas, a cobertura de triagem de doenças crônicas (como as necessidades de monitoramento do diabetes), a base instalada e o ciclo de substituição de analisadores laboratoriais centrais, o mix de receita de reagentes versus instrumentos e a pressão de preços e reembolso a nível de país que altera os preços médios de venda.
Uma vez formado o total, o corroboramos com verificações seletivas bottom-up, como divisões amostradas de receita de fornecedores por geografia, feedback de distribuidores sobre a instalação de equipamentos, e cálculos de volume vezes preço para áreas de teste de alto uso. Quando as divulgações são incompletas, as lacunas são tratadas usando referências entre pares e lógica de mix de país, que são revisitadas durante as entrevistas.
Para a previsão, é usada análise de cenários, de modo que a trajetória reflita faixas realistas nos programas públicos de triagem, nos gastos hospitalares e laboratoriais, e na velocidade de adoção de tecnologias de teste mais recentes. O caminho final é selecionado após os especialistas confirmarem que as premissas se encaixam nos ciclos de compras e nas restrições de capacidade laboratorial em toda a região.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de múltiplas verificações para que os números permaneçam consistentes com os sinais do mundo real. Comparamos os totais modelados com indicadores independentes, como tendências relatadas de atividade diagnóstica, padrões de importação de equipamentos e planos declarados de expansão de redes laboratoriais, e então investigamos e corrigimos saltos incomuns quando conflitam com outras evidências.
Antes da aprovação final, o modelo passa por uma revisão passo a passo de analistas, com recontatos acionados quando uma premissa de país ou uma tendência de preços parece inconsistente com o feedback das entrevistas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, incluindo grandes mudanças de diretrizes ou oscilações acentuadas de moeda e custos de insumos. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada do mercado da Ásia-Pacífico.
Tamanho de mercado de diagnósticos in vitro da Ásia-Pacífico da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para IVD na Ásia-Pacífico podem parecer muito distantes entre si porque o escopo nem sempre está alinhado e o mesmo ano nem sempre é utilizado. As diferenças geralmente vêm do que é contado como valor de IVD, de como instrumentos versus reagentes são tratados e da rapidez com que preços e mix são atualizados.
Na prática, as maiores lacunas surgem quando algumas estimativas se apoiam em anos-base mais antigos, assumem uma transição mais rápida ou mais lenta para diagnósticos moleculares, ou incluem categorias adjacentes, como suprimentos exclusivos para pesquisa e serviços laboratoriais mais amplos, sem um corte claro. O momento da conversão de moeda e se a validação a nível de país é feita com compradores locais também altera o total, especialmente quando a demanda está concentrada em alguns grandes mercados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 25,59 bilhões de USD (2025) | |
| Periódico Comercial A | 16,22 bilhões de USD (2023) | Utiliza um ano-base anterior e tende a enfatizar sinais de demanda atuais, o que pode subestimar o crescimento de reagentes em períodos posteriores e a recuperação pós-2023 nos volumes de testes em alguns países. |
| Boletim do Setor B | 34,20 bilhões de USD (2025) | Parece aplicar inclusões mais amplas e níveis de preços assumidos mais altos em toda a região, e oferece transparência limitada sobre como instrumentos, reagentes e software ou serviços são separados. |
A dispersão decorre principalmente da seleção do ano e do que é tratado como receita de IVD dentro do escopo, além de como o preço e o mix de países são atualizados. Ao manter a contagem vinculada a produtos de IVD clínicos e software ou serviços relacionados, e ao testar rigorosamente as premissas a nível de país com feedback de canais e laboratórios, a estimativa permanece rastreável a etapas repetíveis, que é a abordagem aplicada pela Mordor Intelligence.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de diagnóstico in vitro da Ásia Pacífico em 2026?
O mercado é avaliado em USD 27,01 mil milhões em 2026 e está previsto para atingir USD 35,4 mil milhões até 2031.
Qual o tipo de teste que está a expandir mais rapidamente na Ásia Pacífico?
O diagnóstico molecular está a crescer a uma CAGR de 9,71% devido a uma maior utilização na oncologia de precisão e em casos de uso de doenças infecciosas.
Por que razão a Índia é considerada o mercado mais dinâmico da Ásia Pacífico?
A CAGR de 11,68% da Índia resulta dos grandes investimentos em infraestrutura, dos incentivos de apoio à fabricação e do crescente conhecimento sobre as doenças.
De que forma os regulamentos estão a afetar os prazos de lançamento de produtos?
As aprovações multiagências no Japão e na China alargam os prazos de lançamento para 14 a 24 meses, aumentando os custos de conformidade e favorecendo as empresas com equipas regulatórias dedicadas.
Quais as empresas que recentemente expandiram a sua fabricação na região?
A Sysmex abriu uma nova unidade na Índia em abril de 2025, e a Roche obteve aprovações para o seu sistema de sequenciamento SBX no Japão e na Austrália em fevereiro de 2025.
Página atualizada pela última vez em:



