
Tamanho e Participação do Mercado de Jatos Executivos da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
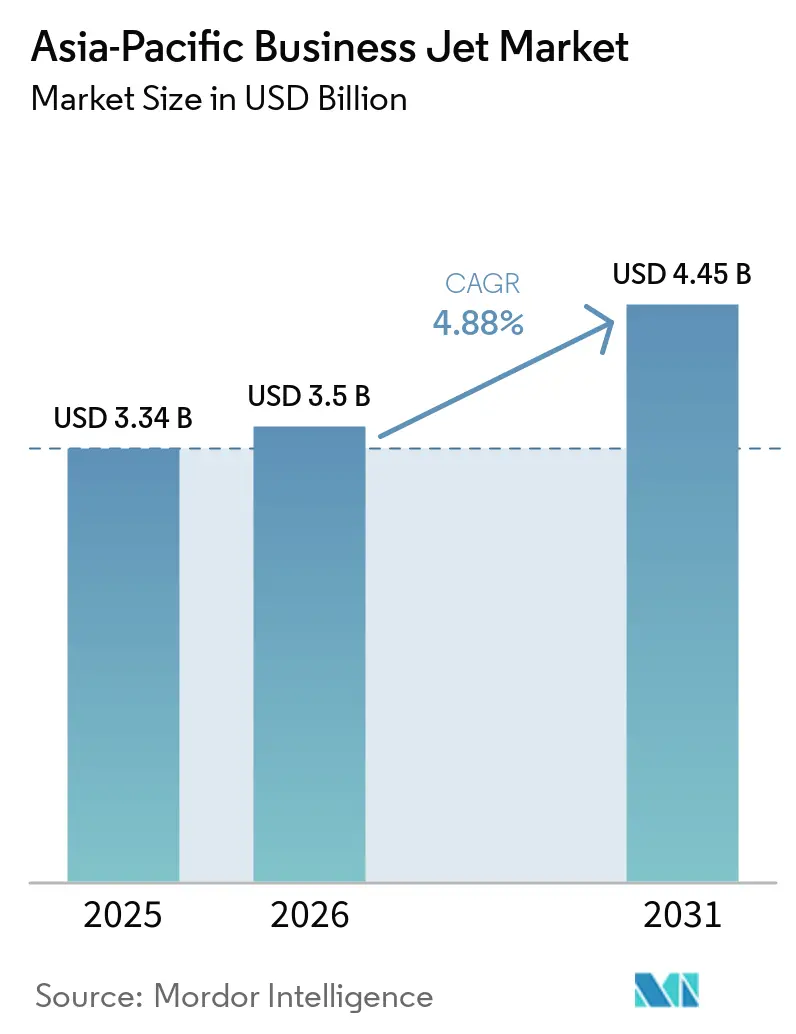
| Tamanho do mercado no ano base (2025) | 3.34 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.5 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.45 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.88 % |
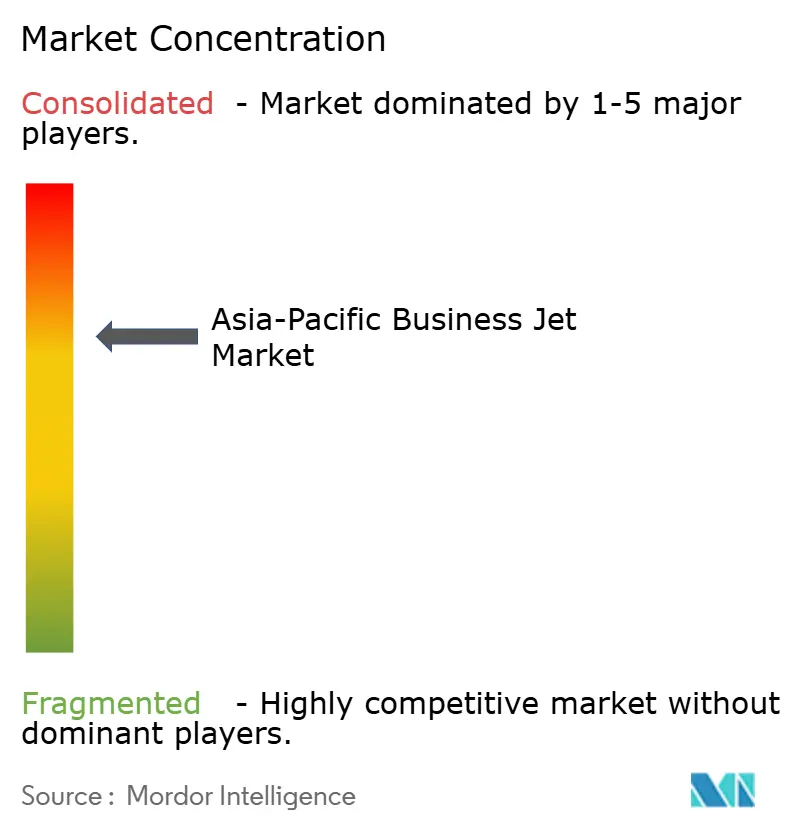
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Jatos Executivos da Ásia-Pacífico por Mordor Intelligence
O tamanho do mercado de jatos executivos da Ásia-Pacífico deverá crescer de 3,34 bilhões de USD em 2025 para 3,50 bilhões de USD em 2026, com previsão de atingir 4,45 bilhões de USD até 2031, a um CAGR de 4,88% no período 2026-2031. A demanda está se consolidando em torno da economia de tempo corporativo, da contínua adoção de charter e de melhorias incrementais na capacidade regional de FBO e MRO. Os operadores estão alinhando suas frotas a missões regionais mais curtas, enquanto a capacidade de cabine ampla permanece essencial para a conectividade intercontinental. Os elevados pedidos em carteira dos fabricantes de equipamentos originais (OEM) e a dinâmica de oferta para modelos específicos levam a menores custos operacionais e maior confiabilidade. As restrições estruturais na disponibilidade de pilotos e no acesso a aeroportos continuam a influenciar o planejamento de rotas e a utilização de ativos, o que, por sua vez, afeta os modelos de precificação e serviço em todo o mercado de jatos executivos da Ásia-Pacífico.
Principais Conclusões do Relatório
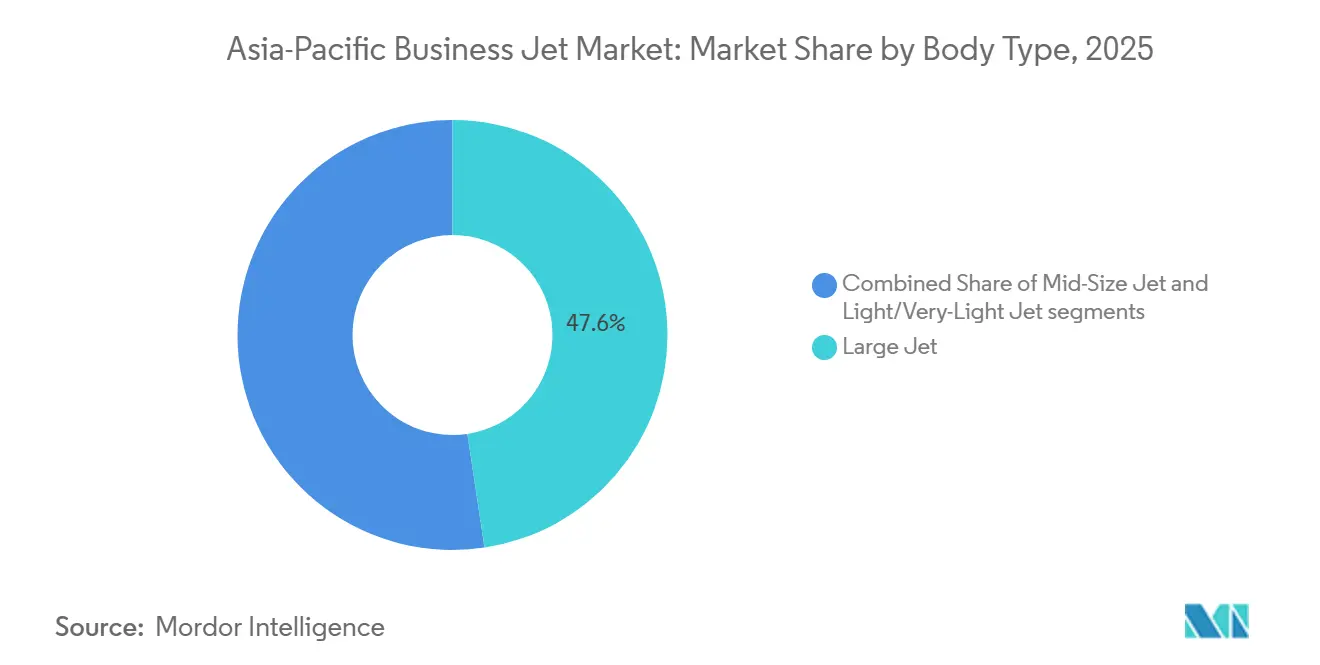
- Por tipo de fuselagem, os jatos de grande porte lideraram com 47,62% de participação na receita em 2025, enquanto os jatos leves e muito leves têm projeção de expansão a um CAGR de 6,12% até 2031.
- Por usuário final, empresas e entidades corporativas detinham 50,31% de participação de mercado em 2025, e os operadores de charter e táxi aéreo têm projeção de registrar um CAGR de 6,35% até 2031.
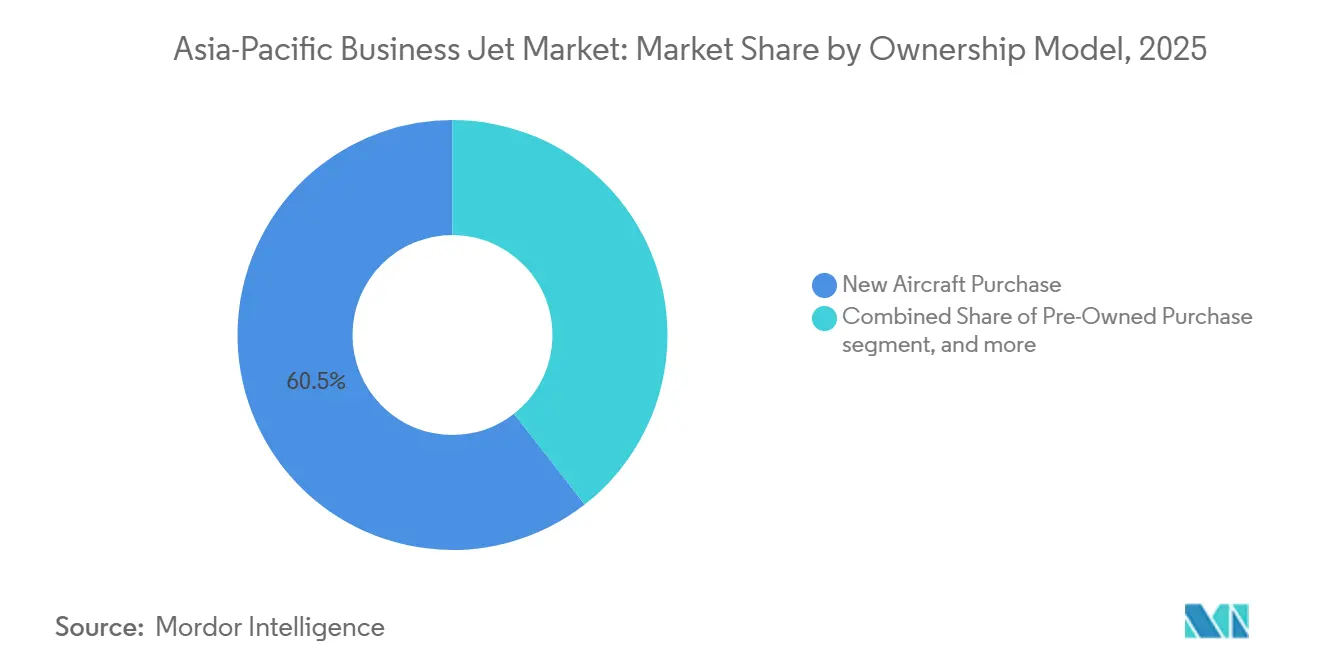
- Por modelo de propriedade, as compras de aeronaves novas representaram 60,54% das transações de 2025, enquanto os cartões de jato e programas de associação têm projeção de crescer a um CAGR de 8,37% até 2031.
- Por geografia, a China representou 33,67% em 2025, enquanto a Índia tem projeção de expansão a um CAGR de 7,18% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto | |
|---|---|---|---|---|
| Crescimento de HNWI e riqueza corporativa na Ásia-Pacífico | +1.8% | Global, com concentração na China, Índia e Singapura | Médio prazo (2 a 4 anos) | |
| Aumento pós-COVID na demanda por charter ponto a ponto | +1.2% | Núcleo da APAC, com expansão para o Sudeste Asiático | Curto prazo (≤ 2 anos) | |
| Expansão da infraestrutura de FBO e MRO | +0.9% | Singapura, Malásia, Índia, China | Longo prazo (≥ 4 anos) | |
| Programas de modernização de frota de operadores de charter | +0.7% | Índia, Austrália, Sudeste Asiático | Médio prazo (2 a 4 anos) | |
| Liberalização de slots noturnos em aeroportos secundários (ASEAN) | +0.4% | Tailândia, Vietnã, Indonésia, Malásia | Curto prazo (≤ 2 anos) | |
| Viagens executivas transfronteiriças urgentes relacionadas ao comércio eletrônico | +0.3% | China, Sudeste Asiático, Austrália | Longo prazo (≥ 4 anos) | |
| Fonte: Mordor Intelligence | ||||
Crescimento de HNWI e Riqueza Corporativa na Ásia-Pacífico
Os padrões de viagem corporativa e de clientes privados em toda a região estão cada vez mais ancorados na economia de tempo e no controle de agenda. Uma pesquisa com organizações asiáticas revelou que 63% dos executivos corporativos utilizam a aviação executiva para viagens de trabalho, percentual que sobe para 69% entre fundos de private equity, hedge funds e family offices.[1] Os usuários citaram economias de tempo de 2 a 3 horas por viagem em comparação com o transporte aéreo comercial, reforçando o argumento de produtividade para a expansão da frota e o uso de charters. Essas mudanças comportamentais estão alinhadas com o crescimento projetado do mercado de jatos executivos da Ásia-Pacífico, à medida que mais usuários corporativos incorporam o acesso ponto a ponto em seus itinerários habituais. À medida que o capital privado e os tesouros corporativos priorizam a confiabilidade, os departamentos de voo e os provedores de charter evoluem de ciclos de gastos discricionários para soluções integradas. O resultado é uma base de demanda mais resiliente que sustenta a utilização e a renovação em todo o mercado de jatos executivos da Ásia-Pacífico.
Aumento Pós-COVID na Demanda por Charter Ponto a Ponto
A demanda por charter passou da recuperação para a estruturação, com operadores desenhando redes para missões regionais curtas que contornam os hubs das companhias aéreas. Os aeroportos Changi e Seletar de Singapura registraram partidas de jatos executivos cerca de 28% superiores em 2023 em comparação com 2019, o que sinaliza uma mudança duradoura em direção ao transporte privado para viagens urgentes em corredores congestionados.[2] Os programas digitais também estão adicionando flexibilidade, com crescimento de associações na Ásia e maiores volumes de transações em marketplaces baseados em aplicativos que conectam viajantes a frotas distribuídas globalmente. Em conjunto, essas mudanças elevaram a utilidade prática dos voos sob demanda para equipes corporativas que valorizam a previsibilidade em detrimento dos horários publicados pelas companhias aéreas. Essa mudança comportamental sustenta uma tendência mais ampla de aumento da utilização no mercado de jatos executivos da Ásia-Pacífico, à medida que a densidade da rede se expande entre pares de cidades secundárias.
Expansão da Infraestrutura de FBO e MRO
A infraestrutura de serviços está se expandindo para acompanhar o crescimento da frota e para localizar a manutenção que anteriormente exigia longas viagens de translado. O mercado de serviços de aviação da região tem previsão de atingir 138,7 bilhões de USD até 2044, sustentado por uma expansão anual sustentada de 5,2%, reforçando a viabilidade de novos investimentos em instalações e mão de obra.[3] Os principais hubs estão ampliando sua capacidade, incluindo o maior centro de aviação executiva da Ásia-Pacífico no Aeroporto Internacional de Pequim Daxing e um novo terminal de classe mundial no Hong Kong Business Aviation Centre, este último respaldado por um programa de capital de 500 milhões de HKD (64 milhões de USD). Os OEMs e fornecedores de motores também estão expandindo os recursos regionais de reparo e revisão para reduzir o tempo de inatividade e diminuir as despesas logísticas com peças e inspeções pesadas. Esses projetos comprimem os intervalos de aeronaves fora de serviço e permitem que os operadores maximizem a utilização de frotas menores. De forma cumulativa, a expansão da infraestrutura reduz o custo total de propriedade e sustenta uma absorção mais estável de aeronaves novas e usadas em todo o mercado de jatos executivos da Ásia-Pacífico.
Programas de Modernização de Frota de Operadores de Charter
As frotas de charter estão sendo renovadas com plataformas que oferecem menores custos por hora e maior flexibilidade de missão. Aeronaves leves e super-médias de nova geração adicionam desempenho, alcance e recursos de cabine que aumentam a utilização e melhoram a experiência do cliente, mantendo os custos variáveis sob controle.[4] Os roteiros dos OEMs destacam benefícios incrementais de consumo de combustível e manutenção, bem como conectividade aprimorada e redução da carga de trabalho dos pilotos, o que sustenta agendas mais confiáveis. As novas entregas e atualizações também permitem que os operadores diversifiquem os perfis de missão entre rotas domésticas e transcontinentais sem supercapitalizar em tipos de ultralongo alcance. Esse ciclo de modernização fortalece o posicionamento competitivo à medida que a demanda por soluções de disponibilidade garantida cresce no mercado de jatos executivos da Ásia-Pacífico. Também está alinhado com estratégias emergentes de treinamento e pessoal que favorecem frotas com aviônica comum e suporte integrado.
Análise de Impacto das Restrições*
| Restrição | Impacto (%) na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos custos de aquisição e operação mais volatilidade cambial | -0.9% | Mercados emergentes da Ásia-Pacífico (Índia, Indonésia, Malásia) | Médio prazo (2 a 4 anos) |
| Gargalo de escassez de pilotos na Ásia-Pacífico | -0.6% | China, Índia, Sudeste Asiático | Longo prazo (≥ 4 |
| Impostos de importação e impostos sobre artigos de luxo em mercados emergentes da Ásia-Pacífico | -0.5% | Índia, Indonésia, Malásia, Tailândia, Filipinas | Médio prazo (2 a 4 anos) |
| Oposição ambiental e possíveis restrições de slots | -0.3% | Austrália, Japão, Singapura, mercados desenvolvidos da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Aquisição e Operação mais Volatilidade Cambial
Os custos de aquisição e ciclo de vida das aeronaves são denominados principalmente em USD, enquanto muitas receitas dos operadores são acumuladas em moedas locais, o que eleva a exposição financeira durante a aquisição e as operações. Os programas de seguro, peças de reposição e manutenção também estão vinculados a referências em USD, o que limita a capacidade de localizar custos e torna o planejamento sensível às oscilações cambiais. Medidas fiscais, como impostos de importação e impostos sobre artigos de luxo em determinados mercados, acrescentam aos preços de entrega, o que pode desencorajar a propriedade no balanço patrimonial entre empresas de médio porte. Essas dinâmicas têm sustentado o surgimento de modelos de acesso com baixo imobilizado de ativos que transferem o capital e o risco residual para os operadores. Elas também incentivam a aquisição de aeronaves usadas, onde o preço mais baixo pode compensar os maiores custos de manutenção mais adiante na vida útil do ativo. Em conjunto, esses fatores adversos moderam o ritmo de absorção de aeronaves novas em partes do mercado de jatos executivos da Ásia-Pacífico.
Gargalo de Escassez de Pilotos na Ásia-Pacífico
As restrições de mão de obra são estruturais e permanecem como uma das barreiras mais persistentes para maior utilização e crescimento. Estima-se que a região precisará de cerca de 3.000 novos pilotos nos próximos 10 anos, o que supera o pipeline de treinamento atual e pressiona para cima os pacotes de remuneração, à medida que companhias aéreas e empresas competem pelo mesmo pool de talentos. A disponibilidade de técnicos também é limitada, o que aumenta a complexidade do agendamento de manutenção e prolonga os tempos de retorno para algumas inspeções. As parcerias de treinamento regionais e internacionais estão expandindo a capacidade e introduzindo currículos modernos, incluindo percursos de tripulação múltipla projetados para acelerar o tempo até a linha. Apesar desses esforços, a maioria das previsões indica que o equilíbrio entre oferta e demanda levará vários anos para se normalizar, mantendo a disponibilidade de tripulação como uma restrição vinculante na implantação de frotas. Os operadores que combinam modernização com investimentos em treinamento estão mais bem posicionados para proteger as agendas e os níveis de serviço ao cliente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fuselagem:
Jatos de Grande Porte Dominam a Conectividade de Longo AlcanceOs jatos de grande porte representaram 47,62% em 2025, refletindo as necessidades sustentadas de missões intercontinentais entre corporações e proprietários de patrimônio líquido ultraelevado no mercado de jatos executivos da Ásia-Pacífico. Os roteiros de plataformas continuam a reforçar este segmento com avanços em cabine, alcance e conectividade que mantêm as viagens de longo curso produtivas para equipes executivas. A economia de compra e tripulação favorece uma abordagem diversificada em mercados onde as missões domésticas e regionais curtas predominam.
Os jatos leves e muito leves têm projeção de crescimento mais rápido, a um CAGR de 6,12% até 2031, sustentados por distâncias de etapa mais curtas e pela necessidade de acessar aeroportos secundários com janelas operacionais mais restritas. A aviônica de nova geração e os sistemas de cabine também ajudam a reduzir a carga de trabalho da tripulação, o que é uma vantagem prática em um mercado de trabalho restrito. O setor de jatos executivos da Ásia-Pacífico está, portanto, equilibrando a capacidade no topo do alcance com implantações de maior frequência em trechos mais curtos. Os ciclos de renovação nas categorias leve e super-médio adicionam benefícios de margem provenientes de menor consumo de combustível e eventos de manutenção simplificados. À medida que os operadores harmonizam as frotas em torno dessas missões, a confiabilidade e o acesso melhoram nas rotas de alta densidade entre pares de cidades secundárias.
O perfil de adoção nas categorias leve e super-médio reflete um impulso consistente por melhores economias sem sacrificar o conforto ou a conectividade. As atualizações incrementais nos portfólios dos OEMs sustentam esses objetivos ao reduzir os custos operacionais diretos e oferecer cabines modernas que atendem às expectativas dos clientes. Para o charter, a capacidade de dimensionar a aeronave ao comprimento da missão melhora a precificação e expande a base de clientes endereçável. Para os departamentos de voo corporativo, a flexibilidade em viagens internas e regionais reduz a dependência dos horários das companhias aéreas e melhora o controle de agenda. Essas dinâmicas sustentam a perspectiva de crescimento mais rápido para jatos leves e muito leves no mercado de jatos executivos da Ásia-Pacífico. Ao mesmo tempo, a capacidade de cabine ampla permanece essencial para missões transcontinentais e transpacíficas. O setor de jatos executivos da Ásia-Pacífico continuará a otimizar as composições à medida que os operadores substituem fuselagens mais antigas e aproveitam os recursos mais recentes das plataformas.

Por Usuário Final:
Entidades Corporativas Impulsionam a Base do MercadoEmpresas e entidades corporativas detinham 50,31% em 2025, sublinhando o papel da aviação privada como ferramenta de produtividade urgente no mercado de jatos executivos da Ásia-Pacífico. Os gestores de viagens e diretores financeiros atribuem grande valor ao controle de agenda para itinerários transfronteiriços e de múltiplas cidades que podem ser comprimidos em um único dia operacional. As atualizações de plataformas também oferecem conectividade a bordo superior e ergonomia de cabine aprimorada, aumentando a produtividade durante o voo e apoiando discussões confidenciais em rota. Em paralelo, os modelos de charter e associação estão se tornando mainstream para empresas que preferem evitar o imobilizado de capital e o risco de valor residual. À medida que os operadores ampliam o acesso digital e a cobertura de rotas, a conversão de charter avulso para programas com disponibilidade garantida torna-se mais fácil. Essas escolhas elevam a utilização nas rotas principais e melhoram a economia do planejamento de rede para os operadores.
Os operadores de charter e táxi aéreo têm projeção de crescimento a um CAGR de 6,35% até 2031, o que indica uma migração constante em direção a soluções de acesso com baixo imobilizado de ativos. Os marketplaces digitais que unem a oferta global à demanda sob demanda são os principais habilitadores dessa transição. Para os clientes, a precificação transparente e as janelas de serviço confiáveis aumentam a confiança e simplificam as aprovações internas para viagens frequentes. Para os operadores, a demanda agregada melhora a gestão de rendimento e sustenta o investimento em aeronaves mais novas que reduzem os custos por hora. O setor de jatos executivos da Ásia-Pacífico está, portanto, vivenciando um reequilíbrio em direção ao acesso baseado em programas, reforçado por políticas de viagens corporativas que favorecem a flexibilidade e a previsibilidade de custos. À medida que esses modelos amadurecem, a camada de serviços continuará a absorver uma parcela maior da atividade em relação à propriedade direta em vários mercados.
Por Modelo de Propriedade:
Modelos de Compra Tradicionais Enfrentam Concorrência de ServiçosAs compras de aeronaves novas representaram 60,54% das transações de 2025, sustentadas por atualizações corporativas e compradores privados que optam por tipos modernos com menores custos de ciclo de vida no mercado de jatos executivos da Ásia-Pacífico. Os compradores valorizam os ganhos de eficiência provenientes de aviônica aprimorada, melhor conectividade e design de cabine, que juntos sustentam maior utilização em missões domésticas e internacionais. Os suportes de serviço aprimorados dos OEMs na região também fortalecem o argumento para novas entregas onde o acesso a serviços afeta o tempo de atividade. Ao mesmo tempo, os tomadores de decisão corporativos estão comparando a intensidade de capital e os custos de financiamento com a previsibilidade do acesso a programas. Isso está motivando uma inclinação gradual em direção a soluções que garantem disponibilidade sem complexas sobrecargas de propriedade. As aeronaves usadas permanecem importantes onde os pontos de preço e a adequação à missão se alinham, particularmente quando os operadores podem incluir cobertura de manutenção.
Os cartões de jato e programas de associação têm expectativa de expansão a um CAGR de 8,37% até 2031, a taxa mais rápida entre os modelos de propriedade, refletindo uma mudança estrutural em direção ao risco gerenciado pelo operador e ao acesso flexível. As plataformas digitais facilitam esse caminho ao consolidar a disponibilidade de aeronaves em frotas e geografias em uma única experiência do cliente. As equipes de viagens corporativas podem então padronizar os processos internos em um modelo de acesso previsível que ainda escala com a intensidade das viagens. À medida que a transparência de preços melhora, as compensações entre a propriedade direta e os programas tornam-se mais claras, levando mais voos para essas ofertas. O mercado de jatos executivos da Ásia-Pacífico tem projeção de crescimento impulsionado pelo acesso baseado em programas, à medida que as soluções de associação oferecem níveis de serviço consistentes durante os picos sazonais. Com os portfólios dos OEMs adicionando recursos que melhoram a confiabilidade de despacho, a experiência total do cliente em voos de programa continua a se fortalecer.
Análise Geográfica
Mercado de Jatos Executivos da China
A China detinha 33,67% em 2025, sublinhando a escala do capital privado e da demanda empresarial no mercado de jatos executivos da Ásia-Pacífico. A infraestrutura de serviços está se expandindo com grandes novos centros capazes de lidar com mais movimentos de aeronaves e fornecer manutenção no local para reduzir o tempo de inatividade. As melhorias nos terminais aeroportuários também aprimoram o fluxo de passageiros e sustentam maior capacidade de processamento para janelas de eventos de pico. O ambiente operacional permanece sensível à política macroeconômica e às restrições de capacidade nos principais hubs, o que mantém os operadores focados na confiabilidade e na disponibilidade de tripulação. Os suportes de serviço dos OEMs estão se expandindo no país e em hubs próximos para manter a disponibilidade de peças e reduzir os tempos de ciclo em eventos não programados. Essas mudanças fortalecem a base para a utilização à medida que a densidade da rede aumenta.
Mercado de Jatos Executivos da Índia
A Índia tem previsão de crescimento a um CAGR de 7,18% até 2031, auxiliada pela intensidade das viagens corporativas e por melhorias graduais na infraestrutura de serviços. As parcerias de treinamento e a capacidade de simuladores na região mais ampla também estão se expandindo, apoiando os pipelines de tripulação para operadores que atendem rotas indianas. Embora as restrições de slots aeroportuários e operações noturnas persistam nos principais centros metropolitanos, as soluções baseadas em programas estão ajudando as empresas a adequar as necessidades de viagem às janelas de disponibilidade. Os investimentos dos OEMs e operadores em instalações e desenvolvimento de mão de obra no Sul e Sudeste Asiático sustentarão a capacidade de manutenção acessível a partir da Índia. Esses elementos sustentam a perspectiva de crescimento da utilização, particularmente para viagens internas curtas e rotas regionais que conectam hubs de negócios. O tamanho do mercado de jatos executivos da Ásia-Pacífico implicado nesse crescimento deverá aumentar à medida que as associações se expandem e a cobertura melhora.
Mercado de Jatos Executivos da APAC
O Sudeste Asiático e os mercados desenvolvidos do Pacífico adicionam forças complementares que reforçam a resiliência da rede regional. Os hubs Changi e Seletar de Singapura registraram atividade de voos em 2023 superando os volumes pré-pandemia por uma ampla margem, embora o estacionamento restrito e os toques de recolher noturnos continuem a afetar o agendamento. A Malásia e outros países do Sudeste Asiático estão recebendo investimentos de OEMs e fornecedores de motores que impulsionam o acesso a MRO para operadores regionais. A Austrália permanece uma contribuidora estável com movimentos de evacuação médica de longo alcance e corporativos, enquanto as iniciativas de programas e o crescimento das viagens corporativas no Japão reformulam os padrões de demanda. Em todos esses mercados, os operadores estão alinhando tipos de aeronaves e acesso a programas às necessidades de viajantes frequentes que valorizam o controle de agenda. À medida que os programas de infraestrutura e mão de obra se expandem, essas rotas sustentarão maior utilização e maior confiabilidade de serviço em todo o mercado de jatos executivos da Ásia-Pacífico.
Cenário Competitivo
A concorrência centra-se na adequação do portfólio, no suporte regional e na capacidade de oferecer serviços previsíveis por meio de programas e frotas gerenciadas. Os OEMs estão renovando modelos leves e super-médios com melhores economias e recursos alinhados a missões regionais de alta frequência. As atualizações de ultralongo alcance também continuam a elevar a experiência para viagens intercontinentais, onde a capacidade de voo sem escalas e a produtividade da cabine são mais importantes. Os operadores e provedores de programas estão aprofundando os canais digitais que combinam viagens à capacidade disponível entre regiões. Essas iniciativas melhoram a gestão de rendimento para os provedores e a conveniência para os clientes que precisam de acesso garantido. À medida que a idade da frota diminui por meio de substituições e atualizações, a confiabilidade de despacho e o planejamento de manutenção melhoram em toda a rede principal.
Os provedores de programas e associações estão se expandindo na Ásia à medida que os usuários corporativos padronizam o acesso flexível em vez da propriedade direta. Os volumes de transações em marketplaces baseados em aplicativos estão aumentando, e o crescimento de associações está se espalhando dos primeiros hubs para mercados adjacentes. Essa onda se fortalece com a interação entre reservas digitais, disponibilidade garantida e suportes de serviço regionais aprimorados. As expansões de MRO lideradas pelos OEMs e independentes sustentam a confiabilidade ao reduzir os tempos de translado e os atrasos de peças. No mercado de jatos executivos da Ásia-Pacífico, esses elementos em conjunto estão redefinindo como a capacidade é obtida e como os clientes se envolvem com o transporte privado para necessidades de viagem rotineiras. Os operadores que integram a modernização da frota com pipelines de treinamento estão construindo modelos de serviço mais resilientes para a próxima década.
Os compromissos regionais dos OEMs e parceiros reforçam a confiança de longo prazo na demanda da Ásia-Pacífico. A abertura de novos escritórios, a expansão de instalações e as parcerias estratégicas estabelecem pontos de presença locais para vendas, suporte e treinamento. Lançamentos selecionados de programas se vinculam a esses investimentos e ampliam o acesso para clientes que precisam de capacidade transpacífica confiável. As introduções e atualizações de produtos focam em operações mais seguras, melhores experiências de cabine e cargas de trabalho otimizadas no cockpit que melhoram tanto a utilização quanto o conforto. Essas iniciativas alinham as ofertas comerciais com os requisitos em evolução dos gestores de viagens corporativas e clientes privados no mercado de jatos executivos da Ásia-Pacífico. À medida que as parcerias amadurecem, o ecossistema adicionará capacidade e resiliência em toda a cadeia de valor.
Líderes do Setor de Jatos Executivos da Ásia-Pacífico
-
Bombardier Inc.
-
Gulfstream Aerospace Corporation (General Dynamics Corporation)
-
Textron Inc.
-
Embraer S.A.
-
Dassault Aviation S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Jatos Executivos da Ásia-Pacífico Empresas cobertas neste relatório
- Airbus SE
- Bombardier Inc.
- Cirrus Design Corporation (Aviation Industry Corporation of China)
- Dassault Aviation S.A.
- Embraer S.A.
- Gulfstream Aerospace Corporation (General Dynamics Corporation)
- Honda Aircraft Company (Honda Motor Co., Ltd.)
- Pilatus Aircraft Ltd.
- Textron Inc.
- The Boeing Company
Desenvolvimentos industriais recentes em Mercado de Jatos Executivos da Ásia-Pacífico
- Maio de 2026: A Airbus Corporate Jets marcou sua presença na região da Ásia-Pacífico ao entregar seu inaugural ACJ TwoTwenty, marcando a quarta entrada em serviço da aeronave globalmente. Esta aeronave, entregue a uma corporação proeminente (nome não divulgado), marca o primeiro ACJ TwoTwenty finalizado sob um contrato abrangente, com a Comlux supervisionando o acabamento interior. A Jet Aviation, com o apoio de sua instalação em Singapura (membro orgulhoso da Rede de Centros de Serviço ACJ desde março de 2025), assumirá a responsabilidade pelo gerenciamento e manutenção da aeronave. Entre 2023 e 2025, três aeronaves ACJ TwoTwenty foram entregues a clientes no Oriente Médio. Olhando para o futuro, a empresa antecipa entregas a dois clientes asiáticos adicionais, marcando as posições quinta e sexta na sequência, programadas para 2026 e 2027, respectivamente.
- Outubro de 2024: A Sojitz Corporation encomendou duas aeronaves: o Global 6500 de alto desempenho e o emblemático Bombardier Global 8000, com previsão de entrada em serviço. Essas aeronaves recém-adquiridas serão fundamentais para a Sojitz ao lançar o Programa Share Jet (SJP), marcando a primeira iniciativa de propriedade compartilhada do Japão para jatos executivos grandes e de ultralongo alcance, adequados para voos transpacíficos. As aeronaves do SJP contam com interiores sob medida, meticulosamente elaborados para incorporar a visão distinta e os altos padrões da empresa.
- Janeiro de 2024: O Grupo Adani encomendou seis aeronaves Pilatus PC-24 para aumentar a eficiência do transporte de seus executivos. Com essa aquisição, a frota de jatos executivos do Grupo Adani se expandirá para 12. Essa iniciativa estratégica ressalta o compromisso da empresa em garantir transporte eficiente para seus principais executivos e colaboradores nas aeronaves. A Karnavati Aviation, a divisão de aviação do conglomerado de Gautam Adani que supervisiona todos os jatos executivos, liderou a aquisição dessas novas aeronaves.
Escopo do Relatório do Mercado de Jatos Executivos da Ásia-Pacífico
O mercado de jatos executivos da Ásia-Pacífico inclui a fabricação, montagem, entrega e serviços de suporte relacionados para novos jatos executivos fornecidos por fabricantes de equipamentos originais a clientes na região. Este estudo foca nas vendas primárias de aeronaves e nas entregas diretas de fábrica, cobrindo a produção de aeronaves de base, a conclusão de cabines no nível do OEM, a aviônica integrada e a instalação de sistemas.
O mercado é segmentado com base no tipo de fuselagem, usuário final, modelo de propriedade e país. Por tipo de fuselagem, o mercado é dividido em jatos de grande porte, jatos de médio porte e jatos leves/muito leves. Por usuário final, inclui proprietários individuais, empresas e entidades corporativas, operadores de charter/táxi aéreo, instituições de treinamento e acadêmicas e operadores governamentais e de missões especiais. Por modelo de propriedade, a segmentação abrange compras de aeronaves novas, acordos de vendas de frota, programas de propriedade fracionada por meio de entidades afiliadas aos OEMs e aquisição de frota respaldada por cartão de jato/associação, na qual as aeronaves são adquiridas diretamente dos fabricantes. O relatório também abrange os tamanhos de mercado e previsões para o mercado de jatos executivos da Ásia-Pacífico em 10 países da região. Para cada segmento, o tamanho e a previsão do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Jato de Grande Porte |
| Jato de Médio Porte |
| Jato Leve/Muito Leve |
| Proprietários Individuais |
| Empresas e Entidades Corporativas |
| Operadores de Charter/Táxi Aéreo |
| Instituições de Treinamento e Acadêmicas |
| Operadores Governamentais e de Missões Especiais |
| Compra de Aeronave Nova |
| Compra de Aeronave Usada |
| Propriedade Fracionada |
| Cartões de Jato/Associação |
| China |
| Japão |
| Índia |
| Singapura |
| Austrália |
| Malásia |
| Coreia do Sul |
| Indonésia |
| Tailândia |
| Filipinas |
| Restante da Ásia-Pacífico |
| Por Tipo de Fuselagem | Jato de Grande Porte |
| Jato de Médio Porte | |
| Jato Leve/Muito Leve | |
| Por Usuário Final | Proprietários Individuais |
| Empresas e Entidades Corporativas | |
| Operadores de Charter/Táxi Aéreo | |
| Instituições de Treinamento e Acadêmicas | |
| Operadores Governamentais e de Missões Especiais | |
| Por Modelo de Propriedade | Compra de Aeronave Nova |
| Compra de Aeronave Usada | |
| Propriedade Fracionada | |
| Cartões de Jato/Associação | |
| Por Geografia | China |
| Japão | |
| Índia | |
| Singapura | |
| Austrália | |
| Malásia | |
| Coreia do Sul | |
| Indonésia | |
| Tailândia | |
| Filipinas | |
| Restante da Ásia-Pacífico |
Definição de mercado
- Tipo de Aeronave - A Aviação Geral inclui aeronaves utilizadas para aviação corporativa, aviação executiva e outros trabalhos aéreos.
- Subtipo de Aeronave - Jatos Executivos, que são jatos privados projetados para transportar pequenos grupos de pessoas e são utilizados para diversas funções, estão incluídos neste estudo.
- Tipo de Fuselagem - Jatos Leves, Jatos de Médio Porte e Jatos de Grande Porte, de acordo com sua capacidade de transportar passageiros e faixas de distância de voo, foram incluídos neste estudo.
| Palavra-chave | Definição |
|---|---|
| IATA | IATA é a sigla para Associação Internacional de Transporte Aéreo, uma organização comercial composta por companhias aéreas de todo o mundo que exerce influência sobre os aspectos comerciais da aviação. |
| ICAO | ICAO é a sigla para Organização de Aviação Civil Internacional, uma agência especializada das Nações Unidas que apoia a aviação e a navegação em todo o mundo. |
| Certificado de Operador Aéreo (COA) | Um certificado concedido por uma Autoridade Nacional de Aviação que permite a realização de atividades de voo comercial. |
| Certificado de Aeronavegabilidade (CA) | Um Certificado de Aeronavegabilidade (CA) é emitido para uma aeronave pela autoridade de aviação civil do estado em que a aeronave está registrada. |
| Produto Interno Bruto (PIB) | O produto interno bruto (PIB) é uma medida monetária do valor de mercado de todos os bens e serviços finais produzidos em um período de tempo específico pelos países. |
| RPK (Receita de Passageiros por Quilômetro) | O RPK de uma companhia aérea é a soma dos produtos obtidos multiplicando-se o número de passageiros pagantes transportados em cada etapa de voo pela distância da etapa — é o número total de quilômetros percorridos por todos os passageiros pagantes. |
| Fator de Ocupação | O fator de ocupação é uma métrica utilizada no setor aéreo que mede o percentual da capacidade de assentos disponíveis que foi preenchida com passageiros. |
| Fabricante de Equipamento Original (OEM) | Um fabricante de equipamento original (OEM) é tradicionalmente definido como uma empresa cujos bens são utilizados como componentes nos produtos de outra empresa, que então vende o item acabado aos usuários. |
| Associação Internacional de Segurança no Transporte (ITSA) | A Associação Internacional de Segurança no Transporte (ITSA) é uma rede internacional de chefes de autoridades independentes de investigação de segurança. |
| Assentos Disponíveis por Quilômetro (ASK) | Esta métrica é calculada multiplicando-se os Assentos Disponíveis (AS) em um voo, conforme definido acima, pela distância percorrida. |
| Peso Bruto | O peso totalmente carregado de uma aeronave, também conhecido como "peso de decolagem", que inclui o peso combinado de passageiros, carga e combustível. |
| Aeronavegabilidade | A capacidade de uma aeronave, ou outro equipamento ou sistema aerotransportado, de operar em voo e no solo sem risco significativo para a tripulação de voo, a tripulação de terra, os passageiros ou terceiros. |
| Normas de Aeronavegabilidade | Critérios detalhados e abrangentes de projeto e segurança aplicáveis à categoria de produto aeronáutico (aeronave, motor ou hélice). |
| Operador de Base Fixa (FBO) | Uma empresa ou organização que opera em um aeroporto. Um FBO fornece serviços de operação de aeronaves como manutenção, abastecimento, treinamento de voo, serviços de charter, hangaragem e estacionamento. |
| Indivíduos de Alto Patrimônio Líquido (HNWIs) | Indivíduos de Alto Patrimônio Líquido (HNWIs) são indivíduos com mais de 1 milhão de USD em ativos financeiros líquidos. |
| Indivíduos de Patrimônio Líquido Ultraelevado (UHNWIs) | Indivíduos de Patrimônio Líquido Ultraelevado (UHNWIs) são indivíduos com mais de 30 milhões de USD em ativos financeiros líquidos. |
| Administração Federal de Aviação (FAA) | A divisão do Departamento de Transportes responsável pela aviação. Opera o Controle de Tráfego Aéreo e regula tudo, desde a fabricação de aeronaves até o treinamento de pilotos e as operações aeroportuárias nos Estados Unidos. |
| EASA (Agência Europeia para a Segurança da Aviação) | A Agência Europeia para a Segurança da Aviação é uma agência da União Europeia estabelecida em 2002 com a missão de supervisionar a segurança e a regulamentação da aviação civil. |
| Aeronave com Sistema de Alerta e Controle Aerotransportado (AW&C) | Uma aeronave com Sistema de Alerta e Controle Aerotransportado (AEW&C) está equipada com um radar potente e um centro de comando e controle a bordo para dirigir as forças armadas. |
| Organização do Tratado do Atlântico Norte (OTAN) | A Organização do Tratado do Atlântico Norte (OTAN), também chamada de Aliança do Atlântico Norte, é uma aliança militar intergovernamental entre 30 estados membros — 28 europeus e dois norte-americanos. |
| Caça de Ataque Conjunto (JSF) | O Caça de Ataque Conjunto (JSF) é um programa de desenvolvimento e aquisição destinado a substituir uma ampla gama de aeronaves de caça, ataque e apoio aéreo existentes para os Estados Unidos, o Reino Unido, a Itália, o Canadá, a Austrália, os Países Baixos, a Dinamarca, a Noruega e, anteriormente, a Turquia. |
| Aeronave de Combate Leve (LCA) | Uma aeronave de combate leve (LCA) é uma aeronave militar leve e multifunção a jato/turboélice, comumente derivada de projetos de treinadores avançados, projetada para engajamentos de combate leve. |
| Instituto Internacional de Pesquisa para a Paz de Estocolmo (SIPRI) | O Instituto Internacional de Pesquisa para a Paz de Estocolmo (SIPRI) é um instituto internacional que fornece dados, análises e recomendações sobre conflitos armados, gastos militares e comércio de armas, bem como sobre desarmamento e controle de armamentos. |
| Aeronave de Patrulha Marítima (MPA) | Uma aeronave de patrulha marítima (MPA), também conhecida como aeronave de reconhecimento marítimo, é uma aeronave de asa fixa projetada para operar por longos períodos sobre a água em funções de patrulha marítima, em particular, guerra antissubmarina (ASW), guerra antinavio (AShW) e busca e salvamento (SAR). |
| Número de Mach | O número de Mach é definido como a razão entre a velocidade verdadeira no ar e a velocidade do som na altitude de uma determinada aeronave. |
| Aeronave Furtiva | Furtividade é um termo comum aplicado à tecnologia e doutrina de baixa observabilidade (LO), que torna uma aeronave quase invisível à detecção por radar, infravermelho ou visual. |
Metodologia de Pesquisa
A Mordor Intelligence segue uma metodologia de quatro etapas em todos os nossos relatórios.
- Etapa 1: Identificar as Variáveis-Chave: A fim de construir uma metodologia de previsão robusta, as variáveis e os fatores identificados na Etapa 1 são testados em relação aos números históricos de mercado disponíveis. Por meio de um processo iterativo, as variáveis necessárias para a previsão de mercado são definidas e o modelo é construído com base nessas variáveis.
- Etapa 2: Construir um Modelo de Mercado: As estimativas de tamanho de mercado para os anos históricos e de previsão foram fornecidas em termos de receita e volume. Para a conversão de vendas em volume, o preço médio de venda (ASP) é mantido constante ao longo do período de previsão para cada país, e a inflação não faz parte da precificação.
- Etapa 3: Validar e Finalizar: Nesta etapa importante, todos os números de mercado, variáveis e avaliações dos analistas são validados por meio de uma extensa rede de especialistas em pesquisa primária do mercado estudado. Os respondentes são selecionados em diferentes níveis e funções para gerar uma visão holística do mercado estudado.
- Etapa 4: Resultados da Pesquisa: Relatórios Sindicados, Consultorias Personalizadas, Bases de Dados e Plataformas de Assinatura




