
Tamanho e Participação do Mercado de IA nas Ciências da Vida
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.64 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 24.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de IA nas Ciências da Vida por Mordor Intelligence
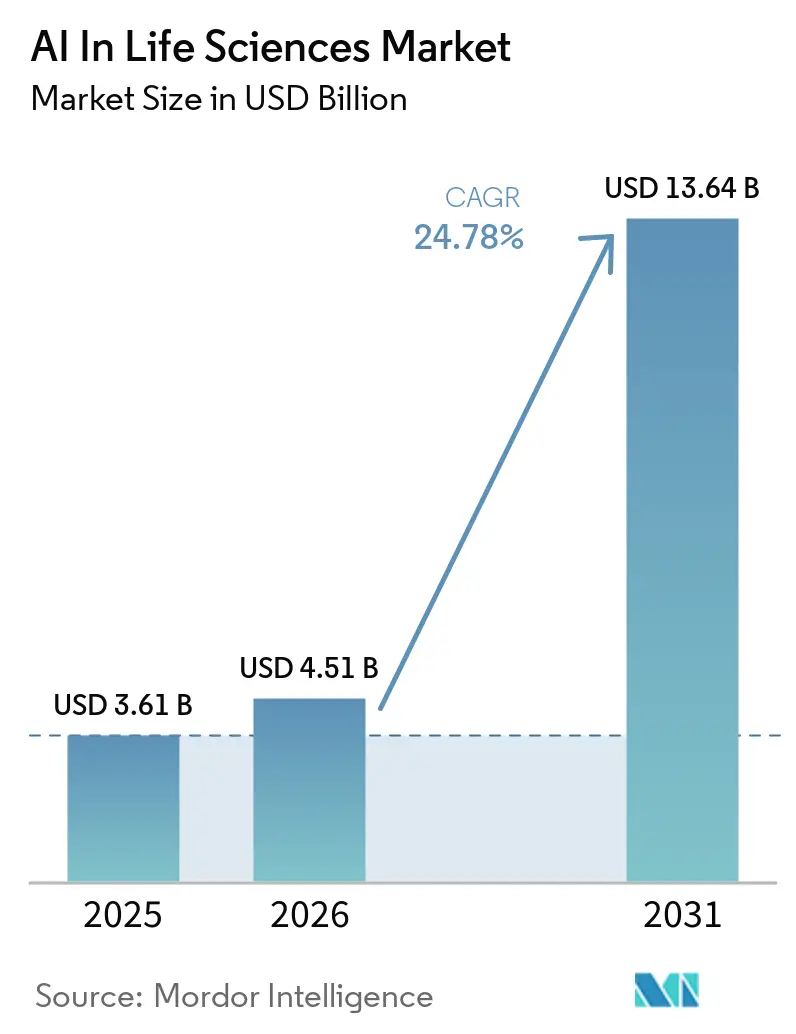
O tamanho do Mercado de IA nas Ciências da Vida deve aumentar de 3,61 bilhões de USD em 2025 para 4,51 bilhões de USD em 2026 e atingir 13,64 bilhões de USD até 2031, crescendo a um CAGR de 24,78% no período 2026-2031.
A adoção está se acelerando porque os reguladores agora consideram os biomarcadores derivados de IA como evidências legítimas, e porque as redes de dados federadas estão tornando conjuntos de dados clínicos anteriormente isolados disponíveis para o treinamento de modelos. Uma queda de 70% no custo computacional por molécula, alcançada por meio de alianças entre hiperescaladores e empresas farmacêuticas, está ampliando o acesso à simulação em larga escala, enquanto os aportes de capital de risco em plataformas de design generativo de proteínas triplicaram desde 2024. Ao mesmo tempo, apenas 6% dos dados de biofarmacêuticos atendem aos padrões FAIR, destacando uma oportunidade paralela para soluções de qualidade de dados. Regionalmente, a América do Norte mantém vantagens de escala em talentos e infraestrutura, mas os programas governamentais asiáticos estão se traduzindo na perspectiva de crescimento mais acelerado.
Principais Conclusões do Relatório
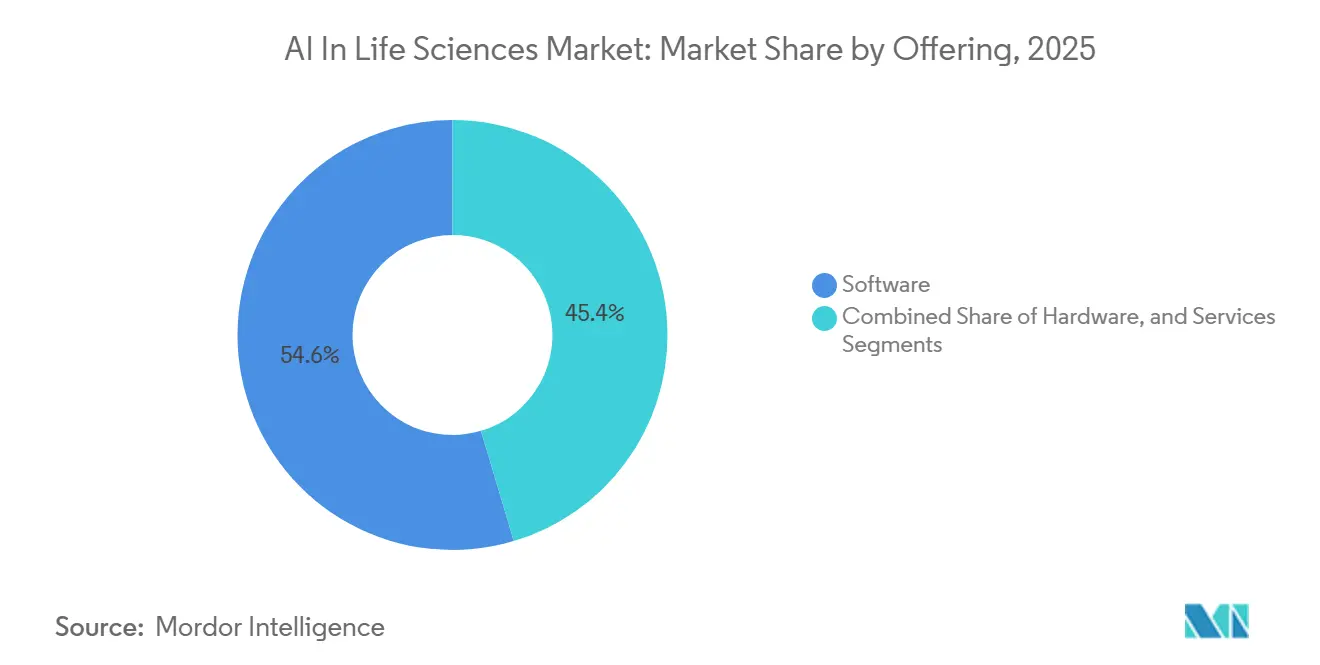
- Por oferta, o software liderou com 54,60% da participação no mercado de IA nas ciências da vida em 2025, enquanto os serviços devem registrar um CAGR de 28,15% até 2031.
- Por modelo de implantação, as plataformas em nuvem responderam por 50,55% da base de receita de 2025; as soluções locais estão projetadas para um CAGR de 26,3% no período 2026-2031.
- Por tipo de análise, os sistemas preditivos mantiveram a liderança em 2025, mas os modelos generativos estão projetados para a maior alta, com CAGR de 28,1% até 2031.
- Por aplicação, a descoberta de medicamentos capturou 25,60% da participação de receita em 2025, enquanto a otimização de ensaios clínicos cresce a um CAGR de 27,3% durante o período de previsão.
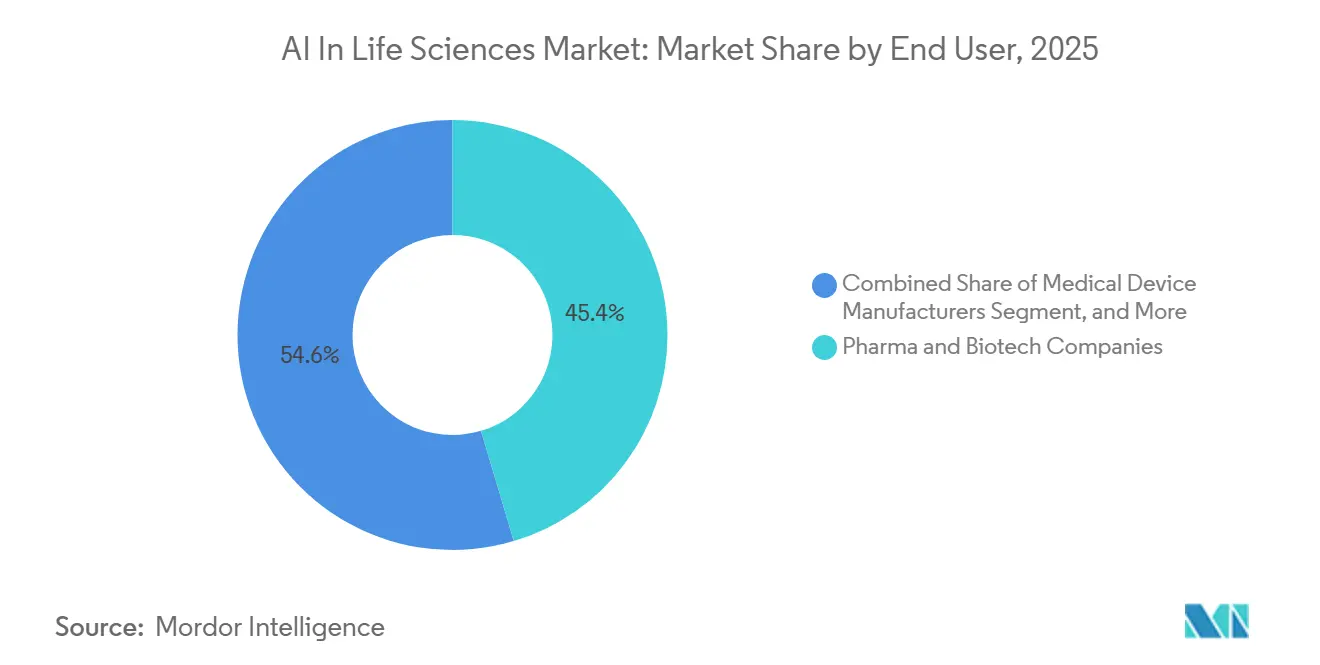
- Por usuário final, as empresas farmacêuticas e de biotecnologia controlaram 45,40% da demanda de 2025; as OPCs representam o caminho de expansão mais rápido, com CAGR de 27,2% até 2031.
- Por geografia, a América do Norte comandou 48,60% da participação de receita em 2025; a Ásia está posicionada para o maior CAGR regional de 28,3% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ ) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aprovações de biomarcadores de IA habilitadas pelo RTOR da FDA | 5.20% | América do Norte; extensão para a Europa | Médio prazo (2-4 anos) |
| Treinamento de modelos de IA federados pelo Espaço Europeu de Dados de Saúde | 4.80% | Europa; multinacionais globais | Longo prazo (≥ 4 anos) |
| Programas piloto de Bio-IA da China | 3.70% | Ásia, principalmente China | Médio prazo (2-4 anos) |
| Parcerias com hiperescaladores reduzindo o custo de computação | 4.10% | Global; foco na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Aumento de capital de risco em design generativo de proteínas | 3.30% | América do Norte e Europa; Ásia emergente | Médio prazo (2-4 anos) |
| Mandatos de ensaios descentralizados | 2.90% | Primeiros adotantes globais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aprovações de Biomarcadores de IA Habilitadas pelo RTOR da FDA
O Programa de Revisão Oncológica em Tempo Real da FDA dos EUA reduziu os ciclos de revisão para biomarcadores habilitados por IA em até 40%, permitindo que programas oncológicos cheguem ao mercado muito mais rapidamente do que pelos caminhos tradicionais. O precedente bem-sucedido em oncologia foi ampliado para indicações neurodegenerativas e de doenças raras em 2024, sinalizando a confiança do regulador nos endpoints gerados por IA. Cada nova aprovação cria valor em cascata porque o biomarcador validado pode ser reutilizado em diferentes pipelines, acelerando a produtividade geral do portfólio. Com a FDA estabelecendo o padrão global, outras agências já estão avaliando vias aceleradas semelhantes, efetivamente globalizando a oportunidade.[1]
Espaço Europeu de Dados de Saúde Desbloqueando o Treinamento Federado de Modelos de IA
Em vigor desde janeiro de 2025, o Espaço Europeu de Dados de Saúde (EEDS) está oferecendo aos desenvolvedores de ciências da vida acesso baseado em API a conjuntos de dados clínicos, genômicos e de imagem harmonizados em 27 estados-membros. Crucialmente, as regras de aprendizado federado permitem o treinamento de modelos sem transferência física de dados, preservando a privacidade, mas eliminando uma barreira histórica de fragmentação. As previsões apontam para EUR 11 bilhões em economias de eficiência em dez anos por meio da redução de duplicações e da geração mais rápida de evidências. Os primeiros adotantes estão rearquitetando pipelines para que os algoritmos possam aprender no local e atualizar centralmente — uma abordagem que transforma a postura rigorosa de privacidade da Europa em um diferencial competitivo para fornecedores em conformidade.[2]
O 17º Plano Quinquenal de Bio-IA da China Impulsionando mais de 200 Programas Piloto
O mais recente plano nacional da China destina a convergência de IA e biotecnologia como um pilar estratégico. Mais de 200 projetos piloto abrangem genômica, patologia digital e química automatizada, sustentados por subsídios e aquisições preferenciais. A competição provincial por financiamento está produzindo densos clusters regionais que combinam manufatura local com pesquisa acadêmica, reduzindo a dependência de pilhas de software importadas. O plano estratégico tem como meta um incremento de USD 25 bilhões na economia doméstica de tecnologia em saúde e posiciona os fornecedores chineses para exportar soluções de IA completas assim que a equivalência regulatória com as normas globais for demonstrada.[3]
Parcerias com Hiperescaladores Reduzindo o Custo de Computação por Molécula em 70%
Iniciativas de engenharia conjunta entre hiperescaladores e desenvolvedores de medicamentos estão otimizando configurações de hardware para simulações moleculares, reduzindo o custo de computação por molécula em aproximadamente 70% desde 2024. Um exemplo notável é a colaboração da NVIDIA com a Recursion Pharmaceuticals, combinando clusters de GPU personalizados com algoritmos de descoberta de medicamentos baseados em grafos. A eficiência de custos significa que bibliotecas de bilhões de compostos sinteticamente acessíveis podem ser triadas em dias, em vez de meses, melhorando as probabilidades de taxa de acerto e reduzindo os prazos nas fases iniciais. As empresas que garantem acesso preferencial a essa infraestrutura estão conquistando um fluxo de negócios desproporcional, enquanto concorrentes menores enfrentam dificuldades com preços inflacionados no mercado spot para GPUs escassas.[4]
Análise de Impacto das Restrições*
| Restrição | ( ~ ) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lei de IA da UE prolongando os prazos de marcação CE | −3.1% | Europa; empresas que comercializam para a UE | Médio prazo (2-4 anos) |
| Baixa conformidade de dados FAIR em biofarmacêutica | −2.8% | Global, especialmente mercados maduros | Curto prazo (≤ 2 anos) |
| Escassez de GPU elevando o custo de inferência | −2.4% | Global; agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Ambiguidade de PI sobre moléculas geradas por IA | −1.9% | Ásia (Japão e Coreia do Sul) | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lei de IA da UE Atrasando os Prazos de Marcação CE para Sistemas de IA Clínica
Classificando a maioria dos algoritmos clínicos como "alto risco", a Lei de IA da UE, em vigor desde agosto de 2024, acrescenta auditorias adicionais de avaliação de conformidade ao processo de marcação CE. Os inovadores menores, frequentemente apoiados por capital de risco, são os mais afetados porque carecem de equipes regulatórias internas, levando a atrasos no lançamento estimados em 6 a 12 meses para ferramentas de imagem e suporte à decisão. Embora os grandes fabricantes possam absorver o custo, o gargalo está reduzindo temporariamente o fluxo de dispositivos de IA europeus, o que, por sua vez, desacelera a geração de dados downstream necessária para o refinamento de algoritmos.
Apenas 6% dos Dados de Biofarmacêutica São Conformes com os Princípios FAIR
Pesquisas do setor indicam que apenas 6% dos dados atuais de P&D satisfazem os princípios FAIR, limitando a capacidade dos modelos de aprendizado de máquina de generalizar entre coortes. Metadados deficientes, armazenamento isolado e ontologias inconsistentes inflam a fase de preparação de dados que precede o treinamento do modelo. As organizações que investiram cedo em grafos de conhecimento e escritórios de governança de dados apresentam precisão de modelo materialmente superior, reforçando o argumento econômico para melhorias de qualidade. Os fornecedores que oferecem pipelines de curadoria automatizada e alinhamento de ontologias tendem a se beneficiar à medida que os orçamentos farmacêuticos se reequilibram em direção a ativos de dados fundamentais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Software Domina, Serviços AceleramO componente de software gerou 54,60% da base de receita de 2025, estabelecendo bibliotecas de código e conjuntos de algoritmos como o principal gerador de valor no mercado de IA nas ciências da vida. As principais plataformas analisam dados ômicos, sugerem moléculas candidatas e preveem a viabilidade de recrutamento em ensaios, integrando-se diretamente aos pipelines farmacêuticos. Os fornecedores diferenciam-se cada vez mais por meio de módulos de explicabilidade que documentam a linhagem dos modelos para auditores. Os serviços, embora representem uma fatia menor, estão se expandindo a um CAGR de 28,15% no período 2026-2031, à medida que os clientes buscam especialistas em integração capazes de alinhar os resultados da IA a fluxos de trabalho regulamentados. Os contratos de serviços gerenciados que agrupam licenças de software com protocolos de validação e monitoramento de desempenho pós-comercialização estão ganhando força porque transferem a carga de conformidade dos patrocinadores para os fornecedores.
O hardware, embora com participação de receita modesta, é estrategicamente importante. Placas aceleradoras especializadas, projetadas para resolvedores de equações diferenciais estocásticas e acoplamento de alto rendimento, abordam as atuais restrições de fornecimento de GPUs. As empresas estão adotando estratégias de infraestrutura mista — clusters locais para dados sensíveis e capacidade de expansão para a nuvem em grandes trabalhos de triagem — para se proteger contra a volatilidade do fornecimento e aplicar regras de residência de dados. O tamanho do mercado de IA nas ciências da vida associado aos segmentos de hardware deve crescer a uma taxa de meados dos dois dígitos à medida que novos entrantes no setor de semicondutores lançam arquiteturas específicas para o domínio.



Por Modelo de Implantação:
Plataformas em Nuvem Habilitando a ColaboraçãoAs implantações em nuvem capturaram 50,55% dos gastos em 2025, refletindo o reconhecimento do setor de que a computação elástica e a colaboração distribuída superam as preocupações iniciais com segurança. Os hiperescaladores agora oferecem ambientes em conformidade com dados de saúde, com registros de auditoria pré-configurados, reduzindo os ciclos de validação para a 21 CFR Parte 11 e o GDPR. O sandboxing multilocatário permite que consórcios acadêmicos e biotecnológicas compartilhem coortes desidentificadas, acelerando a inovação externa. As arquiteturas híbridas, no entanto, estão se tornando o padrão. As organizações mantêm arquivos genômicos ultrassensíveis localmente, mas executam cargas de trabalho analíticas federadas na nuvem, melhorando as taxas de utilização sem abrir mão da soberania.
As soluções locais, impulsionadas por regulamentações de nuvem soberana e casos de uso críticos em termos de latência, devem entregar um CAGR de 26,3% ao longo do período. Os silos de dados persistentes continuam sendo uma barreira: 81% das empresas pesquisadas citam dificuldades para reconciliar dados de prontuários eletrônicos de saúde, imagens e ômicos em um único ambiente. Consequentemente, os fornecedores de plataformas estão empacotando utilitários integrados de extração-transformação-carregamento e mapeadores de ontologia. Essa dinâmica sustenta fluxos de receita orientados a serviços que complementam as taxas de assinatura de licenças de software, ancorando as taxas de renovação de longo prazo no mercado de IA nas ciências da vida.
Por Tipo de Análise:
IA Generativa Remodelando a DescobertaA análise preditiva manteve a liderança de topo em 2025, sustentada por modelos estatísticos e de aprendizado de máquina que preveem toxicidade, resposta do paciente e dinâmicas de recrutamento em ensaios. Tais capacidades são creditadas por elevar as chances de sucesso na Fase II em até 15 pontos percentuais. As camadas descritivas e prescritivas continuam a auxiliar na visualização de dados e nas decisões operacionais, particularmente nos ciclos de controle de qualidade da manufatura.
O segmento generativo, no entanto, está escalando mais rapidamente, com alguns fornecedores registrando um CAGR de 28,1% até 2031. Modelos de difusão profunda e arquiteturas de transformadores podem propor bibliotecas viáveis de pequenas moléculas guiadas por funções de aptidão multiobjetivo. Quando vinculados a robôs de síntese automatizada, os ciclos de descoberta se comprimem de trimestres para semanas, deslocando o gargalo da geração de ideias para a validação biológica. O tamanho do mercado de IA nas ciências da vida que flui pelos casos de uso generativos deve representar uma parcela crescente dos gastos gerais com software.
Por Aplicação:
Otimização de Ensaios Clínicos Ganhando ImpulsoAs aplicações de descoberta de medicamentos responderam por 25,60% do pool de receita de 2025, impulsionadas pela identificação de alvos habilitada por IA em conjuntos de dados multiômicos. A integração de redes neurais de grafos com regras quimioinformáticas ampliou a exploração de alvos "indrogáveis". A participação de mercado de IA nas ciências da vida para a otimização de ensaios clínicos está prestes a crescer, à medida que o segmento avança a um CAGR de 27,3% durante 2026-2031.
Os algoritmos que exploram dados do mundo real para refinar os critérios de inclusão estão reduzindo as taxas de falha na triagem, enquanto os wearables de monitoramento remoto fornecem biomarcadores contínuos que melhoram a detecção de sinais de segurança. Os patrocinadores farmacêuticos relatam potencial de economia de custos de 70% quando os designs adaptativos de ensaios reduzem ainda mais as emendas de protocolo. Os diagnósticos baseados em imagem, a otimização de bioprocessos e o suporte à decisão em medicina personalizada permanecem nichos consideráveis, cada um se beneficiando à medida que os modelos fundamentais se tornam cada vez mais multimodais.
Por Usuário Final:
Farmacêuticas Lideram, OPCs AceleramAs empresas farmacêuticas e de biotecnologia representaram 45,40% dos gastos em 2025, ao incorporarem IA em operações de P&D, regulatórias, de manufatura e comerciais. Estratégias duplas são comuns: centros internos de excelência para conjuntos de dados proprietários combinados com licenciamento externo para algoritmos de fronteira.
As OPCs formam o grupo de clientes de expansão mais rápida, com um CAGR de 27,2% até 2031, porque os patrocinadores terceirizam tarefas intensivas em análise para parceiros que já detêm repositórios de dados de múltiplos patrocinadores. O tamanho do mercado de IA nas ciências da vida vinculado a contratos de OPCs deve crescer à medida que os órgãos reguladores incentivam a padronização de dados que multiplica os insights entre estudos. Os fabricantes de dispositivos médicos, institutos acadêmicos e pagadores constituem o restante da demanda, impulsionando coletivamente a interoperabilidade do ecossistema.

Análise Geográfica
Mercado de IA nas Ciências da Vida nas Américas, EMEA e APAC
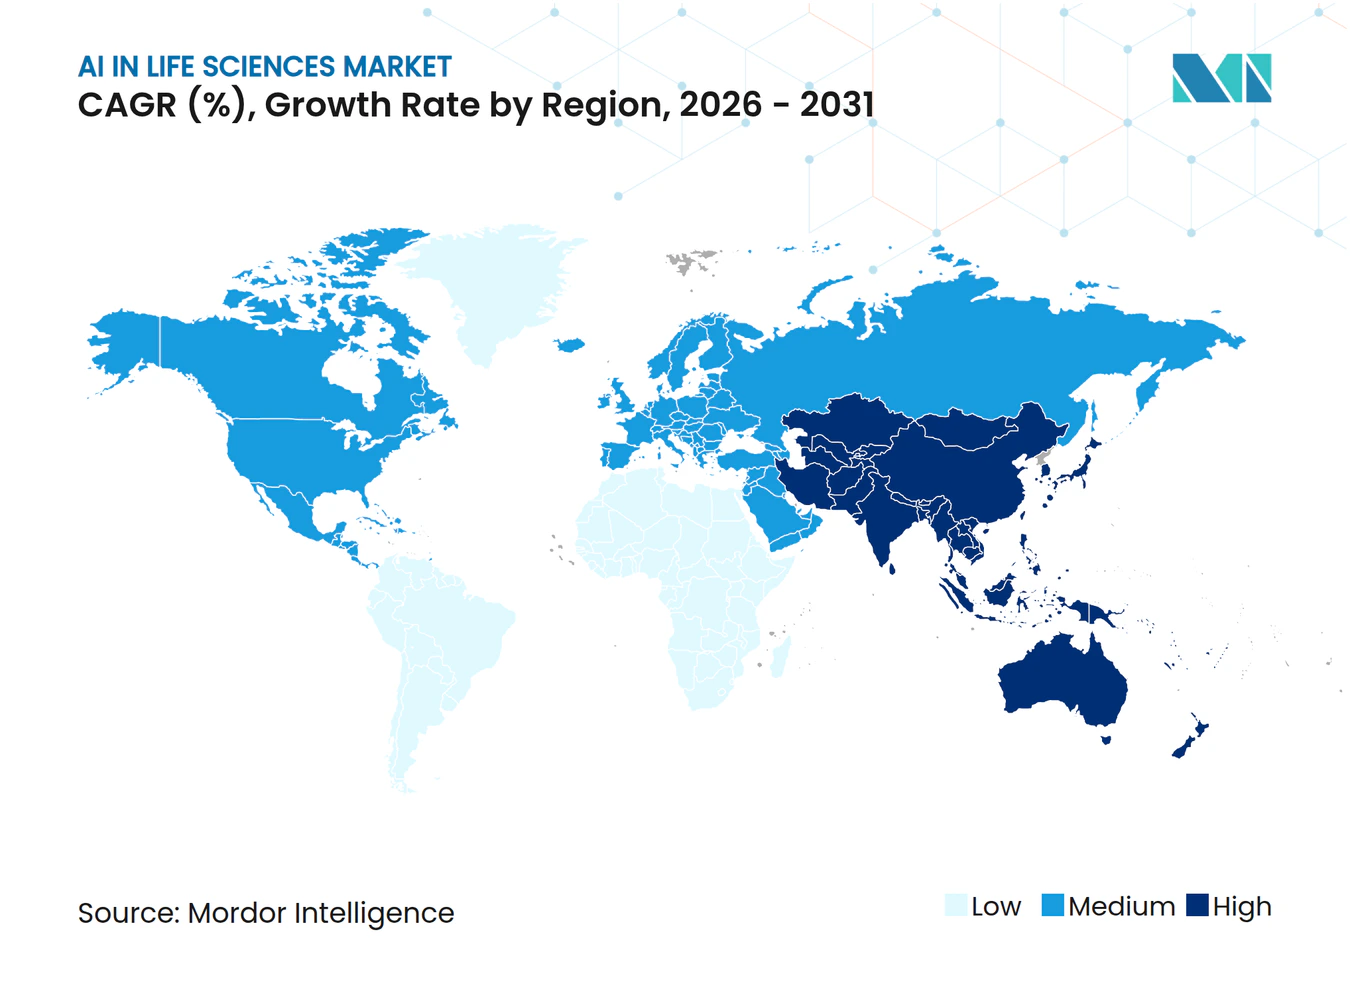
A América do Norte deteve 48,60% da receita global em 2025, sustentada por uma sólida base de capital de risco, códigos de reembolso favoráveis para diagnósticos digitais e engajamento precoce com os reguladores. O tamanho do mercado de IA nas ciências da vida apenas nos EUA é impulsionado pelo programa RTOR da FDA, que valida biomarcadores habilitados por IA que se tornam reutilizáveis em múltiplos programas de desenvolvimento. As redes interoperáveis de informações de saúde entre estados permitem conjuntos de treinamento mais ricos, embora as regras de privacidade interestaduais ainda compliquem a portabilidade dos dados. A adoção de serviços em nuvem supera a de outras regiões porque os modelos alinhados à HIPAA reduzem as auditorias de conformidade, permitindo que biotecnológicas de médio porte aproveitem a computação em hiperescala sem precisar construir clusters internos.A Europa permanece como a segunda maior região, pronta para acelerar quando as redes federadas do EHDS ganharem escala. Consórcios industriais que conectam centros médicos acadêmicos a patrocinadores farmacêuticos estão pilotando treinamentos transfronteiriços com preservação de privacidade, com potencial de aumentar a participação de mercado de IA nas ciências da vida capturada por fornecedores europeus, que se beneficiam da familiaridade regulatória em seus mercados domésticos. Em contrapartida, a classificação de alto risco prevista na Lei de IA introduz camadas adicionais de documentação que podem prolongar os ciclos de produto. As empresas estão respondendo ao integrar verificações regulatórias em sprints ágeis, uma prática que, embora alongue as iterações iniciais, reduz os custos de remediação em fases avançadas.A Ásia apresenta a maior trajetória de crescimento, com um CAGR de 21,3% entre 2026 e 2031. A China aproveita uma política industrial coordenada para financiar megaprojetos de descoberta de medicamentos habilitados por IA; parques de biotecnologia provinciais oferecem isenções fiscais e acesso à supercomputação em nível nacional. O Japão e a Coreia do Sul se especializam em robótica e automação, mas a ambiguidade persistente de propriedade intelectual para moléculas geradas por IA cria um prêmio de risco de licenciamento. O ecossistema de pesquisa contratada da Índia aproveita extensos registros médicos em língua inglesa, posicionando o país como um polo de terceirização para treinamento e validação de algoritmos. Regras nacionais divergentes impõem uma estratégia de entrada no mercado país a país, mas a oportunidade agregada é expressiva, com regiões de nuvem localizadas e iniciativas de IA soberana desbloqueando novos conjuntos de dados anteriormente inacessíveis a players globais.A América do Sul e o Oriente Médio e África são mercados menores atualmente, mas constituem importantes segmentos de fronteira. Os programas nacionais de genômica do Brasil e o projeto de genoma da Arábia Saudita estão gerando conjuntos de dados específicos para cada população, atraindo desenvolvedores de IA em busca de diversidade nos dados de treinamento. Os governos estão alocando subsídios à inovação para atrair parcerias multinacionais, uma tendência que poderá elevar a participação de mercado combinada das regiões ao longo da próxima década, à medida que a infraestrutura e as competências amadurecem.
Panorama regulatório
A regulamentação da IA nas ciências da vida está caminhando para uma governança de ciclo de vida, combinando normas de produtos médicos com requisitos horizontais de IA. Nos Estados Unidos, a FDA formalizou abordagens para gerenciar mudanças iterativas em modelos por meio de Predetermined Change Control Plans (PCCPs), incluindo a diretriz final publicada em dezembro de 2024 para funções de software de dispositivos habilitados por IA. Isso apoia modificações pós-comercialização quando as mudanças permanecem dentro de um plano aprovado. Em abril de 2026, a FDA também publicou um pedido de informações no Federal Register para moldar um projeto piloto focado na otimização de ensaios clínicos em fase inicial habilitada por IA, reforçando o uso de práticas estruturadas de gerenciamento de risco alinhadas ao NIST AI Risk Management Framework em fluxos de trabalho de desenvolvimento regulados.
Na Europa, a Lei de IA da UE está em vigor desde agosto de 2024 e se aplica em conjunto com o MDR/IVDR para muitos sistemas de IA clínicos e diagnósticos categorizados como de alto risco, elevando o padrão de conformidade para documentação, avaliação de conformidade e monitoramento pós-comercialização. Um marco concreto de implementação é o prazo da Comissão Europeia em fevereiro de 2026 (Artigo 72(3)) para adotar atos de implementação que estabeleçam um modelo para planos de monitoramento pós-comercialização de sistemas de IA de alto risco. Na China, a National Medical Products Administration (NMPA) publicou Opiniões de Implementação em maio de 2026 sobre "Inteligência Artificial + Regulação de Medicamentos" para promover uma integração mais profunda da IA na regulação de medicamentos e acelerar a modernização, sinalizando uma tração regulatória mais forte para ferramentas de IA compatíveis em todo o ciclo de vida do produto.
Análise da cadeia de valor
A cadeia de valor abrange (1) geração e curadoria de dados (prontuários eletrônicos, imagens, ômicas, dados do mundo real), (2) engenharia e governança de dados (harmonização, ontologias, acesso que preserva a privacidade), (3) desenvolvimento e validação de modelos (IA preditiva e generativa, explicabilidade, trilhas de auditoria), (4) computação e implantação (nuvem, híbrida, local) e (5) execução downstream em descoberta, desenvolvimento clínico e operações de fabricação. Um gargalo importante está a montante: apenas uma pequena parcela dos dados de P&D biofarmacêutica está alinhada aos princípios FAIR na prática atual, o que aumenta o custo e o tempo de ciclo da preparação de dados e limita a generalização entre estudos. Isso eleva o papel de plataformas de dados, grafos de conhecimento e parceiros de serviços capazes de operacionalizar governança e rastreabilidade.
As parcerias conectam cada vez mais a descoberta por IA com o desenvolvimento de processos e a resiliência da cadeia de suprimentos, deslocando a cadeia de uma aquisição isolada de software para programas integrados envolvendo farmacêuticas, empresas de techbio e CDMOs. Exemplos incluem a Gilead Sciences e a Terray Therapeutics, que firmaram uma colaboração multialvo em dezembro de 2024 que combina IA generativa com experimentação de alto rendimento, e a Veranova, que fez parceria com a Phorum.AI em maio de 2024 para implantar IA generativa na otimização de química e fabricação. No lado da resiliência de fabricação, a Ginkgo Bioworks garantiu um contrato de 29 milhões de dólares americanos com a ARPA-H em abril de 2025, com múltiplos parceiros, para desenvolver abordagens de fabricação distribuída de APIs (expressão livre de células). Em julho de 2025, a Phlow Corp. e a Antheia destacaram uma parceria em andamento para reforçar a produção doméstica usando biossíntese e química de fluxo contínuo, ressaltando um vínculo crescente entre decisões de P&D habilitadas por IA e vias de fabricação escaláveis e compatíveis.
Cenário Competitivo
Concentração do Mercado
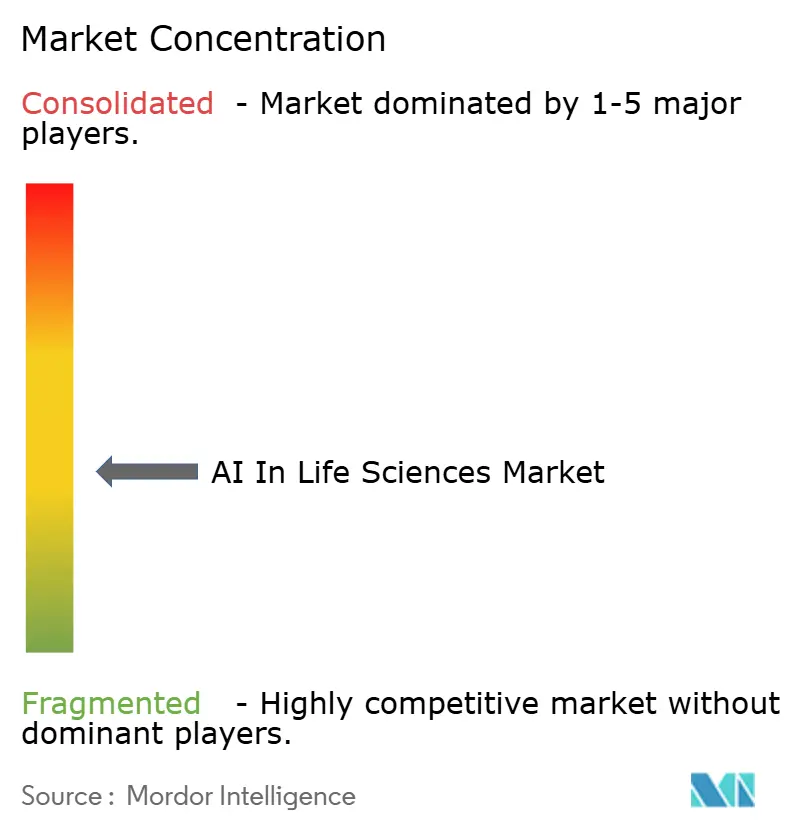
O mercado está moderadamente consolidado. IBM, IQVIA e Oracle oferecem plataformas completas que integram harmonização de dados, treinamento de modelos, validação e vigilância pós-comercialização. Em vez de buscar todas as inovações internamente, elas formam joint ventures e adquirem fornecedores de nicho, criando efeitos de rede por meio de ofertas agrupadas. As cinco principais empresas controlam coletivamente cerca de 45% da receita global, deixando espaço para concorrentes especializados.
A diferenciação por foco é a marca registrada dos concorrentes emergentes. Atomwise e Insilico Medicine implantam sistemas de ciclo fechado que acoplam química generativa com verificação automatizada em laboratório úmido, comprimindo os prazos das fases iniciais de anos para meses. Owkin é pioneira no aprendizado federado, permitindo que os dados hospitalares permaneçam localmente enquanto os parâmetros do modelo circulam — um requisito crítico sob o RGPD europeu e regimes similares. Créditos de nuvem de hiperescaladores, participações acionárias e acordos de co-marketing são agora centrais para o posicionamento de mercado porque oferecem às startups computação subsidiada que pode ser convertida em resultados rápidos de prova de conceito.
As alianças estratégicas também dominam a entrada no mercado. Os patrocinadores farmacêuticos assinam acordos de múltiplos alvos e múltiplos anos que combinam pagamentos iniciais em dinheiro com marcos escalonados, alinhando incentivos ao longo da descoberta e do desenvolvimento. Mega-acordos recentes confirmam que os parceiros de IA que fornecem leads validados podem capturar economias comparáveis aos acordos tradicionais de licenciamento de biotecnologia. A intensidade competitiva está, portanto, se deslocando do desempenho puramente algorítmico para abranger conjuntos de dados de treinamento proprietários, acesso a computação e fluência regulatória.
Líderes do Setor de IA nas Ciências da Vida
-
IBM Corporation
-
NuMedii Inc.
-
Atomwise Inc.
-
AiCure LLC
-
Nuance Communications Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de IA nas Ciências da Vida Empresas cobertas neste relatório
- IBM Corporation
- IQVIA
- Oracle Corporation
- Atomwise Inc.
- Insilico Medicine Inc.
- NuMedii Inc.
- AiCure LLC
- Nuance Communications Inc.
- Insitro
- SOPHiA GENETICS SA
- Enlitic Inc.
- Valo Health
- Generate Biomedicines
- Recursion Pharmaceuticals
- Exscientia plc
- Owkin
- BenevolentAI
- Deep Genomics
- CluePoints
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo é a IA pronta para conformidade que reduz o atrito em todo o desenvolvimento regulado, especialmente ferramentas que operacionalizam governança, supervisão humana e monitoramento pós-comercialização para modelos usados na tomada de decisões de P&D e em fluxos de trabalho clínicos. Em janeiro de 2026, os reguladores avançaram sinais de convergência por meio da publicação de princípios orientadores de Boas Práticas de IA para o desenvolvimento de medicamentos. Isso reforça a demanda por capacidades de fornecedores, como proveniência de dados, controle de mudanças de modelos, pacotes de validação e planos de monitoramento que possam ser mapeados de acordo com as expectativas da FDA e da UE. Também apoia o crescimento liderado por serviços em torno da validação, automação de documentação e monitoramento de desempenho gerenciado, particularmente para organizações que operam arquiteturas híbridas e aprendizado federado, onde a auditabilidade deve abranger múltiplos detentores de dados.
Um segundo espaço em branco são os modelos de computação em escala industrial e de co-inovação que traduzem a aceleração de hiperescala em fluxos de trabalho específicos de domínio, reduzindo a barreira para triagem virtual em larga escala e desenvolvimento de modelos de fundação multimodais. Em janeiro de 2026, a NVIDIA e a Eli Lilly anunciaram um laboratório de co-inovação em IA de cinco anos e 1 bilhão de dólares americanos usando o BioNeMo e capacidades relacionadas, e em abril de 2026 a Novo Nordisk e a OpenAI anunciaram uma parceria estratégica para integrar a IA em descoberta, fabricação e operações comerciais, ampliando o gasto endereçável para além dos pilotos exclusivos de descoberta. Programas de acesso e federação de dados também criam uma oportunidade distinta para fornecedores que podem implantar análises que preservam a privacidade além das fronteiras. A entrada em vigor do European Health Data Space em janeiro de 2025 permite acesso baseado em API e treinamento federado entre os estados-membros da UE, o que aumenta a demanda por plataformas interoperáveis e camadas de governança capazes de operar em fontes clínicas, genômicas e de imagem heterogêneas.
Desenvolvimentos industriais recentes em Mercado de IA nas Ciências da Vida
- Junho de 2026: a IBM e o Google Cloud anunciaram uma parceria estratégica para escalar a IA empresarial, incluindo agentes de IA focados em setores e capacidades de entrega para setores regulados, como as ciências da vida. A integração do IBM Consulting Advantage com o Google Cloud Gemini Enterprise visa fluxos de trabalho repetíveis e implantação mais rápida de IA governada em todo o desenvolvimento de medicamentos e operações de saúde.
- Maio de 2026: a Cleveland Clinic, a RIKEN e a IBM relataram a modelagem de uma proteína de 12.635 átomos usando computadores quânticos, destacada como a maior simulação de proteína conhecida em hardware quântico até o momento. Isso avança a interseção prática entre computação quântico-clássica e simulação molecular, uma capacidade que pode complementar a descoberta orientada por IA ao melhorar a fidelidade da modelagem de estrutura e interação.
- Maio de 2025: a Incyte e a Genesis Therapeutics firmaram uma colaboração com um pagamento inicial de 30 milhões de dólares americanos e uma estrutura de marcos por alvo para implantar a plataforma GEMS na descoberta de moléculas pequenas. O acordo reforça o padrão de mercado de parcerias multialvo baseadas em plataforma, em que os parceiros de IA obtêm retornos econômicos comparáveis à terceirização tradicional de descoberta, enquanto os patrocinadores ampliam o acesso a pipelines de modelos diferenciados.
Mercado de IA nas Ciências da Vida Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por software de IA, hardware e serviços relacionados utilizados em fluxos de trabalho de ciências da vida. Inclui o uso em descoberta de medicamentos, ensaios clínicos, diagnósticos, biotecnologia e monitoramento de pacientes, reportado nas principais regiões.
Exclusões de escopo: Este dimensionamento exclui os gastos com infraestrutura de TI de uso geral e casos de uso de IA não relacionados às ciências da vida que não estejam vinculados a um resultado de aplicação definido nas ciências da vida.
Visão Geral da Segmentação
- Por Oferta
- Software
- Serviços
- Hardware
- Por Modelo de Implantação
- Nuvem / Sob Demanda
- Local
- Por Tipo de Análise
- Descritiva
- Preditiva
- Prescritiva
- IA Generativa
- Por Aplicação
- Descoberta de Medicamentos
- Diagnóstico Médico e Imagem
- Otimização de Ensaios Clínicos
- Biotecnologia e Bioprocessamento
- Medicina de Precisão e Personalizada
- Monitoramento de Pacientes e Evidências do Mundo Real
- Por Usuário Final
- Empresas Farmacêuticas e de Biotecnologia
- Organizações de Pesquisa Contratada (OPCs)
- Fabricantes de Dispositivos Médicos
- Institutos Acadêmicos e de Pesquisa
- Prestadores e Pagadores de Saúde
- Por Tecnologia
- Aprendizado de Máquina
- Processamento de Linguagem Natural
- Visão Computacional
- Aprendizado Profundo e Redes Neurais
- Modelos de IA Generativa
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- Europa
- Alemanha
- Reino Unido
- França
- Países Nórdicos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Para a pesquisa documental, mapeamos o pool de demanda utilizando indicadores públicos que mostram a atividade das ciências da vida e a adoção digital. As fontes incluem publicações da FDA dos EUA e da EMA, a Organização Mundial da Saúde, o ClinicalTrials.gov e as estatísticas de saúde da OCDE. Em conjunto, esses dados ajudam a ancorar medidas como volumes de ensaios, foco terapêutico e sinais regulatórios.
Também revisamos arquivamentos de empresas, apresentações a investidores e comunicados à imprensa para rastrear lançamentos de produtos de IA, parcerias e comentários sobre receita, vinculando essas declarações a casos de uso específicos das ciências da vida. Quando necessário, nossos analistas utilizam assinaturas pagas para dados financeiros e de inteligência de empresas, bases de dados de patentes e uma base de dados de remessas de importação e exportação em nível de embarque para inferir fluxos de hardware e intensidade de P&D. Esta lista não é exaustiva, e fontes públicas adicionais foram utilizadas para coletar, validar e esclarecer os insumos.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para confirmar o que os compradores realmente adquirem, como as implantações são precificadas e onde a adoção difere por tipo de usuário final e região. Conversamos com compradores de empresas farmacêuticas e de biotecnologia, partes interessadas de OPCs, participantes da prestação de cuidados de saúde e especialistas do lado das soluções, utilizando esses insumos para preencher as lacunas deixadas pelos relatórios públicos. Como o reconhecimento de receita e o agrupamento variam entre os contratos neste espaço, entrevistas de acompanhamento foram realizadas quando as premissas iniciais não se alinhavam com os padrões de implantação observados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 16% | APAC: 44% |
| Nível médio: 48% | Líderes funcionais/de unidade: 26% | EMEA: 31% |
| Participantes menores: 17% | Gerentes: 58% | Américas: 25% |
Dimensionamento de Mercado e Previsão
O dimensionamento é construído utilizando uma abordagem de cima para baixo, na qual os indicadores de atividade das ciências da vida são convertidos em um pool de gastos endereçável para ferramentas e serviços de IA, sendo então alocados entre as principais áreas de aplicação. Os insumos relevantes incluem o início e a complexidade de ensaios clínicos, a intensidade do pipeline de P&D, a adoção de nuvem em ambientes regulamentados, a combinação de análises descritivas e preditivas em direção à IA generativa e as estruturas contratuais típicas para assinaturas de software, taxas baseadas em uso e serviços.
Para manter o modelo fundamentado, os totais são corroborados por meio de verificações seletivas de baixo para cima, como divulgações de receita de fornecedores amostrados, verificações de canal sobre valores médios anuais de contratos e estimativas de volume por preço médio de venda para plataformas habilitadas por IA quando sinais unitários estão disponíveis. Quando as evidências de baixo para cima são incompletas, utilizamos faixas de adoção por tipo de usuário final e aplicamos normalização conservadora para que pequenos valores atípicos não superestimem o total.
A previsão utiliza análise de cenários apoiada por contribuições de especialistas sobre ciclos orçamentários, conforto regulatório com evidências derivadas de IA e o ritmo de adoção de redes de dados federadas. As premissas são então submetidas a testes de estresse por meio de verificações de sensibilidade sobre a progressão de preços e as tendências de utilização antes que a série temporal final seja consolidada.
Ciclo de Validação de Dados e Atualização
Os resultados são verificados em relação a sinais independentes — incluindo a direção de P&D em ciências da vida regional, implantações de programas de IA reportadas e atividades observadas de financiamento e parcerias — para que os totais permaneçam vinculados à adoção real. Se um segmento cresce muito rápido ou muito devagar em relação a esses sinais, os fatores subjacentes são revisados e as premissas são corrigidas.
Antes da aprovação final, o trabalho passa por múltiplas revisões de analistas focadas em verificações de variância, consistência de moeda e movimentação ano a ano por região e usuário final. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas quando um evento relevante altera preços, regulamentação ou comportamento de adoção. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual.
Dimensionamento do Mercado de Inteligência Artificial nas Ciências da Vida da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para IA nas ciências da vida podem parecer muito distantes entre si, mesmo quando o nome do tema parece o mesmo, porque cada publicador define os gastos de forma diferente e utiliza insumos distintos para adoção e precificação. As razões mais comuns são diferenças no que é contabilizado como receita de IA, como os serviços são tratados, como os contratos plurianuais são anualizados e com que frequência as premissas são atualizadas.
Alguns totais publicados incorporam receitas mais amplas de IA em saúde ou incluem gastos adjacentes com software empresarial que não estão vinculados a um fluxo de trabalho das ciências da vida. No modelo da Mordor Intelligence, a receita é contabilizada apenas quando se mapeia para aplicações definidas das ciências da vida (como descoberta de medicamentos, ensaios clínicos, diagnósticos ou monitoramento de pacientes), e as ferramentas de IA de TI geral e sem caso de uso específico são excluídas para que o pool de demanda permaneça específico.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,61 bilhões de USD (2025) | |
| Publicador do Setor A | 3,50 bilhões de USD (2025) | Utiliza uma lista de aplicações semelhante, mas o tratamento dos serviços e a forma como os contratos de plataforma plurianuais são anualizados são menos explícitos, o que pode comprimir a receita reportada no ano corrente. |
| Publicador Global B | 2,73 bilhões de USD (2025) | Premissas de adoção mais conservadoras para implantações regulamentadas e progressão de preços mais lenta, o que reduz os totais de curto prazo mesmo que o caminho de crescimento de longo prazo seja sólido. |
A tabela mostra que a dispersão é explicada principalmente pela disciplina de escopo e pela forma como a adoção e o valor do contrato são traduzidos em receita anual. Ao manter os insumos vinculados à atividade observável das ciências da vida e, em seguida, cruzando com a lógica de precificação baseada em entrevistas, o número final permanece rastreável e reproduzível para uso em planejamento.
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de IA nas ciências da vida?
O mercado vale USD 4,51 bilhões em 2026 e está projetado para se expandir para USD 13,64 bilhões até 2031 a um CAGR de 24,78%.
Qual região gera a maior receita atualmente?
A América do Norte lidera com 48,60% de participação, graças ao forte financiamento de capital de risco, incentivos regulatórios como o RTOR da FDA e infraestrutura de nuvem madura.
O que está impulsionando a rápida adoção de IA em ensaios clínicos?
Os algoritmos que refinam os critérios de inclusão, habilitam o monitoramento remoto e preveem a viabilidade de recrutamento estão impulsionando o segmento de otimização de ensaios clínicos a um CAGR de 27,3% até 2031.
Como o Espaço Europeu de Dados de Saúde influenciará a adoção de IA?
O EEDS habilita o aprendizado federado em 27 estados-membros, reduzindo os silos de dados enquanto mantém a privacidade, e espera-se que adicione EUR 11 bilhões em ganhos de eficiência ao longo de dez anos.
Por que as parcerias de computação com hiperescaladores são importantes?
As colaborações com fornecedores como a NVIDIA reduziram o custo de computação por molécula em aproximadamente 70%, permitindo que os pesquisadores de medicamentos triem bibliotecas virtuais muito maiores dentro de orçamentos práticos.
Quais desafios poderiam desacelerar o crescimento do mercado?
Os principais ventos contrários incluem prazos de marcação CE prolongados sob a Lei de IA da UE, conjuntos de dados com conformidade FAIR limitada e escassez contínua de GPUs de alto desempenho que inflacionam os custos de inferência.