
Tamanho e Participação do Mercado de Mamografia da Argentina
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
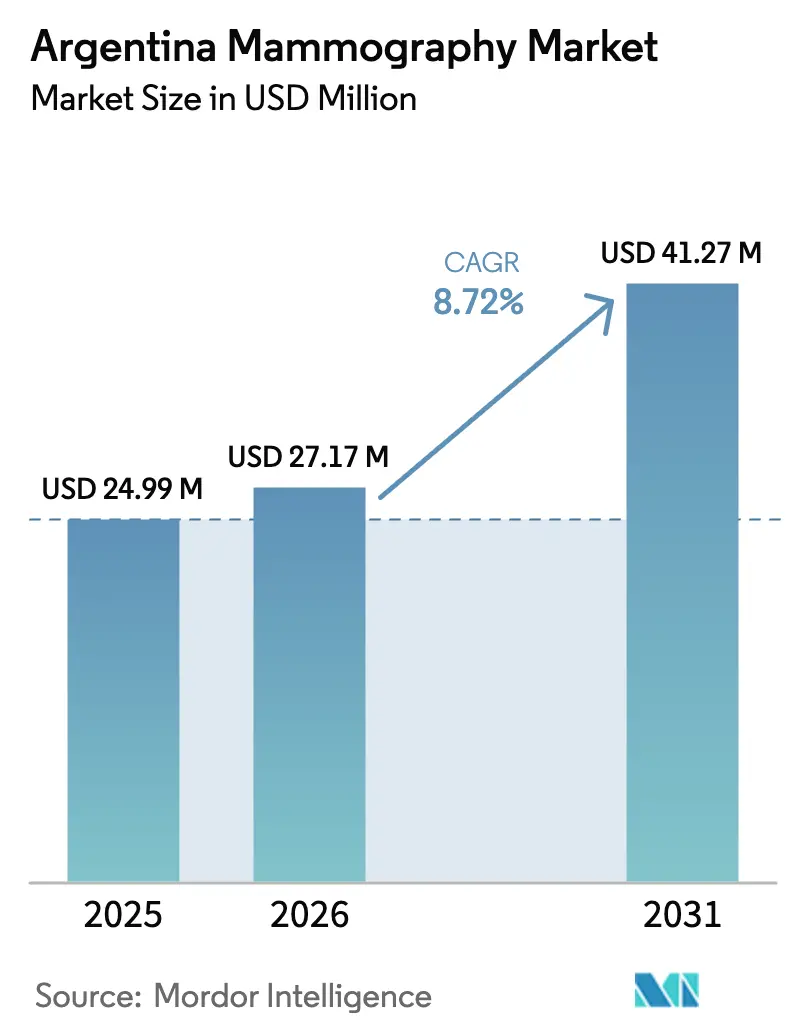
| Tamanho do mercado no ano base (2025) | 24.99 Milhões de dólares |
| Tamanho do Mercado (2026) | 27.17 Milhões de dólares |
| Tamanho do Mercado (2031) | 41.27 Milhões de dólares |
| Growth Rate (2026 - 2031) | 8.72 % |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Mamografia da Argentina por Mordor Intelligence
O tamanho do mercado de mamografia da Argentina foi avaliado em USD 24,99 milhões em 2025 e estima-se que cresça de USD 27,17 milhões em 2026 para atingir USD 41,27 milhões até 2031, a um CAGR de 8,72% durante o período de previsão (2026-2031). A trajetória do mercado reflete o objetivo urgente da Argentina de reduzir a mortalidade por câncer de mama — atualmente a segunda mais alta da América Latina — e o compromisso do governo com o rastreamento bienal para mulheres entre 50 e 69 anos, uma política que garante demanda recorrente mesmo dentro de um sistema de saúde fragmentado. A crescente adoção da tomossíntese digital da mama 3-D (DBT), os programas de rastreamento móvel que atendem províncias rurais e as reformas de reembolso que agora incluem imagens avançadas estão remodelando as estratégias de aquisição nos setores público, de previdência social e privado. Ao mesmo tempo, a volatilidade econômica, a desvalorização do peso e os gargalos alfandegários levam muitos hospitais com orçamento limitado a optar por unidades digitais reformadas localmente em vez de novas importações. O cenário competitivo permanece moderadamente fragmentado; os fabricantes globais dependem de distribuidores locais para suporte pós-venda, enquanto os reformadores domésticos aproveitam as oscilações cambiais para vencer licitações sensíveis ao custo.
Principais Conclusões do Relatório
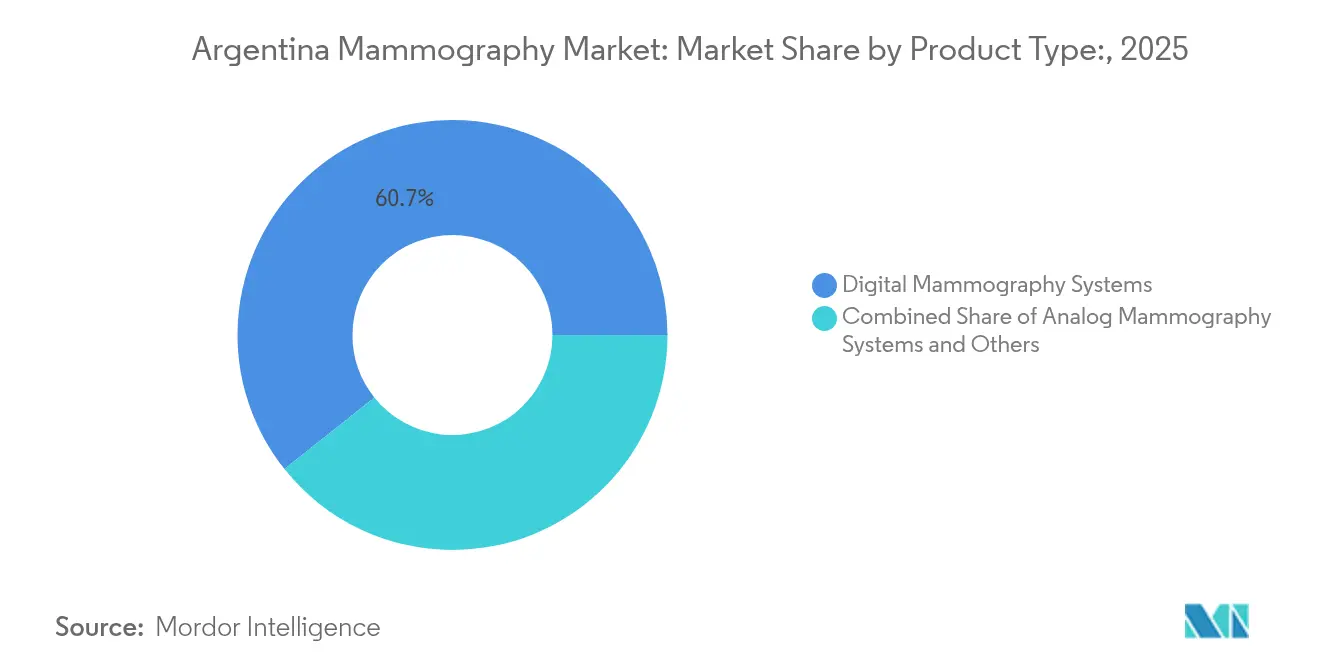
- Por tipo de produto, os sistemas de mamografia digital lideraram com 60,72% da participação do mercado de mamografia da Argentina em 2025, enquanto a categoria "Outros" tem previsão de crescer a um CAGR de 9,38% até 2031.
- Por tecnologia, a mamografia digital de campo total 2-D representou 54,12% do tamanho do mercado de mamografia da Argentina em 2025, enquanto a tomossíntese digital da mama 3-D avança a um CAGR de 9,68% até 2031.
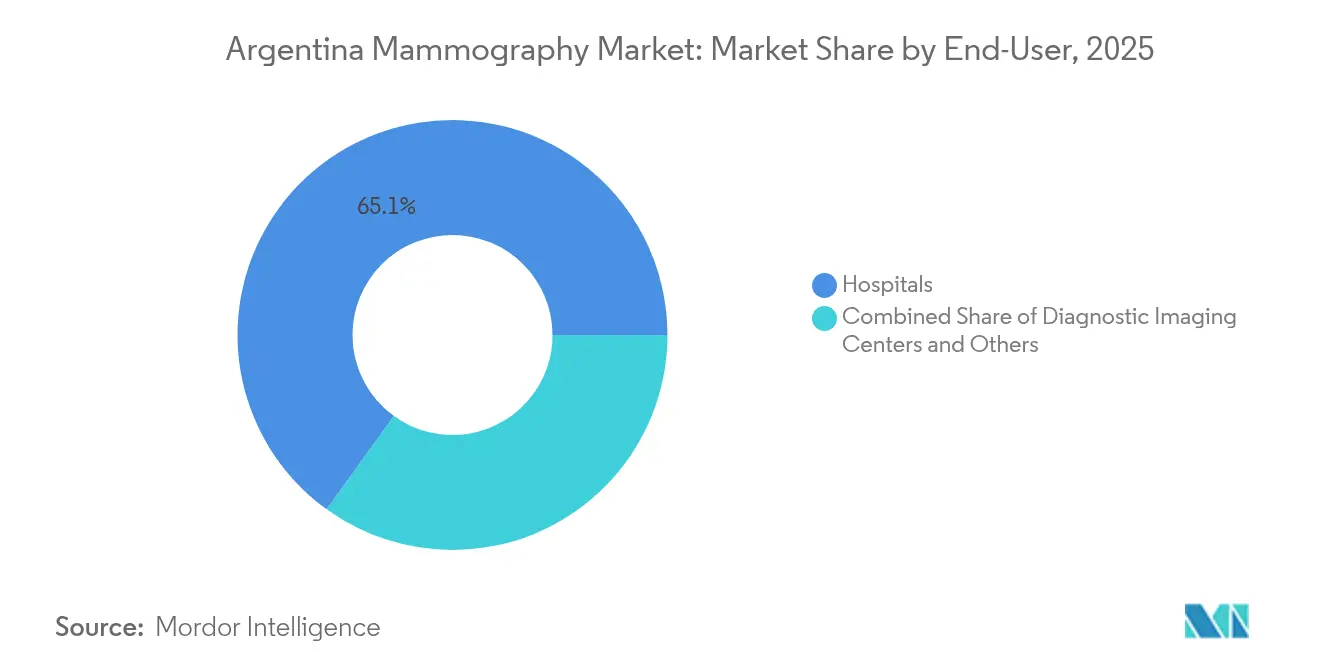
- Por usuário final, os hospitais capturaram 65,05% do tamanho do mercado de mamografia da Argentina em 2025, mas os centros de diagnóstico por imagem devem expandir a um CAGR de 9,87% durante o mesmo período.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Mamografia da Argentina
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente carga do câncer de mama | +2.1% | Nacional; mais forte em Buenos Aires, Córdoba, Santa Fe | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em imagens digitais e 3-D | +1.8% | Nacional; adoção antecipada em Buenos Aires, Mendoza | Médio prazo (2-4 anos) |
| Expansão do programa nacional de rastreamento | +1.5% | Nacional; prioridade para províncias carentes | Longo prazo (≥ 4 anos) |
| Reembolso para DBT | +1.2% | Nacional; concentrado em Buenos Aires, Córdoba | Médio prazo (2-4 anos) |
| Implantação de unidades móveis | +0.9% | Províncias rurais do Norte e do Sul | Médio prazo (2-4 anos) |
| Desvalorização cambial favorecendo sistemas reformados | +0.7% | Nacional; mais forte em instalações públicas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga do Câncer de Mama
A incidência de câncer de mama na Argentina atingiu 73 casos por 100.000 mulheres, enquanto a mortalidade é de 17,6 por 100.000, tornando a doença o câncer feminino mais prevalente do país. Economistas de saúde pública estimam que o rastreamento e a terapia aprimorados poderiam evitar metade das mortes prematuras por câncer e aumentar a expectativa de vida nacional em 10 meses [1]OCDE, "Enfrentando o Impacto do Câncer na Saúde, na Economia e na Sociedade: Argentina," OECD.ORG. Mesmo após uma década de rastreamento organizado, 30% dos novos casos ainda se apresentam em estágios avançados, evidenciando uma lacuna considerável na capacidade diagnóstica que mantém hospitais e centros de imagem atualizando equipamentos. O envelhecimento populacional elevará os gastos per capita em oncologia em 70% entre 2023 e 2050, reforçando a demanda de longo prazo por sistemas de mamografia. A concentração tanto da incidência de câncer quanto da infraestrutura médica em Buenos Aires e Córdoba amplifica as necessidades regionais de equipamentos.
Avanços Tecnológicos em Imagens Digitais e 3-D
Evidências clínicas de dez anos mostram que a DBT detecta 20-65% mais tumores invasivos e reduz os retornos por falsos positivos de 10,6% para 7,2% em relação aos estudos 2-D[2]Sociedade Radiológica da América do Norte, "Estudo de Dez Anos Mostra que a Tomossíntese Melhora a Detecção do Câncer de Mama," RSNA.ORG. Um conjunto de dados de 272.938 rastreamentos relatou uma taxa de detecção de câncer de 5,3% para DBT versus 4,0% para mamografia digital, enquanto os achados em estágio avançado caíram acentuadamente. Clínicas privadas em Buenos Aires e Mendoza rapidamente traduziram esses ganhos em novos ciclos de aquisição, frequentemente combinando software de análise de imagem assistida por IA que eleva a detecção em mais 20%. Essa vantagem técnica comprime os prazos de substituição de unidades analógicas e estabelece novos parâmetros de desempenho que influenciam tanto as licitações públicas quanto as atualizações privadas.
Expansão do Programa Nacional de Rastreamento do Câncer de Mama
O Programa Nacional para Controle do Câncer de Mama da Argentina determina a mamografia bienal para mulheres entre 50 e 69 anos, com financiamento público para eliminar barreiras de custo. Protocolos de acreditação, treinamento de pessoal e padrões técnicos mínimos incorporados ao programa orientam os critérios de aquisição em todo o país. Uma iniciativa complementar de risco familiar amplia a elegibilidade e exige maior capacidade de imagem, especialmente em províncias com poucas instalações fixas. Avaliações econômicas da tele-mamografia mostram razões de custo-efetividade incremental confortavelmente abaixo dos limites da OMS para a Argentina, incentivando redes de leitura remota que ampliam a utilidade dos equipamentos em vastas regiões rurais. As implantações provinciais priorizam áreas onde a infraestrutura de rastreamento era anteriormente mínima.
Reembolso para DBT Impulsionando a Demanda Hospitalar
O Plano Médico Obrigatório agora reembolsa a DBT, reduzindo os obstáculos financeiros à adoção. As seguradoras privadas seguiram o exemplo, convertendo o melhor desempenho diagnóstico em maiores receitas de serviços para os hospitais. Como a DBT reduz as taxas de retorno, os administradores também observam economias operacionais que melhoram o retorno sobre o investimento. Esses incentivos combinados aceleram a renovação de equipamentos em Buenos Aires e Córdoba, onde os mercados hospitalares competitivos valorizam a precisão diagnóstica e a experiência do paciente.
Implantação de Unidades Móveis de Mamografia em Províncias Rurais
As unidades móveis estão expandindo a cobertura de rastreamento entre mulheres que raramente acessam instalações fixas; estudos mostram o maior alcance em grupos carentes com baixa adesão. Detectores de painel plano portáteis adaptados a conjuntos baseados em caminhões oferecem qualidade de imagem superior em comparação com as configurações anteriores de radiografia computadorizada, tornando os serviços móveis clinicamente comparáveis às clínicas estacionárias. Os departamentos de saúde provinciais alocam cada vez mais recursos para essas unidades como uma resposta rápida e escalável às disparidades geográficas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com exposição à radiação entre pacientes | -1.3% | Populações urbanas e instruídas | Longo prazo (≥ 4 anos) |
| Alto custo inicial dos sistemas 3-D para hospitais públicos | -2.2% | Setor público nacional | Médio prazo (2-4 anos) |
| Ciclos irregulares de reembolso na saúde pública | -1.8% | Instalações públicas em todo o país | Curto prazo (≤ 2 anos) |
| Restrições de importação e atrasos alfandegários | -1.1% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial dos Sistemas 3-D para Hospitais Públicos
Um console de DBT pode custar entre USD 85.000 e USD 275.000, um desembolso considerável para instalações financiadas por orçamentos provinciais que destinam capital limitado a atualizações de alta tecnologia. Os gastos públicos com saúde equivalem a apenas 2,19% do PIB, e aproximadamente 17 milhões de argentinos permanecem sem seguro, forçando os formuladores de políticas a priorizar serviços essenciais em detrimento de imagens avançadas. Os desequilíbrios de recursos entre áreas urbanas e rurais inclinam ainda mais as alocações para Buenos Aires, deixando os hospitais provinciais dependentes de equipamentos reformados ou programas de doação para modernização. Como resultado, máquinas analógicas e digitais de primeira geração persistem em muitas instalações públicas, sustentando um ambiente de atendimento em dois níveis.
Ciclos Irregulares de Reembolso na Saúde Pública
Os atrasos nos pagamentos variam entre as províncias, com alguns hospitais aguardando meses por compensação das Obras Sociales ou dos tesouros provinciais, prejudicando sua capacidade de amortizar empréstimos ou pagar fornecedores. As lacunas no fluxo de caixa desestimulam o arrendamento de equipamentos e retardam a adoção de contratos de manutenção, frequentemente forçando os centros de imagem a reduzir o horário de funcionamento ou adiar serviços preventivos, comprometendo as metas de rastreamento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Sistemas Digitais Impulsionam a Modernização do Mercado
As plataformas digitais detinham 60,72% da participação do mercado de mamografia da Argentina em 2025, refletindo uma migração decisiva em relação às unidades analógicas. Hospitais e centros de imagem destacam os benefícios clínicos de maior resolução e menor radiação, enquanto as atualizações de software prolongam os ciclos de vida dos equipamentos. As máquinas analógicas permanecem comuns em hospitais provinciais menores, mas continuam perdendo terreno à medida que as unidades digitais reformadas se tornam acessíveis durante as oscilações cambiais. A categoria "Outros" — incluindo mamografia com contraste aprimorado e imagem gama específica da mama — registra o CAGR mais rápido, de 9,38%, sugerindo experimentação além das modalidades tradicionais de raios-X. Os obstáculos regulatórios da ANMAT, como a rotulagem em espanhol e os requisitos de certificado de livre venda, elevam as barreiras de entrada, favorecendo fornecedores com parceiros locais estabelecidos. Detectores digitais portáteis, instalados em vans móveis que atendem províncias remotas, demonstram rendimento diagnóstico superior em comparação com as placas de radiografia computadorizada mais antigas, fomentando um mercado paralelo de rastreamento móvel.
Os sistemas digitais reformados localmente satisfazem as restrições orçamentárias de muitos hospitais públicos, proporcionando qualidade de imagem compatível sem o preço premium das novas importações. A desvalorização cambial amplifica essa proposta de valor e sustenta um ecossistema doméstico de reforma que recondicionam, certificam e prestam serviços a unidades originalmente provenientes de mercados de alta renda.


Por Tecnologia: A Tomossíntese 3-D Remodela os Padrões Diagnósticos
A mamografia digital de campo total ainda comanda 54,12% do tamanho do mercado de mamografia da Argentina, mas a DBT 3-D supera todas as outras tecnologias com um CAGR de 9,68%, graças ao seu salto demonstrável na detecção de câncer invasivo. Hospitais e clínicas privadas citam a redução de falsos positivos e retornos como elemento central do argumento de negócio para a atualização. O reembolso agora inclui a DBT, o que reforça o interesse dos prestadores e acelera os ciclos de substituição. Algoritmos de IA aplicados aos conjuntos de dados de DBT elevam ainda mais a sensibilidade de detecção, reduzindo os tempos de leitura e compensando a escassez de radiologistas na Argentina.
A mamografia por contraste de fase e espectral ocupa papéis de nicho, particularmente na avaliação de tecido mamário denso. Embora a adoção atual seja modesta, seu potencial para visualizar microcalcificações sem contraste pode abrir oportunidades incrementais para fornecedores especializados em hospitais de pesquisa e clínicas de alto risco. Todos os fornecedores enfatizam a interoperabilidade com PACS e arquivos em nuvem, garantindo integração perfeita com os projetos piloto nacionais de tele-mamografia que estendem as leituras especializadas a centros remotos.
Por Usuário Final: Hospitais Dominam em Meio ao Crescimento dos Centros de Diagnóstico
Os hospitais controlavam 65,05% da participação do mercado de mamografia da Argentina em 2025 porque oferecem serviços de rastreamento, biópsia e oncologia sob o mesmo teto. No entanto, os centros de diagnóstico por imagem estão crescendo mais rapidamente, com um CAGR de 9,87%, impulsionados pelo investimento privado e pela demanda dos pacientes por tempos de espera mais curtos. Esses centros operam com estruturas de custo enxutas e horários de atendimento mais longos, tornando-os atrativos para mulheres que equilibram trabalho e obrigações familiares.
As unidades móveis e as plataformas de telemedicina formam o segmento de usuário final "Outros" e são vitais para o alcance rural. Estudos confirmam que as vans móveis não canibalizam os volumes de instalações fixas; ao contrário, capturam pacientes que de outra forma não fariam o rastreamento, elevando o rendimento geral do sistema. As redes de tele-mamografia conectam essas vans a especialistas em hospitais metropolitanos, superando a escassez de mão de obra e garantindo a consistência diagnóstica.
Análise Geográfica
A província de Buenos Aires gera a maior parcela de procedimentos de mamografia e aquisições de capital, impulsionada por sua densa população e concentração de hospitais públicos e privados. Instituições de destaque, como o Instituto Centro de Mama, integram aconselhamento genético e ações de detecção precoce, reforçando a demanda por sistemas 3-D de alta qualidade. Apesar da profundidade de recursos, os pacientes do setor público ainda enfrentam atrasos medianos de tratamento de 76 dias versus 60 dias nas instalações privadas, refletindo a fragmentação sistêmica.
As províncias de Córdoba, Santa Fe e Mendoza formam o segundo nível de demanda. As autoridades de saúde provinciais estão investindo em novas salas de imagem públicas, e as redes de hospitais privados implantam sistemas 3-D para diferenciar seus serviços. A Sociedade de Patologia Mamária de Córdoba ilustra ecossistemas profissionais localizados que sustentam atualizações de equipamentos e treinamento. A base industrial de Santa Fe viabiliza esquemas de seguro financiados por empregadores que impulsionam os volumes de rastreamento privado, enquanto os fluxos de pacientes transfronteiriços do Chile para Mendoza acrescentam utilização incremental.
As regiões Norte e Sul, caracterizadas por vastas áreas rurais e infraestrutura fixa limitada, dependem fortemente de programas de rastreamento móvel. Os governos provinciais fazem parceria com ONGs e doadores privados para financiar vans equipadas com detectores digitais portáteis. Centros de tele-leitura em Buenos Aires fornecem interpretação remota, o que reduz as barreiras de pessoal e estabiliza a qualidade diagnóstica em províncias com baixa densidade populacional.
Panorama regulatório
Os sistemas de mamografia são regulados como dispositivos médicos pela ANMAT (Administracion Nacional de Medicamentos, Alimentos y Tecnologia Medica), que supervisiona o registro, a importação e a comercialização na Argentina. Os dispositivos devem ser registrados antes da comercialização no Registro Nacional de Productores y Productos de Tecnologia Medica (RPPTM), e a entrada no mercado é regida pelas exigências da ANMAT, como a Disposicion 3802/2004, juntamente com as regulamentações técnicas aplicáveis do MERCOSUL. Essa estrutura torna a representação regulatória local e a documentação em conformidade um pré-requisito para OEMs e importadores.
A Argentina também opera um regime nacional de rastreabilidade e verificação de aptidão técnica de dispositivos médicos ativos sob a Ley 26.906, regulamentado pelo Decreto 517/23 e atualizado pelo Decreto 226/2024. A estrutura reforça os controles de ciclo de vida em torno da instalação, das especificações de uso e do rastreamento de dispositivos, elevando o padrão de conformidade tanto para unidades de mamografia novas quanto recondicionadas. Também aumenta o peso dos programas de controle de qualidade e dos registros de manutenção nas licitações públicas e privadas.
Análise da cadeia de valor
A cadeia de valor da mamografia na Argentina é ancorada por OEMs globais que fornecem plataformas de mamografia digital e DBT, com importadores e distribuidores locais autorizados que fazem a ponte de acesso para hospitais e centros de diagnóstico por imagem. Esses intermediários normalmente gerenciam o registro na ANMAT e a listagem no RPPTM, o desembaraço aduaneiro, a logística e a comercialização local, o que concentra a capacidade de execução entre os players estabelecidos que conseguem navegar pelos procedimentos de importação e pela documentação alinhada à Disposicion 3802/2004 e regras relacionadas.
A jusante, distribuidores e organizações de serviço lidam com instalação, testes de aceitação, treinamento de equipe e manutenção pós-venda. Essas funções são decisivas em licitações em que o tempo de operação e os registros de conformidade influenciam as decisões de adjudicação. Distribuidores argentinos especializados, como Integralmed S.A., El Panta S.A., Digimed e ESAR, participam com portfólios que incluem equipamentos de diagnóstico por imagem de alta complexidade e, em alguns casos, sistemas recondicionados, apoiando fornecedores com orçamento limitado e sustentando um mercado local de serviços e peças de reposição em toda a base instalada.
Cenário Competitivo
O mercado de equipamentos de mamografia da Argentina é moderadamente fragmentado. Hologic, GE Healthcare e Siemens Healthineers capturam segmentos premium com portfólios de DBT 3-D, conjuntos de ferramentas de IA e contratos de serviço plurianuais. A plataforma Genius 3-D da Hologic, por exemplo, relata detecção de câncer invasivo 20-65% maior, uma estatística que ressoa com oncologistas e pagadores [3]Hologic, "Relatório de Sustentabilidade 2023," HOLOGIC.COM. Samsung Medison e Planmed competem com designs modulares e preços mais baixos voltados para clínicas privadas de médio porte.
A volatilidade cambial concede aos reformadores domésticos uma vantagem comparativa de custo. Ao adquirir unidades digitais usadas da América do Norte ou Europa, atualizar painéis de detectores e fornecer serviço local, essas empresas entregam economias de 30-40% em relação às novas importações. Os hospitais públicos tendem a favorecer essas ofertas porque os ciclos de aquisição são atrasados pela incerteza de reembolso e pelos atrasos no licenciamento de importações.
As capacidades de serviço agora se classificam ao lado da tecnologia nos critérios de compra. Os fabricantes oferecem garantias de tempo de atividade, diagnósticos remotos e pacotes de treinamento de pessoal para mitigar interrupções operacionais causadas por atrasos no reembolso. A Câmara de Instituições de Diagnóstico Médico (CA.DI.ME.) estabelece padrões voluntários de manutenção, e a conformidade frequentemente influencia os resultados das licitações. Oportunidades inexploradas permanecem no rastreamento móvel, onde os fornecedores de equipamentos podem combinar financiamento, vans e plataformas de tele-leitura em soluções completas para os ministérios de saúde provinciais.
Líderes do Setor de Mamografia da Argentina
Siemens AG
GE Healthcare
Fujifilm Holdings Corporation
Hologic Inc.
Planmed OY
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A oportunidade mais clara está na modernização da frota e nas atualizações orientadas pela conformidade, à medida que os provedores se afastam das unidades analógicas e digitais de primeira geração em direção a plataformas alinhadas com os requisitos nacionais de qualidade de rastreamento e as práticas de controle de qualidade em mamografia. Com a mamografia digital já liderando as aquisições (60,72% de participação em 2025) e a adoção de DBT apoiada pelo reembolso no Plano Médico Obrigatório, fornecedores e distribuidores podem se diferenciar ao agrupar garantia de qualidade de imagem, gestão de dose, documentação em espanhol e pacotes de treinamento que ajudam a padronizar os fluxos de trabalho de rastreamento entre provedores públicos, de seguridade social e privados fragmentados.
Uma segunda oportunidade está nos serviços, na manutenção e na conformidade de ciclo de vida, tanto para sistemas novos importados quanto para o canal de recondicionados moldado pela pressão cambial e pelas fricções de importação. A governança da ANMAT sobre dispositivos médicos ativos sob a Ley 26.906 e seus decretos regulamentadores aumenta a demanda por rastreabilidade, verificação de aptidão técnica e especificações de instalação/uso. Essa expansão apoia contratos de manutenção certificados, diagnósticos remotos e programas de recondicionamento entregues por intermediários locais estabelecidos, como Integralmed S.A., El Panta S.A., Digimed e ESAR, particularmente para redes provinciais e operadores de rastreamento móvel que precisam de tempo de operação consistente com recursos de engenharia limitados no local.
Desenvolvimentos recentes do setor
- Junho de 2026: a Siemens Healthineers instalou um sistema de mamografia digital Mammomat Fusion no Hospital Policial Churruca-Visca, em Buenos Aires, adquirido pela Fundação da Polícia Federal Argentina. A atualização fortalece a presença de DBT 3-D premium e a base de serviço na Argentina. Também se soma a um pipeline de oportunidades de licitações públicas.
- Junho de 2026: o setor de saúde pública (Argentina) implantou análise de mamografia digital orientada por IA em 77 hospitais públicos como parte do programa de modernização de saúde PROSEPU. A implementação amplia o rastreamento assistido por IA em todo o sistema público. Pode deslocar a dinâmica das licitações em direção a plataformas integradas habilitadas por IA.
- Junho de 2026: a Siemens Healthineers - INTEMED instalou um novo sistema de mamografia digital Mammomat Fusion no Hospital Policial Churruca Visca, em Buenos Aires, adquirido pela Fundação da Polícia Federal Argentina. A instalação amplia a capacidade público-privada na região da capital nacional. Reforça a presença de DBT 3-D.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange o valor dos sistemas de mamografia e tecnologias relacionadas vendidos e instalados na Argentina para exames de imagem mamária em fluxos de trabalho de rastreamento e diagnóstico, em ambientes de saúde públicos e privados. Nosso dimensionamento é reportado em USD e reflete as receitas anuais reconhecidas com a venda de equipamentos no país.
Exclusões de escopo: excluímos ultrassonografia mamária, ressonância magnética mamária, equipamentos de raios-X gerais usados fora do contexto da mamografia e contratos de software autônomo ou apenas de serviço que não estejam vinculados à venda de sistemas.
Visão geral da segmentação
- Por Tipo de Produto
- Sistemas de Mamografia Digital
- Sistemas de Mamografia Analógica
- Outros
- Por Tecnologia
- Mamografia Digital de Campo Total 2-D (FFDM)
- Tomossíntese Digital da Mama 3-D
- Mamografia por Contraste de Fase e Espectral
- Por Usuário Final
- Hospitais
- Centros de Diagnóstico por Imagem
- Outros
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer os limites e construir a primeira aproximação dos sinais de demanda e oferta para a Argentina. Revisamos diretrizes de rastreamento de saúde pública e indicadores de carga de câncer de fontes como a Organização Mundial da Saúde, a Agência Internacional de Pesquisa sobre o Câncer (GLOBOCAN) e publicações do ministério da saúde da Argentina, o que nos ajudou a ancorar o público-alvo provável de rastreamento e sua periodicidade.
Para entender os canais de compra e as restrições macroeconômicas, também utilizamos fontes como estatísticas de comércio da UN Comtrade, resumos de dados de importação voltados para aduanas, periódicos revisados por pares de radiologia e oncologia, e portais de licitações provinciais ou nacionais quando disponíveis. Em seguida, cruzamos as divulgações dos fabricantes por meio de relatórios anuais, apresentações a investidores e coberturas de imprensa confiáveis, seguidas de verificações seletivas usando assinaturas pagas para dados financeiros e inteligência corporativa, além de visibilidade de importação e exportação no nível de embarque, quando relevante. Esta lista não é exaustiva, e muitas outras fontes foram consultadas para coletar dados, validar premissas e esclarecer lacunas durante o processo de pesquisa.
Entrevistas primárias e pesquisas
O trabalho primário focou em validar como a demanda por mamografia se realiza na Argentina em hospitais e centros de imagem, e como as decisões de compra mudam durante os ciclos cambiais e orçamentários. Conversamos com uma combinação de usuários clínicos, engenheiros biomédicos, partes interessadas em aquisições, distribuidores e parceiros de serviço para confirmar o mix de modalidades (2-D versus DBT), o momento de substituição, os padrões típicos de licitação e a movimentação de preços em USD e nas conversões para moeda local.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | CXOs: 20% |
| Nível médio: 45% | Líderes funcionais/de unidade: 26% |
| Players menores: 20% | Gerentes: 54% |
Dimensionamento de mercado e previsão
O dimensionamento de mercado é construído usando uma abordagem top-down, na qual o conjunto de demanda endereçável é reconstruído a partir da elegibilidade para rastreamento, da participação esperada e da base instalada necessária para entregar os volumes anuais de exames exigidos. Esse panorama de demanda é então traduzido em necessidades de unidades por meio de premissas práticas de produtividade (exames por sistema por ano), taxas de substituição e margens de inatividade, o que ajuda a evitar a sobrestimação de compras em anos de aperto orçamentário.
Uma vez construído o conjunto de demanda, os resultados são corroborados com aproximações bottom-up seletivas, incluindo uma consolidação amostral da atividade de fornecedores e distribuidores, padrões de importação e desembaraço para equipamentos de mamografia, e faixas típicas de ASP por modalidade. As principais entradas usadas no modelo incluem a divisão entre adoção de FFDM 2-D versus DBT 3-D, o momento das licitações nos canais públicos e de seguridade social, o mix entre sistemas recondicionados e novos, e ajustes de preços vinculados ao USD durante períodos de alta inflação. Quando a visibilidade direta das unidades é incompleta, preenchemos as lacunas com proporções proxy conservadoras de tipos de instalações comparáveis, e então validamos essas proporções durante as entrevistas antes de finalizar.
Para a previsão, a análise de cenários é usada para refletir diferentes trajetórias de execução do programa de rastreamento e de disponibilidade de equipamentos de capital, e então é vinculada a um caso-base alinhado com as expectativas de especialistas sobre os ciclos de aquisição. A volatilidade de curto prazo é tratada por meio de premissas escalonadas sobre os prazos de entrega das importações e reajustes de preços, seguidas de uma normalização gradual na demanda impulsionada por substituições.
Validação de dados e ciclo de atualização
A validação é feita por meio de múltiplas verificações para que os números finais permaneçam explicáveis e reprodutíveis. Comparamos os resultados com sinais independentes, como a taxa de exames esperada, a base instalada implícita e a consistência da movimentação do ASP com o momento observado da conversão cambial, e então investigamos variações que fiquem fora de faixas razoáveis.
Antes da aprovação final, o modelo e as premissas passam por uma revisão interna em várias etapas, e contatos de acompanhamento são acionados quando novas licitações, mudanças de política ou variações anômalas de importação surgem durante a última verificação. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram de forma significativa preços, disponibilidade ou atividade de rastreamento. Pouco antes da entrega, um analista realiza uma verificação atualizada para que os clientes recebam uma visão atualizada que reflita os sinais públicos mais recentes e o retorno das entrevistas.
Tamanho do mercado de mamografia da Argentina segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para a mamografia na Argentina podem parecer diferentes mesmo quando aparentam descrever o mesmo tema, porque cada estimativa pode aplicar um limite de produto, um corte temporal e uma lógica de precificação diferentes. Na prática, pequenas escolhas sobre se as unidades recondicionadas são contabilizadas, como a adoção de DBT 3-D é tratada e quais usuários finais são incluídos podem alterar o total de forma significativa.
Os sinais de desembaraço de importação, a visibilidade de adjudicação de licitações e a base instalada implícita necessária para atender à população elegível para rastreamento são as verificações que mantêm a estimativa da Mordor Intelligence vinculada às receitas de equipamentos que podem realmente ser entregues no país, em vez de um proxy mais amplo de gastos com imagem. As diferenças geralmente surgem da inclusão de categorias adjacentes (por exemplo, ultrassonografia mamária ou contratos apenas de serviço), do uso de ASPs constantes durante alta volatilidade cambial, ou da aplicação de premissas agressivas de participação sem confirmar os limites reais de capacidade em hospitais e centros de imagem.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 27,17 milhões de USD (2026) | |
| Associação Setorial A | 31,80 milhões de USD (2026) | Frequentemente usa um limite de equipamento mais amplo, que pode incluir receita de serviço agrupada e upgrades, e pode aplicar premissas mais altas de penetração de DBT sem ajustar para o momento das licitações e a liberação de orçamentos. |
| Consultoria Regional B | 22,40 milhões de USD (2025) | Geralmente enfatiza as vendas de unidades novas e a visibilidade das aquisições públicas, o que pode subestimar as compras de centros de imagem privados e não captar a circulação de sistemas recondicionados durante restrições de importação. |
A dispersão na tabela é explicada principalmente pelas margens de escopo e pela forma como o mix de precificação e modalidade é conduzido ao longo do modelo, ano a ano. Ao fundamentar a estimativa em demanda vinculada à capacidade, ciclos de substituição realistas e sinais observáveis de aquisição e comércio, nossa abordagem permanece rastreável a entradas claras que podem ser reverificadas quando as condições de mercado mudarem.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Mamografia da Argentina?
Espera-se que o tamanho do Mercado de Mamografia da Argentina atinja USD 27,17 milhões em 2026 e cresça a um CAGR de 8,72% para atingir USD 41,27 milhões até 2031.
Qual categoria de produto lidera as vendas atuais?
As plataformas de mamografia digital detêm 60,72% do valor de vendas de 2025.
Quem são os principais players do Mercado de Mamografia da Argentina?
Siemens AG, GE Healthcare, Fujifilm Holdings Corporation, Hologic Inc. e Planmed OY são as principais empresas que operam no Mercado de Mamografia da Argentina.
Por que os centros de diagnóstico por imagem estão crescendo mais rapidamente do que os hospitais?
O investimento privado, o horário de funcionamento estendido e os tempos de espera mais curtos conferem aos centros de imagem uma previsão de CAGR de 9,87%.
Página atualizada pela última vez em:



