
Tamaño y Participación del Mercado de Pasarelas de Aplicación
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
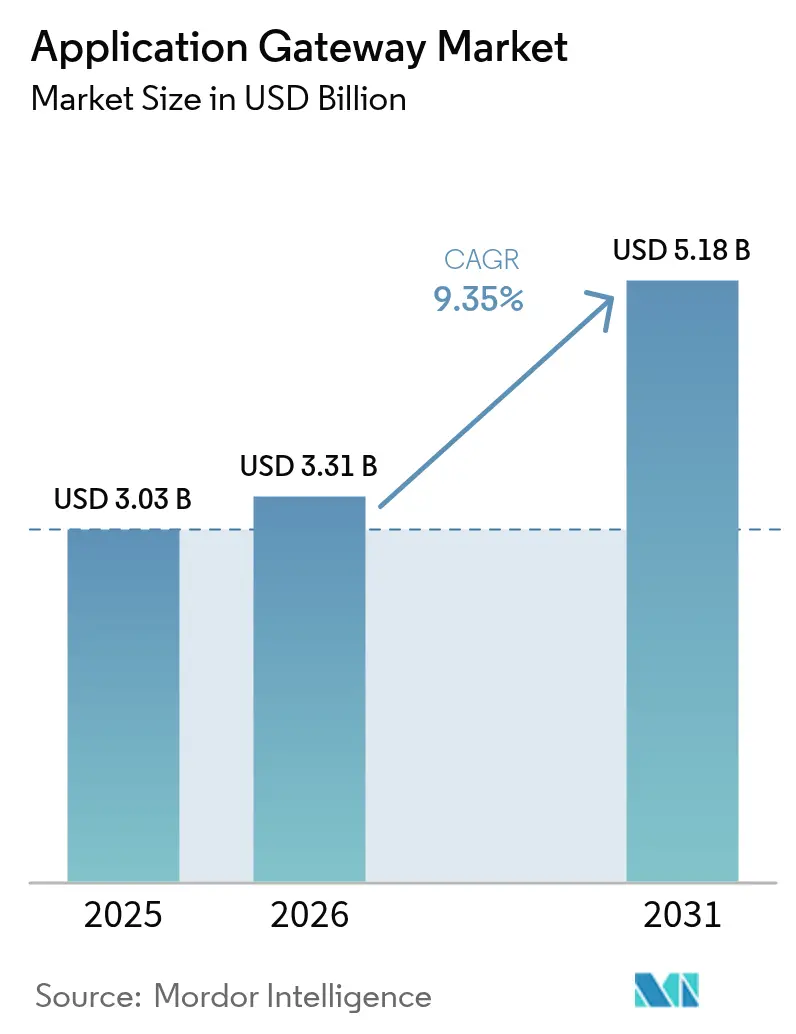
| Tamaño del Mercado (2026) | 3.31 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.18 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.35 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pasarelas de Aplicación por Mordor Intelligence
El tamaño del Mercado de Pasarelas de Aplicación se estima en USD 3,31 mil millones en 2026, creciendo desde el valor de 2025 de USD 3,03 mil millones, con proyecciones para 2031 que muestran USD 5,18 mil millones, creciendo a una CAGR del 9,35% durante 2026-2031. La trayectoria ascendente está impulsada por un marcado aumento en los ataques DDoS automatizados de Capa 7, una implementación más amplia de arquitecturas de Confianza Cero y SASE, y el acelerado despliegue de aplicaciones nativas de nube. Las empresas buscan una gestión de tráfico de baja latencia basada en políticas para entornos multinube híbridos, situando a las pasarelas de aplicación en el centro de las estrategias de seguridad y rendimiento. La creciente inversión en computación en el borde y en cifrado resistente a la computación cuántica amplía aún más la oportunidad direccionable, mientras que los modelos de servicios gestionados ayudan a las empresas a superar la escasez de talento especializado.
Conclusiones Clave del Informe
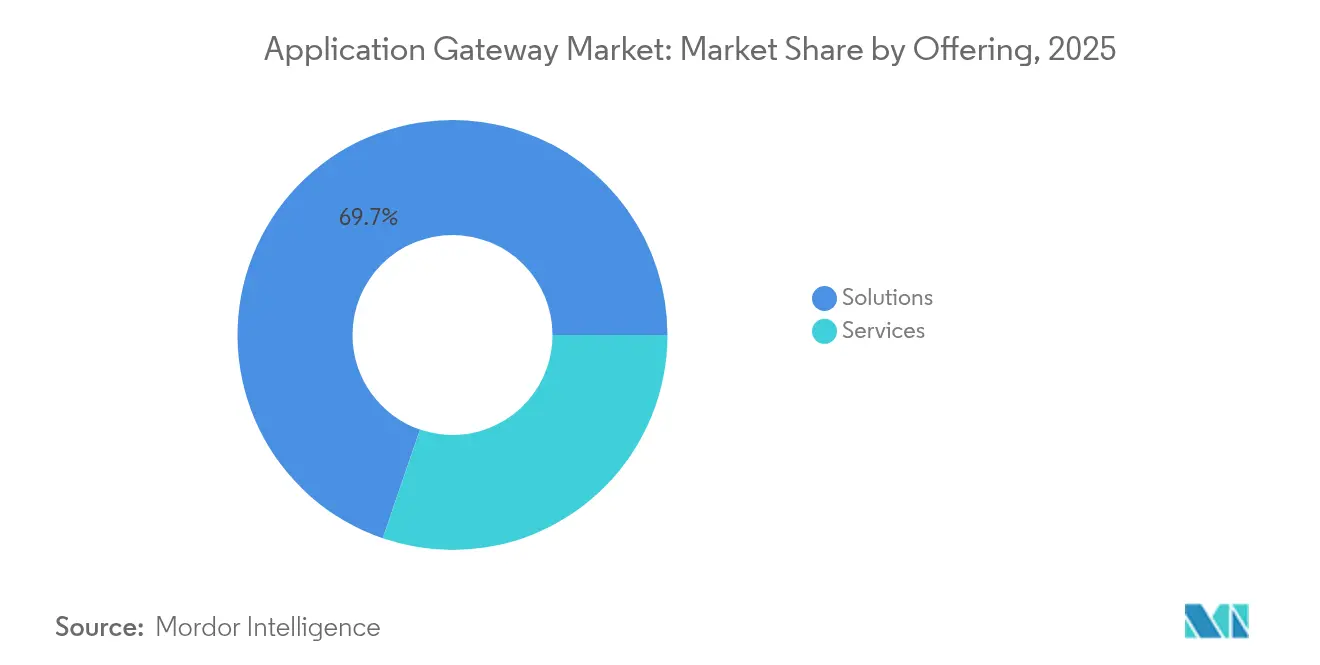
- Por oferta, las soluciones retuvieron el 69,74% de la participación de ingresos del mercado de pasarelas de aplicación en 2025, mientras que los servicios se encaminan hacia la CAGR más rápida del 12,11% hasta 2031.
- Por modo de implementación, las implementaciones en nube mantuvieron el 58,10% de la participación del mercado de pasarelas de aplicación en 2025; se proyecta que las implementaciones híbridas registren una CAGR del 10,84% para 2031.
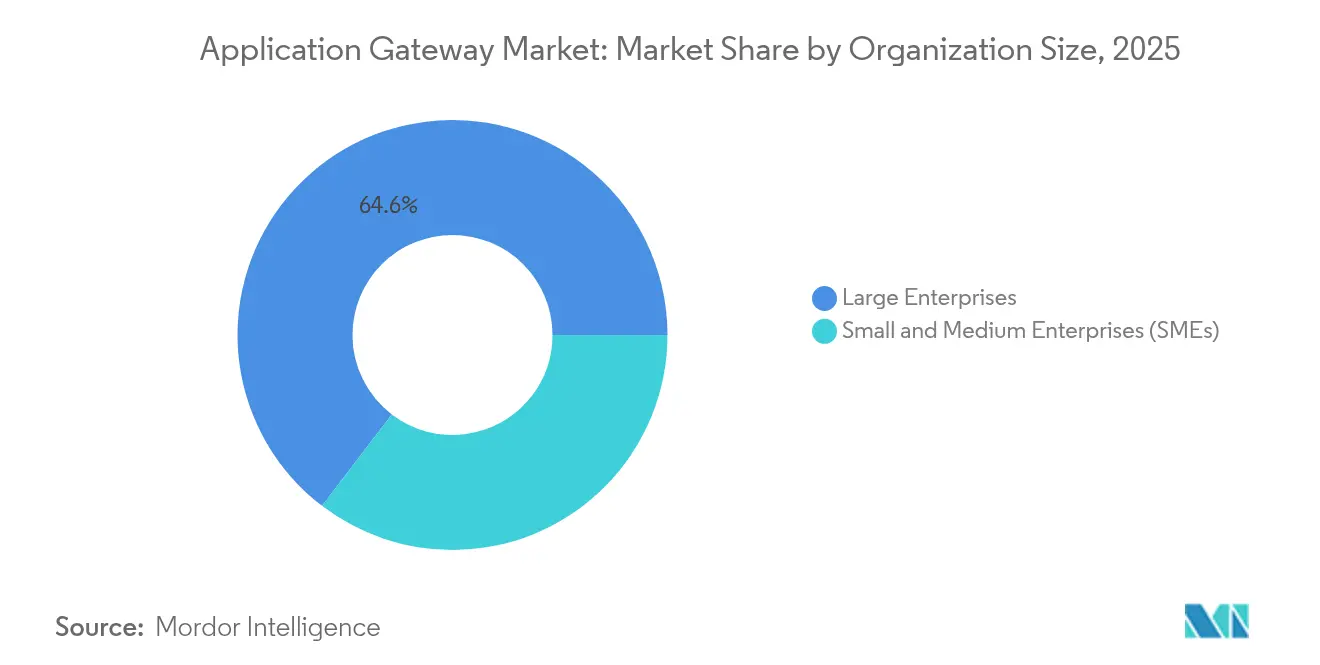
- Por tamaño de organización, las grandes empresas representaron el 64,62% del tamaño del mercado de pasarelas de aplicación en 2025, mientras que el segmento de pymes se expande a una CAGR del 12,29%.
- Por industria de usuario final, TI y telecomunicaciones generaron el 27,85% de los ingresos en 2025; se prevé que el comercio minorista y electrónico se acelere a una CAGR del 11,12% hasta 2031.
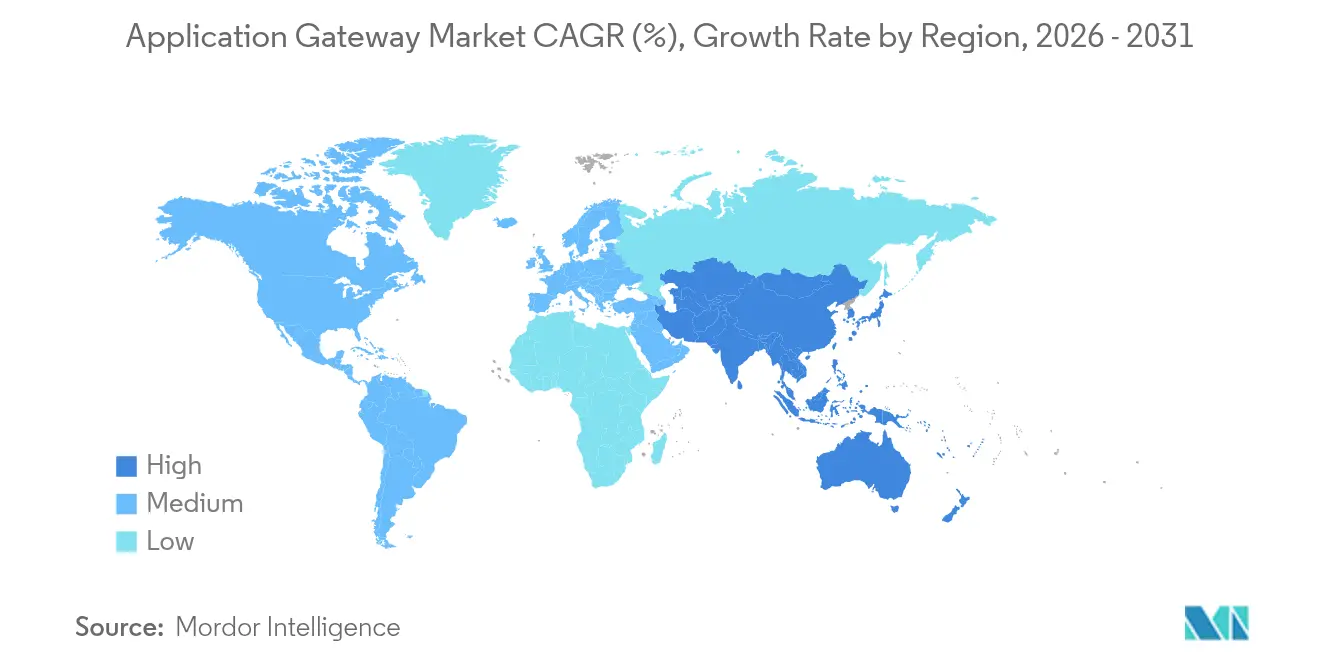
- Por geografía, América del Norte contribuyó con el 37,74% de los ingresos de 2025, mientras que se prevé que Asia-Pacífico avance a una CAGR del 11,93% hasta 2031.
- F5, Cloudflare y Akamai representaron colectivamente algo más del 40% de los ingresos de 2024, lo que indica un entorno moderadamente consolidado.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Pasarelas de Aplicación
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en los ataques DDoS automatizados de Capa 7 y de bots | +2.1% | Global, con pico en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Transformación digital centrada en API | +1.8% | Global, liderada por América del Norte y APAC | Mediano plazo (2-4 años) |
| Transición hacia arquitecturas de Confianza Cero y SASE | +1.5% | América del Norte y Europa, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Explosión de aplicaciones nativas de nube | +1.4% | Global, con mayor adopción en APAC | Largo plazo (≥ 4 años) |
| Demanda de computación en el borde | +1.2% | Núcleo de APAC, con extensión a América del Norte y Europa | Largo plazo (≥ 4 años) |
| I+D en cifrado resistente a la computación cuántica | +0.8% | América del Norte y Europa, con adopción selectiva en APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en los ataques DDoS automatizados de Capa 7 y de bots
Los volúmenes diarios de ataques DDoS de Capa 7 alcanzaron 4.500 intentos en 2024, según la inteligencia de amenazas de Microsoft Corporation. Los atacantes ahora imitan el tráfico legítimo, lo que hace ineficaces las firmas tradicionales de Cortafuegos de Aplicaciones Web (WAF). Los proveedores responden con mitigación basada en aprendizaje automático, como el Motor DDoS de Comportamiento de Akamai, que distingue patrones anómalos en tiempo real. Las plataformas de servicios financieros y comercio electrónico sienten el impacto más agudo en los ingresos, lo que impulsa la adquisición urgente de plataformas integradas de pasarelas de aplicación que combinan análisis de comportamiento, limitación de velocidad y detección de amenazas en API.[1]Microsoft Corporation, "Comprendiendo la Amenaza Evolutiva de los Ataques DDoS en 2024," techcommunity.microsoft.com
Transformación digital centrada en API entre empresas
Para 2026, se proyecta que el 40% de las transacciones financieras fluyan a través de canales no bancarios, lo que subraya la centralidad del desarrollo orientado a API. Las pasarelas de API multinube, ilustradas por la implementación de Kong Inc. en el First Abu Dhabi Bank, unifican los microservicios y las políticas de seguridad en AWS y GCP, reduciendo la complejidad operativa. A medida que los puntos de conexión de API se multiplican, la demanda se consolida en torno a la Protección de Aplicaciones Web y API (WAAP), donde una única pasarela aplica la inspección de tráfico, la autenticación y la observabilidad.[2]Kong Inc., "Implementando una Pasarela de API Multinube en AWS y GCP," konghq.com
Rápida transición hacia arquitecturas de Confianza Cero y SASE
Las empresas se alejan de la defensa perimetral, integrando las redes y la seguridad en pilas SASE entregadas desde la nube. Palo Alto Networks Inc. ahora es compatible con RFC 9242 y RFC 9370 para VPN cuánticamente seguras, garantizando la viabilidad futura de los túneles cifrados. Casos de estudio como el de Westfield demuestran un ahorro del 60% en costos de red mediante Prisma SASE, elevando las pasarelas de aplicación a puntos de aplicación conscientes de identidad que autentican usuarios, dispositivos y contexto en cada solicitud.[3]Palo Alto Networks Inc., "La Cuenta Regresiva Cuántica: Cómo el Cifrado Híbrido Está Fortaleciendo Silenciosamente Su Navegación Web y Aplicaciones," live.paloaltonetworks.com
Explosión de aplicaciones nativas de nube
La adopción de Kubernetes y las arquitecturas sin servidor intensifican la necesidad de pasarelas capaces de descubrimiento automático de servicios, políticas como código y capacidad de escalado horizontal. F5 Distributed Cloud App Stack integra el equilibrio de carga entregado como SaaS y WAAP con flujos de trabajo de GitOps, lo que permite una configuración coherente en clústeres multinube. Las cargas de trabajo efímeras impulsan el interés en pasarelas impulsadas por API que se inician y retiran junto con los contenedores sin intervención manual.[4]F5 Inc., "Distributed Cloud App Stack," docs.cloud.f5.com
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brecha de habilidades en operaciones de seguridad de pila completa | -1.3% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Problemas de interoperabilidad en entornos multinube | -0.9% | Global, con alto impacto en grandes empresas | Mediano plazo (2-4 años) |
| Compresión presupuestaria en pymes | -0.7% | Global, varía según los ciclos económicos | Corto plazo (≤ 2 años) |
| Regulaciones de privacidad emergentes | -0.5% | Europa y APAC, selectiva en América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brecha de habilidades en operaciones de seguridad de aplicaciones de pila completa
El Reino Unido registró un déficit anual de 3.500 profesionales cibernéticos cualificados en 2024. El talento con experiencia combinada en redes, seguridad de API y Confianza Cero sigue siendo escaso, lo que retrasa las implementaciones complejas de pasarelas. Los proveedores agrupan cada vez más servicios gestionados y constructores de políticas de bajo código, pero los desafíos de contratación persisten.
Problemas de interoperabilidad en entornos multinube e híbridos
Nueve de cada diez empresas citan dificultades para orquestar servicios de pasarelas específicos de proveedores dispares. Las API divergentes complican la aplicación uniforme de políticas y plantean el riesgo de dependencia del proveedor. Las capas de gestión independientes de plataforma de proveedores como F5 Inc. abordan parte del problema, aunque la estandarización integral sigue siendo difícil de alcanzar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: Los Servicios Surgen a Pesar del Dominio de las Soluciones
Las soluciones generaron el 69,74% de los ingresos de 2025, ya que las empresas implementaron Cortafuegos de Aplicaciones Web (WAF), pasarelas de API y equilibradores de carga para contrarrestar las crecientes amenazas de Capa 7. Se proyecta que el tamaño del mercado de pasarelas de aplicación vinculado a los servicios crezca a una CAGR del 12,11%, superando el crecimiento de los productos, ya que las organizaciones externalizan configuraciones complejas multinube. Los servicios gestionados que cubren análisis de amenazas y ajuste de políticas atraen a empresas que lidian con equipos internos reducidos. Cardinal Health aprovechó los servicios profesionales en torno a F5 Advanced WAF para reducir el tráfico malicioso en un 40% al tiempo que mejoró la visibilidad.
Las empresas compran cada vez más resultados como la reducción de riesgos y el tiempo de actividad garantizado por acuerdo de nivel de servicio (SLA), en lugar de características individuales, lo que lleva a los proveedores a incluir consultoría, implementación y soporte continuo de Centro de Operaciones de Seguridad (SOC) dentro de los planes de suscripción. La facturación basada en consumo alinea el gasto con el uso, reduciendo las barreras de entrada para las pymes y desbloqueando oportunidades de venta cruzada en paquetes de Confianza Cero y SASE.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Modo de Implementación: El Híbrido Gana Impulso en Medio del Liderazgo de la Nube
La implementación en nube representó el 58,10% de los ingresos de 2025, favorecida por su escala elástica e integración nativa. Microsoft Azure Application Gateway logró un SLA del 99,95%, haciendo que los servicios de plataforma sean atractivos para las aplicaciones de nueva creación. Sin embargo, se prevé que el segmento híbrido registre la CAGR más alta del 10,84%, ya que las empresas mantienen cargas de trabajo sensibles en instalaciones locales. La participación del mercado de pasarelas de aplicación para los modelos híbridos crece a medida que las empresas buscan una orquestación de políticas uniforme desde el borde hasta el núcleo, evitando al mismo tiempo la reconfiguración de plataformas a gran escala.
Asociaciones como la de F5 Inc.–NetApp–Red Hat simplifican las redes superpuestas que abarcan centros de datos y múltiples nubes. Las empresas se apoyan en la dirección de tráfico basada en políticas para equilibrar la latencia, el cumplimiento normativo y el costo, consolidando las pasarelas como el tejido conectivo en las arquitecturas distribuidas.
Por Tamaño de Organización: La Aceleración de las Pymes Desafía el Dominio Empresarial
Las grandes empresas representaron el 64,62% del mercado de pasarelas de aplicación en 2025, gracias a sus complejas necesidades de cartera y los mandatos regulatorios. El tamaño del mercado de pasarelas de aplicación atribuible a las pymes, aunque menor, está preparado para una CAGR del 12,29% a medida que las pasarelas SaaS asequibles eliminan los elevados desembolsos de capital. El SD-WAN como Servicio de VMware ilustra paquetes personalizados que ofrecen optimización del ancho de banda y seguridad integrada para empresas con recursos limitados.
Sin embargo, las pymes enfrentan presiones presupuestarias y personal limitado; el 71% ya aloja cargas de trabajo en nubes públicas, pero carece de una gobernanza integral de pasarelas, lo que subraya una creciente oportunidad de servicios gestionados.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Industria de Usuario Final: El Comercio Minorista Electrónico Impulsa la Seguridad del Comercio Digital
TI y telecomunicaciones impulsaron el 27,85% del gasto de 2025, beneficiándose de la demanda inherente de entrega de aplicaciones de grado operador. Se proyecta que el comercio minorista y electrónico registre la CAGR más rápida del 11,12%, ya que las plataformas omnicanal exponen extensas API que requieren seguridad granular. El sector BFSI mantiene una adopción robusta porque la integridad de las transacciones es crítica y las auditorías regulatorias son estrictas. Los proveedores de atención médica aceleran la inversión en respuesta a la orientación de la Administración de Alimentos y Medicamentos (FDA) sobre ciberseguridad de dispositivos médicos; Guardian de Medcrypt se integra con RTI Connext para proteger la autenticación y la integridad de los datos en las redes hospitalarias.
Los sectores verticales industriales —manufactura y energía— amplían la adopción para proteger las redes de Tecnología Operativa (OT) que se fusionan con los sistemas de TI bajo las iniciativas de la Industria 4.0. Los organismos gubernamentales invocan mandatos de Confianza Cero, haciendo que las pasarelas sean esenciales para el acceso centrado en el usuario a los servicios ciudadanos.
Análisis Geográfico
América del Norte mantuvo el liderazgo en ingresos con el 37,74% en 2025, respaldado por amplias infraestructuras de TI empresarial y marcos regulatorios que favorecen ciclos rápidos de renovación de seguridad. Las directivas federales sobre Confianza Cero y cifrado preparado para la era cuántica aceleran los pedidos de compra, mientras que los elevados costos de las brechas de seguridad agudizan el enfoque de la alta dirección en las protecciones de Capa 7. La región enfrenta la mayor escasez de talento en ciberseguridad, lo que empuja a los compradores hacia modelos de servicios gestionados para cerrar las brechas operativas.
Asia-Pacífico representa el bloque de expansión más rápida con una CAGR del 11,93% hasta 2031. Naciones como India, China y Japón lanzan importantes inversiones público-privadas en nube y centros de datos que impulsan la adopción de pilas avanzadas de gestión de tráfico y seguridad. Una adopción de modelos de lenguaje de inteligencia artificial del 60% entre las empresas intensifica la demanda de ancho de banda, aumentando la dependencia de las pasarelas que optimizan el tráfico este-oeste y norte-sur al tiempo que aplican la gobernanza de API. Los panoramas regulatorios fragmentados en APAC exigen motores de políticas flexibles que segmenten los requisitos de residencia de datos y privacidad por país, favoreciendo a los proveedores capaces de enrutamiento granular basado en reglas.
Europa sigue con un crecimiento constante vinculado al cumplimiento del Reglamento General de Protección de Datos (RGPD) y los mandatos de soberanía de datos. Las pasarelas de aplicación que ofrecen delimitación geográfica integrada y controles transfronterizos granulares ganan preferencia entre las empresas que lidian con interpretaciones divergentes de la ley de privacidad tras el Brexit. Las economías industriales de Alemania y Francia integran pasarelas en las redes de Tecnología Operativa (OT) para proteger la maquinaria conectada, mientras que los países nórdicos añaden cifrado resistente a la computación cuántica a los despliegues de infraestructura crítica. Los centros de datos de borde proliferan, lo que impulsa la demanda de aplicación de políticas distribuidas para mantener la latencia por debajo de 20 ms para los análisis en tiempo real.
América Latina y Oriente Medio y África siguen siendo mercados incipientes pero estratégicos. Los bancos digitales de Brasil y Arabia Saudita adoptan pasarelas nativas de nube para proteger las API de banca abierta, mientras que los despliegues de redes 5G crean un terreno fértil para los servicios de pasarelas centrados en telecomunicaciones. La escasez de talento en ciberseguridad y la volatilidad económica frenan la escala inmediata; sin embargo, los modelos de seguridad gestionada reducen los obstáculos del gasto inicial. A medida que los regímenes de cumplimiento locales maduran, los proveedores que ofrecen servicios de asesoramiento e implementación se posicionan para una adopción acelerada más allá de 2027.

Panorama regulatorio
En Estados Unidos, los requisitos de seguridad de las pasarelas de aplicaciones están cada vez más vinculados a las directrices del NIST y a las listas de verificación de fortalecimiento federal. En marzo de 2026, el NIST finalizó las actualizaciones de SP 800-228 (Directrices para la protección de API en sistemas nativos de la nube), reforzando las expectativas para los controles de API aplicados por la pasarela, como la autenticación, la autorización y las protecciones en tiempo de ejecución. En mayo de 2026, publicó un borrador público inicial complementario (SP 800-228A) centrado en las API web RESTful. En paralelo, DISA actualizó la Guía de Requisitos de Seguridad de la Pasarela de Capa de Aplicación (ALG) (STIG) a la versión 2R3 en septiembre de 2025, reforzando las líneas base de implementación para entornos alineados con las prácticas de adquisición y cumplimiento de defensa de EE. UU.
Fuera de EE. UU., las normas gubernamentales de seguridad perimetral y los controles de la cadena de suministro añaden capas de cumplimiento que afectan la selección de la pasarela, los patrones de implementación y las hojas de ruta de certificación. Australia publicó su Estándar de Seguridad de Pasarela 2025 bajo el Marco de Política de Seguridad Protectora en julio de 2025, definiendo cómo se especifican las capacidades de las pasarelas para los límites de redes gubernamentales. Por el lado de los proveedores de nube, líneas base de seguridad como la línea base de seguridad de Azure Application Gateway de Microsoft ofrecen configuraciones prescriptivas que las empresas usan como evidencia de auditoría, dando forma a las plantillas de políticas predeterminadas y acelerando implementaciones estandarizadas en sectores regulados.
Panorama Competitivo
Los proveedores establecidos persiguen la consolidación de plataformas para integrar el equilibrio de carga, WAAP y la observabilidad en un único plano de control. F5 Inc. publicó ingresos de USD 731 millones en el segundo trimestre de 2025, con los ingresos por sistemas aumentando un 27%, lo que refleja el éxito en la orquestación multinube híbrida. Cloudflare Inc. combina su red global con la experiencia en servicios gestionados de Kyndryl para ganar contratos de transformación que integran políticas de Confianza Cero en entornos multinube.
Akamai Technologies Inc. profundiza las capacidades de infraestructura en nube tras adquirir Linode y activos selectos de Edgio, añadiendo 4.200 puntos de presencia para dar soporte a cargas de trabajo de inferencia de inteligencia artificial con 3× el rendimiento y un 60% menos de latencia. Al mismo tiempo, la empresa abandonó las operaciones de Red de Distribución de Contenidos (CDN) en China, abriendo espacio para que los proveedores regionales capten clientes enfocados en el cumplimiento normativo local. Los movimientos estratégicos destacan cómo la regulación regional da forma a las tácticas de comercialización.
Los nuevos participantes disruptivos apuestan por arquitecturas orientadas a API y nativas del borde. Las empresas emergentes enfatizan políticas como código amigables para desarrolladores y detección de anomalías impulsada por inteligencia artificial. Las solicitudes de patentes revelan innovación en la conmutación de ruta de baja latencia y la dirección de tráfico de IA/ML descargada, con el objetivo de diferenciarse en rendimiento y resiliencia. La intensidad competitiva se intensifica a medida que las nubes de hiperescala amplían los servicios de pasarelas propietarios con economías incluidas en paquetes, presionando a los proveedores independientes a centrarse en estándares abiertos, observabilidad profunda y ofertas gestionadas de valor añadido.
Líderes de la Industria de Pasarelas de Aplicación
Akamai Technologies Inc.
Amazon Web Services Inc.
A10 Networks Inc.
Barracuda Networks LLC
Check Point Software Technologies Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Un espacio en blanco a corto plazo se sitúa en la intersección de la gobernanza de seguridad de API y la entrega nativa de la nube, donde los compradores están alineando los controles de las pasarelas con directrices formales en lugar de prácticas recomendadas improvisadas. La actualización de NIST de marzo de 2026 a SP 800-228 para la protección de API en sistemas nativos de la nube proporciona un marco de control concreto para las pasarelas de API, generando demanda de productos y servicios que traduzcan las directrices en políticas como código desplegables, configuraciones comprobables e informes de cumplimiento continuo en entornos multicloud. Esto se alinea con el crecimiento de los servicios, ya que las empresas con carencias de competencias requieren ajustes gestionados, flujos de trabajo de respuesta a incidentes y soporte de auditoría recurrente en torno a las políticas de las pasarelas.
La consolidación de plataformas también crea oportunidades en entornos híbridos y de borde donde la seguridad y la gestión del tráfico están fragmentadas entre herramientas. En 2026, el debate del sector en torno a las arquitecturas Zero Trust apunta hacia pasarelas que combinan WAF y seguridad de API con registro centralizado y controles integrados, reduciendo las brechas de configuración que a menudo aparecen en la interoperabilidad multicloud. Además, el aumento del uso de aplicaciones impulsadas por IA y de las interacciones máquina a máquina incrementa el valor de las pasarelas que aplican de forma centralizada políticas conscientes de la identidad y observabilidad para patrones de tráfico no humano, complementando el cambio más amplio hacia funciones de pasarela alineadas con WAAP y SASE.
Desarrollos recientes del sector
- Marzo de 2026: Barracuda Networks lanzó Barracuda Web Application Firewall versión 11.0, añadiendo capacidades como validación de JWT, HTTP/2 para la comunicación entre WAF y servidor, y protección ampliada contra bots. La actualización refuerza la alineación de la pasarela de aplicaciones con los patrones de tráfico intensivos en API y los comportamientos modernos de los clientes, ya que los ataques de Capa 7 imitan cada vez más sesiones legítimas. También permite una aplicación más estricta de políticas sin obligar a los clientes a rediseñar sus flujos de autenticación de aplicaciones anteriores.
- Febrero de 2025: A10 Networks adquirió activos de ThreatX Protect para ampliar su cartera de protección de aplicaciones web y API (WAAP). La adquisición amplía la cobertura de seguridad de aplicaciones de A10 hacia pilas de pasarela integradas que combinan la gestión del tráfico con la defensa contra amenazas de API. También señala una consolidación continua a medida que los proveedores ensamblan controles integrales para implementaciones multicloud híbridas.
- Diciembre de 2024: Akamai adquirió determinados contratos y patentes de clientes de Edgio. El acuerdo amplió el alcance de Akamai en las relaciones de entrega de aplicaciones y seguridad orientadas al borde, respaldando huellas de implementación de mayor escala para servicios adyacentes a las pasarelas. También añadió propiedad intelectual que puede usarse para fortalecer las capacidades de rendimiento y seguridad en entornos de borde distribuidos.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, el mercado de pasarelas de aplicaciones abarca los ingresos generados por pasarelas de software, virtuales y entregadas en la nube que gestionan, encaminan y protegen el tráfico de la capa de aplicación (principalmente HTTP/S y llamadas API) para empresas y proveedores de servicios.
Exclusiones del alcance: Excluimos las redes de distribución de contenido puras, el balanceo de carga básico de capa 4 y los productos de VPN o enrutamiento independientes que no proporcionan funciones de pasarela de capa de aplicación.
Descripción general de la segmentación
- Por Oferta
- Soluciones
- Cortafuegos de Aplicaciones Web (WAF)
- Pasarela de API / WAAP
- Equilibrador de Carga / Controlador de Entrega de Aplicaciones (ADC)
- Pasarela de Acceso Seguro en el Borde del Servicio (SASE)
- Servicios
- Soluciones
- Por Modo de Implementación
- Local
- Nube
- Híbrido
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Industria de Usuario Final
- BFSI
- TI y Telecomunicaciones
- Comercio Minorista y Electrónico
- Salud y Ciencias de la Vida
- Gobierno y Sector Público
- Manufactura
- Energía y Servicios Públicos
- Educación
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Singapur
- Malasia
- Australia
- Resto de Asia-Pacífico
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Israel
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer los límites del mercado, construir el marco de demanda por país y región, y verificar la coherencia de las señales de adopción relacionadas con la seguridad web y de API. Nos referimos a fuentes públicas como las directrices del NIST sobre controles de seguridad de aplicaciones, avisos de CISA sobre vulnerabilidades explotadas, indicadores de conectividad de la FCC y la OCDE, y estadísticas de uso de internet de la UIT, que ayudan a explicar dónde está aumentando el tráfico de aplicaciones y la exposición al riesgo.
También revisamos informes anuales y notas de resultados de proveedores, documentación de estándares de seguridad, presentaciones a inversores y coberturas de prensa fiables para mapear el posicionamiento de productos y las tendencias de implementación en entornos de nube y locales. Cuando fue necesario, el acceso de los analistas a suscripciones pagas para datos financieros e inteligencia empresarial, bases de datos de patentes, y noticias y datos financieros respaldó las divisiones de ingresos, la dirección tecnológica y las cronologías de eventos sin depender de una única fuente. Estos insumos de investigación documental son ilustrativos, ya que también se usaron muchas otras referencias públicas y pagas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Los insumos primarios se recopilaron de partes interesadas en producto, seguridad e infraestructura en la nube en proveedores, socios de canal y usuarios empresariales, de modo que las suposiciones pudieran verificarse frente a patrones reales de compra e implementación. Para un mercado global, garantizamos la cobertura de APAC, EMEA y América para reflejar las diferencias en la velocidad de migración a la nube, la presión regulatoria y las prioridades de gasto en seguridad.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Altos directivos (CXO): 15% | APAC: 44% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 25% | EMEA: 30% |
| Actores más pequeños: 15% | Gerentes: 60% | América: 26% |
Dimensionamiento y previsión del mercado
El mercado se dimensionó utilizando un enfoque descendente en el que las bolsas de gasto en seguridad empresarial e infraestructura de aplicaciones se reconstruyen por región, y luego se filtran según las tasas de adopción de pasarelas de capa de aplicación en implementaciones en la nube y locales. Para mantener totales realistas, se añadieron verificaciones ascendentes selectivas, incluido el muestreo de las divulgaciones de ingresos de los proveedores, la triangulación de las adiciones implícitas a la base instalada y la aplicación del ASP por tipo de implementación con verificaciones de mezcla de envíos y suscripciones.
Los insumos clave del modelo incluyeron la intensidad de migración de cargas de trabajo a la nube, el crecimiento de la exposición al tráfico de API, la frecuencia de los informes de ataques a aplicaciones web, el cambio empresarial hacia patrones de confianza cero y los cambios observables en los presupuestos de seguridad vinculados a la actividad de cumplimiento. Cuando existía una brecha de datos en países más pequeños o para nuevos casos de uso, se utilizaron indicadores proxy como el crecimiento del uso de internet y el impulso de adopción de la nube, ajustados posteriormente tras la retroalimentación de expertos. Las previsiones se elaboraron mediante análisis de escenarios, ya que los ciclos macro de gasto en TI y los picos de incidentes de seguridad pueden desplazar la adopción más rápido o más lento que una tendencia lineal, y luego los escenarios se acotaron utilizando retroalimentación primaria sobre la presión de precios y los ciclos de sustitución.
Validación de datos y ciclo de actualización
Los resultados del modelo se validan mediante múltiples verificaciones, incluida la comparación cruzada de los totales regionales con señales independientes como los patrones de crecimiento de la infraestructura en la nube y la dirección del gasto en software de seguridad, antes de fijar cualquier número final. Cuando aparece un valor atípico a nivel de país o región, se revisan los factores impulsores, se someten a prueba las suposiciones y se activan entrevistas de seguimiento para confirmar si la variación es real o generada por el modelo.
Se sigue una revisión de varios pasos, en la que un analista construye el modelo, otro revisa las suposiciones y la lógica matemática, y un revisor sénior comprueba si la narrativa se alinea con el comportamiento observable del mercado. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando eventos importantes cambian materialmente las señales de demanda. Antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actualizada disponible en el momento de la publicación.
Comparación del dimensionamiento del mercado de pasarelas de aplicaciones de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para las pasarelas de aplicaciones pueden variar considerablemente, incluso cuando las etiquetas parecen similares, porque las firmas cuentan diferentes familias de productos y también usan distintas ventanas temporales para la fijación de precios y la mezcla de implementación. Las diferencias también surgen de cómo se trata el consumo de precios en la nube, y de si los complementos de seguridad se registran dentro del mismo grupo o se separan.
Algunas estimaciones incorporan categorías adyacentes como la entrega de aplicaciones en un sentido más amplio, el firewall de aplicaciones web o las plataformas de seguridad de API en un total combinado, y luego proyectan un crecimiento más rápido utilizando supuestos agresivos de migración a la nube. En el enfoque de Mordor Intelligence, el total se limita a la funcionalidad de pasarela de aplicaciones vinculada a la gestión y protección del tráfico de capa de aplicación, y no se contabilizan los servicios de CDN puros, el balanceo de carga básico de capa 4 ni las funciones de VPN independientes.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,31 mil millones de USD (2026) | |
| Consultora de Investigación del Sector A | 3,91 mil millones de USD (2025) | Utiliza un año base anterior y aplica una curva de crecimiento más alta, y el alcance parece incluir un conjunto más amplio de funciones de seguridad y entrega relacionadas con la pasarela más allá de los ingresos principales de la pasarela de aplicaciones. |
| Resumen de Prensa B | 2,35 mil millones de USD (2023) | Anclado a un año de inicio diferente y puede depender más de las etiquetas de categoría impulsadas por los proveedores, lo que puede subestimar los ingresos de la nube basados en uso o excluir implementaciones híbridas que aún consumen servicios de pasarela. |
La dispersión entre fuentes se explica principalmente por el momento temporal y lo que se agrupa en la categoría, no por un desacuerdo sobre si la demanda está aumentando. Al mantener el alcance vinculado al uso observable de pasarelas de capa de aplicación y luego verificarlo con las divulgaciones de los proveedores y supuestos de adopción probados mediante entrevistas, el número final permanece trazable a insumos claros y pasos repetibles.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de pasarelas de aplicación?
El tamaño del mercado de pasarelas de aplicación se sitúa en USD 3,31 mil millones en 2026, con una subida proyectada a USD 5,18 mil millones para 2031.
¿Qué segmento crece más rápido en el mercado de pasarelas de aplicación?
Los servicios, que abarcan las ofertas profesionales y gestionadas, exhiben la CAGR más alta del 12,11% hasta 2031.
¿Por qué los modelos de implementación híbridos están ganando terreno?
Las empresas equilibran la escalabilidad de la nube con el cumplimiento normativo en instalaciones locales, lo que impulsa una CAGR del 10,84% para los modelos híbridos que mantienen controles de seguridad uniformes en todos los entornos.
¿Cuál es el principal impulsor detrás del aumento en la adopción de pasarelas de aplicación?
El crecimiento de los ataques DDoS automatizados de Capa 7 y de bots requiere pasarelas avanzadas que combinen análisis de comportamiento y seguridad de API a escala.
¿Qué región lidera el crecimiento en el mercado de pasarelas de aplicación?
Se prevé que Asia-Pacífico registre la CAGR más rápida del 11,93%, impulsada por inversiones a gran escala en infraestructura digital y la creciente demanda de tráfico de inteligencia artificial.
¿Qué tan consolidado está el panorama competitivo?
Los cinco principales proveedores controlan algo más del 60% de los ingresos globales, lo que refleja una consolidación moderada y un amplio espacio para los innovadores de nicho.
Última actualización de la página el:



