
Tamanho e Participação do Mercado de Fabricação Contratada de Conjugados Anticorpo-Fármaco
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.54 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.31 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fabricação Contratada de Conjugados Anticorpo-Fármaco por Mordor Intelligence
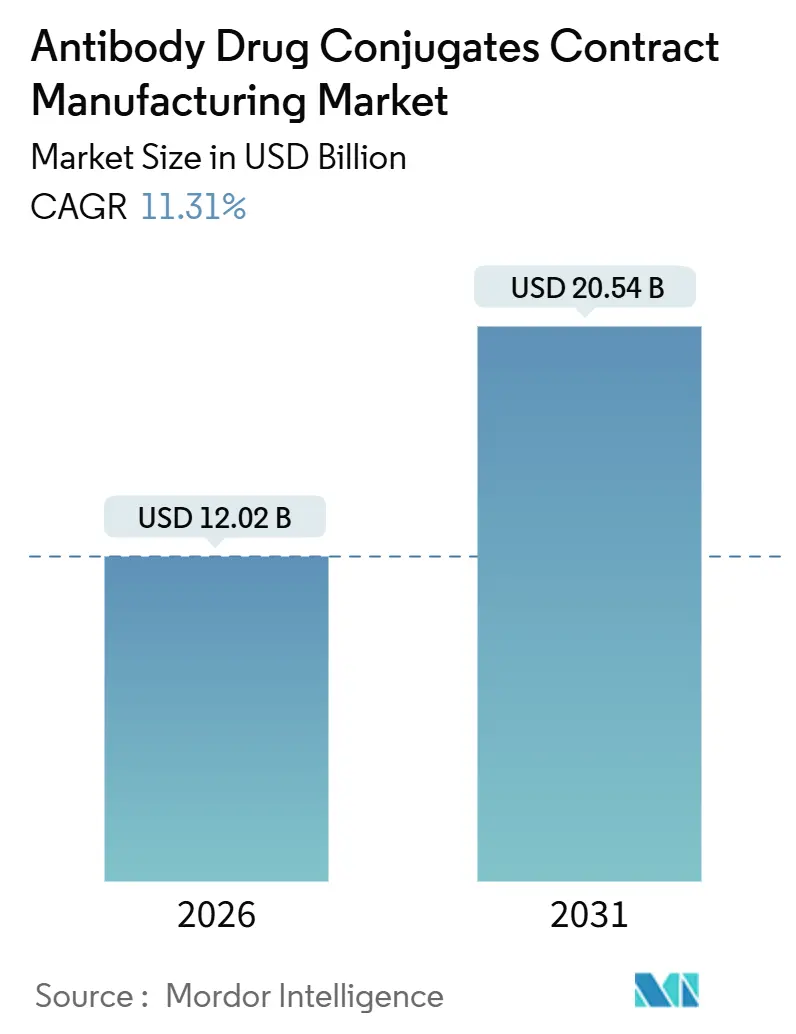
O tamanho do Mercado de Fabricação Contratada de Conjugados Anticorpo-Fármaco é estimado em USD 12,02 bilhões em 2026 e deve atingir USD 20,54 bilhões até 2031, a uma CAGR de 11,31% durante o período de previsão (2026-2031).
A adição de capacidade em suítes de alta potência, o ônus de capital das construções internas e o crescente pipeline clínico de conjugados de próxima geração estão direcionando os patrocinadores para parceiros externos. A precificação premium para contenção OEB 4-5, a convergência regulatória sob a ICH Q13 e a necessidade de equilibrar velocidade com qualidade estão reforçando a proposta de valor dos CDMOs especializados. A consolidação entre inovadores — ilustrada pelos acordos da Pfizer com a Seagen e da AbbVie com a ImmunoGen — ampliou os volumes terceirizados mesmo com os adquirentes racionalizando plantas legadas. Os investimentos de Lonza Group, Samsung Biologics e WuXi Biologics sinalizam confiança de que a demanda não atendida por capacidade clínica e comercial flexível persistirá ao longo da janela de previsão.
Principais Conclusões do Relatório
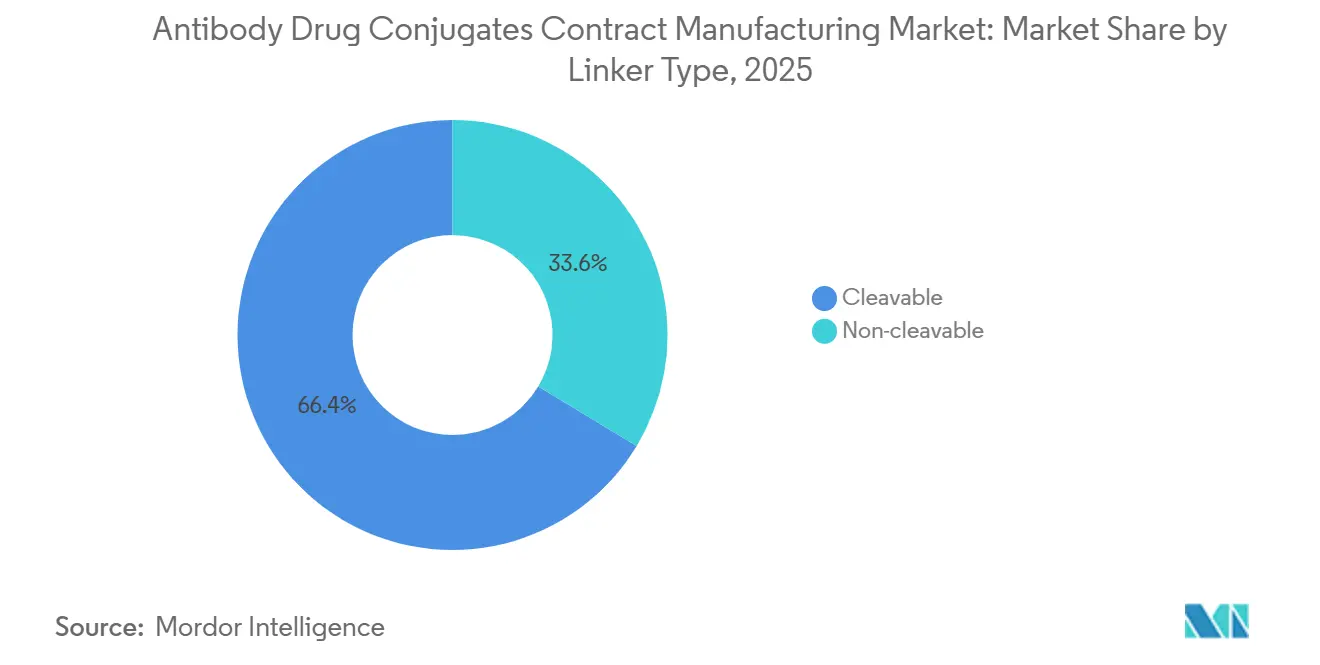
- Por tipo de ligante, as químicas cliváveis detinham 66,37% da participação do mercado de fabricação contratada de conjugados anticorpo-fármaco em 2025, enquanto os formatos não cliváveis têm projeção de registrar uma CAGR de 15,25% até 2031.
- Por área terapêutica, os tumores sólidos lideraram com 57,94% de participação na receita em 2025; os programas de doenças autoimunes e infecciosas têm previsão de expansão a uma CAGR de 14,45% até 2031.
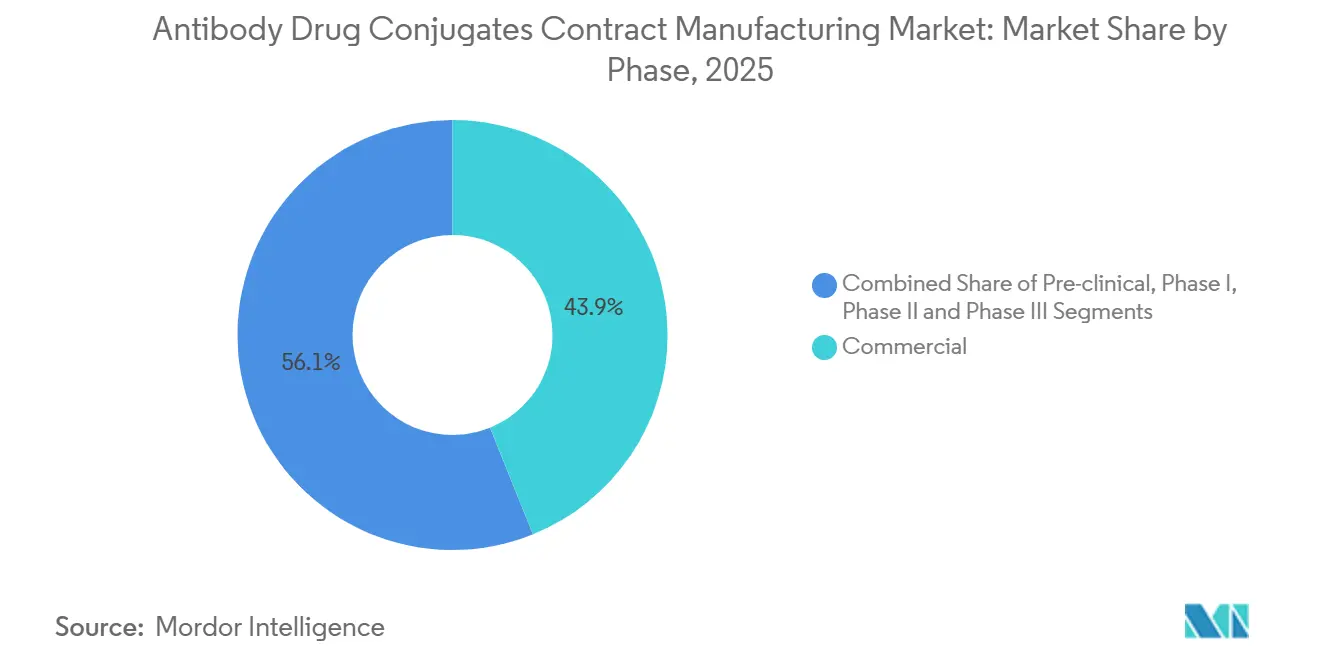
- Por fase, a fabricação comercial capturou 43,89% do tamanho do mercado de fabricação contratada de conjugados anticorpo-fármaco em 2025 e está avançando a uma CAGR de 13,68% até 2031.
- Por tipo de serviço, a conjugação cGMP e a produção de ligante-fármaco geraram 39,73% da receita em 2025, enquanto os serviços de enchimento e acabamento aceleram a uma CAGR de 14,83% até 2031.
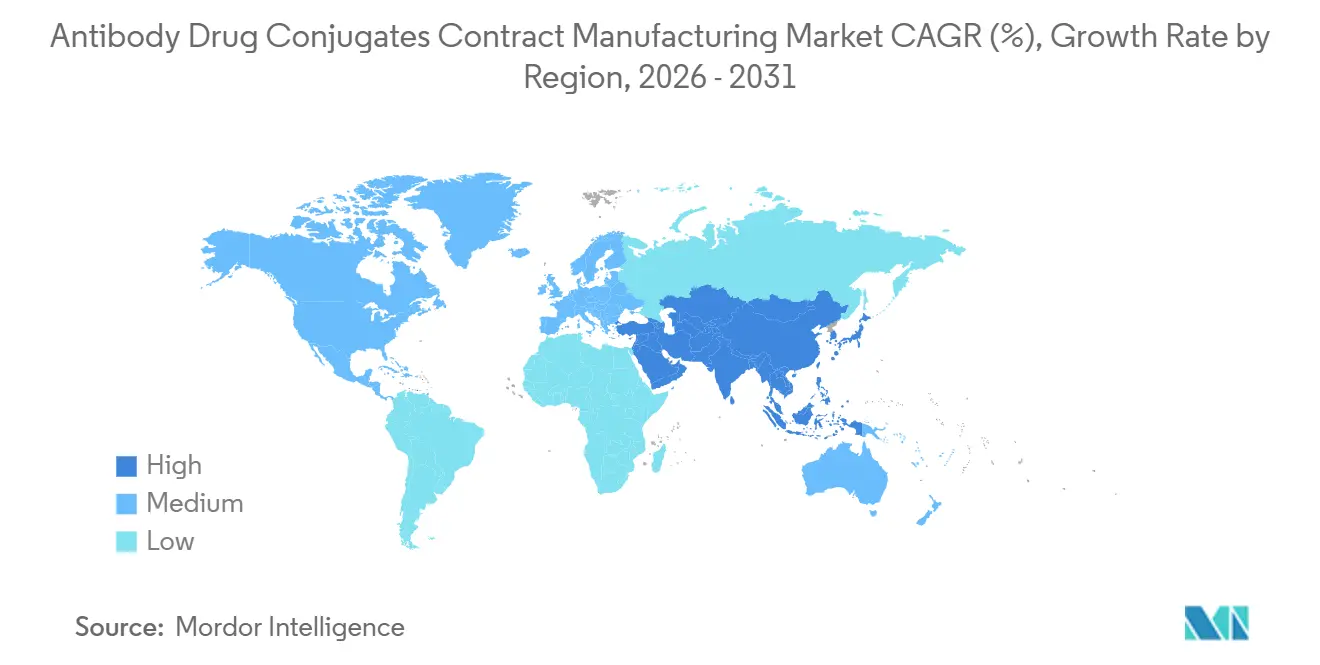
- Por geografia, a América do Norte reteve 44,68% de participação em 2025, mas a Ásia-Pacífico está posicionada para crescer a uma CAGR de 14,04% com base em grandes construções greenfield.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Aumento da incidência de oncologia e maior pool de pacientes endereçáveis | 2.3% | Global, com maior concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Mudança das grandes farmacêuticas para a fabricação terceirizada de biológicos | 2.8% | Global, liderado pela América do Norte e Europa, expandindo-se para a APAC | Curto prazo (≤ 2 anos) |
| Expansão do pipeline clínico de ADCs além da oncologia | 1.9% | América do Norte e Europa como primeiros adotantes, APAC seguindo | Longo prazo (≥ 4 anos) |
| Restrições de capacidade em instalações HPAPI gerando precificação premium | 1.7% | Global, agudo na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Surgimento de conjugação sítio-específica e fluxo contínuo permitindo transferência tecnológica mais rápida | 1.5% | América do Norte e Europa líderes, transferência tecnológica para a APAC | Médio prazo (2-4 anos) |
| Convergência regulatória (ICH Q13, revisão do Anexo 1) facilitando testes de liberação multissítio | 1.1% | Global, harmonizando os caminhos regulatórios da América do Norte, Europa e APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Oncologia e Maior Pool de Pacientes Endereçáveis
Os casos globais de câncer atingiram 20 milhões em 2024, e a OMS projeta um aumento para 35 milhões até 2050, sustentando a demanda por terapias-alvo mais seguras.[1]A aprovação do Enhertu em 2024 para câncer de mama HER2-baixo validou a expansão orientada por biomarcadores e adicionou 1,2 milhão de pacientes elegíveis por ano.[2] Os CDMOs responderam instalando suítes de conjugação multiproduto dimensionadas para lotes de 50-200 kg, cobrindo necessidades de fase tardia e início comercial, exemplificado pelos dois reatores de 1.200 L da Lonza Group em Visp previstos para entrar em operação em 2028.
Mudança das Grandes Farmacêuticas para a Fabricação Terceirizada de Biológicos
Uma análise da BCG constatou que 70-80% dos desenvolvedores não dispunham de capacidade interna de conjugação em 2024. A Pfizer interrompeu uma construção de USD 350 milhões em Everett e, em vez disso, assinou um contrato de USD 1,24 bilhão com a Samsung Biologics, priorizando a escala externa enquanto concentrava as plantas internas no desenvolvimento. O site da AstraZeneca em Cingapura, previsto para 2029, cobrirá apenas trabalhos de fase inicial, reservando o fornecimento comercial para CDMOs.
Expansão do Pipeline Clínico de ADCs Além da Oncologia
Os desenvolvedores abriram 18 ensaios de Fase I/II em doenças autoimunes em 2024, aplicando cargas citotóxicas à depleção seletiva de células B. O acordo de USD 900 milhões da Gilead com a Sutro busca o receptor de folato alfa no câncer de ovário e na doença de Crohn sob um único IND, demonstrando flexibilidade de plataforma. Os CDMOs estão expandindo suas ofertas analíticas para caracterizar efeitos imunomoduladores além dos painéis padrão de citotoxicidade.
Restrições de Capacidade em Instalações HPAPI Gerando Precificação Premium
Menos de 25 CDMOs operam suítes OEB 4-5. O prêmio de USD 1,24 bilhão da Samsung em outubro de 2024 apresentou um ágio de 40% por quilograma em relação à precificação de mAbs. A MilliporeSigma triplicou a capacidade em St. Louis, mas esgotou os slots de 2026-2027 em três meses. A escassez está direcionando os patrocinadores para processos contínuos que reduzem o tempo de ciclo em uma semana, embora a adoção regulatória ainda esteja em evolução.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Gargalos no fornecimento de cargas citotóxicas e logística de materiais perigosos | -1.4% | Global, agudo na América do Norte e Europa devido ao escrutínio regulatório | Curto prazo (≤ 2 anos) |
| COGS elevado em razão dos requisitos multimodais de liberação analítica | -1.2% | Global, com maior impacto na América do Norte e Europa | Médio prazo (2-4 anos) |
| Normas ambientais rígidas sobre solventes e incineração de resíduos para HPAPIs | -0.9% | Europa e América do Norte, emergindo na APAC | Médio prazo (2-4 anos) |
| Expiração de patentes de ADCs de primeira geração reduzindo a utilização de linhas legadas | -0.7% | América do Norte e Europa, impacto limitado na APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos no Fornecimento de Cargas Citotóxicas e Logística de Materiais Perigosos
Menos de 10 fornecedores produzem auristatinas e maitansinoides GMP, com prazos de entrega de 18 meses em 2024. As novas regras da IATA que reclassificaram certas cargas como carcinógenos da Categoria 1A elevaram os custos de frete aéreo em até 70%. A planta de cargas de Daiichi Sankyo em Xangai, prevista para 2030, reflete esforços de integração vertical para mitigar escassez.
COGS Elevado em Razão dos Requisitos Multimodais de Liberação Analítica
Os lotes de CAF requerem 15 a 20 ensaios ortogonais, elevando os custos analíticos para USD 50.000–80.000 por lote.[3] A plataforma automatizada da Thermo Fisher reduz o tempo de manuseio em 40%, mas ainda consome 72 horas de uso de instrumentos. Os reguladores concederam isenções limitadas sob a ICH Q6B para processos contínuos, mas uma aceitação mais ampla ainda está pendente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Ligante:
O Momentum dos Não Cliváveis Supera os Líderes HistóricosOs ligantes cliváveis controlavam 66,37% da participação do mercado de fabricação contratada de conjugados anticorpo-fármaco em 2025, mas os sistemas não cliváveis têm previsão de crescimento anual de 15,25% até 2031, superando o mercado global. O tamanho do mercado de fabricação contratada de conjugados anticorpo-fármaco vinculado a construtos não cliváveis se expandirá, portanto, mais rapidamente do que a receita clivável durante o período. Os desenvolvedores preferem designs não cliváveis pela melhor estabilidade sistêmica, liberando a carga útil somente após a degradação lisossomal. As vendas de USD 3,1 bilhões do Enhertu em 2024 comprovaram que uma abordagem híbrida usando toxinas permeáveis à membrana pode compensar o menor efeito bystander observado nos não cliváveis de primeira geração.
Os CDMOs investiram em plataformas de conjugação flexíveis que alternam entre químicas cliváveis e não cliváveis sem longas trocas. O sistema XpressCys da Lonza Group permite que um patrocinador passe da descoberta inicial para GMP dentro de uma única plataforma, encurtando o tempo até a clínica. Os ligantes cliváveis permanecem essenciais para cânceres hematológicos onde a liberação intracelular rápida é desejável; no entanto, os programas de tumores sólidos demandam cada vez mais designs ácido-lábeis e sensíveis a proteases para localizar a atividade do fármaco.
Por Área Terapêutica:
A Ascensão das Doenças Autoimunes Redesenha o MapaOs tumores sólidos geraram 57,94% da receita de 2025, mas os projetos de doenças autoimunes e infecciosas têm projeção de registrar uma CAGR de 14,45% até 2031. O tamanho do mercado de fabricação contratada de conjugados anticorpo-fármaco vinculado a indicações autoimunes está, portanto, se ampliando mais rapidamente do que o crescimento oncológico isolado. Os patrocinadores iniciaram 18 ensaios autoimunes de fase inicial em 2024, apostando que a ablação seletiva de células B pode proporcionar remissão duradoura com dosagem intermitente. A demanda por tumores sólidos permanece robusta, impulsionada pelos alvos HER2-baixo, TROP2 e Nectina-4, mas os planejadores de mercado agora veem o setor não oncológico como o principal motor de crescimento incremental.
O avanço autoimune requer fabricação segregada para evitar contaminação cruzada com cargas oncológicas de alta potência, adicionando 15-20% ao preço contratado. Os CDMOs dispostos a dedicar salas limpas a clientes não oncológicos poderão comandar margens premium. Os ADCs para doenças infecciosas ainda estão em estágio inicial, mas o investimento de risco precoce sinaliza diversificação futura.
Por Fase:
Contratos Comerciais Dominam o Mix de ReceitasOs programas comerciais responderam por 43,89% da receita de 2025 e se expandirão a um CAGR de 13,68%, consolidando seu papel como o maior contribuinte para o tamanho do mercado de fabricação contratada de conjugados anticorpo-fármaco até 2031. As moléculas IgG comerciais retiveram 69,27% da receita de 2024, garantindo que a base de tamanho do mercado de fabricação contratada de anticorpos permaneça ancorada em formatos comprovados. Os patrocinadores estão cada vez mais firmando contratos de fornecimento de cinco anos a preços fixos, como visto no recorde de contrato da Samsung, transferindo o risco de inflação para os fabricantes. As corridas de validação em estágio avançado atraem um acréscimo de preço de 20 a 30%, motivando as CDMOs a alocar a escassa capacidade de HPAPI para ativos próximos à fase comercial. O trabalho em fase inicial é mais variável e sensível ao preço, com fornecedores chineses oferecendo preços até 40% inferiores aos dos concorrentes ocidentais.
As CDMOs contra-atacam essa pressão de preços agrupando desenvolvimento, conjugação e envase-acabamento em contratos únicos, reduzindo o atrito na transferência de tecnologia. A rede Portsmouth-Visp-Stein da Lonza exemplifica o modelo integrado, garantindo certeza de prazo aos patrocinadores que enfrentam pressão competitiva.

Por Tipo de Serviço:
A Complexidade do Enchimento e Acabamento Impulsiona o Crescimento Mais RápidoOs serviços de enchimento e acabamento crescerão 14,83% ao ano até 2031, eclipsando a fabricação de conjugação e ligante, embora esta última tenha detido 39,73% da receita de 2025. Os formatos de seringa pré-cheia e autoinjector, habilitados pela orientação preliminar da FDA sobre produtos combinados, expandem o mercado observável além dos frascos. O tamanho do mercado de fabricação contratada de conjugados anticorpo-fármaco associado ao enchimento e acabamento está, portanto, crescendo acentuadamente à medida que os requisitos de contenção e esterilidade agregam valor.
A conjugação permanece o serviço central. No entanto, o avanço do fluxo contínuo e das tecnologias sítio-específicas está deslocando o valor da capacidade pura para o conhecimento diferenciado de processos. Os CDMOs que oferecem tanto métodos estocásticos legados quanto plataformas avançadas sítio-específicas podem atender a um mix mais amplo de clientes.
Análise Geográfica
Mercado de Fabricação Contratada de Conjugados Anticorpo-Fármaco na América do Norte
A América do Norte deteve 44,68% da receita em 2025, impulsionada por uma densa base de inovadores e expansões brownfield em andamento no Missouri, na Carolina do Norte e em Massachusetts. O ambiente regulatório da região apoia as ambições de ser o primeiro a entrar em ensaios clínicos, mantendo os prazos médios dos projetos mais curtos do que na Europa. A participação de mercado de fabricação contratada de conjugados anticorpo-fármaco detida pela América do Norte sofrerá uma leve erosão à medida que a capacidade da APAC entrar em operação, mas a receita absoluta aumentará dado o saudável crescimento da demanda subjacente.
Mercado de Fabricação Contratada de Conjugados Anticorpo-Fármaco na APAC
A Ásia-Pacífico está projetada para registrar um CAGR de 14,04%, o mais rápido entre as regiões. A Planta 5 de 256 kL da Samsung Biologics e a instalação de Yokohama da AGC Biologics juntas adicionam 350 kL de capacidade até 2026, equivalente a 15% do fornecimento global. Os menores custos de mão de obra e os incentivos governamentais favoráveis sustentam preços competitivos, atraindo programas em estágio avançado de patrocinadores sensíveis a custos.
Mercado de Fabricação Contratada de Conjugados Anticorpo-Fármaco na Europa
A Europa capturou 28% da receita de 2025, liderada pela Alemanha, Suíça e Reino Unido. As regras revisadas do Anexo 1 melhoraram as margens operacionais ao reduzir os gastos de capital com salas limpas; no entanto, as regras de registro divergentes pós-Brexit adicionam complexidade. As economias europeias menores ficam para trás devido aos maiores custos de mão de obra e aos créditos fiscais de P&D menos generosos.
Panorama regulatório
Os ADCs situam-se sob uma perspectiva regulatória híbrida, pois o anticorpo é tratado conforme as exigências para produtos biológicos, enquanto o componente de ligante-fármaco e a carga útil podem acionar controles no estilo de moléculas pequenas. Isso gera documentação CMC de duplo trilho e requisitos de preparação para inspeções junto às CDMOs. Nos Estados Unidos, o FDA emitiu, em março de 2024, a diretriz "Clinical Pharmacology Considerations for Antibody-Drug Conjugates", formalizando expectativas para métodos bioanalíticos, relação exposição-resposta e considerações sobre interações medicamentosas que retroalimentam a estratégia de liberação e os pacotes de comparabilidade.
Para a fabricação terceirizada, os reguladores enfatizam o controle de CQAs específicos de ADC, como a relação fármaco-anticorpo (DAR), a distribuição da carga de fármaco, a pureza e as impurezas relacionadas ao ligante. Espera-se também que as CDMOs forneçam evidências de validação de processo que abranjam as etapas do mAb, do ligante-fármaco e da conjugação. As expectativas fundamentais do ICH utilizadas em diversas regiões, como a ICH Q11 para o desenvolvimento de substâncias ativas e a ICH Q5C para estabilidade, aumentam a carga analítica e a complexidade da estratégia de estabilidade para as CDMOs que apoiam registros globais, reforçando a necessidade de sistemas de qualidade robustos e integridade de dados em redes de fornecimento multissítio.
Análise da cadeia de valor
A cadeia de valor da fabricação terceirizada de ADCs conecta a produção de substância ativa de mAb com a síntese de carga útil de alta potência e ligantes, a bioconjugação sob contenção OEB 4-5, e o envase estéril e a embalagem. Segue-se a distribuição em cadeia de frio e a logística de materiais perigosos, quando aplicável. Os gargalos concentram-se nas etapas especializadas de manuseio de HPAPI, no fornecimento restrito de precursores de carga útil e na capacidade limitada de envase adequado para ADCs, com atrito adicional decorrente da necessidade de controlar o DAR e outros CQAs específicos do conjugado por meio de análises ortogonais.
As CDMOs vêm cada vez mais agrupando as operações de biológicos a montante, conjugação e produto farmacêutico para reduzir transferências, simplificar a transferência de tecnologia e manter um único sistema de qualidade em todas as etapas críticas. Especialistas de nicho ainda apoiam químicas proprietárias de ligante-carga útil. Investimentos recentes em capacidade evidenciam o quanto essa cadeia é intensiva em capital: a MilliporeSigma (Merck KGaA) anunciou um investimento de 76 milhões de dólares para triplicar a capacidade de fabricação de ADCs em St. Louis (outubro de 2024), e a Cohance Lifesciences anunciou uma expansão de 10 milhões de dólares em uma suíte de bioconjugação cGMP em sua unidade NJ Bio em Princeton, Nova Jersey (agosto de 2025). Esses movimentos apontam para uma expansão contínua de polos domésticos e infraestrutura orientada à contenção.
Cenário Competitivo
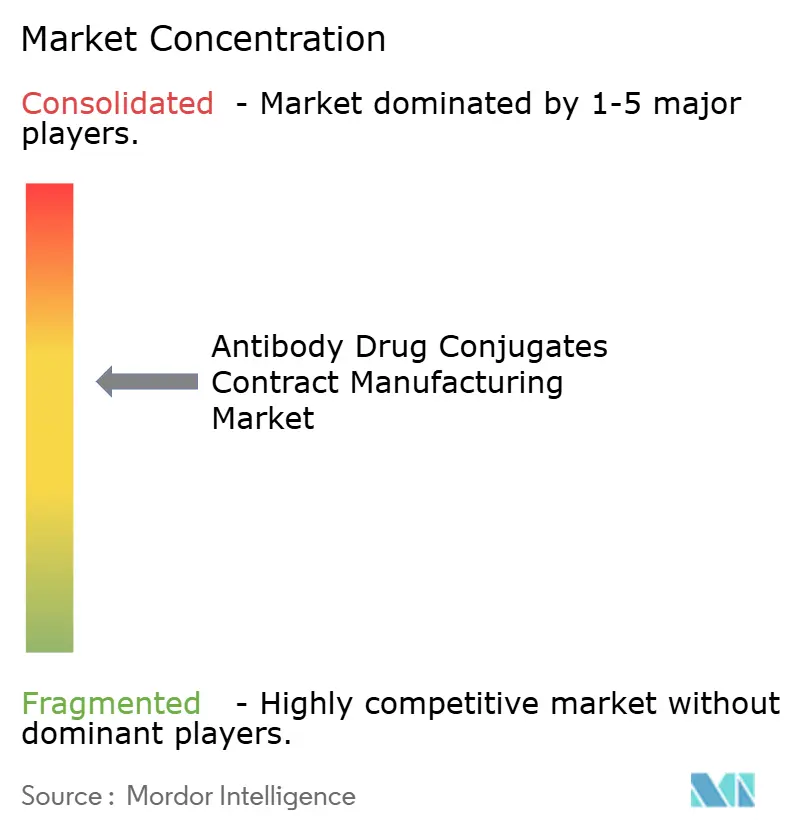
Os cinco maiores CDMOs representaram uma grande parcela da receita de 2025, indicando concentração moderada. Nenhum player isolado superou uma participação de 12%, refletindo a barreira de capital mas também a ampliação da capacidade global. A Samsung Biologics estabeleceu um novo padrão com seu contrato integrado de USD 1,24 bilhão, sinalizando o apetite dos compradores por soluções completas.
A liderança tecnológica é cada vez mais decisiva. O XpressCys da Lonza Group, o SMARTag da Catalent e a oferta de fluxo contínuo da Thermo Fisher Scientific proporcionam diferenciação além da escala. Empresas menores formam consórcios para competir: a Cerbios-Pharma fez parceria com a CARBOGEN AMCIS em 2024 para combinar conjugação e análítica sob um modelo de proposta conjunta. Os CDMOs chineses e indianos emergentes subcotam no preço, mas precisam garantir históricos regulatórios multirregionais para vencer contratos de fase comercial.
Líderes do Setor de Fabricação Contratada de Conjugados Anticorpo-Fármaco
-
Lonza Group
-
Samsung Biologics
-
Piramal Pharma Solutions
-
Catalent Inc.
-
WuXi Biologics
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fabricação Contratada de Conjugados Anticorpo-Fármaco Empresas cobertas neste relatório
- Abzena
- AGC Biologics
- Ajinomoto Bio-Pharma Services
- Axplora (Novasep)
- Bora Biologics
- Cambrex Corp.
- CARBOGEN AMCIS
- Catalent
- Cerbios-Pharma
- Emergent Bio Solutions
- FUJIFILM
- Lonza Group
- Merck KGaA (MilliporeSigma)
- Oncotec Pharma Produktion
- Piramal Group
- Recipharm
- Samsung Group
- Sterling Pharma Solutions
- Thermo Fisher Scientific
- Wuxi Biologics
Oportunidades de mercado e perspectivas futuras
Ainda há espaço em branco para ofertas integradas e de ponta a ponta que conectam a fabricação de ligante-carga útil, a conjugação cGMP e o envase com capacidade de contenção, já que muitos desenvolvedores não possuem capacidade interna de conjugação e precisam gerenciar o risco de coordenação com múltiplos fornecedores. Os investimentos em capacidade reforçam a direção da demanda: a MilliporeSigma (Merck KGaA) comprometeu 76 milhões de dólares para triplicar a capacidade de ADCs em St. Louis (outubro de 2024), a Cohance Lifesciences comprometeu 10 milhões de dólares para adicionar uma suíte de bioconjugação cGMP na NJ Bio em Princeton (agosto de 2025), e a Piramal Pharma Solutions revelou uma suíte dedicada de ligante-carga útil em sua unidade de Riverview, Michigan (maio de 2026). Juntos, esses investimentos destacam uma preferência por capacidades verticalmente conectadas.
A diferenciação impulsionada por tecnologia é outra alavanca para as CDMOs, especialmente aquelas capazes de industrializar a conjugação sítio-específica e o monitoramento em processo para apertar o controle do DAR e reduzir a variabilidade entre lotes. A Fujifilm reforçou seu foco estratégico em março de 2026 ao investir na VALANX Biotech para integrar a Golden Site Technology para conjugação sítio-específica de ADCs em sua infraestrutura de CDMO. A Axplora também vem integrando a liofilização em escala comercial em Le Mans como parte de um programa de 30 milhões de euros (divulgado em abril de 2026), alinhando-se às necessidades de estabilidade e contenção de produtos farmacêuticos ADC e viabilizando formatos de apresentação mais complexos.
Desenvolvimentos industriais recentes em Mercado de Fabricação Contratada de Conjugados Anticorpo-Fármaco
- Julho de 2026: a Lonza anunciou uma expansão da capacidade de fabricação de ligante-carga útil em seu polo de Visp, Suíça, com a capacidade adicional prevista para entrar em operação em 2028. A medida fortalece a posição da Lonza em uma parte restrita da cadeia de suprimentos de ADCs, onde a infraestrutura especializada de HPAPI e o controle rígido de impurezas podem limitar a produção.
- Maio de 2026: a Piramal Pharma Solutions revelou uma nova suíte de desenvolvimento e fabricação de ligante-carga útil em sua unidade de Riverview, Michigan. Ao expandir as capacidades de ligante-carga útil mais próximas dos principais patrocinadores norte-americanos, a Piramal apoia uma coordenação mais estreita entre o desenvolvimento químico, as operações de contenção e os programas de conjugação a jusante.
- Outubro de 2024: a MilliporeSigma (Merck KGaA) anunciou um investimento de 76 milhões de dólares para triplicar a capacidade de fabricação de ADCs em sua unidade de St. Louis, Missouri. A expansão visa às restrições de capacidade em serviços de alta potência e bioconjugação, melhorando a disponibilidade tanto para a demanda de terceirização em estágio clínico avançado quanto em escala comercial.
Mercado de Fabricação Contratada de Conjugados Anticorpo-Fármaco Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange os serviços terceirizados utilizados para desenvolver, fabricar, conjugar, testar e finalizar conjugados anticorpo-fármaco (CAFs) para fornecimento clínico e comercial, capturados como receita de serviços faturada por fabricantes contratados.
Exclusões de escopo: A fabricação interna de CAFs realizada integralmente em instalações de biofarmacêuticas e a terceirização de biológicos não relacionados a CAFs não são contabilizadas.
Visão Geral da Segmentação
- Por Tipo de Ligante
- Clivável
- Ácido-lábil
- Clivável por protease
- Clivável por dissulfeto
- Não clivável
- Clivável
- Por Área Terapêutica
- Cânceres Hematológicos
- Mieloma Múltiplo
- Linfoma
- Tumores Sólidos
- Mama
- Pulmão
- Gástrico e Gastrintestinal
- Outras Indicações (Autoimune, Infecciosa)
- Cânceres Hematológicos
- Por Fase
- Pré-clínica
- Fase I
- Fase II
- Fase III
- Comercial
- Por Tipo de Serviço
- Desenvolvimento de Processo / Linha Celular
- Analítico, Bioensaio e CQ
- Conjugação cGMP e Fabricação de Ligante-Fármaco
- Enchimento e Acabamento e Embalagem
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer os limites do mercado e construir a primeira análise dos sinais de demanda e capacidade relevantes para a terceirização de CAFs. Baseamo-nos em fontes públicas como os bancos de dados da FDA (aprovações e inspeções), o ClinicalTrials.gov do NIH para a atividade do pipeline de CAFs por fase, a Organização Mundial da Saúde para o contexto da carga oncológica e os indicadores de saúde da OCDE para contextualizar o acesso ao tratamento e os padrões de diagnóstico por região.
Também analisamos relatórios anuais de empresas, apresentações para investidores e cobertura da imprensa para compreender adições de capacidade, novos espaços e parcerias anunciadas que podem alterar os volumes terceirizados. Para comércio e fluxos, utilizamos estatísticas públicas de alfândega e comércio onde eram relevantes, e complementamos com uma assinatura paga aprovada para dados financeiros e notícias de empresas, a fim de manter a consistência de prazos, moedas e ações corporativas. Essas fontes de pesquisa documental não são exaustivas, e utilizamos muitas outras referências públicas para coleta de dados, verificação cruzada e esclarecimento de questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar qual parcela do trabalho com CAFs é efetivamente terceirizada, como os preços estão sendo cotados (corridas de desenvolvimento versus fornecimento comercial de rotina) e com que rapidez a nova capacidade está sendo absorvida. Conversamos com uma combinação de fabricantes contratados, equipes de terceirização de empresas farmacêuticas e de biotecnologia, e líderes técnicos que gerenciam fluxos de conjugação, analítico/controle de qualidade e envase-acabamento na APAC, EMEA e nas Américas, para que as premissas pudessem ser verificadas região por região.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 15% | APAC: 41% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 30% | EMEA: 36% |
| Participantes menores: 15% | Gerentes: 55% | Américas: 23% |
Dimensionamento de Mercado e Previsão
Nosso dimensionamento começa com uma visão de pool de demanda de cima para baixo, em que a atividade clínica e comercial de CAFs é traduzida em valor de serviço terceirizado por meio do mix de fases, da cadência típica de lotes e do uso de pacotes de serviços (desenvolvimento de processos, analítico/controle de qualidade, conjugação cGMP e envase-acabamento). Para manter a análise fundamentada, corroboramos os totais com verificações seletivas de baixo para cima, como volumes de programas amostrados por fase multiplicados por faixas de preço observadas, e consolidações do lado do fornecedor para um conjunto limitado de linhas de serviço onde as divulgações são mais claras.
Os principais insumos utilizados no modelo incluem contagens de ensaios de CAFs e progressão de fases, lançamentos comerciais e expansões de rótulo, mudanças no mix entre cânceres hematológicos e tumores sólidos, número típico de corridas de fabricação por programa por ano e movimentação de preços cotados para trabalhos de conjugação e analítico/controle de qualidade à medida que a rigidez de capacidade muda. Onde a divulgação direta é limitada, as lacunas são tratadas por meio de intervalos acordados durante as entrevistas e, em seguida, reduzidas com verificações de consistência em relação às adições de capacidade e à direção de utilização.
Para as previsões, baseamo-nos em análise de cenários apoiada por consenso de especialistas variável por variável, uma vez que a conversão do pipeline e o cronograma de expansão comercial podem mudar rapidamente. A previsão, portanto, ajusta-se ano a ano para aprovações esperadas, cronogramas de expansão de capacidade e mudanças no mix de serviços, em vez de apenas estender uma única taxa de crescimento.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em relação a sinais independentes, como mudanças no volume do pipeline de CAFs, anúncios visíveis de capacidade e variações nos prazos de entrega cotados que indicam rigidez ou folga. Quando um valor parece incorreto, verificamos novamente as premissas unitárias, reconciliamos qualquer timing de conversão de moeda e, em seguida, recontatamos as fontes se a variação permanecer relevante.
Antes da aprovação final, o modelo passa por uma revisão analítica em múltiplas etapas, em que premissas, cálculos e sensibilidades são reexecutados para garantir que os totais possam ser reproduzidos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, seguidas de uma revisão final pré-entrega para que os clientes recebam a visão mais atualizada.
Estimativa do Mercado de Fabricação Contratada de Conjugados Anticorpo-Fármaco da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a fabricação contratada de CAFs podem variar amplamente porque diferentes autores delimitam o escopo dos serviços de maneiras distintas, e também aplicam diferentes critérios de timing para moeda, inflação e progressão de preços. Mesmo quando o mesmo ano final é citado, o mix de serviços subjacente e a forma como o trabalho clínico versus comercial é ponderado podem alterar significativamente o valor.
Neste estudo, os totais são mantidos estáveis por meio da atualização das faixas de preço e do timing de câmbio próximos ao ano base, e da revalidação do gasto implícito por programa em relação à atividade de fases e ao uso de pacotes de serviços. Isso ajuda a explicar por que a Mordor Intelligence reporta um valor mais elevado do que algumas estimativas conservadoras que suavizam os preços ou atrasam as atualizações.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 12,02 bilhões (2026) | |
| Periódico Especializado A | USD 1,79 bilhão (2024) | Este valor é apresentado como uma visão mais restrita de CAFs contratados, que tende a enfatizar um subconjunto de componentes da cadeia de valor e trabalhos em estágio inicial, o que pode subestimar os pacotes completos de serviços, como conjugação cGMP mais envase-acabamento para fornecimento comercial. |
| Comunicado de Imprensa do Setor B | USD 3,80 bilhões (2024) | A estimativa parece utilizar um ano base diferente e pode mesclar categorias de serviços de forma desigual entre necessidades clínicas e comerciais, com transparência limitada sobre atualizações de preço médio de venda, timing de moeda e como programas de múltiplos serviços são consolidados em um único pool de receita. |
Entre os três valores, a dispersão é impulsionada principalmente pela amplitude do escopo e pela rapidez com que as premissas de preços e moeda são atualizadas. Quando os pacotes de serviços são claramente definidos e verificados em relação à atividade de fases e às realidades de capacidade, o valor de mercado resultante torna-se mais fácil de rastrear e de reproduzir ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de fabricação contratada de conjugados anticorpo-fármaco em 2026 e qual é a sua taxa de crescimento?
O mercado atingiu USD 12,02 bilhões em 2026 e tem previsão de crescimento a uma CAGR de 11,31% para USD 20,54 bilhões até 2031.
Qual tipo de ligante está se expandindo mais rapidamente na produção terceirizada de ADCs?
Os ligantes não cliváveis têm projeção de registrar uma CAGR de 15,25% entre 2026 e 2031, superando os formatos cliváveis.
Por que os patrocinadores estão terceirizando a fabricação de ADCs em escala comercial em vez de construir plantas internas?
A construção de uma suíte OEB 4-5 custa entre USD 80 e 120 milhões e leva até 30 meses, enquanto os CDMOs já operam capacidade validada que pode ser acessada por meio de acordos de fornecimento de longo prazo.
Qual região adicionará mais nova capacidade para ADCs até 2031?
A Ásia-Pacífico lidera com USD 3,5 bilhões em projetos greenfield anunciados, impulsionando uma CAGR regional de 14,04%.
O que está impulsionando a precificação premium para a fabricação contratada de ADCs?
A escassez de suítes de contenção HPAPI, os complexos requisitos de liberação analítica e a demanda oncológica sustentada permitem que os CDMOs precifiquem os contratos de ADCs 30-40% acima do trabalho com anticorpos monoclonais.