
Tamanho e Participação do Mercado de Organização de Desenvolvimento e Fabricação Contratada de Anticorpos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
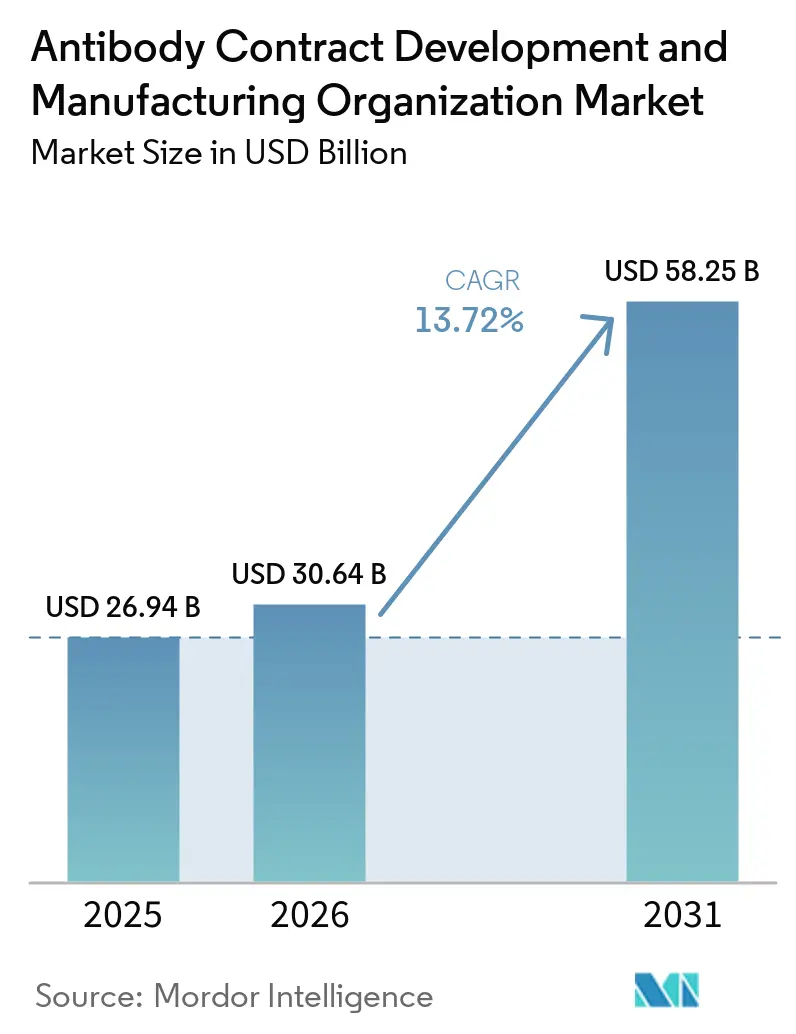
| Tamanho do Mercado (2026) | 30.64 Bilhões de dólares |
| Tamanho do Mercado (2031) | 58.25 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 13.72 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
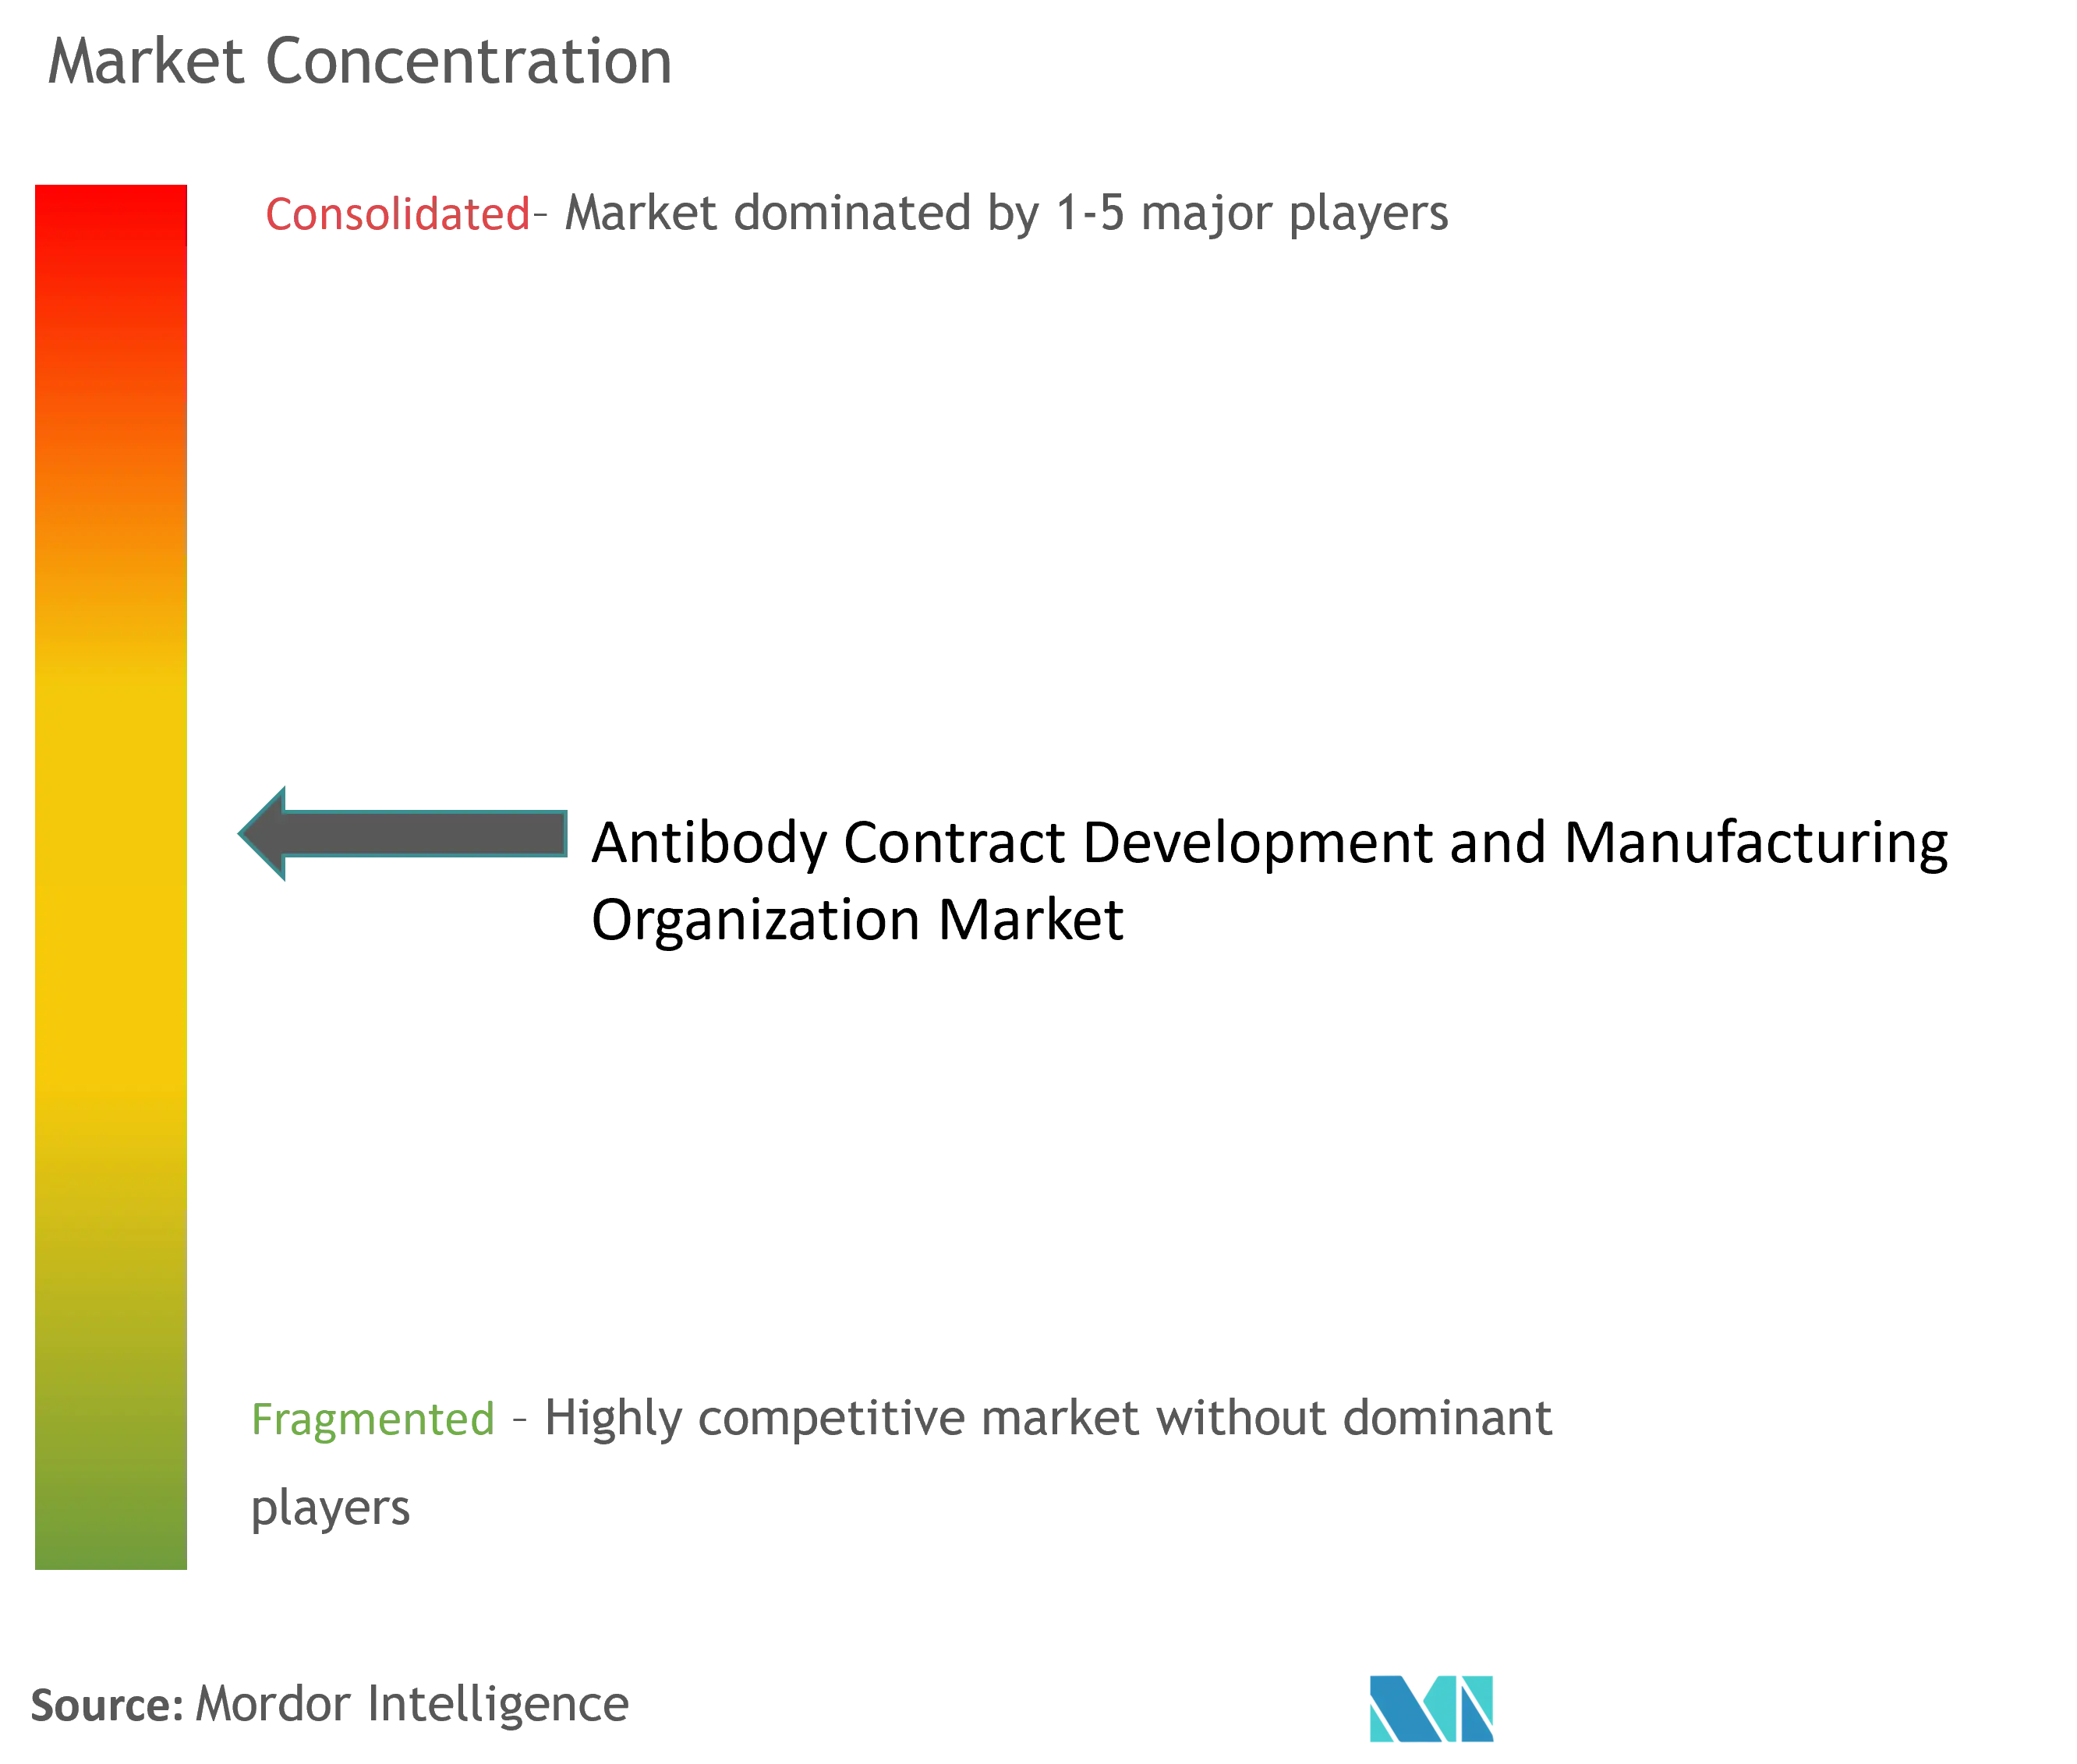
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Organização de Desenvolvimento e Fabricação Contratada de Anticorpos pela Mordor Intelligence
O tamanho do mercado de organização de desenvolvimento e fabricação por contrato de anticorpos foi avaliado em USD 26,94 bilhões em 2025 e estima-se que cresça de USD 30,64 bilhões em 2026 para atingir USD 58,25 bilhões até 2031, a um CAGR de 13,72% durante o período de previsão (2026-2031). A expansão é impulsionada pela migração de patrocinadores de plantas de custo fixo para modelos de terceirização de custo variável, pelo acentuado crescimento dos pipelines de anticorpos em fase avançada e pela escassez aguda de capacidade de biorreatores de mamíferos GMP em larga escala. Políticas de dupla contratação, relatórios obrigatórios de emissões de Escopo 3 e a rápida adoção de plataformas de uso único e contínuo acrescentam maior impulso. No entanto, lacunas persistentes de garantia de qualidade em fornecedores de segundo nível e crescente escassez de talentos em clusters asiáticos em rápido crescimento moderam o potencial de valorização no curto prazo. A intensidade competitiva aumenta à medida que as empresas farmacêuticas globais firmam contratos de fornecimento de longo prazo enquanto cultivam fornecedores reserva para reduzir a exposição geopolítica.
Principais Conclusões do Relatório
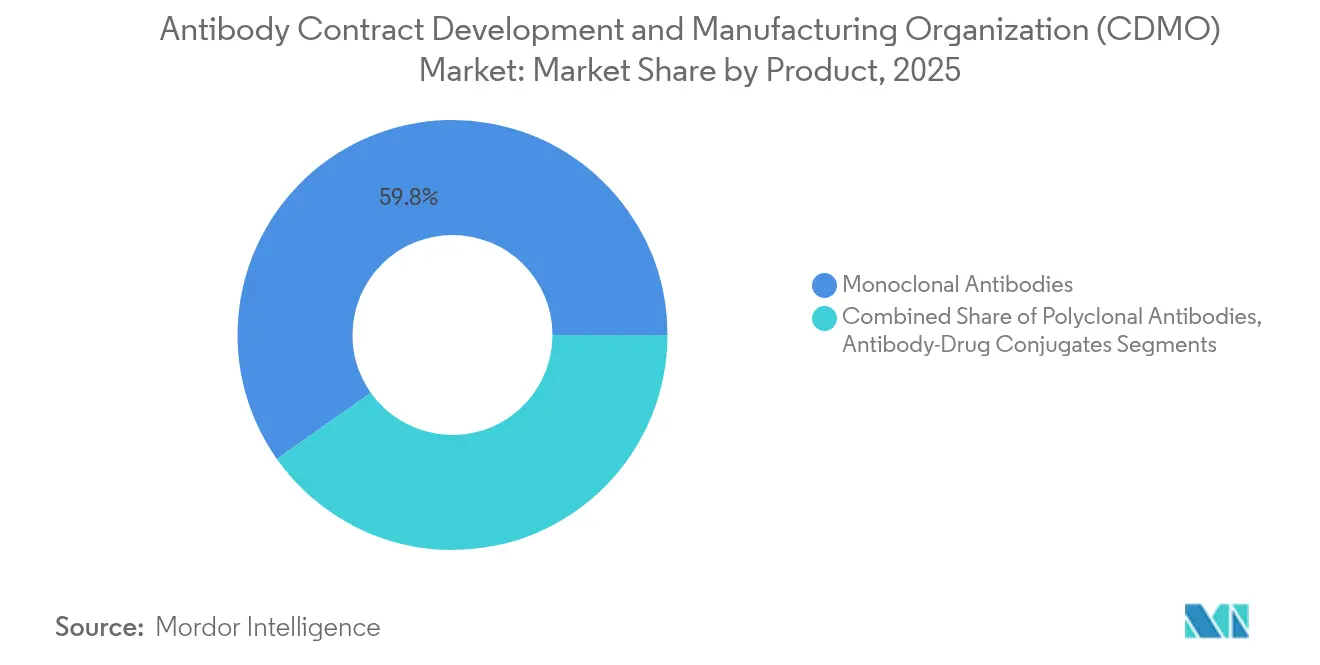
- Por categoria de produto, os anticorpos monoclonais lideraram com 59,78% de participação na receita em 2025; os conjugados anticorpo-fármaco têm previsão de expansão a um CAGR de 16,94% até 2031.
- Por fonte, o cultivo de células de mamíferos deteve 75,89% da participação de mercado da organização de desenvolvimento e fabricação por contrato de anticorpos em 2025; as plataformas microbianas estão projetadas para crescer a um CAGR de 12,74% até 2031.
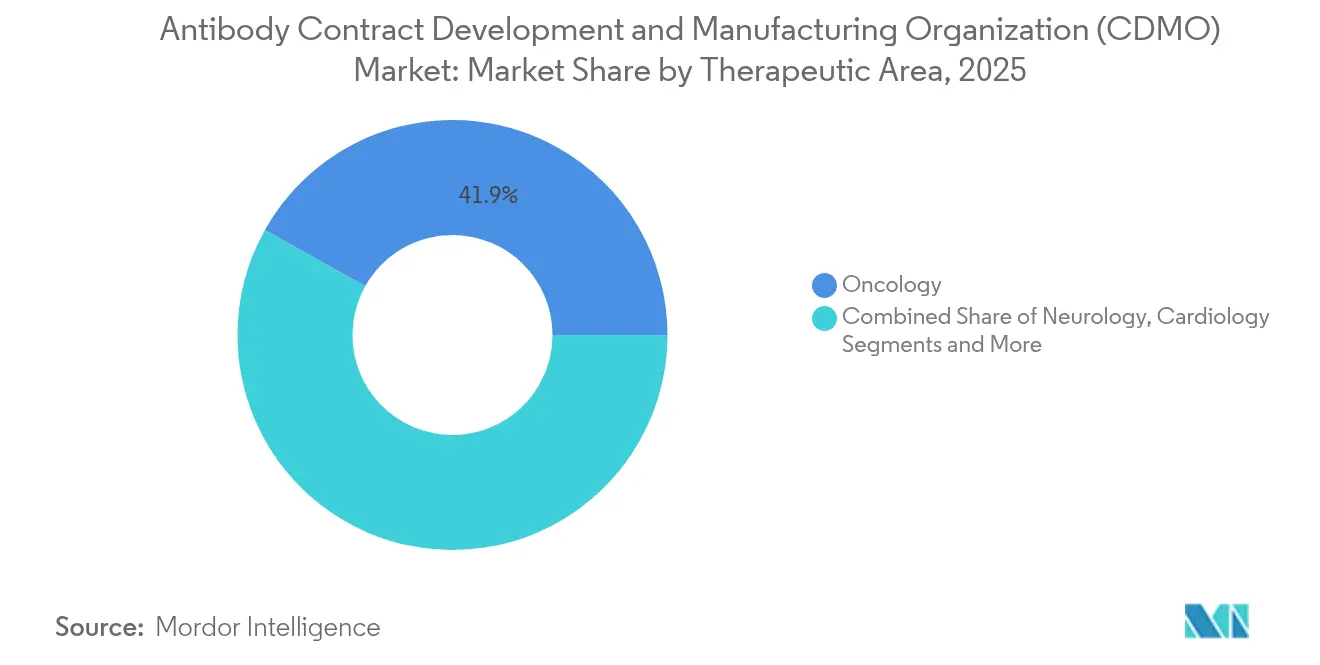
- Por área terapêutica, a oncologia respondeu por 41,88% do tamanho do mercado de organização de desenvolvimento e fabricação por contrato de anticorpos em 2025; a neurologia apresenta o crescimento mais acelerado, com CAGR de 11,88% até 2031.
- Por tipo de serviço, a fabricação de substância farmacológica capturou 35,62% da receita de 2025, enquanto os serviços de enchimento e acabamento estão posicionados para crescer a um CAGR de 14,26% até 2031.
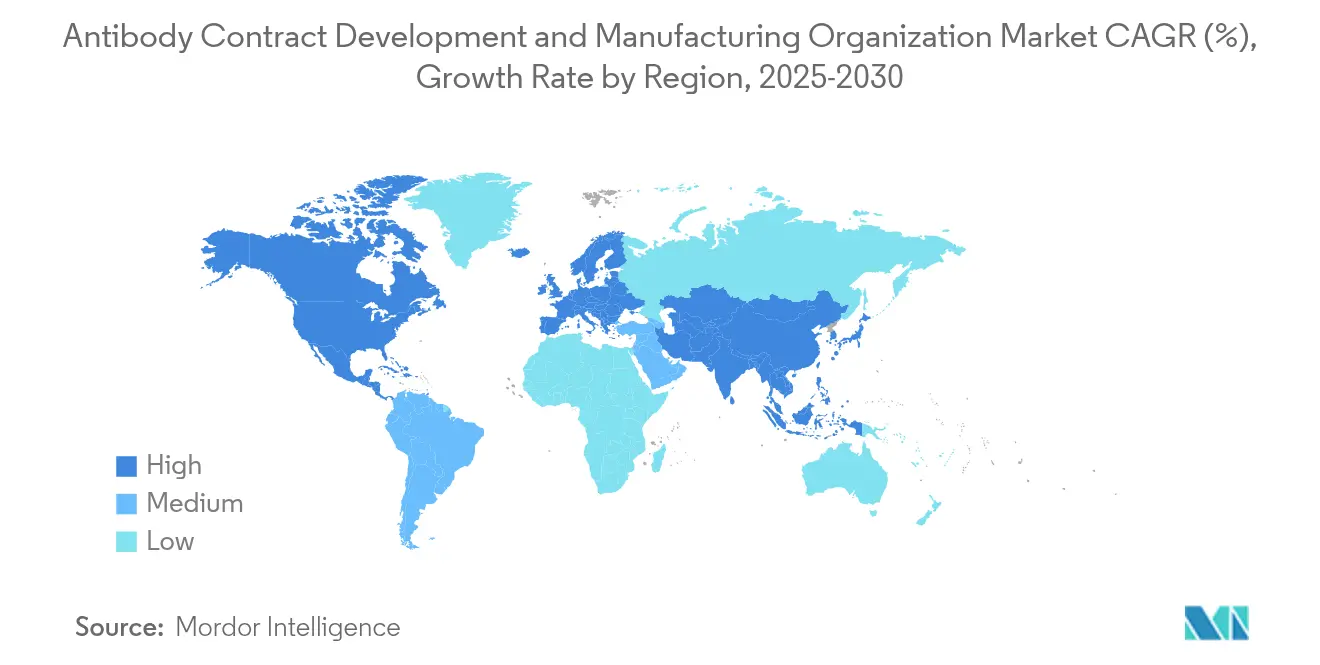
- Por geografia, a América do Norte liderou com 36,74% da receita em 2025; a Ásia-Pacífico avança a um CAGR de 12,63% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Anticorpos*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento acelerado dos pipelines de anticorpos em fase avançada em oncologia | 3.20% | Global, com concentração na América do Norte e UE | Médio prazo (2-4 anos) |
| Escassez de capacidade de biorreatores de mamíferos GMP em larga escala | 2.80% | Global, particularmente crítica na América do Norte e APAC | Curto prazo (≤ 2 anos) |
| Migração da biopharma de CAPEX para OPEX via modelos de terceirização | 2.10% | Global, liderado pelos clusters de biotecnologia da América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fortes incentivos governamentais para a fabricação doméstica de biológicos | 1.90% | APAC como núcleo, com extensão para América do Norte e UE | Médio prazo (2-4 anos) |
| Ascensão de tecnologias contínuas e de uso único que permitem rápida troca entre múltiplos produtos | 1.60% | Global, adoção antecipada na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Desenvolvimento de processos in silico orientado por IA, reduzindo o tempo até a autorização para uso investigacional | 1.40% | Global, concentrado em polos de inovação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Acelerado dos Pipelines de Anticorpos em Fase Avançada em Oncologia
Mais de 160 anticorpos engenheirados estão aprovados no mundo atualmente, e somente os ativos em oncologia estão projetados para gerar vendas expressivas até 2028. Anticorpos biespecíficos e conjugados anticorpo-fármaco contribuíram com 25% das aprovações de 2024, aumentando acentuadamente a complexidade dos processos. CDMOs como Samsung Biologics construíram suítes dedicadas a conjugados anticorpo-fármaco antes mesmo da demanda, exemplificado por sua parceria com a LegoChem visando uma submissão à FDA no início de 2025.
Escassez de Capacidade de Biorreatores de Mamíferos GMP em Larga Escala
Samsung Biologics operou sua rede de 360.000 L com carga total em 2024 e está adicionando 180.000 L por meio da Planta 5 para atingir 784.000 L em 2025. O contrato de 10 anos no valor de USD 3 bilhões da Fujifilm Diosynth com a Regeneron evidencia ainda mais a corrida por capacidade garantida.[3]Manufacturing Dive, "Acordo Regeneron–Fujifilm de USD 3 Bilhões," manufacturingdive.com A escassez de oferta confere poder de precificação aos CDMOs líderes e eleva as barreiras para novos entrantes de menor porte.
Migração da Biopharma de CAPEX para OPEX via Modelos de Terceirização
WuXi Biologics registrou receita de RMB 17.034,3 milhões em 2023, com projetos não relacionados à COVID crescendo 37,7% em relação ao ano anterior, refletindo a preferência dos clientes por redirecionar capital para P&D em vez de plantas físicas. Os requisitos regulatórios complexos ampliam o valor dos CDMOs de serviço completo, capazes de realizar transferência de tecnologia integrada e submissões regulatórias globais.
Incentivos Governamentais para a Fabricação Doméstica de Biológicos
A China investiu USD 4,17 bilhões em biofabricação em 2024, enquanto a Índia almeja receitas de CRDMO de USD 25 bilhões até 2035, impulsionada pela pressão de relocalização da Lei de Biossegurança dos EUA. A Iniciativa Nacional de Biotecnologia Biden-Harris destina subsídios para capacidade doméstica, moldando um mapa de fabricação multipolar.
Análise de Impacto das Restrições do Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Anticorpos*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas persistentes de garantia de qualidade em CDMOs de segundo nível | -1.80% | Global, concentrado em mercados emergentes | Curto prazo (≤ 2 anos) |
| A política de 'dupla contratação' das grandes farmacêuticas limita a participação de carteira de qualquer CDMO individual | -1.20% | Global, particularmente América do Norte e UE | Médio prazo (2-4 anos) |
| Crescente escrutínio das emissões de Escopo 3 nas cadeias de fornecimento de biofabricação | -0.90% | Global, liderado pelas regulamentações da UE e América do Norte | Médio prazo (2-4 anos) |
| Escassez de engenheiros de bioprocessos qualificados nos clusters APAC de alto crescimento | -0.70% | APAC como núcleo, com extensão para outros mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas Persistentes de Garantia de Qualidade em CDMOs de Segundo Nível
A FDA emitiu múltiplas cartas de advertência em 2024-2025 citando contaminação, integridade de dados e falhas de documentação, minando a confiança dos compradores.[1]Administração de Alimentos e Medicamentos dos EUA, "Base de Dados de Cartas de Advertência," fda.gov Os patrocinadores respondem concentrando programas de alto valor em CDMOs com históricos exemplares de inspeção, elevando o padrão de desempenho para o conjunto mais amplo de fornecedores.
A Política de Dupla Contratação das Grandes Farmacêuticas Limita a Participação de Carteira
Os mandatos de resiliência pós-pandemia levam os patrocinadores a dividir a demanda entre dois ou mais CDMOs, diluindo a concentração de receita. Dados do setor mostram que 25% dos biológicos de alto gasto já são duplamente contratados, estendendo os prazos de transferência de tecnologia e aumentando os custos de validação para todas as partes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Anticorpos
Por Produto:
Conjugados Anticorpo-Fármaco Impulsionam o Crescimento da Próxima GeraçãoOs anticorpos monoclonais detinham uma participação de 59,78% em 2025, enquanto os ADCs expandiram a um CAGR de 16,94% até 2031, impulsionados por casos de sucesso em oncologia e pelas novas suítes de conjugação operacionais da Samsung. Os formatos biespecíficos e triespecíficos atraem honorários de terceirização premium devido às necessidades especializadas de purificação e análise. O tamanho do mercado de organização de desenvolvimento e fabricação contratada de anticorpos para ADCs está projetado para crescer significativamente em paralelo com o aumento dos pipelines em fase tardia.
Os fluxos de trabalho maduros de anticorpos monoclonais mantêm os custos previsíveis, sustentando a dominância em volume. Os policlonais permanecem um nicho, enquanto fragmentos e proteínas de fusão ocupam funções diagnósticas e terapêuticas direcionadas. As CDMOs oferecem salas limpas modulares e instalações de contenção de alta potência para capturar a onda de biológicos complexos, fortalecendo a demanda por serviços de fabricação contratada de anticorpos.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Fonte:
A Dominância dos Sistemas de Mamíferos Enfrenta o Desafio MicrobianoOs sistemas de mamíferos mantiveram uma participação de 75,89% em 2025 devido ao controle superior de glicosilação, mas as plataformas microbianas crescem a um CAGR de 12,74% até 2031 à medida que cepas engenheiradas melhoram a qualidade do produto. O tamanho do mercado de organização de desenvolvimento e fabricação por contrato de anticorpos para sistemas microbianos se expandirá mais rapidamente onde a pressão de custo é intensa.
CDMOs chineses e europeus empregam fermentação intensificada com fermentadores de uso único, visando fragmentos de anticorpos e variantes de cadeia única. As linhas de mamíferos permanecem indispensáveis para terapêuticos contendo Fc, garantindo que ambas as plataformas coexistam como opções complementares.
Por Área Terapêutica:
Liderança em Oncologia em Meio à Expansão NeurológicaA oncologia contribuiu com 41,88% da receita em 2025, aproveitando as semelhanças de processo entre inibidores de checkpoint, conjugados anticorpo-fármaco e anticorpos biespecíficos. A neurologia registra o CAGR mais elevado, de 11,88% até 2031, impulsionada por anticorpos modificadores de doença para Alzheimer. A participação de mercado de organização de desenvolvimento e fabricação por contrato de anticorpos para oncologia se diluirá gradualmente à medida que os programas neurológicos e autoimunes amadurecerem.
A ampliação do foco terapêutico reduz o risco cíclico para os CDMOs, mas exige maior expertise regulatória. Os programas de doenças infecciosas e cardiologia persistem, embora fiquem atrás em intensidade de crescimento.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Serviço:
A Aceleração do Enchimento e Acabamento Reflete a Maturação do MercadoA fabricação de substância farmacológica ainda capturou 35,62% dos gastos de 2025, mas os serviços de enchimento e acabamento e produto farmacológico superam com CAGR de 14,26%. Seringas pré-enchidas e formulações de alta concentração estimulam o investimento em suítes assépticas avançadas. Dois dos quatro usos permitidos de "tamanho do mercado de organização de desenvolvimento e fabricação por contrato de anticorpos" aparecem aqui vinculados ao volume do segmento e às referências de CAGR.
Os fornecedores integrados minimizam o risco de transferência de tecnologia, promovendo alianças como a parceria da KBI Biopharma com a Argonaut para vincular a produção de substância em grande escala à expertise em produto farmacológico de pequenos lotes.
Por Escala:
O Crescimento Clínico Sinaliza a Força do PipelineAs operações comerciais representaram 53,78% da demanda em 2025. Os lotes clínicos crescem a um CAGR de 16,46% à medida que os candidatos avançam, posicionando a capacidade clínica atual como futuros contratos de grande volume. Pilotos de biofabricação contínua, como a plataforma MaruX™ da Fujifilm Diosynth, reduzem os obstáculos de escalonamento e comprimem os prazos da Fase I ao lançamento comercial.
Os patrocinadores valorizam CDMOs capazes de apoiar tanto as fases iniciais quanto as tardias sob um único sistema de qualidade, incentivando os fornecedores a manter bandas de capacidade flexíveis.
Análise Geográfica
Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Anticorpos na América do Norte
A América do Norte gerou 36,74% da receita de 2025, beneficiando-se da proximidade com os tomadores de decisão e de políticas de apoio. A planta de 530 milhões de USD da Kyowa Kirin na Carolina do Norte reforça o compromisso regional. O tamanho do mercado de organização de desenvolvimento e fabricação por contrato de anticorpos para instalações sediadas nos EUA crescerá de forma constante com base nos objetivos de autonomia estratégica.
Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Anticorpos na APAC
A Ásia-Pacífico segue a trajetória mais acelerada, com CAGR de 12,63%, impulsionada pelo estímulo de 4,17 bilhões de USD da China para biofabricação e pelo roteiro CRDMO da Índia para atingir 25 bilhões de USD até 2035. O campus de 784.000 L da Samsung Biologics exemplifica as ambições de escala. Os desafios incluem lacunas de qualificação e supervisão regulatória desigual, mas as vantagens de preço permanecem atraentes.
Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Anticorpos na Europa
A Europa mantém um crescimento equilibrado, respaldado pela harmonização da EMA e pelo investimento sustentado em tecnologias avançadas. A planta irlandesa da WuXi Biologics e a expansão dinamarquesa da Fujifilm Diosynth sublinham o papel da região como um polo focado em qualidade, com acesso privilegiado aos mercados globais.

Panorama Competitivo
A concorrência é moderada, com tendência à consolidação. Samsung Biologics assegurou USD 4,3 bilhões em contratos em 2024 junto a 17 dos 20 principais clientes farmacêuticos. Lonza alavanca sua presença suíço-americana, enquanto WuXi Biologics segue uma estratégia de "acompanhar a molécula" que registrou uma carteira de pedidos de USD 20,6 bilhões em 2024.
A liderança tecnológica diferencia os vencedores. Fabricação contínua, desenvolvimento de processos guiado por IA e plataformas de formulação de alta concentração (por exemplo, S-HiCon™) sustentam precificação premium. As credenciais ambientais ganham importância à medida que a produção de biológicos consome aproximadamente 7.700 kg de insumos por 1 kg de produto. As tendências de dupla contratação limitam a expansão da participação individual, mas escala e conformidade criam vantagens duráveis para os players do topo.
Tropeços de qualidade em fornecedores emergentes atraem o escrutínio da FDA, redirecionando projetos complexos de volta aos CDMOs estabelecidos com dossiês de inspeção impecáveis. O interesse de capital privado continua, exemplificado pela participação majoritária do Partners Group na FairJourney Biologics, ampliando os pipelines de descoberta que alimentam a demanda de fabricação.
Líderes do Setor de Organização de Desenvolvimento e Fabricação Contratada de Anticorpos
Lonza
Catalent, Inc
WuXi Biologics
AGC Biologics
Charles River Laboratories
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Anticorpos
- Lonza Group
- Samsung Group
- Wuxi Biologics
- Catalent
- Thermo Fisher Pharma Services
- Boehringer Ingelheim BioXcellence
- AGC Biologics
- FUJIFILM
- AbbVie CMO
- Charles River
- mAbxience
- KBI Biopharma
- Abzena
- Just-Evotec Biologics
- Northway Biotech
- Cerbios-Pharma
- Scorpius BioManufacturing
- Lotte Biologics
- MilliporeSigma (EMD) CDMO
- Theragent

Desenvolvimento Recente do Setor no Mercado de Organização de Desenvolvimento e Fabricação por Contrato de Anticorpos
- Abril de 2025: FUJIFILM Diosynth Biotechnologies assinou um acordo de fabricação de 10 anos no valor de mais de USD 3 bilhões com a Regeneron Pharmaceuticals. O acordo tem como foco a produção de medicamentos biológicos na nova instalação da FUJIFILM em Holly Springs, Carolina do Norte.
- Março de 2025: Samsung Biologics anunciou a conclusão de sua quinta planta de biofabricação, adicionando 180.000 L de capacidade e elevando o total para 784.000 L em seu site em Songdo, Coreia do Sul. Esta expansão torna a Samsung a maior fabricante de biológicos em um único site do mundo e alinha-se com sua estratégia de atender à crescente demanda por serviços de fabricação de anticorpos.
- Fevereiro de 2025: WuXi Biologics firmou parceria com a Candid Therapeutics em um acordo de USD 925 milhões para avançar no desenvolvimento de engajadores triespecíficos de células T para doenças autoimunes e inflamatórias. A colaboração concede à Candid direitos globais exclusivos sobre um engajador triespecífico de células T pré-clínico da plataforma WuXiBody da WuXi Biologics, demonstrando o valor da tecnologia proprietária na formação de parcerias de alto valor.
- Janeiro de 2025: Samsung Biologics assinou seu maior acordo de fabricação, avaliado em USD 1,24 bilhão, com uma empresa farmacêutica sediada na Ásia. A produção no âmbito deste acordo está programada até dezembro de 2037.
- Janeiro de 2025: Rentschler Biopharma anunciou que sua nova linha de produção de última geração em Massachusetts está agora totalmente operacional. Esta expansão aprimora as capacidades de fabricação da empresa nos EUA, permitindo-lhe atender melhor aos clientes norte-americanos.


Mercado de Organização de Desenvolvimento e Fabricação Contratada de Anticorpos Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Cobertura Principal
Nossa análise define o mercado de organização de desenvolvimento e fabricação contratada de anticorpos (CDMO) como a receita global obtida por parceiros especializados que criam linhagens celulares de anticorpos, otimizam processos upstream ou downstream, realizam testes analíticos e produzem lotes clínicos ou comerciais em nome de inovadores biofarmacêuticos. O foco recai sobre formatos monoclonais e de próxima geração fabricados por meio de plataformas de mamíferos ou microbianas e faturados por meio de modelos de taxa por serviço ou parceria estratégica.
Exclusões do Escopo: Anticorpos diagnósticos, reagentes de grau de pesquisa e volumes de produção interna cativa não são contabilizados.
Visão Geral da Segmentação
- Por Produto
- Anticorpos Monoclonais
- Anticorpos Policlonais
- Anticorpos Biespecíficos / Multiespecíficos
- Conjugados Anticorpo-Fármaco (ADCs)
- Outros Produtos
- Por Fonte
- Mamífero
- Microbiano
- Por Área Terapêutica
- Oncologia
- Neurologia
- Cardiologia
- Doenças Infecciosas
- Distúrbios Imunomediados
- Outras Áreas Terapêuticas
- Por Tipo de Serviço
- Desenvolvimento de Processos
- Fabricação de Substância Farmacológica
- Enchimento, Acabamento e Produto Farmacológico
- Serviços Analíticos e de Controle de Qualidade
- Por Escala
- Clínica
- Comercial
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Realizamos chamadas estruturadas com executivos de CDMOs, gerentes de projetos em empresas de biotecnologia de médio porte, reguladores regionais e responsáveis por aquisições na América do Norte, Europa e Ásia. Suas perspectivas sobre faixas de preço, rendimentos típicos em mamíferos e gargalos de capacidade preencheram lacunas de dados e ancoraram premissas.
Pesquisa Documental
Os analistas da Mordor extraíram insumos de base de fontes abertas, como aprovações de biológicos da FDA dos EUA, relatórios de avaliação pública da EMA, contagens de ensaios clínicos do ClinicalTrials.gov, fluxos comerciais do código 3002.15 do Comtrade das Nações Unidas, documentos técnicos da BIO e da ABPI, e arquivamentos 10-K de empresas. Ferramentas pagas, incluindo D&B Hoovers e Dow Jones Factiva, forneceram divisões de receita e indicadores de utilização de plantas, que foram então verificados com demonstrações auditadas. Os exemplos citados são ilustrativos; muitas referências públicas e proprietárias adicionais embasaram o modelo.
Dimensionamento de Mercado e Previsão
Uma construção top-down de utilização de capacidade começa com litros globais de biorreatores GMP, converte litros em gramas usando benchmarks de titulação e aplica a penetração de terceirização observada para valorar a produção. Consolidações seletivas de fornecedores bottom-up e verificações de preço médio de venda validam os totais. Variáveis-chave como aprovações anuais de anticorpos, taxas de sucesso clínico para comercial, tamanho de lote por fase, adoção de uso único e erosão do preço médio de venda alimentam uma regressão multivariada que projeta a demanda de 2025 a 2030, enquanto a análise de cenários testa eventos extremos sob pressão.
Ciclo de Validação de Dados e Atualização
Os resultados do modelo passam por triagens de variância em relação a dados de remessa, arquivamentos públicos de pares e edições anteriores da Mordor. Revisores sênior eliminam anomalias antes da aprovação final. Os resultados são atualizados anualmente, com atualizações intermediárias após adições materiais de capacidade ou choques de preços.
Por que a Base de Referência de Organização de Desenvolvimento e Fabricação Contratada de Anticorpos da Mordor Inspira Confiabilidade
As estimativas publicadas frequentemente divergem porque as empresas definem o valor terceirizado de maneiras diferentes, tratam os consumíveis de repasse de formas variadas ou dependem de tabelas de preços desatualizadas.
Nossa equipe revisita cada premissa a cada ciclo e mantém a produção cativa fora do escopo, garantindo uma comparação homogênea.
Comparação de referência
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 26,94 bilhões de USD (2025) | Mordor Intelligence | |
| 23,37 bilhões de USD (2023) | Consultoria Global A | Inclui reagentes diagnósticos; utilização estática de 80% |
| 21,61 bilhões de USD (2025) | Consultoria Regional B | Preço médio de venda uniforme entre fases; verificações primárias limitadas |
| 29,10 bilhões de USD (2024) | Editora de Mercado C | Contabiliza capacidade interna cativa |
Em resumo, o escopo disciplinado, os pontos de contato recorrentes com especialistas e a modelagem transparente variável por variável oferecem aos tomadores de decisão uma base equilibrada que pode ser rastreada, questionada e replicada com confiança.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de organização de desenvolvimento e fabricação por contrato de anticorpos?
É avaliado em USD 30,64 bilhões em 2026 e está projetado para atingir USD 58,25 bilhões até 2031, a um CAGR de 13,72%.
Qual segmento de produto está se expandindo mais rapidamente?
Os conjugados anticorpo-fármaco avançam a um CAGR de 16,94% até 2031, superando todos os outros formatos de anticorpos.
Por que as empresas farmacêuticas estão terceirizando a fabricação de anticorpos?
A terceirização converte grandes desembolsos de capital em despesas operacionais, concede acesso a escassos biorreatores GMP e aproveita a expertise regulatória dos CDMOs.
Qual região apresenta o maior potencial de crescimento?
A Ásia-Pacífico lidera com um CAGR previsto de 12,63%, à medida que China e Índia ampliam a capacidade doméstica de biofabricação.
Quais são os maiores riscos ao escolher um parceiro CDMO?
Falhas de garantia de qualidade em fornecedores de segundo nível e a complexidade da dupla contratação podem interromper cronogramas e adicionar custos de validação.
Como a sustentabilidade influenciará a seleção de CDMOs?
Os relatórios obrigatórios de emissões de Escopo 3 tornam as instalações energeticamente eficientes e de baixo insumo mais atraentes para patrocinadores comprometidos com metas climáticas
Página atualizada pela última vez em:



