
Taille et Part du Marché des Organisations de Développement et de Fabrication sous Contrat d'Anticorps
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 39.65 Milliards de dollars |
| Taille du Marché (2032) | 75.59 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
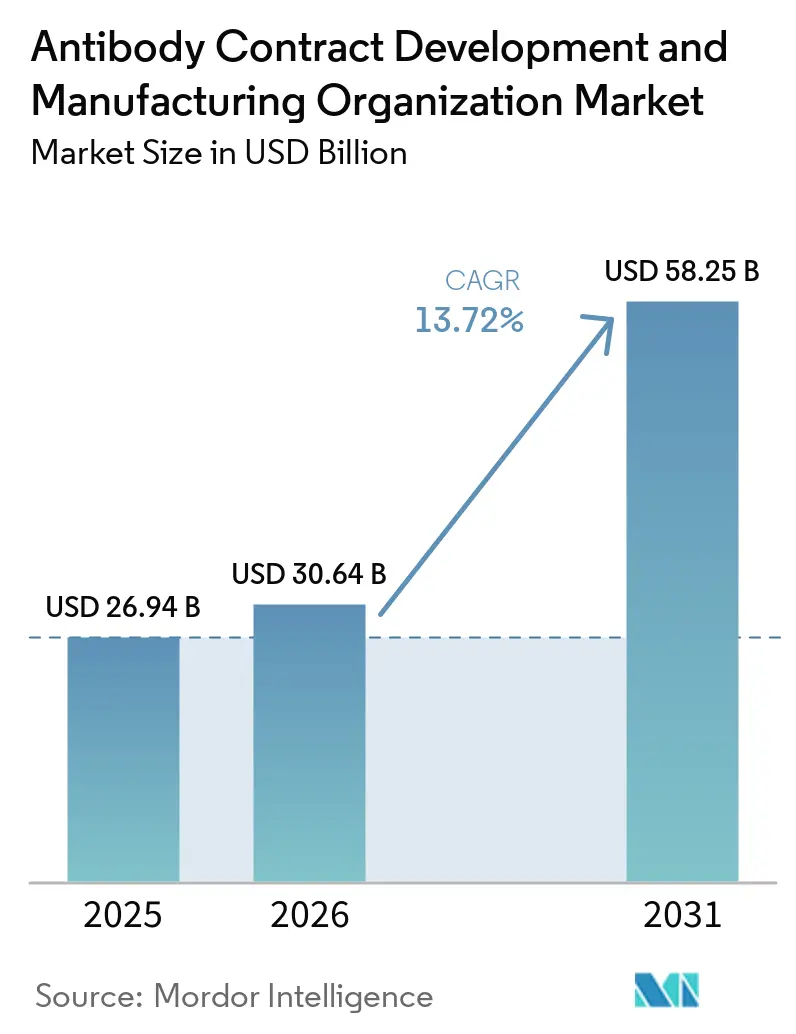
Analyse du Marché des Organisations de Développement et de Fabrication sous Contrat d'Anticorps par Mordor Intelligence
La taille du Marché des Organisations de Développement et de Fabrication sous Contrat d'Anticorps était évaluée à 34,85 milliards USD en 2026 et devrait croître de 39,65 milliards USD en 2027 pour atteindre 75,59 milliards USD d'ici 2032, à un CAGR de 13,77 % durant la période de prévision (2027-2032).
Cette expansion est portée par le transfert des commanditaires de leurs usines à coûts fixes vers des modèles d'externalisation à coûts variables, la forte augmentation des pipelines d'anticorps en phase avancée et une pénurie aiguë de capacités de bioréacteurs GMP à grande échelle. Les politiques de double approvisionnement, le reporting obligatoire des émissions de Scope 3 et l'adoption rapide des plateformes à usage unique et en continu apportent une dynamique supplémentaire. Cependant, les lacunes persistantes en matière d'assurance qualité chez les fournisseurs de second rang et l'aggravation des pénuries de talents dans les clusters asiatiques à forte croissance tempèrent les perspectives à court terme. L'intensité concurrentielle s'accroît à mesure que les grandes entreprises pharmaceutiques mondiales verrouillent des contrats d'approvisionnement à long terme tout en cultivant des fournisseurs de secours pour réduire leur exposition géopolitique.
Principaux enseignements du rapport
- Par catégorie de produit, les anticorps monoclonaux ont dominé avec une part de revenus de 59,78 % en 2026 ; les conjugués anticorps-médicament devraient se développer à un CAGR de 16,94 % jusqu'en 2032.
- Par source, la culture cellulaire de mammifères détenait 75,89 % de la part du marché des organisations de développement et de fabrication sous contrat d'anticorps en 2026 ; les plateformes microbiennes devraient croître à un CAGR de 14,74 % jusqu'en 2032.
- Par aire thérapeutique, l'oncologie représentait 41,88 % de la taille du marché des organisations de développement et de fabrication sous contrat d'anticorps en 2026 ; la neurologie affiche la croissance la plus rapide à un CAGR de 15,88 % jusqu'en 2032.
- Par type de service, la fabrication de substance médicamenteuse a capturé 35,62 % des revenus de 2026, tandis que les services de remplissage-finition devraient croître à un CAGR de 16,26 % jusqu'en 2032.
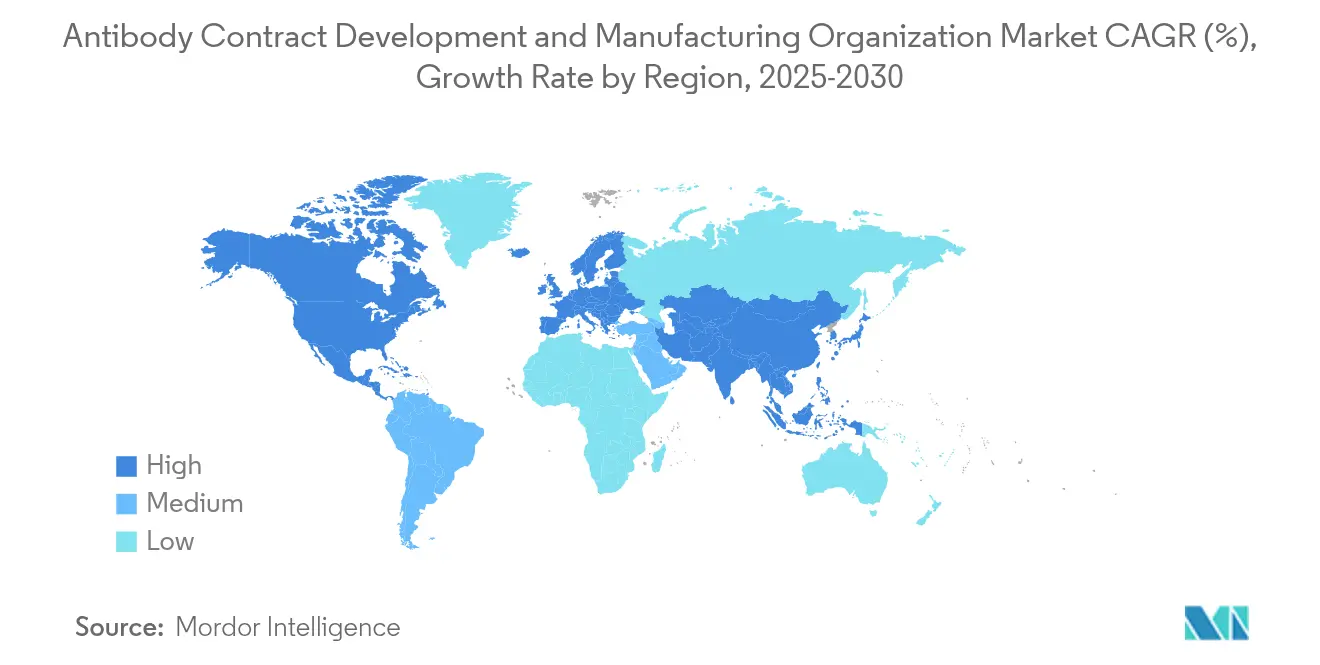
- Par géographie, l'Amérique du Nord a représenté 36,74 % des revenus en 2026 ; l'Asie-Pacifique progresse à un CAGR de 17,63 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance sur le Marché des Organisations de Développement et de Fabrication sous Contrat d'Anticorps*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pipelines d'anticorps en phase avancée en plein essor dans l'oncologie | 3.20% | Mondial, avec concentration en Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Pénurie de capacité pour les bioréacteurs mammaliens GMP à grande échelle | 2.80% | Mondial, particulièrement aigu en Amérique du Nord et en APAC | Court terme (≤ 2 ans) |
| Transfert de la biopharma des dépenses d'investissement (CAPEX) vers les charges d'exploitation (OPEX) via des modèles d'externalisation | 2.10% | Mondial, porté par les clusters biotechnologiques d'Amérique du Nord et d'UE | Long terme (≥ 4 ans) |
| Forts incitations gouvernementales pour la fabrication nationale de produits biologiques | 1.90% | Noyau APAC, avec répercussions en Amérique du Nord et en UE | Moyen terme (2-4 ans) |
| Essor des technologies continues et à usage unique permettant une transition rapide multi-produits | 1.60% | Mondial, adoption précoce en Amérique du Nord et en UE | Long terme (≥ 4 ans) |
| Développement de procédés in silico piloté par l'IA réduisant les délais jusqu'au dépôt du dossier IND | 1.40% | Mondial, concentré dans les pôles d'innovation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pipelines d'anticorps en phase avancée en plein essor dans l'oncologie
Plus de 160 anticorps modifiés sont aujourd'hui approuvés dans le monde, et les seuls actifs en oncologie devraient générer des ventes significatives d'ici 2028. Les anticorps bispécifiques et les ADC ont contribué à 25 % des approbations de 2024, augmentant considérablement la complexité des procédés. Des organisations de développement et de fabrication sous contrat (CDMO) telles que Samsung Biologics ont construit des suites dédiées aux ADC en anticipation de la demande, illustré par son partenariat avec LegoChem visant un dépôt auprès de la FDA début 2025.
Pénurie de capacité pour les bioréacteurs mammaliens GMP à grande échelle
Samsung Biologics a exploité son réseau de 360 000 L à pleine charge en 2024 et ajoute 180 000 L via l'usine 5 pour atteindre 784 000 L en 2025. L'accord de 3 milliards USD sur 10 ans entre Fujifilm Diosynth et Regeneron souligne encore davantage la course aux capacités sécurisées.[1] La tension sur l'offre confère aux CDMO leaders un pouvoir de fixation des prix et érige des barrières à l'entrée pour les nouveaux acteurs de plus petite taille.
Transfert de la biopharma des dépenses d'investissement (CAPEX) vers les charges d'exploitation (OPEX) via des modèles d'externalisation
WuXi Biologics a enregistré un chiffre d'affaires de 17 034,3 millions RMB en 2023, avec des projets hors COVID en hausse de 37,7 % d'une année sur l'autre, reflétant la préférence des clients pour réorienter les capitaux vers la R&D plutôt que vers des installations physiques. Les exigences réglementaires complexes amplifient la valeur des CDMO à service complet capables d'assurer des transferts de technologie fluides et des dépôts réglementaires mondiaux.
Incitations gouvernementales pour la fabrication nationale de produits biologiques
La Chine a investi 4,17 milliards USD dans la biofabrication en 2024, tandis que l'Inde vise un chiffre d'affaires CRDMO de 25 milliards USD d'ici 2035, soutenu par la pression de relocalisation exercée par la loi américaine Biosecure Act. L'Initiative nationale de biotechnologie Biden-Harris alloue des subventions pour les capacités nationales, façonnant une carte de fabrication multipolaire.
Analyse de l'Impact des Freins sur le Marché des Organisations de Développement et de Fabrication sous Contrat d'Anticorps*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Lacunes persistantes en matière d'assurance qualité chez les CDMO de second rang | -1.80% | Mondial, concentré dans les marchés émergents | Court terme (≤ 2 ans) |
| La politique de « double approvisionnement » des grandes entreprises pharmaceutiques limite la part de portefeuille pour tout CDMO unique | -1.20% | Mondial, notamment en Amérique du Nord et en UE | Moyen terme (2-4 ans) |
| Contrôle croissant des émissions de portée 3 dans les chaînes d'approvisionnement de la biofabrication | -0.90% | Mondial, porté par les réglementations de l'UE et de l'Amérique du Nord | Moyen terme (2-4 ans) |
| Pénurie d'ingénieurs en bioprocédés qualifiés dans les clusters APAC à forte croissance | -0.70% | Noyau APAC, avec répercussions sur d'autres marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Lacunes persistantes en matière d'assurance qualité chez les CDMO de second rang
La FDA a émis plusieurs lettres d'avertissement en 2024-2025 citant des problèmes de contamination, d'intégrité des données et de défaillances documentaires, minant la confiance des acheteurs.[2] Les donneurs d'ordre réagissent en concentrant leurs programmes à forte valeur ajoutée auprès des CDMO affichant des antécédents d'inspection exemplaires, élevant ainsi le niveau d'exigence pour l'ensemble du panel de fournisseurs.
La politique de double approvisionnement des grandes entreprises pharmaceutiques limite la part de portefeuille
Les mandats de résilience post-pandémie poussent les donneurs d'ordre à répartir la demande entre deux CDMO ou plus, diluant la concentration des revenus. Les données sectorielles montrent que 25 % des produits biologiques à dépenses élevées sont déjà en double approvisionnement, prolongeant les délais de transfert de technologie et augmentant les coûts de validation pour toutes les parties.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Organisations de Développement et de Fabrication sous Contrat d'Anticorps
Par produit :
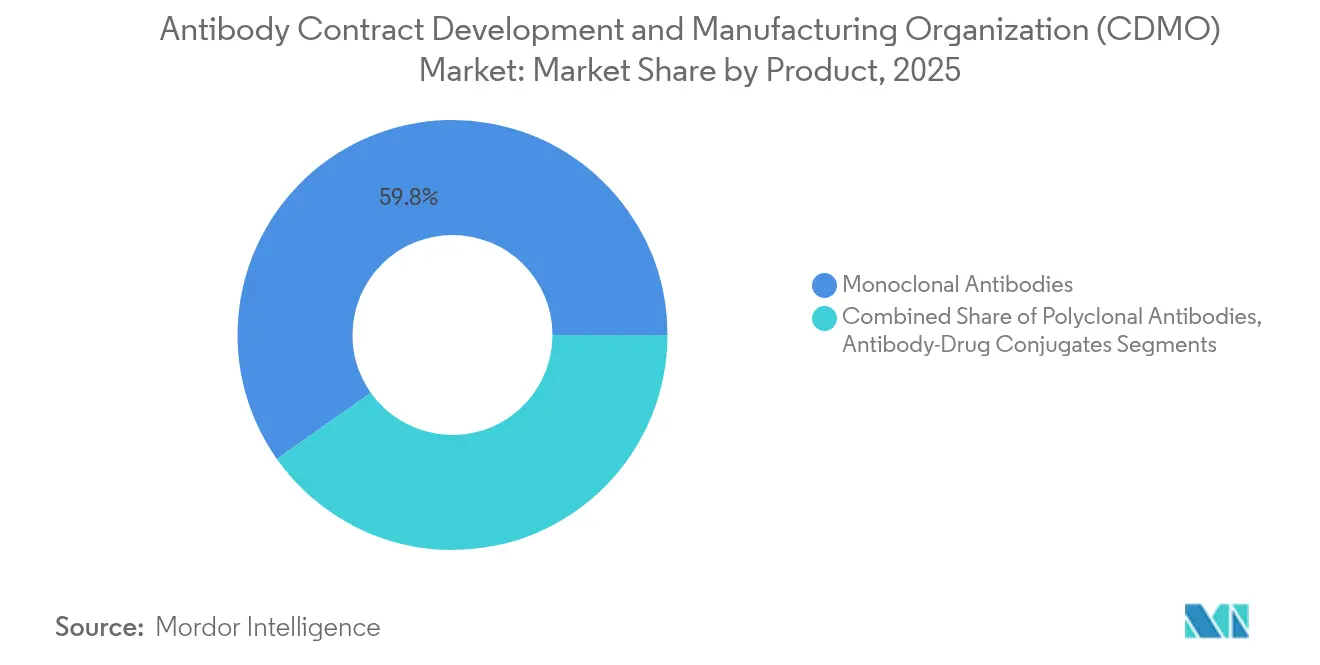
les ADC portent la croissance de la prochaine générationLes anticorps monoclonaux détenaient une part de 59,78 % en 2026, tandis que les conjugués anticorps-médicament se sont développés à un CAGR de 16,94 % jusqu'en 2032, portés par les succès en oncologie et les nouvelles suites de conjugaison opérationnelles de Samsung. Les formats bispécifiques et trispécifiques attirent des honoraires d'externalisation premium en raison de leurs besoins spécialisés en purification et en analyse. La taille du marché des organisations de développement et de fabrication sous contrat d'anticorps pour les conjugués anticorps-médicament devrait bondir parallèlement à l'essor des pipelines en phase avancée.
Les flux de travail monoclonaux matures maintiennent des coûts prévisibles, soutenant la domination en volume. Les polyclonaux restent de niche, tandis que les fragments et les protéines de fusion occupent des rôles diagnostiques et thérapeutiques ciblés. Les CDMOs proposent des salles blanches modulaires et des installations de confinement à haute puissance pour capter la vague des biologiques complexes, renforçant la demande de services de fabrication sous contrat d'anticorps.



Par source :
la domination mammifère face au défi microbienLes systèmes de mammifères ont conservé une part de 75,89 % en 2026 grâce à un contrôle supérieur de la glycosylation, mais les plateformes microbiennes croissent à un CAGR de 14,74 % d'ici 2032 à mesure que les souches modifiées améliorent la qualité des produits. La taille du marché des organisations de développement et de fabrication sous contrat d'anticorps pour les systèmes microbiens se développera plus rapidement là où la pression sur les coûts est aiguë.
Les CDMOs chinois et européens déploient une fermentation intensifiée avec des fermenteurs à usage unique, ciblant les fragments d'anticorps et les variants à chaîne unique. Les lignées de mammifères restent indispensables pour les thérapeutiques contenant des fragments Fc, garantissant la coexistence des deux plateformes comme options complémentaires.
Par domaine thérapeutique :
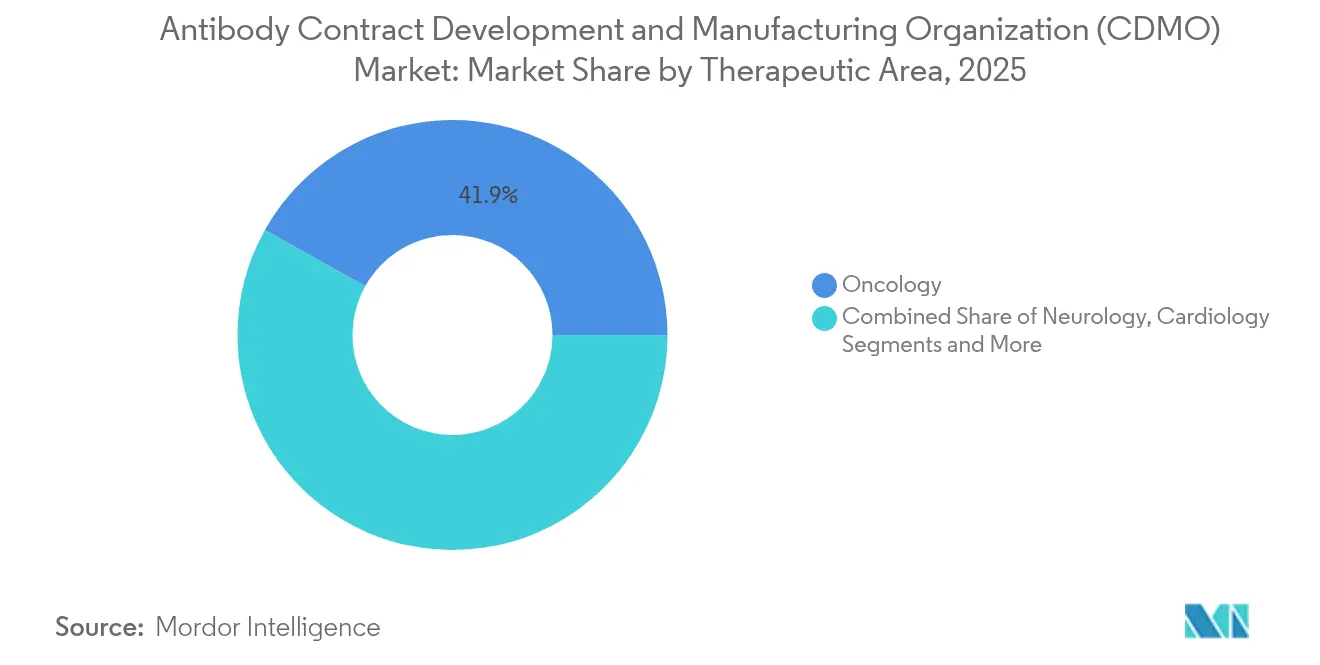
leadership en oncologie face à l'expansion neurologiqueL'oncologie a contribué à hauteur de 41,88 % des revenus en 2026, tirant parti des points communs de processus entre les inhibiteurs de points de contrôle, les conjugués anticorps-médicament et les bispécifiques. La neurologie enregistre le CAGR le plus élevé à 15,88 % jusqu'en 2032, portée par les anticorps modificateurs de la maladie d'Alzheimer. La part du marché des organisations de développement et de fabrication sous contrat d'anticorps pour l'oncologie se diluera progressivement à mesure que les programmes neurologiques et auto-immuns arriveront à maturité.
L'élargissement du focus thérapeutique réduit le risque cyclique pour les CDMOs mais exige une expertise réglementaire plus large. Les programmes de maladies infectieuses et de cardiologie persistent mais restent en retrait en termes d'intensité de croissance.

Par type de service :
l'accélération du conditionnement primaire et secondaire reflète la maturité du marchéLa fabrication de substance médicamenteuse a encore capturé 35,62 % des dépenses de 2026, mais les services de remplissage-finition et de produit médicamenteux surpassent avec un CAGR de 16,26 %. Les seringues préremplies et les formulations à haute concentration stimulent les investissements dans des suites aseptiques avancées. Deux des quatre utilisations autorisées de « taille du marché des organisations de développement et de fabrication sous contrat d'anticorps » apparaissent ici liées aux références de volume de segment et de CAGR.
Les prestataires intégrés minimisent le risque de transfert technologique, favorisant des alliances telles que le partenariat de KBI Biopharma avec Argonaut pour relier la production de substance à grande échelle à l'expertise en produit médicamenteux en petits lots.
Par échelle :
la montée en puissance clinique signale la solidité du pipelineLes opérations commerciales représentaient 53,78 % de la demande en 2026. Les lots cliniques croissent à un CAGR de 16,46 % à mesure que les candidats progressent, positionnant la capacité clinique actuelle comme de futurs contrats à grand volume. Les pilotes de biofabrication en continu, comme la plateforme MaruX de Fujifilm Diosynth, réduisent les obstacles au changement d'échelle et compriment les délais de la Phase I au lancement commercial.
Les commanditaires valorisent les CDMOs capables de soutenir les phases précoces et tardives sous un même système qualité, incitant les fournisseurs à maintenir des bandes de capacité flexibles.
Analyse géographique
Marché des Organisations de Développement et de Fabrication sous Contrat d'Anticorps en Amérique du Nord
L'Amérique du Nord a généré 36,74 % des revenus de 2026, bénéficiant de la proximité avec les décideurs et d'une politique favorable. L'usine de Kyowa Kirin en Caroline du Nord, d'une valeur de 530 millions USD, renforce l'engagement régional. La taille du marché des organisations de développement et de fabrication sous contrat d'anticorps pour les installations basées aux États-Unis croîtra régulièrement en fonction des objectifs d'autonomie stratégique.
Marché des Organisations de Développement et de Fabrication sous Contrat d'Anticorps en Asie-Pacifique
L'Asie-Pacifique poursuit la trajectoire la plus rapide à un CAGR de 17,63 %, portée par le stimulus de biofabrication de 4,17 milliards USD de la Chine et la feuille de route CRDMO de l'Inde visant 25 milliards USD d'ici 2035. Le campus de 784 000 L de Samsung Biologics illustre les ambitions d'échelle. Les défis incluent les lacunes en compétences et la surveillance réglementaire inégale, mais les avantages tarifaires restent convaincants.
Marché des Organisations de Développement et de Fabrication sous Contrat d'Anticorps en Europe
L'Europe maintient une croissance équilibrée soutenue par l'harmonisation de l'EMA et des investissements soutenus dans les technologies avancées. L'usine irlandaise de WuXi Biologics et l'expansion danoise de Fujifilm Diosynth soulignent le rôle de la région en tant que pôle axé sur la qualité avec un accès privilégié aux marchés mondiaux.
Paysage concurrentiel
Concentration du Marché
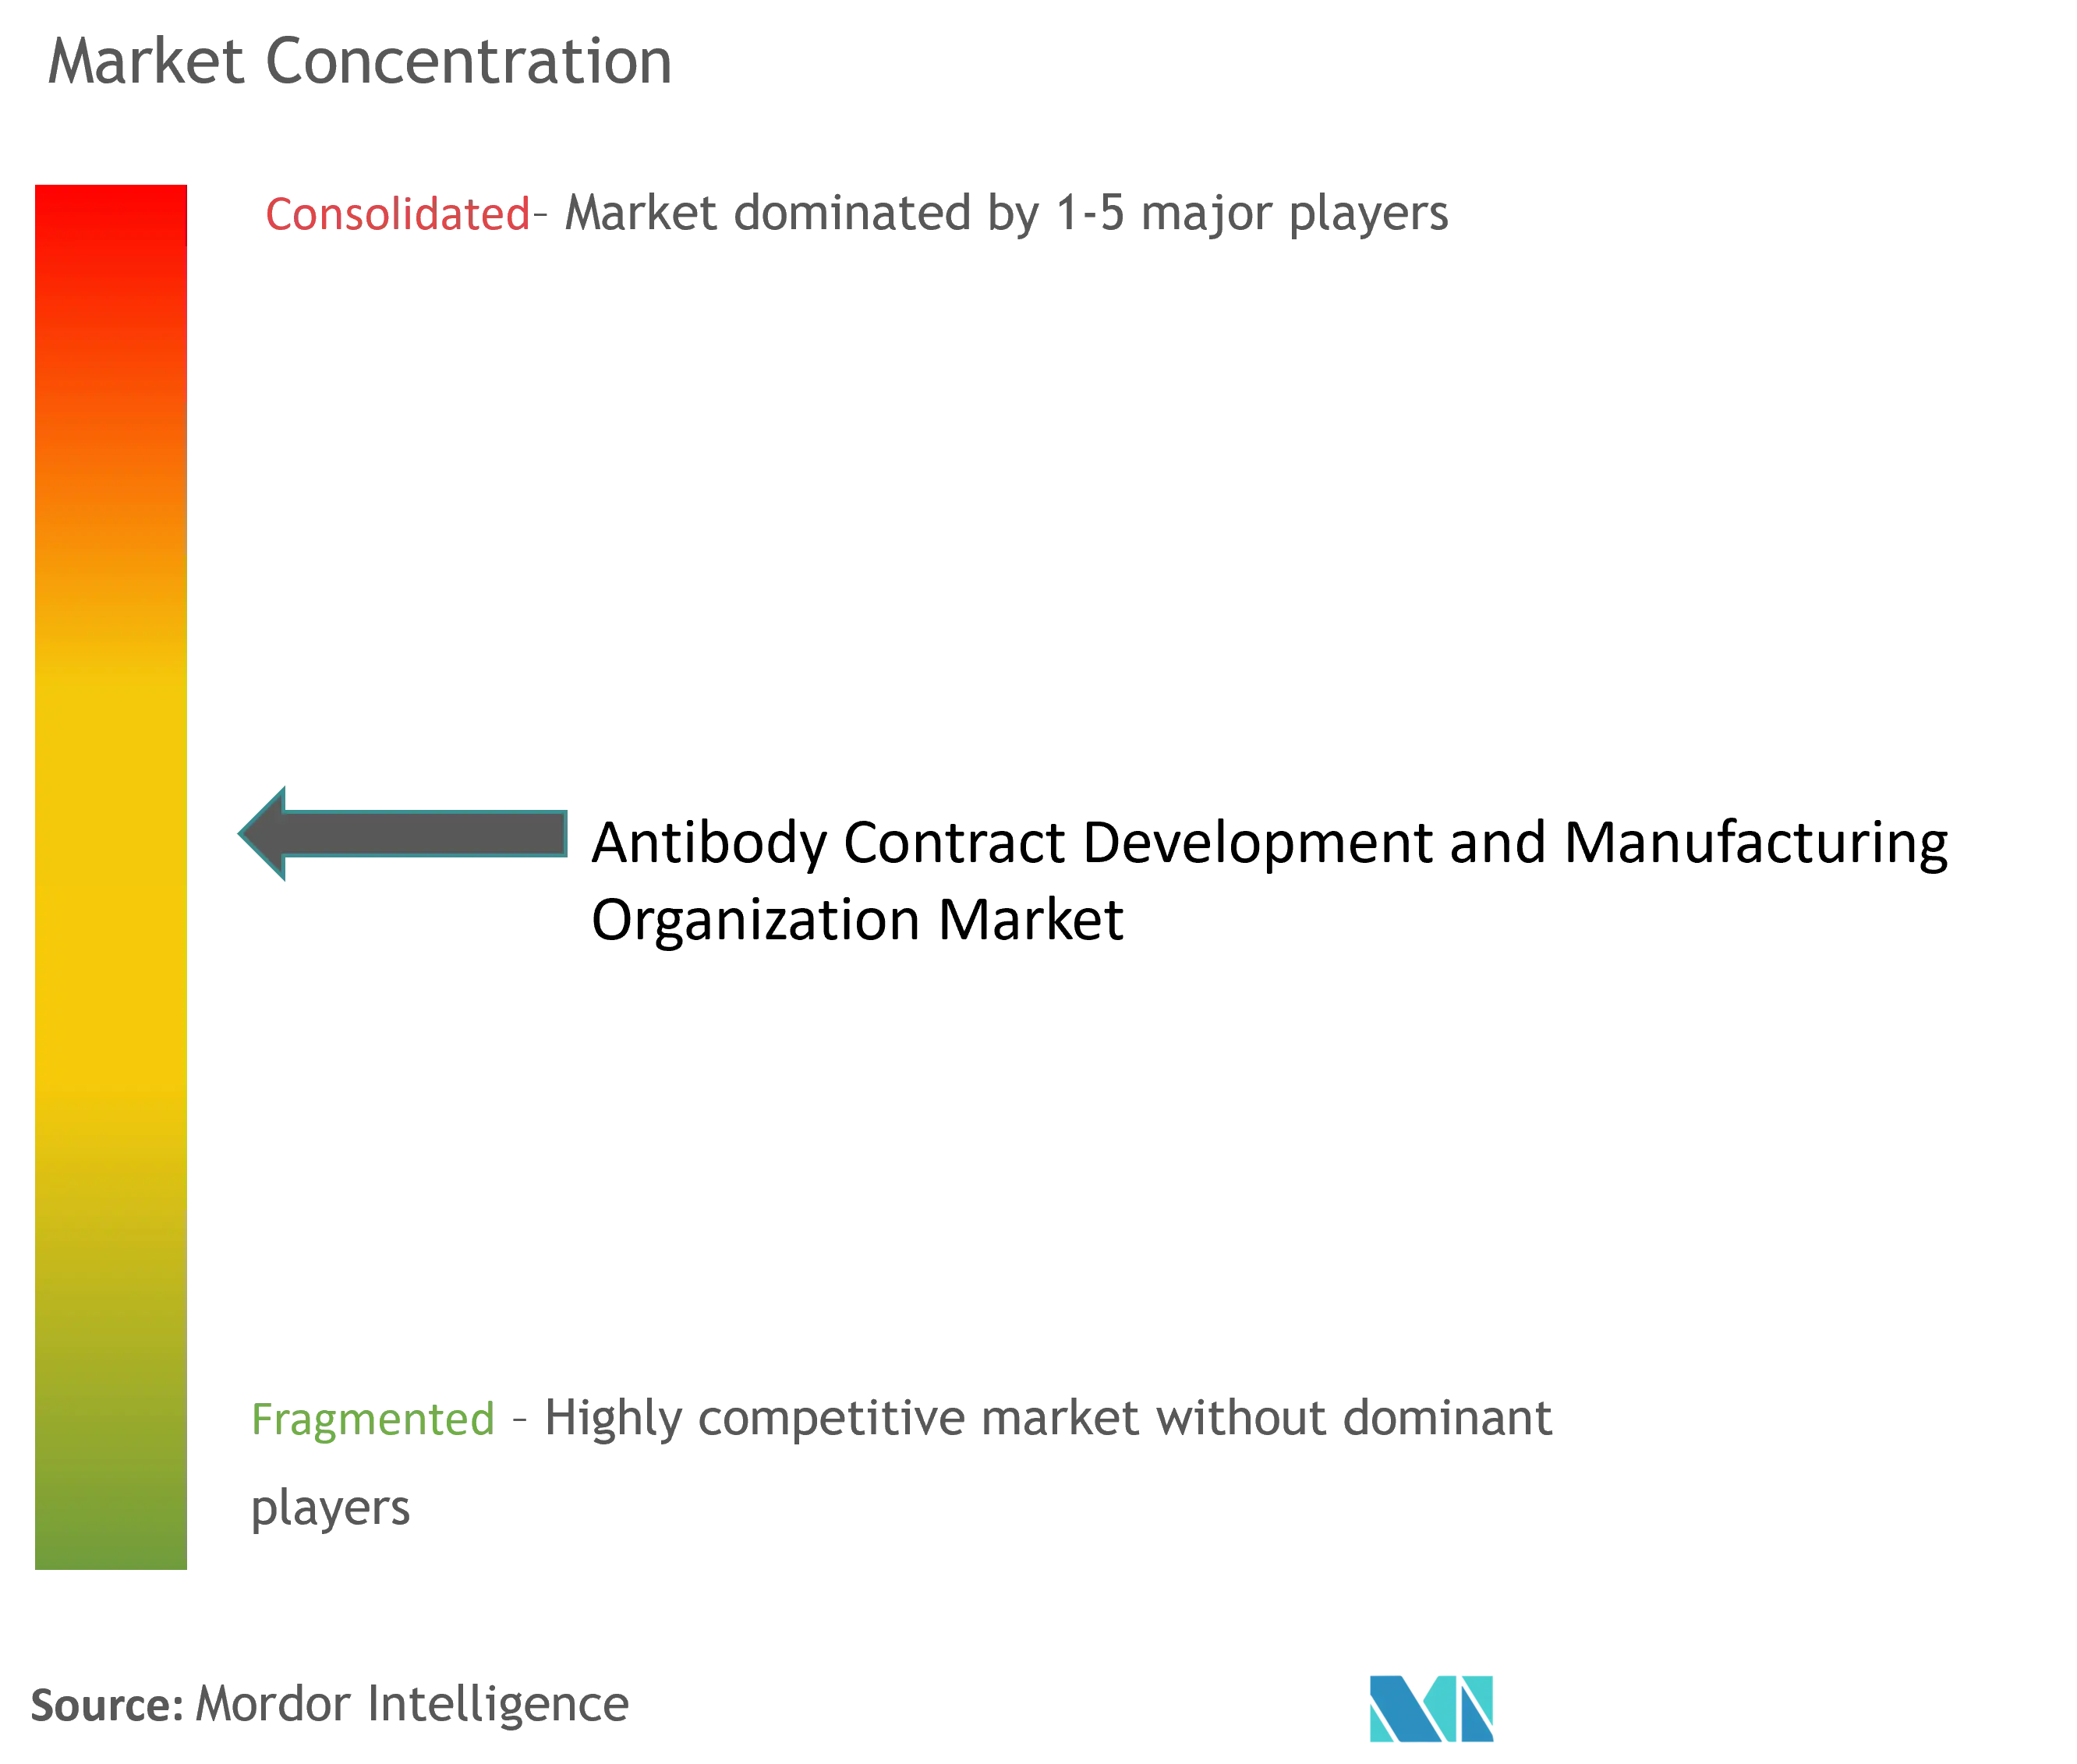
La concurrence est modérée avec une tendance à la consolidation. Samsung Biologics a sécurisé 4,3 milliards USD de contrats en 2024 auprès de 17 clients parmi les 20 principales entreprises pharmaceutiques. Lonza s'appuie sur son empreinte suisse-américaine, tandis que WuXi Biologics poursuit une stratégie de « suivi de la molécule » qui a enregistré un carnet de commandes de 20,6 milliards USD en 2024.
Le leadership technologique différencie les gagnants. La fabrication en continu, le développement de procédés guidé par l'IA et les plateformes de formulation à haute concentration (par exemple, S-HiCon™) soutiennent une tarification premium. Les références environnementales gagnent en importance à mesure que la production de produits biologiques consomme environ 7 700 kg d'intrants pour 1 kg de produit fini. Les tendances au double approvisionnement plafonnent l'expansion individuelle des parts, mais l'échelle et la conformité créent des avantages durables pour les acteurs de premier rang.
Les défaillances qualité chez les fournisseurs émergents attirent la surveillance de la FDA, orientant les projets complexes vers les CDMO établis ayant des dossiers d'inspection irréprochables. L'intérêt du capital-investissement se poursuit, illustré par la participation majoritaire de Partners Group dans FairJourney Biologics, élargissant les pipelines de découverte qui alimentent la demande de fabrication.
Leaders du Secteur des Organisations de Développement et de Fabrication sous Contrat d'Anticorps
-
Lonza
-
Catalent, Inc
-
WuXi Biologics
-
AGC Biologics
-
Charles River Laboratories
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Organisations de Développement et de Fabrication sous Contrat d'Anticorps Entreprises couvertes dans ce rapport
- Lonza Group
- Samsung Group
- Wuxi Biologics
- Catalent
- Thermo Fisher Pharma Services
- Boehringer Ingelheim BioXcellence
- AGC Biologics
- FUJIFILM
- AbbVie CMO
- Charles River
- mAbxience
- KBI Biopharma
- Abzena
- Just-Evotec Biologics
- Northway Biotech
- Cerbios-Pharma
- Scorpius BioManufacturing
- Lotte Biologics
- MilliporeSigma (EMD) CDMO
- Theragent
Développements Récents du Secteur sur le Marché des Organisations de Développement et de Fabrication sous Contrat d'Anticorps
- Avril 2025 : FUJIFILM Diosynth Biotechnologies a signé un accord de fabrication de 10 ans d'une valeur de plus de 3 milliards USD avec Regeneron Pharmaceuticals. Cet accord porte sur la production de médicaments biologiques dans la nouvelle installation de FUJIFILM à Holly Springs, en Caroline du Nord.
- Mars 2025 : Samsung Biologics a annoncé l'achèvement de sa cinquième usine de biofabrication, ajoutant 180 000 L de capacité et portant le total à 784 000 L sur son site de Songdo, en Corée du Sud. Cette expansion fait de Samsung le plus grand fabricant de produits biologiques sur un site unique au monde et s'aligne sur sa stratégie visant à répondre à la demande croissante de services de fabrication d'anticorps.
- Février 2025 : WuXi Biologics s'est associé à Candid Therapeutics dans le cadre d'un accord de 925 millions USD pour faire progresser les engageurs trispécifiques de lymphocytes T pour les maladies auto-immunes et inflammatoires. La collaboration donne à Candid des droits mondiaux exclusifs sur un engageur trispécifique de lymphocytes T préclinique issu de la plateforme WuXiBody de WuXi, mettant en valeur l'importance de la technologie propriétaire dans la formation de partenariats à forte valeur ajoutée.
- Janvier 2025 : Samsung Biologics a signé son plus grand contrat de fabrication, d'une valeur de 1,24 milliard USD, avec une entreprise pharmaceutique basée en Asie. La production dans le cadre de cet accord est planifiée jusqu'en décembre 2037.
- Janvier 2025 : Rentschler Biopharma a annoncé que sa nouvelle ligne de production de pointe dans le Massachusetts est désormais pleinement opérationnelle. Cette expansion renforce les capacités de fabrication américaines de l'entreprise, lui permettant de mieux servir les clients nord-américains.
Marché des Organisations de Développement et de Fabrication sous Contrat d'Anticorps Portée du rapport et méthodologie de recherche
Définitions du Marché et Couverture Principale
Notre analyse définit le marché des organisations de développement et de fabrication sous contrat d'anticorps (CDMO) comme le chiffre d'affaires mondial généré par des partenaires spécialisés qui créent des lignées cellulaires d'anticorps, optimisent les procédés en amont ou en aval, réalisent des tests analytiques et produisent des lots cliniques ou commerciaux pour le compte d'innovateurs biopharmaceutiques. L'accent est mis sur les formats monoclonaux et de nouvelle génération fabriqués sur des plateformes mammaliennes ou microbiennes et facturés selon des modèles de prestation de services ou de partenariat stratégique.
Exclusions du périmètre : Les anticorps diagnostiques, les réactifs de qualité recherche et les volumes de production captifs en interne ne sont pas comptabilisés.
Aperçu de la Segmentation
- Par produit
- Anticorps monoclonaux
- Anticorps polyclonaux
- Anticorps bispécifiques / multispécifiques
- Conjugués anticorps-médicament (ADC)
- Autres produits
- Par source
- Mammalien
- Microbien
- Par domaine thérapeutique
- Oncologie
- Neurologie
- Cardiologie
- Maladies infectieuses
- Troubles à médiation immunitaire
- Autres domaines thérapeutiques
- Par type de service
- Développement de procédés
- Fabrication de substance médicamenteuse
- Conditionnement primaire et secondaire et produit fini
- Services analytiques et de contrôle qualité
- Par échelle
- Clinique
- Commercial
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Méthodologie de Recherche Détaillée et Validation des Données
Recherche Primaire
Nous avons mené des entretiens structurés avec des dirigeants de CDMO, des chefs de projet dans des entreprises biotechnologiques de taille intermédiaire, des régulateurs régionaux et des responsables des achats en Amérique du Nord, en Europe et en Asie. Leurs éclairages sur les fourchettes de prix, les rendements mammaliennes typiques et les goulets d'étranglement de capacité ont comblé les lacunes de données et ancré les hypothèses.
Recherche Documentaire
Les analystes de Mordor ont extrait les données de base à partir de sources ouvertes telles que les approbations biologiques de la FDA américaine, les rapports d'évaluation publics de l'EMA, les comptages d'essais sur ClinicalTrials.gov, les flux commerciaux du code 3002.15 de la base de données Comtrade des Nations Unies, les livres blancs de BIO et de l'ABPI, ainsi que les dépôts 10-K des entreprises. Des outils payants, notamment D&B Hoovers et Dow Jones Factiva, ont fourni des ventilations de revenus et des indices d'utilisation des installations, qui ont ensuite été recoupés avec des états financiers audités. Les exemples cités sont illustratifs ; de nombreuses autres références publiques et propriétaires ont alimenté le modèle.
Dimensionnement du Marché et Prévisions
Une construction descendante basée sur l'utilisation des capacités commence par les litres de bioréacteurs GMP mondiaux, convertit les litres en grammes à l'aide de références de titre, et applique la pénétration d'externalisation observée pour valoriser la production. Des consolidations ascendantes sélectives de fournisseurs et des vérifications du prix de vente moyen valident les totaux. Des variables clés telles que les approbations annuelles d'anticorps, les taux de succès clinique à commercial, la taille des lots par phase, l'adoption du monouso, et l'érosion du prix de vente moyen alimentent une régression multivariée qui projette la demande 2025-2030, tandis qu'une analyse de scénarios soumet les événements extrêmes à des tests de résistance.
Validation des Données et Cycle de Mise à Jour
Les résultats du modèle font l'objet de contrôles de variance par rapport aux données d'expédition, aux dépôts publics des pairs et aux éditions antérieures de Mordor. Des réviseurs seniors lèvent les anomalies avant la validation finale. Les résultats sont actualisés annuellement, avec des mises à jour intermédiaires après des ajouts de capacité significatifs ou des chocs de prix.
Pourquoi la Base de Référence de Mordor sur les Organisations de Développement et de Fabrication sous Contrat d'Anticorps est Fiable
Les estimations publiées divergent souvent parce que les entreprises définissent différemment la valeur externalisée, traitent les consommables en transit de manières variées, ou s'appuient sur des grilles tarifaires obsolètes.
Notre équipe réexamine chaque hypothèse à chaque cycle et maintient la production captive hors du périmètre, garantissant une comparaison homogène.
Comparaison de référence
| Taille du Marché | Source anonymisée | Facteur principal d'écart |
|---|---|---|
| 26,94 milliards USD (2025) | Mordor Intelligence | |
| 23,37 milliards USD (2023) | Consultancy mondiale A | Inclut les réactifs diagnostiques ; utilisation statique à 80 % |
| 21,61 milliards USD (2025) | Consultancy régionale B | Prix de vente moyen uniforme entre les phases ; vérifications primaires limitées |
| 29,10 milliards USD (2024) | Éditeur de marché C | Comptabilise la capacité captive en interne |
En résumé, le périmètre rigoureux, les points de contact réguliers avec des experts et la modélisation transparente variable par variable offrent aux décideurs une base de référence équilibrée qu'ils peuvent tracer, questionner et reproduire en toute confiance.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des organisations de développement et de fabrication sous contrat d'anticorps ?
Il est évalué à 34,85 milliards USD en 2026 et devrait atteindre 75,59 milliards USD d'ici 2032 à un CAGR de 13,77 %.
Quel segment de produit se développe le plus rapidement ?
Les conjugués anticorps-médicament progressent à un CAGR de 16,94 % jusqu'en 2032, dépassant tous les autres formats d'anticorps.
Pourquoi les entreprises pharmaceutiques externalisent-elles la fabrication d'anticorps ?
L'externalisation convertit les importantes dépenses en capital en charges d'exploitation, donne accès à de précieux bioréacteurs GMP et exploite l'expertise réglementaire des CDMO.
Quelle région présente le plus fort potentiel de croissance ?
L'Asie-Pacifique est en tête avec un CAGR prévu de 17,63 % alors que la Chine et l'Inde développent leurs capacités nationales de biofabrication.
Quels sont les principaux risques lors du choix d'un partenaire CDMO ?
Les défaillances en assurance qualité chez les fournisseurs de second rang et la complexité du double approvisionnement peuvent perturber les délais et augmenter les coûts de validation.
Comment la durabilité influencera-t-elle la sélection des CDMO ?
Le reporting obligatoire des émissions de portée 3 rend les installations économes en énergie et à faibles intrants plus attractives pour les donneurs d'ordre engagés dans des objectifs climatiques