
Tamanho e Participação do Mercado de Forjamento de Alumínio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 14.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.23 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Forjamento de Alumínio por Mordor Intelligence
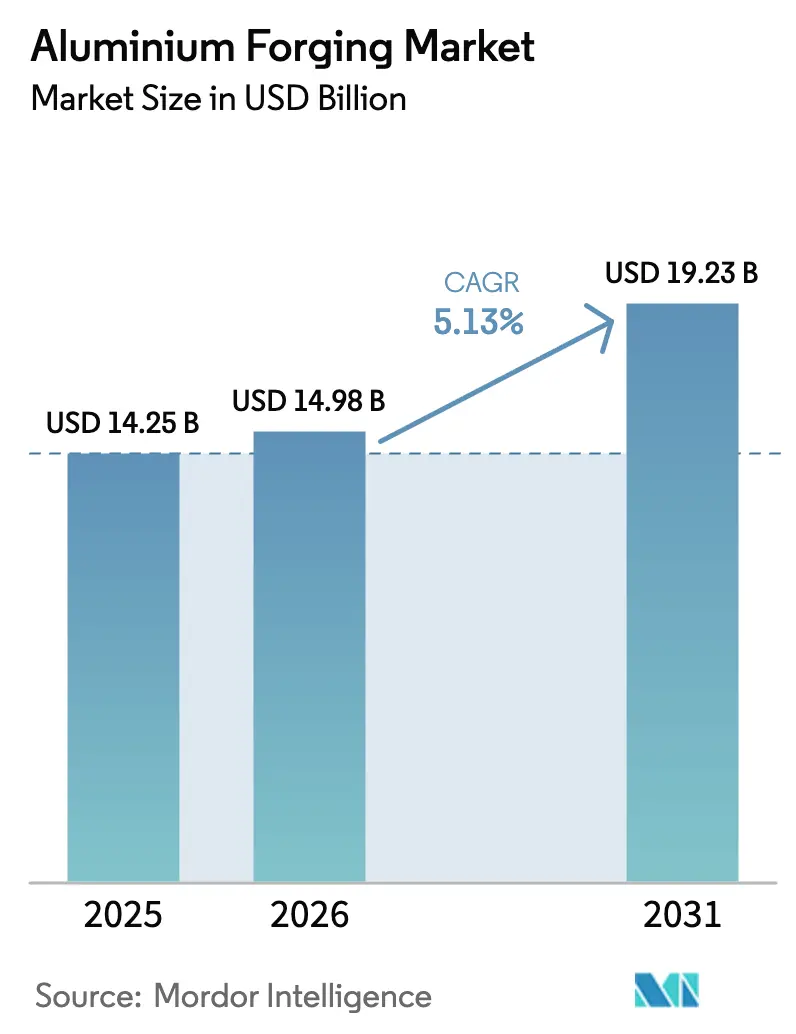
O tamanho do mercado de forjamento de alumínio em 2026 é estimado em USD 14,98 bilhões, crescendo a partir do valor de 2025 de USD 14,25 bilhões, com projeções para 2031 indicando USD 19,23 bilhões, crescendo a um CAGR de 5,13% no período 2026-2031. A crescente demanda por veículos mais leves, normas de emissão mais rígidas e a compatibilidade do material com as linhas de prensas existentes sustentam essa perspectiva, conferindo ao mercado de forjamento de alumínio uma vantagem estrutural sobre o aço. Os fabricantes de equipamentos originais (OEMs) estão integrando braços de suspensão forjados em alumínio, braços de controle e componentes aeroespaciais de alta densidade de potência para reduzir o peso em ordem de marcha dos veículos, ampliar a autonomia de veículos elétricos e diminuir as emissões ao longo do ciclo de vida. As cadeias de suprimentos regionais também estão se transformando à medida que os formuladores de políticas implementam impostos sobre carbono e regras de conteúdo local, impulsionando adições de capacidade nacional que fortalecem o mercado de forjamento de alumínio e abrem novos fluxos de receita para fornecedores certificados. A volatilidade dos preços na Bolsa de Metais de Londres e o aumento dos custos de energia estão comprimindo as margens não protegidas por hedge, mas os movimentos de integração vertical dos principais players estão mitigando o impacto.
Principais Conclusões do Relatório
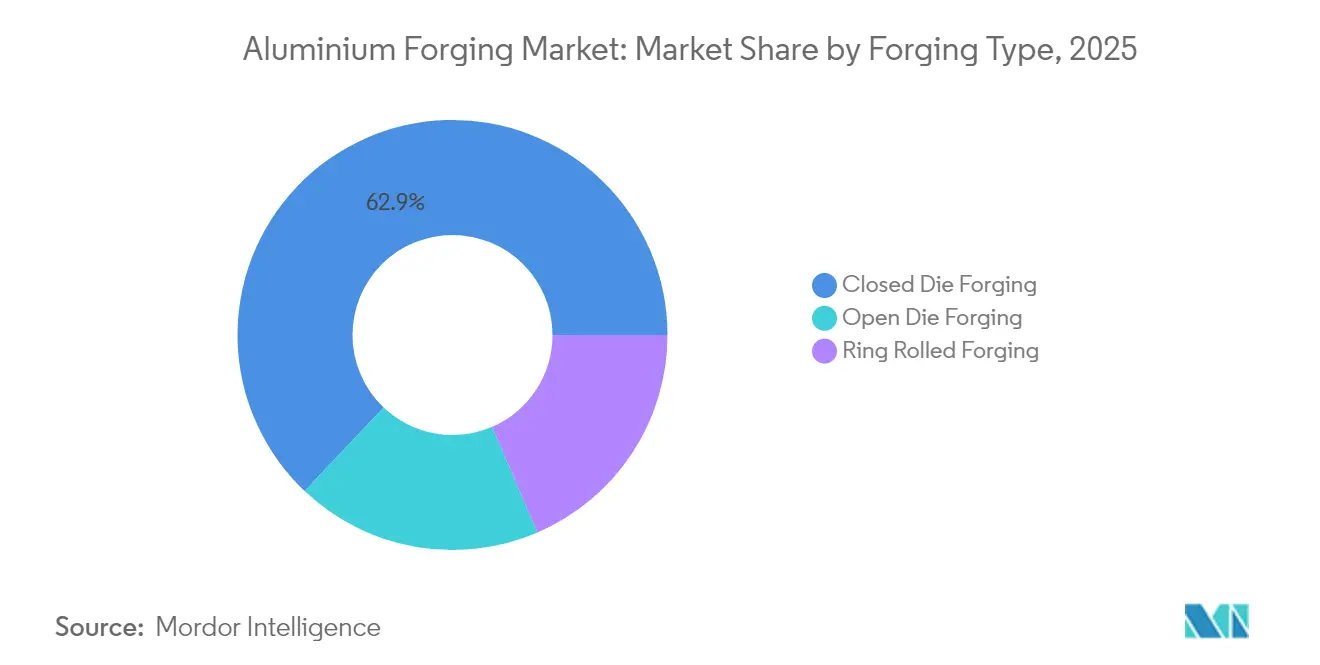
- Por tipo de forjamento, a matriz fechada capturou 62,93% da participação do mercado de forjamento de alumínio em 2025 e está projetada para se expandir a um CAGR de 5,24% até 2031.
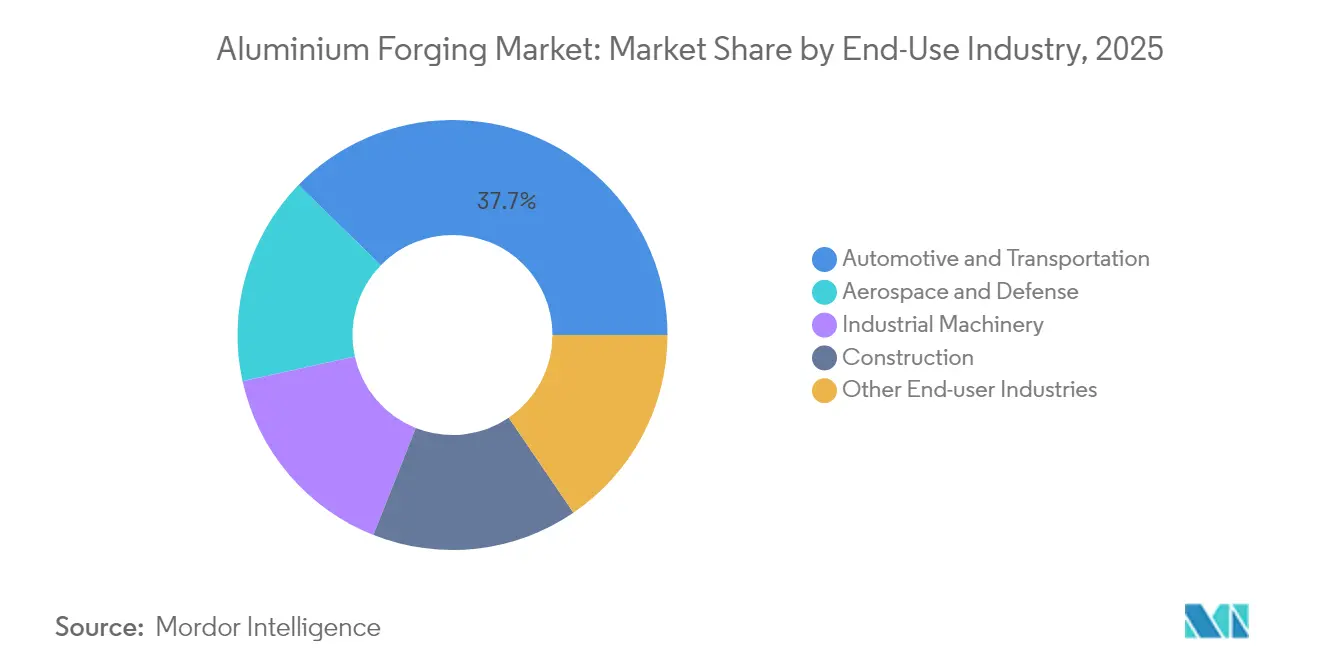
- Por indústria de uso final, o setor automotivo e de transporte liderou com uma participação de 37,71% do tamanho do mercado de forjamento de alumínio em 2025; o setor aeroespacial e de defesa avança a um CAGR de 5,47% até 2031.
- Por geografia, a região Ásia-Pacífico comandou 37,97% da receita de 2025 e está prevista para registrar um CAGR de 6,35% até 2031, a expansão regional mais rápida no mercado de forjamento de alumínio.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Forjamento de Alumínio
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente uso de materiais leves | +1.2% | Global, concentrado na América do Norte, Europa e China | Médio prazo (2-4 anos) |
| Demanda automotiva crescente orientada a veículos elétricos | +1.5% | Núcleo na APAC, com expansão para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescente carteira de pedidos de motores aeronáuticos | +0.9% | América do Norte, Europa, emergindo na Índia e na Turquia | Longo prazo (≥ 4 anos) |
| Construção de turbinas a gás preparadas para hidrogênio | +0.4% | Europa, Oriente Médio, Japão | Longo prazo (≥ 4 anos) |
| Mandatos de conteúdo local | +0.7% | Índia, Sudeste Asiático, Oriente Médio, Brasil | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Uso de Materiais Leves em Setores Industriais
OEMs automotivos e aeroespaciais relatam uma redução de 40-50% no peso dos componentes quando os forjamentos de alumínio substituem o aço, resultando em uma extensão de autonomia de 6-8% em baterias de veículos elétricos de 75 kWh[1].Ramkrishna Forgings, "Apresentação para Investidores 2024," ramkrishnaforgings.com Mesmo os aços avançados de alta resistência permanecem 2,9 vezes mais densos que o alumínio, forçando compensações entre carga útil e economia de combustível. Empresas de robótica industrial estão adotando coletores e juntas de alumínio forjado para reduzir a inércia dos braços, encurtando assim os ciclos de pegar e colocar em 200 ms e aumentando o rendimento ao longo de três turnos. Fabricantes de equipamentos de construção especificam alumínio forjado para lanças e jibs para cumprir os limites de carga por eixo, desbloqueando assim cargas úteis legais mais elevadas sem incorrer em penalidades de licença rodoviária. A aeroespacial continua sendo o usuário mais sensível ao peso; cada quilograma eliminado de uma célula de aeronave economiza aproximadamente USD 3.000 em combustível durante uma vida útil de 20 anos, tornando os forjamentos de alumínio-lítio preferíveis aos compósitos para domos de tanques criogênicos e estruturas de fuselagem.
Demanda Crescente de OEMs Automotivos e de Transporte Orientados a Veículos Elétricos
A Ramkrishna Forgings investiu INR 57,5 crore (aproximadamente USD 6,9 milhões) em 2024 para criar uma capacidade de forjamento de alumínio de 3.000 tpa para braços de suspensão e suportes de bandeja de bateria para veículos elétricos. A planta greenfield da ILJIN no Alabama, no valor de USD 100 milhões, anunciada em outubro de 2024, fornecerá braços de controle forjados para a General Motors e a Stellantis a partir do terceiro trimestre de 2026. A redução de massa continua sendo um argumento de venda fundamental; uma redução de 20 kg em peças não suspensas resulta em um ganho de autonomia de 8 km em um veículo elétrico de 400 km, uma margem crítica nas decisões de compra dos consumidores. Os operadores de frotas observam economias análogas na eletrificação de veículos comerciais, pois cubos de roda e pinos de direção de alumínio forjado reduzem a resistência ao rolamento e o custo total por tonelada-quilômetro.
Crescente Carteira de Pedidos de Motores Aeronáuticos Impulsionando Pedidos de Matriz Fechada
O contrato da Safran de 2024 com a Hindustan Aeronautics cobre pás de ventilador e carcaças de alumínio para turbinas LEAP, destacando as restrições de fornecimento nas capacidades de matriz fechada. A Turkish Aerospace relatou prazos de entrega de 18 meses para forjamentos de alumínio críticos, em comparação com a norma histórica de 10 meses, o que atrasou as entregas de aeronaves de treinamento. O acordo da Bharat Forge com a Rolls-Royce em outubro de 2025 adiciona capacidade indiana para pás de ventilador de jatos executivos Pearl 10X, sublinhando a disposição do OEM em qualificar novos fornecedores AS9100D. As ligas de alumínio-lítio com densidade 7-10% menor do que as ligas da série 2000 permitem uma economia de 150 kg no peso do motor e uma redução de 2% no consumo de combustível ao longo de 3.000 horas.
Construção de Turbinas a Gás Preparadas para Hidrogênio
O projeto H2AL financiado pela UE está refinando rotas de tratamento térmico que mantêm a estabilidade do alumínio da série 6000 acima de 300 °C, um requisito para revestimentos de câmaras de combustão de hidrogênio. A Siemens Energy e a General Electric testam turbinas compatíveis com hidrogênio na Alemanha e nos Países Baixos, especificando carcaças de alumínio forjado que reduzem os custos de fundação em 10-15%. O NEOM na Arábia Saudita e o impulso japonês de co-queima de amônia criam demanda paralela por corpos de válvulas e carcaças de atuadores resistentes à corrosão.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do preço do alumínio na Bolsa de Metais de Londres | -0.8% | Global, aguda no Sudeste Asiático e na América Latina | Curto prazo (≤ 2 anos) |
| Normas rigorosas de detecção de defeitos aeroespaciais | -0.5% | América do Norte, Europa, expandindo-se para Índia e Turquia | Médio prazo (2-4 anos) |
| Operações de alta intensidade energética sujeitas a imposto sobre carbono | -0.4% | UE, Reino Unido, futuras regiões do CBAM | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Alumínio na Bolsa de Metais de Londres e Custos de Hedge
Os preços na Bolsa de Metais de Londres caíram 20% de USD 2.600 por tonelada no início de 2024 para USD 2.080 em dezembro, comprimindo as margens dos forjadores expostos ao mercado spot. Os prêmios de opções em contratos collar de 12 meses ampliaram-se para 4,5% do valor nocional em 2024, em comparação com 2,8% no ano anterior, enquanto o prêmio do Meio-Oeste dos EUA disparou para USD 1.323 por tonelada em junho de 2025 devido a perturbações logísticas provocadas por tarifas. Fornecedores menores do Sudeste Asiático e da América Latina não têm acesso a instrumentos de hedge sofisticados e cedem 8-12% de sua margem a estruturas de tolling. O prêmio trimestral do Japão saltou 30% para USD 228 por tonelada no primeiro trimestre de 2025 devido à escassez de sucata e aos custos de energia vinculados ao GNL.
Normas Rigorosas de Detecção de Defeitos nas Cadeias de Suprimentos Aeroespaciais
A conformidade com a AS9100D exige a detecção ultrassônica de vazios subsuperficiais maiores que 1,5 mm, além de raios X e rastreabilidade completa, o que eleva as despesas de capital em USD 2–5 milhões para participantes de médio porte. Os OEMs intensificaram a amostragem após o recall de metal em pó da Pratt & Whitney em 2024, com alguns exigindo inspeção volumétrica de 100% FT.COM. Os certificados de composição química do tarugo devem ser arquivados por 20 anos, o que prolonga a qualificação para 24–36 meses e atrasa a receita para novos fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Forjamento: A Dominância da Matriz Fechada Reflete a Economia de Formas Próximas à Rede
Os processos de matriz fechada detinham uma participação de 62,93% do mercado de forjamento de alumínio em 2025 e estão projetados para se expandir a um CAGR de 5,24%, impulsionados por tolerâncias de ±0,5 mm que eliminam a usinagem secundária em peças automotivas e aeroespaciais de alto volume. Investimentos como a prensa de 60 MN de EUR 75 milhões da Aubert & Duval, prevista para entrar em operação em 2027, ressaltam as expectativas de uma carteira de pedidos sustentada de motores aeronáuticos.
O forjamento por laminação de anéis mantém um status de nicho para rolamentos e anéis de vasos de pressão onde a geometria sem soldas é indispensável. O forjamento em matriz aberta continua sendo o método preferido para a produção de peças de grande porte que excedem 50 kg; a prensa de 16.500 toneladas de Tai'an, na China, ressalta o apoio do Estado aos mercados nuclear e petroquímico. Plataformas de simulação digital, como o FORGE NxT 4.1, reduzem os ciclos de prototipagem de cinco para dois, diminuindo assim os custos de sucata e energia em todos os tipos de forjamento.


Por Indústria de Uso Final: O Setor Aeroespacial Cresce Mais Rapidamente Apesar da Liderança em Volume do Setor Automotivo
O setor automotivo e de transporte, com 37,71% do volume de 2025, continua sendo a maior fatia do mercado de forjamento de alumínio. No entanto, o setor aeroespacial e de defesa é o uso final de crescimento mais rápido, registrando um CAGR de 5,47% até 2031, impulsionado pela demanda por motores e células de aeronaves. Os prêmios de preço da aeroespacial — USD 8.000–12.000 por pá de ventilador forjada — elevam o tamanho do mercado de forjamento de alumínio para o segmento, mesmo com contagens unitárias modestas. A participação do mercado de forjamento de alumínio para a indústria aeroespacial está, portanto, projetada para aumentar 2,1 pontos percentuais até 2031.
Os usuários de maquinário industrial preferem coletores hidráulicos de alumínio forjado devido à sua maior condutividade térmica de 237 W/mK, em comparação com 50 W/mK para o aço, o que permite o resfriamento a ar em ciclos de alta demanda. Os fabricantes de equipamentos de construção especificam lanças de alumínio forjado para atender aos limites de carga por eixo, enquanto os players de petróleo e gás aplicam fechamentos por laminação de anéis para poços de 10.000 psi.
Análise Geográfica
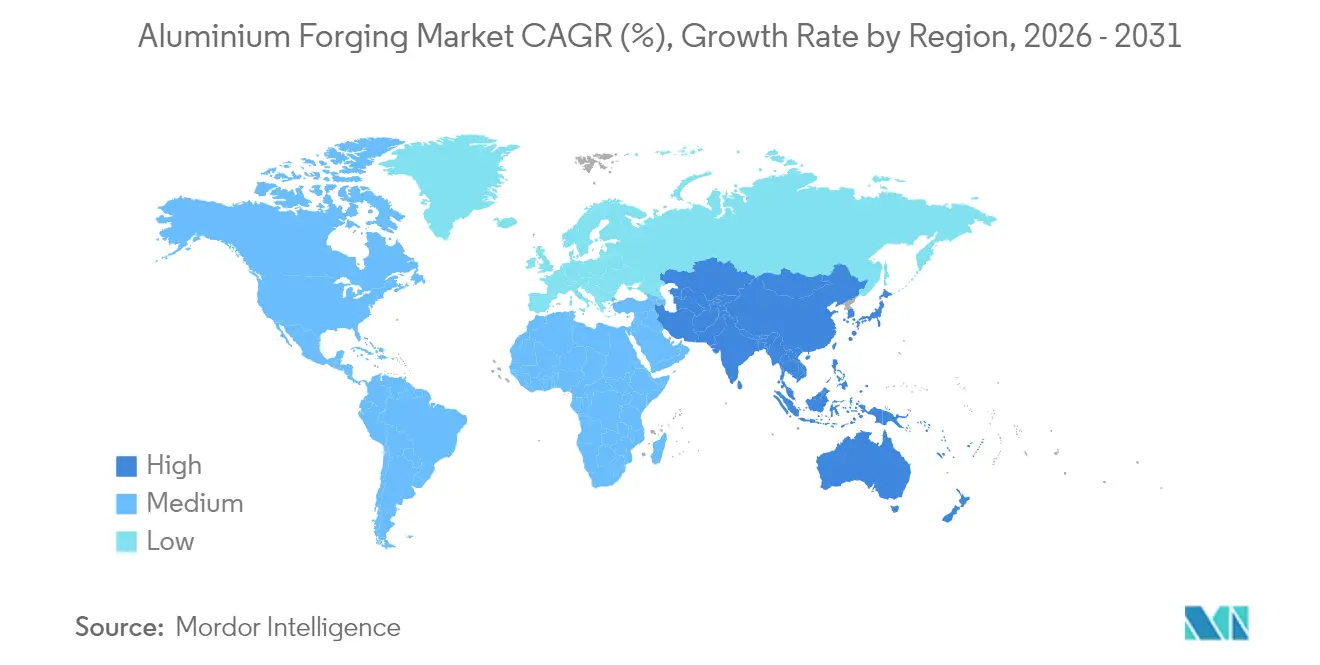
A região Ásia-Pacífico dominou o mercado de forjamento de alumínio com uma participação de 37,97% em 2025, posição que se espera ampliar a um CAGR de 6,35% até 2031. A retirada pela China de seu reembolso de 13% sobre produtos semiacabados de alumínio em dezembro de 2024 aumentou os custos de desembarque para os compradores da ASEAN, levando-os a considerar acordos de tolling de longo prazo. O mercado de forjamento de alumínio da Índia está ganhando impulso, impulsionado por um consumo per capita que fica aquém da média global por um fator de quatro. Um investimento de USD 40 bilhões em expansão de fundição é necessário para atender a uma demanda de 10 milhões de toneladas por ano até 2030.
A perspectiva da América do Norte melhora com a planta da ILJIN no Alabama, no valor de USD 100 milhões, que fornecerá braços de controle para veículos elétricos a partir do terceiro trimestre de 2026, recuperando o volume perdido para o México. A Europa se consolida em torno da aeroespacial; a nova prensa da Aubert & Duval e a linha de tarugos reciclados de 30.000 tpa da EGA na Alemanha apoiam os mandatos locais de economia circular. A América do Sul e o Oriente Médio permanecem dependentes de importações para peças complexas de matriz fechada, embora o NEOM da Arábia Saudita e os offsets de defesa do Brasil devam fomentar joint ventures que aumentarão a participação regional após 2026.

Panorama regulatório
As medidas comerciais e de descarbonização continuam a influenciar os fluxos transfronteiriços de alumínio e componentes forjados. As interrupções logísticas ligadas a tarifas contribuíram para grandes oscilações nos prêmios regionais, incluindo o prêmio do Midwest dos EUA, que atingiu USD 1.323 por tonelada em junho de 2025. Na Ásia, a China eliminou seu reembolso de 13% sobre produtos semiacabados de alumínio em dezembro de 2024, o que aumentou os custos de desembarque para compradores downstream e moldou as decisões de fornecimento de tarugos e insumos forjados.
A conformidade ambiental e as políticas relacionadas ao carbono também afetam a economia da forjaria e a disponibilidade de metal upstream. A China mantém tetos de capacidade para alumínio primário, respaldados por inspeções e avaliações ambientais. Os esforços de estabilização da oferta incluíram a retomada de capacidade primária ociosa no primeiro semestre de 2026, incluindo Mount Holly, nos Estados Unidos, San Ciprián, na Espanha, e Grundartangi, na Islândia. Em aplicações aeroespaciais, os requisitos de qualidade orientados pelo cliente e alinhados à norma AS9100D, incluindo limiares de detecção ultrassônica e expectativas de rastreabilidade, funcionam como uma barreira quase regulatória, aumentando o tempo de qualificação e o investimento em conformidade para os fornecedores de forjados de alumínio.
Análise da cadeia de valor
A cadeia de valor do forjamento de alumínio começa com bauxita e alumina até o alumínio primário, seguida pela liga e produção de tarugos, incluindo cada vez mais rotas de tarugos reciclados. O forjamento envolve aquecimento e conformação por meio de processos de matriz fechada, matriz aberta e laminação de anéis, com tratamento térmico e usinagem downstream, inspeção (notadamente ultrassônica e de raios X para o setor aeroespacial) e acabamento superficial. No lado da demanda, as montadoras (OEMs) e fornecedores de nível (tier) nos setores automotivo, aeroespacial e de defesa, maquinário industrial e construção utilizam componentes forjados. Os requisitos de qualificação e rastreabilidade, incluindo a norma AS9100D no setor aeroespacial, levam os fabricantes de forjados a integrar sistemas de metrologia, ensaios não destrutivos (NDT) e documentação ao fluxo de produção.
Movimentos recentes de portfólio também apontam para uma reformulação vertical e horizontal contínua em componentes de engenharia adjacentes ou downstream ao forjamento. A Howmet Aerospace concluiu a aquisição da Consolidated Aerospace Manufacturing (CAM) em 6 de abril de 2026 (cerca de USD 1,8 bilhão), fortalecendo sistemas de fixação downstream e conteúdo de montagem que podem ser combinados com estruturas forjadas em programas aeroespaciais. Ao mesmo tempo, a Howmet Aerospace vendeu sua unidade de forjamento de discos em Savannah, Geórgia, em 31 de março de 2026 (cerca de USD 230 milhões), refletindo a otimização contínua de sua rede. Separadamente, a Bharat Forge divulgou a consolidação de sua presença europeia e a reestruturação de parte de suas operações de forjamento, com conclusão prevista até o final do ano civil de 2027, para alinhar a capacidade aos centros de demanda de maior valor.
Cenário Competitivo
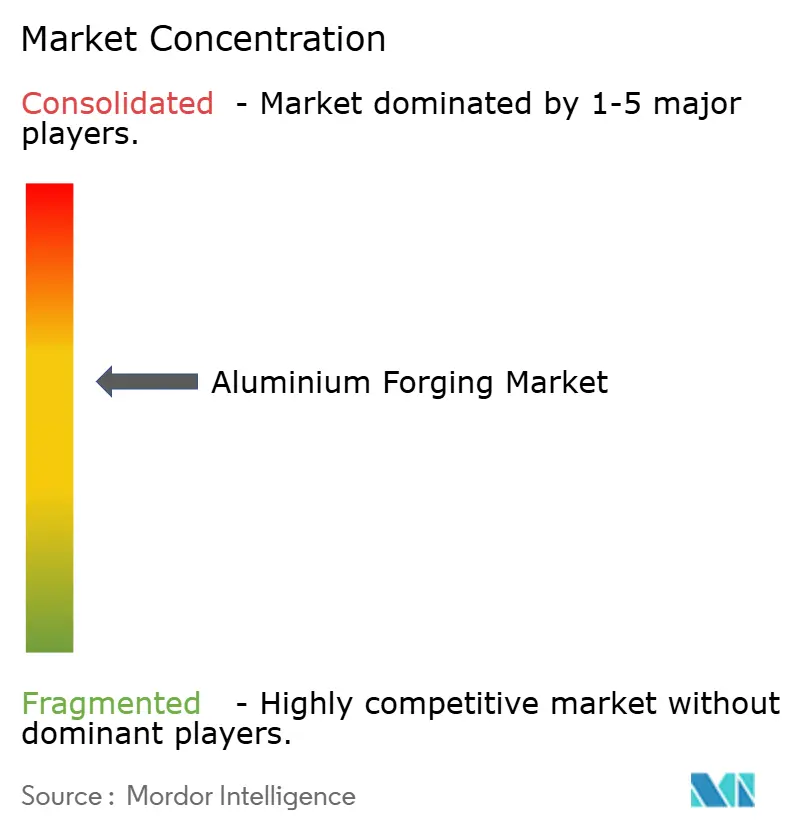
O mercado global de forjamento de alumínio é moderadamente fragmentado. Os cinco maiores forjadores detêm uma participação significativa do mercado global, enquanto especialistas regionais competem por meio de proximidade e prazos de entrega mais curtos. A adoção de tecnologia diferencia os líderes; softwares de manutenção preditiva reduzem o tempo de inatividade não programado de 8% para 3%, aumentando assim a utilização. Os forjamentos de alumínio-lítio para lançadores espaciais representam um espaço de crescimento inexplorado, com ligas de terceira geração oferecendo reduções de densidade de 7-10%. Os disruptores indianos e turcos aproveitam custos indiretos 40% menores e a conformidade com a AS9100D para oferecer preços 15-20% abaixo dos incumbentes ocidentais em peças de motores aeronáuticos.
Líderes do Setor de Forjamento de Alumínio
Howmet Aerospace
Bharat Forge
Nippon Steel Corporation
Thyssenkrupp AG
Aluminum Precision Products
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Os gargalos de qualificação e os longos prazos de entrega nos setores aeroespacial e de defesa criam espaço em branco para capacidade certificada de forjamento de alumínio que combine capacidade de matriz fechada com inspeção e usinagem avançadas. Ações recentes de clientes reforçam essa abertura. A Bharat Forge assinou um contrato de longo prazo com a Embraer em maio de 2026 para fabricar forjados críticos de trens de aterragem. Seu acordo de outubro de 2025 com a Rolls-Royce para pás de ventilador forjadas em alumínio do modelo Pearl 10X também indica a disposição das montadoras em qualificar fornecedores adicionais para peças de motor e estrutura de aeronave de segurança crítica.
A redução de peso no setor automotivo oferece margem adicional de conversão, onde o alumínio forjado substitui o aço em componentes de suspensão e chassi. Isso é apoiado por programas de investimento voltados às montadoras e pelo potencial declarado de conversão. A Howmet Aerospace mencionou que uma grande parte da oportunidade de conversão no transporte comercial permanece inexplorada, enquanto a América do Norte está adicionando capacidade dedicada por meio do projeto greenfield da ILJIN no Alabama, no valor de USD 100 milhões, anunciado em outubro de 2024, voltado à produção de braços de controle forjados para plataformas de veículos elétricos da General Motors e da Stellantis a partir do terceiro trimestre de 2026. A volatilidade da cadeia de suprimentos, ligada à geopolítica e aos prêmios regionais, também cria espaço para forjadores que consigam garantir fluxos de tarugos sem interrupções e fluxos de insumos reciclados, à medida que os compradores priorizam custos totais de entrega mais estáveis e prazos de entrega mais curtos.
Desenvolvimentos recentes do setor
- Maio de 2026: A Bharat Forge assina contrato com a Embraer para fabricar forjados críticos de trens de aterragem. O acordo amplia a presença da Bharat Forge em forjados aeroespaciais e a integra à cadeia de suprimentos global da Embraer, criando um fluxo de receita de longo prazo.
- Maio de 2026: A Howmet Aerospace relata os resultados do primeiro trimestre de 2026, com receita de rodas forjadas de 295 milhões, e conclui a aquisição da CAM por 1,8 bilhão. A combinação aumenta a receita de componentes forjados e amplia as capacidades da CAM, reforçando a capacidade de fornecimento de componentes aeroespaciais.
- Abril de 2026: A Bharat Forge adquire uma participação de 30% na Fortuna Engineering Private Limited. O acordo amplia as capacidades de componentes usinados e fortalece a presença de fabricação local.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor dos forjados de alumínio vendidos para uso em componentes acabados em setores de uso final essenciais. Inclui a receita associada a peças forjadas fabricadas por meio de processos comuns de forjamento e fornecidas a OEMs e fornecedores de nível (tier), abrangendo tanto as principais regiões produtoras quanto consumidoras.
Exclusões de escopo: excluímos o fundido de alumínio e peças apenas usinadas, além de excluir as vendas de alumínio primário bruto que não estejam vinculadas a uma produção de forjamento.
Visão geral da segmentação
- Por Tipo de Forjamento
- Forjamento em Matriz Aberta
- Forjamento em Matriz Fechada
- Forjamento por Laminação de Anéis
- Por Indústria de Uso Final
- Aeroespacial e Defesa
- Automotivo e Transporte
- Maquinário Industrial
- Construção
- Outras Indústrias de Uso Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Malásia
- Tailândia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Catar
- Emirados Árabes Unidos
- Nigéria
- Egito
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer os limites externos da demanda e da oferta, de modo que o modelo permaneça alinhado com o que o setor pode realisticamente produzir e consumir. Analisamos estatísticas públicas de produção e comércio, como as do USGS para o contexto de metais, do UN Comtrade para padrões de importação e exportação em linhas de produtos relevantes, e do International Aluminium Institute para indicadores de fornecimento de alumínio upstream que influenciam a disponibilidade de matéria-prima para forjamento.
Para conectar os mercados finais à demanda por forjamento, utilizamos indicadores de produção para os setores automotivo e aeroespacial provenientes de fontes como a OICA para a produção de veículos, comunicados da FAA e da EASA para sinais de atividade aeronáutica, e publicações de agências governamentais de transporte e do setor, onde são acompanhadas as regras de redução de peso e as mudanças de frota. Relatórios anuais de empresas, apresentações a investidores e imprensa confiável foram então utilizados para confirmar adições de capacidade, comentários sobre utilização e direção do mix de produtos, com uso seletivo de assinaturas pagas para dados financeiros de empresas, bancos de dados de patentes e registros comerciais em nível de embarque, quando necessário. As fontes listadas aqui são apenas ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar qual parcela da demanda de alumínio passa pelo forjamento e como essa divisão varia por uso final e região. Entrevistamos e pesquisamos participantes de operações de forjamento, fabricantes de componentes downstream, equipes de compras e especialistas do setor, e utilizamos suas contribuições para refinar premissas sobre utilização, movimentos típicos de preços e adoção nos setores automotivo, aeroespacial e de equipamentos industriais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 17% | Ásia-Pacífico: 39% |
| Nível médio: 47% | Líderes funcionais/de unidade: 32% | EMEA: 36% |
| Empresas menores: 19% | Gerentes: 51% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado é construído usando uma lógica top-down e bottom-up, em que os sinais de demanda regional de uso final são primeiro utilizados para reconstruir o pool de demanda endereçável para peças de alumínio forjado, sendo depois reconciliados com o que os fornecedores conseguem realisticamente entregar. Na prática, partimos dos mercados finais que impulsionam a demanda por forjados, traduzimos esses indicadores em valor de forjamento usando premissas informadas de penetração e gasto, e então aplicamos divisões regionais que refletem as presenças de fabricação.
As principais entradas incluem as tendências de produção de veículos e a mudança para plataformas mais leves, a atividade de construção e manutenção de aeronaves, a direção da produção de maquinário industrial, a proporção de componentes que são forjados versus substituídos por peças fundidas ou fabricadas, e o movimento do preço médio de venda ligado ao mix de ligas e à repercussão dos custos de energia. A previsão baseia-se principalmente em análise de cenários, pois as mudanças na adoção e nas taxas de produção podem ocorrer mais rapidamente em alguns anos do que sugerem as médias de longo prazo, e as contribuições de especialistas ajudam a escolher casos realistas. As verificações bottom-up são aplicadas por meio de mapeamento amostral de receita de fornecedores, discussões de canal e aproximações de preço médio de venda multiplicado por volume por tipo de forjamento, com lacunas tratadas usando benchmarks de pares quando um dado a nível de país é escasso.
Validação de dados e ciclo de atualização
A validação é realizada por meio de múltiplas verificações, para que vieses de fonte única não determinem os números finais. Comparamos os totais modelados com sinais independentes, como a produção industrial regional, a direção do comércio e as expansões de capacidade visíveis, e revisamos as variações antes da aprovação final.
Se aparecerem valores discrepantes, os analistas revisam as premissas e, quando necessário, entram em contato novamente com os entrevistados para confirmar se uma mudança é estrutural ou apenas temporária. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes (por exemplo, grandes mudanças de capacidade ou oscilações abruptas de mercado final). Antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atualizada, alinhada aos cortes de dados mais recentes.
Dimensionamento do mercado de forjamento de alumínio da Mordor Intelligence em comparação com outras estimativas publicadas
Os números publicados para o forjamento de alumínio podem parecer muito distantes entre si porque cada editora escolhe uma linha de escopo diferente e uma forma diferente de traduzir a atividade do setor em receita. As diferenças mais comuns vêm de quais processos são contabilizados, quais aplicações de uso final são tratadas como principais e como o preço é reportado ano a ano.
A tabela de referência mostra um valor de 2026 mais restrito do que algumas cifras externas mais elevadas. No modelo da Mordor Intelligence, a receita é contabilizada apenas para produtos de alumínio forjado (matriz aberta, matriz fechada e laminado em anel) vendidos para usos finais, em vez de misturar componentes de alumínio fundido ou o valor mais amplo do processamento de alumínio. As diferenças também vêm de como o ano-base é definido, se premissas agressivas de adoção são usadas para a redução de peso no setor automotivo, e como o momento da conversão cambial é aplicado quando os preços regionais se movem rapidamente.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 14,98 bilhões de USD (2026) | |
| Consultoria Global A | 21,08 bilhões de USD (2024) | Esta estimativa parece utilizar uma definição mais ampla, que pode incluir o forjamento convencional de alumínio mais o valor de processamento adjacente, e está ancorada em um ano-base diferente, o que desloca a curva quando a adoção do ano posterior é aplicada. |
| Editora do Setor B | 28,00 bilhões de USD (2025) | O valor provavelmente é mais elevado porque incorpora um conjunto mais amplo de componentes e pressupõe um aumento mais rápido do conteúdo forjado por veículo e aeronave, com menos verificações visíveis em relação aos sinais de capacidade e comércio que limitam a receita no curto prazo. |
Analisando os três valores, a diferença é explicada principalmente pelos limites de escopo e pela rapidez com que a adoção e os preços podem subir nos anos futuros. Nossa abordagem permanece rastreável em relação à atividade do mercado final, à cobertura dos processos de forjamento e à lógica prática de preços, o que facilita para os compradores repetirem as etapas e testarem as premissas.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de forjamento de alumínio?
O tamanho do mercado de forjamento de alumínio é de USD 14,98 bilhões em 2026.
Com que rapidez a demanda crescerá até 2031?
A receita do mercado está projetada para aumentar para USD 19,23 bilhões, equivalendo a um CAGR de 5,13%.
Qual tipo de forjamento detém a maior participação?
Os processos de matriz fechada comandaram 62,93% da receita de 2025, beneficiando-se da economia de formas próximas à rede.
Qual segmento de uso final está se expandindo mais rapidamente?
O setor aeroespacial e de defesa está previsto para registrar um CAGR de 5,47% até 2031 com base nas carteiras de pedidos de motores e células de aeronaves.
Qual região oferece o crescimento mais rápido?
A Ásia-Pacífico está projetada para avançar a 6,35% ao ano à medida que China e Índia adicionam capacidade e consumo.
Qual é um risco fundamental enfrentado pelos forjadores?
A volatilidade do preço do alumínio na Bolsa de Metais de Londres, com uma queda de 20% em 2024, ameaça as margens dos fornecedores sem hedge.
Página atualizada pela última vez em:



