
Dimensão e Quota do Mercado Europeu de Painéis Compósitos de Alumínio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
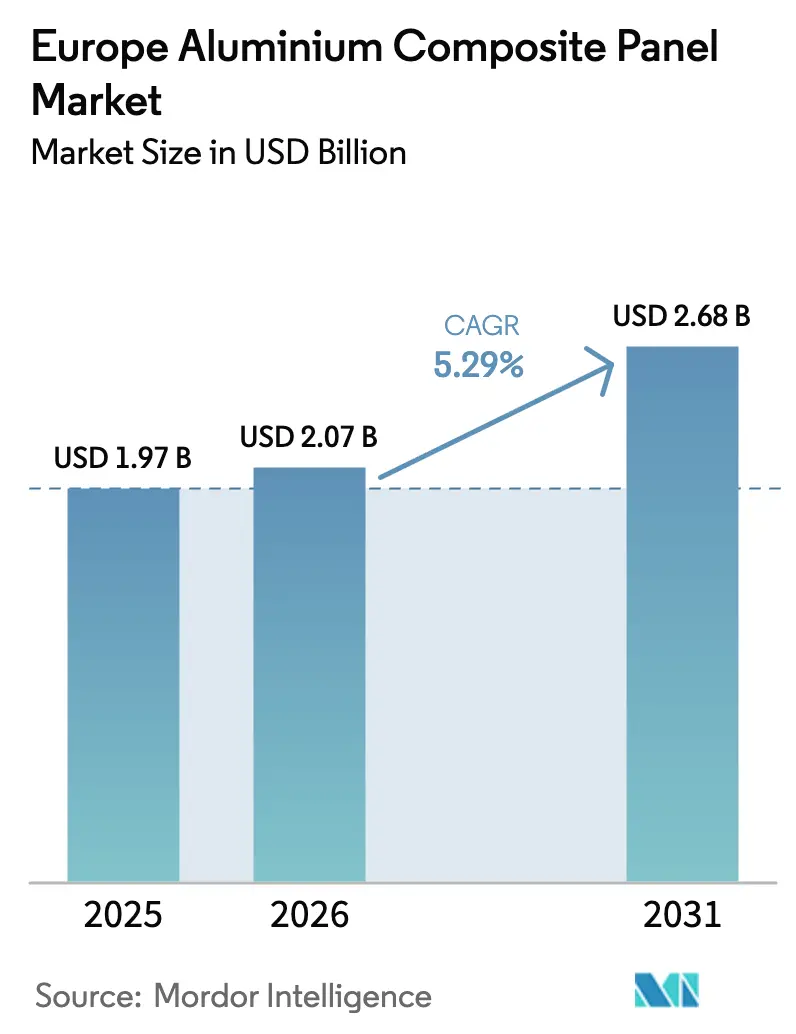
| Tamanho do mercado no ano base (2025) | 1.97 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.07 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.68 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.29 % |
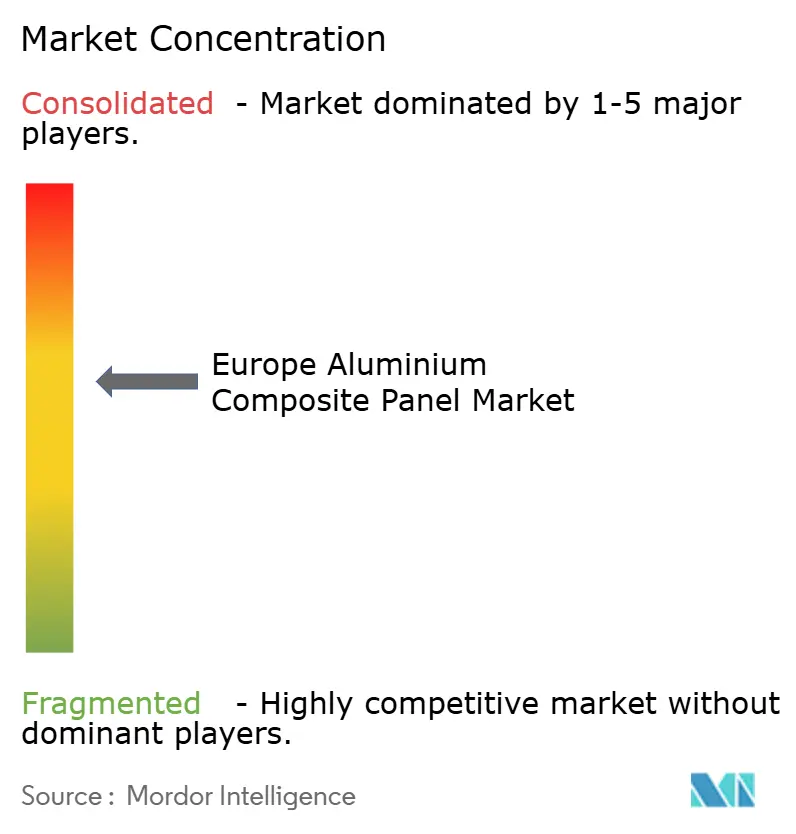
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Painéis Compósitos de Alumínio por Mordor Intelligence
A dimensão do mercado europeu de painéis compósitos de alumínio deverá crescer de USD 1,97 mil milhões em 2025 para USD 2,07 mil milhões em 2026 e prevê-se que atinja USD 2,68 mil milhões até 2031, a uma CAGR de 5,29% no período 2026-2031. Este crescimento assenta numa viragem para o investimento em renovação de fachadas, regras de segurança contra incêndio mais rigorosas e maior procura por revestimentos premium, o que compensa a desaceleração na construção residencial. O aumento da obra pública em engenharia civil, a adoção de acabamentos PVDF de longa duração e a eliminação progressiva dos núcleos de polietileno contribuem para manter as encomendas estáveis, mesmo com o arrefecimento geral da atividade construtiva. A Alemanha domina o mercado europeu de painéis compósitos de alumínio, impulsionada por programas de infraestruturas que atenuam o impacto dos desafios do mercado habitacional nos fornecedores. O setor dos transportes, em particular os fabricantes de vagões ferroviários, está a adotar cada vez mais revestimentos em alumínio leve que cumprem as normas EN 45545, abrindo assim novas oportunidades de crescimento no mercado.
Principais Conclusões do Relatório
- Em 2025, o PVDF conquistou uma quota de receita de 59,65% no mercado europeu de painéis compósitos de alumínio e está projetado para acelerar a uma CAGR de 6,35% até 2031.
- Por aplicação, o revestimento de fachadas detinha uma quota de 25,10% no mercado europeu de painéis compósitos de alumínio em 2025 e deverá expandir-se a uma CAGR de 6,22% até 2031.
- Por indústria do utilizador final, o setor da construção e edificação representou 67,40% da quota do mercado europeu de painéis compósitos de alumínio em 2025, enquanto o setor dos transportes está projetado para registar a CAGR mais elevada de 6,05% até 2031.
- Por geografia, a Alemanha liderou com uma quota de receita de 19,54% em 2025 e está a crescer a uma CAGR de 6,18%, superando a média regional.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado Europeu de Painéis Compósitos de Alumínio
Análise do Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Normas de segurança contra incêndio da UE mais rigorosas a impulsionar núcleos A2 e FR | +1.2% | Em toda a UE, com maior intensidade no Reino Unido, Alemanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Vaga de renovação no âmbito do Pacto Ecológico Europeu exige revestimento leve de fachadas | +1.5% | Em toda a UE, com maior destaque na Alemanha, França, Itália e Espanha | Longo prazo (≥4 anos) |
| Adoção acelerada de revestimentos PVDF pela sua durabilidade e estética | +0.8% | Projetos premium da Europa Ocidental | Médio prazo (2-4 anos) |
| Crescimento dos painéis compósitos de alumínio com impressão digital para fachadas inteligentes e publicidade DOOH | +0.5% | Principais cidades do Reino Unido, Alemanha, França, Espanha e Itália | Longo prazo (≥4 anos) |
| Procura de painéis em alumínio leve para carruagens de comboios a hidrogénio | +0.3% | Alemanha, França, Reino Unido e Países Baixos | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Normas de Segurança contra Incêndio da União Europeia mais Rigorosas a Impulsionar os Núcleos A2 e FR
Os regulamentos pós-Grenfell eliminaram os painéis com núcleo de polietileno das especificações para edifícios de grande altura em vários Estados-Membros. O Reino Unido proibiu fachadas combustíveis acima de 18 m em 2018, a Alemanha adotou limites semelhantes para edifícios acima de 7 m, e a França aplicou as regras A2-s2,d0 em torres com mais de 28 m. Estas medidas aumentaram a procura por núcleos com enchimento mineral, apesar de um prémio de preço de EUR 15–20 por m². As diferenças nos ensaios nacionais persistem, mas um grupo de trabalho criado em 2024 no âmbito da EUMEPS sinalizou progressos em direção à harmonização. Os fornecedores que já detêm certificações de fachada em escala real estão bem posicionados para beneficiar[1]Departamento do Reino Unido para Nivelamento, Habitação e Comunidades, "Programa de Segurança dos Edifícios," GOV.UK, gov.uk.
Vaga de Renovação no Âmbito do Pacto Ecológico Europeu exige Revestimento Leve de Fachadas
A Vaga de Renovação tem como objetivo reabilitar 35 milhões de edifícios até 2030, duplicando a taxa anual de renovação energética. O sobre-revestimento em painéis compósitos de alumínio acrescenta apenas 5–7 kg por m², permitindo aos instaladores colocar novo isolamento sem reforço estrutural. A Polónia, a Alemanha e a Espanha afetam fundos do Mecanismo de Recuperação e Resiliência para este tipo de obras, e as normas de desempenho da Diretiva revista sobre o Desempenho Energético dos Edifícios entram em vigor a partir de 2028. O fluxo de projetos depende da simplificação dos processos de licenciamento e de uma base de instaladores qualificados; contudo, o horizonte de longo prazo assegura um patamar mínimo de procura até 2050[2]Comissão Europeia, "Iniciativa Vaga de Renovação," EUROPA, ec.europa.eu.
Adoção Acelerada de Revestimentos PVDF pela sua Durabilidade e Estética
As camadas de PVDF mantêm a cor e o brilho durante 25 anos, superando os acabamentos em poliéster que normalmente exigem repintura num prazo de 15 anos. As especificações arquitetónicas em zonas costeiras e industriais passaram a adotar o PVDF como padrão, resultando num aumento de custos de 20–30%. O fornecimento ficou mais restrito em 2024, quando os fabricantes de baterias desviaram matéria-prima à base de fluoropolímeros, duplicando os prazos de entrega no revestimento de bobinas. Embora alguns fabricantes tenham optado pelo FEVE, a maioria dos projetos premium continua a pagar o sobrecusto para garantir garantias mais longas e menores custos de manutenção ao longo do ciclo de vida.
Crescimento dos Painéis Compósitos de Alumínio com Impressão Digital para Fachadas Inteligentes e Publicidade DOOH
Os sistemas de injeção de tinta UV imprimem gráficos a 1.200 dpi sobre bobinas de PVDF, reduzindo o prazo de execução para 48 horas face às seis semanas de espera da serigrafia. A publicidade DOOH programática na Europa atingiu 27% das campanhas em 2024, e os painéis retro-iluminados impressos oferecem um consumo energético inferior ao dos painéis LED. Os arquitetos também incorporam códigos QR e etiquetas NFC para ligar os utilizadores a dados do edifício. A adoção permanece abaixo de 3% do volume, mas os pioneiros obtêm prémios de margem de 15–20% graças à flexibilidade de design.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade do preço do alumínio no pós-guerra na Ucrânia | –0.6% | Global, com impacto agudo na Europa | Curto prazo (≤2 anos) |
| Responsabilidades de re-revestimento em núcleos de PE combustíveis | –0.4% | Reino Unido, Alemanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Escassez de resina PVDF devido à procura do setor das baterias | –0.3% | Projetos premium da Europa Ocidental | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço do Alumínio no Pós-Guerra na Ucrânia
As sanções ao metal russo, as elevadas tarifas de energia europeias e os prémios de frete elevaram o alumínio LME para USD 2.400 por tonelada no início de 2024. As fundições regionais reduziram a produção em 15% face a 2019, e os direitos de importação aumentaram ainda mais após a ronda tarifária dos EUA em 2025. Os fabricantes cobrem entre três e seis meses de exposição, mas continuam a enfrentar compressão de margens. Muitos recorrem agora a bobinas recicladas, que apresentam um desconto de USD 200–300 e uma pegada de carbono incorporado 95% inferior, embora as limitações de qualidade superficial mantenham o conteúdo reciclado abaixo de 30% nos graus arquitetónicos.
Responsabilidades de Re-Revestimento em Núcleos de PE Combustíveis
O Fundo de Segurança dos Edifícios do Reino Unido cobre GBP 5,1 mil milhões de custos de remediação; contudo, os proprietários ainda têm de financiar a maioria das obras de melhoria, o que atrasa as novas aprovações para grandes alturas. A Alemanha e a França ofereceram subsídios paralelos, mas o receio de responsabilidade futura torna os promotores cautelosos. Para os fornecedores, a transição para painéis A2 aumenta as margens unitárias, mas reduz o volume, deslocando as linhas de produção para núcleos premium e consolidando a procura em torno das marcas certificadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise por Segmento
Por Revestimento Superior: O PVDF Mantém Liderança e Crescimento
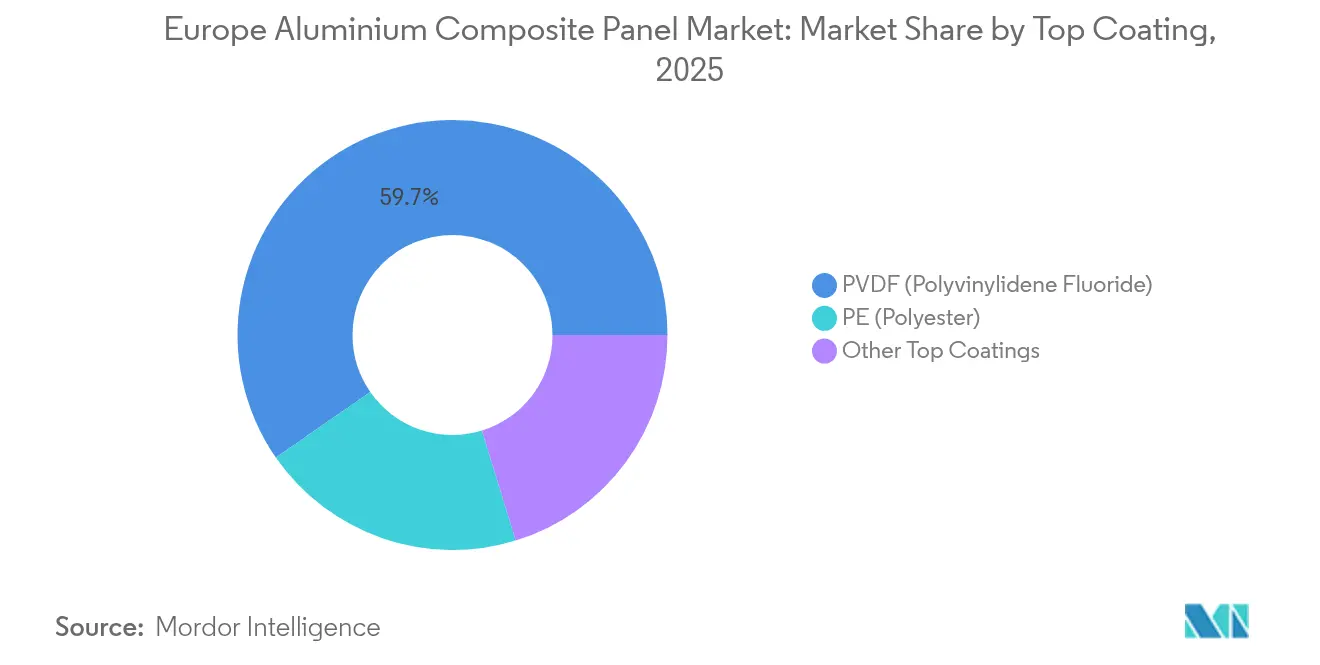
Os acabamentos em PVDF dominaram o mercado europeu de painéis compósitos de alumínio, representando uma quota de 59,65% em 2025, e estão no caminho certo para uma CAGR de 6,35% até 2031. A dimensão do mercado europeu de painéis compósitos de alumínio para produtos com revestimento em PVDF beneficia das normas de garantia de 25 anos e de um historial comprovado em climas adversos. Os arquitetos nas regiões costeiras da Alemanha, França e Espanha encaram cada vez mais o poliéster como um risco em termos de custo do ciclo de vida. A escassez de oferta em 2024 expôs vulnerabilidades, mas a substituição permaneceu limitada devido aos requisitos de garantia e às políticas de retenção de cor.
O prémio do PVDF de EUR 5–8 por m² equivale a menos de 1% do custo de instalação da fachada, tornando a decisão de atualização direta para edifícios de escritórios de Classe A, aeroportos e ativos de hospitalidade. Os revestidores de bobinas que controlam o seu próprio fornecimento de fluoropolímeros, como a 3A Composites, mantiveram os prazos de entrega mesmo durante a escassez de resina, reforçando a sua vantagem competitiva. O poliéster mantém a sua quota na decoração de interiores e na sinalização temporária, mas o seu crescimento fica aquém do mercado global.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Aplicação: O Revestimento de Fachadas Impulsiona a Procura sob os Mandatos de Segurança contra Incêndio
O revestimento de fachadas assegurou 25,10% da quota do mercado europeu de painéis compósitos de alumínio em 2025 e está projetado para avançar a uma CAGR de 6,22% até 2031. As novas restrições no Reino Unido, na Alemanha e na França eliminam os núcleos combustíveis em edifícios altos, direcionando as especificações para produtos A2 com enchimento mineral. A dimensão do mercado europeu de painéis compósitos de alumínio para aplicações de revestimento de fachadas está a receber um impulso adicional dos subsídios de renovação do Pacto Ecológico Europeu, que privilegiam as soluções de sobre-revestimento com isolamento integrado.
A decoração de interiores mantém-se em segundo lugar em termos de volume. Os painéis com núcleo de PE, com espessura de 3–4 mm, permitem a instalação rápida de divisórias e módulos de teto. A sinalização e os tapumes recorrem à impressão digital, enquanto as placas de isolamento combinam revestimentos em painéis compósitos de alumínio com poliisocianurato ou lã mineral para alcançar poupanças energéticas de 20–30%. Os transportadores ferroviários, embora representem uma quota reduzida, são o nicho de crescimento mais rápido, à medida que os construtores de material circulante procuram reduções de peso. Os revestimentos de colunas e vigas complementam a procura, especialmente em átrios e centros de transporte.
Por Indústria do Utilizador Final: A Construção Domina, os Transportes Avançam Rapidamente
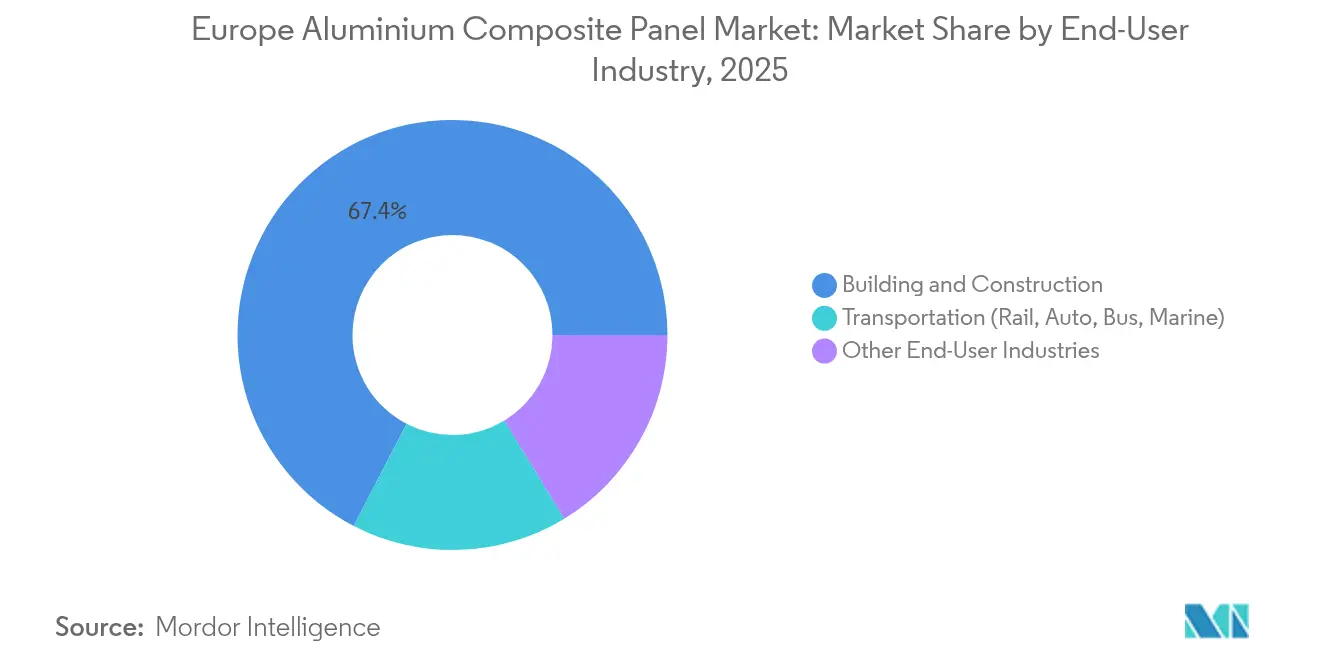
A construção e edificação representou 67,40% da procura em 2025, refletindo o papel consolidado dos painéis compósitos de alumínio em fachadas e paredes cortina. O fraco arranque de novos projetos habitacionais reduziu a despesa global na construção em 2% em 2024, mas a produção em engenharia civil aumentou 5,8%, sustentando as encomendas para centros de transporte e edifícios públicos. A Espanha registou um salto de dois dígitos na produção graças ao investimento do Plano de Recuperação, enquanto a Itália se voltou para a engenharia civil para compensar o fim do seu boom de créditos fiscais.
Os transportes detêm uma quota modesta, mas apresentam a taxa de crescimento mais rápida, com uma CAGR de 6,05%. Os comboios a hidrogénio e elétricos a baterias utilizam painéis A2 para cumprir as normas de segurança contra incêndio EN 45545 e compensar o peso do depósito. Os autocarros elétricos e as embarcações marítimas leves também experimentam revestimentos compósitos. Os fornecedores que adaptam painéis sandwich com resistência ao fogo para interiores de material circulante estão bem posicionados para ciclos de aquisição ferroviária plurianuais.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
A Alemanha liderou o mercado europeu de painéis compósitos de alumínio com uma quota de 19,54% em 2025 e está projetada para crescer a uma CAGR de 6,18% até 2031. Os orçamentos para engenharia civil, associados à dotação de EUR 25,6 mil milhões do NextGenerationEU e a um fundo federal de segurança contra incêndio de EUR 1 mil milhões, sustentam uma procura estável de painéis, apesar de um declínio de 17% nas licenças habitacionais. Os códigos estaduais exigem agora fachadas não combustíveis acima de 7 m, mantendo a procura por núcleos A2.
O Reino Unido registou uma contração em 2024 devido à Lei de Segurança dos Edifícios, que apertou a responsabilidade e suspendeu muitos arranques de construção de grandes alturas. Ainda assim, o Fundo de Segurança dos Edifícios de GBP 5,1 mil milhões acelera a substituição de painéis combustíveis, ancorando um pipeline de reabilitação que apoia os fornecedores certificados. A França equilibra uma atividade moderada de nova construção com subsídios da ANAH que cobrem até metade dos custos de re-revestimento na habitação social.
Os países nórdicos definem o ritmo nos limites de carbono incorporado. A Dinamarca já exige declarações, e a Suécia imporá limiares a partir de 2025, pressionando os fabricantes a publicar as Declarações Ambientais de Produto EN 15804 e a encurtar as distâncias de transporte.
Análise da cadeia de valor
A cadeia de valor começa com os insumos de alumínio upstream (metal primário e sucata reciclada), além de químicas de revestimento em bobina e resinas, notadamente PVDF, que integram as chapas de padrão arquitetônico. Após a laminação e o revestimento em bobina, os conversores laminam as chapas de alumínio a núcleos preenchidos com minerais (A2) ou não combustíveis (A1), e então fabricam chapas e formatos de valor agregado, como cassetes e componentes de sistema para instaladores de fachadas, além de painéis mais finos para superfícies internas e sinalização. Na Europa, a distribuição combina vendas diretas orientadas por especificação para contratantes de fachadas e OEMs, e redes de distribuidores que ajudam a reduzir os prazos de entrega em trabalhos de reforma.
As pressões de custo e disponibilidade estão concentradas nas etapas upstream de metal e ligadas à energia. As oscilações no preço do alumínio e a produção limitada das fundições europeias criam risco de insumo para os laminadores, enquanto a escassez de matéria-prima de PVDF em 2024 reforçou a dependência de uma base limitada de fornecimento de fluoropolímeros para revestimentos em bobina premium. As escolhas de aquisição também refletem a política de descarbonização, com a implementação do CBAM e as atualizações de referência do ETS para 2026-2030 aumentando a ênfase em conteúdo reciclado, produtos apoiados por EPD e rotas de fornecimento mais curtas, especialmente para projetos públicos e nórdicos que avaliam o carbono incorporado.
Panorama Competitivo
O mercado europeu de painéis compósitos de alumínio está moderadamente consolidado, com empresas globais como a 3A Composites a competir com especialistas regionais como a Euramax. A 3A Composites aproveita a integração vertical e lançou o ALUCODUAL no final de 2024, um painel A2 de face dupla que simplifica a instalação de fachadas com parede de vidro. A Euramax diferencia-se através de um configurador digital que agiliza a aprovação de projetos, enquanto a ALUCOIL tira partido de Declarações Ambientais de Produto recentemente certificadas para ganhar projetos públicos nórdicos. As oportunidades de espaço em aberto centram-se na impressão digital, em cassetes pré-fabricadas fora do local e em sistemas de recolha para economia circular. Apenas cerca de 10% dos painéis em fim de vida são reciclados atualmente. Os projetos-piloto de delaminação mecânica na Alemanha e nos Países Baixos recuperam até 90% do conteúdo de alumínio, sugerindo uma via para novas fontes de receita e conformidade com as diretivas de resíduos cada vez mais exigentes.
Líderes da Indústria Europeia de Painéis Compósitos de Alumínio
3A Composites
Arconic Inc.
ALUCOIL
Alubond USA
Mitsubishi Chemical Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A principal oportunidade na Europa é a transição para classificações de resistência ao fogo mais elevadas e especificações resistentes à responsabilidade civil, em que os painéis classificados A2-s1,d0 e A1 ganham participação além da conformidade mínima com normas, para ativos de alta ocupação, como escolas e hospitais. O desenvolvimento de produtos em torno de núcleos não combustíveis é um caminho visível de diferenciação, incluindo o portfólio ALPOLIC da Mitsubishi Chemical Corporation, posicionado em torno das classificações não combustível (NC/A1) e A2, junto com a eliminação gradual mais ampla dos núcleos de polietileno em especificações de edifícios altos nos principais mercados europeus.
Uma segunda oportunidade se concentra na circularidade e no fornecimento de menor carbono em toda a cadeia de valor de ACP. O foco está indo além das vendas de chapas para incluir recolha, separação e qualificação de bobinas recicladas, a fim de atender a critérios de aquisição mais rigorosos. Embora a reciclagem de ACP em fim de vida ainda seja limitada na prática, projetos-piloto de delaminação mecânica na Alemanha e nos Países Baixos relatam altas taxas de recuperação de alumínio. Fabricantes e transformadores que operacionalizam parcerias de coleta e separação podem garantir fluxos de metal reciclado e apoiar licitações orientadas por EPD, além de reduzir a dependência de alumínio primário importado e a exposição à volatilidade de custos impulsionada por políticas ligadas ao CBAM e às mudanças no ETS.
Desenvolvimentos recentes do setor
- Julho de 2026: a Arconic publica seu Relatório de Sustentabilidade de 2025, detalhando metas de circularidade e inovação para produtos arquitetônicos. O lançamento destaca compromissos contínuos com iniciativas de economia circular e inovações de materiais, que sustentam as alegações de sustentabilidade nas ofertas de ACP. Isso reforça o posicionamento da Arconic junto a especificadores e responsáveis por decisões de aquisição em toda a Europa.
- Julho de 2026: a empresa publicou seu Relatório de Sustentabilidade de 2025, delineando metas de circularidade e inovação para seus produtos arquitetônicos e outros segmentos de negócio. O relatório reitera compromissos em todas as unidades de negócio, sinalizando uma estratégia de sustentabilidade mais ampla que pode influenciar licitações de projetos e a seleção de fornecedores. As divulgações também podem afetar a dinâmica competitiva ao tornar os compromissos ESG mais explícitos durante o processo de aquisição.
- Fevereiro de 2026: a Arconic Architectural Products argumenta no Tribunal Superior do Reino Unido que está imune à responsabilidade sob o Building Safety Act 2022 em relação ao fornecimento histórico de revestimentos de fachada. A posição da empresa evidencia o risco regulatório contínuo para produtos de revestimento legados na Europa e pode afetar discussões sobre garantia e aprovações de projetos para fornecedores de ACP. O caso pode moldar como os compradores avaliam o risco de aquisição e a confiança do mercado nas alegações de segurança dos produtos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado europeu de painéis compostos de alumínio (ACP) é contabilizado como a receita proveniente de chapas e painéis de ACP vendidos para usos finais europeus, principalmente fachadas e revestimentos, superfícies internas e sinalização, abrangendo tanto novas construções quanto atividades de reforma.
Exclusões de escopo: o dimensionamento exclui revestimentos metálicos que não sejam ACP, chapas de alumínio maciço, painéis sanduíche isolados e materiais de fachada de vidro ou fibrocimento que possam ser especificados para projetos semelhantes.
Visão geral da segmentação
- Revestimento Superior
- PE (Poliéster)
- PVDF (Fluoreto de Polivinilideno)
- Outros Revestimentos Superiores
- Aplicação
- Decoração de Interiores
- Tapumes e Sinalização
- Isolamento
- Revestimento de Fachadas
- Transportador Ferroviário
- Revestimento de Colunas e Vigas
- Indústria do Utilizador Final
- Construção e Edificação
- Transportes (Ferroviário, Automóvel, Autocarro, Marítimo)
- Outras Indústrias de Utilizadores Finais
- Por Geografia
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Países Nórdicos
- Resto da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental nos ajudou a vincular a demanda por ACP à atividade de construção mensurável e às regras que definem o que pode ser especificado em fachadas e interiores europeus. Utilizamos indicadores públicos de construção e reforma para definir a direção por país, e depois verificamos o contexto em torno da conformidade com segurança, preferências de revestimento e fluxos comerciais que podem alterar os volumes.
Os pontos de partida comuns incluíram fontes como as estatísticas de produção da construção e licenças de obras do Eurostat, publicações de políticas de eficiência energética e reforma da Comissão Europeia, referências do Comitê Europeu de Normalização (EN) para o desempenho de produtos relevantes, orientações nacionais de segurança contra incêndio e atualizações de códigos de construção, e estatísticas de comércio aduaneiro para indicar movimentos de importação de painéis. Também analisamos relatórios anuais de empresas e apresentações a investidores, sites de associações e a imprensa especializada em construção de renome para comentários sobre o pipeline de projetos e o sentimento de preços. Quando útil, assinaturas pagas foram usadas para dados financeiros e inteligência de empresas, verificações de embarques de importação e exportação, e bases de dados de patentes para confirmar a direção da inovação em revestimentos e materiais de núcleo. Essas fontes documentais não são exaustivas, e muitas outras referências públicas foram usadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas primárias foram usadas para confirmar quanto da atividade de construção e reforma se converte em demanda por ACP, e para validar as variações de preço que mudam conforme o tipo de revestimento, o tipo de núcleo e o país. Conversamos com fabricantes, distribuidores, transformadores, contratantes de fachadas e especificadores nos principais mercados europeus, para que as premissas reflitam as práticas locais de aquisição e a substituição de materiais impulsionada pela regulamentação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 15% |
| Nível médio: 45% | Líderes funcionais/de unidade: 25% |
| Empresas menores: 22% | Gerentes: 60% |
Dimensionamento e Previsão de Mercado
O mercado foi inicialmente construído usando uma abordagem de pool de demanda top-down, na qual a produção de construção e a atividade de reforma de fachadas foram convertidas em uso endereçável de ACP, e então filtradas por taxas de adoção observadas por aplicação e país. Para manter os totais realistas, corroboramos o resultado com aproximações bottom-up seletivas, como preço amostrado por metro quadrado por tipo de revestimento multiplicado pela área instalada estimada para os principais casos de uso, seguidas de verificações de canal sobre o volume de distribuidores.
Os insumos mais relevantes incluíram o ímpeto da construção não residencial versus residencial, a intensidade de reforma no estoque de edifícios mais antigos, as tendências de conformidade com segurança contra incêndio que deslocam a demanda entre tipos de núcleo, a mudança de preferência de revestimento (PE versus PVDF), a dependência de importação em mercados menores e a direção do preço do alumínio, que influencia os preços médios de venda e a substituição. Para as previsões, foi utilizada a análise de cenários, pois os ciclos de construção, o momento de infraestrutura pública e as mudanças de especificação impulsionadas por regulamentação não se movem de forma linear. Quando as observações bottom-up estavam incompletas para países menores, as lacunas foram tratadas por meio de proxy a partir de mercados semelhantes, usando a produção de construção per capita e intervalos de penetração de ACP baseados em entrevistas, e os resultados foram novamente verificados com feedback local.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados em várias etapas para que o número final permaneça vinculado à atividade observável e não apenas a suposições. Comparamos volumes e preços implícitos com a direção dos fluxos comerciais, tendências de produção da construção e intervalos baseados em entrevistas, e então investigamos grandes variações a nível de país e aplicação antes da aprovação final.
Quando surgiam discrepâncias, revisitávamos os fatores determinantes, como taxas de adoção, mix de revestimentos e participação de reformas, e então reengajávamos contatos-chave para confirmar o que mudou e por quê. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos materiais afetam a demanda de construção, a regulamentação ou os preços de matérias-primas. Antes da entrega, um analista realiza uma nova análise dos indicadores mais recentes para que os clientes recebam a visão mais atual.
Tamanho do Mercado Europeu de Painéis Compostos de Alumínio da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores de mercado publicados para ACPs na Europa podem diferir por uma margem ampla, mesmo quando o rótulo do tópico parece idêntico, porque as regras de contagem por trás do número costumam ser diferentes. As diferenças geralmente vêm do que é tratado como ACP em comparação com produtos de revestimento adjacentes, se a cadeia de valor é contabilizada pela receita do fabricante ou pelo valor do sistema instalado, e como os preços são convertidos e atualizados.
Alguns valores publicados são construídos a partir de um total global que é dividido para a Europa, e essa consolidação pode incluir chapas de fachada metálica ou formatos de revestimento composto que não são ACP. Para a Mordor Intelligence, apenas a receita de chapas e painéis de ACP dentro da Europa é contabilizada, e o total anual é reverificado em relação à direção da produção de construção, à intensidade de reforma e aos sinais de comércio durante a atualização anual.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,97 bilhão de USD (2025) | |
| Consultoria Regional A | 1,78 bilhão de USD (2026) | Usa um ano de início posterior e depende fortemente da demanda por novas construções, o que pode subestimar a substituição de fachadas impulsionada por reformas, onde o uso de ACP permanece estável em mercados maduros da Europa Ocidental. |
| Base de Dados do Setor B | 2,20 bilhões de USD (2025) | Constrói a Europa a partir de uma divisão da receita global e pode incluir chapas de fachada metálica adjacentes e outros formatos de revestimento composto, o que inflaciona os totais em comparação com um escopo de produto exclusivo de ACP. |
No geral, a diferença é explicada principalmente pela inclusão ou não de produtos de fachada adjacentes, e por saber se a Europa é modelada diretamente a partir de sinais de demanda locais ou alocada a partir de um pool global, seguido pelo momento de atualização de preços. Ao manter os itens contabilizados limitados a painéis ACP e fundamentar as etapas de adoção e preço em verificações repetíveis, o número final permanece transparente e prático de validar.


Questões-Chave Respondidas no Relatório
Qual é o valor atual do mercado europeu de painéis compósitos de alumínio?
O mercado está avaliado em USD 2,07 mil milhões em 2026.
Com que rapidez crescerá a procura de painéis compósitos de alumínio na Europa?
O mercado está projetado para expandir-se a uma CAGR de 5,29% até 2031.
Qual o tipo de revestimento que lidera as vendas?
Os revestimentos em PVDF dominaram o mercado com uma quota de 59,65% em 2025 e prevê-se que continuem a crescer.
Por que razão é a Alemanha um mercado atrativo para os compradores?
A Alemanha combina um grande pipeline de retrofitting de segurança contra incêndio com despesas sustentadas em engenharia civil.
O que está a impulsionar a procura de painéis no setor dos transportes?
Os vagões ferroviários a hidrogénio e elétricos a baterias exigem revestimentos de alumínio leves e com resistência ao fogo para cumprir a norma EN 45545.
Qual o grau de fragmentação da concorrência entre fornecedores?
Nenhuma empresa detém mais de 15%, e as cinco principais controlam em conjunto cerca de metade das vendas.
Página atualizada pela última vez em:



