
Análise do Mercado de Alumínio por Mordor Intelligence
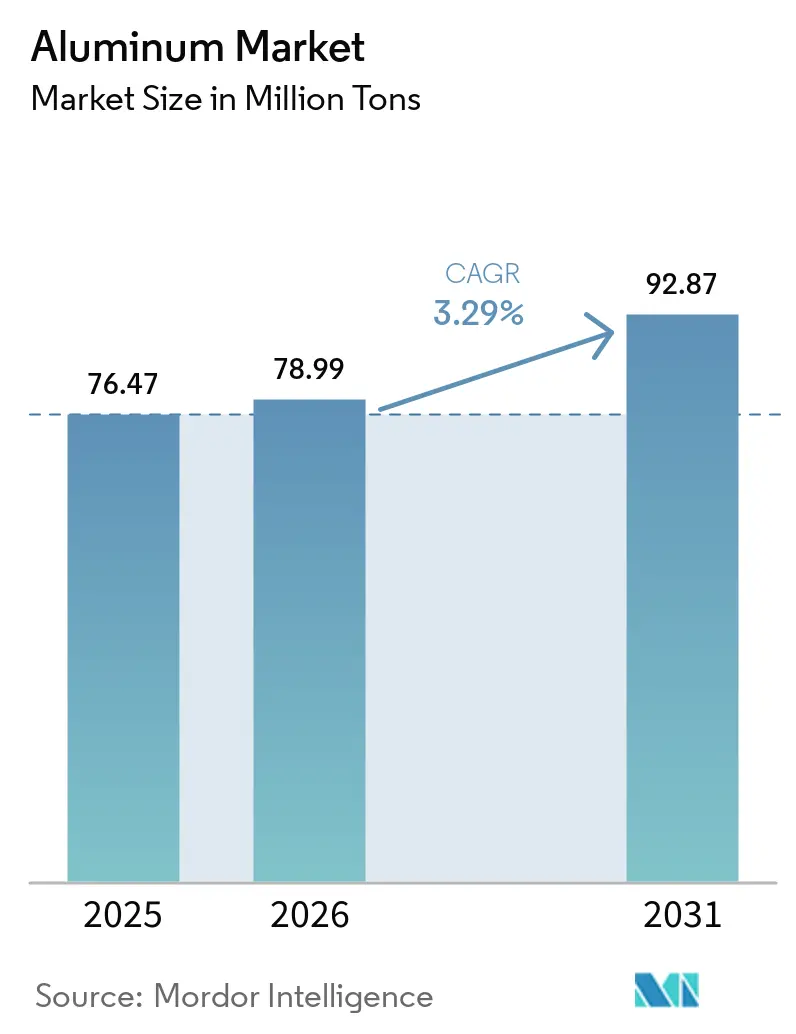
O tamanho do mercado de alumínio deve crescer de 78,99 milhões de toneladas em 2026 para 81,59 milhões de toneladas em 2027 e tem previsão de atingir 94,68 milhões de toneladas até 2032, a um CAGR de 3,02% no período 2027-2032.
As obras de infraestrutura pública na Índia, o maior teor de alumínio automotivo e a demanda por estruturas de painéis solares ampliam a base de volume. O design de componentes automotivos e a produção integrada de estruturas solares vinculam essa demanda a capacidades específicas de conversão. O investimento em reciclagem pode ampliar os insumos de sucata utilizáveis, mas os custos de matéria-prima limitam o que a capacidade adicional isoladamente pode gerar. O conflito no Irã e a perturbação no transporte marítimo pelo Estreito de Ormuz, iniciada em fevereiro de 2026, aumentaram a exposição aos custos de energia na Europa. As margens de conversão europeias enfrentam pressão particular quando os custos de eletricidade e de carbono nas fronteiras sobem em relação às receitas de metal com precificação global.
Principais Conclusões do Relatório
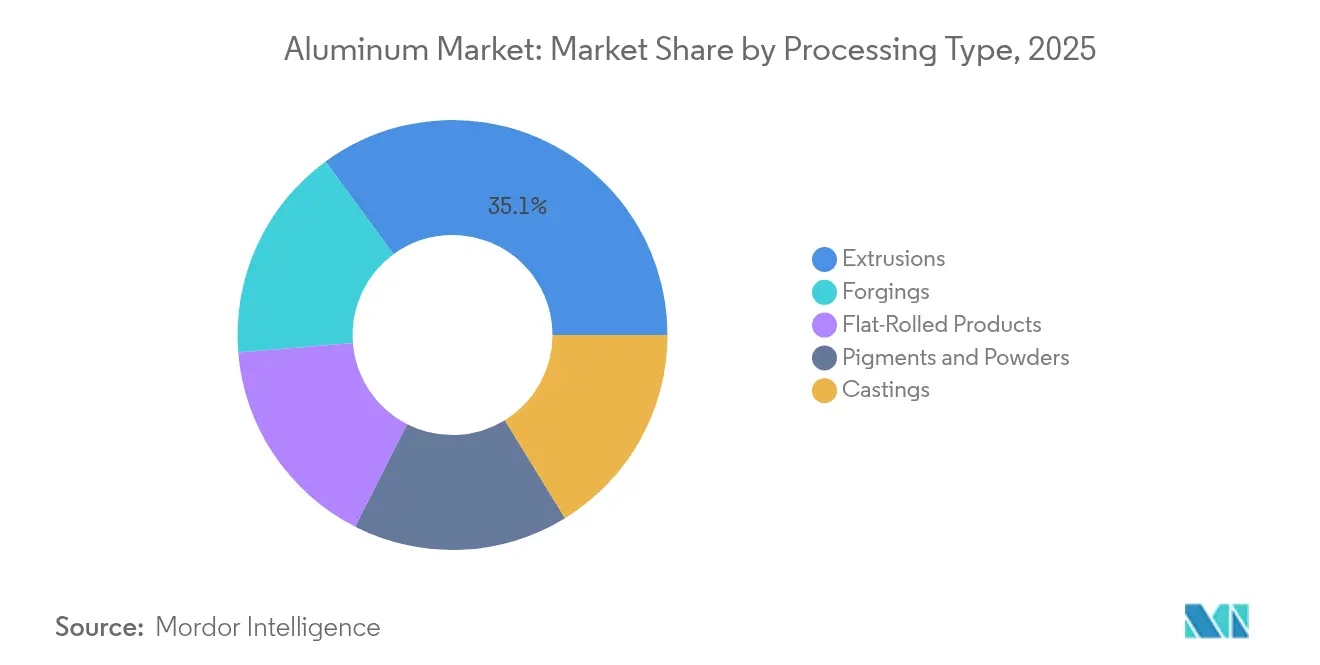
- Por tipo de processamento, as extrusões lideraram com uma participação de 35,06% no mercado de alumínio em 2026, enquanto as fundições têm previsão de crescimento mais rápido, com um CAGR de 3,3% no período 2027-2032.
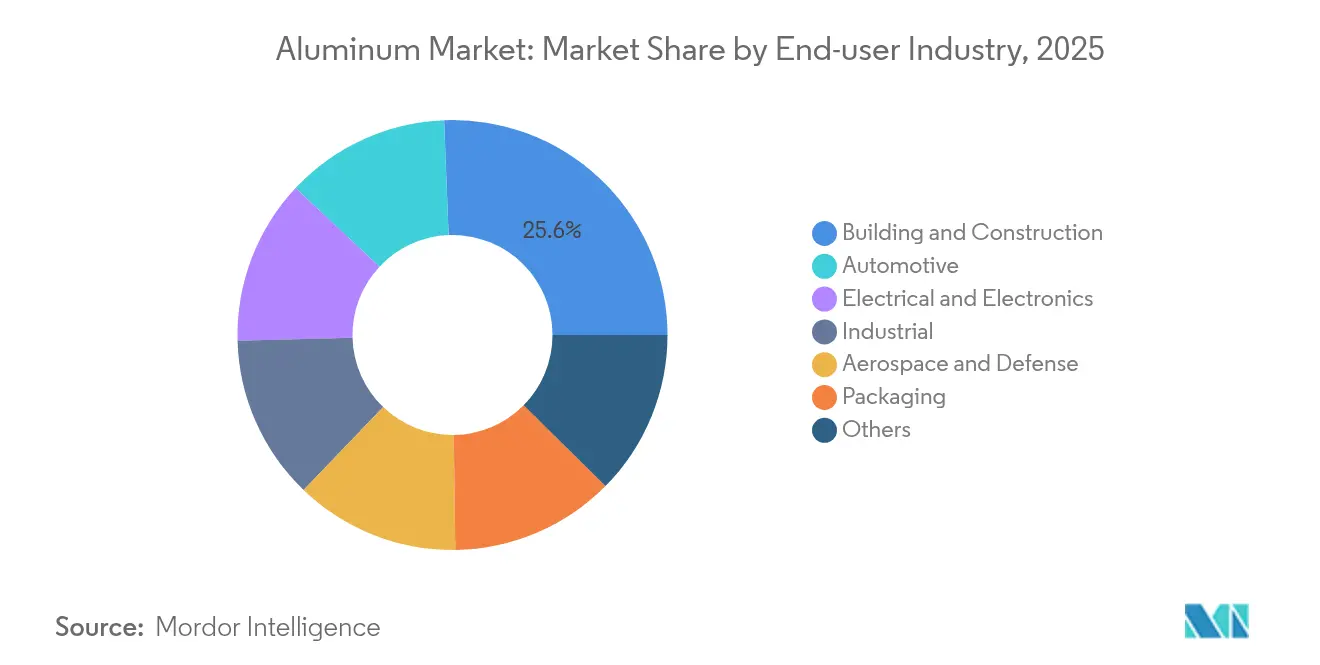
- Entre os setores de usuários finais, o segmento de construção civil liderou com uma participação de 25,92% no tamanho do mercado de alumínio em 2026 e tem previsão de crescimento mais rápido, com um CAGR de 4,2% no período 2027-2032.
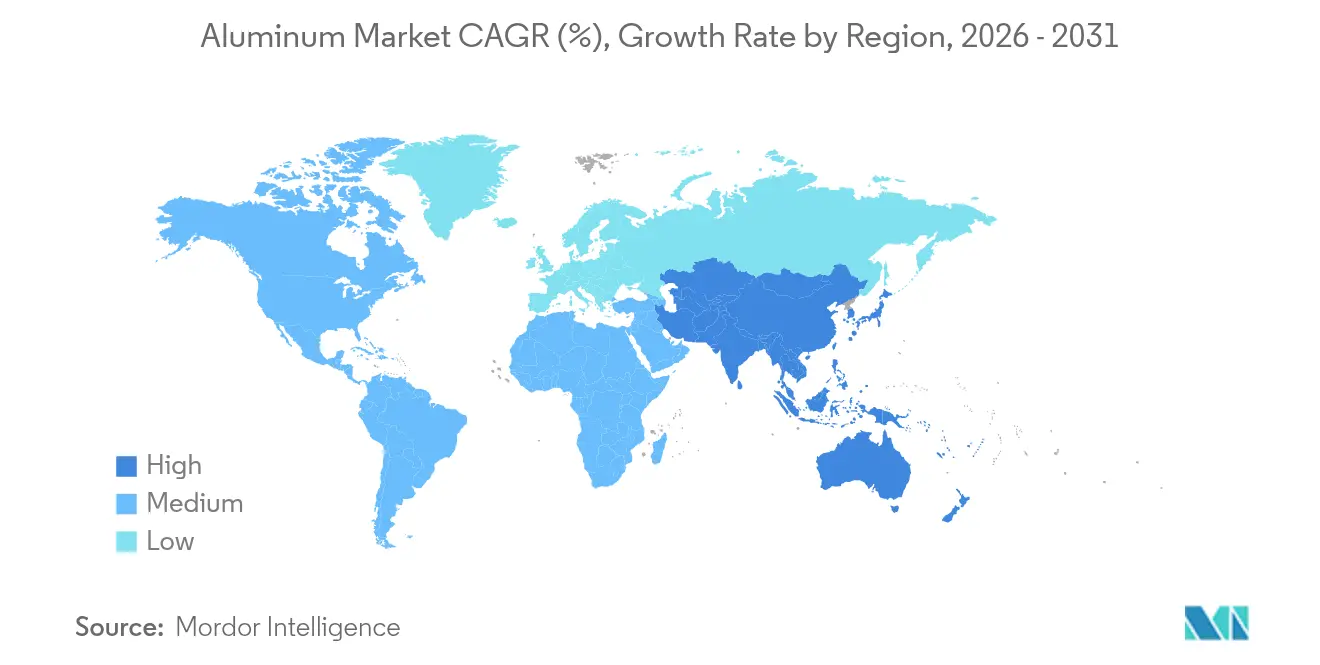
- Geograficamente, a Ásia-Pacífico liderou com 69,74% da demanda global por alumínio processado em 2026 e tem previsão de crescimento mais rápido, com um CAGR de 3,25% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Alumínio*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Redução de Peso Liderada por Veículos Elétricos | +1.1% | Mercados europeus de automóveis de passageiros | Médio prazo (2 a 4 anos) |
| Boom de Infraestrutura na APAC | +1.3% | Rede nacional de infraestrutura da Índia | Médio prazo (2 a 4 anos) |
| Demanda de Alumínio para Energia Renovável | +0.9% | Índia e Turquia | Médio prazo (2 a 4 anos) |
| Transição para Embalagens Sustentáveis | +0.7% | Brasil e Senegal | Curto prazo (≤ 2 anos) |
| Capacidade de Fundição Verde Pronta para Hidrogênio | +0.2% | Fundição Alba no Bahrein | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Redução de Peso Liderada por Veículos Elétricos
A redução de peso em veículos elétricos (VEs) cria demanda por alumínio por meio de maior intensidade de material e designs de componentes que utilizam o espaço de forma mais eficiente. O teor médio de alumínio em automóveis de passageiros europeus quase dobrou, passando de 121 quilogramas em 2005 para 229 quilogramas em novembro de 2025.[1] O mesmo relatório da Transport & Environment prevê que o teor médio de alumínio em veículos elétricos a bateria europeus atingirá 275 quilogramas até 2035. Em suas iniciativas do exercício fiscal de 2025, a AISIN informou que os veículos elétricos da Toyota Motor Corporation adotaram seu material de soleira de alumínio mais leve e eficiente em espaço para gerenciamento de colisões. Para os fornecedores de componentes, resolver as restrições de embalagem para gerenciamento de colisões cria um caminho para os programas de VEs por meio do design de componentes, bem como dos volumes de montagem de veículos.
Boom de Infraestrutura na APAC
A renovação de infraestrutura cria demanda por alumínio tanto nas redes de transporte estabelecidas quanto por meio de novas construções. A ministra das Finanças da Índia propôs aumentar o gasto público total em capital para INR 12,2 trilhões (USD 133 bilhões) para o exercício fiscal 2026-27, como parte de um contínuo impulso à infraestrutura. Em julho de 2025, a Metro Railway Kolkata havia concluído a substituição do terceiro trilho de aço por alumínio ao longo de uma fase de 19,6 quilômetros de sua linha Norte-Sul do metrô. O trabalho foi realizado durante as horas noturnas não comerciais, sem afetar as operações diárias. Uma reforma do terceiro trilho de alumínio deve se adequar às janelas de acesso noturno do operador, de modo que a sequência de instalação viável restringe quais trabalhos de substituição de material podem ser executados.
Demanda de Alumínio para Energia Renovável
O crescente uso de energia solar aumenta a demanda por estruturas de módulos de alumínio e sistemas de suporte, de acordo com a avaliação de 2026 do International Aluminium Institute. A capacidade solar instalada da Índia aumentou de 97,86 GW em 2024 para 135,81 GW em 2025. A instalação de estruturas de alumínio em Antalya da CW Enerji havia entrado em produção em massa até 15 de maio de 2025 e reportou capacidade mensal de 1.000 toneladas no primeiro semestre de 2026. A empresa havia concluído sua primeira remessa de exportação até seu relatório de junho de 2026. Com 80% da produção destinada a requisitos internos e 20% planejados para exportação, a maior parte da demanda de conversão de estruturas é destinada às próprias operações da CW Enerji, deixando um canal de vendas externas menor.
Transição para Embalagens Sustentáveis
A origem certificada oferece aos fornecedores de embalagens de alumínio um caminho para competir além da especificação física da lata. Em 16 de março de 2026, a Ball fez parceria com o Grupo Mariza para lançar o Nutrinéctar como o primeiro suco enlatado do Brasil utilizando alumínio certificado pela Aluminium Stewardship Initiative (ASI).[2] A lata carregava o rótulo ASI de Fornecimento Responsável de Alumínio, vinculando a declaração do material diretamente ao produto embalado. Escalar tais produtos cria um papel para os fornecedores capazes de preservar essa declaração específica de origem ao longo de entregas sucessivas de latas.
Análise de Impacto das Restrições do Mercado de Alumínio*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Energia | -0.7% | Principais mercados da União Europeia | Curto prazo (≤ 2 anos) |
| Custos de Ajuste de Carbono nas Fronteiras e Escrutínio ESG | -0.4% | Destinos de importação da União Europeia | Médio prazo (2 a 4 anos) |
| Ameaça do Aço Revestido com Grafeno em Latas | |||
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Energia
O conflito no Irã e a perturbação no transporte marítimo pelo Estreito de Ormuz, iniciada em fevereiro de 2026, aumentaram a exposição aos custos de energia na Europa. A European Aluminium informou que os preços de eletricidade no atacado nos principais mercados da União Europeia (UE) subiram cerca de 20% a 30% entre 28 de fevereiro e o início de março de 2026.[3] A associação afirmou que os produtores europeus e os fabricantes a jusante não conseguiam repassar os custos mais elevados de energia porque o alumínio tem precificação global. Essa assimetria pode enfraquecer a economia do fornecimento de metal processado adicional mesmo quando a demanda está disponível. Em 2025, a Norsk Hydro ASA utilizou contratos de energia para fundições com duração de até 20 anos, principalmente a preços fixos, complementados por derivativos para gerenciar a volatilidade. A atividade de conversão desprotegida enfrenta o risco remanescente de que contas de eletricidade mais elevadas absorvam a margem obtida com o processamento de metal.
Custos de Ajuste de Carbono nas Fronteiras e Escrutínio ESG
O Mecanismo de Ajuste de Carbono nas Fronteiras (CBAM) da UE adiciona uma exposição de custo separada ao alumínio que entra nas cadeias de suprimentos europeias. A partir de 1º de janeiro de 2026, os importadores da UE ou seus representantes aduaneiros indiretos que importem mais de 50 toneladas métricas de mercadorias sujeitas ao CBAM devem solicitar o status de declarante autorizado, e os declarantes autorizados compram certificados. O alumínio está entre as mercadorias cobertas, o que torna isso uma obrigação operacional para os fluxos de importação qualificados. A European Aluminium alertou em julho de 2025 que o prêmio planejado para janeiro de 2026 elevaria os custos de matérias-primas e dos clientes finais na Europa. Com as receitas vinculadas ao benchmark global, os produtores europeus expostos a altos custos de energia e regulatórios suportariam o aumento esperado de matéria-prima por meio de margens mais estreitas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Alumínio
Por Tipo de Processamento:
Escala e Investimento em Processos Moldam a ConversãoAs extrusões representaram uma participação de 35,06% no tamanho do mercado de alumínio em 2026. A escala operacional do maior segmento é ilustrada pelas 978.000 toneladas métricas de vendas externas da Norsk Hydro ASA em sua área de negócios de Extrusões em 2025. Uma linha de extrusão HybrEx substituta na instalação da Hydro em Gainesville, Geórgia, entrou em operação em fevereiro de 2026. O fornecedor de equipamentos SMS group descreveu o acionamento híbrido como usando mais de 30% menos energia do que as prensas de extrusão convencionais. Essa substituição ilustra como um negócio de extrusão estabelecido pode buscar competitividade em custos de conversão por meio da renovação de equipamentos, criando espaço comercial dentro de sua pegada de produção existente.
As fundições têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 3,3% no período 2027-2032. Em setembro de 2026, a Volvo Cars estava utilizando 2 células de fundição sob pressão Bühler em Torslanda, Suécia, para produzir uma única carroceria traseira inferior de alumínio para o EX60. A peça substituiu cerca de 100 componentes fabricados e montados convencionalmente. A Kobe Steel decidiu em julho de 2026 expandir a capacidade de fundição em areia de alumínio e magnésio da Daian Works, atendendo principalmente clientes de aeronaves comerciais e defesa, com produção em massa programada para 2028. A fundição sob pressão estrutural automotiva e a fundição em areia para aeronaves direcionam o investimento em fundição para diferentes equipamentos e programas de clientes.



Por Setor de Usuário Final:
A Construção Conecta a Demanda à Entrega de ProjetosA construção civil representou uma participação de 25,92% no mercado de alumínio em 2026 e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 4,2% no período 2027-2032. A RUSAL informou que projetos de infraestrutura aumentaram a demanda por alumínio na América do Norte em 2025. O mercado de construção da Europa se estabilizou à medida que a demanda reprimida por habitação e o aumento dos gastos governamentais sustentaram a atividade. O setor de construção da China continuou a declinar naquele ano. As obras públicas norte-americanas e a recuperação habitacional europeia fornecem caminhos separados para vendas na construção quando os ciclos de construção nacionais divergem.
A demanda por construção também alcança o alumínio por meio de pacotes de fachada específicos de projetos que conectam o processamento de material com as responsabilidades de instalação. A TGM instalou o ElementFaçade 7 da Reynaers Aluminium na torre Eurostaete de Eindhoven, utilizando 58 componentes pré-fabricados por andar e uma janela integrada para ventilação natural. Em fevereiro de 2026, o incorporador Van Deursen Group informou a conclusão da construção, com a maioria dos 479 apartamentos do projeto e o espaço comercial no térreo em uso. A AFI é uma empreiteira de fachadas de alumínio apoiada por um produtor de extrusões de alumínio. A abertura comercial se estende do fornecimento de perfis processados à entrega de um pacote de fachada que um empreiteiro de construção pode atribuir a um especialista.

Análise Geográfica
Mercado de Alumínio da Ásia-Pacífico
A Ásia-Pacífico detinha uma participação de 69,74% no mercado de alumínio em 2026 e tem previsão de ser a região de crescimento mais rápido, com um CAGR de 3,25% no período 2027-2032. A RUSAL informou que o consumo de alumínio primário da China aumentou 3,4% para 46,5 milhões de toneladas métricas em 2025, fornecendo uma grande base de demanda nacional dentro da região. O produtor atribuiu o aumento a medidas de incentivo governamentais, vinculando a expansão a uma base de consumo apoiada por políticas. A produtora indonésia Inalum reportou vendas de alumínio em toda a empresa praticamente estáveis em janeiro-agosto de 2026 em comparação com o mesmo período de 2025.
Na América do Norte, as estimativas preliminares de demanda de 2025 para os Estados Unidos e o Canadá incluíram remessas de produtores domésticos mais importações. A demanda por extrusões caiu 3,1%, enquanto a demanda por chapas e placas, folhas e fios e cabos elétricos apresentou crescimento modesto. Na Europa, a produção de folha de alumínio abaixo de 60 micrômetros, utilizada principalmente em embalagens flexíveis e aplicações domésticas, aumentou 3% em 2025 em relação a 2024. A demanda por essa categoria de folha enfraqueceu no quarto trimestre, separando o resultado de produção do ano inteiro das condições de compra no final do ano. Na Noruega, a Statkraft e a Alcoa assinaram acordos de energia em junho de 2026 que apoiam a continuidade das operações da planta de alumínio Lista da Alcoa, ancorando o fornecimento à eletricidade assegurada.
Na América do Sul, o consumo de alumínio no setor elétrico do Brasil cresceu 10,2% em 2025, impulsionado por investimentos em transmissão e distribuição resultantes de leilões da ANEEL. Os produtores de embalagens legalmente definidos no Chile devem aderir a um sistema de gestão para obrigações de coleta e recuperação que abrangem resíduos de embalagens de alumínio. A Emirates Global Aluminium PJSC (EGA), com sede nos Emirados Árabes Unidos (EAU), reportou produção mundial de metal fundido de 1,01 milhão de toneladas métricas no primeiro semestre de 2026, contra 1,42 milhão no primeiro semestre de 2025, refletindo principalmente a redução da produção de Al Taweelah após ataques iranianos à Zona Econômica Khalifa de Abu Dhabi, que forçaram seu encerramento em 28 de março de 2026. Em 30 de setembro de 2026, a EGA e a Gulftainer chegaram a um acordo sobre o roteamento prospectivo de exportações pela Costa Leste dos EAU, com a Gulftainer desenvolvendo capacidades portuárias. Para os clientes de exportação no Oriente Médio e na África, a confiabilidade do fornecimento depende tanto da recuperação da fundição quanto do desenvolvimento de canais portuários utilizáveis.
Edições regionais
Estrutura Regulatória e Perspectivas
A comparação das jurisdições selecionadas avalia o custo e a previsibilidade dos requisitos de produção e acesso ao mercado para os fornecedores de alumínio que atendem aos clientes de cada país. A China incluiu 97 entidades de fundição de alumínio na gestão de cotas do mercado nacional de carbono em 2025. Nos Estados Unidos, as tarifas do Anexo I-A se aplicam a partir de 6 de abril de 2026 a mercadorias admitidas para consumo ou retiradas de armazéns para consumo, sujeitas a exceções de produto e origem. Sob as mesmas condições de entrada, o cronograma temporário do Anexo I-C opera de 8 de junho de 2026 a 31 de dezembro de 2027, sujeito às suas exceções específicas de produto e origem.
Tabela Regulatória
| Fator de decisão | China | Estados Unidos | Alemanha | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Ministério da Ecologia e Meio Ambiente | Receita Federal dos EUA (CBP) para administração aduaneira; Departamento de Comércio para monitoramento | Comissão Europeia para o quadro da UE | Ministério da Fazenda, Secretaria Extraordinária para o Mercado de Carbono (SEMC) para implementação inicial | Serviço de Receita da África do Sul |
| Principais instrumentos ou direção | Mercado nacional de emissões; alocação gratuita baseada em intensidade para 2026 para fundições listadas | Seção 232, cronogramas do Anexo I-A e Anexo I-C | Regime de ajuste de carbono nas fronteiras da UE para importações cobertas; alocação gratuita do Sistema de Comércio de Emissões (ETS) | Lei 15.042/2024, sistema brasileiro de comércio de emissões (SBCE); monitoramento, relato e verificação (MRV) proposto para alumínio primário | Lei do Imposto sobre Carbono; aumentos estatutários programados na alíquota |
| Efeito comercial | Conformidade com emissões para processos de fundição cobertos | Tarifas adicionais de 50% para o Anexo I-A e 25% para o Anexo I-C, sujeitas a exceções de produto e origem | Custos de autorização e certificado para importações qualificadas; proteção decrescente de licenças gratuitas para produtores cobertos | Preparação de relatórios para a cobertura proposta de alumínio primário | Imposto sobre emissões para instalações qualificadas, sujeito a limites e licenças |
| Atratividade atual da política | Média | Baixa | Média | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Endurecimento | Endurecimento | Endurecimento |
| Fonte: Mordor Intelligence | |||||
A alocação gratuita e o método inalterado de 2026 apoiam a continuidade de curto prazo na China, enquanto a Alemanha enfrenta a retirada gradual da proteção gratuita do ETS para setores cobertos pelo CBAM ao longo de 2026-2038. Os cronogramas de tarifas dos EUA estão ao lado de uma diretiva de 20 de julho de 2026 ao Departamento de Comércio para estabelecer importações de alumínio primário com tarifas reduzidas para planos de investimento doméstico aprovados, com quantidades anuais vinculadas à produção prevista de projetos concluídos, compromissos de início de construção até 20 de janeiro de 2029, e alívio para reformas limitado pelo valor do investimento. A proposta do Brasil de julho de 2026 adicionaria monitoramento, relato e verificação de alumínio primário a partir de 2027, uma fase de trabalho de conformidade separada das obrigações de limite de emissões e reconciliação. As instalações qualificadas da África do Sul enfrentam aumentos estatutários de alíquota promulgados de 2027 a 2030, com limites e licenças determinando como essas alíquotas nominais se traduzem em passivos individuais.
Etapas da Cadeia de Valor
A comparação da cadeia de valor conecta a disponibilidade de matéria-prima, a produção de metal e a conversão a jusante com os ganhos e restrições em cada etapa. Os dados não auditados de 2025 por segmento da Alcoa incluíram 3,71 bilhões de USD em vendas de alumina para terceiros e 2,11 bilhões de USD em vendas de alumina entre segmentos. Em 2025, a Emirates Global Aluminium PJSC assegurou opções alternativas de fornecimento de bauxita da Austrália, Gana e Brasil após a Guiné encerrar seu acordo básico e revogar a licença de mineração da Guinea Alumina Corporation (GAC). Em 5 de outubro de 2026, a EGA informou que uma primeira remessa de bauxita sob seu acordo renovado com a Compagnie des Bauxites de Guinée estava a caminho dos EAU após o carregamento em Kamsar no final de agosto.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Mineração de bauxita e refino de alumina | Mineradores e refinadores como Alcoa Corporation, Rio Tinto | Vendas de bauxita e alumina refinada | Dependência de fontes de fornecimento licenciadas individualmente | Diversificar fontes de bauxita e preservar opções de fornecimento |
| Fundição primária e lingotamento | Fundidoras como Alcoa Corporation, Rio Tinto | Vendas de metal primário e produtos fundidos | Alinhamento do fornecimento utilizável de alumina com as necessidades de fundição | Manter fontes alternativas de matéria-prima refinada |
| Reciclagem e refusão | Operadores de reciclagem como Norsk Hydro ASA, Novelis Inc. | Vendas de produtos reciclados e valor de processamento | Pressão do custo de sucata em relação à demanda por produto acabado | Melhorar a triagem para acessar sucata de menor qualidade |
| Laminação e extrusão | Laminadores como Novelis Inc.; extrusores como Norsk Hydro ASA | Vendas de produtos; prêmios de conversão da Novelis | Recuperação dos custos de conversão junto com a exposição ao preço do metal | Separar o repasse do metal da precificação de conversão |
| Fonte: Mordor Intelligence | ||||
O modelo de precificação fiscal de 2026 da Novelis separou o repasse do alumínio de um prêmio de conversão que cobre os custos de conversão mais a margem para quase todos os seus produtos laminados planos. A Hydro reportou pressão nas margens de lingotes de extrusão reciclados e ligas para fundição em 2025, devido à fraca demanda por produtos finais e mercados de sucata apertados. A Novelis também reportou maior concorrência por sucata e redução dos benefícios do uso de sucata no exercício fiscal de 2025, seguida de melhora em certos spreads de sucata no mercado spot. A capacidade de triagem pode proteger o valor da reciclagem ao ampliar os graus de sucata utilizáveis quando a concorrência por matéria-prima comprime o benefício da refusão.
Cenário Competitivo
Concentração do Mercado
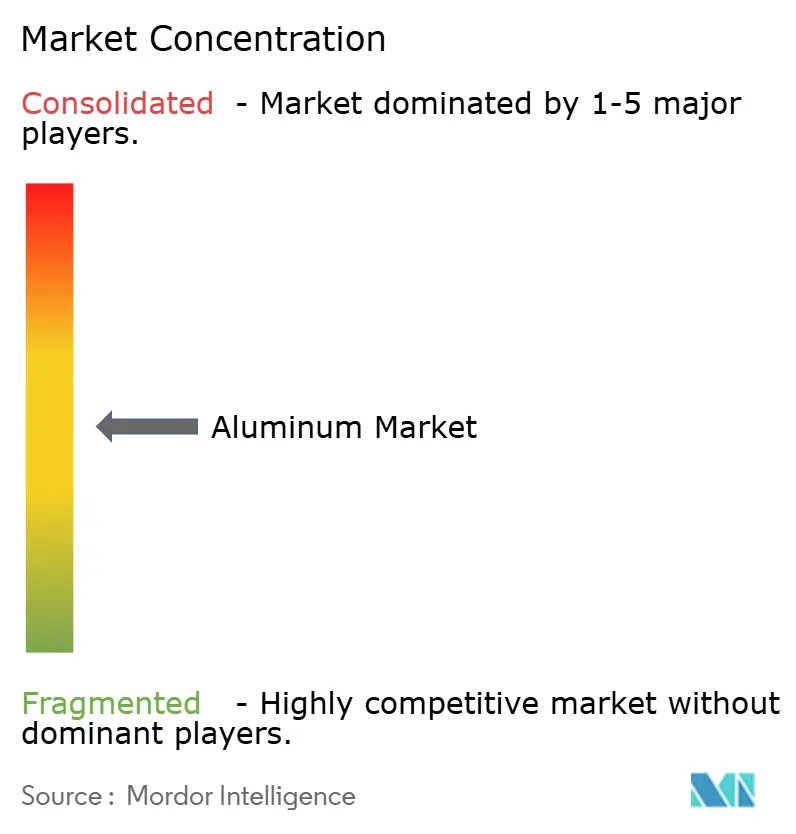
A estrutura competitiva combina vendas de produtores com múltiplos milhões de toneladas métricas com acordos de fornecimento específicos para clientes construídos em torno de alumínio de baixo carbono. A Aluminum Corporation of China Limited (Chalco) vendeu 8,07 milhões de toneladas métricas de alumínio primário e ligas de produção própria externamente em 2025, alta de 6,18% em relação ao ano anterior. A China Hongqiao Group Limited vendeu aproximadamente 2,81 milhões de toneladas métricas de produtos de liga de alumínio no primeiro semestre de 2026, queda de aproximadamente 3,3% em relação ao período correspondente de 2025. Em 2025, a Norsk Hydro ASA assinou uma parceria com a produtora europeia de cabos NKT para garantir o fornecimento de alumínio de baixo carbono. Para os fabricantes de cabos, esse compromisso de fornecimento conecta a especificação de baixo carbono do metal a um relacionamento acordado com o cliente, além do modelo de vendas em grande volume.
Em 28 de setembro de 2026, a Rio Tinto concordou em comercializar exclusivamente o tarugo produzido pela RevoCast em Langley, Colúmbia Britânica, para clientes de extrusão na América do Norte. A instalação da RevoCast, inaugurada em agosto de 2026, combina alumínio primário da Rio Tinto com alumínio reciclado, separando o papel do operador de fundição do papel do comercializador. A RUSAL iniciou a produção industrial de ligas com maior teor de material reciclado para aplicações automotivas e de embalagens no primeiro semestre de 2025. O acordo oferece à fundição especializada um caminho para os clientes de extrusão por meio da comercialização da Rio Tinto, enquanto a RUSAL amplia sua oferta automotiva e de embalagens por meio do desenvolvimento de ligas.
Em 10 de setembro de 2026, a Emirates Global Aluminium PJSC (EGA) concluiu a aquisição de uma participação de 80% na recicladora italiana de alumínio Eco Green. A família Scappini manteve a participação minoritária e funções de gestão. Com a Eco Green, a EGA reportou mais de 400.000 toneladas métricas de capacidade anual de reciclagem nos EAU, nos Estados Unidos, na Alemanha e na Itália. Para os fluxos de alumínio cobertos pela UE a partir de 2026, as obrigações de ajuste de carbono nas fronteiras e a retirada gradual da proteção gratuita do ETS adicionam uma dimensão regulatória à seleção de fornecedores. A EGA pode competir por clientes europeus de metal reciclado por meio de uma base de produção adquirida, com a exposição regulatória determinada na etapa de importação ou produção aplicável.
Líderes do Setor de Alumínio
-
Aluminum Corporation of China Limited (Chalco)
-
China Hongqiao Group Limited
-
Norsk Hydro ASA
-
Rio Tinto
-
RUSAL
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Alumínio Empresas cobertas neste relatório
- Alcoa Corporation
- Aluminium Bahrain B.S.C. (Alba)
- Aluminum Corporation of China Limited (Chalco)
- China Hongqiao Group Limited
- East Hope Group
- Emirates Global Aluminium PJSC
- Novelis Inc.
- Norsk Hydro ASA
- Rio Tinto
- RUSAL
- Xinfa Group
- Vedanta Aluminium
- Century Aluminum Company
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam produtos de alumínio qualificados para projetos federais canadenses com embalagens recicláveis para clientes da UE. A política do Canadá está em vigor desde 16 de dezembro de 2025 para contratos federais cobertos de construção e bens de defesa de pelo menos CAD 25 milhões (USD 18,18 milhões), incluindo impostos. O alumínio canadense é exigido quando o uso esperado de alumínio atingir CAD 250.000 (USD 181.845), sujeito à cobertura do quadro e às exceções aprovadas. Para materiais que não sejam chapas e placas, o maior volume de alumínio primário contido deve ter sido produzido no Canadá, enquanto chapas e placas se qualificam com qualquer percentual de alumínio primário canadense.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Extrusões com origem qualificada para construção federal | As condições de material canadense se aplicam à construção federal coberta | Empreiteiros de construção que atendem compradores federais canadenses | Agrupar perfis qualificados com evidência de origem do material | Estabelecer a origem por meio de fabricação subsequente | Produtores e processadores de extrusões de alumínio primário canadense qualificados |
| Chapas e placas qualificadas para bens de defesa | Contratos de defesa federais canadenses cobertos exigem alumínio qualificado | Empreiteiros que fornecem bens de defesa federais canadenses | Desenvolver a oferta de chapas e placas em torno do teste de conteúdo de alumínio primário canadense aplicável | Alinhar a elegibilidade do material com a cobertura de cada contrato | Fornecedores de chapas e placas que utilizam alumínio primário canadense qualificado |
| Embalagens de alumínio com qualificação de reciclabilidade | O Regulamento UE 2025/40 iniciou aplicação gradual em agosto de 2026; os requisitos de reciclabilidade para todas as embalagens se aplicam a partir de 2030 | Produtores de embalagens e proprietários de marcas da UE | Desenvolver formatos de alumínio validados de acordo com os critérios de reciclabilidade aplicáveis | Demonstrar a reciclabilidade do formato acabado | Conversores de embalagens de alumínio capazes de atender aos critérios |
| Fonte: Mordor Intelligence | |||||
As exceções requerem a aprovação do ministro competente, além de aprovação adicional para aquisições de prestadores de serviços comuns, e abrangem aumentos documentados de custo global de pelo menos 25%, interesse público, insuficiências de disponibilidade ou qualidade canadense, atrasos em equipamentos críticos de defesa ou segurança nacional, e produtos comerciais ou militares disponíveis no mercado. O Regulamento UE 2025/40 iniciou aplicação gradual em 12 de agosto de 2026 e exige que todas as embalagens sejam recicláveis a partir de 2030. A abertura central em ambos os regimes é o fornecimento de produtos de alumínio respaldado por evidências de que o produto acabado atende ao seu teste de elegibilidade aplicável. Os projetos federais canadenses são a abertura mais próxima porque a regra de origem está em vigor desde 16 de dezembro de 2025, enquanto o teste de reciclabilidade de todas as embalagens da UE se aplica a partir de 2030.
Desenvolvimentos industriais recentes em Mercado de Alumínio
- Out 2026: A Novelis Inc. produziu seu primeiro rolo de laminação a frio na planta de reciclagem e laminação de alumínio de Bay Minette, Alabama. O comissionamento continuou, com remessas comerciais previstas para o segundo trimestre de 2027.
- Out 2026: A Rio Tinto e os governos australiano e tasmaniano concordaram em assegurar a continuidade das operações da Bell Bay Aluminium no norte da Tasmânia até o final de 2031.
- Set 2026: A Volvo Cars iniciou a produção em série da carroceria traseira inferior de peça única de alumínio do EX60, utilizando 2 células de fundição sob pressão Bühler Carat 840 em sua planta de Torslanda, na Suécia.
Mercado de Alumínio Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de Alumínio mede o volume anual, em toneladas, de produtos de alumínio consumidos globalmente. Abrange a demanda por produtos de alumínio nas classificações de processamento e setores de usuários finais do relatório.
Exclusões de escopo: Bauxita e alumina, sucata de alumínio vendida separadamente como matéria-prima, produtos acabados contendo alumínio, e serviços de fabricação, instalação, reciclagem ou reparo vendidos separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Processamento
- Fundições
- Extrusões
- Forjamentos
- Produtos Laminados Planos
- Pigmentos e Pós
- Por Indústria do Usuário Final
- Automotivo
- Aeroespacial e Defesa
- Construção Civil
- Elétrico e Eletrônico
- Embalagens
- Industrial
- Outros
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como as estatísticas do International Aluminium Institute, os Resumos de Commodities Minerais do Serviço Geológico dos EUA, os registros do Comtrade das Nações Unidas para o comércio de alumínio e os dados de Mercados de Commodities do Banco Mundial ajudam os analistas a examinar produção, comércio, preços e fluxos de materiais. Essas fontes fornecem sinais independentes para verificar a demanda global anual e o movimento de produtos de alumínio entre regiões.
Os relatórios anuais e materiais para investidores das empresas podem esclarecer tendências de remessas e exposição ao mercado final, enquanto a imprensa de negócios de reputação ajuda a acompanhar mudanças de capacidade e eventos materiais para comparação com estatísticas públicas. Essas fontes nomeadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas estruturadas e pesquisas incluiriam produtores primários, processadores secundários, fabricantes, distribuidores e compradores nos principais setores consumidores de alumínio na APAC, EMEA e nas Américas. Os respondentes testariam as interpretações de fontes secundárias sobre fluxos de produtos, demanda de uso final e participações regionais, e esclareceriam discrepâncias na forma como remessas e consumo são registrados. Quando as evidências estiverem ausentes ou inconsistentes, os analistas documentariam a lacuna, buscariam esclarecimentos de participantes experientes e comparariam a resposta com divulgações de comércio, produção e empresas antes de utilizá-la na estimativa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 45% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Empresas menores: 25% | Gerentes: 45% | Américas: 25% |
Dimensionamento do Mercado e Previsão
Um modelo de cima para baixo estima as toneladas anuais globais de demanda por alumínio processado a partir de medidas publicadas de consumo e remessas, verificando o total em relação a consolidações selecionadas de remessas de produtores e fabricantes. A produção de veículos e a intensidade de alumínio, a atividade de construção, a produção de embalagens, o investimento em infraestrutura elétrica e o comércio de produtos de alumínio ajudam a explicar e prever a demanda. Os indicadores de produção e uso de sucata ajudam a distinguir o fornecimento primário da disponibilidade total de produtos. A análise de cenários traduz esses impulsionadores em uma previsão sob premissas alternativas para a atividade do mercado final e as condições de oferta, enquanto verificações amostrais de fornecedores e canais testam se os volumes implícitos de produtos são plausíveis. As participações por produto, uso final e região são construídas a partir de evidências de remessas, comércio e mercado final, com ajustes para o mesmo alumínio que passa por etapas sucessivas de fabricação, de modo que seja contado uma vez. Quando as consolidações amostrais ou as séries de fontes estão incompletas, os analistas registram a lacuna de cobertura, utilizam os indicadores públicos comparáveis mais próximos e testam o efeito de alternativas razoáveis. As entrevistas podem verificar as premissas em nível de variável antes que as previsões sejam finalizadas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam os totais de mercado e as participações de segmentos entre sinais de produção, comércio, remessas e uso final, investigando diferenças materiais em cobertura, tempo ou unidades. Eles verificam outliers e movimentos ano a ano em relação a indicadores independentes, corrigem ou explicam anomalias antes da aprovação e entram novamente em contato com uma fonte quando uma definição-chave ou mudança reportada permanece obscura. A série é atualizada anualmente, revisitada entre ciclos quando um evento material altera a oferta ou a demanda, e revisada novamente em uma passagem final antes da entrega.
Dimensionamento do Mercado de Alumínio da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de Alumínio mede o volume anual, em toneladas, de produtos de alumínio consumidos globalmente.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores de produção e uso de sucata ajudam a distinguir o fornecimento primário da disponibilidade total de produtos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 81,59 milhões de toneladas (2027) | |
| Editora de Pesquisa de Mercado A | 75 milhões de toneladas (2025) | Em sua base de 2025, esta estimativa está 8,1% abaixo do valor de 2027 deste relatório de 81,59 milhões de toneladas, 2 anos depois. Seu ano-base reportado é anterior ao ano de comparação, e seu período de previsão declarado descreve crescimento contínuo do mercado. |
| Relatório Anual de Produtor A | 73,5 milhões de toneladas (2025) | Em sua base de 2025, esta estimativa está 9,9% abaixo do valor de 2027 deste relatório de 81,59 milhões de toneladas, 2 anos depois. A estimativa abrange a demanda por alumínio primário, uma base de material mais restrita do que a demanda total por produtos processados, incluindo alumínio reciclado. |
Os analistas da Mordor Intelligence triangulam os totais de mercado e as participações de segmentos entre sinais de produção, comércio, remessas e uso final, investigando diferenças materiais em cobertura, tempo ou unidades.
Principais Questões Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de alumínio?
O tamanho está projetado em 81,59 milhões de toneladas em 2027 e 94,68 milhões de toneladas até 2032, com um CAGR de 3,02% no período 2027-2032.
O que está impulsionando a demanda por alumínio processado?
A redução de peso em veículos elétricos, a infraestrutura, as estruturas solares e as embalagens certificadas são impulsionadores da demanda. A capacidade solar instalada da Índia atingiu 135,81 GW em 2025.
Qual tipo de processamento lidera a demanda global por alumínio processado?
As extrusões lideraram com uma participação de 35,06% em 2026, enquanto as fundições têm previsão de crescimento mais rápido, com um CAGR de 3,3% no período 2027-2032.
Quais empresas são os principais fornecedores de alumínio?
Os principais fornecedores incluem Aluminum Corporation of China Limited (Chalco), China Hongqiao Group Limited, Norsk Hydro ASA, Rio Tinto e RUSAL.
Qual é um desafio fundamental para os processadores de alumínio?
A volatilidade dos custos de energia pressiona a economia de conversão. A European Aluminium reportou preços de eletricidade no atacado cerca de 20% a 30% mais altos nos principais mercados da UE entre 28 de fevereiro e o início de março de 2026.
Onde a demanda por alumínio processado está mais concentrada?
A Ásia-Pacífico detinha uma participação de 69,74% em 2026 e tem previsão de crescer a um CAGR de 3,25% no período 2027-2032, o ritmo regional mais rápido.