
Taille et part du marché du forgeage de l'aluminium
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
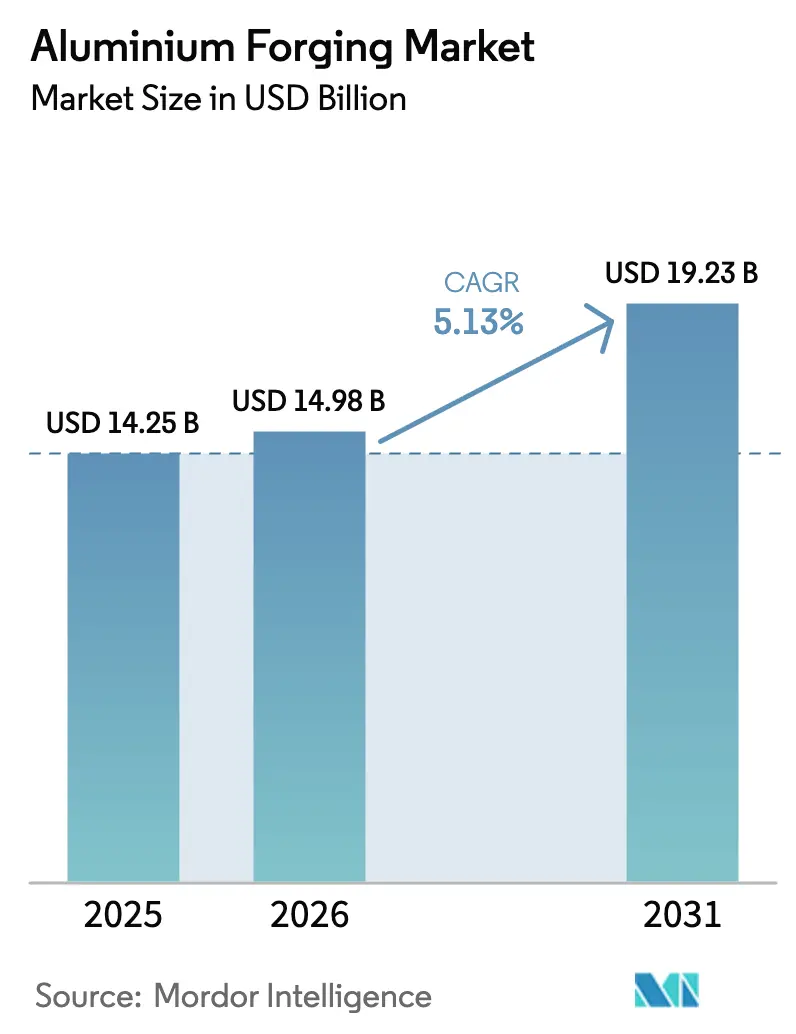
| Taille du Marché (2026) | 14.98 Milliards de dollars |
| Taille du Marché (2031) | 19.23 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du forgeage de l'aluminium par Mordor Intelligence
La taille du marché du forgeage de l'aluminium en 2026 est estimée à 14,98 milliards USD, en progression par rapport à la valeur de 2025 de 14,25 milliards USD, avec des projections pour 2031 indiquant 19,23 milliards USD, croissant à un TCAC de 5,13 % sur la période 2026-2031. La demande croissante de véhicules plus légers, des normes d'émissions plus strictes et la compatibilité du matériau avec les lignes de presses existantes soutiennent ces perspectives, conférant au marché du forgeage de l'aluminium un avantage structurel sur l'acier. Les équipementiers intègrent des bras de suspension et des bras de commande en aluminium forgé ainsi que des composants aérospatiaux à haute densité de puissance pour réduire le poids à vide des véhicules, prolonger l'autonomie des véhicules électriques et diminuer les émissions sur l'ensemble du cycle de vie. Les chaînes d'approvisionnement régionales évoluent également à mesure que les décideurs politiques mettent en œuvre des taxes carbone et des règles de contenu local, ce qui incite à des ajouts de capacités nationales qui resserrent le marché du forgeage de l'aluminium et ouvrent de nouveaux flux de revenus pour les fournisseurs certifiés. La volatilité des prix sur le London Metal Exchange et la hausse des coûts énergétiques compriment les marges des acteurs non couverts, mais les mouvements d'intégration en aval des principaux acteurs en atténuent l'impact.
Principaux enseignements du rapport
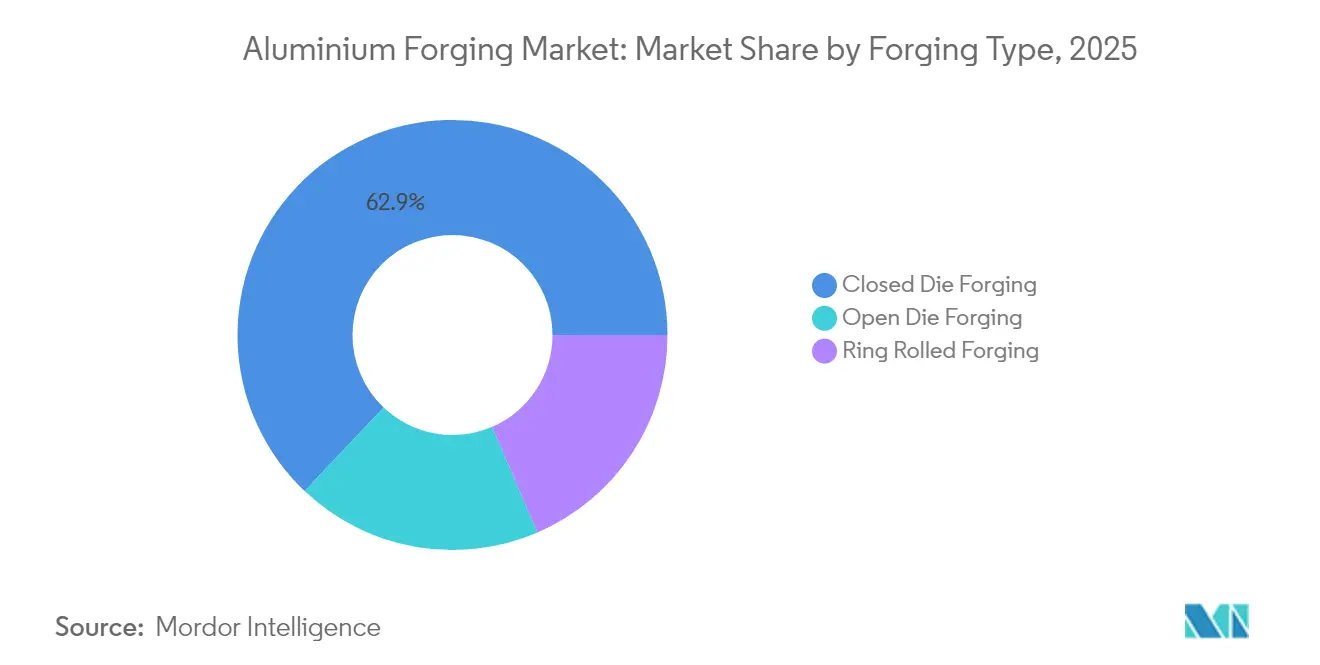
- Par type de forgeage, le matriçage en matrice fermée a capturé 62,93 % de la part du marché du forgeage de l'aluminium en 2025 et devrait se développer à un TCAC de 5,24 % jusqu'en 2031.
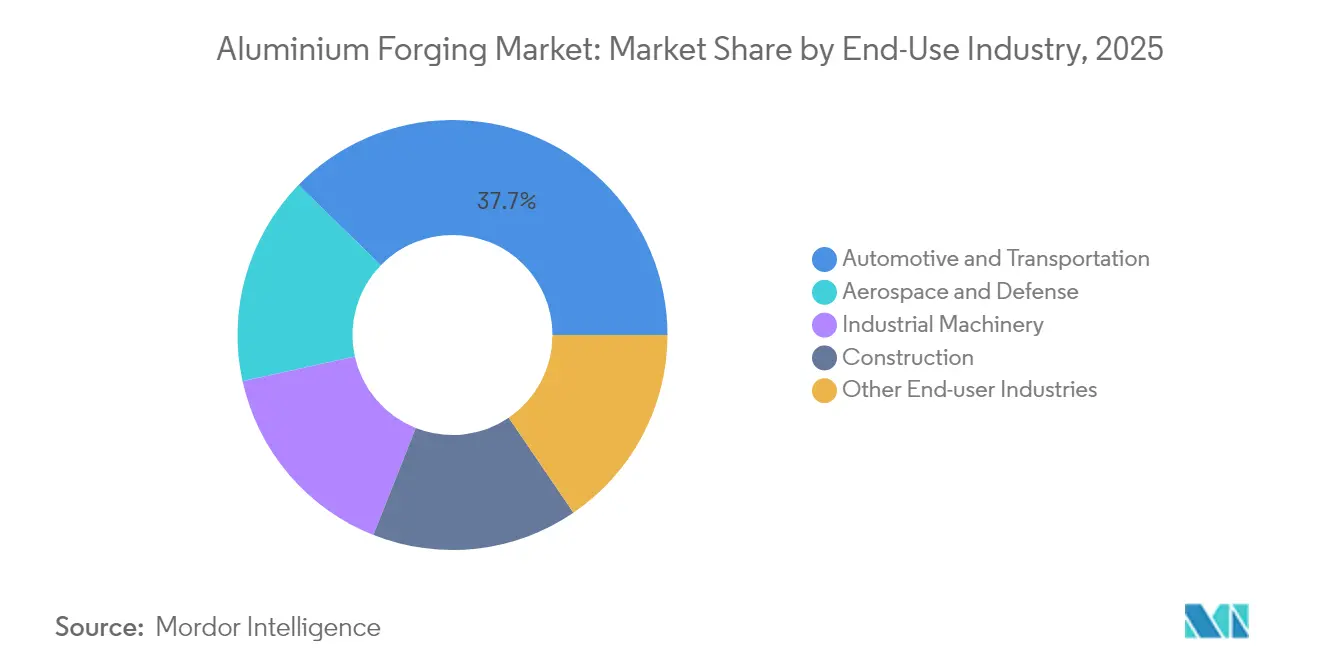
- Par secteur d'utilisation finale, le secteur automobile et transport a été en tête avec une part de 37,71 % de la taille du marché du forgeage de l'aluminium en 2025 ; le secteur aérospatiale et défense progresse à un TCAC de 5,47 % jusqu'en 2031.
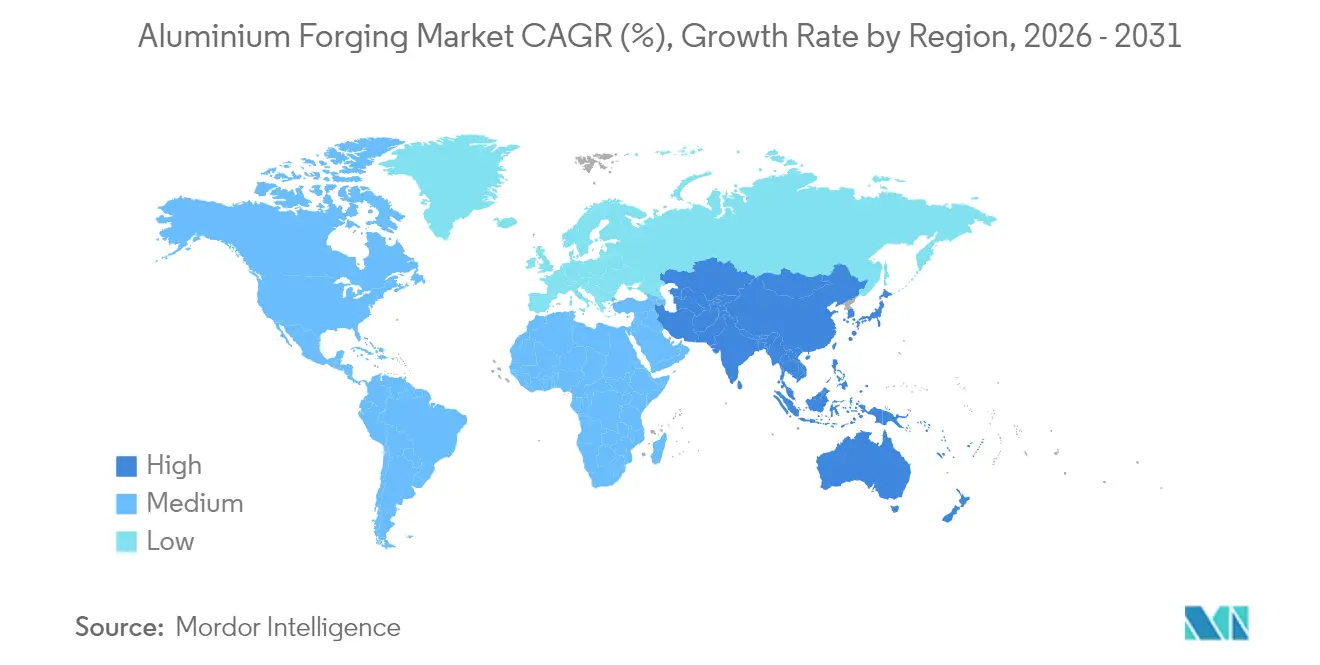
- Par géographie, la région Asie-Pacifique a représenté 37,97 % des revenus de 2025 et devrait afficher un TCAC de 6,35 % jusqu'en 2031, soit la croissance régionale la plus rapide du marché du forgeage de l'aluminium.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché du forgeage de l'aluminium
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Utilisation croissante de matériaux légers | +1.2% | Mondial, concentré en Amérique du Nord, en Europe et en Chine | Moyen terme (2 à 4 ans) |
| Demande automobile en forte hausse orientée vers les véhicules électriques | +1.5% | Cœur en Asie-Pacifique, débordement vers l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Carnet de commandes croissant pour les moteurs aéronautiques | +0.9% | Amérique du Nord, Europe, émergence en Inde et en Turquie | Long terme (≥ 4 ans) |
| Développement de turbines à gaz compatibles avec l'hydrogène | +0.4% | Europe, Moyen-Orient, Japon | Long terme (≥ 4 ans) |
| Obligations de contenu local | +0.7% | Inde, Asie du Sud-Est, Moyen-Orient, Brésil | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Utilisation croissante de matériaux légers dans les secteurs industriels
Les équipementiers des secteurs automobile et aérospatial font état d'une réduction de 40 à 50 % du poids des composants lorsque les pièces forgées en aluminium remplacent l'acier, entraînant une extension d'autonomie de 6 à 8 % sur des batteries de véhicules électriques de 75 kWh[1].Ramkrishna Forgings, "Présentation aux investisseurs 2024," ramkrishnaforgings.com Même les nuances d'acier à haute résistance avancées restent 2,9 fois plus denses que l'aluminium, imposant des compromis entre charge utile et économie de carburant. Les entreprises de robotique industrielle adoptent des collecteurs et des joints en aluminium forgé pour réduire l'inertie des bras, raccourcissant ainsi les cycles de prise et de dépose de 200 ms et augmentant le débit sur trois équipes. Les fabricants d'engins de chantier spécifient l'aluminium forgé pour les flèches et les volées afin de respecter les limites de charge par essieu, permettant ainsi des charges utiles légales plus élevées sans encourir de pénalités de permis routier. L'aérospatiale reste l'utilisateur le plus sensible au poids ; chaque kilogramme retiré d'une cellule permet d'économiser environ 3 000 USD de carburant sur une durée de vie de 20 ans, rendant les pièces forgées en alliage aluminium-lithium préférables aux composites pour les dômes de réservoirs cryogéniques et les cadres de fuselage.
Demande en forte hausse des équipementiers automobiles et de transport orientés vers les véhicules électriques
Ramkrishna Forgings a investi 57,5 crores INR (environ 6,9 millions USD) en 2024 pour créer une capacité de forgeage de l'aluminium de 3 000 tonnes par an pour les bras de suspension de véhicules électriques et les supports de bac à batterie. L'usine greenfield d'ILJIN en Alabama, d'une valeur de 100 millions USD, annoncée en octobre 2024, fournira des bras de commande forgés à General Motors et Stellantis d'ici le troisième trimestre 2026. La réduction de masse reste un argument de vente clé ; une réduction de poids de 20 kg dans les pièces non suspendues procure un gain d'autonomie de 8 km sur un véhicule électrique de 400 km, une marge critique dans les décisions d'achat des consommateurs. Les opérateurs de flottes constatent des économies analogues dans l'électrification des véhicules utilitaires, car les moyeux de roues et les fusées d'essieu en aluminium forgé réduisent la résistance au roulement et le coût total par tonne-kilomètre.
Carnet de commandes croissant pour les moteurs aéronautiques stimulant les commandes de matriçage en matrice fermée
Le contrat de Safran en 2024 avec Hindustan Aeronautics couvre des aubes de soufflante et des carters en aluminium pour les turbines LEAP, mettant en évidence les contraintes d'approvisionnement dans les capacités de matriçage en matrice fermée. Turkish Aerospace a signalé des délais de livraison de 18 mois pour les pièces forgées en aluminium critiques, contre une norme historique de 10 mois, ce qui a retardé les livraisons d'avions d'entraînement. L'accord de Bharat Forge avec Rolls-Royce en octobre 2025 ajoute une capacité indienne pour les aubes de soufflante du moteur Pearl 10X pour jets d'affaires, soulignant la volonté de l'équipementier de qualifier de nouveaux fournisseurs AS9100D. Les alliages aluminium-lithium, dont la densité est inférieure de 7 à 10 % à celle des alliages de la série 2000, permettent une économie de poids de 150 kg sur le moteur et une réduction de 2 % de la consommation de carburant sur 3 000 heures.
Développement de turbines à gaz compatibles avec l'hydrogène
Le projet H2AL financé par l'UE affine les traitements thermiques qui maintiennent la stabilité de l'aluminium de la série 6000 au-dessus de 300 °C, une exigence pour les chemises de chambre de combustion à hydrogène. Siemens Energy et General Electric testent des turbines compatibles à l'hydrogène en Allemagne et aux Pays-Bas, en spécifiant des carters en aluminium forgé qui réduisent les coûts de fondation de 10 à 15 %. NEOM en Arabie Saoudite et la démarche japonaise de co-combustion à l'ammoniac créent une demande parallèle pour des corps de vannes et des boîtiers d'actionneurs résistants à la corrosion.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité des prix de l'aluminium sur le London Metal Exchange | -0.8% | Mondial, aiguë en Asie du Sud-Est et en Amérique latine | Court terme (≤ 2 ans) |
| Normes strictes de détection des défauts dans l'aérospatiale | -0.5% | Amérique du Nord, Europe, extension vers l'Inde et la Turquie | Moyen terme (2 à 4 ans) |
| Opérations à forte intensité énergétique confrontées à la taxe carbone | -0.4% | UE, Royaume-Uni, futures régions du mécanisme d'ajustement carbone aux frontières | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de l'aluminium sur le London Metal Exchange et coûts de couverture
Les prix sur le London Metal Exchange ont chuté de 20 % de 2 600 USD par tonne début 2024 à 2 080 USD en décembre, comprimant les marges des forgerons exposés au marché au comptant. Les primes d'options sur les tunnels à 12 mois se sont élargies à 4,5 % du notionnel en 2024 contre 2,8 % un an plus tôt, tandis que la prime du Midwest américain a bondi à 1 323 USD par tonne en juin 2025 en raison des perturbations logistiques liées aux droits de douane. Les petits fournisseurs d'Asie du Sud-Est et d'Amérique latine n'ont pas accès à des instruments de couverture sophistiqués et cèdent 8 à 12 % de leur marge à des structures de tolling. La prime trimestrielle du Japon a bondi de 30 % à 228 USD par tonne au premier trimestre 2025 en raison de la rareté de la ferraille et des coûts d'électricité liés au gaz naturel liquéfié.
Normes strictes de détection des défauts dans les chaînes d'approvisionnement aérospatiales
La conformité à la norme AS9100D impose la détection par ultrasons des vides sous-surfaciques supérieurs à 1,5 mm, ainsi que la radiographie et la traçabilité complète, ce qui augmente les dépenses d'investissement de 2 à 5 millions USD pour les entrants de niveau intermédiaire. Les équipementiers ont renforcé l'échantillonnage après le rappel de métal en poudre de Pratt & Whitney en 2024, certains exigeant une inspection volumétrique à 100 % FT.COM. Les certificats de composition chimique des billettes doivent être archivés pendant 20 ans, ce qui prolonge la qualification à 24-36 mois et retarde les revenus pour les nouveaux fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de forgeage : la domination du matriçage en matrice fermée reflète l'économie de la forme quasi nette
Les procédés en matrice fermée détenaient une part de 62,93 % du marché du forgeage de l'aluminium en 2025 et devraient se développer à un TCAC de 5,24 %, portés par des tolérances de ±0,5 mm qui éliminent l'usinage secondaire dans les pièces automobiles et aérospatiales à grand volume. Des investissements tels que la presse de 60 MN d'Aubert & Duval d'une valeur de 75 millions EUR, dont la mise en service est prévue en 2027, soulignent les attentes d'un carnet de commandes soutenu pour les moteurs aéronautiques.
Le forgeage par laminage de bagues conserve un statut de niche pour les roulements et les bagues de récipients sous pression où la géométrie sans soudure est indispensable. Le matriçage en matrice ouverte reste la méthode privilégiée pour la production de pièces de très grande taille dépassant 50 kg ; la presse de 16 500 tonnes de Tai'an en Chine souligne le soutien de l'État aux marchés du nucléaire et de la pétrochimie. Les plateformes de simulation numérique, telles que FORGE NxT 4.1, réduisent les cycles de prototypage de cinq à deux, diminuant ainsi les rebuts et les coûts énergétiques pour tous les types de forgeage.


Par secteur d'utilisation finale : l'aérospatiale croît le plus rapidement malgré la prédominance en volume de l'automobile
L'automobile et le transport, représentant 37,71 % du volume de 2025, restent la plus grande tranche du marché du forgeage de l'aluminium. Cependant, le secteur aérospatiale et défense est le secteur d'utilisation finale à la croissance la plus rapide, affichant un TCAC de 5,47 % jusqu'en 2031, porté par la demande de moteurs et de cellules. Les primes de prix dans l'aérospatiale — 8 000 à 12 000 USD par aube de soufflante forgée — augmentent la taille du marché du forgeage de l'aluminium pour ce segment, même à des volumes unitaires modestes. La part du marché du forgeage de l'aluminium pour le secteur aérospatial devrait donc augmenter de 2,1 points de pourcentage d'ici 2031.
Les utilisateurs de machines industrielles préfèrent les collecteurs hydrauliques en aluminium forgé en raison de leur conductivité thermique plus élevée de 237 W/mK, contre 50 W/mK pour l'acier, ce qui permet le refroidissement par air dans les cycles à forte sollicitation. Les constructeurs d'engins de chantier spécifient des flèches en aluminium forgé pour respecter les plafonds de charge par essieu, tandis que les acteurs du pétrole et du gaz utilisent des fermetures laminées de bagues pour des puits à 10 000 psi.
Analyse géographique
La région Asie-Pacifique a dominé le marché du forgeage de l'aluminium avec une part de 37,97 % en 2025, une position qui devrait s'élargir à un TCAC de 6,35 % jusqu'en 2031. Le retrait par la Chine de sa remise de 13 % sur les produits semi-finis en aluminium en décembre 2024 a augmenté les coûts à destination pour les acheteurs de l'ASEAN, les incitant à envisager des accords de tolling à long terme. Le marché du forgeage de l'aluminium en Inde prend de l'élan, porté par une consommation par habitant qui est quatre fois inférieure à la moyenne mondiale. Un investissement de 40 milliards USD dans l'expansion de la capacité de fusion est nécessaire pour répondre à une demande de 10 millions de tonnes par an d'ici 2030.
Les perspectives de l'Amérique du Nord s'améliorent avec l'usine d'ILJIN en Alabama d'une valeur de 100 millions USD, qui fournira des bras de commande pour véhicules électriques à partir du troisième trimestre 2026, récupérant les volumes perdus au profit du Mexique. L'Europe se consolide autour de l'aérospatiale ; la nouvelle presse d'Aubert & Duval et la ligne de billettes recyclées de 30 000 tonnes par an d'EGA en Allemagne soutiennent les mandats locaux d'économie circulaire. L'Amérique du Sud et le Moyen-Orient restent tributaires des importations pour les pièces complexes en matrice fermée, bien que NEOM en Arabie Saoudite et les compensations de défense du Brésil devraient favoriser des coentreprises qui augmenteront la part régionale après 2026.

Paysage réglementaire
Les mesures commerciales et de décarbonation continuent d'influencer les flux transfrontaliers d'aluminium et de composants forgés. Les perturbations logistiques liées aux droits de douane ont contribué à de fortes variations des primes régionales, notamment la prime du Midwest américain qui a atteint 1 323 USD par tonne en juin 2025. En Asie, la Chine a supprimé sa ristourne de 13 % sur les produits semi-finis en aluminium en décembre 2024, ce qui a augmenté les coûts rendus pour les acheteurs en aval et influencé les décisions d'approvisionnement en billettes et intrants forgés.
La conformité environnementale et les politiques liées au carbone influencent également l'économie du forgeage et la disponibilité du métal en amont. La Chine maintient des plafonds de capacité pour l'aluminium primaire, appuyés par des inspections et des évaluations environnementales. Les efforts de stabilisation de l'approvisionnement ont inclus la remise en service de capacités primaires inactives au premier semestre 2026, notamment à Mount Holly aux États-Unis, San Ciprián en Espagne et Grundartangi en Islande. Dans les applications aérospatiales, les exigences de qualité imposées par les clients et alignées sur la norme AS9100D, y compris les seuils de détection ultrasonique et les exigences de traçabilité, fonctionnent comme une barrière quasi réglementaire, augmentant le temps de qualification et l'investissement en conformité pour les fournisseurs de forgeage d'aluminium.
Analyse de la chaîne de valeur
La chaîne de valeur du forgeage de l'aluminium commence par la bauxite et l'alumine transformées en aluminium primaire, suivies de l'alliage et de la production de billettes, incluant de plus en plus des filières de billettes recyclées. Le forgeage suit avec le chauffage et la mise en forme selon des procédés de matriçage, de forgeage libre et de laminage circulaire, avec traitement thermique et usinage en aval, inspection (notamment ultrasonique et radiographique pour l'aérospatiale), et finition de surface. Du côté de la demande, les équipementiers et fournisseurs de rang dans l'automobile, l'aérospatiale et la défense, les machines industrielles et la construction utilisent des composants forgés. Les exigences de qualification et de traçabilité, y compris la norme AS9100D dans l'aérospatiale, poussent les forgerons à intégrer la métrologie, les contrôles non destructifs et les systèmes documentaires dans le flux de production.
Les récents mouvements de portefeuille témoignent également d'une reconfiguration verticale et horizontale continue dans les composants d'ingénierie adjacents au forgeage ou en aval de celui-ci. Howmet Aerospace a finalisé l'acquisition de Consolidated Aerospace Manufacturing (CAM) le 6 avril 2026 (environ 1,8 milliard USD), renforçant les systèmes de fixation en aval et le contenu d'assemblage pouvant être associés aux structures forgées dans les programmes aérospatiaux. Dans le même temps, Howmet Aerospace a vendu son installation de forgeage de disques à Savannah, en Géorgie, le 31 mars 2026 (environ 230 millions USD), reflétant une optimisation continue de son réseau. Par ailleurs, Bharat Forge a annoncé la consolidation de son empreinte européenne et la restructuration de certaines de ses opérations de forgeage, avec une finalisation visée d'ici la fin de l'année civile 2027 afin d'aligner la capacité sur les centres de demande à plus forte valeur.
Paysage concurrentiel
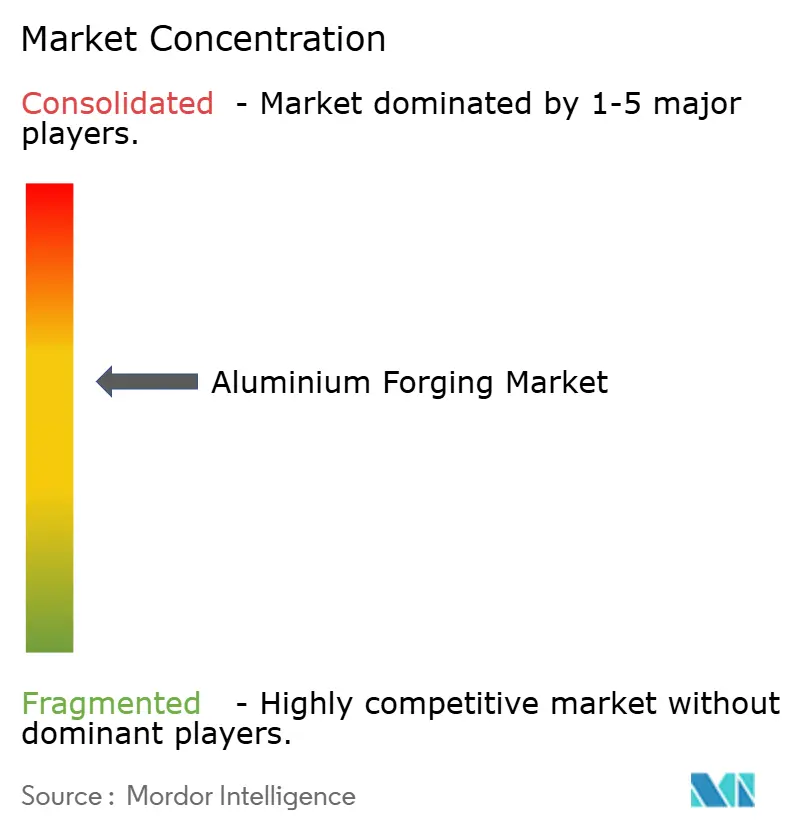
Le marché mondial du forgeage de l'aluminium est modérément fragmenté. Les cinq premiers forgerons détiennent une part significative du marché mondial, tandis que les spécialistes régionaux se font concurrence par la proximité et des délais de livraison plus courts. L'adoption des technologies différencie les leaders ; les logiciels de maintenance prédictive réduisent les temps d'arrêt non planifiés de 8 % à 3 %, augmentant ainsi le taux d'utilisation. Les pièces forgées en alliage aluminium-lithium pour les lanceurs spatiaux représentent une croissance en espace blanc, les alliages de troisième génération offrant des réductions de densité de 7 à 10 %. Les acteurs émergents indiens et turcs tirent parti de frais généraux inférieurs de 40 % et de la conformité AS9100D pour proposer des offres inférieures de 15 à 20 % à celles des titulaires occidentaux sur les pièces de moteurs aéronautiques.
Leaders du secteur du forgeage de l'aluminium
Howmet Aerospace
Bharat Forge
Nippon Steel Corporation
Thyssenkrupp AG
Aluminum Precision Products
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les goulots d'étranglement en matière de qualification dans l'aérospatiale et la défense, ainsi que les longs délais de livraison, créent un espace pour une capacité de forgeage d'aluminium certifiée alliant capacité de matriçage à des inspections et un usinage avancés. Les actions récentes des clients renforcent cette ouverture. Bharat Forge a signé un contrat à long terme avec Embraer en mai 2026 pour la fabrication de pièces forgées critiques de train d'atterrissage. Son accord d'octobre 2025 avec Rolls-Royce pour des pales de soufflante en aluminium forgé Pearl 10X indique également la volonté des équipementiers de qualifier des fournisseurs supplémentaires pour des pièces de moteur et de cellule critiques pour la sécurité.
L'allègement automobile offre une marge de conversion supplémentaire là où l'aluminium forgé remplace l'acier dans les composants de suspension et de châssis. Ceci est soutenu par des programmes d'investissement destinés aux équipementiers et un potentiel de conversion affiché. Howmet Aerospace a indiqué qu'une grande partie de l'opportunité de conversion dans le transport commercial reste inexploitée, tandis que l'Amérique du Nord ajoute une capacité dédiée grâce au projet greenfield d'ILJIN en Alabama de 100 millions USD annoncé en octobre 2024, ciblant des bras de suspension forgés pour les plateformes de véhicules électriques de General Motors et Stellantis à partir du T3 2026. La volatilité de la chaîne d'approvisionnement liée à la géopolitique et aux primes régionales crée également de l'espace pour les forgerons capables de sécuriser des flux de billettes non perturbés et des flux d'intrants recyclés, les acheteurs privilégiant des coûts totaux livrés plus stables et des délais plus courts.
Développements récents du secteur
- Mai 2026 : Bharat Forge signe un contrat avec Embraer pour la fabrication de pièces forgées critiques de train d'atterrissage. L'accord étend l'empreinte de Bharat Forge dans les pièces forgées aérospatiales et l'intègre dans la chaîne d'approvisionnement mondiale d'Embraer, créant un flux de revenus à long terme.
- Mai 2026 : Howmet Aerospace publie ses résultats du premier trimestre 2026 avec un chiffre d'affaires des roues forgées de 295 millions et finalise l'acquisition de CAM pour 1,8 milliard. Cette combinaison accroît le chiffre d'affaires des composants forgés et élargit les capacités de CAM, renforçant la capacité d'approvisionnement en composants aérospatiaux.
- Avril 2026 : Bharat Forge acquiert une participation de 30 % dans Fortuna Engineering Private Limited. L'accord élargit les capacités en composants usinés et renforce l'empreinte de fabrication locale.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur des pièces forgées en aluminium vendues pour être utilisées dans des composants finis dans les principaux secteurs d'utilisation finale. Il comprend les revenus liés aux pièces forgées fabriquées selon des procédés de forgeage courants et fournies aux équipementiers et fournisseurs de rang, couvrant à la fois les principales régions productrices et consommatrices.
Exclusions du périmètre : nous excluons le moulage d'aluminium et les pièces uniquement usinées, ainsi que les ventes d'aluminium primaire brut non liées à une production forgée.
Aperçu de la segmentation
- Par type de forgeage
- Matriçage en matrice ouverte
- Matriçage en matrice fermée
- Laminage de bagues
- Par secteur d'utilisation finale
- Aérospatiale et défense
- Automobile et transport
- Machines industrielles
- Construction
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Viêt Nam
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Turquie
- Russie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Qatar
- Émirats arabes unis
- Nigéria
- Égypte
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites extérieures de l'offre et de la demande, afin que le modèle reste aligné sur ce que l'industrie peut réellement produire et consommer. Nous avons examiné des statistiques publiques de production et de commerce, telles que l'USGS pour le contexte des métaux, UN Comtrade pour les schémas d'importation et d'exportation dans les gammes de produits concernées, et l'International Aluminium Institute pour les indicateurs d'approvisionnement en aluminium en amont influençant la disponibilité des matières premières de forgeage.
Pour relier les marchés finaux à la demande de forgeage, nous avons utilisé des indicateurs de production pour l'automobile et l'aérospatiale provenant de sources telles que l'OICA pour la production de véhicules, les publications de la FAA et de l'EASA pour les signaux d'activité aéronautique, et les publications des agences gouvernementales de transport et d'industrie où les règles d'allègement et les évolutions de flottes sont suivies. Les rapports annuels des entreprises, les présentations aux investisseurs et la presse réputée ont ensuite été utilisés pour confirmer les ajouts de capacité, les commentaires sur l'utilisation et l'orientation du mix produit, avec un recours sélectif à des abonnements payants pour les données financières des entreprises, les bases de données de brevets et les registres commerciaux au niveau des expéditions, si nécessaire. Les sources énumérées ici sont uniquement illustratives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation de la part de la demande d'aluminium passant par le forgeage, et sur la façon dont cette répartition évolue selon l'utilisation finale et la région. Nous avons interrogé et sondé des participants issus des opérations de forgeage, des fabricants de composants en aval, des équipes d'achat et des experts du secteur, puis utilisé leurs retours pour affiner les hypothèses sur l'utilisation, l'évolution typique des prix et l'adoption dans l'automobile, l'aérospatiale et l'équipement industriel.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 34 % | Dirigeants (CXO) : 17 % | APAC : 39 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 36 % |
| Acteurs plus petits : 19 % | Managers : 51 % | Amériques : 25 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché est construit selon une logique descendante et ascendante, où les signaux de demande finale régionaux sont d'abord utilisés pour reconstituer le bassin de demande adressable pour les pièces en aluminium forgé, puis rapprochés de ce que les fournisseurs peuvent réellement livrer. En pratique, nous partons des marchés finaux qui tirent la demande de pièces forgées, traduisons ces indicateurs en valeur de forgeage à l'aide d'hypothèses éclairées de pénétration et de dépenses, puis appliquons des répartitions régionales reflétant les empreintes de fabrication.
Les intrants clés comprennent les tendances de production de véhicules et l'évolution vers des plateformes allégées, l'activité de construction et de maintenance aéronautique, l'orientation de la production de machines industrielles, la part des composants forgés par rapport à ceux substitués par des pièces moulées ou fabriquées, ainsi que l'évolution du prix de vente moyen liée au mix d'alliages et à la répercussion des coûts énergétiques. Les prévisions reposent principalement sur l'analyse de scénarios, car les changements d'adoption et de rythme de production peuvent évoluer plus rapidement certaines années que ne le suggèrent les moyennes de long terme, et les apports d'experts aident à choisir des cas réalistes. Des vérifications ascendantes sont appliquées via une cartographie des revenus d'un échantillon de fournisseurs, des discussions avec les canaux de distribution, et des approximations de prix moyen de vente multiplié par le volume par type de forgeage, les écarts étant comblés à l'aide de références comparables lorsqu'une donnée au niveau pays est ténue.
Validation des données et cycle de mise à jour
La validation s'effectue au moyen de multiples vérifications afin que les biais liés à une source unique n'influencent pas les chiffres finaux. Nous comparons les totaux modélisés à des signaux indépendants tels que la production manufacturière régionale, l'orientation des échanges commerciaux et les expansions de capacité observables, et nous examinons les écarts avant l'approbation finale.
En cas de valeurs aberrantes, les analystes réexaminent les hypothèses et, si nécessaire, recontactent les personnes interrogées pour confirmer si un changement est structurel ou seulement temporaire. Le rapport est actualisé chaque année, et des mises à jour intermédiaires sont effectuées en cas d'événements importants (par exemple, des changements majeurs de capacité ou des variations brutales des marchés finaux). Avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus récente, alignée sur les dernières coupes de données.
Comparaison du dimensionnement du marché du forgeage d'aluminium de Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour le forgeage de l'aluminium peuvent sembler très éloignés les uns des autres, car chaque éditeur choisit un périmètre différent et une méthode différente pour traduire l'activité du secteur en chiffre d'affaires. Les différences les plus courantes proviennent des procédés comptabilisés, des applications d'utilisation finale considérées comme essentielles, et de la manière dont l'évolution des prix est reportée d'année en année.
Le tableau de référence présente une valeur 2026 plus resserrée que certains chiffres externes plus élevés. Dans le modèle de Mordor Intelligence, le chiffre d'affaires n'est comptabilisé que pour les produits en aluminium forgé (forgeage libre, matriçage et laminage circulaire) vendus aux utilisateurs finaux, plutôt que d'y intégrer les composants en aluminium moulé ou une valeur de transformation de l'aluminium plus large. Les différences proviennent également de la manière dont l'année de référence est fixée, de l'utilisation ou non d'hypothèses d'adoption agressives pour l'allègement automobile, et de la manière dont le calendrier de conversion des devises est appliqué lorsque les prix régionaux évoluent rapidement.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,98 milliards USD (2026) | |
| Cabinet de conseil mondial A | 21,08 milliards USD (2024) | Cette estimation semble utiliser une définition plus large pouvant inclure le forgeage conventionnel de l'aluminium ainsi qu'une valeur de transformation connexe, et elle s'ancre sur une année de référence différente, ce qui déplace la courbe lorsque l'adoption des années ultérieures est appliquée. |
| Éditeur sectoriel B | 28,00 milliards USD (2025) | Le chiffre est probablement plus élevé car il intègre un ensemble de composants plus large et suppose une montée en puissance plus rapide du contenu forgé par véhicule et par avion, avec moins de vérifications visibles par rapport aux signaux de capacité et d'échanges commerciaux qui plafonnent le chiffre d'affaires à court terme. |
En examinant les trois valeurs, l'écart s'explique principalement par les limites de périmètre et par la vitesse à laquelle l'adoption et les prix sont autorisés à progresser dans les années à venir. Notre approche reste traçable par rapport à l'activité des marchés finaux, à la couverture des procédés de forgeage et à une logique de prix pragmatique, ce qui facilite pour les acheteurs la répétition des étapes et le test de robustesse des hypothèses.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché du forgeage de l'aluminium ?
La taille du marché du forgeage de l'aluminium est de 14,98 milliards USD en 2026.
À quelle vitesse la demande va-t-elle croître jusqu'en 2031 ?
Les revenus du marché devraient atteindre 19,23 milliards USD, ce qui équivaut à un TCAC de 5,13 %.
Quel type de forgeage détient la plus grande part ?
Les procédés en matrice fermée ont représenté 62,93 % des revenus de 2025, bénéficiant de l'économie de la forme quasi nette.
Quel segment d'utilisation finale se développe le plus rapidement ?
L'aérospatiale et la défense devraient afficher un TCAC de 5,47 % jusqu'en 2031 sur la base des carnets de commandes de moteurs et de cellules.
Quelle région offre la croissance la plus rapide ?
L'Asie-Pacifique devrait progresser à 6,35 % par an à mesure que la Chine et l'Inde ajoutent des capacités et de la consommation.
Quel est le principal risque auquel font face les forgerons ?
La volatilité des prix de l'aluminium sur le London Metal Exchange, avec une baisse de 20 % en 2024, menace les marges des fournisseurs non couverts.
Dernière mise à jour de la page le:



