
Tamaño y Participación del Mercado de Forja de Aluminio
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.98 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.23 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.13 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Forja de Aluminio por Mordor Intelligence
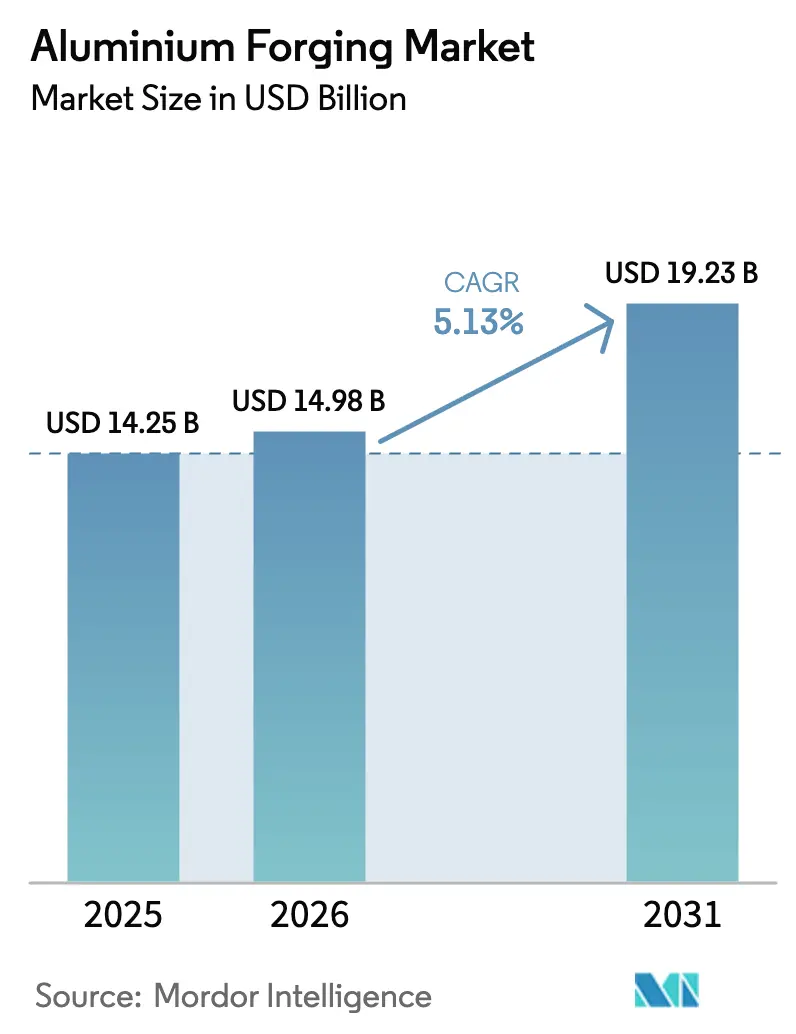
El tamaño del mercado de forja de aluminio en 2026 se estima en USD 14,98 mil millones, creciendo desde el valor de 2025 de USD 14,25 mil millones, con proyecciones para 2031 que muestran USD 19,23 mil millones, creciendo a una CAGR del 5,13% durante 2026-2031. La creciente demanda de vehículos más ligeros, normas de emisiones más estrictas y la compatibilidad del material con las líneas de prensas existentes sustentan estas perspectivas, otorgando al mercado de forja de aluminio una ventaja estructural sobre el acero. Los fabricantes de equipos originales (OEM) están integrando brazos de suspensión de aluminio forjado, brazos de control y componentes aeroespaciales de alta densidad de potencia para reducir el peso en vacío de los vehículos, ampliar la autonomía de los vehículos eléctricos y reducir las emisiones durante el ciclo de vida. Las cadenas de suministro regionales también están cambiando a medida que los responsables de políticas implementan impuestos al carbono y normas de contenido local, lo que impulsa adiciones de capacidad en territorio nacional que tensan el mercado de forja de aluminio y abren nuevas fuentes de ingresos para los proveedores certificados. La volatilidad de precios en la Bolsa de Metales de Londres y el aumento de los costos energéticos están comprimiendo los márgenes no cubiertos, aunque los movimientos de integración hacia adelante de los principales actores están mitigando el impacto.
Conclusiones Clave del Informe
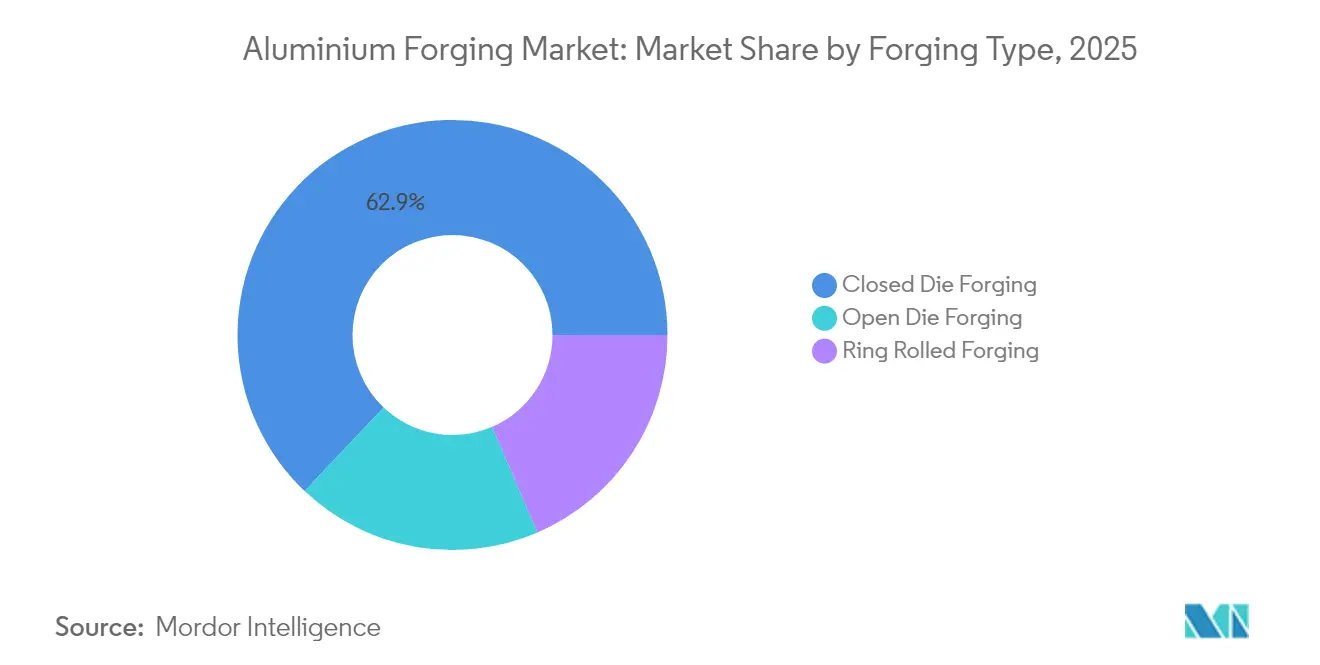
- Por tipo de forja, la matriz cerrada capturó el 62,93% de la participación del mercado de forja de aluminio en 2025, y se proyecta que se expanda a una CAGR del 5,24% hasta 2031.
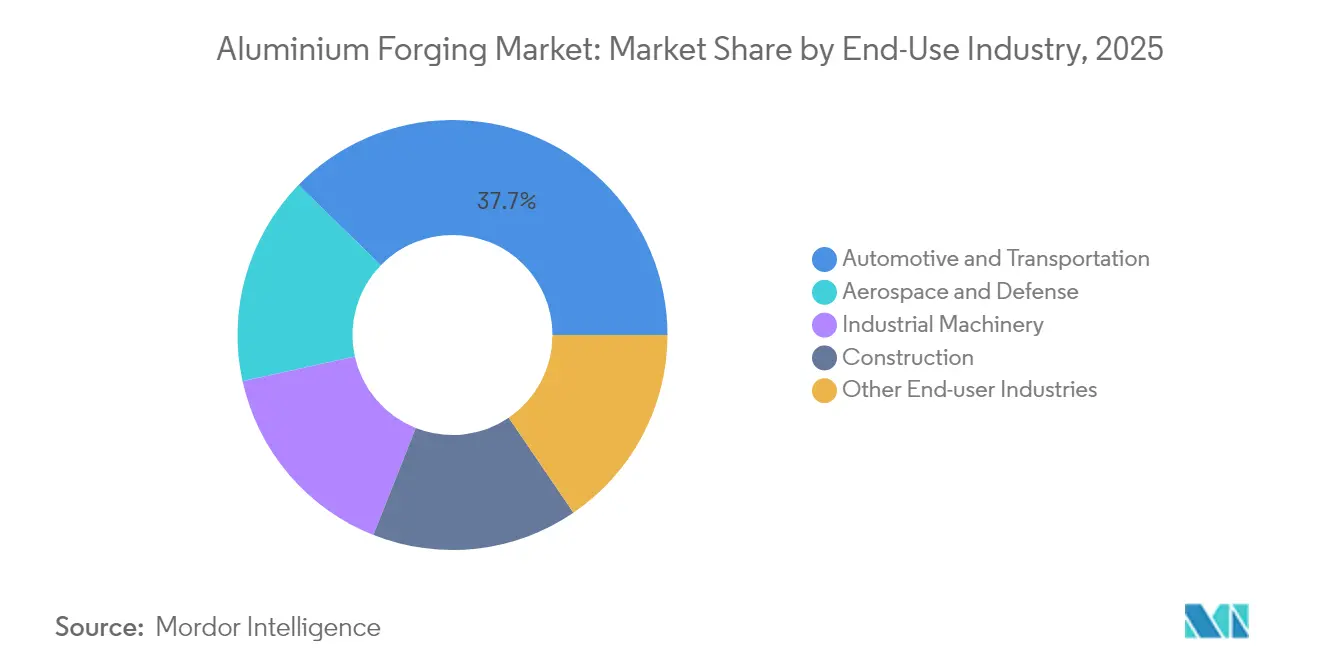
- Por industria de uso final, el sector automotriz y de transporte lideró con una participación del 37,71% del tamaño del mercado de forja de aluminio en 2025; el sector aeroespacial y de defensa avanza a una CAGR del 5,47% hasta 2031.
- Por geografía, la región Asia-Pacífico representó el 37,97% de los ingresos de 2025 y se prevé que registre una CAGR del 6,35% hasta 2031, la expansión regional más rápida en el mercado de forja de aluminio.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Forja de Aluminio
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente uso de materiales ligeros | +1.2% | Global, concentrado en América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Creciente demanda automotriz orientada a vehículos eléctricos | +1.5% | Asia-Pacífico como núcleo, con expansión hacia América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento de la cartera de pedidos de motores aeronáuticos | +0.9% | América del Norte, Europa, emergente en India y Turquía | Largo plazo (≥ 4 años) |
| Desarrollo de turbinas de gas preparadas para hidrógeno | +0.4% | Europa, Oriente Medio, Japón | Largo plazo (≥ 4 años) |
| Mandatos de contenido local | +0.7% | India, Sudeste Asiático, Oriente Medio, Brasil | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Uso de Materiales Ligeros en Todos los Sectores Industriales
Los OEM automotrices y aeroespaciales reportan una reducción del 40-50% en el peso de los componentes cuando las piezas forjadas de aluminio reemplazan al acero, lo que resulta en una extensión de autonomía del 6-8% en baterías de vehículos eléctricos de 75 kWh[1].Ramkrishna Forgings, "Presentación para Inversores 2024," ramkrishnaforgings.com Incluso los aceros avanzados de alta resistencia siguen siendo 2,9 veces más densos que el aluminio, lo que obliga a establecer compromisos entre la carga útil y la economía de combustible. Las empresas de robótica industrial están adoptando colectores y articulaciones de aluminio forjado para reducir la inercia del brazo, acortando así los ciclos de recogida y colocación en 200 ms y aumentando el rendimiento en tres turnos. Los fabricantes de equipos de construcción especifican aluminio forjado para plumas y pescantes para cumplir con los límites de carga por eje, lo que permite cargas útiles legales más elevadas sin incurrir en penalizaciones por permisos de circulación. El sector aeroespacial sigue siendo el usuario más sensible al peso; cada kilogramo eliminado de una célula de aeronave ahorra aproximadamente USD 3.000 en combustible durante una vida útil de 20 años, lo que hace que las piezas forjadas de aluminio-litio sean preferibles a los materiales compuestos para cúpulas de depósitos criogénicos y marcos de fuselaje.
Creciente Demanda de los OEM Automotrices y de Transporte Orientados a Vehículos Eléctricos
Ramkrishna Forgings invirtió INR 57,5 crore (aproximadamente USD 6,9 millones) en 2024 para crear una capacidad de forja de aluminio de 3.000 toneladas por año para brazos de suspensión de vehículos eléctricos y soportes de bandejas de baterías. La planta de nueva construcción de ILJIN en Alabama por USD 100 millones, anunciada en octubre de 2024, suministrará brazos de control forjados a General Motors y Stellantis a partir del tercer trimestre de 2026. La reducción de masa sigue siendo un argumento de venta clave; una reducción de peso de 20 kg en piezas no suspendidas genera una ganancia de autonomía de 8 km en un vehículo eléctrico de 400 km, un margen crítico en las decisiones de compra de los consumidores. Los operadores de flotas observan ahorros análogos en la electrificación de vehículos comerciales, ya que los cubos de rueda y los nudillos de dirección de aluminio forjado reducen la resistencia a la rodadura y el costo total por tonelada-kilómetro.
Aumento de la Cartera de Pedidos de Motores Aeronáuticos que Impulsa los Pedidos de Matriz Cerrada
El contrato de Safran de 2024 con Hindustan Aeronautics cubre álabes de ventilador y carcasas de aluminio para turbinas LEAP, poniendo de relieve las restricciones de suministro en las capacidades de matriz cerrada. Turkish Aerospace reportó plazos de entrega de 18 meses para piezas forjadas de aluminio críticas, frente a una norma histórica de 10 meses, lo que retrasó las entregas de aviones de entrenamiento. El acuerdo de Bharat Forge con Rolls-Royce de octubre de 2025 añade capacidad india para los álabes de ventilador del motor de aviación de negocios Pearl 10X, lo que subraya la disposición del OEM a calificar nuevos proveedores AS9100D. Las aleaciones de aluminio-litio con una densidad entre un 7% y un 10% inferior a la de las aleaciones de la serie 2000 permiten un ahorro de 150 kg en el peso del motor y una reducción del 2% en el consumo de combustible a lo largo de 3.000 horas.
Desarrollo de Turbinas de Gas Preparadas para Hidrógeno
El proyecto H2AL financiado por la UE está perfeccionando rutas de tratamiento térmico que mantienen la estabilidad del aluminio de la serie 6000 por encima de los 300 °C, un requisito para los revestimientos de cámaras de combustión de hidrógeno. Siemens Energy y General Electric prueban turbinas compatibles con hidrógeno en Alemania y los Países Bajos, especificando carcasas de aluminio forjado que reducen los costos de cimentación entre un 10% y un 15%. NEOM en Arabia Saudita y el impulso japonés de co-combustión de amoníaco crean una demanda paralela de cuerpos de válvulas y carcasas de actuadores resistentes a la corrosión.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del precio del aluminio en la Bolsa de Metales de Londres | -0.8% | Global, aguda en el Sudeste Asiático y América Latina | Corto plazo (≤ 2 años) |
| Estrictas normas de detección de defectos en el sector aeroespacial | -0.5% | América del Norte, Europa, en expansión hacia India y Turquía | Mediano plazo (2-4 años) |
| Operaciones de alta intensidad energética que enfrentan impuestos al carbono | -0.4% | UE, Reino Unido, futuras regiones del Mecanismo de Ajuste en Frontera por Carbono | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio del Aluminio en la Bolsa de Metales de Londres y Costos de Cobertura
Los precios de la Bolsa de Metales de Londres cayeron un 20% desde USD 2.600 por tonelada a principios de 2024 hasta USD 2.080 en diciembre, comprimiendo los márgenes de los forjadores expuestos al mercado spot. Las primas de opciones en coberturas de tipo collar a 12 meses se ampliaron al 4,5% del nocional en 2024 frente al 2,8% del año anterior, mientras que la prima del Medio Oeste de EE. UU. se disparó a USD 1.323 por tonelada en junio de 2025 debido a los problemas logísticos derivados de los aranceles. Los proveedores más pequeños del Sudeste Asiático y América Latina carecen de acceso a coberturas sofisticadas y ceden entre el 8% y el 12% de su margen a estructuras de procesamiento por encargo. La prima trimestral de Japón aumentó un 30% hasta USD 228 por tonelada en el primer trimestre de 2025 debido a la escasez de chatarra y los costos de energía vinculados al gas natural licuado.
Estrictas Normas de Detección de Defectos en las Cadenas de Suministro Aeroespaciales
El cumplimiento de la norma AS9100D exige la detección ultrasónica de cavidades subsuperficiales superiores a 1,5 mm, junto con rayos X y trazabilidad completa, lo que eleva los gastos de capital entre USD 2 y 5 millones para los participantes de nivel medio. Los OEM endurecieron el muestreo tras la retirada de polvo metálico de Pratt & Whitney en 2024, con algunos que exigen una inspección volumétrica al 100%. Los certificados de composición química de los lingotes deben archivarse durante 20 años, lo que prolonga la calificación entre 24 y 36 meses y retrasa los ingresos para los nuevos proveedores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Forja: El Dominio de la Matriz Cerrada Refleja la Economía de Formas Casi Netas
Los procesos de matriz cerrada representaron el 62,93% del mercado de forja de aluminio en 2025 y se proyecta que se expandan a una CAGR del 5,24%, impulsados por tolerancias de ±0,5 mm que eliminan el mecanizado secundario en piezas automotrices y aeroespaciales de alto volumen. Inversiones como la prensa de 60 MN por EUR 75 millones de Aubert & Duval, prevista para entrar en funcionamiento en 2027, subrayan las expectativas de una cartera de pedidos sostenida de motores aeronáuticos.
La forja de laminado de anillos mantiene un estatus de nicho para rodamientos y anillos de recipientes a presión donde la geometría sin soldaduras es indispensable. La forja en matriz abierta sigue siendo el método preferido para producir piezas de gran tamaño que superan los 50 kg; la prensa de 16.500 toneladas de Tai'an en China subraya el apoyo estatal a los mercados nuclear y petroquímico. Las plataformas de simulación digital, como FORGE NxT 4.1, reducen los ciclos de prototipado de cinco a dos, disminuyendo así los residuos y los costos energéticos en todos los tipos de forja.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Industria de Uso Final: El Sector Aeroespacial Crece más Rápido a Pesar del Liderazgo en Volumen del Sector Automotriz
El sector automotriz y de transporte, con el 37,71% del volumen de 2025, sigue siendo el mayor segmento del mercado de forja de aluminio. Sin embargo, el sector aeroespacial y de defensa es el uso final de más rápido crecimiento, registrando una CAGR del 5,47% hasta 2031, impulsado por la demanda de motores y células de aeronaves. Las primas de precio del sector aeroespacial —entre USD 8.000 y 12.000 por álabe de ventilador forjado— incrementan el tamaño del mercado de forja de aluminio para el segmento, incluso con recuentos de unidades modestos. Por lo tanto, se proyecta que la participación del mercado de forja de aluminio para la industria aeroespacial aumente en 2,1 puntos porcentuales para 2031.
Los usuarios de maquinaria industrial prefieren los colectores hidráulicos de aluminio forjado debido a su mayor conductividad térmica de 237 W/mK, en comparación con los 50 W/mK del acero, lo que permite el enfriamiento por aire en ciclos de trabajo intensivos. Los fabricantes de equipos de construcción especifican plumas de aluminio forjado para cumplir con los límites de carga por eje, mientras que los actores del sector de petróleo y gas aplican cierres de laminado de anillos para pozos de 10.000 psi.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
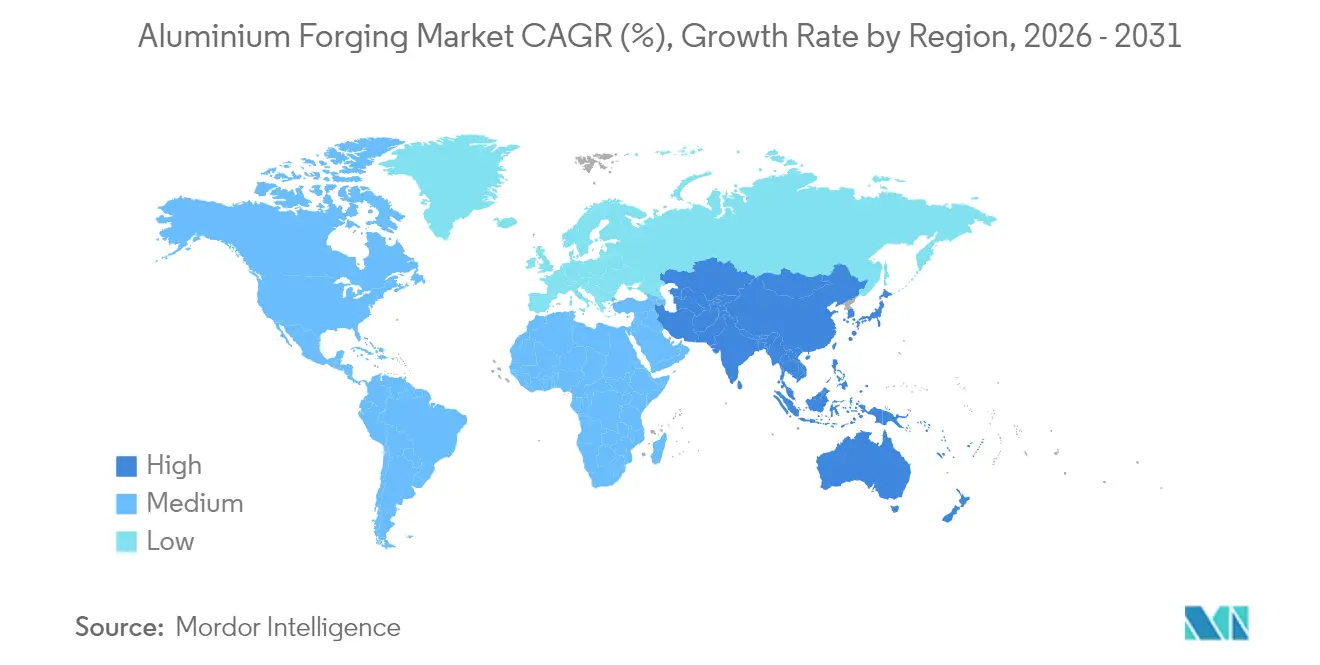
La región Asia-Pacífico dominó el mercado de forja de aluminio con una participación del 37,97% en 2025, una posición que se espera que se amplíe a una CAGR del 6,35% hasta 2031. La retirada por parte de China de su reembolso del 13% sobre productos semielaborados de aluminio en diciembre de 2024 aumentó los costos de entrega para los compradores de la Asociación de Naciones del Sudeste Asiático, lo que los llevó a considerar acuerdos de procesamiento por encargo a largo plazo. El mercado de forja de aluminio de India está ganando impulso, impulsado por un consumo per cápita que se sitúa cuatro veces por debajo de la media mundial. Se necesita una inversión de USD 40 mil millones en la expansión de la fundición para satisfacer una demanda de 10 millones de toneladas por año para 2030.
Las perspectivas de América del Norte mejoran con la planta de ILJIN en Alabama por USD 100 millones, que suministrará brazos de control para vehículos eléctricos a partir del tercer trimestre de 2026, recuperando el volumen perdido frente a México. Europa se consolida en torno al sector aeroespacial; la nueva prensa de Aubert & Duval y la línea de lingotes reciclados de 30.000 toneladas por año de EGA en Alemania respaldan los mandatos locales de economía circular. América del Sur y Oriente Medio siguen siendo importadores netos de piezas complejas de matriz cerrada, aunque se espera que el proyecto NEOM de Arabia Saudita y las compensaciones de defensa de Brasil fomenten empresas conjuntas que aumenten la participación regional después de 2026.

Panorama regulatorio
Las medidas comerciales y de descarbonización siguen influyendo en los flujos transfronterizos de aluminio y componentes forjados. Las interrupciones logísticas vinculadas a los aranceles han contribuido a amplias fluctuaciones en las primas regionales, incluido el aumento de la prima del Medio Oeste de EE. UU. hasta 1.323 USD por tonelada en junio de 2025. En Asia, China eliminó su reembolso del 13% sobre los productos semielaborados de aluminio en diciembre de 2024, lo que aumentó los costos de desembarque para los compradores intermedios y condicionó las decisiones de abastecimiento de tochos y materiales forjados.
El cumplimiento ambiental y las políticas relacionadas con el carbono también afectan la economía de la forja y la disponibilidad de metal en fases previas. China mantiene límites de capacidad de aluminio primario respaldados por inspecciones y evaluaciones ambientales. Los esfuerzos de estabilización de la oferta incluyeron la reactivación de capacidad primaria inactiva en el primer semestre de 2026, incluidas Mount Holly en Estados Unidos, San Ciprián en España y Grundartangi en Islandia. En aplicaciones aeroespaciales, los requisitos de calidad impulsados por el cliente y alineados con AS9100D, incluidos los umbrales de detección ultrasónica y las expectativas de trazabilidad, funcionan como una barrera cuasi regulatoria, lo que aumenta el tiempo de calificación y la inversión en cumplimiento para los proveedores de forja de aluminio.
Análisis de la cadena de valor
La cadena de valor de la forja de aluminio comienza con la bauxita y la alúmina para obtener aluminio primario, seguido de la aleación y la producción de tochos, que cada vez más incluye rutas de tochos reciclados. La forja continúa con el calentamiento y el conformado mediante procesos de matriz cerrada, matriz abierta y laminado de anillos, con tratamiento térmico y mecanizado posterior, inspección (especialmente ultrasónica y por rayos X para el sector aeroespacial) y acabado superficial. En el lado de la demanda, los OEM y los proveedores de nivel intermedio en los sectores automotriz, aeroespacial y de defensa, maquinaria industrial y construcción utilizan componentes forjados. Los requisitos de calificación y trazabilidad, incluido AS9100D en el sector aeroespacial, impulsan a los forjadores a integrar sistemas de metrología, ensayos no destructivos (NDT) y documentación en el flujo de producción.
Los movimientos recientes de cartera también apuntan a una reconfiguración vertical y horizontal continua en componentes de ingeniería adyacentes o posteriores a la forja. Howmet Aerospace completó la adquisición de Consolidated Aerospace Manufacturing (CAM) el 6 de abril de 2026 (por aproximadamente 1.800 millones de USD), reforzando los sistemas de fijación y contenido de ensamblaje posteriores que pueden integrarse con estructuras forjadas en programas aeroespaciales. Al mismo tiempo, Howmet Aerospace vendió su planta de forja de discos en Savannah, Georgia, el 31 de marzo de 2026 (por aproximadamente 230 millones de USD), lo que refleja una continua optimización de su red. Por separado, Bharat Forge reveló la consolidación de su presencia europea y la reestructuración de partes de sus operaciones de forja, con finalización prevista para fines del año calendario 2027, con el fin de alinear la capacidad con los centros de demanda de mayor valor.
Panorama Competitivo
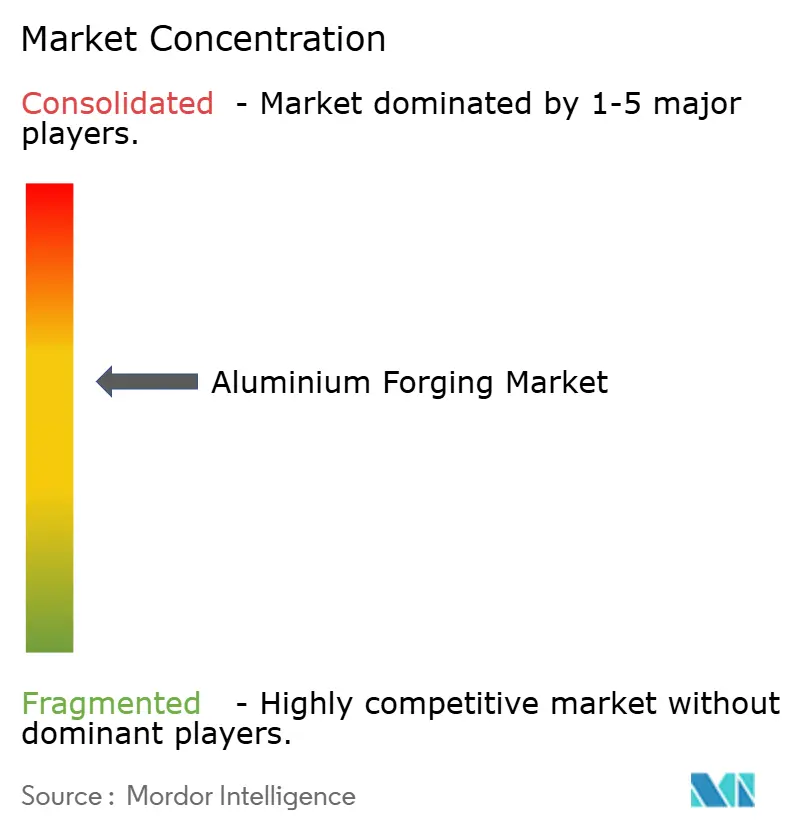
El mercado global de forja de aluminio está moderadamente fragmentado. Los cinco principales forjadores concentran una participación significativa del mercado global, mientras que los especialistas regionales compiten a través de la proximidad y plazos de entrega más cortos. La adopción de tecnología diferencia a los líderes; el software de mantenimiento predictivo reduce el tiempo de inactividad no programado del 8% al 3%, aumentando así la utilización. Las piezas forjadas de aluminio-litio para lanzadores espaciales representan un espacio de crecimiento sin explotar, con aleaciones de tercera generación que ofrecen reducciones de densidad del 7% al 10%. Los competidores emergentes de India y Turquía aprovechan unos gastos generales un 40% más bajos y el cumplimiento de la norma AS9100D para ofrecer precios entre un 15% y un 20% inferiores a los de los titulares occidentales en piezas de motores aeronáuticos.
Líderes de la Industria de Forja de Aluminio
Howmet Aerospace
Bharat Forge
Nippon Steel Corporation
Thyssenkrupp AG
Aluminum Precision Products
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los cuellos de botella en la calificación aeroespacial y de defensa y los largos plazos de entrega generan espacio para capacidad certificada de forja de aluminio que combine capacidad de matriz cerrada con inspección y mecanizado avanzados. Las acciones recientes de los clientes refuerzan esta apertura. Bharat Forge firmó un contrato a largo plazo con Embraer en mayo de 2026 para fabricar piezas forjadas críticas del tren de aterrizaje. Su acuerdo de octubre de 2025 con Rolls-Royce para álabes de ventilador de aluminio forjado Pearl 10X también indica la disposición de los OEM a calificar proveedores adicionales para piezas críticas de seguridad en motores y fuselajes.
La reducción de peso en el sector automotriz ofrece un mayor margen de conversión donde el aluminio forjado sustituye al acero en componentes de suspensión y chasis. Esto se ve respaldado por programas de inversión orientados a los OEM y por el potencial de conversión declarado. Howmet Aerospace ha señalado que una gran parte de la oportunidad de conversión en el transporte comercial sigue sin explotarse, mientras que Norteamérica está añadiendo capacidad dedicada mediante el proyecto greenfield de ILJIN en Alabama, de 100 millones de USD, anunciado en octubre de 2024, orientado a brazos de control forjados para las plataformas de vehículos eléctricos de General Motors y Stellantis a partir del tercer trimestre de 2026. La volatilidad de la cadena de suministro vinculada a la geopolítica y a las primas regionales también crea margen para los forjadores que puedan asegurar flujos de tochos sin interrupciones y corrientes de insumos reciclados, ya que los compradores priorizan costos totales entregados más estables y plazos de entrega más cortos.
Desarrollos recientes del sector
- Mayo de 2026: Bharat Forge firma un contrato con Embraer para fabricar piezas forjadas críticas del tren de aterrizaje. El acuerdo amplía la presencia de Bharat Forge en el sector de forjas aeroespaciales y la integra en la cadena de suministro global de Embraer, generando un flujo de ingresos a largo plazo.
- Mayo de 2026: Howmet Aerospace reporta los resultados del primer trimestre de 2026 con ingresos por ruedas forjadas de 295 millones y completa la adquisición de CAM por 1.800 millones. La combinación aumenta los ingresos por componentes forjados y amplía las capacidades de CAM, reforzando la capacidad de suministro de componentes aeroespaciales.
- Abril de 2026: Bharat Forge adquiere una participación del 30 por ciento en Fortuna Engineering Private Limited. El acuerdo amplía las capacidades de componentes mecanizados y refuerza la presencia de fabricación local.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el valor de las forjas de aluminio vendidas para su uso en componentes terminados en los principales sectores de uso final. Incluye los ingresos vinculados a piezas forjadas fabricadas mediante procesos de forja habituales y suministradas a OEM y proveedores intermedios, cubriendo tanto las principales regiones productoras como consumidoras.
Exclusiones del alcance: excluimos el moldeo de aluminio y las piezas exclusivamente mecanizadas, y también excluimos las ventas de aluminio primario en bruto que no estén vinculadas a una producción de forja.
Descripción general de la segmentación
- Por Tipo de Forja
- Forja en Matriz Abierta
- Forja en Matriz Cerrada
- Forja de Laminado de Anillos
- Por Industria de Uso Final
- Aeroespacial y Defensa
- Automotriz y Transporte
- Maquinaria Industrial
- Construcción
- Otras Industrias de Uso Final
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Malasia
- Tailandia
- Indonesia
- Vietnam
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Países Nórdicos
- Turquía
- Rusia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Colombia
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Catar
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
Se utilizó investigación documental para establecer los límites externos de la demanda y la oferta, de modo que el modelo se mantenga alineado con lo que la industria puede producir y consumir de manera realista. Revisamos estadísticas públicas de producción y comercio, como el USGS para el contexto de metales, UN Comtrade para los patrones de importación y exportación en las líneas de productos relevantes, y el International Aluminium Institute para indicadores de oferta de aluminio en fases previas que influyen en la disponibilidad de materia prima para la forja.
Para conectar los mercados finales con la demanda de forja, utilizamos indicadores de producción para el sector automotriz y aeroespacial de fuentes como OICA para la producción de vehículos, comunicados de la FAA y la EASA para señales de actividad aeronáutica, y publicaciones de agencias gubernamentales de transporte e industria donde se registran las normas de reducción de peso y los cambios en las flotas. Los informes anuales de las empresas, las presentaciones a inversores y la prensa reconocida se utilizaron luego para confirmar las ampliaciones de capacidad, los comentarios sobre utilización y la orientación de la combinación de productos, con uso selectivo de suscripciones de pago para datos financieros de empresas, bases de datos de patentes y registros comerciales a nivel de envío cuando fue necesario. Las fuentes aquí mencionadas son solo ilustrativas, y se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar qué proporción de la demanda de aluminio fluye a través de la forja, y cómo cambia esa división según el uso final y la región. Entrevistamos y encuestamos a participantes de operaciones de forja, fabricantes de componentes posteriores, equipos de compras y expertos del sector, y luego utilizamos sus aportes para ajustar las hipótesis sobre utilización, movimiento de precios habitual y adopción en los sectores automotriz, aeroespacial y de equipos industriales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directivos (CXO): 17% | APAC: 39% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 32% | EMEA: 36% |
| Actores más pequeños: 19% | Gerentes: 51% | América: 25% |
Dimensionamiento de mercado y previsión
El dimensionamiento del mercado se construye utilizando una lógica descendente y ascendente, en la que primero se utilizan las señales de demanda regional de uso final para reconstruir el grupo de demanda abordable de piezas de aluminio forjado, y luego se conciliaba con lo que los proveedores pueden entregar de manera realista. En la práctica, comenzamos con los mercados finales que impulsan la forja, traducimos esos indicadores en valor de forja utilizando hipótesis informadas de penetración y gasto, y luego aplicamos divisiones regionales que reflejan las huellas de fabricación.
Los insumos clave incluyen las tendencias de producción de vehículos y el cambio hacia plataformas ligeras, la actividad de construcción y mantenimiento de aeronaves, la dirección de la producción de maquinaria industrial, la proporción de componentes que son forjados frente a los sustituidos por piezas fundidas o fabricadas, y el movimiento del precio de venta promedio vinculado a la combinación de aleaciones y al traspaso de los costos energéticos. La previsión se basa principalmente en el análisis de escenarios, porque los cambios en la adopción y en las tasas de producción pueden moverse más rápido en algunos años de lo que sugieren los promedios a largo plazo, y los aportes de expertos ayudan a elegir los casos más realistas. Se aplican verificaciones ascendentes mediante el mapeo muestral de ingresos de proveedores, discusiones de canal y aproximaciones de precio de venta promedio por volumen según el tipo de forja, con vacíos gestionados mediante referencias comparativas de pares cuando un dato a nivel país es escaso.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que los sesgos de una sola fuente no determinen las cifras finales. Comparamos los totales del modelo con señales independientes, como la producción manufacturera regional, la dirección del comercio y las ampliaciones de capacidad visibles, y revisamos las variaciones antes de la aprobación final.
Si aparecen valores atípicos, los analistas revisan las hipótesis y, cuando es necesario, vuelven a contactar a los entrevistados para confirmar si un cambio es estructural o solo temporal. El informe se actualiza anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes (por ejemplo, cambios significativos de capacidad o fluctuaciones abruptas del mercado final). Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada, alineada con los últimos cortes de datos.
Comparación del dimensionamiento del mercado de forja de aluminio de Mordor Intelligence con otras estimaciones publicadas
Las cifras publicadas sobre la forja de aluminio pueden parecer muy dispares porque cada editor elige un alcance diferente y una forma distinta de traducir la actividad de la industria en ingresos. Las diferencias más comunes provienen de qué procesos se contabilizan, qué aplicaciones de uso final se consideran centrales y cómo se traslada el precio año tras año.
La tabla de referencia muestra un valor de 2026 más ajustado que algunas cifras externas más altas. En el modelo de Mordor Intelligence, los ingresos se contabilizan únicamente para productos de aluminio forjado (matriz abierta, matriz cerrada y laminado de anillos) vendidos para usos finales, en lugar de mezclarlos con componentes de aluminio fundido o un valor más amplio de procesamiento de aluminio. Las diferencias también provienen de cómo se establece el año base, si se utilizan hipótesis agresivas de adopción para la reducción de peso en el sector automotriz, y cómo se aplica el momento de conversión de divisas cuando los precios regionales se mueven rápidamente.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 14,98 mil millones de USD (2026) | |
| Consultora global A | 21,08 mil millones de USD (2024) | Esta estimación parece utilizar una definición más amplia que puede incluir la forja convencional de aluminio más el valor de procesamiento adyacente, y se basa en un año base diferente, lo que desplaza la curva cuando se aplica la adopción de años posteriores. |
| Editorial del sector B | 28,00 mil millones de USD (2025) | La cifra probablemente sea mayor porque incorpora un conjunto de componentes más amplio y asume un aumento más rápido en el contenido forjado por vehículo y aeronave, con menos verificaciones visibles frente a las señales de capacidad y comercio que limitan los ingresos a corto plazo. |
Al analizar los tres valores, la dispersión se explica principalmente por los límites de alcance y por la rapidez con la que se permite que aumenten la adopción y los precios en los años futuros. Nuestro enfoque se mantiene trazable a la actividad del mercado final, la cobertura de los procesos de forja y una lógica de precios práctica, lo que facilita que los compradores repitan los pasos y pongan a prueba las hipótesis.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de forja de aluminio?
El tamaño del mercado de forja de aluminio es de USD 14,98 mil millones en 2026.
¿A qué velocidad crecerá la demanda hasta 2031?
Se proyecta que los ingresos del mercado aumenten a USD 19,23 mil millones, lo que equivale a una CAGR del 5,13%.
¿Qué tipo de forja tiene la mayor participación?
Los procesos de matriz cerrada representaron el 62,93% de los ingresos de 2025, beneficiándose de la economía de formas casi netas.
¿Qué segmento de uso final se está expandiendo más rápidamente?
Se prevé que el sector aeroespacial y de defensa registre una CAGR del 5,47% hasta 2031 debido a las carteras de pedidos de motores y células de aeronaves.
¿Qué región ofrece el crecimiento más rápido?
Se proyecta que Asia-Pacífico avance a un ritmo anual del 6,35% a medida que China e India amplían su capacidad y consumo.
¿Cuál es un riesgo clave para los forjadores?
La volatilidad del precio del aluminio en la Bolsa de Metales de Londres, con una caída del 20% en 2024, amenaza los márgenes de los proveedores sin cobertura.
Última actualización de la página el:



