
Dimensão e Participação do Mercado de Reciclagem de Alumínio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 41.14 Milhões de toneladas |
| Volume do Mercado (2031) | 51.36 Milhões de toneladas |
| Growth Rate (2026 - 2031) | 4.54 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Reciclagem de Alumínio pela Mordor Intelligence
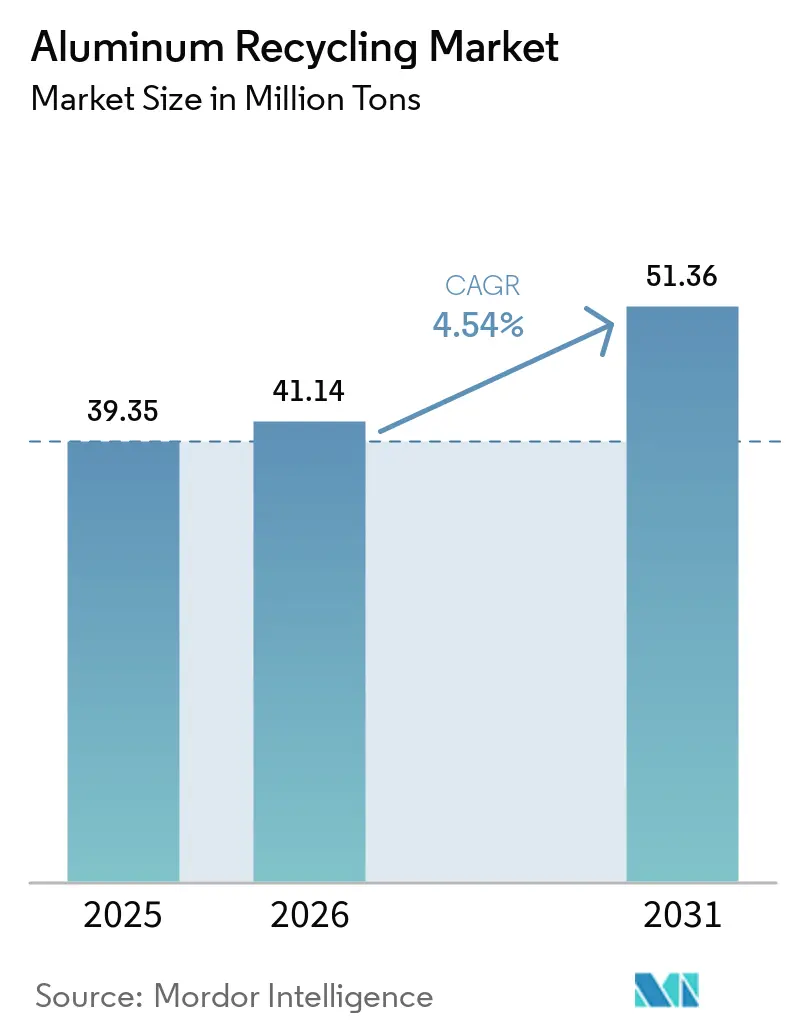
O tamanho do Mercado de Reciclagem de Alumínio em 2026 é estimado em 41,14 milhões de toneladas, crescendo a partir do valor de 2025 de 39,35 milhões de toneladas, com projeções para 2031 apontando 51,36 milhões de toneladas, crescendo a um CAGR de 4,54% no período 2026-2031. O aumento dos custos de energia, a legislação de economia circular e as metas de redução de peso dos fabricantes de equipamentos originais (OEM) estão a levar os fabricantes a preferir o metal reciclado ao metal primário, uma vez que a produção secundária consome apenas 5% da energia necessária para a fundição de matéria virgem, preservando as propriedades do material indefinidamente. O boom da construção na Ásia-Pacífico, os sistemas de circuito fechado para latas de bebidas na Europa e a adoção global de veículos elétricos (EV) sustentam a procura de tarugos, chapas e ligas de fundição reciclados. Ao mesmo tempo, os sistemas de triagem habilitados por inteligência artificial (IA) estão a aumentar os rendimentos de pureza, expandindo a oferta de matéria-prima de grau aeroespacial e automotivo. A consolidação entre fundidores de médio porte está a acelerar à medida que os grandes players adquirem recicladores regionais para garantir fluxos de sucata e implementar tecnologia de purificação com uso intensivo de capital.
Principais Conclusões do Relatório
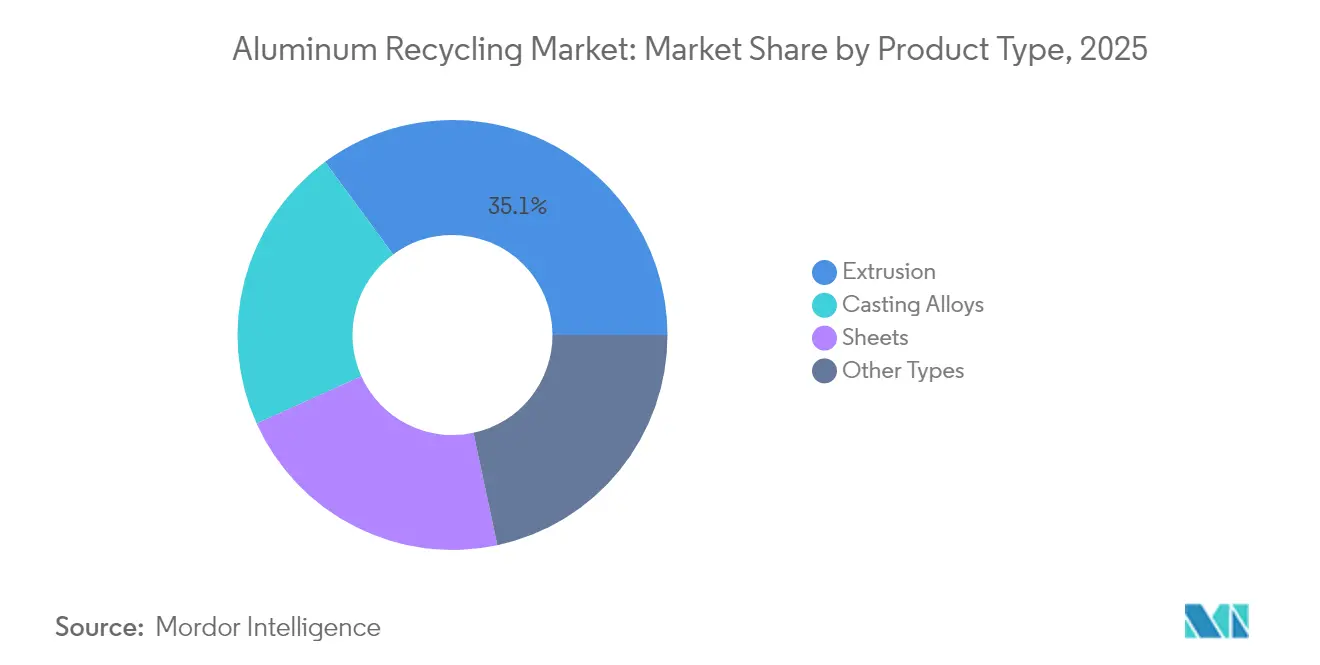
- Por tipo de produto, a extrusão capturou 35,10% da participação do mercado de reciclagem de alumínio em 2025 e deverá registar o CAGR mais rápido, de 5,29%, até 2031.
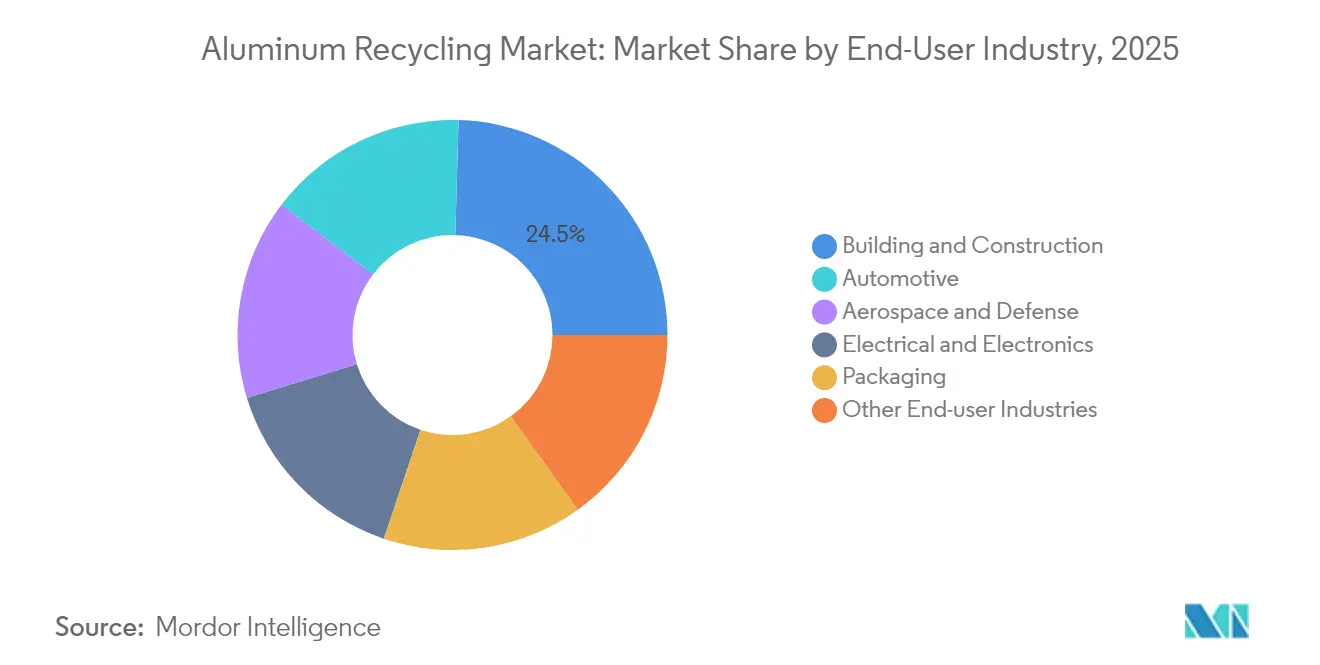
- Por setor de uso final, a construção civil deteve 24,55% do tamanho do mercado de reciclagem de alumínio em 2025, enquanto o setor aeroespacial e de defesa avança a um CAGR de 5,17% até 2031.
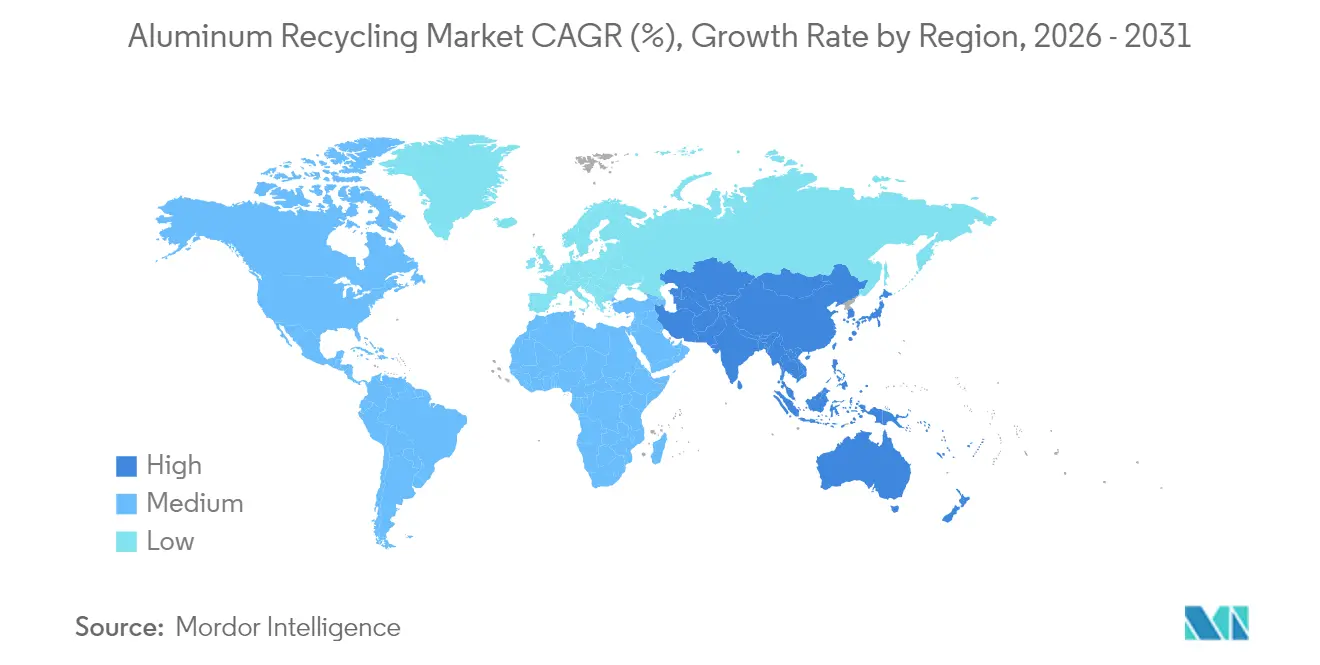
- Por geografia, a Ásia-Pacífico dominou com uma participação de receita de 61,20% em 2025, e a região está a expandir-se a um CAGR de 5,55% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas Globais do Mercado de Reciclagem de Alumínio
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Vantagem de poupança de energia em relação à produção de alumínio primário | +1.20% | Global; mais acentuada em regiões com custos de energia elevados | Longo prazo (≥ 4 anos) |
| Crescente utilização de alumínio reciclado na construção civil | +0.80% | Núcleo na Ásia-Pacífico; expandindo-se para a América do Norte e UE | Médio prazo (2-4 anos) |
| Procura crescente proveniente da redução de peso no setor automotivo | +1.00% | América do Norte e UE; expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão dos programas de circuito fechado para latas de bebidas da UE | +0.40% | Europa; replicação de políticas noutras regiões | Curto prazo (≤ 2 anos) |
| Adoção de plataformas de triagem de sucata habilitadas por IA | +0.60% | Global; adoção precoce nos mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Vantagem de poupança de energia em relação à produção de alumínio primário
A fusão secundária reduz o consumo de energia em 95% em comparação com os processos eletrolíticos, uma diferença que se amplia quando os preços da eletricidade sobem e as taxas de carbono se tornam mais rígidas. Os produtores secundários norte-americanos reduziram sua pegada de carbono média em 60% entre 2020 e 2024, o que lhes permitiu conquistar contratos de fornecimento com montadoras e fabricantes de aeronaves OEM que agora auditam as emissões de Escopo 3. O preço à vista da alumina ultrapassou 800 USD por tonelada em dezembro de 2024, mas os recicladores evitaram esse custo por contornarem inteiramente o refino de alumina. Os bancos de investimento subsequentemente elevaram as previsões de preço para a indústria do alumínio em 2025, proporcionando às fundições secundárias uma margem adicional. Regiões com regimes de precificação de carbono, como a UE e partes da América do Norte, estão, portanto, acelerando a substituição do metal primário pelo metal reciclado.
Crescente utilização de alumínio reciclado na construção civil
A urbanização acelerada e os regulamentos de construção sustentável estão a levar os construtores a especificar extrusões com elevado teor de material reciclado para fachadas cortina, sistemas de revestimento de fachadas e caixilharia[1]TOMRA, "Alumínio – Triagem de Materiais," tomra.com . Sistemas de certificação como LEED e BREEAM atribuem créditos pelo teor de material reciclado, amplificando o efeito de atração para além das puras poupanças de custos. A procura de construção asiática cresceu 9% entre 2022 e 2024, e prevê-se um impulso semelhante até 2027 à medida que as megacidades da Índia, da Indonésia e das Filipinas expandem projetos de transporte de massa e habitação. As unidades de extrusão europeias já operam com taxas de reciclagem superiores a 90%, servindo de modelos de política para as novas iniciativas de passaporte de materiais no Canadá e no Japão. A forte procura da construção civil também encurta os circuitos de recolha de sucata, garantindo um afluxo estável de perfis pós-consumo para os fornos de refusão.
Procura crescente proveniente da redução de peso no setor automotivo
As plataformas de veículos elétricos (EV) incorporam 30% mais alumínio em massa do que as contrapartes de combustão interna para compensar o peso das baterias, e os fabricantes especificam cada vez mais acordos de retorno de sucata em circuito fechado com os seus fornecedores de laminagem. A Novelis demonstrou um subframe traseiro com 85% de conteúdo reciclado em construções piloto de 2024 para um fabricante de automóveis norte-americano, provando que metas rigorosas de conformabilidade e desempenho ao impacto podem ser cumpridas. O Regulamento de Baterias da UE 2023/1542 introduz limiares mínimos de conteúdo reciclado para caixas de baterias a partir de 2027, impulsionando ainda mais a procura. Os fabricantes de automóveis estão também a investir em instalações de desmontagem para recuperar alumínio em fim de vida proveniente de para-choques, motores e painéis, melhorando a rastreabilidade do material e a segurança de abastecimento.
Adoção de plataformas de triagem de sucata habilitadas por IA
O sistema GAINnext da TOMRA atinge 98% de pureza na triagem de latas de bebidas usadas a 2.000 ejeções por minuto, eliminando selecionadores manuais e aumentando o rendimento das instalações. A Norsk Hydro e a PADNOS estão a implementar conjuntamente unidades de reconhecimento por aprendizagem profunda similares em todo o Centro-Oeste dos EUA, comprovando a escalabilidade para processadores regionais. A Sortera Technologies concluiu uma ronda de financiamento de 30,5 milhões de USD em janeiro de 2025 para comercializar a sua instalação de valorização de múltiplos materiais que extrai alumínio, cobre e zinco de resíduos de demolição mistos[2]Sortera Technologies, "Sortera Technologies Fecha 30,5 Milhões de Dólares em Novo Financiamento," sorteratechnologies.com . Uma pureza mais elevada permite às fundidoras aceder a contratos aeroespaciais e automotivos premium e reduz os volumes de escória de sal de cloro, melhorando as métricas ESG.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Presença de impurezas indesejáveis (Fe, Mg, Zn) | -0.70% | Global; aguda nas regiões com sucata mista | Longo prazo (≥ 4 anos) |
| Volatilidade dos preços da sucata a comprimir as margens das fundidoras secundárias | -0.50% | Global; variações regionais | Curto prazo (≤ 2 anos) |
| Concorrência do metal virgem de baixo custo em períodos de excedente | -0.30% | Regiões com excesso de capacidade primária | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Presença de impurezas indesejáveis (Fe, Mg, Zn)
A contaminação acima de 0,20% de ferro desqualifica o alumínio para a maioria das utilizações estruturais aeroespaciais e de veículos elétricos, forçando os recicladores a desviar lotes contaminados para os mercados de fundição ou desoxidação com descontos acentuados. Os fluxos mistos provenientes de locais de demolição frequentemente combinam ligas da série 6000 e da série 7000 com perfis arquitetónicos pintados, aumentando os custos de purificação e o consumo de energia. As grandes fundidoras adicionam agentes fundentes e utilizam agitadores eletromagnéticos para reduzir a incorporação de ferro, mas o obstáculo de capital mantém os operadores de menor dimensão fora dos mercados premium. A contaminação por ferro também cria micro-segregação durante a solidificação, prejudicando a resistência à fadiga — uma questão que os OEM aeronáuticos monitorizam de perto através de auditorias rigorosas de qualificação de fornecedores.
Volatilidade dos preços da sucata a comprimir as margens das fundidoras secundárias
As cadeias de abastecimento fragmentadas e os picos de procura regionais provocam oscilações nos prémios da sucata; os preços europeus das latas de bebidas usadas oscilaram entre 1.450 USD e 1.020 USD por tonelada durante o primeiro semestre de 2024. As fundidoras secundárias mantêm apenas 30 a 45 dias de inventário de matérias-primas, pelo que subidas repentinas comprimem as margens de conversão antes de poderem renegociar os contratos de escoamento. Os recicladores de menor dimensão carecem de áreas de cobertura de risco e têm frequentemente de comprar no mercado spot, amplificando o risco financeiro. A volatilidade desincentiva o investimento em modernização de fornos e triadores de alta velocidade, atrasando as adições de capacidade que poderiam aliviar a escassez de oferta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Domínio da Extrusão em Todas as Aplicações
As extrusões detiveram uma expressiva participação de mercado de reciclagem de alumínio de 35,10% em 2025, à medida que arquitetos e fabricantes de automóveis recorreram a perfis leves e resistentes à corrosão para fachadas, elementos de chassis e caixas de baterias. O segmento está no caminho certo para um CAGR de 5,29% até 2031, alargando progressivamente a sua vantagem sobre os graus de chapas e fundição. As secções extrudidas utilizam frequentemente composições de liga única, tornando-as candidatas ideais para a reciclagem em circuito fechado, que conserva a química da liga e minimiza as perdas por desclassificação. A Constellium refundiu com sucesso revestimentos de aeronaves em fim de vida em tarugo de grau aeroespacial durante os ensaios de 2024, demonstrando a viabilidade técnica de múltiplos ciclos de reciclagem sem diluição de liga.
As chapas representam uma categoria fundamental, fornecendo painéis exteriores automotivos e corpos de latas de bebidas onde a qualidade superficial é crítica. As laminadoras de chapas estão a investir em linhas de fundição contínua que aceitam percentagens de sucata mais elevadas, cumprindo ao mesmo tempo objetivos rigorosos de orelhamento e conformabilidade. As ligas de fundição representam um volume menor, mas desfrutam de uma procura robusta em blocos de motor e carcaças de motores elétricos que requerem geometria complexa e condutividade térmica. As aplicações de folha e fio mantêm-se como nichos estáveis; contudo, a crescente substituição por polímeros reciclados nas embalagens flexíveis está a limitar o crescimento da folha.


Por Setor de Uso Final: Liderança da Construção Civil com Aceleração Aeroespacial
A construção civil contribuiu com 24,55% para o tamanho do mercado de reciclagem de alumínio em 2025, sustentada pelo estímulo à infraestrutura na China, na Índia e nos Estados Unidos. As taxas de reciclagem são impulsionadas pela facilidade de separação das caixilharias extrudidas durante a demolição e pela crescente disponibilidade de diretrizes de conceção para desmontagem nos regulamentos de construção. O crescimento futuro permanece saudável mas incremental, refletindo a maturidade do setor.
O setor aeroespacial e de defesa é o motor de crescimento de destaque, avançando a um CAGR de 5,17% até 2031, à medida que os fabricantes de estruturas aeronáuticas certificam tarugo reciclado para nervuras de asas, trilhos de assentos e suportes internos. Os rigorosos requisitos de gestão da qualidade AS9100D levam os recicladores a implementar scanners de fluorescência de raios X de alta resolução e fornos de desgaseificação a vácuo que removem hidrogênio residual e metais alcalinos. A procura automotiva mantém-se resiliente graças à maior intensidade de alumínio nas plataformas de veículos elétricos, com os fabricantes de automóveis a emitir agora metas de conteúdo reciclado de 30-50% por veículo. O crescimento elétrico e eletrônico é moderado pelas complexas montagens de múltiplos metais que complicam a desmontagem e o controlo de pureza, enquanto as embalagens desfrutam de volumes estáveis provenientes dos circuitos de latas de bebidas, mas enfrentam a concorrência do aço e do PET nos recipientes alimentares.
Análise Geográfica
A Ásia-Pacífico representou 61,20% da participação global do mercado de reciclagem de alumínio em 2025 e está projetada para se expandir a um CAGR de 5,55% até 2031. As adições de capacidade secundária da China alinham-se com o seu limite de 45 milhões de toneladas de produção primária, empurrando as fundidoras em direção à importação de sucata e a sistemas de recolha doméstica. A Missão Cidades Inteligentes da Índia está a injetar extrusões recicladas em corredores de trânsito e habitação acessível, aumentando ainda mais a procura de tarugo. O Japão e a Coreia do Sul fornecem tecnologia de triagem de sucata de alta qualidade, reforçando a integração vertical regional desde a recolha até aos produtos acabados.
A América do Norte e a Europa representam coletivamente uma parcela significativa da procura global. Mais de 80% da produção de alumínio dos EUA foi de origem secundária em 2024, acima dos menos de 30% de quatro décadas atrás. As leis de depósito e devolução em dez estados norte-americanos e os créditos fiscais federais para conteúdo reciclado sustentam fluxos estáveis de chapas para latas. O requisito de recolha de 90% da UE para embalagens metálicas de bebidas até 2029 está a acelerar o investimento em instalações dedicadas à reciclagem de latas. Ambas as regiões enfrentam tarifas de energia elevadas, criando um incentivo adicional para integrar energias renováveis: a instalação de Torija da Hydro em Espanha, no valor de 180 milhões de EUR, utilizará energia solar no local para reduzir os custos de fusão.
O Oriente Médio e África ficam atrás em volume, mas oferecem um crescimento acima da média. A Emirates Global Aluminium (EGA) adquiriu a Spectro Alloys, com sede no Minnesota (EUA), por 80 milhões de USD e reiniciou a produção em julho de 2025, sinalizando uma aposta em capturar o potencial de reciclagem de 6 mil milhões de USD do CCG. Marrocos inaugurou a sua primeira refinaria dedicada à sucata de alumínio em 2024, aproveitando os baixos custos da energia solar. As perspetivas da América do Sul concentram-se no Brasil, onde uma rede elétrica 90% renovável reduz a intensidade de carbono do metal secundário e cumpre os limiares de sustentabilidade de marcas multinacionais de bebidas e automóveis.

Panorama Competitivo
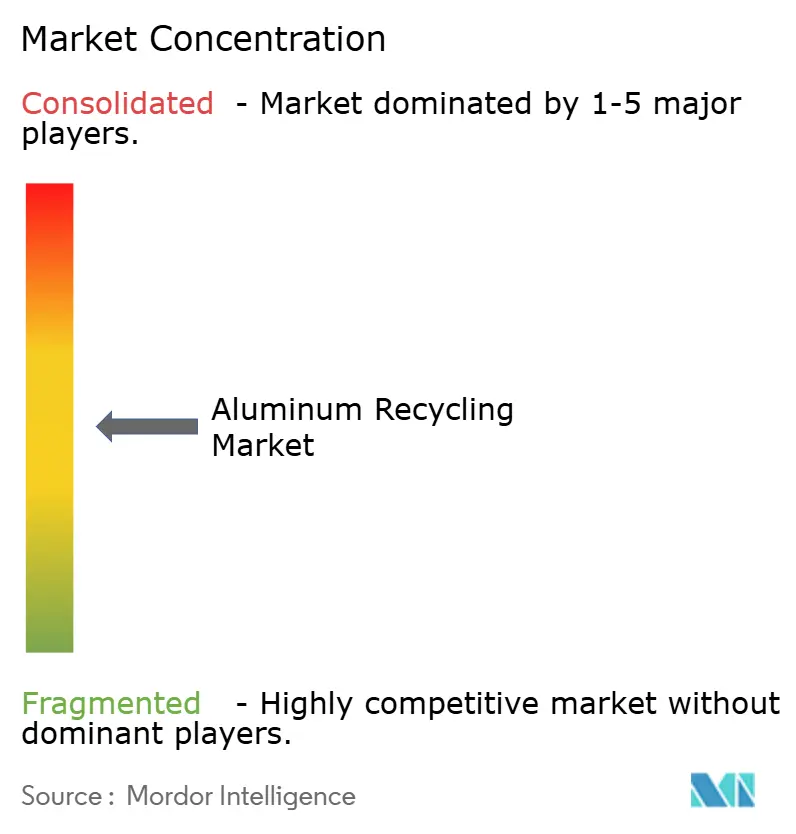
O mercado de reciclagem de alumínio permanece moderadamente fragmentado, mas está a consolidar-se à medida que os incumbentes com tecnologia de ponta absorvem especialistas regionais. A Novelis, a Norsk Hydro, a Alcoa e a Speira controlam capacidade significativa de fundição e laminagem, cada uma a prosseguir a integração vertical para garantir cadeias de abastecimento de sucata e implementar triadores de IA com uso intensivo de capital. A Speira investiu 11 milhões de EUR em quatro fornos de reciclagem na Alemanha e na Noruega em 2024 para aumentar a produção de tarugo para chapas automotivas. O projeto Torija da Hydro sublinha a mudança dos grandes operadores europeus para polos de economia circular localizados.
A vaga de aquisições da EGA exemplifica a consolidação inter-regional, concedendo-lhe acesso imediato a clientes norte-americanos e uma plataforma tecnológica para a sua marca de tarugo reciclado RevivAL. Os operadores norte-americanos de menor dimensão estão a responder formando cooperativas de agregação de sucata para reunir matéria-prima e alcançar economias de escala. O investimento está a convergir para a deteção de impurezas por IA, a refinação a vácuo e os agentes fundentes sem cloro, que em conjunto reduzem as taxas de perda na fusão abaixo de 2% e permitem o acesso a contratos aeroespaciais de elevada margem. As capacidades de conformidade estão a tornar-se um diferenciador decisivo: as instalações certificadas pela ISO 14064 e pela AS9100D obtêm o estatuto de fornecedor preferencial junto dos OEM, ao passo que os operadores sem rastreabilidade digital arriscam ser excluídos das cadeias de valor premium. A concorrência está, por isso, a deslocar-se do volume para a qualidade, a tecnologia e a conformidade regulatória.
Líderes do Setor de Reciclagem de Alumínio
Norsk Hydro ASA
Novelis Inc.
REAL ALLOY
Matalco Inc
Constellium
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes no Setor
- Julho de 2025: A Emirates Global Aluminium PJSC iniciou a produção na instalação expandida de reciclagem de alumínio da Spectro Alloys no Minnesota, EUA. A primeira fase desta expansão aumenta a capacidade de produção de tarugo secundário em 55.000 toneladas. Prevê-se que a produção a plena capacidade seja alcançada no início do próximo ano.
- Março de 2025: A Norsk Hydro ASA iniciou a construção da sua principal instalação de reciclagem de alumínio em Torija, Espanha. Esta instalação avançada, situada a norte de Madrid, envolve um investimento de 180 milhões de EUR. O projeto sublinha o empenho da Hydro em reforçar a economia circular europeia, mantendo mais sucata pós-consumo dentro do ciclo de produção.


Âmbito do Relatório Global do Mercado de Reciclagem de Alumínio
A reciclagem de alumínio é o processo pelo qual a sucata de alumínio pode ser reutilizada em produtos após a sua produção inicial. A reciclagem de alumínio envolve o reprocessamento de produtos de alumínio usados para criar novos materiais. Esta prática sustentável conserva recursos e energia. Nas suas aplicações, o alumínio reciclado encontra utilização em vários setores, incluindo peças automotivas, latas de bebidas, materiais de embalagem e componentes de construção. O mercado de reciclagem de alumínio é segmentado por tipo de produto, setor de uso final e geografia. Por tipo de produto, o mercado é segmentado em ligas de fundição, extrusão, chapas e outros tipos de produto. Por setor de uso final, o mercado é segmentado em automotivo, aeroespacial e defesa, construção civil, elétrico e eletrônico, embalagens e outros setores de uso final. O relatório cobre também as dimensões e previsões de mercado em 28 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram elaborados com base no volume (toneladas).
| Ligas de Fundição |
| Extrusão |
| Chapas |
| Outros Tipos |
| Automotivo |
| Aeroespacial e Defesa |
| Construção Civil |
| Elétrico e Eletrônico |
| Embalagens |
| Outros Setores de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Malásia | |
| Tailândia | |
| Indonésia | |
| Vietname | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Rússia | |
| Espanha | |
| Turquia | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| Egito | |
| Nigéria | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Ligas de Fundição | |
| Extrusão | ||
| Chapas | ||
| Outros Tipos | ||
| Por Setor de Uso Final | Automotivo | |
| Aeroespacial e Defesa | ||
| Construção Civil | ||
| Elétrico e Eletrônico | ||
| Embalagens | ||
| Outros Setores de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Malásia | ||
| Tailândia | ||
| Indonésia | ||
| Vietname | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Rússia | ||
| Espanha | ||
| Turquia | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| Egito | ||
| Nigéria | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de reciclagem de alumínio em 2026?
O mercado processa 41,14 milhões de toneladas de alumínio reciclado em 2026 e está projetado para atingir 51,36 milhões de toneladas até 2031.
Qual é a taxa de crescimento prevista para o alumínio reciclado?
Espera-se que o volume se expanda a um CAGR de 4,54% de 2026 a 2031, impulsionado por poupanças de energia, redução de peso e políticas de economia circular.
Que região lidera no consumo de alumínio reciclado?
A Ásia-Pacífico detém 61,20% da procura global graças à enorme capacidade da China e à expansão da infraestrutura da Índia.
Por que razão o alumínio reciclado está a ganhar popularidade no fabrico automotivo?
As plataformas de veículos elétricos utilizam mais alumínio para redução de peso, e os acordos de circuito fechado permitem que os fabricantes de automóveis garantam metal de baixo teor de carbono e alta pureza, cumprindo simultaneamente os mandatos de conteúdo reciclado.
Que tecnologias estão a melhorar a pureza da sucata?
Triadores óticos e de raios X habilitados por IA, fornos de desgaseificação a vácuo e agentes fundentes sem cloro estão coletivamente a aumentar a pureza do metal reciclado para 98% para aplicações aeroespaciais e automotivas exigentes.
Página atualizada pela última vez em:


