
Tamanho e Participação do Mercado de ISR Aerotransportado
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.60 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.41 % |
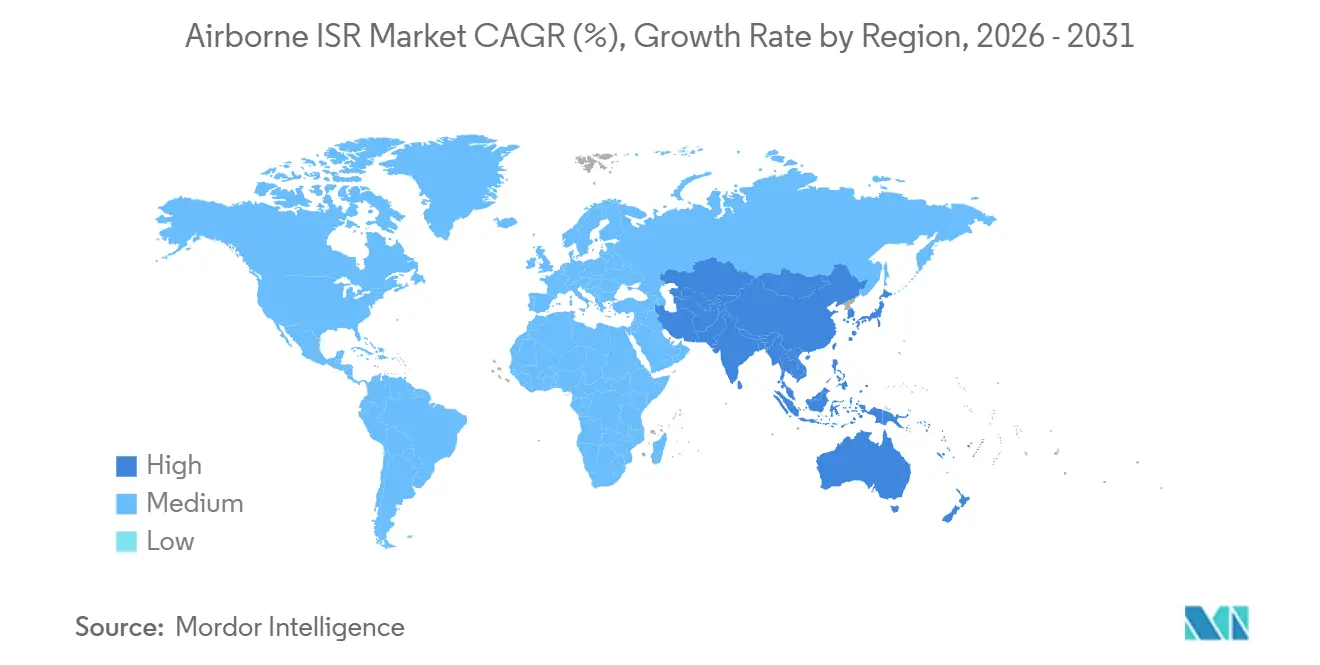
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
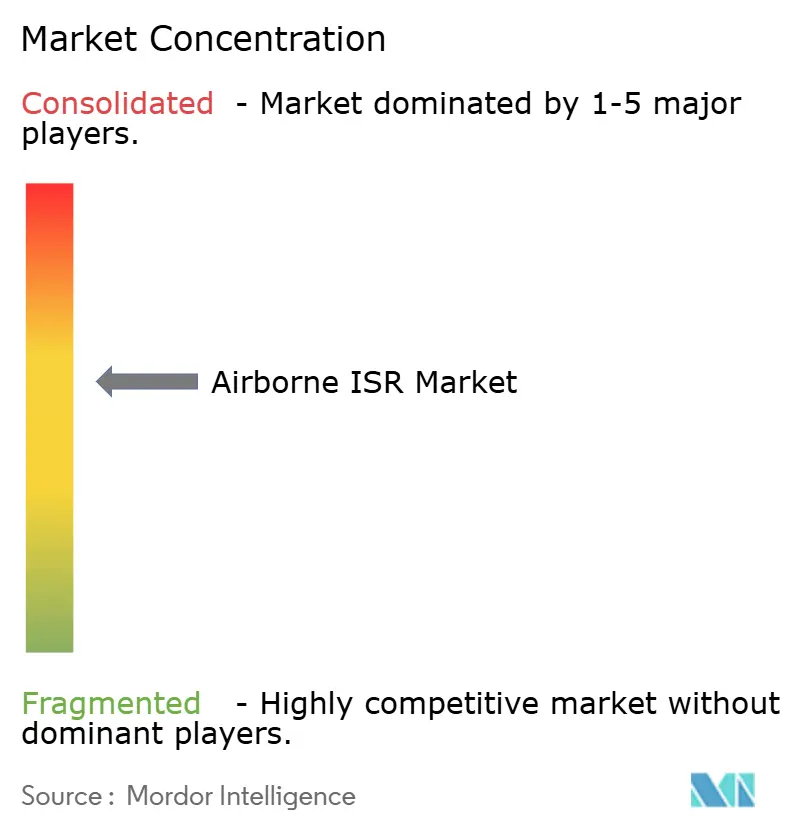
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de ISR Aerotransportado por Mordor Intelligence
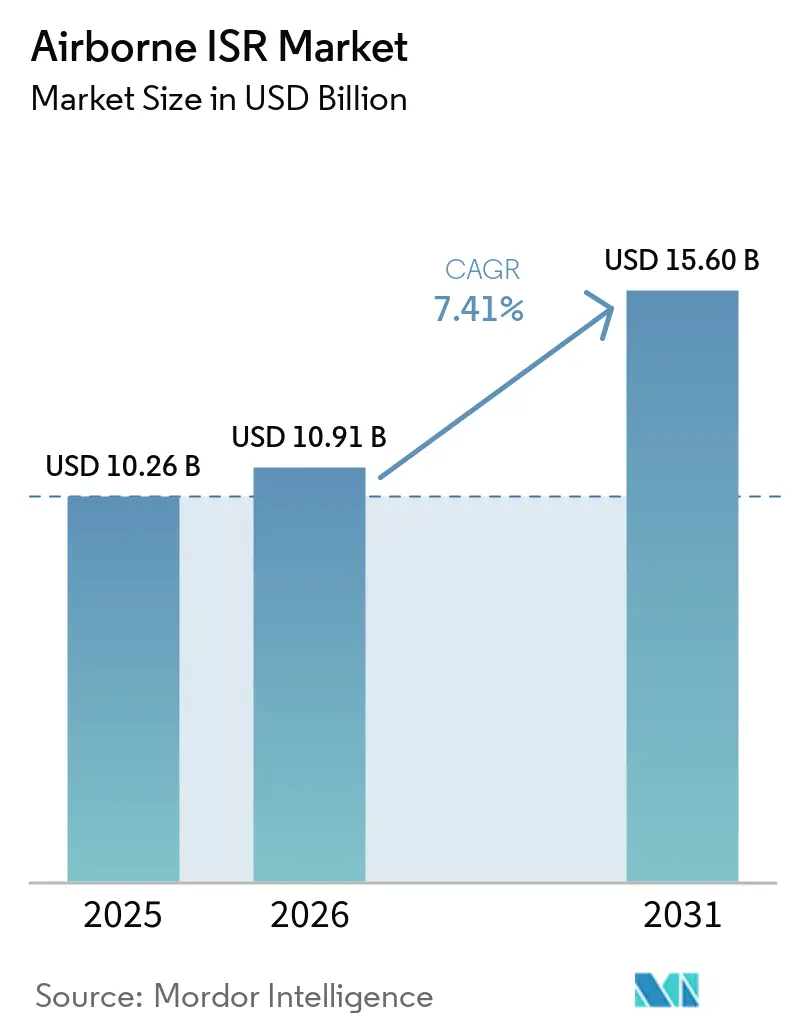
O tamanho do mercado de ISR aéreo foi avaliado em 10,26 bilhões de USD em 2025 e está previsto para crescer de 10,91 bilhões de USD em 2026 para 15,60 bilhões de USD em 2031, a um CAGR de 7,41% no período de 2026-2031. O aumento dos pontos de tensão geopolítica, a iniciativa Replicator do Departamento de Defesa dos EUA (DoD) para 1.000 drones descartáveis e a adoção obrigatória de padrões de arquitetura aberta como SOSA e CMOSS estão remodelando a aquisição de plataformas, encurtando os ciclos de atualização e desbloqueando a competição entre múltiplos fornecedores.[1] Simultaneamente, o processamento, a exploração e a disseminação habilitados por IA agora entregam inteligência acionável em menos de cinco minutos, abrindo fontes recorrentes de receita de software que complementam as vendas de sensores e células de aeronaves. Aeronaves não tripuladas acessíveis com preço abaixo de 5 milhões de USD criam nova demanda endereçável nos segmentos de segurança interna, resposta a desastres e verticais comerciais, sem canibalizar as grandes frotas tripuladas. No entanto, a escassez de semicondutores de grau sensor, o congestionamento do espectro e os novos mandatos de cibersegurança de confiança zero elevam o risco de custo e prazo para os contratantes principais. Ao mesmo tempo, integradores menores exploram cargas úteis comerciais prontas para uso (COTS) para contornar gargalos de exportação e superar os incumbentes em preço.
Principais Conclusões do Relatório
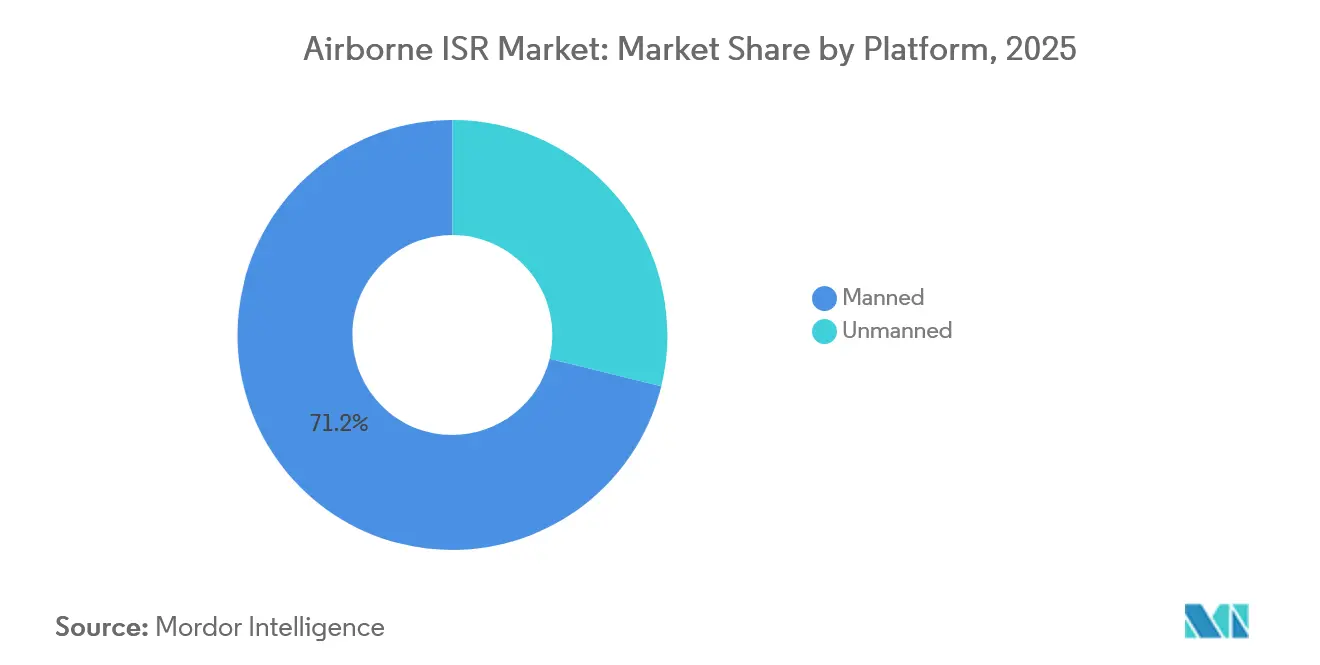
- Por tipo de plataforma, as aeronaves tripuladas lideraram o mercado de ISR aéreo, respondendo por 71,17% da participação de mercado em 2025; os sistemas não tripulados estão projetados para avançar a um CAGR de 10,45% até 2031.
- Por aplicação, as missões de guerra responderam por 41,80% da receita em 2025 e estão projetadas para crescer a um CAGR de 8,75% até 2031.
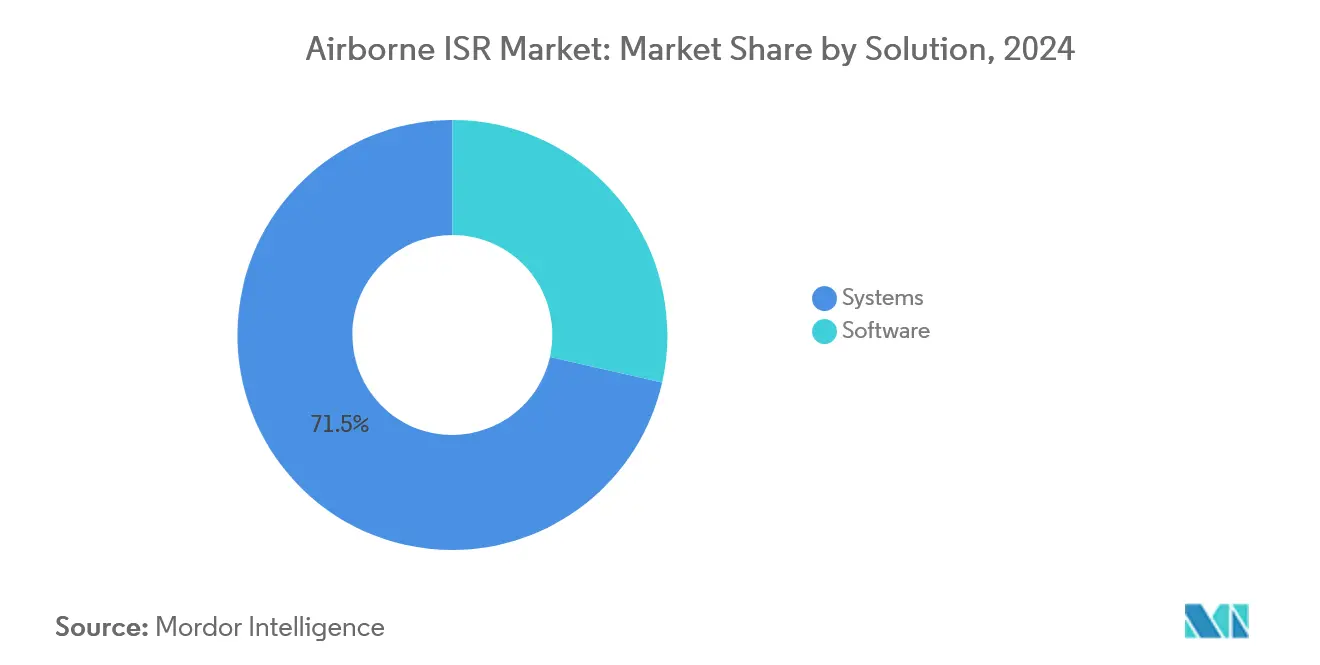
- Por solução, os sistemas centrados em hardware comandaram 71,45% do tamanho do mercado de ISR aéreo em 2025, enquanto o software está previsto para expandir a um CAGR de 8,50% entre 2026 e 2031.
- Por usuário final, as organizações de defesa responderam por 66,28% da receita de 2025 e estão previstas para crescer a um CAGR de 8,64% até 2031.
- Por geografia, a América do Norte deteve uma participação de 34,20% em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 8,87% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pontos de tensão geopolítica impulsionando um ciclo de recapitalização de ISR de 8 anos | +1.8% | Indo-Pacífico, Oriente Médio, Europa Oriental | Longo prazo (≥ 4 anos) |
| PED habilitado por IA reduzindo o ciclo de ponta a produto para menos de 5 minutos | +1.5% | América do Norte, Europa, mercados avançados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Aceleração da transição para fusão de sensores multi-INT em pods de arquitetura aberta | +1.2% | Global, adoção inicial na América do Norte e Europa | Médio prazo (2-4 anos) |
| Programa Replicator do DoD estimulando a demanda por drones de ISR descartáveis | +1.0% | América do Norte com expansão para nações aliadas | Curto prazo (≤ 2 anos) |
| Mandatos de confiança zero em nuvem de defesa impulsionando retrofits de computação de borda aérea | +0.9% | América do Norte, Europa, mercados avançados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Licenciamento de dados de satélites comerciais reduzindo barreiras de entrada para PMEs | +0.7% | Global, especialmente América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Transição para Fusão de Sensores Multi-INT em Pods de Arquitetura Aberta
Os pods de arquitetura aberta que combinam fluxos de EO/IR, SAR, SIGINT e ELINT em um único pilone estão substituindo os sistemas de missão monolíticos. O AgilePod certificado SOSA da L3Harris, uma unidade de 450 libras que já ultrapassou 10.000 horas de voo nas plataformas F-16 e MQ-9, permite que os operadores troquem cargas de sensores em menos de quatro horas, eliminando ciclos de depósito que duravam semanas.[2] O mandato de Sistemas de Missão Aberta da Força Aérea dos EUA exige que todos os novos participantes do mercado de ISR aéreo estejam em conformidade até o ano fiscal de 2027, incentivando os compradores de exportação a seguir o mesmo caminho. Nações menores, portanto, implantam capacidade multi-INT sem adquirir aeronaves SIGINT de propósito específico, ampliando a base de clientes do mercado de ISR aéreo. Os pods modulares também impulsionam a receita pós-venda, pois cada novo cartucho de sensor é fornecido com sua própria licença de software.
PED Habilitado por IA Reduzindo o Ciclo de Ponta a Produto para Menos de Cinco Minutos
Os modelos de aprendizado de máquina (ML) agora identificam alvos automaticamente, classificam veículos e priorizam quadros, reduzindo a cadeia de PED de horas para minutos. O Projeto Maven processa vídeo de movimento completo a 30 quadros por segundo e sinaliza anomalias com 92% de precisão, permitindo que as células de ataque ajam antes que os adversários se reposicionem. O conjunto de IA-PED da Northrop Grumman reduziu a carga de trabalho dos analistas em 60% durante os exercícios no Indo-Pacífico em 2025 no RQ-4 Global Hawk, aumentando o ritmo das missões sem pessoal adicional. Esses ganhos justificam assinaturas de software premium, reforçam a relevância da plataforma em relação aos substitutos baseados no espaço e sustentam um aumento de 1,5 ponto percentual no CAGR em todo o mercado de ISR aéreo.
Programa Replicator do DoD Estimulando a Demanda por Drones de ISR Descartáveis
A iniciativa Replicator do Pentágono visa desenvolver 1.000 sistemas autônomos descartáveis até agosto de 2025, com aproximadamente 40% desses sistemas carregando cargas úteis de ISR. Os custos de aquisição unitária de USD 2 a 5 milhões democratizam a vigilância persistente para militares de segunda linha e agências de segurança nacional. A General Atomics já entregou 120 aeronaves MQ-9B SkyGuardian no âmbito do programa, cada uma equipada com pods de sensores descartáveis que se desprendem antes que a célula seja perdida, reforçando uma mentalidade de aquisição de "massa em detrimento do requinte". Esse paradigma adiciona 1,0% de espaço no CAGR do mercado de ISR aerotransportado à medida que os compradores complementam frotas tripuladas de alto valor com drones descartáveis.
Pontos de Tensão Geopolítica Impulsionando um Ciclo de Recapitalização de ISR de Oito Anos
O aumento das tensões no Mar do Sul da China, na Ucrânia e no Oriente Médio está catalisando um ciclo de oito anos de substituição de frotas. A Marinha dos EUA planeja aumentar o inventário do P-8A Poseidon de 128 aeronaves em 2024 para 156 até 2030, enquanto a Índia e o Japão destinaram coletivamente mais de 5,6 bilhões de USD para aquisições de P-8I e E-2D em 2024-2025.[3] Esses programas estabilizam as carteiras de pedidos dos contratantes principais e elevam a trajetória do mercado de ISR aéreo em 1,8 ponto percentual até 2031.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de semicondutores de grau sensor prolongando os prazos de entrega em mais de 24 meses | -1.2% | Global, mais grave na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Mandatos de endurecimento cibernético adicionando 12-15% aos orçamentos de sustentação | -0.9% | América do Norte, Europa, mercados avançados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Congestionamento do espectro de RF e restrições ITAR atrasando autorizações de exportação | -0.8% | Global, agudo na América do Norte e Europa | Médio prazo (2-4 anos) |
| Balões de alta altitude e satélites em órbita baixa terrestre emergindo como substitutos de menor custo | -0.6% | Global, adoção inicial na Ásia-Pacífico e setores comerciais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento do Espectro de RF e Restrições do ITAR Atrasando Autorizações de Exportação
O leilão da banda C da FCC em 2024 retirou 100 MHz das alocações do DoD, forçando os enlaces de dados de ISR a saltar frequências ou aceitar rendimento degradado. Simultaneamente, o ITAR classifica sensores avançados de EO/IR e software de IA-PED como artigos de defesa, estendendo as revisões de exportação para até 24 meses para aliados próximos. A L3Harris divulgou que tais atrasos postergaram USD 180 milhões em contratos internacionais de ISR durante 2024, levando-a a desenvolver variantes de exportação com capacidades reduzidas. O resultado é um arrasto de 0,8 ponto percentual no crescimento de médio prazo do mercado de ISR aerotransportado.
Escassez de Semicondutores de Grau Sensor Prolongando os Prazos de Entrega Além de 24 Meses
A capacidade limitada de fundições de GaN e os controles de exportação sobre ferramentas de litografia estão estendendo os prazos de entrega para amplificadores de radar AESA e matrizes de plano focal de InGaAs em mais de 2 anos. A Raytheon citou essas escassezes como a razão para não cumprir os cronogramas de entrega de 40 radares AN/APG-82 no terceiro trimestre de 2024, o que, por sua vez, levou a atrasos na entrega de pods de ISR. As novas fábricas financiadas pela Lei CHIPS não atingirão volume até 2027, deixando os integradores a racionar alocações de sensores ou aceitar compensações de capacidade, como a decisão da Northrop Grumman de qualificar um detector comercial com 10% de sensibilidade inferior para a torre de EO/IR do RQ-4. Essa escassez subtrai 1,2 ponto percentual do CAGR previsto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Plataforma:
Dominância Tripulada, Aceleração Não TripuladaAs aeronaves tripuladas mantiveram 71,17% da receita de ISR aéreo em 2025, demonstrando que as frotas tripuladas tradicionais continuam a dominar os orçamentos mesmo com o surgimento de novas tecnologias. As plataformas centrais são a aeronave de patrulha marítima P-8A Poseidon e o jato de alerta antecipado aéreo E-7 Wedgetail, ambos com linhas de aquisição confirmadas que se estendem até a década de 2030. Cada célula de aeronave carrega cargas úteis superiores a 20.000 libras e pode permanecer em estação por bem mais de dez horas, permitindo varreduras abrangentes antissubmarino e análise em tempo real pelas tripulações de missão a bordo. Como ambos os projetos compartilham estruturas comerciais do B737, os operadores internacionais se beneficiam de inventários globais de peças e redes de manutenção estabelecidas, garantindo contratos logísticos plurianuais que geram fluxos de lucro anuais previsíveis.
Os sistemas não tripulados estão projetados para registrar um CAGR robusto de 10,45% até 2031, reduzindo gradualmente o domínio proporcional das plataformas tripuladas enquanto impulsionam o total de unidades entregues a novos patamares. O MQ-9B SkyGuardian exemplifica essa tendência; com preço de aproximadamente um quarto do P-8A, oferece 30 horas de autonomia, enlaces de dados tolerantes a satélites e pods multi-INT plug-and-play compatíveis com o requisito da iniciativa Replicator de produção em massa rápida e de baixo custo. Os protótipos paralelos de Aeronaves de Combate Colaborativo atuarão como alas autônomas, canalizando dados de sensores diretamente para a rede de Comando e Controle de Todos os Domínios Conjuntos (JADC2) para contornar as defesas aéreas contestadas.


Por Aplicação:
Missões de Guerra Sustentam a LiderançaAs missões de guerra permaneceram como a espinha dorsal econômica do ISR aéreo em 2025, respondendo por 41,80% da receita total e projetadas para crescer a um CAGR de 8,75% até 2031. Nesse domínio, as patrulhas do P-8A no Indo-Pacífico lançam rotineiramente cerca de 400 sonobóias por missão, enquanto o pod ALQ-257 da Northrop Grumman determina as coordenadas de emissores hostis em dois segundos. As missões de alta intensidade e uso intensivo de sensores garantem um ciclo constante de atualização de radares, processadores e hardware de computação de borda. Embora a vigilância terrestre e marítima tradicional permaneça como a segunda maior aplicação, o mercado de vigilância aérea está se expandindo para usos civis, como mapeamento de incêndios florestais e busca e salvamento, que atualmente são os nichos de crescimento mais rápido à medida que os governos dedicam recursos de resiliência climática a operações persistentes de sensoriamento aéreo.
A fatia de guerra está reforçando sua primazia, mesmo em meio à proliferação de constelações em órbita baixa terrestre (LEO) que desafiam os papéis tradicionais de vigilância. Em contraste, as aplicações dominadas por observação rotineira de fronteiras ou patrulhas de zonas econômicas estão crescendo mais lentamente, refletindo a concorrência orçamentária de sensores orbitais e a mudança nas prioridades de aquisição dentro de muitos ministérios de defesa. A divergência destaca um padrão estratégico de gastos: as partes interessadas alocam orçamentos premium para conjuntos de missões que apoiam diretamente a eficácia de ataques, a dissuasão antissubmarino e a guerra de manobra eletromagnética, enquanto delegam a consciência situacional de ampla área a serviços de dados espaciais ou comerciais menos dispendiosos para requisitos de segurança rotineiros.
Por Solução:
Hardware Predominante, Software em AscensãoAs vendas de hardware continuam a ancorar a economia do ISR aéreo, com sistemas integrados — incluindo células de aeronaves, sensores, enlaces de dados e estações terrestres — respondendo por 71,45% do faturamento de 2025. A resiliência do segmento decorre dos altos custos de entrada de radares de matriz de varredura eletrônica ativa (AESA), torretas eletro-ópticas de alta definição e células de aeronaves de longa autonomia, que exigem orçamento plurianual e extensa infraestrutura industrial. A Raytheon e fornecedores similares garantem receita previsível de atualização ao lançar melhorias incrementais em alcance, resolução e recursos de proteção eletrônica que acionam aquisições subsequentes. Os governos preferem estruturas contratuais que combinam a aquisição inicial com logística baseada em desempenho, estendendo assim os fluxos de caixa de hardware por uma década ou mais. Consequentemente, a natureza intensiva em capital das plataformas de ISR protege o submercado de sistemas de choques de gastos ou ciclos de austeridade durante as negociações orçamentárias em períodos de baixa.
O software está acelerando mais rapidamente, registrando um CAGR de 8,50% que supera todas as categorias de hardware. O contrato do Maven Smart System da Palantir no valor de 480 milhões de USD ilustra a trajetória, permitindo reconhecimento automatizado de alvos, consulta em linguagem natural de bancos de dados de sensores e atualizações contnuas de algoritmos entregues por meio de repositórios de nuvem seguros. O licenciamento por assinatura converte orçamentos de modernização historicamente cíclicos em despesas operacionais anuais, uma mudança estrutural bem-vinda pelos departamentos de tesouraria que buscam perfis de caixa mais estáveis. Complementando o novo código, os kits de computação de borda da Lockheed Martin para aeronaves U-2 legadas realizam análise de vídeo a bordo em tempo real, reduzindo os custos de largura de banda de satélite enquanto implementam a cibersegurança obrigatória de confiança zero.
Por Usuário Final:
Defesa como Núcleo, Segurança Nacional em AscensãoOs ministérios de defesa permaneceram como o bloco de clientes dominante, garantindo 66,28% do faturamento de ISR aéreo em 2025 e estão projetados para crescer a um CAGR de 8,64% até 2031, apesar da pressão fiscal. Somente o DoD dos EUA orçou 12,3 bilhões de USD para sensoriamento aéreo, cobrindo células adicionais do P-8A, sustentação do RQ-4 e desenvolvimento inicial da Aeronave de Combate Colaborativo. Os membros da OTAN coletivamente aumentaram as dotações de ISR em 18%, com os aliados orientais mais recentes enfatizando sistemas não tripulados para monitorar fronteiras contestadas onde a atividade russa é persistente. Os planejadores estratégicos valorizam as plataformas aéreas porque elas integram a cadeia de destruição quando os ativos espaciais são bloqueados ou destruídos, e porque as tripulações tripuladas podem adaptar táticas em engajamentos dinâmicos, reforçando a prioridade central de gastos em defesa para o próximo ciclo de planejamento orçamentário em todo o mundo.
A participação de mercado das agências de segurança interna e civis está crescendo de forma constante. A Alfândega e Proteção de Fronteiras dos EUA está expandindo sua frota de MQ-9 para 18 células de aeronaves, e a Guarda Costeira assinou um contrato de 280 milhões de USD para drones SeaGuardian equipados com radares de busca marítima adaptados para detectar pesca ilegal e tráfico de drogas. Os departamentos estaduais de emergência também estão adquirindo aeronaves de ISR biturboélice equipadas com sensores de varredura linear infravermelha, que fornecem mapas de perímetro de incêndios florestais em tempo real, permitindo ordens de evacuação mais rápidas e alocação mais eficiente de recursos. Esses casos de aplicação demonstram como os governos fora da esfera de defesa estão adotando ferramentas de consciência situacional de grau militar para proteger populações, infraestrutura e recursos econômicos sob prazos cada vez mais apertados de resposta a desastres em todo o mundo.
Análise Geográfica
Mercado de ISR Aerotransportado da América do Norte
A América do Norte respondeu por 34,20% da receita de ISR aéreo de 2025, impulsionada principalmente pelos EUA, que planejam operar 156 P-8A Poseidons até 2030 e concederam 1,5 bilhão de USD para o desenvolvimento da Aeronave de Combate Colaborativo. O Canadá adicionou 16 Poseidons para substituir suas aeronaves de patrulha CP-140 Aurora, enquanto o México converteu King Air 350ERs adicionais em funções de ISR (Inteligência, Vigilância e Reconhecimento) para apoiar patrulhas antinarcóticos ao longo da fronteira compartilhada. O foco regional permanece na vigilância antissubmarino nos portões do Ártico e do Pacífico, bem como no monitoramento constante dos corredores de tráfico de drogas. Extensas bases industriais em Washington, Califórnia e Quebec fornecem aviônica, software de missão e manutenção em depósito, garantindo que a América do Norte mantenha a liderança tecnológica e grandes orçamentos de sustentação ao longo do período de previsão.
Mercado de ISR Aerotransportado da Europa
Na Europa, o Reino Unido está introduzindo aeronaves E-7 Wedgetail para substituir as envelhecidas plataformas E-3D Sentry, enquanto a Alemanha encomendou cinco P-8A Poseidons para aposentar sua veterana frota P-3C Orion. A França está avançando no Sistema de Combate Aéreo do Futuro (FCAS) trilateral, integrando caças furtivos com drones de ala leal que compartilharão dados de sensores em redes de nuvem seguras. Polônia, Romênia e os estados bálticos continuam adquirindo sistemas MQ-9B SkyGuardian para monitorar concentrações de tropas russas, demonstrando alinhamento entre os membros orientais e ocidentais na detecção de ameaças aéreas. Essa combinação de ativos tripulados de alto nível e drones adaptáveis consolida a trajetória de crescimento de médio prazo da Europa para a modernização de ISR.
Mercado de ISR Aerotransportado da Ásia-Pacífico
A Ásia-Pacífico registra um CAGR de 8,87%, refletindo disputas marítimas crescentes e rápida modernização das forças. O pedido de 3,5 bilhões de USD da Índia por seis aeronaves P-8I adicionais ampliará sua frota para 18 para patrulhas no Oceano Índico. Ao mesmo tempo, o Japão alocou 2,1 bilhões de USD para implantar plataformas E-2D Hawkeye e RQ-4 Global Hawk que acompanham os grupos de ataque de porta-aviões chineses. A Austrália está introduzindo drones MQ-4C Triton para garantir cobertura persistente das rotas marítimas do norte, e a Coreia do Sul está adquirindo sistemas não tripulados de alta altitude para monitorar locais de mísseis. Operadores emergentes, como os das Filipinas, estão explorando VANTs de altitude média para vigilância na zona econômica exclusiva, impulsionando o crescimento do mercado regional.

Panorama regulatório
A aquisição e implantação de ISR aéreo está sendo moldada por estruturas mais rígidas de segurança de fornecimento e controle de exportações, juntamente com regras de aeronavegabilidade de aeronaves não tripuladas em maturação. Nos EUA, a proibição do Conselho FAR sobre o uso de fundos federais por contratantes para sistemas de aeronaves não tripuladas proibidos pela FASC (em vigor a partir de dezembro de 2025) está levando os escritórios de programas e os contratantes principais a requalificar veículos aéreos, enlaces de dados e subcomponentes em conformidade, com implicações diretas para o fornecimento e a sustentação de VANTs de ISR.
Na Europa, a implementação do quadro de aeronavegabilidade contínua de sistemas de aeronaves não tripuladas certificados avançou com o Regulamento Delegado da Comissão (UE) 2024/1107 (Anexo II, aplicação da Parte-CAO.UAS a partir de fevereiro de 2026) e o Regulamento de Execução (UE) 2024/1109 (aplicável a partir de maio de 2025), adicionando encargos de conformidade para frotas de ISR não tripuladas certificadas e suas organizações de manutenção. Os controles de exportação permanecem tanto uma restrição quanto um facilitador: o Conselho da União Europeia adotou a Lista Militar Comum atualizada em fevereiro de 2026, enquanto o BIS dos EUA emitiu uma regra final provisória em janeiro de 2026, facilitando os controles de exportação para determinadas categorias de VANTs civis para nações parceiras. Isso efetivamente bifurca os caminhos para plataformas e cargas úteis de ISR configuradas para uso civil e de defesa.
Análise da cadeia de valor
A cadeia de valor do ISR aéreo abrange células de aeronaves missionizadas (tripuladas e não tripuladas), sensores e cargas úteis (EO/IR, radar AESA, SIGINT/ELINT), computação a bordo e de borda, enlaces de dados e SATCOM, estações terrestres e software para processamento, exploração e disseminação (PED). Contratantes principais como Boeing, Northrop Grumman e Lockheed Martin tipicamente orquestram a integração e certificação de plataformas. Subcontratantes especializados fornecem radares, torretas, subsistemas de GE/ESM, computação embarcada e endurecimento de cibersegurança. As iniciativas de arquitetura aberta, incluindo o Consórcio FACE e as abordagens de sistemas de missão aberta do DoD dos EUA citadas no contexto do relatório, aumentam a portabilidade do software e permitem atualizações de múltiplos fornecedores, ampliando o papel dos fornecedores de software e integradores de subsistemas em programas de retrofit e nova construção.
Os gargalos a montante permanecem ligados à eletrônica de defesa, onde os componentes GaN e de grau sensor podem estender os prazos de entrega além de 24 meses, em cascata nos cronogramas de entrega de pods e plataformas. A jusante, os modelos orientados a serviços e as operações de missão requerem infraestrutura adicional e prontidão da força de trabalho. O avanço do HADES do Exército dos EUA (intenção de adquirir até 11 jatos de ISR baseados no Bombardier Global 6500 anunciada em janeiro de 2026, mais uma decisão de julho de 2026 de realocar a 116ª Brigada de Inteligência Militar para o Texas para apoiar o HADES a partir do ano fiscal de 2027) ilustra como o ISR em jatos executivos adiciona nós de hangar, depósito e suporte operacional ao lado da sustentação tradicional da aviação de defesa.
Cenário Competitivo
O mercado de ISR aerotransportado é semiconsolidado, caracterizado por poucos participantes que desenvolvem plataformas e subsistemas para diversas forças armadas. Os principais participantes do mercado incluem Airbus SE, Northrop Grumman Corporation, Leidos Holdings, Inc., Leonardo S.p.A. e Thales Group. A integração vertical concede a essas empresas alavancagem em células, sensores, software de missão e suporte ao ciclo de vida, permitindo-lhes oferecer pacotes completos que fidelizam os clientes por décadas. O conjunto de PED com IA da Northrop Grumman, que demonstrou reduzir a carga de trabalho dos analistas em 60%, oferece um diferencial adicional. Enquanto isso, a rede global de suporte ao B737 da Boeing sustenta custos operacionais competitivos para o P-8A. Em conjunto, sua escala, influência política e acesso a programas classificados mantêm os pipelines de aquisição robustos apesar do aperto dos orçamentos de defesa em muitos mercados aliados.
Desafiantes disruptivos, incluindo General Atomics, AEVEX Aerospace e Metrea, visam compradores sensíveis a preço ou orientados a prazo, adaptando células comerciais e aproveitando sensores COTS. A General Atomics combina baixo custo de aquisição com parcerias que transmitem imagens de satélites comerciais para o sistema de missão do MQ-9, eliminando a necessidade de infraestrutura terrestre de propriedade governamental. A AEVEX entrega plataformas King Air 350 modificadas em 18 meses, atendendo aos requisitos do USSOCOM que os principais contratantes legados não conseguiram cumprir no prazo, e a Metrea oferece horas de voo de ISR em regime de propriedade fracionada a clientes que desejam evitar aquisições de capital. Coletivamente, essas empresas ampliam o acesso ao mercado, promovem modelos de contratação por hora de uso e incentivam os incumbentes a adotar cargas úteis de arquitetura aberta, atualizações rápidas de software e cadeias de fornecimento de semicondutores diversificadas para maior capacidade de entrega e resiliência.
Ações estratégicas recentes ressaltam a dinâmica competitiva. Em janeiro de 2025, a Lockheed Martin instalou um módulo de computação de borda de 40 libras no U-2, permitindo inferência de IA aerotransportada e conformidade com cibersegurança de confiança zero sem reduzir a autonomia da missão. A Boeing renegociou seu contrato de sustentação do P-8A no final de 2024, aumentando o valor do contrato para financiar atualizações de enlace de dados criptografado e auditorias obrigatórias do CMMC. A Northrop Grumman mitigou a escassez de chips qualificando detectores comerciais de InGaAs para a torre de EO/IR do RQ-4, aceitando uma pequena penalidade de sensibilidade para manter os cronogramas de entrega. Esses movimentos revelam como os principais contratantes investem em software, cibersegurança e flexibilidade da cadeia de fornecimento para proteger a carteira de pedidos, cumprir novas regulamentações e preservar a credibilidade de desempenho em meio à escassez de componentes durante um mercado global cada vez mais restrito.
Líderes do Setor de ISR Aerotransportado
-
Northrop Grumman Corporation
-
Airbus SE
-
Leonardo S.p.A.
-
Leidos Holdings, Inc.
-
Thales Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de ISR Aéreo Empresas cobertas neste relatório
- Airbus SE
- BAE Systems plc
- The Boeing Company
- Curtiss-Wright Corporation
- Elbit Systems Ltd.
- General Atomics Aeronautical Systems, Inc.
- Bombardier Inc.
- HENSOLDT AG
- Israel Aerospace Industries Ltd.
- L3Harris Technologies, Inc.
- Leonardo S.p.A.
- Lockheed Martin Corporation
- Metrea LLC
- Northrop Grumman Corporation
- AEVEX Aerospace
- Saab AB
- Diamond Aircraft Industries GmbH
- Teledyne Technologies Incorporated
- Textron Inc.
- Thales Group

Oportunidades de mercado e perspectivas futuras
Está se formando um espaço em branco em torno de aeronaves de sensoriamento profundo de implantação mais rápida e seus sistemas de missão de suporte, especialmente à medida que os programas substituem as frotas de ISR turboélice legadas por plataformas de jatos executivos de maior altitude e maior velocidade. O HADES do Exército dos EUA e a família mais ampla do Sistema de Sensoriamento Multidomínio (MDSS) fornecem um sinal de demanda: o primeiro protótipo de aeronave HADES totalmente desenvolvido, baseado em um Bombardier Global 6500 modificado, está programado para entrega no ano fiscal de 2026, e os requisitos técnicos exigem operações entre 41.000 e 51.000 pés com uma carga útil mínima de 14.000 libras e 12 horas de autonomia sem reabastecimento. Isso cria oportunidades de curto prazo para integradores de cargas úteis de radar/EO-IR, fornecedores de computação de borda aérea e provedores de enlace de dados que possam atender às restrições de tamanho, peso e energia enquanto apoiam a coleta em distância de segurança e a disseminação rápida.
A interoperabilidade e os fluxos de dados de sensor a atirador em tempo real também estão expandindo o mercado de atualização endereçável nas frotas existentes. O Exército dos EUA relatou que um fluxo de dados de ponta a ponta entrou em operação após a recertificação JITC de agosto de 2024 de um componente aprimorado de Mensagem de Dados de Interoperabilidade no âmbito do programa TROJAN, indicando investimento contínuo em tornar os resultados de ISR aéreo utilizáveis em redes conjuntas. A sustentação e a modernização em espiral permanecem outro caminho de monetização: o contrato de 512,2 milhões de USD da Raytheon com o Exército dos EUA em dezembro de 2025 para apoiar o ISR aéreo até 2036 aponta para uma demanda plurianual por desenvolvimento e manutenção de sensores, favorecendo fornecedores que combinam atualização de hardware, atualizações de software e conformidade de cibersegurança sob estruturas de suporte de longa duração.
Desenvolvimentos industriais recentes em Mercado de ISR Aéreo
- Julho de 2026: Dinamarca, Finlândia, Alemanha e Noruega assinaram uma carta de intenções no âmbito da OTAN para adquirir até cinco aeronaves de ISR não tripuladas MQ-4C Triton da Northrop Grumman. A aquisição aumenta a capacidade de vigilância não tripulada HALE entre os aliados europeus e reforça a demanda orientada pela interoperabilidade por plataformas de ISR de longa autonomia e os ecossistemas associados de processamento de dados e terrestres.
- Fevereiro de 2025: A Airbus assinou um contrato de estudo com a DGA francesa para definir a futura aeronave de patrulha marítima da França, baseada em um conceito de A321 MPA destinado a substituir as aeronaves Atlantique 2 no período de 2030-2040. O estudo apoia um novo pipeline de MPA/ISR de asa fixa e indica interesse contínuo no uso de células de aeronaves derivadas de modelos comerciais para funções de ISR, com oportunidades de integração de sistemas de missão.
- Dezembro de 2024: A Marinha dos EUA concedeu à Northrop Grumman um contrato de 3,5 bilhões de USD para desenvolver o E-130J, o sucessor do E-6B Mercury para comando e controle aéreo (C2). O programa sustenta a demanda por sistemas de missão aérea resilientes e cargas úteis de comunicações, juntamente com arquiteturas de ISR que requerem conectividade segura e disseminação rápida em ambientes contestados.


Mercado de ISR Aéreo Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado de ISR aéreo é a receita gerada por plataformas aéreas e sistemas de missão a bordo que coletam, processam e compartilham dados de inteligência, vigilância e reconhecimento para missões de defesa, segurança e civis selecionadas.
Exclusões de escopo: Excluímos ativos de ISR puramente baseados no espaço e redes de ISR exclusivamente terrestres, a menos que sejam vendidos como parte de uma solução de ISR aéreo.
Visão Geral da Segmentação
- Por Tipo de Plataforma
- Tripulado
- Não Tripulado
- Por Aplicação
- Vigilância Terrestre/Marítima
- Patrulha de Fronteira
- Operações de ISTAR
- Zona Econômica Exclusiva (ZEE)
- Missão de Guerra
- Guerra Antissubmarino e Guerra Antisuperfície
- Apoio Aéreo ao Solo
- Guerra Eletrônica
- Monitoramento de Infraestrutura Crítica
- Monitoramento Ambiental
- Monitoramento de Poluição
- Auxílio em Desastres
- Busca e Salvamento
- Busca e Salvamento Marítimo
- Busca e Salvamento Terrestre
- Vigilância Terrestre/Marítima
- Por Solução
- Sistemas
- Software
- Por Usuário Final
- Defesa
- Segurança Nacional
- Comercial e Civil
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Itália
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Israel
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começou com o mapeamento do que tipicamente é orçado e adquirido sob ISR aéreo, alinhando então essas categorias com sinais de demanda mensuráveis. Baseamo-nos em documentos públicos de orçamento de defesa, comunicados de aquisição e notas de modernização de frotas para entender o que está sendo financiado e quando as atualizações tendem a ocorrer.
Para manter as premissas consistentes, utilizamos fontes públicas e oficiais, como publicações de ministérios de defesa, livros de justificativa orçamentária do DoD dos EUA, roteiros de capacidade da OTAN e aliados, reguladores e registros de aviação para contagens de aeronaves, e estatísticas de comércio e alfândega disponíveis para as principais categorias de plataformas e sensores. Também revisamos relatórios anuais de empresas, apresentações a investidores, comunicados de imprensa e imprensa de defesa de renome para cronogramas de programas e marcos de entrega, depois verificamos figuras selecionadas usando assinaturas pagas para finanças de empresas, rastreamento de contratos e bancos de dados de patentes para confirmar a direção tecnológica e as faixas de preço. Essas fontes são apenas ilustrativas, e muitas outras referências públicas também foram utilizadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas Primárias e Pesquisas
As entrevistas primárias focaram em confirmar qual parcela dos gastos com plataformas é atribuída à missionização de ISR e como os ciclos de atualização deslocam os gastos entre nova aquisição e retrofit. Conversamos com partes interessadas entre operadores, integradores e especialistas em subsistemas, e utilizamos cobertura regional para confirmar diferenças no mix de missões, cronogramas de entrega e intensidade de sustentação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | Diretores executivos (CXOs): 12% | APAC: 49% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 36% | EMEA: 33% |
| Empresas menores: 15% | Gerentes: 52% | Américas: 18% |
Dimensionamento de Mercado e Previsão
O dimensionamento foi construído usando uma abordagem de cima para baixo, em que os gastos com defesa e segurança, a intensidade de frotas e missões e os ciclos de atualização de sistemas de missão foram usados para reconstruir o conjunto de demanda de ISR aéreo endereçável por região. Uma vez estabelecida essa âncora, corroboramos os totais com verificações seletivas de baixo para cima, como consolidações de programas de amostra, entregas de plataformas e contagens de retrofit, e faixas típicas de preço médio de venda de sistemas de missão multiplicadas pelos volumes esperados.
Os principais insumos que moldaram o modelo incluíram adições de frotas tripuladas versus não tripuladas, mudanças no mix de sensores (EO/IR, radar, SIGINT), participação de retrofit versus missionização de nova construção, intensidade de sustentação e treinamento vinculada ao ritmo operacional e cronograma de entrega dos principais programas. Onde a visibilidade direta de volume era limitada, as lacunas foram tratadas por meio de indicadores proxy, como tendências de inventário de aeronaves, tamanhos de lotes de aquisição e intervalos recorrentes de atualização que foram validados por meio de feedback de especialistas.
A previsão utilizou análise de cenários apoiada por suavização baseada em tendências, uma vez que orçamentos, cronogramas de aquisição e atrasos de entrega podem mover os resultados anuais de forma irregular. As premissas de inflação, conversão de câmbio e progressão do preço médio de venda foram revisadas com os entrevistados para manter a previsão realista nos casos base, conservador e de modernização acelerada.
Ciclo de Validação de Dados e Atualização
Os resultados foram verificados em relação a sinais independentes, incluindo movimentação do orçamento de defesa, contratos conhecidos concedidos, crescimento de frotas e cronogramas de entrega declarados, antes de os números serem finalizados. Quando um valor discrepante aparecia, retestávamos os fatores determinantes e realizávamos uma segunda revisão para eliminar qualquer dupla contagem entre plataforma, carga útil e serviços.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, incluindo grandes mudanças de aquisição, grandes contratos ganhos ou movimentos significativos de câmbio. Antes da entrega, realizamos uma revisão final para que o modelo reflita os dados públicos mais recentes e o feedback mais novo recebido durante os acompanhamentos.
Dimensionamento do Mercado de ISR Aéreo da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de ISR aéreo podem parecer muito distantes porque o limite do mercado nem sempre é tratado da mesma forma, e porque as escolhas de timing podem alterar o número mesmo quando a demanda é semelhante. As diferenças frequentemente decorrem do que é contabilizado como sistemas de missão versus valor da plataforma, e se os serviços e o software são incluídos como receita recorrente.
Em uma construção orientada por atualização, a dispersão é geralmente impulsionada por quando as taxas de câmbio são aplicadas, como os preços médios de venda são incrementados para cargas úteis de sensores mais recentes e se as entregas atrasadas são deslocadas entre os anos. Ao reverificar o timing dos contratos e manter a conversão de câmbio consistente com o ano declarado, a estimativa permanece atual nos ciclos de aquisição de rápida evolução, o que é uma escolha prática utilizada no modelo da Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,91 bilhões de USD (2026) | |
| Consultoria Global A | 10,65 bilhões de USD (2026) | Utiliza um ano base diferente e tende a suavizar as mudanças de preço e mix ao longo da janela de previsão, o que pode atenuar os incrementos de preço médio de venda vinculados a configurações de carga útil mais recentes. |
| Consultoria Regional B | 7,16 bilhões de USD (2024) | O ano reportado é anterior e o escopo é tipicamente mais restrito em torno dos sistemas principais, com tratamento menos consistente de software, atualizações e suporte, e o timing de câmbio pode refletir a média do ano base em vez da conversão atualizada. |
No geral, a tabela mostra que parte da diferença é simplesmente o alinhamento do ano, e o restante decorre do escopo e da lógica de precificação. Quando o timing de aquisição, a cadência de atualização e a conversão de moeda consistente são aplicados passo a passo, o tamanho de mercado resultante é mais fácil de rastrear de volta aos sinais observáveis de frota, programa e orçamento.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de ISR aerotransportado e as perspectivas de crescimento?
O tamanho do mercado de ISR aéreo foi avaliado em 10,26 bilhões de USD em 2025 e está previsto para crescer de 10,91 bilhões de USD em 2026 para 15,60 bilhões de USD em 2031, a um CAGR de 7,41% no período de 2026-2031.
Qual categoria de plataforma lidera os gastos em ISR aerotransportado?
As aeronaves tripuladas detêm 71,17% de participação na receita, lideradas pelas frotas P-8A Poseidon e E-7 Wedgetail.
Qual região crescerá mais rapidamente em ISR aerotransportado até 2031?
A Ásia-Pacífico está prevista para registrar o CAGR mais rápido de 8,87%, impulsionada pelas aquisições da Índia, Japão e Austrália.
Como as ferramentas de PED habilitadas por IA estão mudando as operações de ISR?
Os modelos de IA agora comprimem os ciclos de processamento para menos de cinco minutos e reduzem a carga de trabalho dos analistas em 60%, desbloqueando receita recorrente de software.
Qual é o impacto da escassez de semicondutores nas entregas de ISR aerotransportado?
A escassez de componentes de GaN e InGaAs estende os prazos de entrega de radares e sensores para mais de 24 meses, atrasando as entregas de plataformas e reduzindo o CAGR previsto em 1,2 ponto.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
