
Tamanho e Participação do Mercado de IA Agêntica
Análise do Mercado de IA Agêntica por Mordor Intelligence
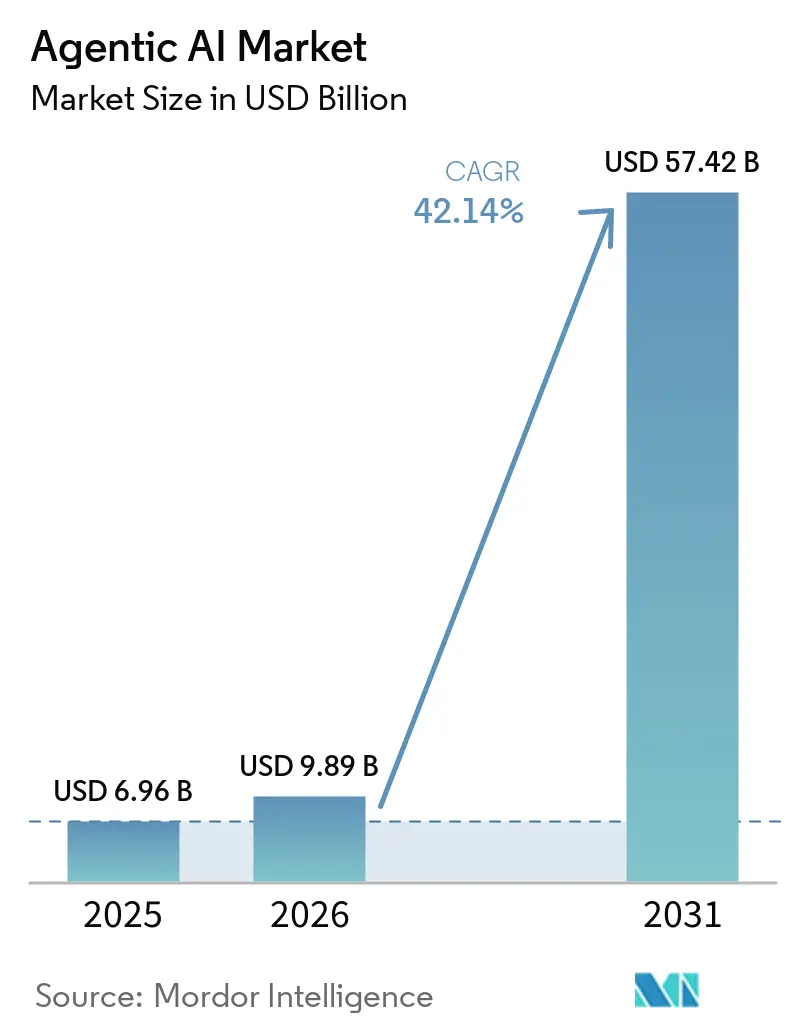
O tamanho do mercado de IA Agêntica deve crescer de 9,89 bilhões de USD em 2026 para 14,06 bilhões de USD em 2027 e tem previsão de atingir 82,27 bilhões de USD até 2032 a um CAGR de 42,38% no período 2027-2032.
O desenvolvimento e a implantação de agentes nos Estados Unidos criam um pipeline de implementação, e as aplicações de atendimento ao cliente conectam o software de agentes a trabalhos operacionais recorrentes. Runtimes gerenciados reduzem o esforço de operação dos agentes, mas habilidades e confiança restringem o escopo das tarefas que os compradores podem delegar. Os fornecedores podem responder combinando integração de fluxo de trabalho com controles de governança, vinculando o valor comercial à execução confiável em vez do número de agentes disponíveis. Fornecedores que tornam as ações delegadas governáveis podem, portanto, competir por um conjunto mais amplo de tarefas de atendimento ao cliente, enquanto a mera disponibilidade de agentes deixa a restrição de confiança sem solução.
Principais Conclusões do Relatório
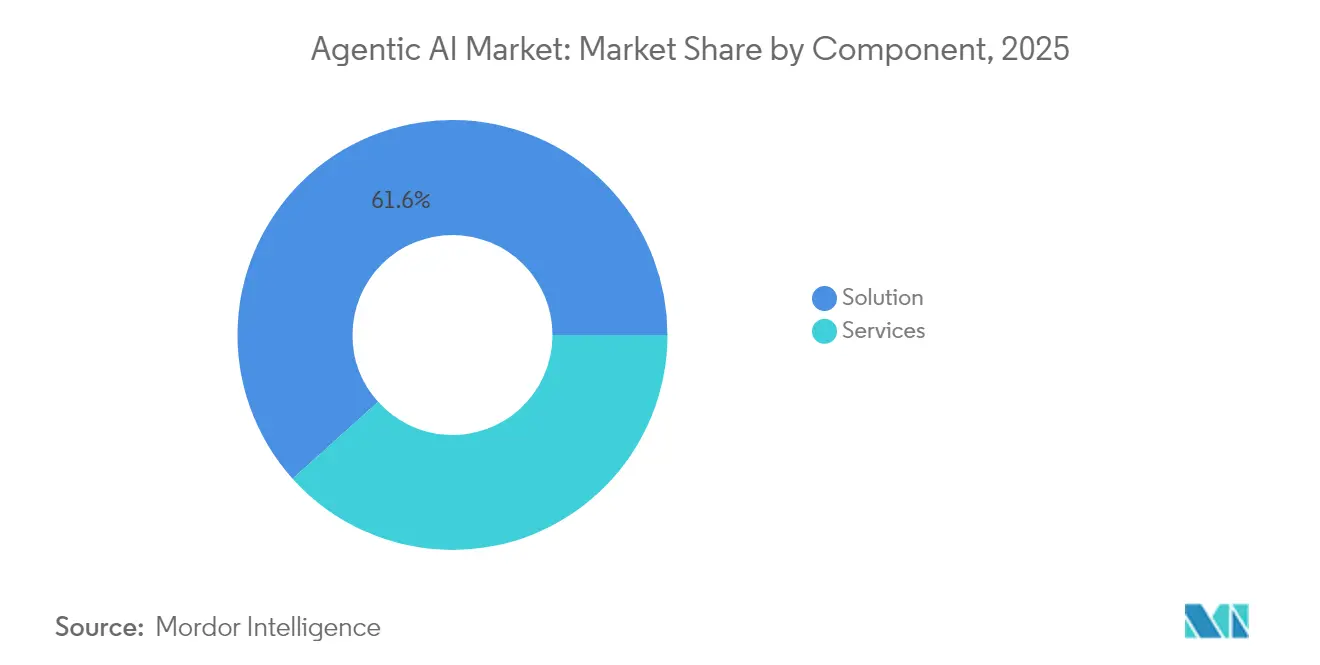
- Por componente, as soluções detinham 61,21% da participação do mercado de IA Agêntica em 2026, enquanto os serviços têm previsão de crescimento mais rápido a um CAGR de 44% no período 2027-2032.
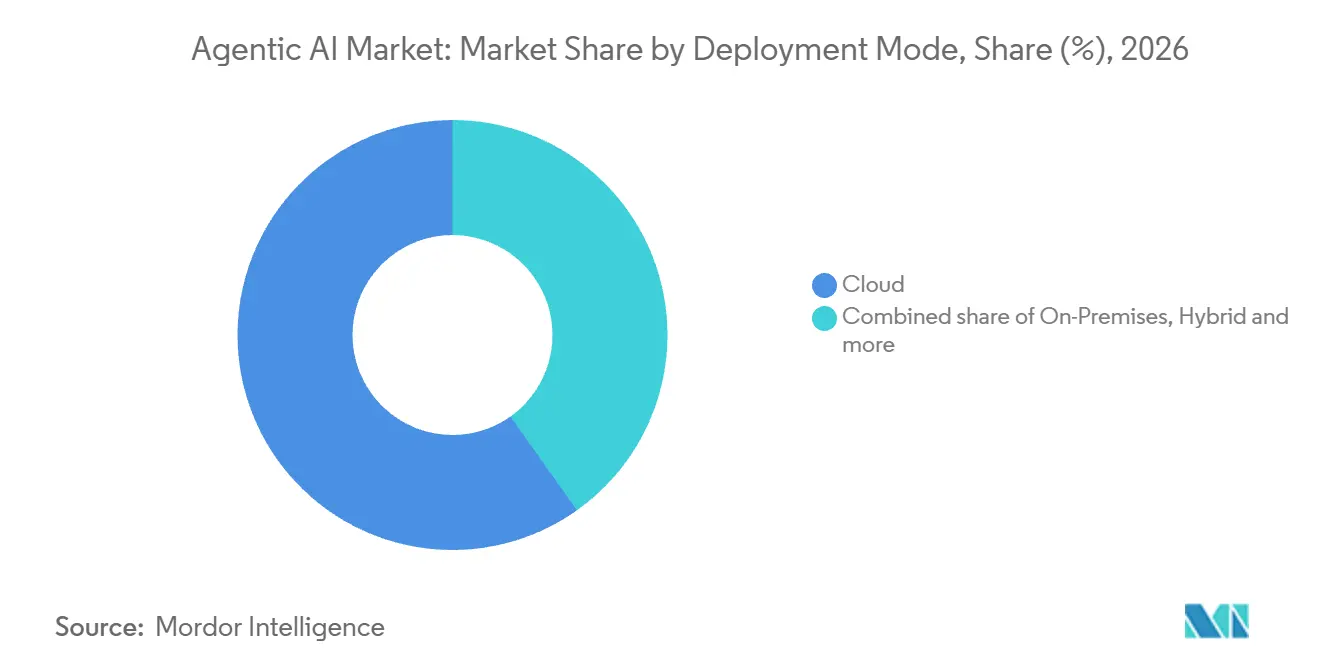
- A nuvem liderou os modos de implantação com 59,83% do tamanho do mercado de IA Agêntica em 2026, e o modelo híbrido tem previsão de crescimento mais rápido a um CAGR de 44,85% no período 2027-2032.
- Entre os portes de organização, as grandes empresas responderam por 64,7% da receita em 2026, enquanto as PMEs têm projeção de crescimento mais rápido a um CAGR de 43,8% no período 2027-2032.
- Entre os setores de usuários finais, o BFSI liderou com 19,03% da receita em 2026, e o setor automotivo lidera a previsão de crescimento a um CAGR de 45,35% no período 2027-2032.
- As arquiteturas de agentes foram lideradas pelos sistemas multiagente (SMA), com 53,81% da receita em 2026, e esse segmento também lidera o crescimento previsto a um CAGR de 43,75% no período 2027-2032.
- A automação autônoma de processos liderou as aplicações com 23,03% da receita em 2026, enquanto os assistentes virtuais inteligentes têm previsão de crescimento mais rápido a um CAGR de 44,45% no período 2027-2032.
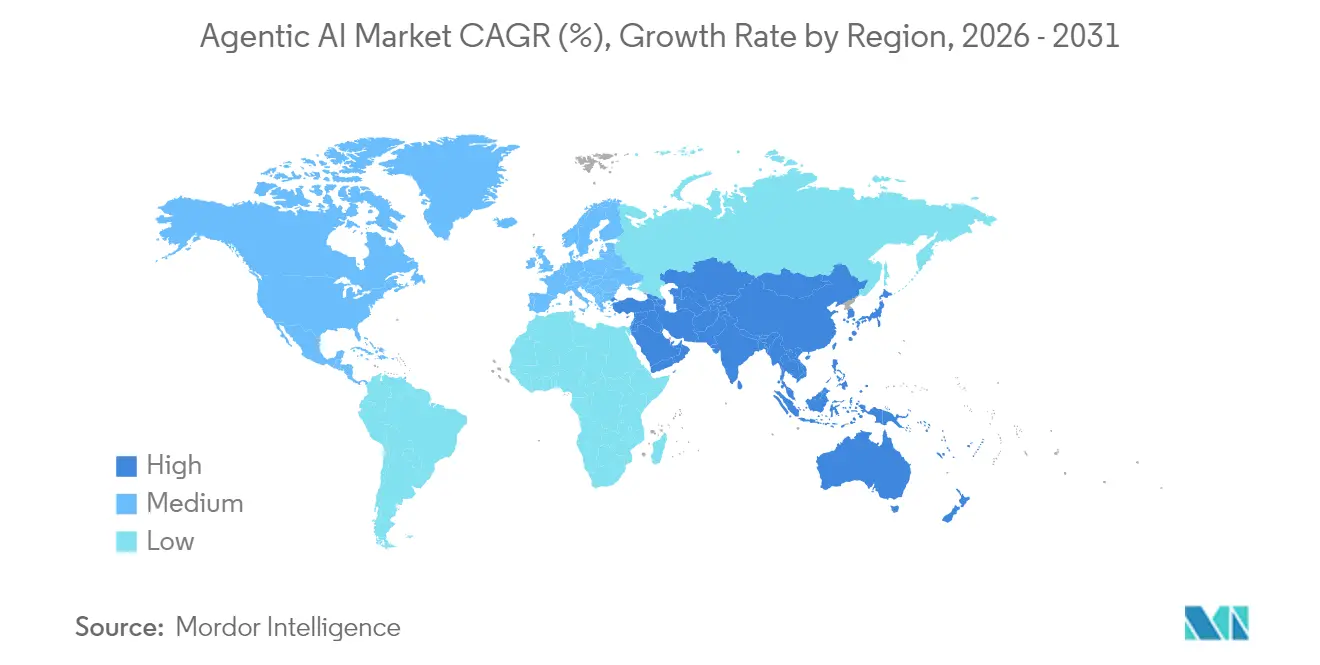
- Geograficamente, a América do Norte detinha 39,95% da receita em 2026, com a Ásia-Pacífico prevista para crescer mais rapidamente a um CAGR de 45,2% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento na demanda por automação inteligente | +18.5% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Proliferação de sistemas multiagente para resolução de problemas complexos | +14% | Os Estados Unidos | Médio prazo (2-4 anos) |
| Avanços em infraestrutura de IA nativa em nuvem | +16% | América do Norte, Europa, Ásia-Pacífico, América do Sul | Curto prazo (≤ 2 anos) |
| Integração com ecossistemas de computação espacial/XR | +3% | América do Norte, Europa, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Surgimento de benchmarks de desempenho de IA agêntica | +2% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Frameworks de agentes de código aberto para PMEs | +1.5% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da demanda por automação inteligente
Compradores que buscam automação inteligente criam demanda por software capaz de repetir uma tarefa útil em muitas instâncias de agentes. Na pesquisa da IBM de janeiro a abril de 2026, executivos de tecnologia anteciparam um aumento de 38% nos agentes de IA implantados até 2027. A pesquisa abrangeu 2.000 executivos sênior responsáveis por decisões de TI, tecnologia ou IA em 33 geografias e 19 setores. Uma população expandida de agentes aumentaria a oportunidade de fornecer software que conduz um processo definido por execuções sucessivas. Quando a mesma tarefa se repete, um fornecedor pode separar a lógica de aplicação reutilizável da configuração necessária para instâncias individuais de agentes. Essa divisão pode suportar o licenciamento de software em implantações, com serviços de implementação concentrados em trabalhos que não podem ser padronizados.
Proliferação de sistemas multiagente para resolução de problemas complexos
Organizações que desenvolvem múltiplos agentes precisam decidir como esses agentes contribuem para um objetivo de negócio e onde a coordenação se encaixa no software. A pesquisa do terceiro trimestre de 2026 da KPMG nos EUA constatou que 25% das organizações representadas estavam desenvolvendo ou implementando ativamente sistemas multiagente, ante 6% no trimestre anterior.[1] A pesquisa abrangeu 314 executivos e líderes empresariais norte-americanos em organizações com receita anual de pelo menos 1 bilhão de USD, entrevistados de 24 de julho a 25 de agosto de 2026. À medida que vários agentes contribuem para um objetivo, coordenar seu trabalho passa a fazer parte do valor da solução global. Um comprador que contrata vários agentes também precisa definir qual componente executa cada tarefa e como a responsabilidade é transferida entre eles. Fornecedores que incluem a coordenação junto à implementação estão, portanto, posicionados para atender a esse crescimento na atividade de desenvolvimento.
Avanços na infraestrutura de IA nativa em nuvem
Runtimes de nuvem gerenciados ampliam a oportunidade de software endereçável ao reduzir o trabalho de infraestrutura necessário para operar agentes além de uma demonstração. A AWS disponibilizou geralmente o harness gerenciado Amazon Bedrock AgentCore em 17 de junho de 2026, nas Regiões Comerciais da AWS onde o AgentCore está disponível.[2] O harness gerencia orquestração, execução de ferramentas, estado de sessão persistente, recuperação de falhas e isolamento de sessão. O Microsoft Foundry Hosted Agents também está geralmente disponível, com a Microsoft operando contêineres, escalonamento, ciclo de vida de sessão e integração de plataforma. Esses serviços permitem que os fornecedores de aplicações de agentes concentrem mais esforço de engenharia em conectar agentes a ações de negócio úteis, em vez de recriar a infraestrutura de execução. Para fornecedores de aplicações de agentes, a venda pode se centrar em software específico para fluxos de trabalho, enquanto o operador de nuvem fornece a infraestrutura de execução gerenciada.
Integração com ecossistemas de computação espacial/XR
A integração com computação espacial pode criar demanda quando um agente precisa agir sobre o objeto ou tarefa que um funcionário está visualizando. Em 16 de setembro de 2026, a Snap anunciou que a Salesforce estava integrando o Agentforce aos óculos de realidade aumentada SPECS, onde os funcionários poderiam identificar objetos, criar registros de ocorrências, recuperar informações e atualizar fluxos de trabalho. Para um técnico de manutenção, a ligação anunciada entre essa visualização e um registro de ocorrência tornaria o agente parte do trabalho, e não uma ferramenta de informação separada. O produto comercial é a conexão entre o contexto visual e uma ação de negócio, com o software conduzindo a tarefa entre interfaces. Essa conexão exigiria reconhecimento de contexto, um fluxo de trabalho relevante e uma ação delimitada antes de justificar uma assinatura organizacional. A adoção depende, portanto, de resolver uma etapa de trabalho completa, tornando a integração de aplicações mais relevante do que simplesmente adicionar um agente a um display.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas de gestão de mudanças organizacionais e habilidades | -5.5% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Preocupações éticas, de viés e transparência | -3.5% | Estados Unidos, Europa, Índia, Japão, Brasil | Médio prazo (2-4 anos) |
| Custos crescentes de computação/recursos para orquestração de agentes | -2% | Ásia-Pacífico e Reino Unido | Médio prazo (2-4 anos) |
| Falta de interoperabilidade / aprisionamento a fornecedor | -1.5% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas de gestão de mudanças organizacionais e habilidades
A capacidade de construir um agente não equipa uma organização para redesenhar o trabalho ao seu redor. A pesquisa de julho de 2025 da Harvard Business Review Analytic Services constatou que 48% de 623 respondentes citaram a falta de talentos ou habilidades como uma barreira à adoção de IA agêntica. Os respondentes eram membros do público da HBR envolvidos em decisões de dados e tecnologia em organizações que usam ou consideram IA agêntica. Na mesma pesquisa, 31% citaram dificuldades em ajustar processos de trabalho para acomodar a IA agêntica. Essas barreiras podem prolongar o caminho de uma decisão de software até fluxos de trabalho utilizáveis, mesmo quando o próprio agente funciona. Ciclos de implementação mais longos podem sobrecarregar a capacidade de entrega do fornecedor, limitando a velocidade com que projetos adicionais de agentes podem se tornar software operacional.
Preocupações éticas, de viés e transparência
Preocupações éticas restringem a demanda quando os compradores precisam defender as consequências de delegar decisões a agentes. O relatório de julho de 2025 do Capgemini Research Institute identificou confiança e segurança como algumas das barreiras mais significativas à adoção generalizada de agentes de IA.[3] A pesquisa de abril de 2025 entrevistou 1.500 executivos de nível diretor ou superior em 14 países, em organizações com mais de 1 bilhão de USD em receita anual, todas explorando IA agêntica. Um agente funcional pode, portanto, deixar um comprador relutante em autorizar tarefas consequentes sem garantias adicionais sobre suas decisões. A confiança não resolvida restringe a amplitude dos fluxos de trabalho que os fornecedores podem converter em implantações pagas, criando uma restrição à adoção mesmo onde a capacidade técnica está disponível.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Software Recorrente Sustenta a Escala da SoluçãoO segmento de soluções respondeu por 61,21% do tamanho do mercado de IA Agêntica em 2026, tornando-o o maior segmento de componentes. A receita recorrente anual do Agentforce da Salesforce superou 1,5 bilhão de USD no segundo trimestre do exercício fiscal de 2027, encerrado em 31 de julho de 2026, incluindo as ofertas Slackbot e Headless 360 AI. O Agentforce e o Slack entregaram 3,2 bilhões de Unidades de Trabalho Agêntico durante o trimestre, alta de 97% em relação ao trimestre anterior. Para os provedores de soluções, a execução repetida pode sustentar um relacionamento de receita contínuo após a implantação inicial, tornando a confiabilidade do serviço e a cobertura útil de fluxos de trabalho elementos centrais da oferta de software.
Os serviços são o segmento de crescimento mais rápido, com previsão de CAGR de 44% no período 2027-2032. Em março de 2026, a SEI anunciou que trabalharia com a IBM Consulting na transformação empresarial por meio de IA agêntica e automação. O engajamento previa uma revisão orientada por dados dos sistemas operacionais e fluxos de trabalho para avançar no redesenho e modernização de processos. Esse trabalho pode traduzir o modelo operacional existente de uma organização em tarefas específicas de agentes e pontos de revisão, criando oportunidades de implementação e personalização em torno do software. Os fornecedores de serviços podem, portanto, obter receita com as mudanças de processo necessárias antes do uso em larga escala, com valor comercial na definição do trabalho que uma plataforma de agentes deve executar.

Por Modo de Implantação:
Escala em Nuvem e Integração HíbridaA nuvem representou 59,83% da participação do mercado de IA Agêntica em 2026, tornando-se o maior segmento de implantação. A pesquisa personalizada de 2026 da IDC, encomendada pela AWS, com mais de 900 organizações em 15 setores e 10 países, constatou que 63% testaram e implantaram agentes em infraestrutura de nuvem pública. Operar um agente como um serviço entregue pela nuvem pode reunir interações repetidas na mesma aplicação, colocando a execução contínua no centro da oferta. Um provedor que opera essa aplicação pode gerenciar mudanças operacionais de forma centralizada, sem uma implementação separada para cada interação do usuário. Isso torna a operação do serviço uma capacidade comercial por si só, com valor que se estende além da configuração inicial de um agente.
O modelo híbrido é o segmento de implantação de crescimento mais rápido, com previsão de CAGR de 44,85% no período 2027-2032. Em agosto de 2026, a AWS relatou que a Mobileye operava seu Agente de Suporte de IA em produção no runtime serverless do AgentCore, com um sistema de gerenciamento de tickets local fornecendo tickets e recebendo respostas geradas por IA. O crescimento pode vir da implementação dessa conexão como um fluxo de trabalho governado, com acesso claro a dados e um caminho de retorno utilizável para ações concluídas. A implantação local desempenha um papel distinto em setores regulados, onde 63% de 413 profissionais e líderes de IA pesquisados pela DataRobot em 2026 afirmaram que suas organizações a exigiam para IA agêntica. O modelo híbrido cria uma oportunidade de integração em torno da manutenção de um fluxo de trabalho local enquanto adiciona execução de agentes em nuvem, em vez de tornar a substituição de aplicações um pré-requisito para a automação.
Por Porte da Organização:
Implantação Empresarial e Adoção de Fluxos de Trabalho por PMEsAs grandes empresas foram o maior segmento por porte de organização, com 64,7% de participação em 2026. Em 10 de fevereiro de 2026, a DXC Technology anunciou a conclusão de uma implantação empresarial do Amazon Quick abrangendo sua força de trabalho de 115.000 funcionários em 70 países. O Amazon Quick foi implantado como um espaço de trabalho digital com tecnologia de IA agêntica, tornando uma aplicação comum a base desse programa de alcance organizacional. Uma implantação dessa abrangência pode gerar trabalho de implementação e suporte para tornar o mesmo software utilizável em muitos locais. Esses compradores criam potencial de receita por meio do alcance de uma plataforma comum, de modo que o escopo da implementação pode ser tão importante quanto o número de aplicações de agentes distintas.
As pequenas e médias empresas (PMEs) são o segmento de porte de organização de crescimento mais rápido, com previsão de CAGR de 43,8% no período 2027-2032. A análise da OpenAI Group PBC para a UE definiu pequenas e médias empresas como aquelas com 200 ou menos usuários associados. Os usuários ativos semanais do Codex e do ChatGPT Work nesse grupo foram 8,1 vezes o nível da semana de 1 a 7 de maio de 2026 na semana encerrada em 5 de outubro de 2026. O aumento identifica uma base de usuários ativos maior para essas ferramentas, criando espaço para serviços que as conectem a uma tarefa organizacional específica. Empacotar essa tarefa em uma oferta de implementação e suporte gerenciável pode vincular o crescente uso de ferramentas a um relacionamento de serviço comercial.
Por Setor do Usuário Final:
Fluxos de Trabalho Financeiros e Compras AutomotivasO BFSI foi o maior segmento de usuário final, com 19,03% de participação em 2026. A pesquisa global de serviços financeiros de 2026 da Cambridge constatou que 23% dos respondentes do setor, incluindo fintechs, estavam em estágios de escalonamento ou transformação da adoção de IA agêntica. A pesquisa da Capgemini de junho a julho de 2025 com 1.100 líderes de serviços financeiros em 14 mercados constatou que 75% dos respondentes de bancos priorizavam o atendimento ao cliente para a adoção de agentes de IA em escala. O atendimento ao cliente oferece uma rota específica para esses programas porque a aplicação pode ser vinculada a um processo operacional recorrente identificável. O caminho para a receita setorial passa, portanto, por fluxos de trabalho definidos, dando ao software especializado uma abertura comercial mais clara do que um experimento de plataforma sem direção.
O setor automotivo é o segmento de usuário final de crescimento mais rápido, com previsão de CAGR de 45,35% no período 2027-2032. A BMW utiliza um sistema de compras agêntico para gerenciar aproximadamente 250.000 ferramentas especializadas usadas na produção e manutenção de componentes, incluindo ferramentas em instalações de fornecedores. Seus agentes elaboram solicitações de estoque, as enviam aos fornecedores, revisam as respostas e aprovam casos não complicados, enquanto especialistas lidam com exceções. O processamento de rotina pode ser escalado por meio do software, mas uma implantação mais ampla pode depender da capacidade dos especialistas para lidar com exceções, de modo que o fluxo de trabalho de compras automatizado precisa de uma rota explícita para casos que não pode aprovar.
Por Arquitetura de Agente:
A Confiabilidade da Coordenação Molda as Escolhas de DesignOs sistemas multiagente (SMA) foram o maior segmento de arquitetura, com 53,81% de participação em 2026, e têm previsão de ser o segmento de crescimento mais rápido a um CAGR de 43,75% no período 2027-2032. O DruAI da Druva coordena de 8 a 10 agentes especializados em produção, dependendo do fluxo de trabalho, apoiando investigação cibernética, remediação e recuperação. Dividir um objetivo complexo em tarefas de agentes separadas pode permitir uma execução especializada, mas o fluxo de trabalho deve preservar um entendimento comum do que foi concluído. Para o comprador organizacional, isso coloca valor nas transferências, verificações e limites de tarefas que conectam componentes independentes a um resultado de negócio. Uma transferência malsucedida pode comprometer todo o processo mesmo quando os agentes individuais executam suas próprias tarefas corretamente, de modo que os compradores precisam de confiabilidade em todo o fluxo de trabalho de recuperação, bem como dentro de cada componente.
Construir uma rede de agentes maior pode adicionar escolhas de coordenação, de modo que uma tarefa mais restrita pode justificar uma arquitetura mais simples em vez de mais componentes. Os sistemas de agente único foram vistos por funcionários em um estudo preliminar de suporte de TI de 2025 como promissores de maior eficiência, mas com risco de menor supervisão. O trade-off sugere que o número de agentes não determina como o trabalho é verificado. Para tarefas de suporte delimitadas, um único caminho de execução pode simplificar a coordenação de componentes sem resolver o risco percebido de supervisão. O valor comercial de um design mais simples depende, portanto, de preservar a revisão e o tratamento de exceções, em vez de meramente remover a coordenação entre agentes.
Por Aplicação:
Fluxos de Trabalho de Compras e Resolução de Atendimento ao ClienteA automação autônoma de processos foi o maior segmento de aplicação, com 23,03% de participação em 2026. A IBM e a StarLink anunciaram uma solução de compras agêntica em 10 de setembro de 2026, com projeção de economizar 11.500 horas anuais para a StarLink. A StarLink, empresa do Infinigate Group, foi a primeira usuária da solução construída com IBM Bob e IBM watsonx Orchestrate. A projeção alocou 6.000 horas a 9.000 ordens de compra, 1.500 horas a 14.000 cotações e 4.000 horas à comparação de cotações. Como a projeção abrange ordens de compra, cotações e comparação de cotações, o software de agentes aqui é valorizado por conduzir um processo de compras em várias etapas, em vez de produzir um único documento.
Os assistentes virtuais inteligentes são o segmento de aplicação de crescimento mais rápido, com previsão de CAGR de 44,45% no período 2027-2032. Até 25 de junho de 2026, o agente de serviço da Salesforce havia atendido 4,3 milhões de consultas em seu próprio site de ajuda e resolvido 70% delas. Essa medida de resolução confere a um assistente implantado um papel comercial além da apresentação de respostas, vinculando seu valor ao resultado alcançado dentro de um fluxo de trabalho de serviço. Um provedor pode projetar a aplicação em torno dos tipos de perguntas que um agente pode resolver, com o trabalho não resolvido seguindo um caminho de serviço definido separadamente. A resolução útil oferece a um provedor uma base concreta para expandir o papel do assistente nas operações de suporte e nos serviços de fluxo de trabalho relacionados.
Análise Geográfica
Mercado de IA Agêntica da América do Norte
A América do Norte detinha 39,95% do tamanho do mercado de IA Agêntica em 2026, tornando-a o maior mercado regional. A pesquisa do terceiro trimestre de 2026 da KPMG nos EUA constatou que 62% das organizações representadas com receita anual de pelo menos 1 bilhão de USD estavam construindo, implantando ou desenvolvendo agentes de IA, ante 53% no segundo trimestre. O trabalho em estágio de desenvolvimento pode suportar serviços de implementação antes que um agente entre em produção, enquanto a implantação cria um relacionamento de software operacional, oferecendo aos fornecedores formas distintas de engajar esses compradores. Como a pesquisa combina construção, implantação e desenvolvimento, os fornecedores que conduzem projetos do desenvolvimento à produção podem ampliar seu papel além da construção inicial do software.
Mercado de IA Agêntica da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com previsão de CAGR de 45,2% no período 2027-2032. O Bank of Singapore, subsidiária de private banking do OCBC, lançou uma ferramenta agêntica de origem de patrimônio em 2025. A ferramenta extraiu, estruturou e sintetizou registros de clientes e documentos de suporte, e solicitou acompanhamentos para lacunas de informação. O tempo médio de preparação de relatórios dos gerentes de relacionamento caiu de 10 dias para 1 hora, enquanto os gerentes de relacionamento e as equipes de conformidade mantiveram o julgamento e a aprovação final. O mecanismo de crescimento é a integração da preparação conduzida por agentes em um fluxo de trabalho regulado de revisão de clientes, onde separar o trabalho documental da aprovação final pode expandir a automação útil sem transferir a decisão em si.
A disponibilidade do G4 com tecnologia NVIDIA do Google Cloud em São Paulo, Brasil, em setembro de 2026, está ao lado do piloto de banco via WhatsApp do Mibanco em outubro de 2025 no Peru, cujos agentes podiam abrir contas poupança após verificações de chave secreta, biometria facial e documento de identidade. Um relatório de 2026 identificou dados fragmentados, dependência de tecnologia estrangeira e prontidão nacional desigual como restrições ao escalonamento de agentes na Europa. O Capitec da África do Sul operou IA agêntica no processamento de crédito para bancos empresariais durante o exercício fiscal de 2026, encerrado em 28 de fevereiro de 2026. A Autoridade Federal de Identidade, Cidadania, Alfândega e Segurança Portuária dos Emirados Árabes Unidos relatou em agosto de 2026 que havia formado equipes de trabalho de IA agêntica e atribuído responsabilidades. A disponibilidade de computação local e os canais de consumidores com verificação de identidade na América do Sul apresentam, portanto, requisitos de entrega diferentes da operação interna de crédito do Capitec e do projeto federal da autoridade dos EAU.
Estrutura Regulatória e Perspectivas
Esta comparação considera jurisdições selecionadas sob a perspectiva de provedores organizacionais de software agêntico que lidam com informações pessoais ou fornecem serviços de conteúdo gerado cobertos. A estrutura federal de privacidade do Canadá aborda o consentimento para o processamento coberto, enquanto a orientação de proteção de dados da França explica os papéis e uma base legal para o desenvolvimento de IA usando dados pessoais. As medidas de rotulagem da China dizem respeito a serviços de conteúdo sintético cobertos, enquanto o Brasil nomeou o processamento de dados pessoais por IA como uma prioridade de supervisão para 2026-2027. O trabalho regulatório está, portanto, vinculado aos usos reais de dados e resultados do fornecedor, que determinam as tarefas de conformidade relevantes.
Tabela Regulatória
| Fator de decisão | Canadá | França | China | Brasil |
|---|---|---|---|---|
| Autoridade principal | Escritório do Comissário de Privacidade do Canadá | CNIL, a autoridade de proteção de dados | Administração do Ciberespaço da China | ANPD, a autoridade de proteção de dados |
| Instrumentos ou diretrizes principais | Estrutura de consentimento significativo da PIPEDA | Deveres de papel e base legal do GDPR, explicados pela orientação da CNIL | Medidas de rotulagem de conteúdo sintético gerado por IA, em vigor desde 1º de setembro de 2025 | Processamento de dados pessoais por IA nas prioridades de fiscalização 2026-2027 |
| Efeito comercial | Design de consentimento para coleta, uso e divulgação de informações pessoais cobertas | Determinar o papel no GDPR e a base legal quando o desenvolvimento de IA usa dados pessoais | Rótulos obrigatórios para conteúdo gerado coberto, com verificações distintas para distribuidores e lojas de aplicativos | O processamento de dados pessoais relacionado à IA é uma prioridade de supervisão declarada |
| Atratividade atual da política | Médio | Médio | Baixo | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||
O Projeto de Lei C-36, que propõe a reforma federal da privacidade do setor privado, permanecia em segunda leitura na Câmara dos Comuns em 20 de outubro de 2026, deixando a estrutura de consentimento da PIPEDA do Canadá como o ônus de conformidade operativo e apoiando a continuidade. A França mantém Médio e Sem alteração porque os deveres de desenvolvimento do GDPR permanecem a carga de trabalho operativa de dados pessoais, apesar dos poderes de fiscalização especificados da Lei de IA aplicáveis a partir de 2 de agosto de 2026. Os requisitos de rotulagem de conteúdo coberto da China justificam uma classificação mais baixa porque adicionam verificações de design de produto e distribuição, com seu início já estabelecido apoiando a continuidade dessas obrigações. A prioridade de supervisão publicada pelo Brasil para 2026-2027 mantém a IA de dados pessoais sob atenção regulatória até 2027, apoiando uma classificação intermediária e foco contínuo.
Etapas da Cadeia de Valor
A cadeia de valor compara a criação, integração de negócios e operação de agentes, que conectam capacidades de software reutilizáveis com serviços específicos para clientes. O Microsoft Foundry Agent Service suporta criação, teste, implantação e monitoramento, com disponibilidade dependente da região de recursos, modelo, assinatura e capacidades habilitadas. Em maio de 2026, a IBM anunciou capacidades de consultoria por meio do Enterprise Advantage para ajudar clientes a construir e operar suas próprias plataformas de IA híbrida. Essas funções criam diferentes oportunidades de obter receita de software e taxas de implementação à medida que um agente funcional se torna parte de um processo de negócio.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Criação e teste de agentes | Provedores de serviços de desenvolvimento gerenciado, como a Microsoft | Receita de software de agentes e serviços gerenciados | Esforço de validação específico para a tarefa | Definir testes de aceitação delimitados antes da implantação |
| Integração de negócios | Consultores de integração de plataformas, como a IBM Consulting | Taxas de implementação e integração | Traduzir fluxos de trabalho do cliente em requisitos de plataforma | Construir ativos de integração reutilizáveis em torno de tarefas claramente definidas |
| Implantação e operação | Provedores de runtime gerenciado, como Amazon Web Services Inc. e Microsoft | Assinaturas de software e taxas de serviço operacional | Condições de disponibilidade de região, modelo e funcionalidade | Adequar a configuração de implantação aos recursos suportados e monitorar a confiabilidade |
| Fonte: Mordor Intelligence | ||||
A integração determina quanto de uma implantação pode reutilizar funções de plataforma e quanto requer trabalho específico para o cliente. Padronizar esse trabalho pode tornar implantações subsequentes menos dependentes de repetir o mesmo esforço de implementação. Os provedores de runtime podem obter receita com a operação contínua, enquanto os fornecedores de integração capturam o trabalho de adaptação que conecta esses serviços aos processos de um cliente. À medida que os ativos de integração se tornam reutilizáveis, os fornecedores podem migrar a entrega de implementações sob medida para software suportado e serviços operacionais.
Cenário Competitivo
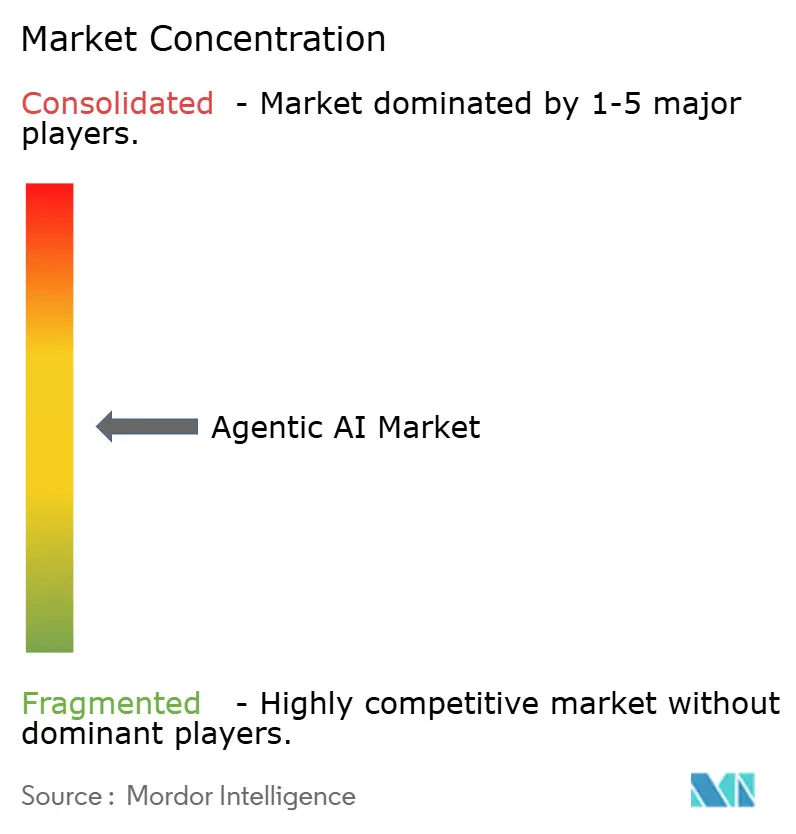
A estrutura competitiva é moderadamente fragmentada, com fornecedores oferecendo diferentes combinações de desenvolvimento de agentes, integração de dados, modelagem de simulação e capacidades de fluxo de trabalho. A Microsoft Corporation relatou mais de 17.000 clientes usando o Foundry e o Fabric juntos no quarto trimestre do exercício fiscal de 2026, alta de 60% em relação ao ano anterior, à medida que as empresas conectavam agentes aos dados do Fabric. A Google LLC fornece software de plataforma de agentes, e a The AnyLogic Company fornece software de modelagem de simulação. A Ampcome Technologies Pvt Ltd oferece uma plataforma de código conversacional para que empresas construam agentes integrados a fluxos de trabalho empresariais. A Amazon Web Services Inc. fornece o AgentCore.
Em outubro de 2025, a Amazon Web Services disponibilizou geralmente o AgentCore em 9 Regiões da AWS abrangendo os Estados Unidos, Europa e Ásia-Pacífico. A plataforma fornece uma base para construir, implantar e operar agentes, conectando o desenvolvimento de software a um runtime operacional sob um único provedor. Fornecedores especializados podem construir aplicações específicas para fluxos de trabalho nessa base, em vez de fornecer todos os serviços do ciclo de vida por conta própria. A divisão de responsabilidade resultante oferece aos compradores escolhas separadas sobre a funcionalidade de tarefas de negócio e a infraestrutura usada para executá-las.
Gerenciar agentes de múltiplos desenvolvedores cria a necessidade de controles que abranjam as aplicações implantadas do comprador. A Microsoft disponibilizou geralmente o Agent 365 para clientes comerciais em maio de 2026 como um plano de controle para observar, governar e proteger agentes. Seu escopo inclui agentes construídos pela Microsoft e por parceiros do ecossistema, usando fluxos de trabalho administrativos e de segurança existentes. Isso permite ao comprador organizar a supervisão em torno de fluxos de trabalho administrativos existentes, em vez da origem de cada agente. A governança pode, assim, ser adquirida na camada de plataforma da Microsoft mesmo para a aplicação de um parceiro do ecossistema, conferindo à Microsoft um papel administrativo sem exigir que ela construa esse agente.
Líderes do Setor de IA Agêntica
-
Microsoft Corporation
-
Google LLC
-
The AnyLogic Company
-
Ampcome Technologies Pvt Ltd
-
Amazon Web Services Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de IA Agêntica Empresas cobertas neste relatório
- Microsoft Corporation
- Amazon Web Services Inc.
- Google LLC
- IBM Corporation
- Oracle Corporation
- Salesforce Inc.
- SAP SE
- UiPath Inc.
- Epicor Software Corp.
- Coupa Software Inc.
- Zycus Inc.
- The AnyLogic Company
- Ampcome Technologies Pvt Ltd
- OpenAI Group PBC
- Anthropic PBC
- Adept AI Labs
- Cohere Inc.
- Rasa Technologies GmbH
- Pegasystems Inc.
- Baidu Inc.
Principais Oportunidades para Participantes do Mercado
Essas oportunidades comparam abordagens de engenharia, aquisição e garantia à solicitação do Exército dos EUA por pacotes de decisão estruturados e auditáveis. O Exército abriu sua solicitação de gerenciamento de decisões de IA agêntica governada em 23 de setembro de 2026, com propostas com prazo até 21 de outubro de 2026. A Fase I é uma prova de demonstração com financiamento de até 300.000 USD por 1 a 6 meses. Pequenas empresas podem propor por meio do SBIR ou STTR, com participação de instituição de pesquisa exigida para o STTR.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Abordagem recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Estudos de trade-off de engenharia assistidos por agentes | A solicitação inclui estudos de trade-off pontuais | Equipes de engenharia de defesa | Demonstrar um fluxo de trabalho delimitado produzindo pacotes de decisão estruturados | Comprovar análise robusta com evidências rastreáveis | Desenvolvedores de software de agentes de engenharia |
| Serviços de fluxo de trabalho de decisão de aquisição | A solicitação também abrange programas de aquisição de longo horizonte | Equipes de aquisição governamental | Conectar solicitações de decisão a pacotes revisáveis e prontos para assinatura | Preservar a auditabilidade em programas de decisão complexos | Integradores de fluxo de trabalho de agentes |
| Componentes de garantia de decisão | Rastreabilidade, robustez e controle humano são requisitos explícitos de demonstração | Desenvolvedores que atendem a fluxos de trabalho de decisão governados | Empacotar controles de validação e revisão humana como software e serviços reutilizáveis | Demonstrar controles confiáveis junto à execução do agente | Fornecedores de governança e validação de agentes |
| Fonte: Mordor Intelligence | |||||
A abertura central nesta solicitação do Exército é demonstrar um pacote de decisão que um responsável possa revisar. Estruturas de decisão reutilizáveis e componentes de validação oferecem diferentes formas para os proponentes elegíveis atenderem aos seus requisitos de rastreabilidade e controle humano. Um protótipo focado pode, portanto, competir com base na qualidade das evidências que conectam a análise à aprovação, dentro do escopo de financiamento e demonstração da Fase I.
Desenvolvimentos industriais recentes em Mercado de IA Agêntica
- Set 2026: A Salesforce apresentou um portfólio de agentes para vendas, serviço, comércio, experiência do funcionário e trabalho de back-office.
- Set 2026: A IBM e a StarLink, empresa do Infinigate Group, anunciaram uma solução de compras agêntica construída com IBM Bob e IBM watsonx Orchestrate, com a StarLink como sua primeira usuária.
- Jul 2026: A Salesforce anunciou a disponibilidade geral do Shopper Agent, Buyer Agent e Merchant Agent por meio do Agentforce Commerce, sujeita à disponibilidade regional e aos acordos com clientes.
Mercado de IA Agêntica Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de IA agêntica mede os gastos anuais em soluções de software de IA agêntica e serviços relacionados vendidos a clientes organizacionais no mercado global. O valor abrange receita de licença e assinatura e taxas por serviços relacionados, com as vendas classificadas por modo de entrega, porte da organização, setor do comprador, arquitetura de agente, aplicação e região.
Exclusões de escopo: Modelos de fundação independentes, APIs de modelos e plataformas de IA gerais sem uma solução de IA agêntica, serviços de computação em nuvem, data center e rede vendidos separadamente, hardware, sensores, robôs e outros equipamentos físicos vendidos separadamente, e software empresarial geral e automação robótica de processos convencional sem funcionalidade de IA agêntica estão excluídos.
Visão Geral da Segmentação
- Por Componente
- Solução
- Serviços
- Serviços de Consultoria e Integração
- Serviços de Treinamento e Suporte
- Outros Serviços
- Por Modo de Implantação
- Local
- Nuvem
- Híbrido
- Por Tamanho de Organização
- Pequenas e Médias Empresas (PMEs)
- Grandes Empresas
- Por Setor do Usuário Final
- Saúde
- BFSI
- TI e Telecomunicações
- Manufatura
- Governo e Setor Público
- Automotivo
- Varejo e Comércio Eletrônico
- Outros Setores do Usuário Final
- Por Arquitetura de Agente
- Sistemas de Agente Único
- Sistemas Multiagente (SMA)
- Por Aplicação
- Automação Autônoma de Processos
- Análise Preditiva e Suporte à Decisão
- Assistentes Virtuais Inteligentes
- Integração de RPA
- Manufatura Inteligente e IIoT
- Outras Aplicações
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Singapura
- Malásia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa secundária utiliza fontes como o estudo de infraestrutura de 2026 do Google Cloud para avaliar a prontidão para produção e as restrições de implantação, o Índice de IA de 2026 do Stanford HAI para acompanhar investimentos e adoção organizacional, a pesquisa de TIC empresarial do Eurostat para adoção por porte de empresa e setor, e o perfil de IA generativa do NIST para identificar controles de governança e risco relevantes para a implantação. Esses indicadores ajudam a interpretar os fatores de demanda e as condições de adoção, enquanto a receita de mercado permanece ancorada nas vendas de fornecedores de software qualificado e serviços relacionados.
Registros de empresas, relatórios anuais, materiais para investidores, divulgações de produtos e imprensa de tecnologia e negócios de reputação podem esclarecer a receita de fornecedores, implantações de clientes, preços e ofertas de serviços. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Entrevistas estruturadas e pesquisas com fornecedores de software, provedores de serviços de implementaço e integração, e compradores organizacionais podem esclarecer quais transações se qualificam, como a receita de software e serviços relacionados é separada, e como a adoção difere por implantação, setor, porte da organização e região. Os respondentes podem revisar evidências secundárias e as premissas por trás das variáveis de adoção, precificação e serviço, enquanto os analistas reconciliam suas contribuições com indicadores públicos de empresas e de mercado. Evidências conflitantes ou ausentes são documentadas, testadas em relação a fontes independentes e resolvidas por meio de perguntas de acompanhamento ou intervalos de cenário conservadores quando uma estimativa pontual não é suportada.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 30% |
Dimensionamento e Previsão do Mercado
O modelo estima a receita global anual qualificada de software e serviços de cima para baixo, verificando em seguida totais selecionados com consolidações de fornecedores e preço médio de venda amostrado multiplicado por volumes de clientes ou implantações. A adoção por porte de empresa e setor, a combinação de receita de software e serviços, os padrões de implantação e a prontidão de investimento e infraestrutura de IA regional fornecem indicadores para o tamanho e o ritmo da base de gastos endereçável. O Eurostat, o Stanford HAI e o Google Cloud fornecem exemplos de evidências públicas relevantes. Os indicadores históricos de adoção e receita são estendidos com análise de cenários, que varia a velocidade de adoção, a precificação de software e o ritmo em que o trabalho de implementação e suporte acompanha as implantações. As participações de segmentos são construídas a partir de evidências sobre a combinação de ofertas de fornecedores, implantações de clientes e casos de uso qualificados, com o setor do comprador e o porte da organização atribuídos ao cliente, e a arquitetura e a aplicação atribuídas à solução. Os analistas comparam as verificações de fornecedores com a estimativa mais ampla, investigam lacunas de cobertura ou dupla contagem, e usam respondentes primários para testar a direção e a plausibilidade das premissas em nível de variável, enquanto os insumos não suportados permanecem como intervalos até serem corroborados.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de empresas, estatísticas de adoção, estimativas de fornecedores e evidências de respondentes, verificando em seguida se as visões de segmento e regionais se reconciliam com o total global. Eles investigam outliers, variações ano a ano e diferenças entre sinais independentes, rastreiam discrepâncias até escopo, timing ou classificação, e documentam a resolução antes da aprovação. Um segundo analista revisa o suporte de fontes, os cálculos e o tratamento de limites, com recontato acionado quando respostas materiais conflitam ou um insumo-chave permanece inexplicado. A base de evidências é atualizada anualmente, revisada entre ciclos após eventos materiais de mercado e verificada novamente em uma passagem de pré-entrega atualizada.
Dimensionamento do Mercado de IA Agêntica da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de IA agêntica mede os gastos anuais em soluções de software de IA agêntica e serviços relacionados vendidos a clientes organizacionais no mercado global.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os analistas comparam as verificações de fornecedores com a estimativa mais ampla, investigam lacunas de cobertura ou dupla contagem, e usam respondentes primários para testar a direção e a plausibilidade das premissas em nível de variável, enquanto os insumos não suportados permanecem como intervalos até serem corroborados.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 14,06 bilhões de USD (2027) | |
| Consultoria Global A | 121 bilhões de USD (2032) | Em sua base de 2032, esta estimativa está 760,6% acima do valor de 2027 deste relatório de 14,06 bilhões de USD, 5 anos antes. Sua taxonomia de modelo inclui categorias de modelos multimodais, específicos de domínio e implantados na borda, o que pode ampliar o conjunto de soluções contabilizadas. |
| Consultoria Global B | 19,33 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 37,5% acima do valor de 2027 deste relatório de 14,06 bilhões de USD, 1 ano depois. Seu enquadramento de agentes empresariais abrange plataformas de agentes e serviços de integração e implantação ao lado de sistemas de fluxo de trabalho que usam ferramentas. |
Os analistas da Mordor Intelligence triangulam divulgações de empresas, estatísticas de adoção, estimativas de fornecedores e evidências de respondentes, verificando em seguida se as visões de segmento e regionais se reconciliam com o total global.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de IA Agêntica?
O tamanho deve atingir 14,06 bilhões de USD em 2027 e 82,27 bilhões de USD até 2032, com CAGR de 42,38% no período 2027-2032.
Quais forças impulsionam a demanda por agentes de IA empresariais?
A automação inteligente, a coordenação multiagente e os runtimes gerenciados sustentam a demanda. O Microsoft Foundry Agent Service gerencia contêineres, escalonamento, ciclos de vida de sessão e integração de plataforma para Hosted Agents.
Qual componente tem a maior participação na receita de software e serviços agênticos?
O segmento de soluções respondeu por 61,21% em 2026. Os serviços têm previsão de crescimento mais rápido a um CAGR de 44% no período 2027-2032.
Quais são as principais empresas em software e serviços de agentes empresariais?
Os principais participantes incluem Microsoft Corporation, Google LLC, The AnyLogic Company, Ampcome Technologies Pvt Ltd e Amazon Web Services Inc.
Como as lacunas de habilidades afetam a implantação de agentes empresariais?
Na pesquisa de julho de 2025 da HBR Analytic Services, 48% de 623 respondentes do público da HBR envolvidos em decisões de dados e tecnologia em organizações que usam ou consideram IA agêntica citaram lacunas de habilidades como uma barreira à adoção. Essas lacunas podem prolongar a implementação.
Quais regiões lideram os gastos em software de agentes e serviços relacionados?
A América do Norte detinha 39,95% da receita em 2026. A Ásia-Pacífico tem previsão de crescimento mais rápido a um CAGR de 45,2% no período 2027-2032.