
Análise do Mercado de Agricultura da Argélia por Mordor Intelligence
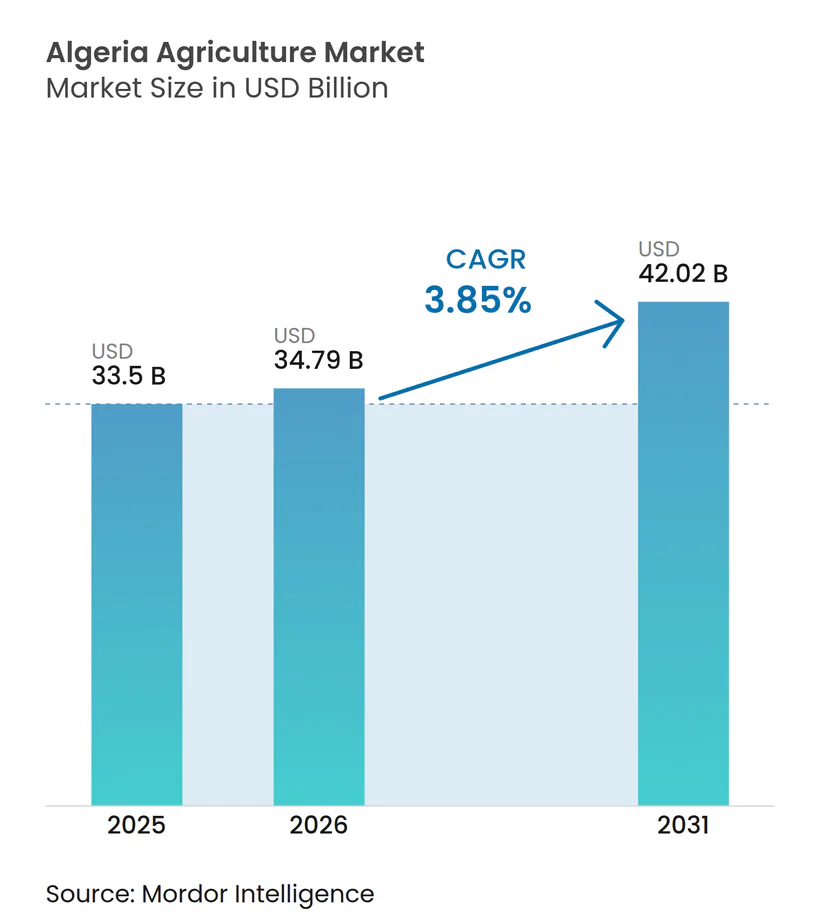
O tamanho do mercado de agricultura da Argélia foi avaliado em USD 33,50 bilhões em 2025 e estima-se que cresça de USD 34,79 bilhões em 2026 para atingir USD 42,02 bilhões até 2031, a uma CAGR de 3,85% durante o período de previsão (2026-2031). O investimento governamental em dessalinização, irrigação e infraestrutura de estufas está estimulando fluxos de capital, enquanto parceiros estrangeiros do Qatar e da Itália injetam financiamento de projetos em larga escala que aceleram a mecanização, a modernização da logística e a capacidade de exportação. A irrigação de precisão, as cadeias de frio alimentadas por energia solar e as plataformas de crédito agri-fintech estão remodelando a economia de produção em cereais, horticultura e laticínios. A dinâmica competitiva favorece operadores verticalmente integrados que adotam tecnologia precocemente, criando barreiras mais elevadas para os modelos tradicionais de pequenos agricultores. Os desafios estruturais, em particular a salinização do lençol freático, os títulos de terra fragmentados e os custos voláteis de fertilizantes, moderam o crescimento, mas são parcialmente compensados pelo apoio político e por iniciativas de agricultura climática inteligente.
Principais Conclusões do Relatório
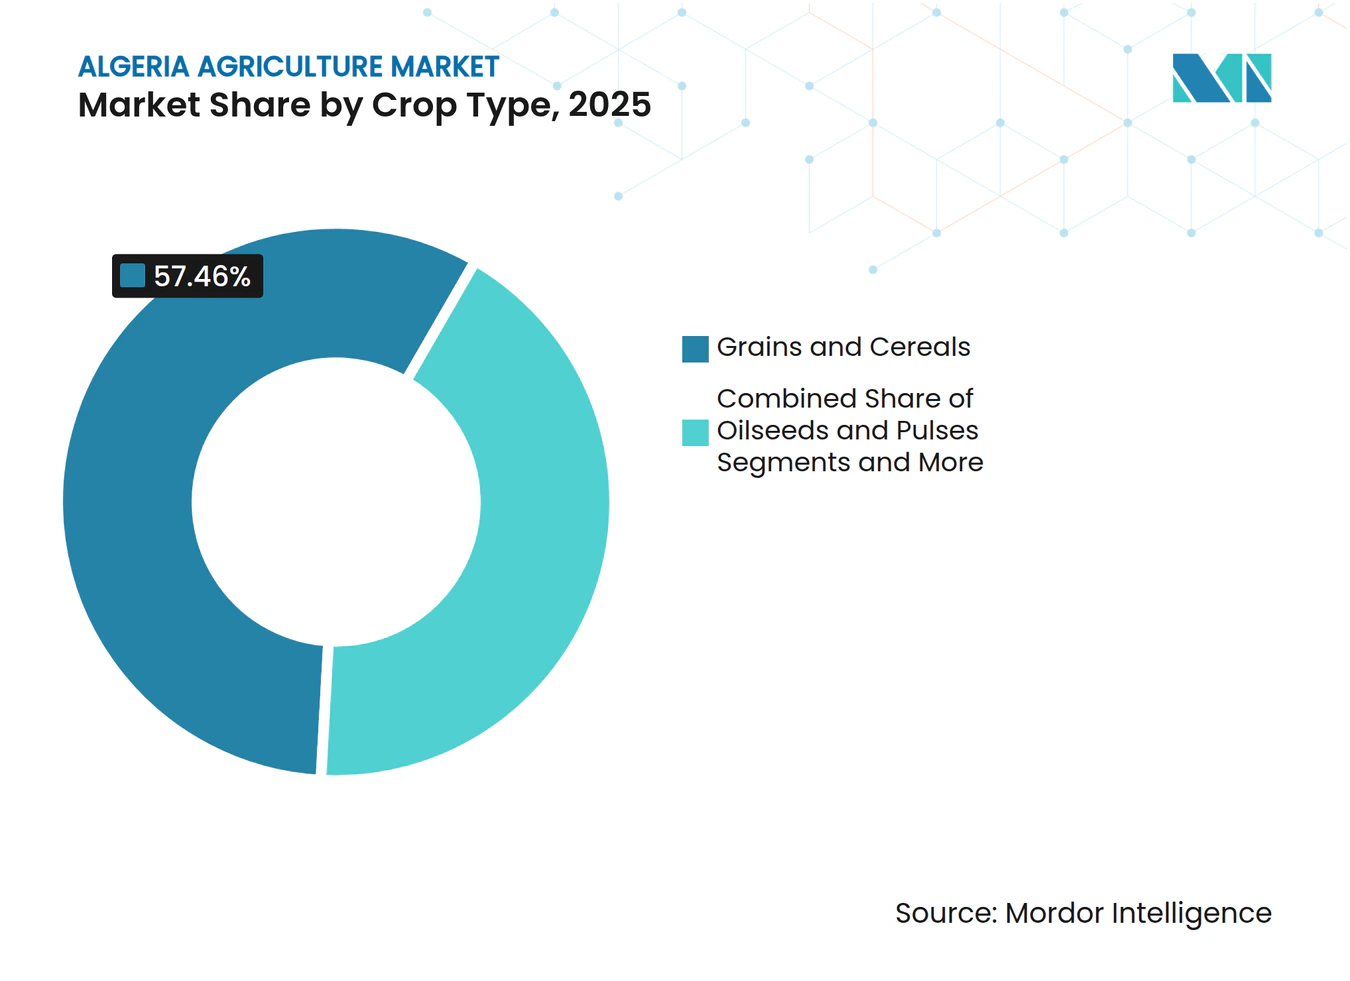
- Por tipo de cultura, grãos e cereais lideraram com 57,46% da participação do mercado de agricultura da Argélia em 2025. Frutas e vegetais registraram a CAGR projetada mais rápida de 6,62% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento nas instalações de irrigação por gotejamento | +0.8% | Nacional, com concentração nas regiões do Saara | Médio prazo (2-4 anos) |
| Subsídios governamentais para intensificação de cereais | +0.6% | Nacional, com foco nas planícies do norte e nas zonas de expansão do Saara | Curto prazo (≤ 2 anos) |
| Adoção de unidades de cadeia de frio alimentadas por energia solar | +0.4% | Sul da Argélia e áreas agrícolas remotas | Médio prazo (2-4 anos) |
| Expansão de clusters de estufas | +0.5% | Regiões costeiras e áreas periurbanas | Longo prazo (≥ 4 anos) |
| Crescimento das plataformas de crédito agri-fintech | +0.3% | Nacional, com maior penetração nas regiões desenvolvidas | Longo prazo (≥ 4 anos) |
| Programas-piloto de agricultura climática inteligente liderados pela FAO | +0.2% | Regiões-alvo incluindo a Planície de Mitidja e sistemas de oásis | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento nas Instalações de Irrigação por Gotejamento
Os sistemas de gotejamento cobrem agora mais de 100.000 hectares e aumentam a eficiência no uso da água em 30-40% em relação aos métodos de inundação[1]. Os subsídios governamentais que cobrem até 70% dos custos de instalação democratizaram o acesso à irrigação de precisão, beneficiando particularmente os pequenos agricultores que anteriormente não dispunham de capital para tais investimentos. As bombas solares vinculadas a esses sistemas eliminam as restrições da rede elétrica nas fazendas do Saara, posicionando o mercado de agricultura da Argélia para colocar mais 1 milhão de hectares sob cultivo. Esta convergência tecnológica posiciona a Argélia para expandir a área cultivada em um milhão de hectares, conforme delineado nos planos de desenvolvimento governamentais.
Subsídios Governamentais para Intensificação de Cereais
Sementes, fertilizantes subsidiados e preços de compra garantidos abrangem mais de 3 milhões de hectares, elevando o fornecimento doméstico de trigo para cobrir 80% da demanda de 2024. As parcerias com a Baladna do Qatar e investidores italianos canalizam capital e tecnologia para as zonas desérticas do sul, reduzindo ainda mais a dependência de importações e gerando 5.000 empregos diretos. O marco de subsídios vai além dos custos de insumos para incluir preços de compra garantidos, proporcionando aos agricultores certeza de produção que incentiva o investimento em variedades melhoradas e técnicas de cultivo. As parcerias estratégicas com o Qatar e a Itália complementam os esforços de produção doméstica.
Adoção de Unidades de Cadeia de Frio Alimentadas por Energia Solar
A tecnologia aborda lacunas críticas de infraestrutura que anteriormente resultavam em perdas pós-colheita de 20-30%, impactando diretamente a rentabilidade dos agricultores e os resultados de segurança alimentar. A integração com sistemas fotovoltaicos proporciona independência energética enquanto reduz os custos operacionais em comparação com alternativas movidas a diesel, com custos nivelados significativamente inferiores às soluções de resfriamento convencionais. As iniciativas governamentais promovem a adoção da cadeia de frio por meio de subsídios direcionados e programas de assistência técnica, reconhecendo a refrigeração como infraestrutura essencial para a modernização agrícola. A expansão das instalações de armazenamento a frio alimentadas por energia solar permite que a Argélia desenvolva horticultura orientada para a exportação, particularmente para os mercados europeus, onde os padrões de qualidade exigem controle consistente de temperatura ao longo de toda a cadeia de abastecimento.
Expansão de Clusters de Estufas
Estruturas de túnel único e multivão em evolução geram 3-4 ciclos de cultivo por ano, dobrando a produtividade da terra e reduzindo o uso de água por meio de climas controlados[2]. O cultivo protegido está se expandindo rapidamente pelas regiões costeiras mediterrâneas da Argélia e áreas periurbanas, com a adoção da tecnologia de estufas impulsionada pela mitigação da escassez hídrica e pelas capacidades de produção ao longo do ano. A integração de sistemas de energia renovável com operações de estufas cria modelos de produção sustentáveis que se alinham com os compromissos climáticos da Argélia, ao mesmo tempo que reduz os custos operacionais para a agricultura de ambiente controlado intensiva em energia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Salinização do lençol freático | -0.7% | Regiões costeiras e zonas de irrigação intensiva | Longo prazo (≥ 4 anos) |
| Títulos de terra fragmentados | -0.5% | Nacional, afetando particularmente as áreas de pequenos agricultores | Longo prazo (≥ 4 anos) |
| Gargalos logísticos pós-colheita | -0.4% | Corredores rurais-urbanos e rotas de exportação | Médio prazo (2-4 anos) |
| Preços voláteis de importação de fertilizantes | -0.6% | Nacional, com maior impacto em sistemas de agricultura intensiva | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Salinização do Lençol Freático
A salinização do solo afeta 10-15% das áreas agrícolas irrigadas da Argélia, com projeções indicando piora das condições devido às práticas de irrigação intensiva e aos impactos das alterações climáticas na qualidade das águas subterrâneas. O desafio é particularmente agudo nas regiões costeiras, onde a intrusão de água do mar se combina com a drenagem deficiente para criar condições cada vez mais salinas que reduzem as colheitas e limitam as variedades de culturas adequadas. Os pomares de tamareiras no sul da Argélia mostram variabilidade espacial significativa nos níveis de salinidade, com medições de condutividade elétrica revelando acúmulo concentrado de sal que ameaça a sustentabilidade agrícola a longo prazo. Tecnologias avançadas de programação de irrigação e monitoramento do solo oferecem soluções parciais, mas a adoção generalizada exige formação técnica e apoio financeiro que os serviços de extensão atuais têm dificuldade em fornecer em escala.
Títulos de Terra Fragmentados
O tamanho médio dos lotes abaixo de cinco hectares limita as economias de mecanização, enquanto a posse incerta desencoraja o investimento de longo prazo em solo e irrigação[3]. O Office national des terres agricoles está mobilizando 122.000 hectares de terras estatais para investidores privados, embora essa abordagem beneficie principalmente os operadores maiores em vez de abordar os problemas de fragmentação dos pequenos agricultores. A resolução requer uma reforma fundiária abrangente que equilibre a equidade social com a eficiência econômica, um processo politicamente sensível que se estende além do horizonte de previsão atual.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cultura:
Cereais Impulsionam o Volume enquanto a Horticultura Captura ValorGrãos e cereais representaram 57,46% da participação do mercado de agricultura da Argélia em 2025, ancorados por 3 milhões de hectares de trigo e cevada apoiados por esquemas de preços garantidos. A certeza dos subsídios e a expansão da irrigação no deserto aumentam os rendimentos e reduzem as importações. Frutas e vegetais, apoiados por clusters de estufas e cadeias de frio solares, registram a CAGR prevista mais forte de 6,62% até 2031, impulsionando a diversificação das receitas de exportação.
Oleaginosas e leguminosas representam uma fatia menor, porém estratégica, do tamanho do mercado de agricultura da Argélia, à medida que a política impulsiona a autossuficiência proteica e a segurança de óleos vegetais comestíveis. Culturas comerciais como algodão e tabaco permanecem de nicho devido às limitações hídricas e aos retornos mais elevados de estufas de tomate ou citrinos. A demanda por forragem e alimentos para animais cresce em conjunto com a integrada laticínio USD 3,5 bilhões da Baladna, impulsionando a área de alfafa e silagem de milho em concessões no deserto, sinalizando crescente integração vertical dentro do mercado de agricultura da Argélia.


Nota: A participação de segmento de todos os segmentos individuais está disponível mediante a compra do relatório
Análise Geográfica
As planícies costeiras do norte, lideradas pela região de Mitidja, capitalizam a proximidade dos portos e as redes de irrigação estabelecidas. O mapeamento WaPOR da FAO equipa os agricultores com painéis de eficiência hídrica por zona, desbloqueando ganhos de fertilização de precisão. As planícies costeiras do norte e a região de Mitidja mantêm sua posição como zonas de produção primária, beneficiando-se de condições climáticas favoráveis e infraestrutura estabelecida que apoia tanto a produção alimentar doméstica quanto a horticultura orientada para a exportação.
Os territórios do Saara meridional, historicamente marginais, atraem agora capital de referência — o projeto leiteiro de 170.000 hectares do Qatar e o projeto regenerativo de 36.000 hectares da Itália. Esses desenvolvimentos aproveitam os recursos hídricos subterrâneos e a tecnologia avançada de irrigação para estabelecer agricultura comercial em terras anteriormente marginais, apoiados por investimentos governamentais em infraestrutura, incluindo redes de transporte e instalações de processamento. O Office de développement de l'agriculture industrielle en terres sahariennes coordena o desenvolvimento estratégico de culturas em múltiplas regiões do sul, com foco em culturas de alto valor que justificam os substanciais investimentos em infraestrutura necessários para a agricultura no deserto.
Os planaltos centrais servem como zonas de síntese onde sistemas mistos de cereais e pomares integram novos modelos de crédito agri-fintech, ajudando as fazendas médias a migrar da agricultura de sequeiro para a irrigação parcial por gotejamento. Os corredores de transporte em construção prometem encurtar o prazo de entrega da fazenda ao porto, reforçando as vantagens competitivas para cadeias de abastecimento diversificadas dentro do setor de agricultura da Argélia. A especialização regional está emergindo, com as áreas costeiras se concentrando em produtos frescos e culturas de exportação, enquanto as regiões do interior desenvolvem a produção de cereais e operações pecuárias que se beneficiam da disponibilidade de terras e dos menores custos operacionais.
Panorama regulatório
O ambiente de política agrícola e conformidade da Argélia é conduzido pelo Ministério da Agricultura, Desenvolvimento Rural e Pesca (MADR), juntamente com mecanismos de intervenção estatal no mercado e ferramentas de facilitação de investimentos. A SARPA (sob o grupo público AGROLOG) apoia a estabilização por meio da gestão de estoques e regulação de mercado, enquanto o Office national des terres agricoles viabiliza o acesso a terras por meio de concessões, incluindo a mobilização previamente anunciada de 122.000 hectares de terras estatais para investidores privados.
Atualizações regulatórias que afetam os sistemas de sementes, concessões de terras e a governança do setor ganharam ritmo ao longo de 2025-2026. Em janeiro de 2026, o MADR publicou um catálogo nacional consolidado e atualizado de sementes, plantas e variedades vegetais (Jornal Oficial nº 40), reforçando o marco de referência para o registro e uso de variedades. O Decreto Ministerial nº 02 (1º de junho de 2025) formalizou ainda mais o marco jurídico para a transferência de direitos de concessão de terras agrícolas, enquanto o lançamento do Sistema Nacional de Informação Agrícola adiciona uma camada de governança de dados destinada a apoiar a implementação e o monitoramento do plano setorial de 2026 e do projeto de Lei de Orientação Agrícola e Soberania Alimentar em desenvolvimento.
Análise da cadeia de valor
A cadeia de valor da agricultura na Argélia abrange insumos importados e domésticos (semente, fertilizante, equipamentos de irrigação), produção primária nas planícies costeiras e nas concessões saarianas em expansão, agregação por meio de comerciantes e mercados de venda por atacado, e processamento a jusante nas categorias de cereais, laticínios, frutas e vegetais, e categorias relacionadas ao açúcar. Entidades estatais e grandes integradores influenciam o fluxo e a precificação de produtos estratégicos, com a SARPA desempenhando um papel central na estabilização do mercado por meio da gestão de estoques para reduzir a volatilidade sazonal.
Os pontos de fricção são mais visíveis no manejo pós-colheita e na distribuição, onde as lacunas em armazenamento refrigerado e logística moderna contribuem para altas perdas e margens mais fracas para os produtores. Pesquisas recentes apontam para perdas e diferenças de preços nas cadeias de horticultura, documentando perdas pós-colheita de 20-30% em cebolas e uma participação do produtor de apenas cerca de 25-35% dos preços finais ao consumidor, refletindo o peso dos intermediários e canais de comercialização fragmentados. Ações de política e financiamento também estão remodelando a participação na cadeia, incluindo a expansão da oferta de crédito bancário para agronegócios a partir de 2025 e a contínua alocação de terras a investidores, o que apoia modelos verticalmente integrados que combinam produção, armazenamento e processamento para melhorar o controle de qualidade e reduzir os gargalos logísticos.
Oportunidades de mercado e perspectivas futuras
Programas de investimento grandes e integrados nas províncias do sul estão criando oportunidades para fornecedores de insumos, empreiteiros de irrigação e estufas, fornecedores de ração e genética, e parceiros de armazenamento e processamento, especialmente quando os projetos conectam grãos, forragem e laticínios. A segunda fase do projeto de agricultura integrada da Baladna em Adrar, apoiado pelo Fundo Nacional Argelino de Investimento, avançou com contratos superiores a 635 milhões de dólares americanos, o que reforça a demanda por sistemas de produção de forragem, serviços veterinários e ecossistemas de fornecedores locais vinculados à produção industrial de leite e leite em pó.
Medidas governamentais de financiamento e digitalização também estão expandindo as rotas de comercialização para serviços agrícolas e cadeias de suprimento formais. O mecanismo de crédito ao fornecedor introduzido para a temporada de cereais 2025-2026 tem como foco o acesso a sementes e fertilizantes, enquanto o Sistema Nacional de Informação Agrícola (SNIA), lançado em junho de 2026, fornece uma base de plataforma para dados agrícolas, monitoramento do uso da terra e direcionamento de programas que pode apoiar serviços de agri-fintech, agronomia de precisão e rastreabilidade. No que diz respeito às culturas industriais, o complexo de produção e refino de beterraba sacarina de 600 milhões de dólares americanos anunciado pela Cevital em Ghardaia indica um efeito de arrasto para agricultura por contrato, mecanização e pacotes de irrigação vinculados à nova capacidade de processamento doméstico e às metas de substituição de importações.
Desenvolvimentos industriais recentes em Mercado Agrícola da Argélia
- Maio de 2026: A Argélia lançou a campanha de colheita de grãos 2025-2026 na fazenda Global Agrodiv na área de Gassi Touil, com as autoridades citando um aumento de 16% na área cultivada em relação à temporada anterior. A campanha reflete o esforço do Estado para expandir as superfícies de cereais e melhorar a execução nas zonas de produção do sul. Também apoia a demanda por serviços de colheita, armazenamento na fazenda e capacidade de transporte para reduzir os gargalos pós-colheita.
- Abril de 2026: A Baladna Algeria assinou contratos de segunda fase superiores a 635 milhões de dólares americanos para seu projeto integrado de laticínios na província de Adrar, cobrindo obras civis e infraestrutura essenciais vinculadas à importação de gado e produção industrial de leite. A etapa aprofunda a integração vertical na agricultura desértica ao combinar o desenvolvimento de forragem com o processamento de laticínios em larga escala. Também expande o mercado endereçável para cadeias de suprimento de ração, logística de cadeia fria e empresas locais de EPC e prestadoras de serviços.
- Maio de 2024: A Argélia iniciou seu terceiro censo agrícola geral para fortalecer o planejamento da segurança alimentar e melhorar o direcionamento das políticas agrícolas. O exercício expande a cobertura de dados oficiais em explorações agrícolas, culturas e sistemas de produção, apoiando um melhor desenho de programas e alocação de recursos. Dados de referência mais consistentes também ajudam empresas do agronegócio e financiadores a avaliar projetos e estruturar modelos de aquisição e contratação.
Mercado Agrícola da Argélia Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado de agricultura na Argélia é tratado como o valor total gerado pela produção agrícola dentro do país, abrangendo a produção de culturas e pecuária, medido em dólares americanos correntes para o ano indicado.
Exclusões de abrangência: não inclui o processamento de alimentos a jusante, embalagem, margens de comércio de varejo ou vendas de serviços de alimentação que estejam além da porta da fazenda.
Visão geral da segmentação
- Por Tipo de Cultura (Análise de Produção (Volume), Análise de Consumo (Volume e Valor), Análise de Importação (Volume e Valor), Análise de Exportação (Volume e Valor) e Análise de Tendência de Preços)
- Grãos e Cereais
- Oleaginosas e Leguminosas
- Frutas e Vegetais
- Culturas de Forragem e Alimentos para Animais
- Culturas Comerciais
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma base factual simples em torno da produção agrícola, da área colhida e dos níveis de produção da Argélia, e então cruzamos essas informações com mais de uma fonte independente antes de incorporá-las ao modelo. As fontes públicas utilizadas incluem a FAOSTAT para séries de produção e rendimento, o Banco Mundial para indicadores macroeconômicos, a UN Comtrade para sinais de comércio ligados à agricultura, e comunicados oficiais dos ministérios da Argélia e de órgãos nacionais de estatística para contexto de produção local e política.
Para evitar depender de uma única perspectiva, também analisamos relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa confiável para entender a direção dos preços, a disponibilidade de insumos e quaisquer programas de capacidade ou irrigação que possam alterar os volumes. Quando necessário, assinaturas de bases de dados pagas são utilizadas de forma permitida para dados financeiros e inteligência de empresas, e para buscas de patentes que ajudam a validar o ritmo de adoção de tecnologia agrícola. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram utilizadas para coleta, validação e esclarecimento de dados durante o estudo.
Entrevistas e pesquisas primárias
Consultamos produtores agrícolas, distribuidores de insumos, processadores, comerciantes, especialistas do setor público e especialistas em canais de equipamentos agrícolas na Argélia. Entrevistas e pesquisas ajudam a conciliar dados secundários com preços na porteira da fazenda, identificar produção que pode estar ausente das séries publicadas e testar premissas sobre rendimentos, irrigação, importações e demanda. A comparação das respostas entre esses grupos ajuda a determinar quais ajustes são apropriados para o modelo da Argélia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 15% |
| Nível médio: 47% | Líderes funcionais/de unidade: 33% |
| Empresas menores: 25% | Gerentes: 52% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os dados nacionais de produção e comércio são utilizados para reconstruir o conjunto de valor na porta da fazenda, e então os totais são alinhados aos sinais de preço e volume mais defensáveis disponíveis para o ano. Para manter a abordagem embasada, utilizamos uma lista curta de insumos observáveis e repetíveis, como área colhida e tendências de rendimento para as principais culturas, mudanças no rebanho pecuário, movimentos de importação e exportação para categorias de alimentos básicos, direção dos custos de insumos agrícolas (fertilizante, ração e combustível como proxies), e sinais ligados a políticas, como expansão da irrigação e intensidade de subsídios.
Uma vez formado o valor total, verificações seletivas bottom-up são realizadas para verificar se os totais fazem sentido. Isso inclui cálculos amostrais de preço vezes volume para commodities prioritárias, verificações de canal com comerciantes sobre variações sazonais de preços, e verificações de consistência em relação à exposição de receita divulgada por empresas, quando claramente vinculada à produção agrícola. Se surgirem lacunas, elas são tratadas por meio de premissas conservadoras, que são então testadas novamente com especialistas para não preencher excessivamente pontos ausentes.
A previsão é feita usando análise de cenários apoiada por ajuste de tendência simples. A visão prospectiva está ligada a alguns fatores que os respondentes geralmente concordam, incluindo a variabilidade esperada de chuvas, a disponibilidade de água, a acessibilidade de insumos e a estabilidade da política comercial. A trajetória de crescimento é ajustada somente quando a lógica do cenário e a validação em campo apontam na mesma direção.
Validação de dados e ciclo de atualização
A validação é realizada em várias etapas para que erros óbvios não passem para os números finais. Comparamos os resultados do modelo com sinais independentes, como séries de produção da FAO e nacionais, movimentos de comércio, e verificações macroeconômicas como a direção do valor adicionado agrícola, e então investigamos qualquer variação significativa.
Se um número parecer fora do padrão, as premissas por trás dele são reabertas, e os respondentes podem ser recontatados para confirmar se a variação reflete uma mudança real no mercado ou uma questão de modelagem. Antes da aprovação final, o trabalho é revisado por outro analista, seguido de uma passagem final que verifica a aritmética, a consistência cambial e o alinhamento de anos em todo o modelo. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram a oferta, os preços ou os fluxos comerciais o suficiente para impactar a trajetória do mercado.
Tamanho do mercado de agricultura da Argélia segundo a Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar diferentes valores de mercado para a agricultura da Argélia, pois as editoras nem sempre contabilizam a mesma parte da cadeia de valor, e o ano-base e o momento cambial também podem variar. As diferenças também surgem da forma como os preços são convertidos em dólares americanos, se a produção informal ou de pequenos produtores é modelada, e da rapidez com que as premissas são atualizadas após uma mudança política ou climática.
Na prática, as maiores discrepâncias geralmente surgem da combinação do valor na porta da fazenda com o valor adicionado a jusante, e do uso de proxies de preços combinados que não refletem as variações sazonais ao longo do calendário de cultivo da Argélia. Algumas fontes também ancoram a previsão em um cenário conservador ou agressivo sem indicar claramente o que acontece com os rendimentos, a área irrigada ou a substituição de importações durante o período.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 33,50 bilhões de dólares americanos (2025) | |
| Consultoria Global A | 35,00 bilhões de dólares americanos (2023) | Utiliza um ano-base anterior e tende a misturar o valor na porta da fazenda com atividades adjacentes da cadeia de valor, o que pode elevar os totais quando a conversão para dólares americanos e as premissas de preço não são verificadas sazonalmente. |
| Editora do Setor B | 24,00 bilhões de dólares americanos (2024) | A cifra é apresentada como referência de valor histórico e pode subestimar quando a produção informal e a atividade de produtores menores não são totalmente modeladas, e quando o período de tempo por trás do número não está claramente vinculado a um único ano. |
A tabela mostra que as escolhas de abrangência e período de tempo explicam a maior parte da dispersão, em vez de um único número certo ou errado. Quando o valor na porta da fazenda é mantido separado das margens de processamento e comércio, e quando os rendimentos, a área colhida e os sinais comerciais são utilizados como verificações repetíveis, a estimativa permanece mais fácil de auditar ao longo do tempo, que é a abordagem aplicada aqui pela Mordor Intelligence.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de agricultura da Argélia?
O tamanho do mercado de agricultura da Argélia está em USD 34,79 bilhões em 2026.
A que velocidade está crescendo o valor agrícola na Argélia?
Projeta-se que o valor cresça a uma CAGR de 3,85%, atingindo USD 42,02 bilhões até 2031.
Qual categoria de cultura lidera a agricultura argelina?
Grãos e cereais detêm 57,46% de participação de mercado devido aos programas governamentais de trigo e cevada.
Quais projetos de infraestrutura apoiam a expansão agrícola?
USD 5,4 bilhões em dessalinização, cadeias de frio alimentadas por energia solar e redes de irrigação de precisão sustentam o crescimento da capacidade.
Como a tecnologia está reduzindo as perdas pós-colheita?
As câmaras frigoríficas alimentadas por energia solar reduzem a deterioração de perecíveis de 30% para menos de 10%, aumentando as receitas dos agricultores e a qualidade das exportações.