
Tamanho e Participação do Mercado de Agricultura da Argentina
Análise do Mercado de Agricultura da Argentina por Mordor Intelligence
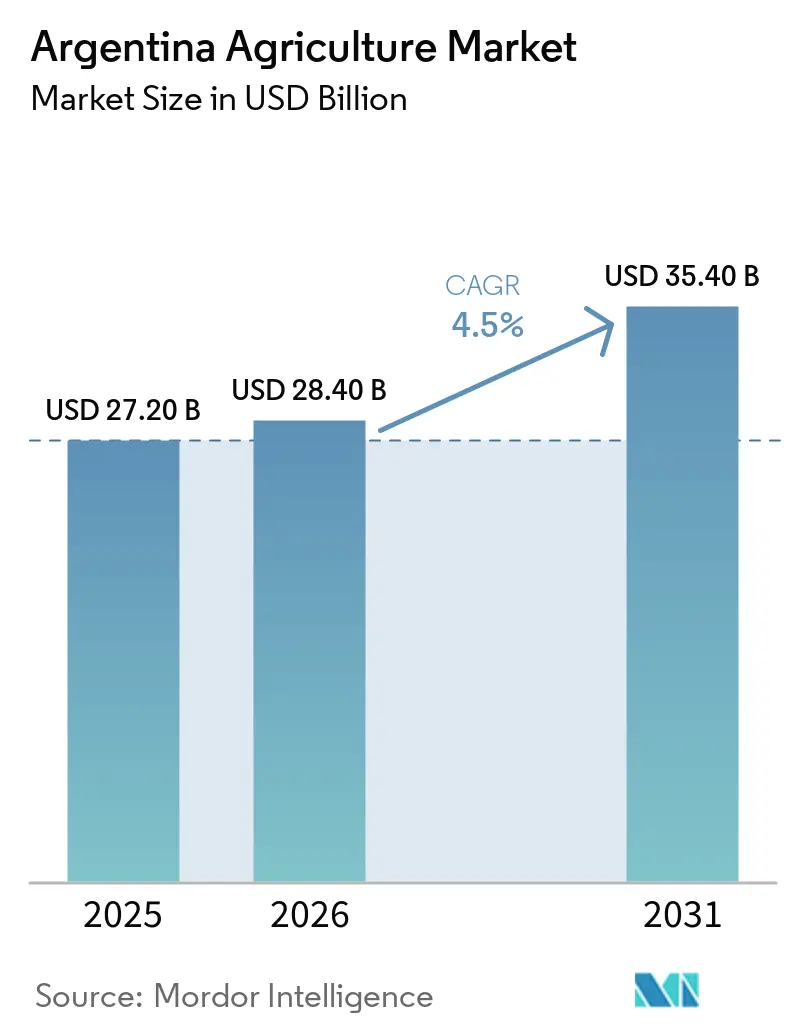
O tamanho do Mercado de Agricultura da Argentina deve crescer de USD 27,2 bilhões em 2025 para USD 28,4 bilhões em 2026 e está previsto para atingir USD 35,4 bilhões até 2031, a um CAGR de 4,5% no período 2026-2031. As produtividades de grãos estão se recuperando após a seca de La Niña de 2022-2023, porém o ritmo permanece moderado porque a inflação do peso continua elevando os custos de fertilizantes e combustíveis, enquanto pressões de doenças, como o nanismo do milho, limitam o potencial de aumento de produtividade. Reduções nos impostos de exportação e uma flutuação administrada do peso impulsionam modestamente as margens na porteira da fazenda, embora a dependência do orçamento federal das receitas de impostos modere o alcance de novos cortes. O financiamento multilateral, incluindo o Projeto de Sistemas Agroalimentares Inteligentes para o Clima do Banco Mundial, desbloqueia ferramentas de agricultura de precisão que elevam a eficiência dos insumos, mas os atrasos no cofinanciamento provincial mantêm os benefícios de curto prazo abaixo do potencial. A dinâmica competitiva permanece moderada, pois cinco comerciantes globais respondem por uma parcela significativa da receita do mercado de agricultura da Argentina, enquanto um vibrante setor cooperativo e empresas locais de biotecnologia oferecem poder de contrabalanceamento.
Principais Conclusões do Relatório
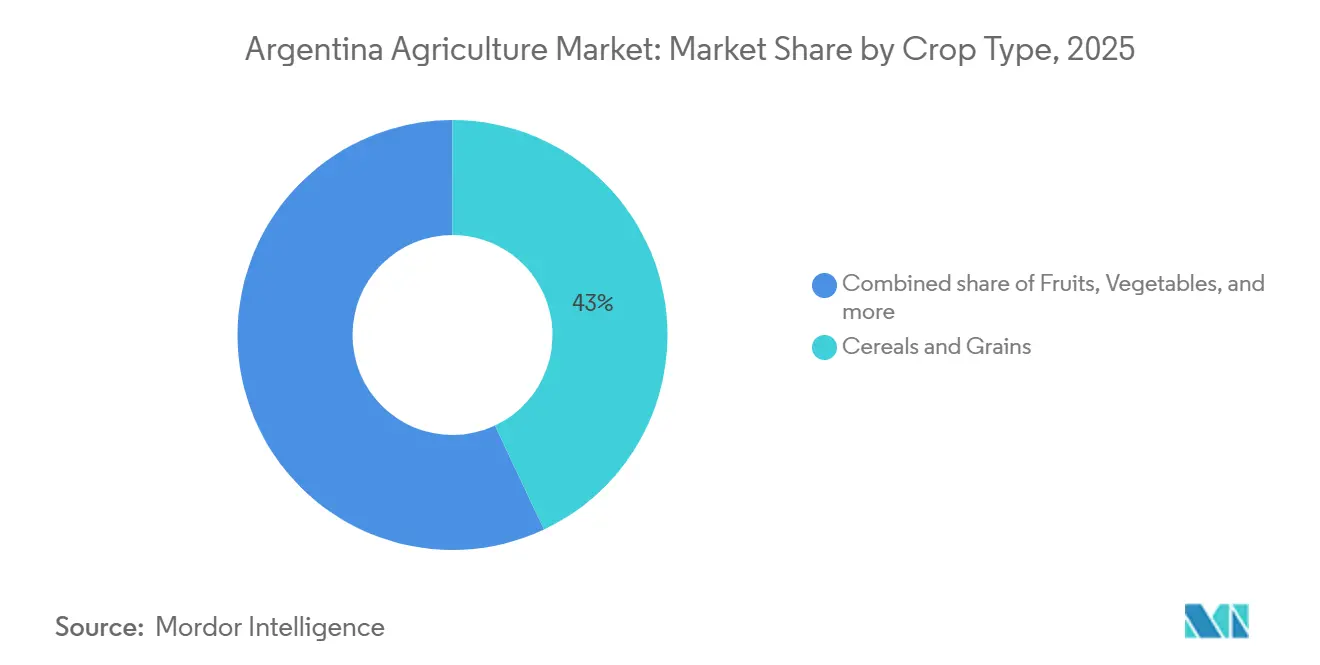
- Por tipo de cultura, cereais e grãos lideraram com 43% da participação do mercado de agricultura da Argentina em 2025, enquanto as frutas devem se expandir a um CAGR de 4,8% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Agricultura da Argentina
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da demanda global por exportações de soja e milho | +0.8% | Global, com pico de produção na China, na União Europeia e no Sudeste Asiático | Médio prazo (2–4 anos) |
| Incentivos fiscais para agricultura de precisão e empréstimos concessionais para equipamentos | +0.6% | Nacional, mais forte em Buenos Aires, Santa Fe, Córdoba e Entre Ríos | Curto prazo (≤2 anos) |
| Financiamento multilateral para projetos de agricultura inteligente para o clima | +0.4% | Províncias da Pampa e do Noroeste | Médio prazo (2–4 anos) |
| Pastejo regenerativo acelerando rotações de cultivo duplo | +0.3% | Núcleo da Pampa, com expansão para a Mesopotâmia | Longo prazo (≥4 anos) |
| Prêmios de rastreabilidade baseados em blockchain de importadores da União Europeia | +0.2% | Corredores da Pampa e da Mesopotâmia orientados à exportação | Curto prazo (≤2 anos) |
| Corredores de irrigação liderados por PPP nas áridas províncias do noroeste | +0.3% | Salta e Jujuy | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Demanda Global por Exportações de Soja e Milho
A China não atingiu sua meta de 2025 de reduzir o farelo de soja na ração animal abaixo de 13%, mas sua indústria pecuária continua dependente dele. Isso sustenta a posição da Argentina como principal exportadora, com uma participação de 35% a 42% nas remessas globais de farelo de soja[1]. A política de Pequim de enfatizar a autossuficiência doméstica no milho limitou significativamente os volumes totais de importação. Como resultado, os comerciantes argentinos deslocaram suas exportações para mercados de crescimento estável, como Vietnã, Egito e Argélia, para compensar a variabilidade da demanda chinesa. Essa mudança utiliza a capacidade de esmagamento líder da Argentina, com a conclusão da fusão Bunge-Viterra em julho de 2025, consolidando ativos para aumentar a produção de óleo de soja e farelo de alto valor para os mercados globais. Esse crescimento oferece um mercado alternativo significativo, mitigando os efeitos da ênfase da China no esmagamento doméstico. Enquanto isso, a pendente cota de carne bovina União Europeia-Mercosul adiciona um estímulo indireto para os grãos de ração argentinos destinados ao acabamento de bovinos que atendam aos critérios de sustentabilidade.
Incentivos Fiscais para Agricultura de Precisão e Empréstimos Concessionais para Equipamentos
As reformas de 2024–2027 da Argentina reduziram as tarifas de importação sobre maquinário de alta tecnologia de 35% para 12,6% e os impostos de exportação sobre grãos, reduzindo os custos de plantadeiras guiadas por GNSS e colheitadeiras com monitoramento de produtividade nas regiões da Pampa e da Mesopotâmia[2]. No âmbito do Projeto de Sistemas Agroalimentares Inteligentes e Inclusivos para o Clima do Banco Mundial, no valor de USD 400 milhões, o Banco de la Nación Argentina oferece crédito para maquinário moderno para ajudar os produtores a adotar tecnologias resilientes ao clima. Até 2025, a iniciativa visa beneficiar mais de 365.000 indivíduos, apoiando a recuperação e a sustentabilidade. Os ensaios do Instituto Nacional de Tecnologia Agropecuária mostram que o guiamento por GNSS reduz a sobreposição de sementes de soja em 6-8%, economizando USD 12-16 por hectare, enquanto o nitrogênio de taxa variável aumenta as produtividades de milho em até 0,6 toneladas métricas por hectare em Buenos Aires e Santa Fe[3]. Os modelos da Bolsa de Comércio de Rosário sugerem que essas ferramentas podem fechar a lacuna de produtividade de milho de 2,7 toneladas métricas por hectare em até 22% em 8,2 milhões de hectares de terras com desempenho abaixo do esperado. No entanto, os agricultores com menos de 200 hectares permanecem amplamente excluídos porque um pacote básico de precisão ainda custa pelo menos USD 45.000 mesmo após os incentivos, aprofundando a divisão de produtividade e acelerando a consolidação em direção a operadores maiores.
Financiamento Multilateral para Projetos de Agricultura Inteligente para o Clima
O Projeto de Sistemas Agroalimentares Inteligentes para o Clima do Banco Mundial, no valor de USD 300 milhões, apoia o uso de plantadeiras guiadas por satélite, sondas de umidade do solo e bombas de energia renovável em aproximadamente 120.000 hectares nas principais províncias de Buenos Aires, Córdoba e Santa Fe. Em junho de 2023, o Banco Interamericano de Desenvolvimento (BID) aprovou um empréstimo de USD 350 milhões para apoiar as iniciativas de ação climática da Argentina. O financiamento visa avançar políticas para reduzir as emissões agrícolas e promover tecnologias como a aplicação de fertilizantes de precisão para aumentar a eficiência. As aquisições para o Projeto de Sistemas Agroalimentares Inteligentes para o Clima sofreram atrasos, com aproximadamente 38% do orçamento da fase inicial utilizado até meados de 2025, pois as províncias encontraram dificuldades para finalizar estratégias locais e cumprir os requisitos de cofinanciamento. O Instituto Nacional de Tecnologia Agropecuária instalou 450 estações meteorológicas para alimentar modelos de previsão de produtividade que otimizam as janelas de plantio. A alocação obrigatória de 30% dos fundos para fazendas com menos de 200 hectares visa conter o crescente hiato de produtividade entre propriedades corporativas e pequenos agricultores.
Pastejo Regenerativo Acelerando Rotações de Cultivo Duplo
O pastejo rotacional desloca o gado entre piquetes para estimular o crescimento das raízes e liberar terra para o trigo de inverno antes da soja de verão, elevando a intensidade anual de cultivo de 1,4 para 2,1 rotações por hectare. Em 2023, a Adecoagro combinou gado e culturas em 240.000 hectares e reduziu o uso de nitrogênio em 22%, economizando USD 45 por hectare e aumentando as produtividades subsequentes de soja em 12-15%. A seca de 2022-2023 expôs os riscos de umidade do cultivo contínuo de soja, despertando maior interesse em culturas de cobertura que fixam nitrogênio e interrompem os ciclos de pragas. A Associação de Agricultores de Plantio Direto da Argentina treinou 8.500 produtores em 2025 em métodos regenerativos que aumentam o carbono do solo e a resiliência. Embora não haja créditos fiscais para o armazenamento de carbono, os players verticalmente integrados internalizam os retornos plurianuais e lideram a adoção.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade climática severa e perdas de colheita causadas por seca | -0.7% | Pampa e Mesopotâmia | Curto prazo (≤ 2 anos) |
| Inflação dos custos de insumos e instabilidade cambial do peso | -0.5% | Nacional, aguda nas pequenas propriedades do Noroeste e de Cuyo | Curto prazo (≤ 2 anos) |
| Doença do nanismo do milho e focos de resistência a pragas | -0.3% | Córdoba, Santa Fe e norte de Buenos Aires | Médio prazo (2–4 anos) |
| Poder concentrado de fornecedores de insumos agrícolas pressionando pequenos agricultores | -0.2% | Nacional, mais elevado no Noroeste e na Patagônia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Climática Severa e Perdas de Colheita Causadas por Seca
O episódio de La Niña de 2022-2023 reduziu à metade a produção de soja para 21 milhões de toneladas métricas e cortou o milho para 34 milhões de toneladas métricas, causando USD 20 bilhões em danos econômicos. Embora as chuvas de 2024/25 tenham aumentado a produção de soja para 48,5 milhões de toneladas métricas, os modelos climáticos de longo prazo do Serviço Meteorológico Nacional indicam que a região permanece suscetível à recorrente secura induzida por La Niña, que deve retornar antes de 2027. Os níveis excepcionalmente baixos do Rio Paraná durante 2021–2022 obrigaram os navios a reduzir suas cargas em até 25%. Isso resultou em um aumento de 300% nos custos logísticos e em uma penalidade substancial no preço de exportação, diminuindo a competitividade da Argentina em relação ao Brasil e aos Estados Unidos. Embora o seguro contra granizo seja amplamente utilizado, o Seguro Agrícola Multirrisco cobre menos de 5% dos hectares plantados da Argentina. Isso deixa os produtores predominantemente sem seguro contra riscos sistêmicos como a seca, tornando-os altamente suscetíveis a choques no balanço patrimonial. Empréstimos de emergência de ARS 50 bilhões (USD 55 milhões) em 2023 cobriram apenas uma fração das necessidades de replantio e aceleraram a saída de pequenas fazendas.
Inflação dos Custos de Insumos e Instabilidade Cambial do Peso
Em 2025, a inflação anual ao consumidor caiu para uma mínima de vários anos de 31,5%. No entanto, as margens de lucro agrícolas foram pressionadas por uma combinação de baixos preços globais de commodities e custos de insumos vinculados ao dólar, que compensaram os benefícios das reduções nos impostos de exportação. Os preços da ureia argentina atingiram USD 596 por tonelada métrica em fevereiro de 2026, representando um prêmio de 25% em relação às taxas brasileiras. Apesar disso, o consumo permaneceu estável devido à remoção de tarifas. No entanto, especialistas alertam que os níveis de aplicação atuais são insuficientes para restaurar o equilíbrio de nutrientes do solo. Em fevereiro de 2026, os preços do diesel em Rosário aumentaram para ARS 1.812 por litro (USD 1,30), pressionando ainda mais as margens dos produtores. Esse aumento coincidiu com uma redução de produtividade de 0,2 a 0,3 toneladas métricas por hectare causada por calor extremo e secura na região agrícola central. A remoção dos subsídios ao combustível em 2024 expõe os produtores argentinos a choques energéticos globais, criando uma pressão de custo-preço para os pequenos agricultores que não dispõem das ferramentas avançadas de hedge disponíveis para entidades maiores. Em meio a desafios financeiros, muitos produtores do Noroeste da Argentina adiaram as compras de insumos durante o ciclo 2025/26 para gerenciar as flutuações cambiais e os altos custos vinculados ao dólar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cultura: Cereais e Grãos Ancoram a Receita de Exportação
Cereais e Grãos responderam por 43% da participação do mercado de agricultura da Argentina em 2025, liderados pelo milho e pelo trigo. A produção de trigo subiu significativamente à medida que Buenos Aires e La Pampa desfrutaram de chuvas primaverais oportunas que elevaram as produtividades a uma máxima de sete anos. O milho se estabilizou apesar dos focos de doenças porque as janelas de semeadura mais tardias evitaram o pico de pressão dos vetores. As frutas são o segmento de crescimento mais rápido, com um CAGR de 4,8%, impulsionado pelos limões de Tucumán que capturam a maioria do comércio global de limão fresco e pelos mirtilos de Entre Ríos que preenchem as lacunas asiáticas fora de temporada.
Oleaginosas e Leguminosas se recuperaram, mas os mandatos estagnados de biodiesel limitam as margens de esmagamento mesmo com a demanda por farelo de soja mantendo-se firme no Sudeste Asiático. As hortaliças atendem à demanda doméstica em torno dos cinturões urbanos, mas enfrentam concorrência de cargas de caminhões brasileiros que subprecificam tomates e batatas. Culturas industriais como algodão e cana-de-açúcar enfrentam pressão de substitutos sintéticos e um teto de mistura de etanol que limita a rentabilidade do açúcar. Gramados e Ornamentais, embora de nicho, registraram crescimento anual razoável e atendem ao paisagismo urbano, mas carecem de escala de exportação devido a rigorosos obstáculos fitossanitários.


Análise Geográfica
A região da Pampa continua sendo a principal contribuinte para o tamanho do mercado agrícola da Argentina. No entanto, seu crescimento desacelerou, pois os valores das terras de primeira qualidade que superam o limite de USD 12.000 por hectare limitam ainda mais a expansão horizontal e redirecionam os esforços para a otimização da produtividade. As províncias do Noroeste de Salta, Jujuy e Tucumán desfrutam do CAGR mais rápido até 2031, à medida que a irrigação por gotejamento abre 60.000 hectares para feijões e frutas subtropicais. A Mesopotâmia, abrangendo Entre Ríos e Corrientes, registrou um crescimento descendente à medida que se diversifica além da silvicultura para rotações de arroz-gado e pomares de citros voltados para a Ásia.
Cuyo, composta por Mendoza, San Juan e San Luis, avança porque uvas de mesa e frutas de caroço compensam os suaves preços do vinho a granel, embora as alocações de água permaneçam contestadas entre agricultores, mineradores e cidades. Os pomares de peras e maçãs da Patagônia gerenciam um crescimento limitado à medida que o envelhecimento das árvores e as ofertas mais fortes da Nova Zelândia pesam sobre os retornos. A região requer USD 180 milhões em replantio para migrar para variedades frescas premium, uma quantia que os produtores têm dificuldade em obter sem crédito concessional.
As estratégias regionais enfatizam cada vez mais a resiliência climática. As propriedades da Pampa avançam para o pastejo regenerativo e o cultivo duplo para aumentar o uso da terra, enquanto a Mesopotâmia aproveita as planícies de inundação integradas para arroz e gado. Os investidores do Noroeste apostam em linhas de gotejamento e frutas subtropicais exportáveis que carregam margens mais altas do que os grãos a granel. Mesmo a Patagônia, de crescimento lento, busca prêmios de nicho ao fornecer maçãs certificadas pelo GlobalGAP para varejistas europeus exigentes.
Panorama regulatório
O arcabouço regulatório da agricultura na Argentina está ancorado na Secretaria de Agricultura, Pecuária e Pesca (SAGyP) para políticas do setor, no SENASA para controles fitossanitários e certificação de exportação, e na CONABIA como avaliadora técnica de biotecnologia agrícola. Em março de 2026, a Resolução 199/2026 do SENASA estabeleceu um arcabouço formal para avaliar a adequação de organismos geneticamente modificados (OGMs) para a alimentação humana e animal, adicionando clareza processual para os traços biotecnológicos que percorrem o funil de aprovação.
As regras vinculadas ao comércio continuam a moldar os incentivos na porteira da fazenda por meio de impostos e conformidade de exportação. Em junho de 2026, o Decreto 423/2026 implementou um corte imediato de 2 pontos percentuais nos impostos de exportação de trigo e cevada, além de estabelecer um cronograma de redução progressiva para soja, milho, girassol e sorgo entre janeiro de 2027 e dezembro de 2028, oferecendo aos exportadores e processadores um caminho fiscal mais definido. Para o acesso ao mercado, o SENASA mantém requisitos de registro de exportadores e importadores e opera a plataforma eletrônica de certificação fitossanitária SIG-FITO, que apoia a conformidade com os requisitos fitossanitários dos países de destino em cereais, leguminosas e outros produtos vegetais.
Análise da cadeia de valor
A cadeia de valor da agricultura na Argentina começa com insumos upstream (semente, fertilizantes, defensivos agrícolas, maquinário e serviços de campo), seguida pela produção primária concentrada na região das Pampas e por bolsões irrigados em expansão no Noroeste. A comercialização é moldada por cooperativas e operadores locais, junto com comerciantes globais, com agregação, armazenamento e condicionamento atuando como transições-chave antes da logística orientada à exportação. A digitalização regulatória também aumentou a rastreabilidade e o controle dos fluxos físicos: em maio de 2025, a Resolução 5687/2025 da ARCA tornou obrigatória a certificação eletrônica para depósitos e transferências de grãos, enquanto a Secretaria de Agricultura atualizou os requisitos de atividade e capacidade dos operadores do setor de grãos sob a Resolução 50/2025.
As atividades midstream e downstream são fortemente orientadas para o complexo de exportação de grãos e oleaginosas, com Gran Rosario como o nó dominante, respondendo por cerca de 80% das exportações de grãos e por quase todas as exportações de subprodutos. A safra 2024/2025 produziu uma estimativa de 135,8 milhões de toneladas de grãos, o que aumenta a pressão sobre armazenamento, agendamento de caminhões e janelas portuárias, enquanto a cadeia depende principalmente do transporte rodoviário (76,6%), com o ferroviário (16,3%) e as barcaças fluviais (7,1%) proporcionando alívio quando disponíveis. As mudanças de política também têm buscado competitividade e eficiência logística, incluindo o Decreto 526/2025, que reduziu os impostos de exportação para categorias-chave de grãos e carnes (em vigor a partir de 1º de agosto de 2025), e a eliminação, em setembro de 2025, das tarifas de referência para o transporte de frete rodoviário agrícola (Resolução 48/2025 do Ministério da Economia), que alterou a dinâmica de preços de frete e as práticas de contratação durante os picos de movimentação da colheita.
Cenário Competitivo
A Cargill Argentina S.A. (Cargill S.A.) e a Bunge Argentina S.A. (Bunge Global SA) ancoram o nível de comerciantes ao expandir plantas de esmagamento que integram fluxos de biodiesel, capturando valor além das exportações de grãos brutos e permitindo margens mais estáveis mesmo quando os preços planos limitam os spreads de negociação. Juntamente com a COFCO International Argentina S.A. (COFCO International), a Adecoagro S.A. e a Los Grobo Agropecuaria S.A. (Grupo Los Grobo S.A.), as cinco principais detêm uma participação significativa da receita do setor.
A Adecoagro S.A. combina culturas, laticínios e açúcar em 240.000 hectares, usando o pastejo regenerativo para reduzir os gastos com fertilizantes em 22% e elevar o EBITDA para USD 142 milhões no terceiro trimestre de 2024. A Bioceres Crop Solutions Corp. monetiza as características de tolerância à seca HB4 que proporcionam ganhos de produtividade de 20-43% em parcelas secas, com a aprovação do Brasil em 2024 desbloqueando um mercado regional de 40 milhões de hectares. A Asociación de Cooperativas Argentinas agrega a compra de grãos e insumos de pequenos agricultores, garantindo descontos de 8-12% que afrouxam o domínio das empresas multinacionais de insumos.
As estratégias de crescimento giram em torno de prêmios de rastreabilidade e adoção de tecnologia. A atualização da planta da Cargill Argentina no valor de USD 85 milhões aumenta o processamento de soja em 1.200 toneladas métricas por dia, enquanto a COFCO International Argentina S.A. (COFCO International) adiciona 150.000 toneladas métricas de espaço em silos em Timbúes para reduzir os tempos de espera de caminhões durante os picos de colheita. A rede de agricultura contratual da Los Grobo distribui o risco para os pequenos agricultores, e o inseticida de ação mais prolongada da Syngenta Argentina visa desacelerar os ciclos da cigarrinha do milho. Como as ferramentas de blockchain e de agricultura inteligente para o clima estão concentradas em fazendas de 1.000 hectares ou mais, o setor provavelmente se consolidará ainda mais, a menos que as cooperativas ampliem os serviços digitais para membros menores.
Oportunidades de mercado e perspectivas futuras
A modernização tecnológica e vinculada à conformidade é uma área de oportunidade visível, à medida que iniciativas regulatórias e cooperativas reduzem o atrito para a adoção. Em março de 2026, a Resolução 255/2026 do Ministério da Economia simplificou o arcabouço para autorizações de OGMs, melhorando a previsibilidade do processo para fornecedores de sementes e traços, enquanto a Resolução 199/2026 do SENASA formalizou o arcabouço de avaliação da segurança alimentar humana e animal dos OGMs. No lado da demanda, a cadeia de exportação mostra uma tração de curto prazo mais forte: as exportações agroindustriais atingiram 18,5 milhões de toneladas nos dois primeiros meses de 2026, um aumento de 8% em relação ao ano anterior, reforçando o argumento para investimentos que elevem o rendimento, a qualidade e a prontidão documental.
A digitalização e a validação em campo também estão avançando dos pilotos para implantações em escala, criando espaço para conectividade, plataformas de dados e modelos de serviço adequados a cooperativas e fazendas de médio porte. Em julho de 2026, a Huawei e a Agricultores Federados Argentinos (AFA) assinaram um acordo de cooperação para digitalizar mais de 36.000 produtores em Buenos Aires, Santa Fe, Córdoba e Entre Ríos, abrangendo conectividade, big data, IA e energia renovável, ampliando a base endereçável além das maiores propriedades. Separadamente, plataformas que acompanham a validação em campo relatam maior intensidade de testes, com a Validagro registrando um aumento de 35% nos projetos submetidos para testes e validação em campo em 2026 em comparação com 2025, sustentando um pipeline de soluções agronômicas implantáveis por meio de canais de exportadores, cooperativas e distribuidores de insumos.
Desenvolvimentos recentes do setor
- Julho de 2026: Molinos Agro e a Associação de Cooperativas Argentinas (ACA) anunciaram um investimento de USD 500 milhões para construir e operar uma nova planta de processamento de soja em Timbúes, Santa Fe. O projeto visa um aumento de 50% na capacidade de processamento, fortalecendo o complexo de oleaginosas orientado à exportação da Argentina e aprofundando a originação integrada entre um processador industrial e uma importante rede de cooperativas.
- Dezembro de 2025: a Adecoagro concluiu a aquisição de uma participação de 90% no capital da Profertil S.A., produtora de ureia granulada. O negócio expande a integração vertical da Adecoagro em um insumo agrícola crítico, reforçando a segurança de fornecimento de fertilizantes e reconfigurando a dinâmica competitiva do abastecimento de nutrientes em um contexto de preços domésticos de ureia elevados e voláteis.
- Julho de 2025: a Bunge fretou o primeiro embarque de farelo de soja argentino para a China desde a aprovação de mercado em 2019. A carga sinalizou uma retomada da comercialização de um destino de alto volume para subprodutos de valor agregado, apoiando a utilização da capacidade de processamento doméstica e incentivando os exportadores a alinhar documentação, especificações de qualidade e logística aos requisitos destinados à China.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este relatório, o mercado de agricultura na Argentina é mensurado como o valor no portão da fazenda gerado pelo cultivo de lavouras e pela criação de animais dentro do país, reportado em USD e mapeado para uma base de preços consistente.
Exclusões de escopo: Produtos pós-colheita processados ou embalados estão excluídos, como farinha, etanol e produtos cárneos enlatados ou com processamento adicional.
Visão Geral da Segmentação
- Por Tipo de Cultura
- Cereais e Grãos
- Análise de Produção (Volume)
- Visão Geral
- Área Colhida e Produtividade
- Análise de Consumo (Valor e Volume)
- Análise de Comércio (Valor e Volume)
- Análise do Mercado de Importação
- Visão Geral
- Principais Mercados Fornecedores
- Análise do Mercado de Exportação
- Visão Geral
- Principais Mercados de Destino
- Análise do Mercado de Importação
- Análise e Previsão de Tendências de Preços no Atacado
- Análise de Sazonalidade
- Análise de Produção (Volume)
- Oleaginosas e Leguminosas
- Análise de Produção (Volume)
- Visão Geral
- Área Colhida e Produtividade
- Análise de Consumo (Valor e Volume)
- Análise de Comércio (Valor e Volume)
- Análise do Mercado de Importação
- Visão Geral
- Principais Mercados Fornecedores
- Análise do Mercado de Exportação
- Visão Geral
- Principais Mercados de Destino
- Análise do Mercado de Importação
- Análise e Previsão de Tendências de Preços no Atacado
- Análise de Sazonalidade
- Análise de Produção (Volume)
- Frutas
- Análise de Produção (Volume)
- Visão Geral
- Área Colhida e Produtividade
- Análise de Consumo (Valor e Volume)
- Análise de Comércio (Valor e Volume)
- Análise do Mercado de Importação
- Visão Geral
- Principais Mercados Fornecedores
- Análise do Mercado de Exportação
- Visão Geral
- Principais Mercados de Destino
- Análise do Mercado de Importação
- Análise e Previsão de Tendências de Preços no Atacado
- Análise de Sazonalidade
- Análise de Produção (Volume)
- Hortaliças
- Análise de Produção (Volume)
- Visão Geral
- Área Colhida e Produtividade
- Análise de Consumo (Valor e Volume)
- Análise de Comércio (Valor e Volume)
- Análise do Mercado de Importação
- Visão Geral
- Principais Mercados Fornecedores
- Análise do Mercado de Exportação
- Visão Geral
- Principais Mercados de Destino
- Análise do Mercado de Importação
- Análise e Previsão de Tendências de Preços no Atacado
- Análise de Sazonalidade
- Análise de Produção (Volume)
- Culturas Industriais
- Análise de Produção (Volume)
- Visão Geral
- Área Colhida e Produtividade
- Análise de Consumo (Valor e Volume)
- Análise de Comércio (Valor e Volume)
- Análise do Mercado de Importação
- Visão Geral
- Principais Mercados Fornecedores
- Análise do Mercado de Exportação
- Visão Geral
- Principais Mercados de Destino
- Análise do Mercado de Importação
- Análise e Previsão de Tendências de Preços no Atacado
- Análise de Sazonalidade
- Análise de Produção (Volume)
- Gramados e Ornamentais
- Análise de Produção (Volume)
- Visão Geral
- Área Colhida e Produtividade
- Análise de Consumo (Valor e Volume)
- Análise de Comércio (Valor e Volume)
- Análise do Mercado de Importação
- Visão Geral
- Principais Mercados Fornecedores
- Análise do Mercado de Exportação
- Visão Geral
- Principais Mercados de Destino
- Análise do Mercado de Importação
- Análise e Previsão de Tendências de Preços no Atacado
- Análise de Sazonalidade
- Análise de Produção (Volume)
- Cereais e Grãos
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começou com a construção do contexto nacional de produção e valor utilizando conjuntos de dados públicos comumente empregados para o monitoramento da agricultura, como FAOSTAT, estatísticas de comércio do UN Comtrade e publicações de órgãos governamentais da Argentina que cobrem agricultura, pecuária e comércio exterior. As referências de preços foram revisadas por meio de fontes como publicações do banco central ou de ministérios, históricos de taxas de câmbio e relatórios de preços de commodities amplamente utilizados e acessíveis sem assinatura paga.
Em seguida, utilizamos relatórios anuais de empresas, apresentações a investidores e cobertura jornalística de fontes confiáveis para compreender como os insumos agrícolas, os canais de comercialização e a exposição às exportações moldam os pools de receita no portão da fazenda. Uma assinatura paga de dados financeiros e notícias corporativas foi utilizada seletivamente para verificar a exposição de grandes operadores e os principais ciclos de investimento, e um banco de dados de embarques de importação e exportação foi utilizado onde contribuiu para validar commodities vinculadas ao comércio. As fontes listadas acima são meramente ilustrativas, e muitas outras fontes públicas também foram utilizadas para coletar, validar e esclarecer pontos de dados ao longo do trabalho.
Entrevistas Primárias e Pesquisas de Campo
Entrevistas primárias e pesquisas de campo foram utilizadas para confirmar o que produtores agrícolas e pecuaristas efetivamente realizam no portão da fazenda, bem como a forma como os volumes transitam pelos compradores domésticos e pelos canais de exportação. Conversamos com um conjunto diversificado de produtores, processadores e comerciantes, agrônomos, associações e participantes ligados à logística para testar as premissas sobre produtividade, excedente comercializado e realização de preços nas principais regiões produtoras da Argentina.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 13% |
| Nível intermediário: 56% | Líderes funcionais/de unidade: 27% |
| Participantes menores: 16% | Gerentes: 60% |
Dimensionamento e Previsão do Mercado
O dimensionamento foi construído por meio de uma abordagem de cima para baixo, na qual a produção nacional de lavouras e pecuária é reconstituída a partir da área colhida, produtividade, efetivo animal e volumes de produção, que são então valorados utilizando séries de preços no portão da fazenda e ajustados para uma base consistente em USD. Para manter os totais realistas, verificações seletivas de baixo para cima foram adicionadas por meio de pools de valor de commodities amostradas (volume multiplicado pelo preço médio realizado) e verificações de canais com participantes do mercado, e o modelo foi ajustado quando as duas perspectivas não se alinhavam.
Os principais insumos utilizados no modelo incluem tendências de área plantada e colhida, padrões de produtividade por principais culturas, inventário pecuário e abate, indicadores de excedente exportável e movimentos de preços no portão da fazenda (incluindo o momento da conversão cambial para o reporte em USD). Para as previsões, foi aplicada uma análise de cenários, pois a variabilidade climática e os sinais de política de exportação podem alterar rapidamente a produção e a realização de preços, e o retorno das entrevistas ajudou a estabelecer intervalos realistas para a recuperação de produtividade, a mudança de área cultivada e o repasse de preços.
Ciclo de Validação e Atualização de Dados
Os resultados foram validados por meio da comparação dos valores implícitos com sinais independentes, como totais de produção, valores de exportação de commodities-chave e movimentos de preços de ano a ano que devem ser visíveis em séries públicas. Quando surgiram grandes variações, as premissas foram revisadas, as anotações foram relidas e ligações de acompanhamento foram realizadas com os respondentes relevantes antes da aprovação final.
O relatório é atualizado anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças abruptas de política, estações climáticas anormais ou grandes choques de preços. Antes da entrega, uma revisão atualizada é concluída para que os clientes recebam o conjunto mais atual de premissas e números disponíveis naquele momento.
Tamanho do Mercado de Agricultura da Argentina da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para a agricultura da Argentina frequentemente não coincidem porque o limite do mercado não é consistente e a conversão de volumes em valor é tratada de forma diferente entre as fontes. As diferenças também decorrem do ano utilizado como base, da aplicação de preços constantes ou correntes e do nível de validação realizado com base em sinais de comércio e produção.
Os valores de exportação das principais commodities, as séries de produção nacional e os movimentos de preços no portão da fazenda são as verificações de evidências que mantêm a Mordor Intelligence vinculada a uma definição de valor no portão da fazenda em dólares americanos constantes de 2024, em vez de incorporar produtos processados ou utilizar critérios inconsistentes de conversão cambial.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 28,20 bilhões de USD (2025) | |
| Consultoria Regional A | 26,00 bilhões de USD (2024) | Utiliza um ano-base diferente e parece refletir uma avaliação em estilo de preços correntes, o que pode alterar os totais em USD quando a inflação e as taxas de câmbio se movem rapidamente. |
| Boletim Comercial B | 25,00 bilhões de USD (2025) | Provavelmente trata o mercado de forma mais restrita, enfatizando culturas de campo e valor vinculado à exportação, o que pode subestimar a pecuária e os pools de valor doméstico menores, e pode não separar consistentemente o portão da fazenda dos produtos processados. |
No geral, a dispersão nos valores publicados é explicada principalmente pelas escolhas de limite entre portão da fazenda e produtos processados, pela seleção do ano-base e pela forma como as premissas de preço e câmbio são aplicadas. Ao manter o modelo rastreável à produção, aos sinais de comércio e à lógica de preços no portão da fazenda, a estimativa permanece reproduzível e mais fácil de auditar quando as premissas precisam ser atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de agricultura da Argentina em 2026?
Está avaliado em USD 28,4 bilhões em 2026 e deve atingir USD 35,4 bilhões até 2031.
Qual é o CAGR projetado para a produção agrícola argentina entre 2026 e 2031?
O mercado está previsto para se expandir a 4,5% ao ano durante o período.
Qual tipo de cultura detém a maior participação na receita?
Cereais e Grãos comandam 43% do valor, impulsionados pelas exportações de milho e trigo.
Qual tipo de cultura está crescendo mais rapidamente?
As frutas lideram o crescimento com um CAGR de 4,8% até 2031, impulsionadas por limões e mirtilos.
Quão concentrado é o ambiente competitivo?
Os cinco principais comerciantes respondem por uma parcela significativa da receita do mercado de Agricultura da Argentina, indicando concentração moderada.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
