
Tamanho e Participação do Mercado de Agricultura do Irã
Análise do Mercado de Agricultura do Irã por Mordor Intelligence
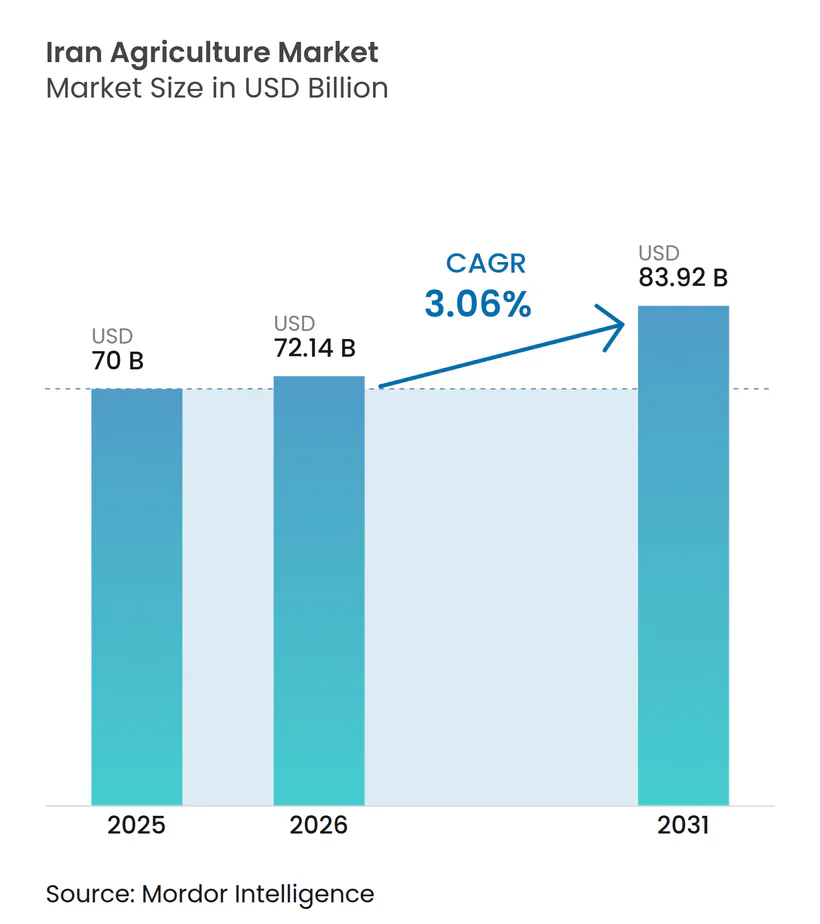
O tamanho do mercado de agricultura do Irã foi avaliado em USD 70 bilhões em 2025 e estima-se que cresça de USD 72,14 bilhões em 2026 para atingir USD 83,92 bilhões até 2031, a um CAGR de 3,06% durante o período de previsão (2026-2031). O sólido investimento governamental, avaliado em USD 35 milhões para modernização da irrigação, ancora uma expansão estável mesmo com a escassez de água e as sanções complicando as operações agrícolas do dia a dia[1]. Os cereais detêm a maior participação do mercado de agricultura do Irã, mas mudanças decisivas de política agora favorecem frutas de alto valor, vegetais e culturas especiais destinadas à exportação, protegendo os agricultores contra a volatilidade dos preços domésticos. Novos corredores comerciais negociados com a China e parceiros do BRICS ampliam o alcance de mercado para pistaches, açafrão e frutas cítricas frescas, criando novas fontes de renda que reforçam os meios de subsistência rurais. As estruturas agrícolas fragmentadas limitam a mecanização em larga escala, mas esquemas de subsídios direcionados, transferências de tecnologia e irrigação de precisão estão reduzindo progressivamente as lacunas de produtividade.
Principais Conclusões do Relatório
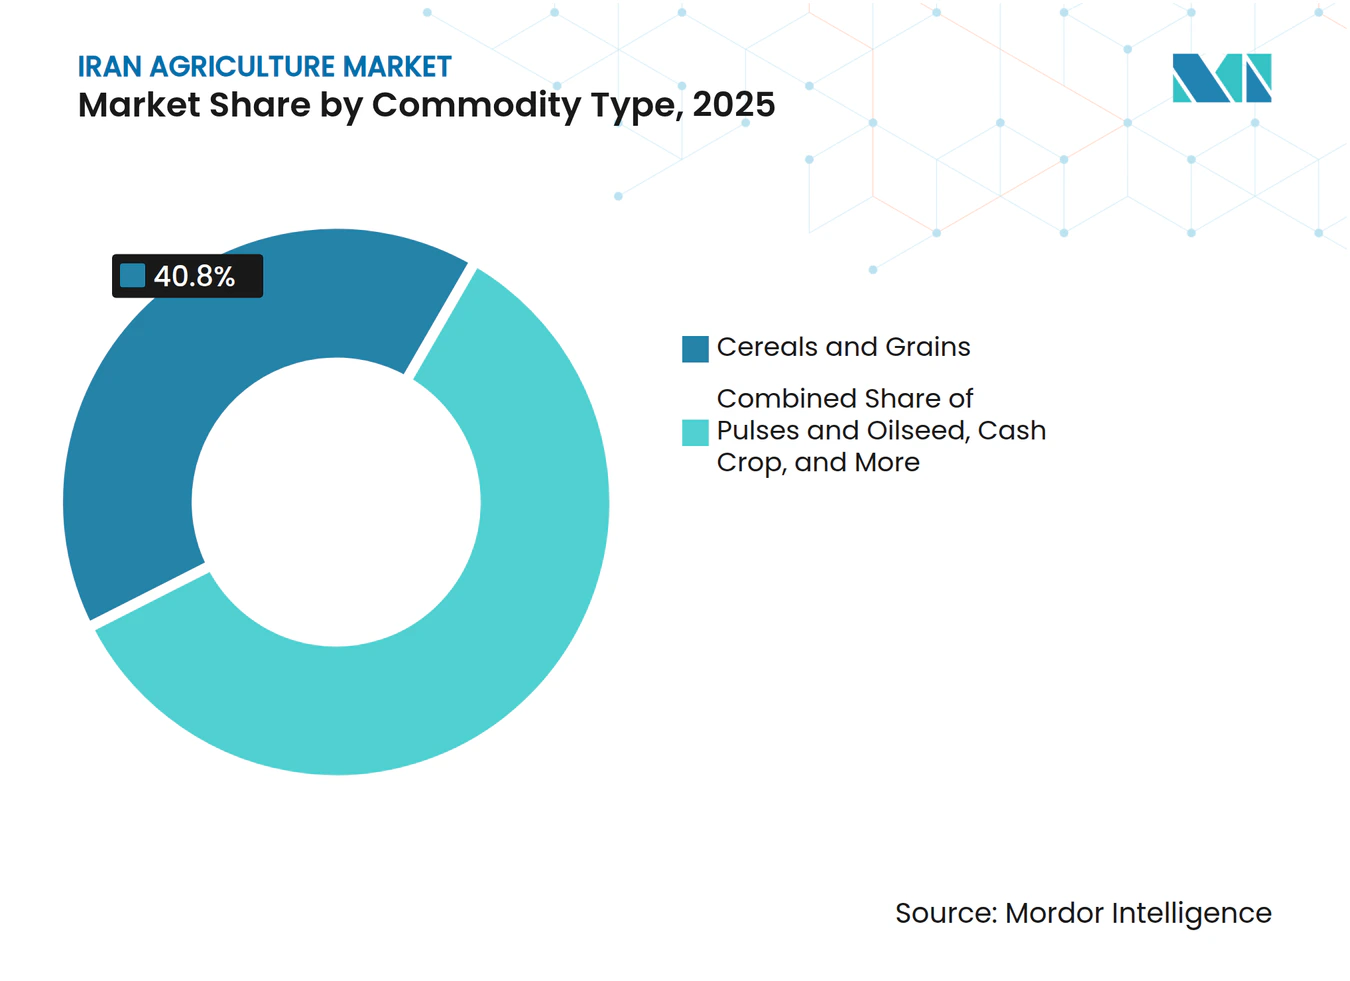
- Por tipo de commodity, cereais e grãos lideraram com 40,80% da participação do mercado de agricultura do Irã em 2025, enquanto frutas e vegetais têm previsão de expansão a um CAGR de 5,48% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Agricultura do Irã
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Irrigação digital e adoção de IoT na propriedade rural | +0.8% | Nacional, concentrado nas províncias de Fars e Teerã | Médio prazo (2 a 4 anos) |
| Expansão de estufas de alta tecnologia domésticas | +0.6% | Nacional, com ganhos iniciais em Kerman e Yazd | Longo prazo (≥ 4 anos) |
| Garantias governamentais de preço do trigo e subsídios a insumos | +0.4% | Nacional, maior impacto nas regiões produtoras de grãos | Curto prazo (≤ 2 anos) |
| Crescente demanda por exportações de horticultura de alto valor | +0.7% | Nacional, províncias orientadas à exportação | Médio prazo (2 a 4 anos) |
| Ascensão de plataformas de comércio eletrônico de alimentos agrícolas | +0.3% | Nacional, zonas agrícolas adjacentes a centros urbanos | Curto prazo (≤ 2 anos) |
| Financiamento de startups agrícolas via Fundo Nacional de Inovação | +0.2% | Nacional, polos tecnológicos nas principais cidades | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Irrigação Digital e Adoção de IoT na Propriedade Rural
A escassez de água catalisou a rápida adoção de tecnologias de irrigação de precisão, com o governo alocando USD 35 milhões especificamente para infraestrutura de irrigação moderna em 2024. Mandatos governamentais que exigem medidores inteligentes de água em todos os poços legais estão acelerando a adoção pelos agricultores, criando um mercado anual de USD 200 a 300 milhões para fornecedores de tecnologia de irrigação. A convergência entre escassez de água e soluções digitais posiciona o Irã como campo de testes para tecnologias de agricultura de precisão de próxima geração adaptadas a climas áridos.
Expansão de Estufas de Alta Tecnologia Domésticas
O setor de estufas do Irã emergiu como componente crítico da modernização agrícola, com a agricultura em ambiente controlado oferecendo produtividade até 10 vezes superior à do cultivo tradicional a campo aberto, utilizando 90% menos água[2]. O setor se beneficia dos abundantes recursos de gás natural do Irã, proporcionando aquecimento econômico para ciclos de produção ao longo do ano que podem gerar 3 a 4 colheitas anuais em comparação com uma única safra ao ar livre. A integração de sistemas de controle ambiental baseados em inteligência artificial permite o gerenciamento preciso de temperatura, umidade e níveis de CO2 para otimizar o crescimento das plantas e a utilização de recursos.
Garantias Governamentais de Preço do Trigo e Subsídios a Insumos
O arcabouço de subsídios agrícolas do Irã proporciona estabilidade de renda essencial para os produtores de grãos por meio de preços mínimos garantidos e suporte ao custo de insumos, com o orçamento de 2024 alocando recursos substanciais para a aquisição de trigo a preços predeterminados. O compromisso do governo de adquirir trigo doméstico a preços garantidos protege os agricultores da volatilidade dos mercados internacionais de commodities, ao mesmo tempo que apoia os objetivos de segurança alimentar por meio de reservas estratégicas de grãos. Os subsídios a fertilizantes tornaram-se cada vez mais importantes à medida que as sanções internacionais limitam o acesso a insumos agrícolas importados, com as instalações de produção doméstica recebendo apoio governamental para manter o acesso dos agricultores a nutrientes essenciais.
Crescente Demanda por Exportações de Horticultura de Alto Valor
A mudança estratégica do Irã em direção a exportações agrícolas de alto valor se acelerou após recentes acordos comerciais, particularmente a aprovação histórica para exportações de frutas cítricas à China, que abre acesso a um mercado que consome mais de 70 milhões de toneladas de frutas cítricas anualmente[3]. Investimentos em tecnologia pós-colheita, incluindo sistemas avançados de secagem para pistaches que reduzem o tempo de processamento em 40% mantendo a qualidade do produto, estão aumentando a competitividade das exportações. A facilitação do comércio por meio de plataformas digitais e redes logísticas aprimoradas está reduzindo os custos de transação das exportações e permitindo que produtores menores acessem mercados internacionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Esgotamento severo de aquíferos e zonas de falência hídrica | -1.2% | Nacional, crítico nas regiões central e sul | Longo prazo (≥ 4 anos) |
| Sanções que restringem o acesso a insumos agrícolas | -0.7% | Nacional, afetando importações de tecnologia e insumos | Médio prazo (2 a 4 anos) |
| Fragmentação de propriedades rurais limitando a expansão da mecanização | -0.8% | Nacional, afetando particularmente regiões de pequenos agricultores | Longo prazo (≥ 4 anos) |
| Perdas pós-colheita devido a lacunas na cadeia de frio | -0.5% | Nacional, concentrado em regiões de frutas e vegetais | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Esgotamento Severo de Aquíferos e Zonas de Falência Hídrica
O Irã enfrenta uma crise hídrica sem precedentes, com grandes reservatórios operando em níveis criticamente baixos, incluindo as barragens Amir Kabir e Latyan, que abastecem Teerã a apenas 13% da capacidade, forçando a consideração de medidas emergenciais de racionamento de água. A crise forçou mudanças fundamentais nos padrões de cultivo, com agricultores abandonando culturas de alto consumo hídrico e migrando para variedades resistentes à seca, embora essa transição restrinja a produção agrícola geral. Medidas emergenciais, incluindo a perfuração de poços profundos, correm o risco de contaminar os suprimentos remanescentes de água subterrânea, criando potenciais desastres de saúde pública que poderiam desestabilizar ainda mais as comunidades agrícolas rurais.
Fragmentação de Propriedades Rurais Limitando a Expansão da Mecanização
O setor agrícola do Irã é caracterizado por extrema fragmentação fundiária, com tamanhos médios de propriedade abaixo de 2 hectares criando barreiras fundamentais à adoção da mecanização e à realização de economias de escala. Pesquisas na Província de Fars indicam que a renda familiar, a terra arável per capita e o tamanho da família influenciam significativamente os padrões de fragmentação, com fatores sociais e culturais frequentemente impedindo os esforços de consolidação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Commodity: Cereais Lideram Enquanto Frutas Aceleram
Cereais e Grãos detiveram a maior participação de mercado, com 40,80% em 2025, refletindo a ênfase estratégica do Irã na segurança alimentar por meio da produção doméstica de grãos apoiada por garantias de preços governamentais e subsídios a insumos. O segmento se beneficia de infraestrutura estabelecida e expertise dos agricultores, embora restrições de produtividade decorrentes de maquinário obsoleto e limitações hídricas constranjam o potencial de crescimento.
Frutas e Vegetais representam o segmento de crescimento mais rápido, com um CAGR de 5,48% até 2031, impulsionado pela expansão do mercado exportador e por margens de lucro mais elevadas que incentivam a adoção pelos agricultores, apesar da maior complexidade de produção. Acordos recentes de acesso a mercados com a China para exportações de frutas cítricas e o fortalecimento das relações comerciais com parceiros do BRICS estão acelerando a trajetória de crescimento deste segmento.



Análise Geográfica
A geografia agrícola do Irã reflete zonas climáticas diversas e padrões de disponibilidade hídrica que moldam fundamentalmente as capacidades de produção e a dinâmica de mercado em todo o país. As províncias do norte, incluindo Mazandaran e Gilan, beneficiam-se de níveis de precipitação mais elevados e condições de cultivo mais favoráveis, apoiando a produção de arroz e culturas hortícolas diversificadas, apesar de enfrentarem projeções de aumento de temperatura de 0,82 a 1,1°C e reduções de precipitação de 7,1 a 31,3 mm até 2050.
As províncias centrais, particularmente Fars e Isfahan, servem como principais centros de produção de grãos com níveis de mecanização significativamente acima das médias nacionais, embora enfrentem estresse hídrico agudo decorrente de aquíferos esgotados e redução dos fluxos dos rios. A bacia do Zayandeh Rud, no centro do Irã, exemplifica os desafios enfrentados pelas regiões agrícolas, com o crescimento populacional de 420.000 habitantes em 1956 para 2,3 milhões em 2000, criando uma demanda hídrica insustentável que ameaça a viabilidade agrícola de longo prazo.
As províncias do sul e do leste estão se adaptando à extrema escassez de água por meio da adoção de culturas resistentes à seca e tecnologias avançadas de irrigação, com algumas regiões explorando a captação de água de neblina como fonte alternativa de água, capaz de produzir 25 a 65 litros por metro quadrado diariamente. As projeções de mudanças climáticas indicam que as regiões do sul podem enfrentar condições extremas de calor e seca que poderiam forçar mudanças fundamentais no uso da terra agrícola, enquanto as áreas do norte podem experimentar aumento de precipitação e riscos de inundação que exigem estratégias de gestão adaptativa.
Panorama regulatório
O setor agrícola do Irã é regulado principalmente pelo Ministério de Jihad-e-Agriculture (MAJ), com o Instituto de Pesquisa de Registro e Certificação de Sementes e Mudas (SSRCRI) supervisionando o registro, certificação e conformidade com padrões de sementes e mudas sob a Lei de Registro, Controle e Certificação de Variedades de Plantas e Sementes e Mudas (2003). A supervisão de biossegurança, incluindo a governança de organismos vivos modificados na agricultura, é conduzida por meio da estrutura regulatória de OGMs do país, referenciada em repositórios regulatórios internacionais.
As regras voltadas ao comércio ficaram mais rígidas em relação à gestão de água e perecibilidade, enquanto flexibilizaram determinadas restrições de importação vinculadas à disponibilidade de câmbio. Em abril de 2026, a Alfândega da República Islâmica do Irã começou a aplicar uma tarifa de água virtual sobre exportações agrícolas e alimentares de alto consumo hídrico, nos termos do Artigo 38 do Sétimo Plano de Desenvolvimento Quinquenal, fixada em 1% do valor de exportação, com aumentos anuais programados. Em fevereiro de 2026, o MAJ emitiu uma diretiva para acelerar o desembaraço aduaneiro de 16 códigos tarifários agrícolas perecíveis (desembaraço prioritário), e em julho de 2026 o ministério anunciou a liberalização de determinadas importações agrícolas usando fontes de moeda privadas, ampliando o acesso a produtos anteriormente restritos quando os importadores garantem seu próprio câmbio.
Análise da cadeia de valor
A cadeia de valor agrícola do Irã abrange o fornecimento de insumos (sistemas de sementes, fertilizantes, pesticidas, maquinário, equipamentos de irrigação), a produção primária em diversas zonas agroclimáticas, a agregação e o processamento de primeiro estágio (moagem, prensagem de óleo, embalagem, secagem), além do comércio varejista e atacadista doméstico e da logística de exportação. As políticas estatais e os mecanismos de aquisição permanecem centrais para os produtos básicos, enquanto a horticultura de maior valor depende cada vez mais de agregadores privados, casas de embalagem e comerciantes exportadores capazes de atender aos protocolos de destino e às exigências de tratamento a frio.
As principais fricções entre o produtor e os mercados decorrem da fragmentação das propriedades (frequentemente abaixo de 2 hectares), que limita a economia da mecanização, e do envelhecimento dos equipamentos, além de restrições de irrigação que reduzem a estabilidade dos rendimentos, refletidas na pressão sobre a produção de cereais (a produção de cereais de 2025 estimada em 19,5 milhões de toneladas, mais de 10% abaixo da média de cinco anos em condições de seca). As perdas pós-colheita e a capacidade limitada de transporte refrigerado continuam a limitar o valor realizado em frutas e hortaliças, enquanto as fricções de importação ligadas a sanções e a distribuição de insumos por cotas (notadamente pesticidas) podem interromper as operações agrícolas sazonais. Os gastos públicos têm priorizado elos habilitadores da cadeia, incluindo investimentos em mecanização e agroindústrias (cerca de 360 milhões de dólares comprometidos entre março de 2024 e janeiro de 2025) e o foco do Sétimo Plano de Desenvolvimento Quinquenal em padrões de cultivo ideais e eficiência hídrica.
Oportunidades de mercado e perspectivas futuras
Um conjunto de oportunidades de curto prazo está se formando em torno do crescimento impulsionado pela produtividade, em vez da expansão de terras, ancorado por programas nacionais nomeados e resultados de produção mensurados. Em fevereiro de 2026, o Ministério de Jihad-e-Agriculture relatou uma produção de hortaliças e horticultura a céu aberto de 26,2 milhões de toneladas para o ano agrícola 1403-1404, com um aumento de 5% em relação à média de 10 anos, apesar de uma redução de 22% na área cultivada. Esse desempenho reforça o argumento para melhorias agronômicas, cultivo protegido e irrigação de precisão em províncias com estresse hídrico.
O espaço em branco de tecnologia e serviços permanece concentrado em irrigação inteligente, extensão rural e sistemas pós-colheita voltados à exportação. O ministério está executando 110 projetos-piloto de irrigação inteligente, cobrindo cerca de 10.000 hectares (fevereiro de 2026), e está ampliando uma rede nacional de fazendas de demonstração, lançando 2.000 fazendas-modelo focadas em cinco produtos estratégicos (maio de 2026), além de expandir a abordagem para 40.000 fazendas-modelo (abril de 2026). A monetização das exportações também impulsiona a demanda por classificação, embalagem, cadeia de frio e conformidade com padrões, sustentada por exportações agrícolas registradas pela alfândega de 5,2 bilhões de dólares no ano-calendário 1403, encerrado em março de 2025 (aumento de 29% em relação ao ano anterior). Mecanismos institucionais como a Bolsa de Mercadorias do Irã dão suporte adicional ao comércio padronizado de culturas como o açafrão e as tâmaras, vinculando a produção agrícola a preços mais transparentes e especificações negociáveis.
Desenvolvimentos recentes do setor
- Julho de 2026: o Ministério de Jihad-e-Agriculture do Irã anunciou uma mudança de política para liberalizar as importações de determinados produtos agrícolas usando fontes de moeda privadas. A medida permite que importadores com câmbio próprio tragam itens que enfrentavam restrições, transferindo parte da execução das importações da alocação estatal de câmbio. Isso pode alterar a dinâmica competitiva para comerciantes, distribuidores e compradores a jusante que dependem de produtos importados ou itens especializados.
- Junho de 2026: o Governo do Irã inaugurou 2.209 projetos agrícolas em várias províncias, com investimento total relatado acima de 30 trilhões de tomans. A amplitude da entrada em operação dos projetos indica implantação contínua de capital em irrigação, produção e infraestrutura agroindustrial, o que pode afetar a produtividade agrícola e a capacidade de processamento de primeiro estágio.
- Dezembro de 2025: o Grupo MAPNA lançou o projeto AGREED na Usina Termelétrica de Ciclo Combinado de Genaveh, combinando uma instalação solar de 660 kW com cultivo hidropônico em estufa. Esse modelo integrado de energia e agricultura apoia o cultivo em ambiente controlado e oferece um caminho para reduzir a exposição dos operadores de estufas à variabilidade do fornecimento de energia.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para esta metodologia, o mercado agrícola do Irã é definido como o valor da produção agrícola nacional medido na porteira da fazenda e por meio do processamento de primeiro estágio, convertido para USD no ano-base.
Exclusões de escopo: alimentos totalmente processados além do estágio primário, bebidas artesanais e tabaco são excluídos do valor de mercado.
Visão geral da segmentação
- Por Tipo de Commodity
- Cereais e Grãos
- Análise de Produção (Volume)
- Análise de Consumo (Valor e Volume)
- Análise de Exportação (Valor e Volume)
- Análise de Importação (Valor e Volume)
- Análise de Tendência de Preços
- Leguminosas e Oleaginosas
- Análise de Produção (Volume)
- Análise de Consumo (Valor e Volume)
- Análise de Exportação (Valor e Volume)
- Análise de Importação (Valor e Volume)
- Análise de Tendência de Preços
- Frutas e Vegetais
- Análise de Produção (Volume)
- Análise de Consumo (Valor e Volume)
- Análise de Exportação (Valor e Volume)
- Análise de Importação (Valor e Volume)
- Análise de Tendência de Preços
- Cultura Comercial
- Análise de Produção (Volume)
- Análise de Consumo (Valor e Volume)
- Análise de Exportação (Valor e Volume)
- Análise de Importação (Valor e Volume)
- Análise de Tendência de Preços
- Cereais e Grãos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começou com a construção de uma base factual consistente para a agricultura do Irã, utilizando séries públicas como a FAOSTAT, os indicadores de contas nacionais do Banco Mundial, as estatísticas de comércio da UN Comtrade e publicações estatísticas nacionais e ministeriais quando disponíveis. Também revisamos materiais de órgãos como a Administração Aduaneira da República Islâmica do Irã, periódicos revisados por pares selecionados sobre agronomia e uso da água no Irã, e coberturas de imprensa confiáveis para entender a sazonalidade, as mudanças de política e as restrições de oferta.
Para traduzir esses sinais em uma visão de valor consistente, registros de empresas e apresentações a investidores foram usados para verificações direcionais sobre preços, rendimentos de processamento e padrões de aquisição. Em alguns pontos, também recorremos a dados de assinatura paga para informações financeiras de empresas e contexto noticioso, e a outra fonte paga para dados de importação e exportação em nível de embarque, principalmente para verificar cruzadamente as mercadorias vinculadas ao comércio e o momento cambial. As fontes documentais listadas acima são apenas ilustrativas, e muitas outras referências públicas e pagas foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas primárias e pesquisas
Conversamos com operadores agrícolas, processadores agrícolas, distribuidores de insumos, comerciantes, especialistas em políticas e gerentes de compras no Irã. Entrevistas e pesquisas esclarecem suposições sobre área colhida, mudanças de rendimento, preços na porta da fazenda e no mercado atacadista, substituição de importações, rotas de exportação, disponibilidade de água e efeitos cambiais. As contribuições dos entrevistados são usadas para questionar dados secundários, preencher observações ausentes e reconciliar os totais de oferta e demanda no mercado iraniano.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Diretores executivos: 18% |
| Nível médio: 47% | Líderes funcionais/de unidade: 32% |
| Pequenos players: 25% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O modelo de dimensionamento foi construído usando uma abordagem top-down, na qual as séries nacionais de produção e comércio são reconstruídas em um panorama de oferta doméstica, que é então avaliado usando referências de preços na porteira da fazenda e de primeiro estágio. Depois disso, verificações seletivas bottom-up foram aplicadas usando construções amostradas de preço por volume de mercadorias-chave e discussões sobre a capacidade de processamento, e os totais foram ajustados quando as duas visões não se alinhavam.
Alguns insumos práticos que moldaram o modelo incluíram tendências de área cultivada e rendimento para culturas-chave, indicadores de rebanho e produção pecuária, volumes de importação e exportação para itens vinculados ao comércio, movimentos observados de preços na porteira da fazenda e no processamento primário, e sinais de disponibilidade de água e política que influenciam decisões de plantio. Quando uma verificação bottom-up não conseguia cobrir totalmente culturas menores ou o comércio informal, fatores de lacuna foram aplicados com base em insumos de especialistas e depois testados em relação às contas nacionais e balanços comerciais.
Para a previsão, foi usada análise de cenários, pois o setor é sensível à variabilidade das chuvas, à disponibilidade de insumos e à política sobre subsídios e controles comerciais. Cada cenário foi ancorado em expectativas de especialistas sobre rendimentos e área plantada, e depois incorporado a uma perspectiva de caso-base com premissas transparentes que podem ser revisitadas todos os anos.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas passagens, começando com verificações de consistência interna entre produção, comércio e disponibilidade doméstica implícita, e passando depois para verificações de razoabilidade sobre preço e crescimento de valor em comparação com eventos conhecidos do setor. Se uma linha de mercadoria apresentasse um salto inusual, os fatores subjacentes eram reabertos, e novos contatos direcionados eram acionados para confirmar se a mudança era real ou uma questão de momento dos dados.
Antes da aprovação final, o modelo completo é revisado por outro analista, que verifica fórmulas, conversões de unidades e se as exclusões estão sendo aplicadas de forma consistente em todas as linhas. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando há mudanças materiais, como revisões importantes de políticas, variações cambiais ou impactos climáticos severos. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Estimativa de mercado da análise do setor agrícola do Irã da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para a agricultura do Irã nem sempre coincidem, porque diferentes estudos contabilizam partes diferentes da cadeia de valor e também variam na forma como tratam preços, o momento da conversão cambial e as atualizações após choques de política ou climáticos.
Algumas estimativas se estendem a atividades mais amplas do agronegócio e incluem processamento de alimentos a jusante, distribuição ou margens de varejo, o que pode elevar o número rapidamente. Na Mordor Intelligence, o total se limita ao valor na porteira da fazenda mais o processamento de primeiro estágio para a produção doméstica de culturas, pecuária, pesca e silvicultura, com alimentos totalmente processados além do estágio primário, bebidas artesanais e tabaco mantidos fora do escopo.
Comparação de referência
| Fonte | Tamanho de mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 70 bilhões de dólares (2025) | |
| Consultoria Global A | 11,14 bilhões de dólares (2025) | Esta estimativa parece usar uma cesta de produtos mais estreita, que abrange categorias selecionadas de agronegócio e regiões específicas, o que pode subestimar a produção agrícola nacional total, que inclui pesca e silvicultura e um mix de culturas mais amplo. |
| Editora Setorial B | 93,02 bilhões de dólares (2034) | Este valor é uma projeção para um ano futuro, com uma abordagem mais ampla de agronegócio, e também pode refletir valor agregado proveniente de etapas de processamento e distribuição a jusante, o que o torna não diretamente comparável a uma definição de porteira da fazenda mais processamento de primeiro estágio para uma linha de base do ano atual. |
A dispersão entre as fontes é explicada principalmente por quais partes da cadeia estão incluídas e qual ano está sendo citado, seguido por escolhas de precificação e tratamento cambial. Ao manter a regra de contagem vinculada a sinais observáveis de produção e comércio, e depois verificar os preços com insumos de campo, o número final permanece rastreável a etapas claras que podem ser repetidas na próxima atualização.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de agricultura do Irã?
O mercado de agricultura do Irã atingiu USD 72,14 bilhões em 2026 e tem previsão de alcançar USD 83,92 bilhões até 2031, expandindo-se a um CAGR de 3,06%.
Qual commodity detém a maior participação no mercado de agricultura do Irã?
Cereais e grãos lideraram com 40,80% da participação do mercado de agricultura do Irã em 2025, devido às garantias de preços governamentais e aos subsídios a insumos.
Qual é o segmento de crescimento mais rápido no mercado de agricultura do Irã?
Frutas e vegetais têm projeção de crescimento a um CAGR de 5,48% até 2031, apoiados pela expansão de estufas e novos acordos de exportação.
Por que as estufas de alta tecnologia são importantes para o mercado de agricultura do Irã?
As estufas aumentam a produtividade em até dez vezes, reduzem o consumo de água em 90% e permitem a produção ao longo do ano, tornando-as centrais para o crescimento das exportações e os objetivos de conservação da água.
Como a escassez de água afeta o crescimento do mercado de agricultura do Irã?
O esgotamento de aquíferos e a escassez nos reservatórios exercem um impacto negativo de −1,2% no CAGR, forçando mudanças nas culturas, melhorias na irrigação e regulamentações mais rígidas sobre as águas subterrâneas.
Qual é o papel dos subsídios na produção de cereais do Irã?
Os preços garantidos de aquisição de trigo e os subsídios a fertilizantes estabilizam a renda dos agricultores, apoiam as reservas domésticas de grãos e mantêm a dominância dos cereais apesar das restrições de recursos.