
Tamanho e Participação do Mercado de Tratamento de Acromegalia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.63 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.05 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
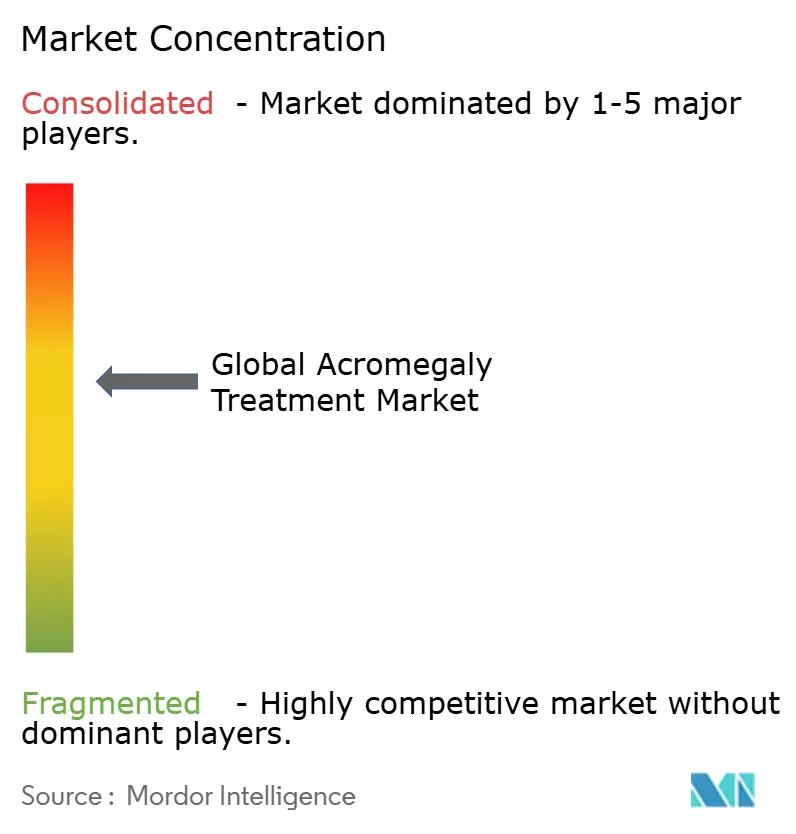
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tratamento de Acromegalia por Mordor Intelligence
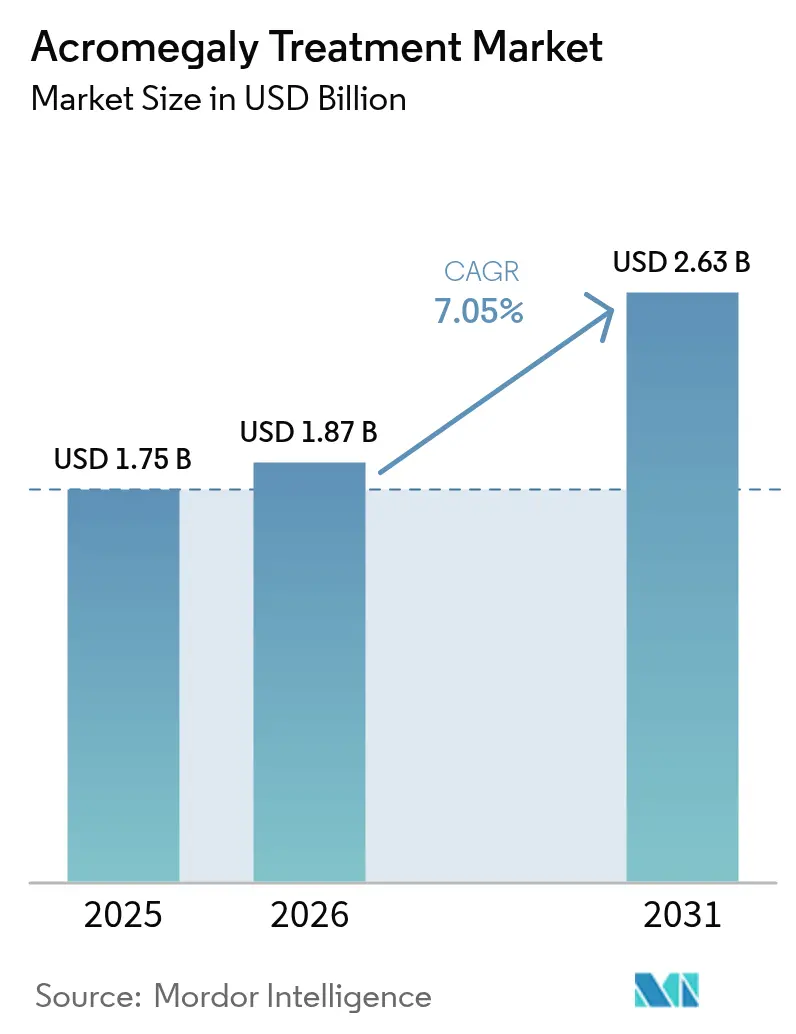
O tamanho do mercado de tratamento de acromegalia em 2026 é estimado em USD 1,87 bilhão, crescendo a partir do valor de 2025 de USD 1,75 bilhão, com projeções para 2031 mostrando USD 2,63 bilhões, crescendo a uma CAGR de 7,05% ao longo de 2026-2031. O crescimento é impulsionado por um conjunto crescente de pacientes diagnosticados, protocolos de detecção mais precoce e o lançamento contínuo de formulações de ação prolongada amigáveis ao paciente. Os participantes do setor estão alocando orçamentos maiores para programas clínicos que melhoram as taxas de controle bioquímico e reduzem a frequência de dosagem, enquanto os pagadores estão experimentando acordos baseados em resultados para compensar os custos da terapia. Os canais de dispensação digital, especialmente as farmácias online, estão escalando rapidamente à medida que as opções orais chegam ao mercado, e os centros cirúrgicos especializados estão reforçando a demanda por cuidados farmacológicos adjuvantes. O ímpeto competitivo está se intensificando à medida que as biotecnologias emergentes desafiam os players estabelecidos com plataformas de entrega diferenciadas, preparando o terreno para uma mudança na liderança de mercado impulsionada pelo pipeline.
Principais Conclusões do Relatório
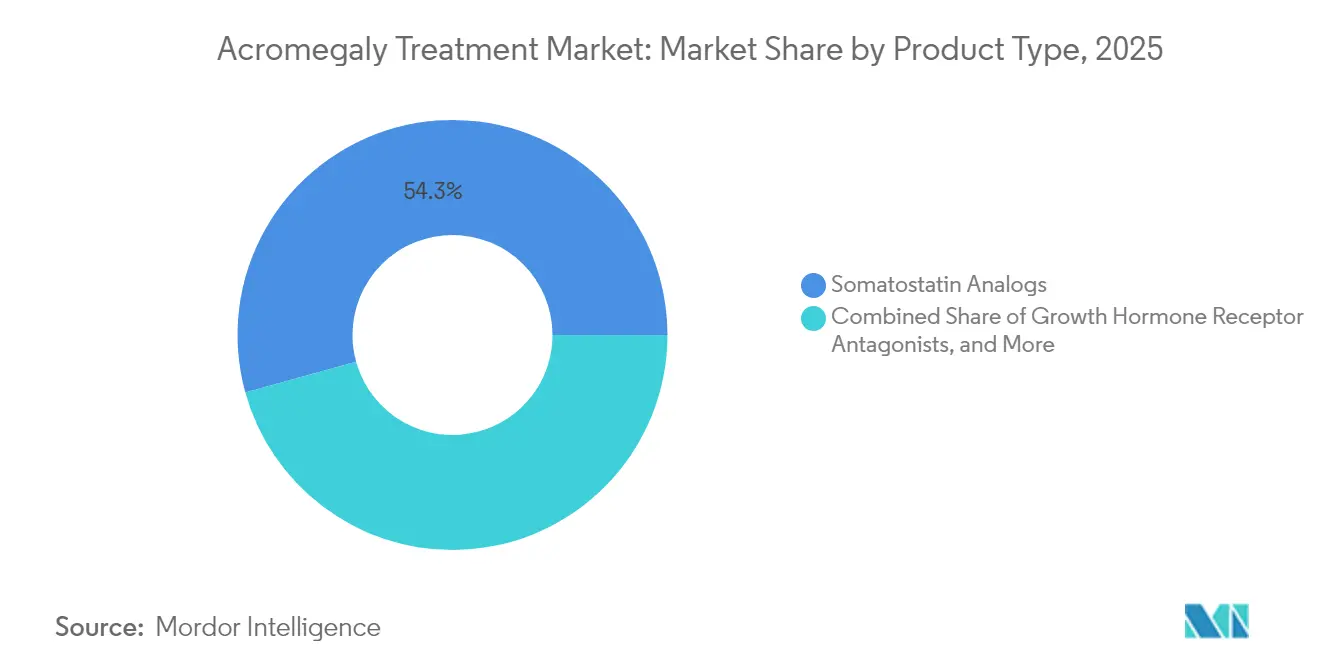
- Por tipo de produto, os análogos de somatostatina lideraram com 54,30% da participação do mercado de tratamento de acromegalia em 2025, enquanto os antagonistas do receptor do hormônio do crescimento estão projetados para expandir a uma CAGR de 9,15% até 2031.
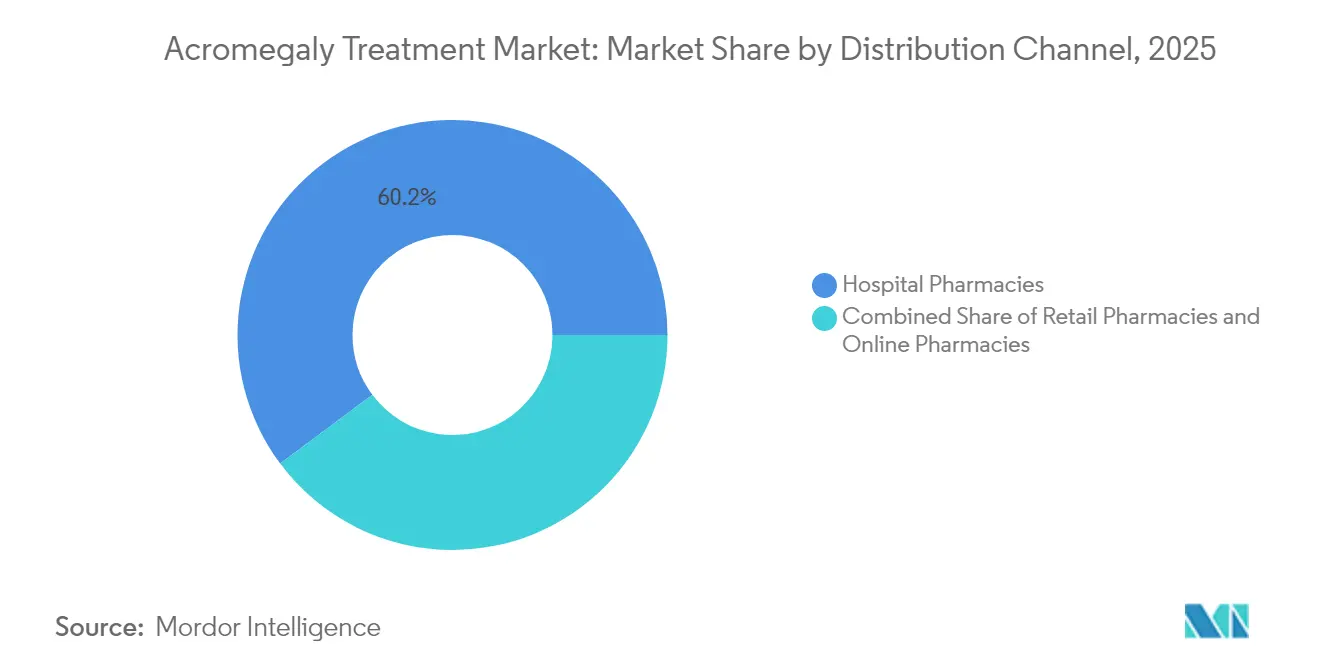
- Por canal de distribuição, as farmácias hospitalares responderam por 60,20% da participação do tamanho do mercado de tratamento de acromegalia em 2025; as farmácias online estão avançando a uma CAGR de 13,10% até 2031.
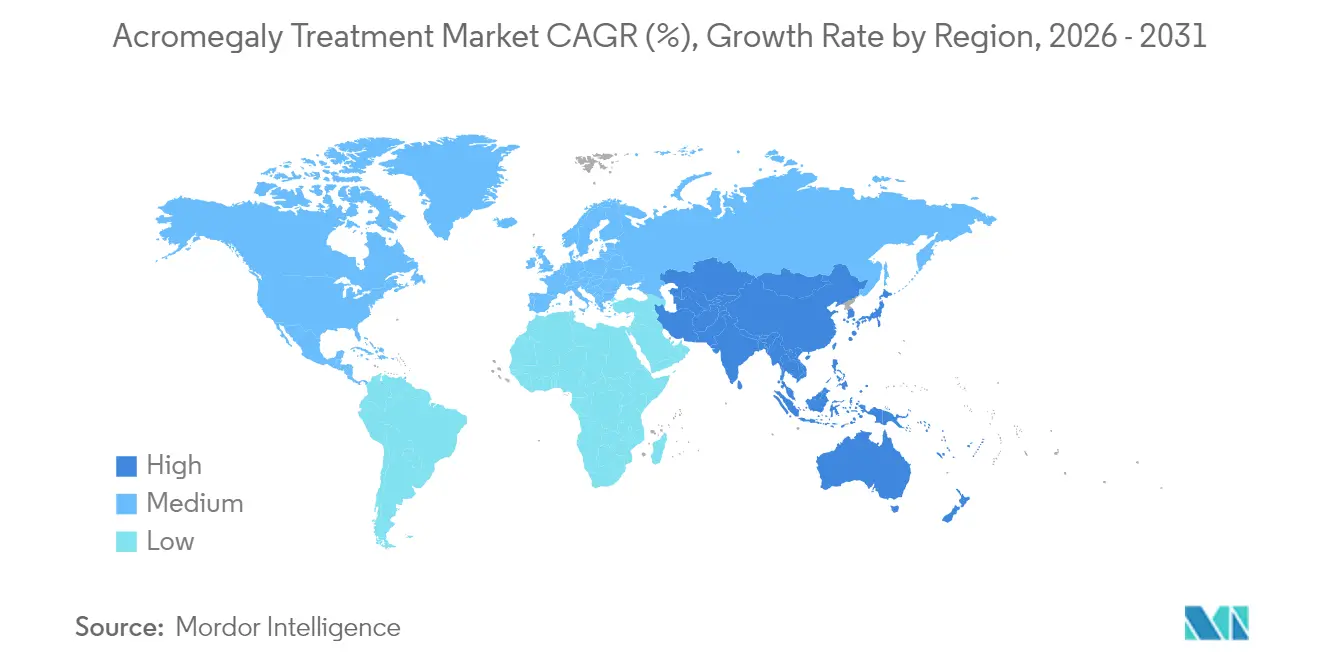
- Por geografia, a América do Norte deteve 42,60% da participação do mercado de tratamento de acromegalia em 2025; a Ásia-Pacífico está prevista para crescer a uma CAGR de 7,95% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prevalência crescente de adenomas hipofisários secretores de GH | +2.2% | Global, maior na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Diagnóstico mais precoce sob as diretrizes atualizadas da Sociedade de Endocrinologia | +1.9% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Transição para formulações depot de ação prolongada | +1.5% | Europa com transbordamento para a América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Incentivos para medicamentos órfãos acelerando o financiamento de P&D | +1.1% | Global, mais forte nos EUA e UE | Longo prazo (≥ 4 anos) |
| Adoção crescente de cirurgia transesfenoidal guiada por MRI criando demanda adjuvante | +0.9% | América do Norte, Europa, sistemas avançados na Ásia | Médio prazo (2-4 anos) |
| Expansão das listas nacionais de reembolso de doenças raras | +0.6% | China, Brasil, CCG | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Adenomas Hipofisários Secretores de Hormônio do Crescimento
A incidência global de acromegalia agora se aproxima de 0,38 por 100.000 pessoas-ano, e a prevalência atingiu 5,9 por 100.000 habitantes[1]Mi Kyung Kim, "O Fator de Crescimento Semelhante à Insulina 1 como Pilar na Acromegalia: Do Diagnóstico ao Manejo de Longo Prazo," Endocrinologia e Metabolismo, doi.org. MRI de alta resolução e ensaios sensíveis de IGF-1 encurtam os atrasos no diagnóstico e revelam casos latentes, especialmente entre adultos de meia-idade. Um registro europeu acompanhando 3.173 pacientes relatou uma idade mediana de diagnóstico de 43,5 anos para homens e 46,4 anos para mulheres, com atrasos notados nas coortes femininas[2]Patrick Petrossians, "Acromegalia ao Diagnóstico em 3173 Pacientes do Banco de Dados da Pesquisa de Acromegalia de Liège," Câncer Relacionado ao Sistema Endócrino, erc.bioscientifica.com. À medida que a base de pacientes reconhecida se expande, os fabricantes estão aumentando a capacidade de produção e ampliando os programas de uso compassivo, enquanto as seguradoras modelam gastos de longo prazo mais elevados com doenças endócrinas.
Diagnóstico Mais Precoce por Adoção das Diretrizes da Sociedade de Endocrinologia
O 14.º Consenso de Acromegalia deslocou o limiar confirmatório para níveis de IGF-1 1,3 vezes acima do limite superior normal, eliminando a necessidade de testes rotineiros de supressão do GH. Os centros especializados agora relatam um intervalo de diagnóstico comprimido de 5-7 anos em comparação com a média anterior de 10-12 anos. A intervenção mais precoce expande o mercado de tratamento de acromegalia ao adicionar pacientes que anteriormente progrediram para estágios avançados da doença. Laboratórios que oferecem testes de IGF-1 no mesmo dia registram ganhos de receita de dois dígitos, e clínicas multidisciplinares integram rastreamentos de apneia do sono e diabetes para identificar indivíduos de alto risco mais cedo.
Transição para Formulações Depot de Ação Prolongada na Europa
Os endocrinologistas europeus prescrevem cada vez mais injeções depot mensais que podem ser autoadministradas em casa. Em dados de Fase 3, o CAM2029 alcançou controle bioquímico em 77,2% dos participantes em comparação com 37,5% no placebo. Pesquisas de preferência dos pacientes mostram que 88,9% favorecem opções de ação prolongada pela conveniência e menor número de reações no local de injeção. O ímpeto regulatório continua; a Agência Europeia de Medicamentos emitiu uma opinião positiva para o Oczyesa (octreotida) em abril de 2025. Esses desenvolvimentos estão levando os formulários hospitalares a reordenar o estoque para as versões depot, aumentando as receitas recorrentes para sistemas de entrega integrados a dispositivos.
Incentivos para Medicamentos Órfãos Acelerando o Financiamento de P&D
Sete agentes investigacionais agora possuem designação de medicamento órfão nos EUA ou na UE, desbloqueando isenções de taxas, créditos fiscais e 10 anos de exclusividade na Europa. A paltusotina obteve o status de medicamento órfão na UE em março de 2025, posicionando Crinetics para uma revisão acelerada[3]Agência Europeia de Medicamentos, "Destaques da Reunião do CHMP de Abril de 2025," ema.europa.eu. Os Institutos Nacionais de Saúde reservaram USD 1,0 milhão em 2024 para um programa pioneiro de anticorpos direcionado à atividade excessiva do hormônio do crescimento. Esses incentivos reduzem o risco de desenvolvimento, atraem capital de risco e ampliam o campo competitivo, reforçando os ciclos de inovação que mantêm o mercado de tratamento de acromegalia em uma trajetória de alto crescimento.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fibrose pós-injeção e lipoatrofia limitando a adesão ao depot | −1.5% | Global, maior onde o acompanhamento é limitado | Médio prazo (2-4 anos) |
| Elevações de enzimas hepáticas induzidas por pegvisomanto exigindo monitoramento | −1.1% | Global, pronunciado em diagnósticos de baixos recursos | Curto prazo (≤ 2 anos) |
| Centros especializados limitados em países de baixa renda da África e Caribe | −0.8% | África, Caribe e outras regiões de baixa renda | Longo prazo (≥ 4 anos) |
| Alto custo anual da terapia (> USD 250 mil) limitando os orçamentos dos pagadores | −1.3% | Global, maior impacto onde a cobertura universal está ausente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Fibrose Pós-Injeção e Lipoatrofia Limitando a Adesão ao Depot
O uso prolongado de análogos de somatostatina injetáveis leva a reações no local de injeção em até 20% dos pacientes, com 5-8% desenvolvendo fibrose significativa ou lipoatrofia que força mudanças no regime de tratamento. As cápsulas orais de octreotida entregam uma resposta bioquímica de 65% sem essas complicações, mas introduzem desafios como absorção variável e a necessidade de dosagem duas vezes ao dia. Os clínicos agora rotacionam os locais de injeção de forma mais agressiva e consideram trocas orais precoces para perfis de alto risco, mas os dados de adesão no mundo real indicam atrito contínuo que corrói os ganhos potenciais do tamanho do mercado de tratamento de acromegalia.
Elevações de Enzimas Hepáticas Induzidas por Pegvisomanto Exigindo Monitoramento
Os dados do ACROSTUDY francês cobrindo 312 pacientes ao longo de 6,3 anos confirmaram que o pegvisomanto normaliza o IGF-1 em 64,4% dos receptores, mas requer monitoramento hepático regular devido a transaminases elevadas. O monitoramento anual adiciona USD 1.200-1.800 aos custos do tratamento, intensificando o escrutínio dos pagadores em contratos baseados em valor. Os regimes combinados com análogos de somatostatina aumentam o risco de hepatotoxicidade para 11-15% dos pacientes, impulsionando o desenvolvimento de antagonistas de próxima geração, como o AZP-3813, que visa menor responsabilidade hepática.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Análogos de Somatostatina Mantêm DominânciaOs análogos de somatostatina responderam por 54,30% da participação do mercado de tratamento de acromegalia em 2025, ancorados pela receita do Somatuline (lanreotida) de USD 1.121,3 milhões. O segmento se beneficia de amplos endossos das diretrizes como terapia médica de primeira linha e de inovações depot que aumentam a conveniência do paciente. Os antagonistas do receptor do hormônio do crescimento detiveram uma fatia menor do tamanho do mercado de tratamento de acromegalia, mas estão definidos para crescer a uma CAGR de 9,15% até 2031, à medida que o pegvisomanto e os candidatos do pipeline demonstram altas taxas de normalização bioquímica. Agentes orais não peptídicos, como a paltusotina, mostraram 83% de controle de IGF-1 no PATHFNDR-1, sinalizando futuras mudanças nos padrões de prescrição para a terapia oral uma vez ao dia.
A atividade do pipeline está reformulando a dinâmica competitiva. O CAM2029 oferece administração subcutânea uma vez por mês com autoinjertores habilitados para o paciente, melhorando a adesão e reduzindo as visitas à clínica. Os desenvolvedores também estão explorando o RNA antissenso e o bloqueio do receptor de GHRH para penetrar em nichos de doenças refratárias. À medida que essas modalidades atingem ensaios em estágio avançado, o setor de tratamento de acromegalia pode testemunhar uma redistribuição dos fluxos de receita, com produtos orais e autoadministrados capturando participação dos injetáveis administrados em hospital.


Por Canal de Distribuição:
Farmácias Hospitalares Lideram, Segmento Online Cresce RapidamenteAs farmácias hospitalares controlavam 60,20% do mercado de tratamento de acromegalia em 2025, porque os injetáveis complexos são tipicamente iniciados sob supervisão especializada. Esse canal se beneficia de vias de cuidado integradas, faturamento de serviços agrupados e capacidades de monitoramento próximo. O tamanho do mercado de tratamento de acromegalia para farmácias hospitalares permanecerá estável, pois os novos depots de ação prolongada ainda requerem supervisão especializada no início, titulação de dose e acompanhamento por MRI.
As farmácias online representam o canal de crescimento mais rápido com uma CAGR de 13,10%, impulsionadas pela comercialização de agentes orais que dispensam o manuseio em cadeia fria. A adoção mais ampla da telemedicina removeu barreiras geográficas para consultas de acompanhamento, permitindo que as e-farmácias credenciadas entreguem medicamentos de endocrinologia de alto custo diretamente aos pacientes. Regulamentações como a Lei de Transparência de Preços de Medicamentos com Receita destacam grandes diferenças de preços; somente em Minnesota, os altos preços dos medicamentos afetaram 75.000 residentes e adicionaram USD 53,2 milhões aos gastos estaduais em 2022. A transparência de preços associada à distribuição direta ao paciente posiciona o segmento online para capturar participação incremental no mercado de tratamento de acromegalia nos próximos cinco anos.
Análise Geográfica
Mercado de Tratamento de Acromegalia na América do Norte
A América do Norte continua sendo a âncora do mercado de tratamento de acromegalia, detendo 42,60% de participação em 2025. Aproximadamente 27.000 pacientes diagnosticados residem nos Estados Unidos, com 11.000 recebendo intervenção farmacológica. A Lei de Redução da Inflação introduziu um limite de 2.000 USD nos custos de medicamentos do Medicare Parte D pagos pelo beneficiário, melhorando as perspectivas de adesão para idosos. Centros acadêmicos em Boston, Houston e Los Angeles são os primeiros a adotar agonistas orais de receptores de somatostatina, acelerando as curvas de experiência dos médicos e influenciando as atualizações de diretrizes em toda a região.
Mercado de Tratamento de Acromegalia na Europa
A Europa ocupa o segundo lugar em receita, impulsionada pelo uso generalizado de depósitos de longa ação e por robustas redes de especialistas. Centros de Excelência em Tumores Hipofisários pesquisados relataram que 48,9% dos pacientes estão em terapia medicamentosa, com ligantes de receptores de somatostatina de primeira geração como a opção preferida para quase metade da coorte. Órgãos de avaliação de tecnologias em saúde, como o NICE e o IQWiG, examinam o valor clínico incremental, levando a negociações ativas de preços, mas também fomentando a adoção de inovações de depósito custo-efetivas. Os ciclos de aprovação da EMA permanecem previsíveis, apoiando a expansão constante do tamanho do mercado de tratamento de acromegalia em grandes economias como Alemanha, França e Itália.
Mercado de Tratamento de Acromegalia na Ásia-Pacífico
O mercado de tratamento de acromegalia na Ásia-Pacífico está projetado para crescer a um CAGR de 7,95% até 2031. China, Japão e Coreia do Sul respondem pela maior parte do volume regional, graças ao aumento da densidade de especialistas e à ampliação da cobertura de seguros privados. Uma auditoria de doenças raras na Tailândia revelou que apenas 46,8% dos medicamentos recomendados estavam registrados e apenas 22,93% listados como essenciais, evidenciando lacunas persistentes de acesso. O esquema de Incentivo Vinculado à Produção da Índia, no valor de 574,5 milhões de USD, visa localizar a fabricação de injetáveis complexos, o que poderia reduzir custos e ampliar a disponibilidade. À medida que os governos regionais implementam programas universais de saúde, a demanda por terapias de depósito e orais acessíveis impulsionará o mercado de tratamento de acromegalia como um todo.

Panorama regulatório
Nos Estados Unidos, a FDA aprovou o PALSONIFY (paltusotina) em setembro de 2025 como uma opção oral de administração única diária para adultos com acromegalia, ampliando o referencial regulatório além dos análogos de somatostatina injetáveis e reforçando o papel do monitoramento de segurança pós-aprovação e do acompanhamento de resultados para terapias crônicas de alto custo. Na Europa, a Comissão Europeia aprovou o PALSONIFY em abril de 2026 nos mercados da UE e do EEE referenciados na autorização. O Japão também está ativo na frente regulatória, com a Sanwa Kagaku Kenkyusho apresentando um NDA japonês em abril de 2026 para a paltusotina no tratamento da acromegalia e do gigantismo hipofisário, sinalizando a continuidade de registros multirregionais nas transições de pipeline para comercialização.
Cenário Competitivo
A concentração do mercado é moderada. Ipsen mantém a liderança com o Somatuline, representando aproximadamente um terço da receita corporativa, enquanto Novartis e Pfizer mantêm posições consideráveis mas estáveis por meio da amplitude do portfólio. Recordati reforçou sua presença adquirindo ativos endócrinos de nicho que complementam seu foco em doenças raras. Os novos entrantes enfatizam a entrega diferenciada; o CAM2029 promete dosagem mensal em casa, e a paltusotina busca eliminar as injeções completamente. O AZP-3813 da Amolyt Pharma visa melhor segurança hepática para abordar as desvantagens do pegvisomanto.
Alianças estratégicas e acordos de licenciamento aceleram a transferência de tecnologia. Ipsen faz parceria com empresas de dispositivos para co-desenvolver seringas pré-preenchidas que reduzem o tempo de administração pela enfermagem. Crinetics colabora com fabricantes contratados em Singapura para garantir o fornecimento antes da aprovação esperada em 2025. Os depósitos de patentes para sistemas de nano-depot de octreotida e agonistas de receptores orais aumentaram 18% em relação ao ano anterior, concentrados nos EUA e na Europa, mas crescendo na Coreia e na China. Os terapêuticos digitais adicionam outra dimensão competitiva; aplicativos de monitoramento remoto de IGF-1 combinados com injetores inteligentes estão em estudos-piloto em centros acadêmicos dos EUA.
As oportunidades de espaço em branco giram em torno de doenças resistentes ao tratamento que afetam até 40% dos pacientes com análogos de primeira geração. Os regimes combinados integrando pegvisomanto com análogos de somatostatina relatam 90% de controle bioquímico, mas permanecem com alto custo e exigem monitoramento intensivo. Empresas que alinham preços baseados em valor com evidências do mundo real poderiam superar a resistência dos pagadores e expandir o alcance dentro do mercado de tratamento de acromegalia.
Líderes do Setor de Tratamento de Acromegalia
Novartis AG
Ipsen SA
Pfizer Inc.
Recordati S.p.A.
Amryt Pharma plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tratamento de Acromegalia
- Pfizer
- Novartis
- Ipsen
- Recordati S.p.A.
- Amryt Pharma plc
- Crinetics Pharmaceuticals Inc.
- Ionis Pharmaceuticals
- Amolyt Pharma
- Camurus AB

Oportunidades de mercado e perspectivas futuras
A comercialização da terapia oral de administração única diária com SSTR2 criou espaço para deslocar pacientes tratados do peso de longo prazo das terapias injetáveis e para expandir a persistência no tratamento de manutenção. A aprovação da FDA do PALSONIFY (paltusotina) em setembro de 2025 para tratamento de primeira linha, seguida da aprovação da Comissão Europeia em abril de 2026, fornece uma plataforma direta para uma adoção mais ampla, por parte de pagadores e prestadores, de regimes orais em um mercado ainda dominado por análogos de somatostatina de depósito. Uma segunda oportunidade está na inovação de formulações de depósito convenientes para o paciente, que reduzem a complexidade da administração ao mesmo tempo em que preservam a familiaridade clínica com os análogos de somatostatina. A autorização de comercialização na UE para o Camurus Oczyesa (depósito subcutâneo de octreotida) para tratamento de manutenção valida um caminho para formulações prontas para uso e voltadas ao paciente, que podem reduzir a intensidade de recursos clínicos para pacientes estáveis, mantendo a supervisão especializada para titulação e monitoramento. Juntas, essas aprovações sustentam estratégias de portfólio que combinam opções de início ou mudança para terapia oral com depósitos focados em manutenção, e fortalecem o caso de negócio para serviços que melhoram o controle bioquímico e a adesão, como o monitoramento estruturado de IGF-1 e vias de cuidado lideradas por especialistas.
Recent Industry Developments in Mercado de Tratamento de Acromegalia
- Junho de 2026: A Crinetics apresentou dados de longo prazo na ENDO 2026 provenientes das extensões abertas PATHFNDR-1 e PATHFNDR-2, mostrando controle duradouro e consistente da acromegalia com o PALSONIFY (paltusotina). A atualização reforça a confiança médica no controle bioquímico sustentado e sustenta as necessidades de evidências de ciclo de vida à medida que a terapia oral compete com regimes injetáveis já estabelecidos.
- Abril de 2026: A Comissão Europeia aprovou o PALSONIFY nos mercados da UE e do EEE, ampliando o acesso e alinhando a cobertura dos pagadores para a terapia oral de administração única diária em adultos elegíveis com acromegalia.
- Abril de 2026: A Sanwa Kagaku Kenkyusho apresentou um NDA japonês para a paltusotina no tratamento da acromegalia e do gigantismo hipofisário, sinalizando a continuidade de registros multirregionais nas transições de pipeline para comercialização.


Mercado de Tratamento de Acromegalia Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange as receitas de medicamentos de prescrição usados no tratamento da acromegalia por meio do controle dos efeitos do excesso de hormônio de crescimento e da ajuda na normalização dos níveis de IGF-1 em pacientes diagnosticados. O valor é acompanhado como vendas de medicamentos em todos os canais de dispensação padrão, sendo então somado entre as geografias abrangidas.
Exclusões de escopo: excluímos procedimentos cirúrgicos, serviços de radioterapia e equipamentos de teste diagnóstico ou de imagem utilizados durante o diagnóstico e o acompanhamento.
Visão geral da segmentação
- Por Tipo de Produto
- Análogos de Somatostatina
- Antagonistas do Receptor do Hormônio do Crescimento
- Agonistas da Dopamina
- Outros Tipos de Produtos
- Por Canal de Distribuição
- Farmácias Hospitalares
- Farmácias de Varejo
- Farmácias Online
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental constrói a base sobre quantos pacientes existem, quantos são tratados e o que altera a demanda ao longo do tempo. Utilizamos principalmente fontes públicas de saúde e regulatórias, como as informações sobre doenças do NIH e da NORD, as atualizações de aprovações e bulas da FDA e da EMA, as estatísticas de saúde do CDC e da OCDE, e os indicadores macroeconômicos do Banco Mundial que ajudam a explicar o acesso e a acessibilidade financeira.
Para fundamentar as premissas de preços e utilização, também revisamos fontes como notas de reembolso de serviços nacionais de saúde, quando disponíveis, diretrizes publicadas e periódicos de endocrinologia revisados por pares, além de registros corporativos e apresentações a investidores para identificar o foco terapêutico e a presença comercial. Uma assinatura paga para dados financeiros e notícias corporativas é usada de forma seletiva para confirmar cronogramas e grandes mudanças de portfólio, e uma base de dados de patentes é consultada quando esclarece riscos de lançamento e janelas de exclusividade. Essas fontes documentais são ilustrativas, e não exaustivas, e revisamos muitas outras referências públicas para fins de coleta, verificação cruzada e esclarecimento.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas primárias são utilizadas para testar premissas do modelo que a pesquisa documental não responde claramente, especialmente as taxas de tratamento, o comportamento de troca e a persistência real no tratamento. Conversamos com endocrinologistas, farmacêuticos hospitalares, pagadores e especialistas do lado da distribuição na região APAC, EMEA e nas Américas, de modo que as diferenças regionais de acesso e reembolso sejam refletidas nas estimativas finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 13% | APAC: 43% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 43% | EMEA: 31% |
| Empresas menores: 17% | Gerentes: 44% | Américas: 26% |
Dimensionamento e Previsão de Mercado
O dimensionamento utiliza uma abordagem de prevalência para coorte tratada, na qual a população diagnosticada, a elegibilidade para tratamento e a adoção terapêutica são convertidas em um conjunto de demanda endereçável e, em seguida, em receitas. A estrutura top-down é apoiada por verificações bottom-up seletivas, como o preço amostrado por unidade multiplicado pelo volume esperado de pacientes por classe terapêutica, seguidas de verificações por canal para garantir que os totais permaneçam realistas.
As principais entradas do modelo incluem tendências de prevalência diagnosticada, taxas de início de tratamento após o diagnóstico, padrões de persistência e adesão para injetáveis de ação prolongada, mudanças de participação entre classes de medicamentos e alterações de preço esperadas impulsionadas por novos lançamentos e pelo momento de entrada de genéricos. Quando os dados são escassos para países menores, preenchemos as lacunas usando indicadores substitutos, como a densidade de especialistas e a acessibilidade ao reembolso, ajustando em seguida com base no feedback de especialistas para que o resultado permaneça plausível.
Para as previsões, utilizamos análise de cenários para refletir diferentes velocidades de adoção para terapias mais novas e diferentes níveis de expansão de acesso. As premissas são mantidas consistentes ano a ano e são atualizadas quando opiniões de especialistas e sinais públicos (eventos regulatórios e mudanças de reembolso) indicam uma mudança sustentada.
Validação de Dados e Ciclo de Atualização
A validação ocorre em camadas para que os resultados não sejam determinados por uma única premissa. Comparamos os resultados com sinais independentes, como a composição das classes terapêuticas, os padrões de acesso por país e o gasto direcionalmente esperado por paciente tratado, investigando as variações antes da aprovação final.
Quando surgem mudanças inusuais, os analistas revisitam as premissas de preços, taxas de tratamento e composição e, se necessário, entram em contato novamente com especialistas relevantes para confirmação. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma verificação final pré-entrega é realizada para que a visão publicada reflita os dados mais recentes disponíveis.
Tamanho do Mercado de Tratamento da Acromegalia da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os valores de mercado publicados para o tratamento da acromegalia podem variar mesmo quando parecem abordar o mesmo tema, porque o ano-base subjacente, o momento da conversão de moeda e a forma como a precificação da terapia é normalizada frequentemente não estão alinhados. As diferenças também surgem quando um estudo contabiliza um conjunto mais amplo de componentes de cuidado, ou quando as premissas de cobertura de tratamento não são reverificadas após um grande evento de política ou lançamento.
Em trabalhos orientados por atualizações, a dispersão geralmente decorre de se são utilizados preços de tabela ou premissas de precificação líquida realizada, da rapidez com que os efeitos de genéricos ou novas terapias são refletidos na progressão do ASP, e de se os grupos de pacientes tratados são atualizados para mudanças de diagnóstico e persistência. A estimativa abaixo é mantida estável por meio da revalidação periódica das principais entradas e do congelamento do momento cambial para cada ano, uma etapa aplicada pela Mordor Intelligence para reduzir desvios entre os ciclos de atualização.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 1,87 bilhão de USD (2026) | |
| Consultoria Global A | 1,64 bilhão de USD (2024) | Utiliza 2024 como ano-base e uma janela de previsão diferente, e a base de precificação parece mais próxima do relato de preço de tabela, o que pode subestimar os ajustes de preço líquido e retardar as reconfigurações de ASP impulsionadas pela composição. |
| Editora do Setor B | 1,50 bilhão de USD (2024) | Reporta um valor de 2024 mais baixo, que provavelmente reflete premissas de conjunto de pacientes tratados mais restritas e um momento cambial anterior, e pode não incorporar totalmente as atualizações de persistência e adesão na construção da receita. |
A comparação mostra principalmente que a seleção do ano e a disciplina de atualização importam tanto quanto o escopo terapêutico em si. Quando a coorte tratada, a lógica de ASP e o momento cambial são mantidos consistentes e reverificados após eventos-chave, o número final se torna mais fácil de rastrear, reproduzir e explicar aos tomadores de decisão.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de tratamento de acromegalia?
O mercado de tratamento de acromegalia é avaliado em USD 1,87 bilhão em 2026 e está projetado para atingir USD 2,63 bilhões até 2031.
Qual classe de terapia domina o mercado hoje?
Os análogos de somatostatina respondem por 54,30% da participação de mercado, refletindo seu status de primeira linha endossado pelas diretrizes e as fortes vendas de agentes como a lanreotida.
Por que as farmácias online estão ganhando força neste mercado?
Produtos orais como as cápsulas de octreotida permitem o envio direto ao paciente, e a adoção mais ampla da telessaúde apoia o atendimento remoto de prescrições, resultando em uma CAGR de 13,10% para os canais online.
Como as pressões de preços estão sendo abordadas?
Os pagadores favorecem contratos baseados em resultados, e ações legislativas como o limite de gastos diretos do Medicare Parte D visam melhorar a acessibilidade sem sufocar a inovação.
Qual produto do pipeline poderia perturbar os padrões de tratamento atuais?
A paltusotina, um agonista seletivo oral do receptor de somatostatina tipo 2, relatou 83% de normalização do IGF-1 em ensaios de estágio avançado e possui designação de medicamento órfão na UE, posicionando-a para potencial disrupção do mercado em 2025.
Página atualizada pela última vez em:



