
Tamaño y Participación del Mercado de Tratamiento de Acromegalia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
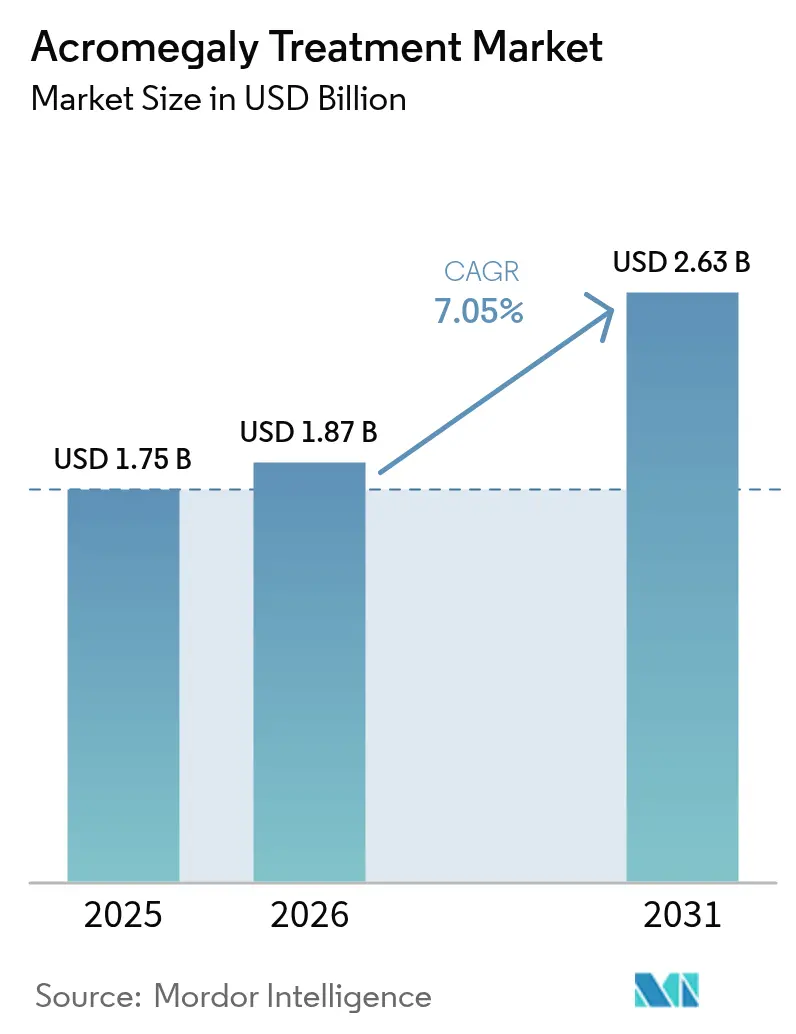
| Tamaño del Mercado (2026) | 1.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 2.63 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.05 % |
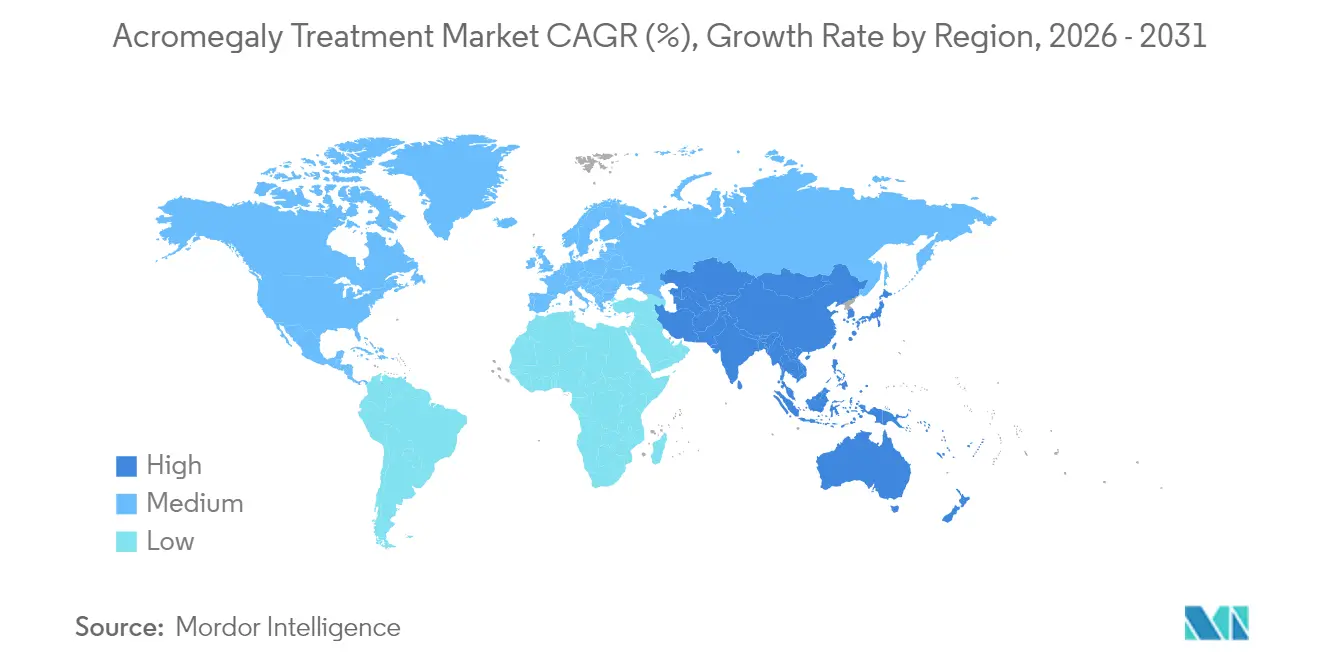
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
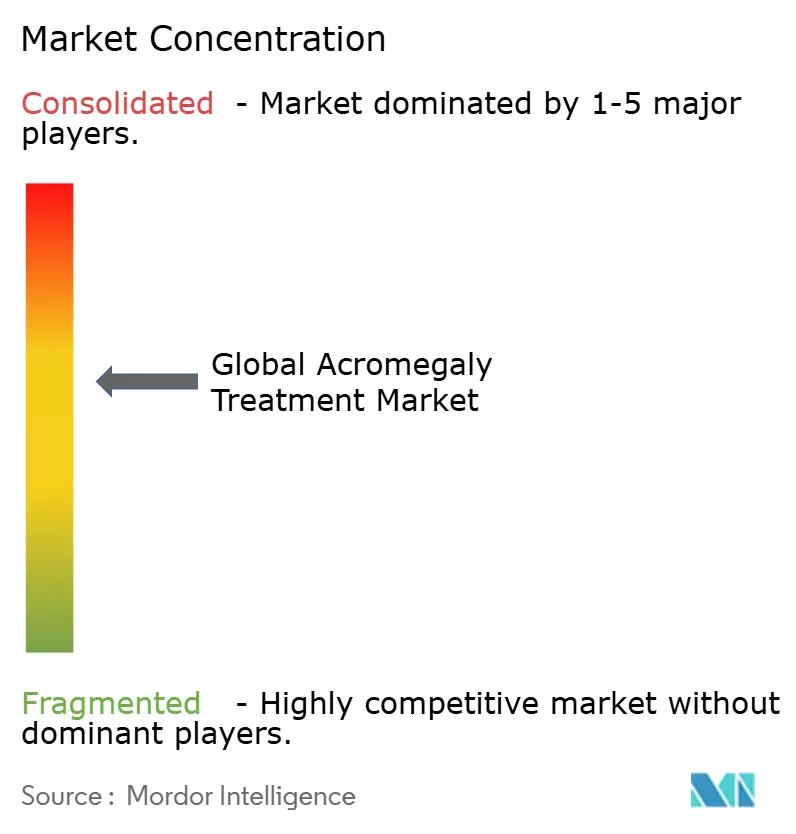
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tratamiento de Acromegalia por Mordor Intelligence
El tamaño del mercado de tratamiento de acromegalia en 2026 se estima en USD 1,87 mil millones, creciendo desde el valor de 2025 de USD 1,75 mil millones con proyecciones para 2031 que muestran USD 2,63 mil millones, creciendo a una CAGR del 7,05% durante 2026-2031. El crecimiento está impulsado por un creciente grupo de pacientes diagnosticados, protocolos de detección más tempranos y el lanzamiento sostenido de formulaciones de acción prolongada amigables para el paciente. Los participantes de la industria están asignando mayores presupuestos a programas clínicos que mejoran las tasas de control bioquímico y reducen la frecuencia de dosificación, mientras que los pagadores están experimentando con acuerdos basados en resultados para compensar los costos de la terapia. Los canales de distribución digital, especialmente las farmacias en línea, se están expandiendo rápidamente a medida que las opciones orales llegan al mercado, y los centros quirúrgicos especializados están reforzando la demanda de atención farmacológica adyuvante. El impulso competitivo se intensifica a medida que las biotecnológicas emergentes desafían a los actores establecidos con plataformas de administración diferenciadas, preparando el escenario para un cambio impulsado por la cartera de productos en el liderazgo del mercado.
Conclusiones Clave del Informe
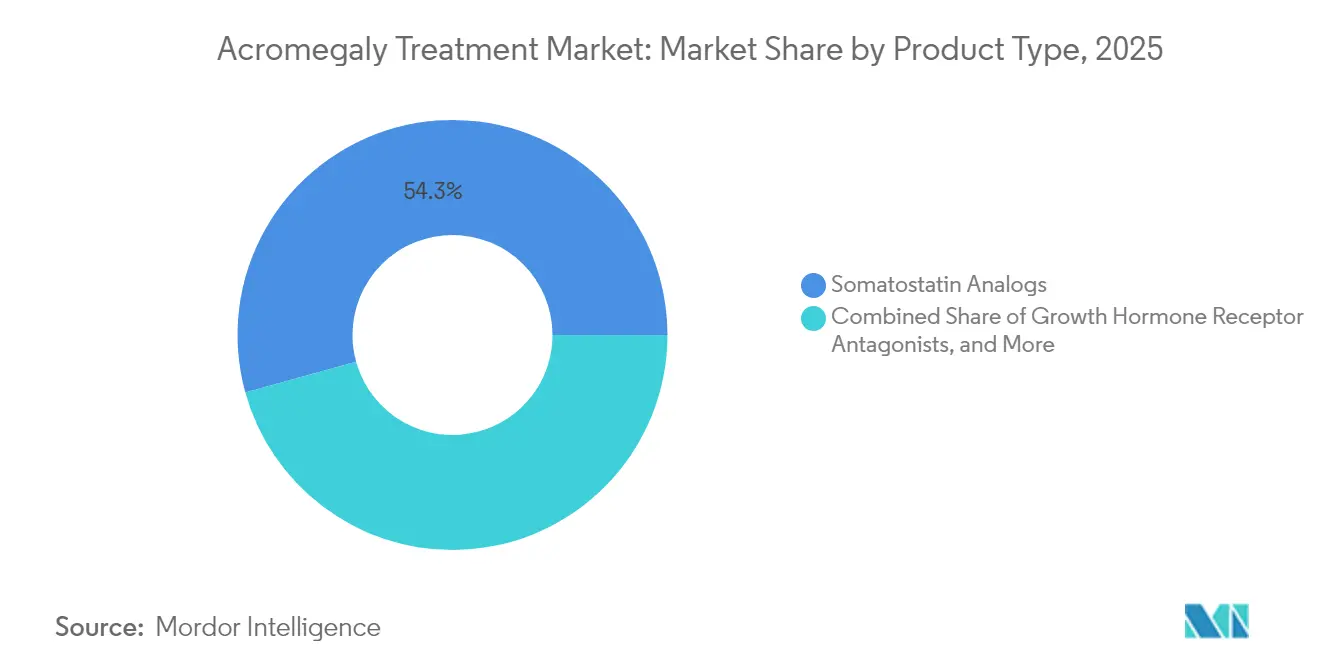
- Por tipo de producto, los análogos de somatostatina lideraron con el 54,30% de la participación del mercado de tratamiento de acromegalia en 2025, mientras que se proyecta que los antagonistas del receptor de hormona de crecimiento se expandirán a una CAGR del 9,15% hasta 2031.
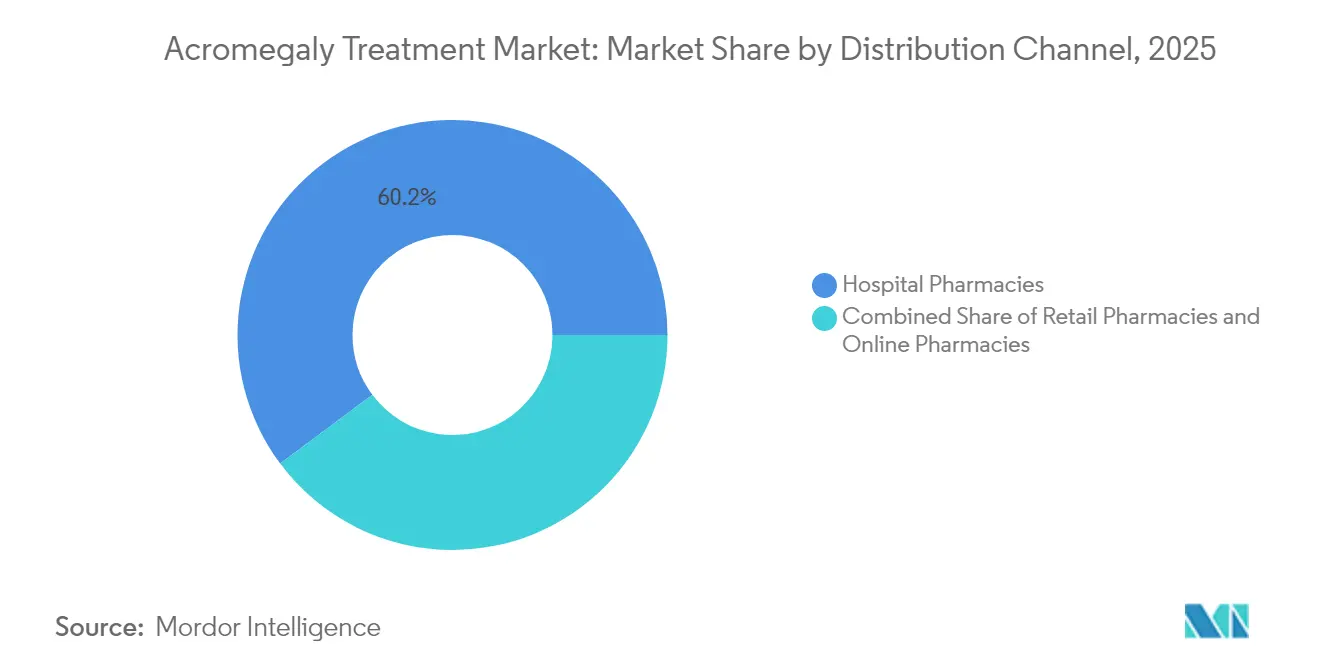
- Por canal de distribución, las farmacias hospitalarias representaron el 60,20% de la participación del tamaño del mercado de tratamiento de acromegalia en 2025; las farmacias en línea avanzan a una CAGR del 13,10% hasta 2031.
- Por geografía, América del Norte mantuvo el 42,60% de la participación del mercado de tratamiento de acromegalia en 2025; se prevé que Asia-Pacífico crezca a una CAGR del 7,95% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Prevalencia creciente de adenomas hipofisarios secretores de GH | +2.2% | Global, mayor en Europa y América del Norte | Largo plazo (≥ 4 años) |
| Diagnóstico más temprano bajo las directrices actualizadas de la Sociedad de Endocrinología | +1.9% | América del Norte y Europa, en expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Transición hacia formulaciones depot de acción prolongada | +1.5% | Europa con extensión hacia América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Incentivos de medicamentos huérfanos que aceleran la financiación de I+D | +1.1% | Global, más fuerte en EE. UU. y UE | Largo plazo (≥ 4 años) |
| Adopción creciente de cirugía transesfenoidal guiada por MRI que genera demanda adyuvante | +0.9% | América del Norte, Europa, sistemas avanzados en Asia | Mediano plazo (2-4 años) |
| Expansión de las listas nacionales de reembolso para enfermedades raras | +0.6% | China, Brasil, CCG | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prevalencia Creciente de Adenomas Hipofisarios Secretores de Hormona de Crecimiento
La incidencia global de acromegalia se aproxima ahora a 0,38 por 100.000 personas-año, y la prevalencia ha alcanzado 5,9 por 100.000 habitantes[1]Mi Kyung Kim, "El Factor de Crecimiento Similar a la Insulina 1 como Pilar en la Acromegalia: del Diagnóstico a la Gestión a Largo Plazo," Endocrinología y Metabolismo, doi.org. La MRI de alta resolución y los ensayos sensibles de IGF-1 acortan los retrasos diagnósticos y descubren casos latentes, especialmente entre adultos de mediana edad. Un registro europeo que sigue a 3.173 pacientes informó una edad media de diagnóstico de 43,5 años para hombres y 46,4 años para mujeres, con retrasos notables en las cohortes femeninas[2]Patrick Petrossians, "Acromegalia al Diagnóstico en 3.173 Pacientes de la Base de Datos de la Encuesta de Acromegalia de Lieja," Cáncer Relacionado con el Sistema Endocrino, erc.bioscientifica.com. A medida que la base de pacientes reconocida se expande, los fabricantes están escalando la capacidad de producción y ampliando los programas de uso compasivo, mientras que los aseguradores modelan un mayor gasto a largo plazo en trastornos endocrinos.
Diagnóstico Más Temprano a partir de la Adopción de las Directrices de la Sociedad de Endocrinología
El 14.º Consenso de Acromegalia desplazó el umbral confirmatorio a niveles de IGF-1 1,3 veces por encima del límite normal superior, eliminando la necesidad de pruebas de rutina de supresión de GH. Los centros especializados ahora informan un retraso diagnóstico comprimido de 5-7 años frente al promedio anterior de 10-12 años. La intervención más temprana expande el mercado de tratamiento de acromegalia al incorporar pacientes que anteriormente progresaban a estados de enfermedad avanzada. Los laboratorios que ofrecen pruebas de IGF-1 en el mismo día registran ganancias de ingresos de dos dígitos, y las clínicas multidisciplinarias integran controles de apnea del sueño y diabetes para identificar a personas de alto riesgo con mayor rapidez.
Transición hacia Formulaciones Depot de Acción Prolongada en Europa
Los endocrinólogos europeos prescriben cada vez más inyecciones depot mensuales que pueden autoadministrarse en el domicilio. En los datos de la Fase 3, CAM2029 logró control bioquímico en el 77,2% de los participantes en comparación con el 37,5% en el grupo placebo. Las encuestas de preferencia de los pacientes muestran que el 88,9% prefiere las opciones de acción prolongada por su conveniencia y las menores reacciones en el lugar de inyección. El impulso regulatorio continúa; la Agencia Europea de Medicamentos emitió una opinión positiva para Oczyesa (octreotida) en abril de 2025. Estos avances están llevando a los formularios hospitalarios a reorientar sus existencias hacia versiones depot, impulsando los ingresos recurrentes de los sistemas de administración integrados con dispositivos.
Incentivos de Medicamentos Huérfanos que Aceleran la Financiación de I+D
Siete agentes en investigación ahora cuentan con designación de medicamento huérfano en los EE. UU. o en la UE, lo que desbloquea exenciones de tasas, créditos fiscales y 10 años de exclusividad en Europa. Paltusotina obtuvo el estatus de medicamento huérfano en la UE en marzo de 2025, posicionando a Crinetics para una revisión acelerada[3]Agencia Europea de Medicamentos, "Aspectos Destacados de la Reunión del CHMP de abril de 2025," ema.europa.eu. Los Institutos Nacionales de Salud destinaron USD 1,0 millón en 2024 a un programa de anticuerpos de primera clase dirigido a la actividad excesiva de la hormona de crecimiento. Estos incentivos reducen el riesgo de desarrollo, atraen capital de riesgo y amplían el campo competitivo, reforzando los ciclos de innovación que mantienen el mercado de tratamiento de acromegalia en una trayectoria de alto crecimiento.
Análisis de Impacto de las Restricciones*
| Restricción | % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Fibrosis postinyección y lipoatrofia que limitan el cumplimiento del tratamiento depot | −1.5% | Global, mayor donde la atención de seguimiento es limitada | Mediano plazo (2-4 años) |
| Elevaciones de enzimas hepáticas inducidas por pegvisomant que requieren monitorización | −1.1% | Global, pronunciado en diagnósticos con recursos limitados | Corto plazo (≤ 2 años) |
| Centros especialistas limitados en África de bajos ingresos y naciones del Caribe | −0.8% | África, Caribe y otras regiones de bajos ingresos | Largo plazo (≥ 4 años) |
| Alto costo anual de la terapia (> USD 250 K) que restringe los presupuestos de los pagadores | −1.3% | Global, mayor impacto donde la cobertura universal está ausente | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fibrosis Postinyección y Lipoatrofia que Limitan el Cumplimiento del Tratamiento Depot
El uso a largo plazo de análogos de somatostatina inyectables provoca reacciones en el lugar de inyección en hasta el 20% de los pacientes, y entre el 5-8% desarrolla fibrosis significativa o lipoatrofia que obliga a cambios de régimen. Las cápsulas orales de octreotida ofrecen una respuesta bioquímica del 65% sin estas complicaciones, pero introducen desafíos como la absorción variable y la necesidad de dosificación dos veces al día. Los médicos ahora rotan los sitios de inyección de manera más agresiva y consideran cambios tempranos a la vía oral para perfiles de alto riesgo; sin embargo, los datos de adherencia en el mundo real indican una deserción continua que erosiona las posibles ganancias en el tamaño del mercado de tratamiento de acromegalia.
Elevaciones de Enzimas Hepáticas Inducidas por Pegvisomant que Requieren Monitorización
Los datos del estudio ACROSTUDY francés que abarca 312 pacientes durante 6,3 años confirmaron que el pegvisomant normaliza el IGF-1 en el 64,4% de los receptores, pero requiere monitorización hepática regular debido a la elevación de transaminasas. La monitorización anual añade entre USD 1.200 y USD 1.800 a los costos del tratamiento, intensificando el escrutinio de los pagadores en los contratos basados en valor. Los regímenes de combinación con análogos de somatostatina elevan el riesgo de hepatotoxicidad al 11-15% de los pacientes, lo que impulsa el desarrollo de antagonistas de nueva generación como AZP-3813, que apunta a una menor responsabilidad hepática.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Análogos de Somatostatina Mantienen el DominioLos análogos de somatostatina representaron el 54,30% de la participación del mercado de tratamiento de acromegalia en 2025, sustentados por los ingresos de Somatuline (lanreotida) de USD 1.121,3 millones. El segmento se beneficia de amplios respaldos de las directrices clínicas como terapia médica de primera línea y de las innovaciones en formulaciones depot que mejoran la comodidad del paciente. Los antagonistas del receptor de hormona de crecimiento mantuvieron una participación menor en el tamaño del mercado de tratamiento de acromegalia, pero están proyectados para crecer a una CAGR del 9,15% hasta 2031, a medida que el pegvisomant y los candidatos en cartera demuestran altas tasas de normalización bioquímica. Los agentes orales no peptídicos como paltusotina mostraron un control del IGF-1 del 83% en PATHFNDR-1, señalando futuros cambios en los patrones de prescripción hacia la terapia oral de una vez al día.
La actividad en la cartera de productos está reformulando la dinámica competitiva. CAM2029 ofrece administración subcutánea mensual con autoinyectores habilitados para el paciente, mejorando la adherencia y reduciendo las visitas a la clínica. Los desarrolladores también están explorando el RNA antisentido y el bloqueo del receptor de GHRH para penetrar en nichos de enfermedad refractaria. A medida que estas modalidades alcanzan ensayos en etapas avanzadas, la industria del tratamiento de acromegalia podría presenciar una redistribución de los flujos de ingresos, con productos orales y autoadministrados captando participación frente a los inyectables administrados en el hospital.


Por Canal de Distribución:
Las Farmacias Hospitalarias Lideran, el Segmento en Línea Crece con FuerzaLas farmacias hospitalarias controlaron el 60,20% del mercado de tratamiento de acromegalia en 2025, dado que los inyectables complejos se inician típicamente bajo supervisión especializada. Este canal se beneficia de vías de atención integradas, facturación de servicios agrupados y capacidades de monitorización estrecha. El tamaño del mercado de tratamiento de acromegalia correspondiente a las farmacias hospitalarias se mantendrá estable, ya que los nuevos depots de acción prolongada aún requieren supervisión especializada en el inicio, la titulación de dosis y el seguimiento por MRI.
Las farmacias en línea representan el canal de mayor crecimiento con una CAGR del 13,10%, impulsadas por la comercialización de agentes orales que eluden el manejo en cadena de frío. La mayor adopción de la telemedicina eliminó las barreras geográficas para las consultas de seguimiento, permitiendo que las e-farmacias acreditadas entreguen medicamentos costosos de endocrinología directamente a los pacientes. Regulaciones como la Ley de Transparencia de Precios de Medicamentos con Receta ponen de manifiesto amplias diferencias de precios; solo en Minnesota, los altos precios de los medicamentos afectaron a 75.000 residentes y añadieron USD 53,2 millones al gasto estatal en 2022. La fijación de precios transparente combinada con la distribución directa al paciente posiciona al segmento en línea para capturar una participación incremental del mercado de tratamiento de acromegalia durante los próximos cinco años.
Análisis Geográfico
Mercado de Tratamiento de Acromegalia en América del Norte
América del Norte sigue siendo el ancla del mercado de tratamiento de acromegalia, con una participación del 42,60% en 2025. Aproximadamente 27.000 pacientes diagnosticados residen en los Estados Unidos, de los cuales 11.000 reciben intervención farmacológica. La Ley de Reducción de la Inflación introdujo un límite de 2.000 USD en los gastos de bolsillo de la Parte D de Medicare para medicamentos, mejorando las perspectivas de adherencia para los adultos mayores. Los centros académicos de Boston, Houston y Los Ángeles son adoptantes tempranos de los agonistas orales de los receptores de somatostatina, lo que acelera las curvas de experiencia médica e influye en las actualizaciones de las guías clínicas en toda la región.
Mercado de Tratamiento de Acromegalia en Europa
Europa ocupa el segundo lugar por ingresos, impulsada por el uso generalizado de depósitos de acción prolongada y sólidas redes de especialistas. Los Centros de Excelencia en Tumores Hipofisarios encuestados informaron que el 48,9% de los pacientes reciben terapia médica, siendo los ligandos de primera generación de los receptores de somatostatina la opción preferida para casi la mitad de la cohorte. Los organismos de evaluación de tecnologías sanitarias, como NICE e IQWiG, examinan el valor clínico incremental, lo que conduce a negociaciones activas de precios, pero también fomenta la adopción de innovaciones de depósito rentables. Los ciclos de aprobación de la EMA siguen siendo predecibles, lo que respalda la expansión sostenida del tamaño del mercado de tratamiento de acromegalia en grandes economías como Alemania, Francia e Italia.
Mercado de Tratamiento de Acromegalia en Asia-Pacífico
Se proyecta que el mercado de tratamiento de acromegalia en Asia-Pacífico crezca a una CAGR del 7,95% hasta 2031. China, Japón y Corea del Sur representan la mayor parte del volumen regional, gracias al aumento de la densidad de especialistas y a la ampliación de la cobertura de seguros privados. La auditoría de enfermedades raras de Tailandia mostró que solo el 46,8% de los medicamentos recomendados estaban registrados y apenas el 22,93% figuraban como esenciales, lo que pone de manifiesto las persistentes brechas de acceso. El plan de Incentivos Vinculados a la Producción de India, valorado en 574,5 millones de USD, tiene como objetivo localizar la fabricación de inyectables complejos, lo que podría reducir costos y ampliar la disponibilidad. A medida que los gobiernos regionales implementan programas de salud universal, la demanda de terapias de depósito y orales asequibles impulsará el mercado de tratamiento de acromegalia en su conjunto.

Panorama regulatorio
En Estados Unidos, la FDA aprobó PALSONIFY (paltusotina) en septiembre de 2025 como una opción oral de una vez al día para adultos con acromegalia, ampliando el referente regulatorio más allá de los análogos de somatostatina inyectables y reforzando el papel del monitoreo de seguridad posterior a la aprobación y el seguimiento de resultados para terapias crónicas de alto costo. En Europa, la Comisión Europea aprobó PALSONIFY en abril de 2026 en los mercados de la UE y el EEE mencionados en la autorización. Japón también está activo en el frente regulatorio, con Sanwa Kagaku Kenkyusho presentando una solicitud de registro (NDA) en Japón en abril de 2026 para paltusotina para acromegalia y gigantismo hipofisario, señalando la continuidad de las presentaciones multirregionales para las transiciones de la cartera de desarrollo a la fase comercial.
Panorama Competitivo
La concentración del mercado es moderada. Ipsen mantiene el liderazgo con Somatuline, que representa aproximadamente un tercio de los ingresos corporativos, mientras que Novartis y Pfizer conservan posiciones considerables pero estables gracias a la amplitud de su cartera. Recordati reforzó su presencia adquiriendo activos endocrinos de nicho que complementan su enfoque en enfermedades raras. Los nuevos participantes enfatizan la administración diferenciada; CAM2029 promete dosificación mensual en el domicilio, y paltusotina busca eliminar las inyecciones por completo. AZP-3813 de Amolyt Pharma apunta a una mayor seguridad hepática para abordar las desventajas del pegvisomant.
Las alianzas estratégicas y los acuerdos de licencia aceleran la transferencia de tecnología. Ipsen se asocia con empresas de dispositivos para codesarrollar jeringas precargadas que reducen el tiempo de administración por parte de enfermería. Crinetics colabora con fabricantes por contrato en Singapur para asegurar el suministro antes de la aprobación esperada en 2025. Las solicitudes de patentes para sistemas de nanodepósito de octreotida y agonistas orales del receptor aumentaron un 18% interanual, concentradas en los EE. UU. y Europa, pero en aumento en Corea y China. Los terapéuticos digitales añaden otra dimensión competitiva; las aplicaciones de monitorización remota de IGF-1 combinadas con inyectores inteligentes se encuentran en estudios piloto en centros académicos de los EE. UU.
Las oportunidades en espacios no explotados giran en torno a la enfermedad resistente al tratamiento, que afecta hasta al 40% de los pacientes con análogos de primera generación. Los regímenes de combinación que integran pegvisomant con análogos de somatostatina informan un control bioquímico del 90%, pero siguen siendo costosos e intensivos en monitorización. Las empresas que alineen precios basados en valor con evidencia del mundo real podrían superar la resistencia de los pagadores y ampliar el alcance dentro del mercado de tratamiento de acromegalia.
Líderes de la Industria del Tratamiento de Acromegalia
Novartis AG
Ipsen SA
Pfizer Inc.
Recordati S.p.A.
Amryt Pharma plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tratamiento de Acromegalia
- Pfizer
- Novartis
- Ipsen
- Recordati S.p.A.
- Amryt Pharma plc
- Crinetics Pharmaceuticals Inc.
- Ionis Pharmaceuticals
- Amolyt Pharma
- Camurus AB
Lea el análisis de las empresas de tratamiento de acromegalia

Oportunidades de mercado y perspectivas futuras
La comercialización de la terapia oral de SSTR2 de una vez al día ha creado un espacio en blanco para alejar a los pacientes tratados de la carga de las inyecciones a largo plazo y para ampliar la persistencia en el tratamiento de mantenimiento. La aprobación de la FDA de PALSONIFY (paltusotina) en septiembre de 2025 para el tratamiento de primera línea, seguida de la aprobación de la Comisión Europea en abril de 2026, proporciona una plataforma directa para una adopción más amplia de regímenes orales por parte de pagadores y proveedores en un mercado aún dominado por los análogos de somatostatina de depósito. Una segunda oportunidad se encuentra en la innovación de depósitos convenientes para el paciente que reduce la complejidad de administración mientras preserva la familiaridad de los análogos de somatostatina en la práctica clínica. La autorización de comercialización en la UE de Camurus Oczyesa (depósito subcutáneo de octreotida) para el tratamiento de mantenimiento valida una vía para formulaciones listas para usar y amigables para el paciente que pueden reducir la intensidad de recursos clínicos para pacientes estables, manteniendo al mismo tiempo la supervisión especializada para la titulación y el monitoreo. En conjunto, estas aprobaciones respaldan estrategias de cartera que combinan opciones de inicio o cambio oral con depósitos centrados en el mantenimiento, y fortalecen el caso comercial de servicios que mejoran el control bioquímico y la adherencia, como el monitoreo estructurado de IGF-1 y las vías de atención dirigidas por especialistas.
Recent Industry Developments in Mercado de Tratamiento de Acromegalia
- Junio de 2026: Crinetics presentó datos a largo plazo en ENDO 2026 de las extensiones abiertas PATHFNDR-1 y PATHFNDR-2 que muestran un control duradero y consistente de la acromegalia con PALSONIFY (paltusotina). La actualización refuerza la confianza de los médicos en el manejo bioquímico sostenido y respalda las necesidades de evidencia del ciclo de vida a medida que la terapia oral compite con los regímenes inyectables establecidos.
- Abril de 2026: La Comisión Europea aprobó PALSONIFY en los mercados de la UE y el EEE, ampliando el acceso y alineando la cobertura de los pagadores para la terapia oral de una vez al día en adultos elegibles con acromegalia.
- Abril de 2026: Sanwa Kagaku Kenkyusho presentó una solicitud de registro (NDA) en Japón para paltusotina para acromegalia y gigantismo hipofisario, señalando la continuidad de las presentaciones multirregionales para las transiciones de la cartera de desarrollo a la fase comercial.


Mercado de Tratamiento de Acromegalia Alcance del informe y metodología de investigación
Definición y cobertura del mercado
Para este estudio, el mercado abarca los ingresos de medicamentos recetados utilizados para tratar la acromegalia mediante el control de los efectos del exceso de hormona de crecimiento y la normalización de los niveles de IGF-1 en pacientes diagnosticados. El valor se rastrea como ventas de medicamentos a través de los canales de dispensación estándar, y luego se suma a través de las geografías cubiertas.
Exclusiones del alcance: excluimos los procedimientos quirúrgicos, los servicios de radioterapia y las pruebas de diagnóstico o el equipo de imágenes utilizado durante el diagnóstico y el seguimiento.
Descripción general de la segmentación
- Por Tipo de Producto
- Análogos de Somatostatina
- Antagonistas del Receptor de Hormona de Crecimiento
- Agonistas de Dopamina
- Otros Tipos de Productos
- Por Canal de Distribución
- Farmacias Hospitalarias
- Farmacias Minoristas
- Farmacias en Línea
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental construye la base sobre cuántos pacientes existen, cuántos reciben tratamiento y qué cambia la demanda a lo largo del tiempo. Utilizamos principalmente fuentes de salud pública y reguladoras, como la información sobre enfermedades de NIH y NORD, las actualizaciones de aprobaciones y etiquetas de la FDA y la EMA, las estadísticas de salud de los CDC y la OCDE, y los indicadores macroeconómicos del Banco Mundial que ayudan a explicar el acceso y la asequibilidad.
Para fundamentar los supuestos de precios y utilización, también revisamos fuentes como notas de reembolso de servicios nacionales de salud cuando están disponibles, directrices publicadas y revistas de endocrinología revisadas por pares, así como presentaciones de empresas e informes para inversores en cuanto al enfoque terapéutico y la presencia comercial. Se utiliza de forma selectiva una suscripción de pago para datos financieros y noticias de empresas para confirmar cronologías y cambios importantes de cartera, y se consulta una base de datos de patentes cuando aclara el riesgo de lanzamiento y las ventanas de exclusividad. Estas fuentes documentales son ilustrativas y no exhaustivas, y revisamos muchas otras referencias públicas para la recopilación, verificación cruzada y aclaración.
Entrevistas y encuestas primarias
Las entrevistas y encuestas primarias se utilizan para poner a prueba los supuestos del modelo que la investigación documental no responde con claridad, especialmente las tasas de tratamiento, el comportamiento de cambio y la persistencia real en la terapia. Hablamos con endocrinólogos, farmacéuticos hospitalarios, pagadores y expertos del lado de la distribución en APAC, EMEA y América, de modo que las diferencias regionales de acceso y reembolso se reflejen en las estimaciones finales.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 13% | APAC: 43% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 43% | EMEA: 31% |
| Actores más pequeños: 17% | Gerentes: 44% | América: 26% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento utiliza un enfoque de prevalencia a cohorte tratada, en el que la población diagnosticada, la elegibilidad para el tratamiento y la adopción de la terapia se traducen en un grupo de demanda direccionable y luego en ingresos. La estructura descendente se respalda con verificaciones ascendentes selectivas, como el precio por unidad muestreado multiplicado por el volumen de pacientes esperado por clase de terapia, seguido de verificaciones de canal para garantizar que los totales se mantengan realistas.
Los insumos clave del modelo incluyen las tendencias de prevalencia diagnosticada, las tasas de inicio de tratamiento después del diagnóstico, los patrones de persistencia y adherencia para inyectables de acción prolongada, los cambios de participación entre clases de fármacos y los cambios de precios esperados impulsados por nuevos lanzamientos y el momento de entrada de genéricos. Cuando los datos son escasos para países más pequeños, cubrimos las brechas utilizando indicadores indirectos como la densidad de especialistas y la accesibilidad de reembolso, y luego ajustamos utilizando la retroalimentación de expertos para que el resultado siga siendo plausible.
Para el pronóstico, utilizamos análisis de escenarios para reflejar diferentes velocidades de adopción de las terapias más nuevas y diferentes niveles de expansión del acceso. Los supuestos se mantienen consistentes de año en año, y se actualizan cuando las opiniones de expertos y las señales públicas (eventos regulatorios y cambios de reembolso) indican un cambio sostenido.
Validación de datos y ciclo de actualización
La validación ocurre en capas para que los resultados no se basen en un único supuesto. Comparamos los resultados con señales independientes, como la combinación de clases terapéuticas, los patrones de acceso a nivel de país y el gasto direccionalmente esperado por paciente tratado, y luego investigamos las variaciones antes de la aprobación final.
Cuando aparecen cambios inusuales, los analistas revisan los precios, las tasas de tratamiento y los supuestos de combinación y, si es necesario, vuelven a contactar a los expertos relevantes para su confirmación. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, y se completa una verificación final antes de la entrega para que la visión publicada refleje los datos más recientes disponibles.
Tamaño del mercado de tratamiento de acromegalia de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados para el tratamiento de la acromegalia pueden variar incluso cuando parecen cubrir el mismo tema, porque el año subyacente, el momento de conversión de divisas y la forma en que se normaliza el precio de la terapia a menudo no están alineados. Las diferencias también aparecen cuando un estudio incluye un conjunto más amplio de componentes de atención, o cuando los supuestos de cobertura de tratamiento no se vuelven a verificar después de un evento importante de política o lanzamiento.
En trabajos basados en actualizaciones, la dispersión generalmente proviene de si se utilizan precios de lista frente a supuestos de precios netos realizados, de qué tan rápido se reflejan los efectos de genéricos o nuevas terapias en la progresión del PVP, y de si los grupos de pacientes tratados se actualizan por cambios en el diagnóstico y la persistencia. La estimación a continuación se mantiene estable revalidando los insumos clave con una cadencia establecida y fijando el momento de la divisa para cada año, un paso aplicado en Mordor Intelligence para reducir la desviación entre ciclos de actualización.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,87 mil millones de USD (2026) | |
| Consultora Global A | 1,64 mil millones de USD (2024) | Utiliza un año base de 2024 y una ventana de pronóstico diferente, y la base de precios parece más cercana a los informes de precios de lista, lo que puede subestimar los ajustes de precios netos y retrasar los reajustes del PVP impulsados por la combinación. |
| Editorial del Sector B | 1,50 mil millones de USD (2024) | Reporta un valor de 2024 más bajo que probablemente refleja supuestos de grupo tratado más estrechos y un momento de divisa anterior, y es posible que no traslade completamente las actualizaciones de persistencia y adherencia a la construcción de ingresos. |
La comparación muestra principalmente que la selección del año y la disciplina de actualización importan tanto como el alcance de la terapia en sí. Cuando la cohorte tratada, la lógica del PVP y el momento de la divisa se mantienen consistentes y se vuelven a verificar después de eventos clave, la cifra final se vuelve más fácil de rastrear, repetir y explicar a los tomadores de decisiones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de tratamiento de acromegalia?
El mercado de tratamiento de acromegalia está valorado en USD 1,87 mil millones en 2026 y se proyecta que alcance USD 2,63 mil millones para 2031.
¿Qué clase terapéutica domina el mercado actualmente?
Los análogos de somatostatina representan el 54,30% de la participación de mercado, lo que refleja su estatus de primera línea respaldado por las directrices clínicas y las sólidas ventas de agentes como la lanreotida.
¿Por qué las farmacias en línea están ganando terreno en este mercado?
Los productos orales como las cápsulas de octreotida permiten el envío directo al paciente, y la mayor adopción de la telesalud respalda el cumplimiento remoto de recetas, lo que resulta en una CAGR del 13,10% para los canales en línea.
¿Cómo se están abordando las presiones de precios?
Los pagadores favorecen los contratos basados en resultados, y las acciones legislativas como el límite de gastos de bolsillo de Medicare Parte D buscan mejorar la asequibilidad sin frenar la innovación.
¿Qué producto en cartera podría alterar los patrones de tratamiento actuales?
Paltusotina, un agonista oral selectivo del receptor de somatostatina tipo 2, informó una normalización del IGF-1 del 83% en ensayos en etapas avanzadas y cuenta con designación de medicamento huérfano en la UE, posicionándola para una posible disrupción del mercado en 2025.
Última actualización de la página el:



