
Marktgröße und Marktanteil im Bereich Akromegalie-Behandlung
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.87 Milliarden US-Dollar |
| Marktgröße (2031) | 2.63 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.05 % |
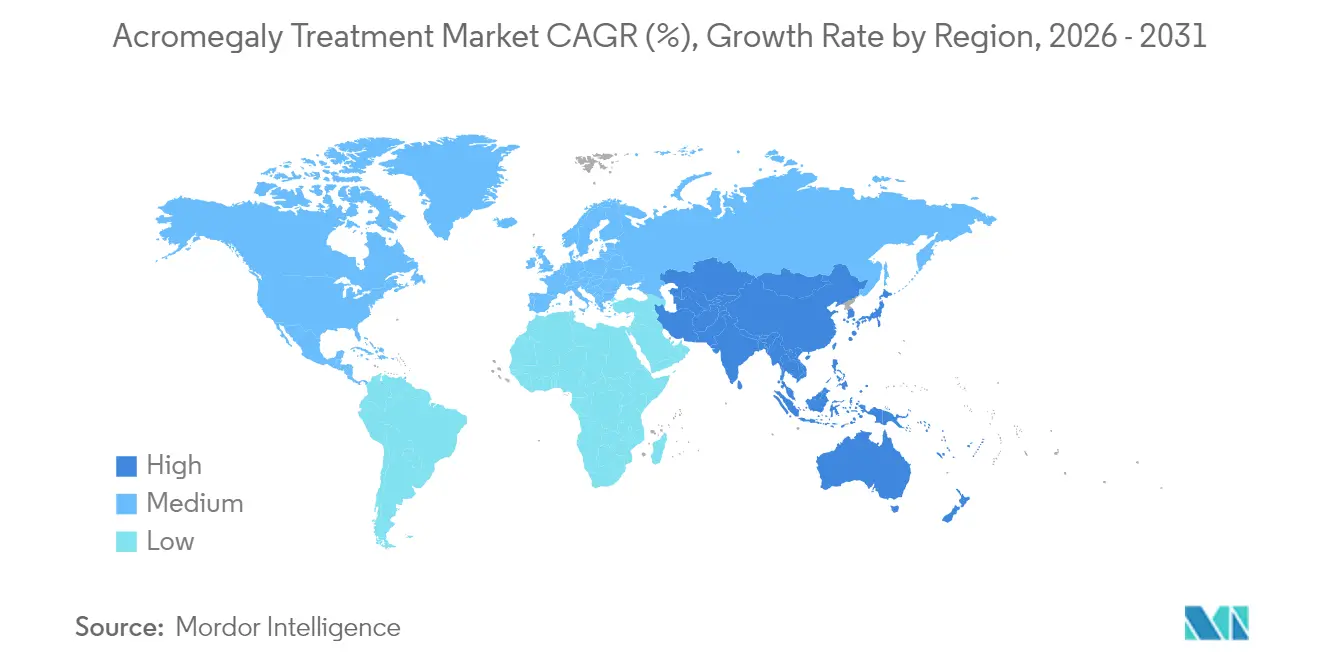
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Akromegalie-Behandlung durch Mordor Intelligence
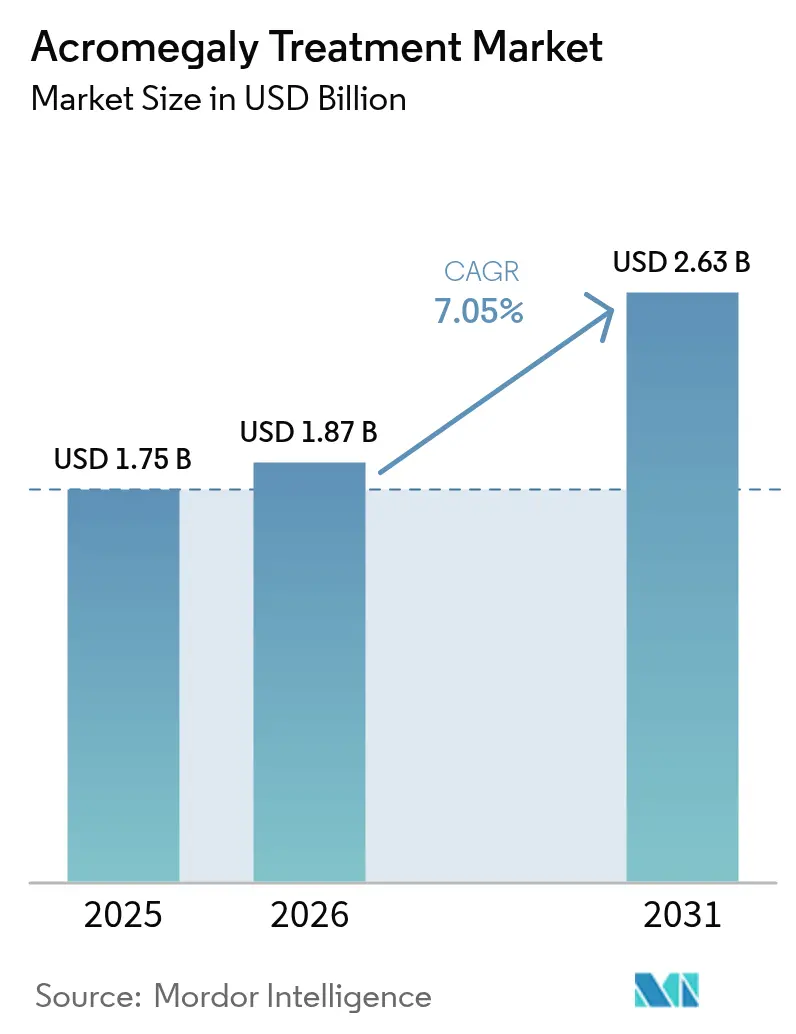
Die Marktgröße für Akromegalie-Behandlung wird im Jahr 2026 auf USD 1,87 Milliarden geschätzt und wächst ausgehend vom Wert 2025 von USD 1,75 Milliarden, wobei die Prognosen für 2031 USD 2,63 Milliarden zeigen, mit einer CAGR von 7,05 % über den Zeitraum 2026–2031. Das Wachstum wird durch einen wachsenden Pool diagnostizierter Patienten, frühere Erkennungsprotokolle und die kontinuierliche Einführung patientenfreundlicher Langzeit-Depot-Formulierungen angetrieben. Branchenteilnehmer weisen größere Budgets für klinische Programme zu, die die biochemischen Kontrollraten verbessern und die Dosierungshäufigkeit reduzieren, während Kostenträger ergebnisbasierte Vereinbarungen erproben, um die Therapiekosten auszugleichen. Digitale Abgabekanäle, insbesondere Online-Apotheken, skalieren schnell, da orale Optionen auf den Markt kommen, und spezialisierte chirurgische Zentren verstärken die Nachfrage nach adjuvanter pharmakologischer Versorgung. Der Wettbewerbsimpuls verstärkt sich, da aufstrebende Biotechnologieunternehmen etablierte Akteure mit differenzierten Verabreichungsplattformen herausfordern und damit die Voraussetzungen für eine pipeline-gesteuerte Verschiebung der Marktführerschaft schaffen.
Wichtigste Erkenntnisse des Berichts
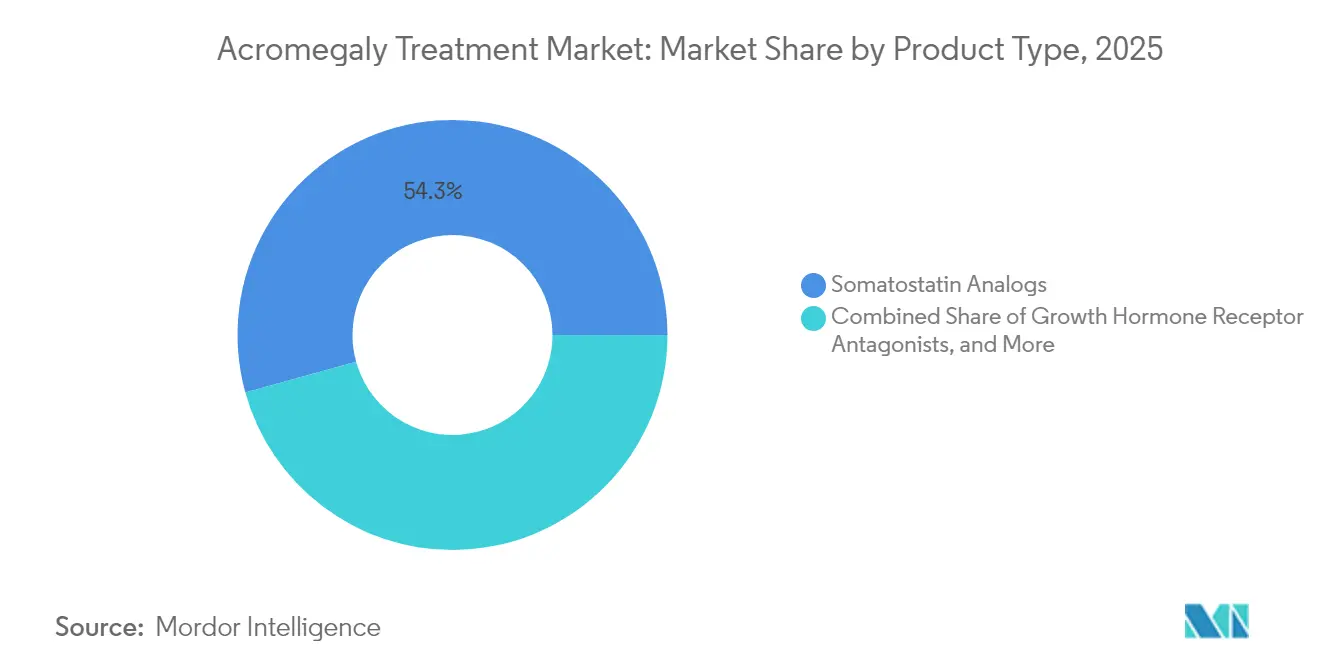
- Nach Produkttyp führten Somatostatin-Analoga mit einem Marktanteil von 54,30 % am Markt für Akromegalie-Behandlung im Jahr 2025, während Wachstumshormon-Rezeptorantagonisten bis 2031 voraussichtlich mit einer CAGR von 9,15 % expandieren werden.
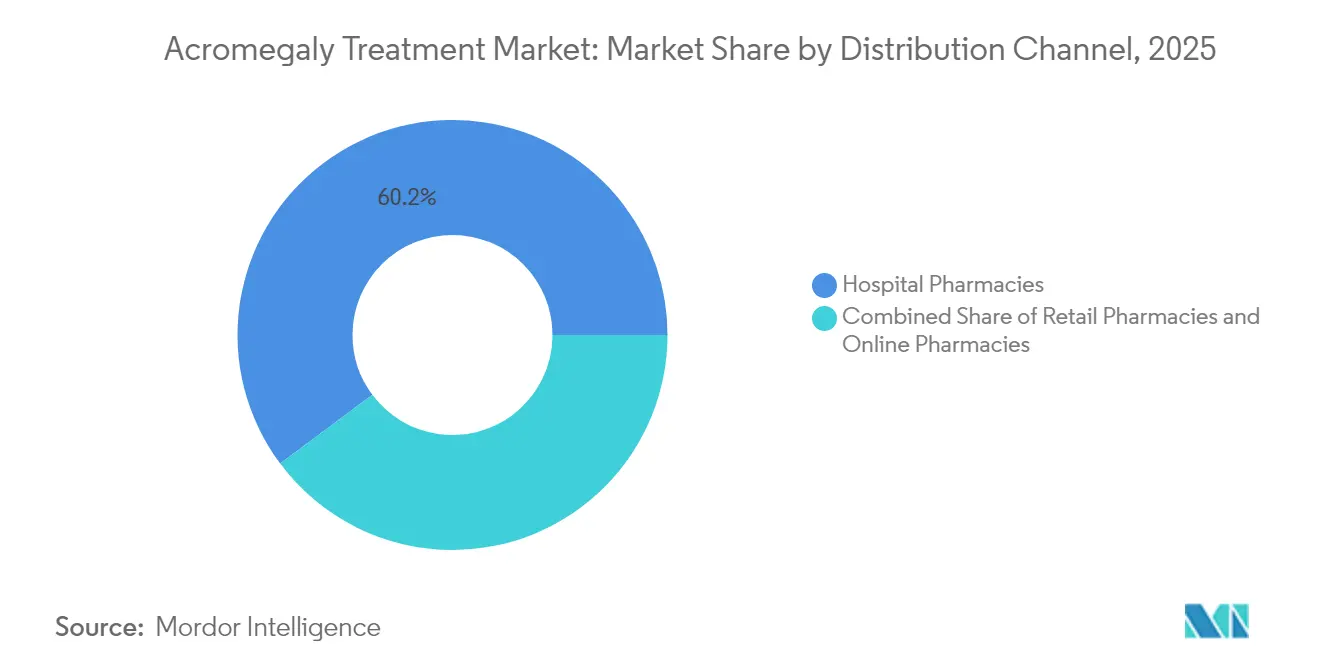
- Nach Vertriebskanal entfielen auf Krankenhausapotheken 60,20 % des Marktanteils an der Marktgröße für Akromegalie-Behandlung im Jahr 2025; Online-Apotheken wachsen bis 2031 mit einer CAGR von 13,10 %.
- Nach Geografie hielt Nordamerika 2025 einen Marktanteil von 42,60 % am Markt für Akromegalie-Behandlung; der asiatisch-pazifische Raum wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 7,95 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Prävalenz von GH-sezernierenden Hypophysenadenomen | +2.2% | Global, höher in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Frühere Diagnose gemäß aktualisierten Leitlinien der Endocrine Society | +1.9% | Nordamerika und Europa, Ausweitung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Übergang zu langwirksamen Depot-Formulierungen | +1.5% | Europa mit Ausstrahlungseffekten auf Nordamerika und den asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Orphan-Drug-Anreize beschleunigen die F&E-Finanzierung | +1.1% | Global, am stärksten in den USA und der EU | Langfristig (≥ 4 Jahre) |
| Wachsende Akzeptanz der MRT-gestützten transsphenoidalen Chirurgie schafft adjuvante Nachfrage | +0.9% | Nordamerika, Europa, fortschrittliche Systeme in Asien | Mittelfristig (2–4 Jahre) |
| Erweiterung nationaler Erstattungslisten für seltene Krankheiten | +0.6% | China, Brasilien, GCC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Prävalenz von Wachstumshormon-sezernierenden Hypophysenadenomen
Die globale Inzidenz der Akromegalie nähert sich 0,38 pro 100.000 Personenjahre, und die Prävalenz hat 5,9 pro 100.000 Einwohner erreicht[1]Mi Kyung Kim, „Insulinähnlicher Wachstumsfaktor 1 als Säule der Akromegalie: Von der Diagnose bis zur Langzeitkontrolle”, Endokrinologie und Stoffwechsel, doi.org. Hochauflösende MRT-Untersuchungen und empfindliche IGF-1-Tests verkürzen diagnostische Verzögerungen und decken latente Fälle auf, insbesondere bei Erwachsenen mittleren Alters. Ein europäisches Register mit 3.173 Patienten berichtete ein medianes Diagnosealter von 43,5 Jahren bei Männern und 46,4 Jahren bei Frauen, mit festgestellten Verzögerungen bei weiblichen Kohorten[2]Patrick Petrossians, „Akromegalie bei Diagnose in 3173 Patienten aus der Datenbank der Lütticher Akromegalie-Studie”, Endocrine-Related Cancer, erc.bioscientifica.com. Da die anerkannte Patientenbasis wächst, skalieren Hersteller ihre Produktionskapazitäten und weiten Programme zur humanitären Nutzung aus, während Versicherer langfristig höhere Ausgaben für endokrine Störungen einkalkulieren.
Frühere Diagnose durch Übernahme der Leitlinien der Endocrine Society
Der 14. Akromegalie-Konsens verschob den Bestätigungsschwellenwert auf IGF-1-Werte, die das 1,3-fache der oberen Normgrenze überschreiten, wodurch der routinemäßige GH-Suppressionstest entfällt. Spezialisierte Zentren berichten nun über eine verkürzte diagnostische Verzögerung von 5–7 Jahren gegenüber dem früheren Durchschnitt von 10–12 Jahren. Eine frühere Intervention erweitert den Markt für Akromegalie-Behandlung, indem Patienten hinzukommen, die zuvor in fortgeschrittene Krankheitsstadien übergegangen waren. Labore, die IGF-1-Tests am selben Tag anbieten, verzeichnen zweistellige Umsatzzuwächse, und multidisziplinäre Kliniken integrieren Schlafapnoe- und Diabetes-Screenings, um Hochrisikopersonen früher zu identifizieren.
Übergang zu langwirksamen Depot-Formulierungen in Europa
Europäische Endokrinologen verschreiben zunehmend monatliche Depot-Injektionen, die zu Hause selbst verabreicht werden können. In Phase-3-Daten erreichte CAM2029 bei 77,2 % der Teilnehmer eine biochemische Kontrolle im Vergleich zu 37,5 % unter Placebo. Patientenpräferenzumfragen zeigen, dass 88,9 % langwirksame Optionen aufgrund der Bequemlichkeit und weniger Injektionsstellenreaktionen bevorzugen. Der regulatorische Schwung setzt sich fort; die Europäische Arzneimittel-Agentur erteilte im April 2025 eine positive Stellungnahme für Oczyesa (Octreotid). Diese Entwicklungen veranlassen Krankenhausformulare, ihre Bestände auf Depot-Versionen umzustellen, was die wiederkehrenden Umsätze für geräteintegrierte Abgabesysteme steigert.
Orphan-Drug-Anreize beschleunigen die F&E-Finanzierung
Sieben Prüfsubstanzen besitzen nun eine Orphan-Drug-Bezeichnung in den USA oder der EU, was Gebührenbefreiungen, Steuergutschriften und eine 10-jährige Exklusivität in Europa erschließt. Paltusotine erhielt im März 2025 den EU-Orphan-Drug-Status und positioniert Crinetics für ein beschleunigtes Überprüfungsverfahren[3]Europäische Arzneimittel-Agentur, „CHMP-Sitzungshighlights April 2025”, ema.europa.eu. Die Nationalen Gesundheitsinstitute der USA stellten 2024 USD 1,0 Millionen für ein erstklassiges Antikörperprogramm bereit, das auf überschüssige Wachstumshormonaktivität abzielt. Diese Anreize senken das Entwicklungsrisiko, ziehen Risikokapital an und erweitern das Wettbewerbsfeld, wodurch Innovationszyklen gestärkt werden, die den Markt für Akromegalie-Behandlung auf einem HochWachstumskurs halten.
Analyse der Hemmnisfaktoren*
| Hemmnisfaktor | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Post-Injektionsfibrose und Lipodystrophie schränken die Depot-Compliance ein | −1.5% | Global, höher dort, wo die Nachsorge eingeschränkt ist | Mittelfristig (2–4 Jahre) |
| Durch Pegvisomant induzierte Leberenzymerhöhungen erfordern Überwachung | −1.1% | Global, ausgeprägt bei diagnostischen Ressourcen mit geringer Ausstattung | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Fachzentren in einkommensschwachen Ländern Afrikas und der Karibik | −0.8% | Afrika, Karibik und andere einkommensschwache Regionen | Langfristig (≥ 4 Jahre) |
| Hohe jährliche Therapiekosten (> USD 250.000) belasten die Kostenträgerbudgets | −1.3% | Global, größte Auswirkung dort, wo keine Universalabdeckung besteht | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Post-Injektionsfibrose und Lipodystrophie schränken die Depot-Compliance ein
Die Langzeitanwendung injizierbarer Somatostatin-Analoga führt bei bis zu 20 % der Patienten zu Injektionsstellenreaktionen, wobei 5–8 % signifikante Fibrosen oder Lipodystrophien entwickeln, die Regimenwechsel erzwingen. Orale Octreotid-Kapseln erzielen ohne diese Komplikationen eine biochemische Ansprechrate von 65 %, bringen jedoch Herausforderungen wie variable Resorption und die Notwendigkeit einer zweimal täglichen Dosierung mit sich. Kliniker rotieren Injektionsstellen nun aggressiver und erwägen frühzeitige orale Umstellungen für Hochrisikoprofile, doch reale Adhärenzdaten zeigen anhaltende Abbruchraten, die potenzielle Gewinne bei der Marktgröße für Akromegalie-Behandlung schmälern.
Durch Pegvisomant induzierte Leberenzymerhöhungen erfordern Überwachung
Französische ACROSTUDY-Daten, die 312 Patienten über 6,3 Jahre abdecken, bestätigten, dass Pegvisomant den IGF-1-Wert bei 64,4 % der Empfänger normalisiert, jedoch eine regelmäßige Leberüberwachung aufgrund erhöhter Transaminasen erfordert. Die jährliche Überwachung erhöht die Behandlungskosten um USD 1.200–1.800 und verstärkt die Prüfung durch Kostenträger im Rahmen wertbasierter Verträge. Kombinationsregimes mit Somatostatin-Analoga erhöhen das Hepatotoxizitätsrisiko bei 11–15 % der Patienten und treiben die Entwicklung von Antagonisten der nächsten Generation wie AZP-3813 voran, der auf eine geringere Leberbelastung abzielt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Somatostatin-Analoga behaupten die MarktführerschaftSomatostatin-Analoga machten 2025 54,30 % des Marktanteils im Markt für Akromegalie-Behandlung aus, gestützt auf den Umsatz von Somatuline (Lanreotid) in Höhe von USD 1.121,3 Millionen. Das Segment profitiert von breiten Leitlinienempfehlungen als medizinische Erstlinientherapie und von Depot-Innovationen, die den Patientenkomfort verbessern. Wachstumshormon-Rezeptorantagonisten hielten einen kleineren Anteil an der Marktgröße für Akromegalie-Behandlung, werden aber bis 2031 mit einer CAGR von 9,15 % wachsen, da Pegvisomant und Pipeline-Kandidaten hohe biochemische Normalisierungsraten nachweisen. Orale Nicht-Peptid-Wirkstoffe wie Paltusotine zeigten in PATHFNDR-1 eine 83-prozentige IGF-1-Kontrolle und signalisieren künftige Verschiebungen im Verschreibungsverhalten hin zur einmal täglichen oralen Therapie.
Die Pipeline-Aktivität verändert die Wettbewerbsdynamik. CAM2029 bietet eine einmal monatliche subkutane Verabreichung mit patientengerechten Autoinjektor-Systemen und verbessert so die Adhärenz und reduziert Klinikbesuche. Entwickler erforschen auch Antisense-RNA und GHRH-Rezeptorblockade, um refraktäre Krankheitsnischen zu erschließen. Da diese Modalitäten in späte klinische Prüfphasen eintreten, könnte die Branche für Akromegalie-Behandlung eine Umverteilung der Umsatzströme erleben, wobei orale und selbst verabreichte Produkte Anteile von im Krankenhaus verabreichten Injektabilia gewinnen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts erhältlich


Nach Vertriebskanal:
Krankenhausapotheken führend, Online-Segment auf dem VormarschKrankenhausapotheken kontrollierten 2025 60,20 % des Marktes für Akromegalie-Behandlung, da komplexe Injektabilia in der Regel unter fachärztlicher Aufsicht eingeleitet werden. Dieser Kanal profitiert von integrierten Versorgungspfaden, gebündelter Leistungsabrechnung und engmaschigen Überwachungsmöglichkeiten. Die Marktgröße für Akromegalie-Behandlung im Bereich der Krankenhausapotheken wird stabil bleiben, da neue langwirksame Depots bei der Einleitung, Dosisanpassung und MRT-Nachsorge weiterhin fachärztliche Aufsicht erfordern.
Online-Apotheken stellen den am schnellsten wachsenden Kanal mit einer CAGR von 13,10 % dar, angetrieben durch die Vermarktung oraler Wirkstoffe, die die Handhabung in der Kühlkette umgehen. Die weitere Verbreitung der Telemedizin beseitigte geografische Barrieren für Folgeberatungen und ermöglicht akkreditierten E-Apotheken, kostspielige endokrinologische Arzneimittel direkt an Patienten zu liefern. Regulierungen wie das Prescription Drug Price Transparency Act machen große Preisunterschiede sichtbar; allein in Minnesota betrafen hohe Arzneimittelpreise 75.000 Einwohner und belasteten die Staatsausgaben 2022 mit zusätzlich USD 53,2 Millionen. Transparente Preisgestaltung kombiniert mit direkter Patientenbelieferung positioniert das Online-Segment, um in den nächsten fünf Jahren inkrementellen Marktanteil im Markt für Akromegalie-Behandlung zu gewinnen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts erhältlich
Geografische Analyse
Markt für Akromegalie-Behandlung in Nordamerika
Nordamerika bleibt der Anker des Marktes für Akromegalie-Behandlung und hält im Jahr 2025 einen Anteil von 42,60 %. Etwa 27.000 diagnostizierte Patienten leben in den Vereinigten Staaten, davon erhalten 11.000 eine pharmakologische Behandlung. Der Inflation Reduction Act führte eine Obergrenze von 2.000 USD für die Eigenkosten bei Medicare Part D für verschreibungspflichtige Medikamente ein, was die Therapietreue älterer Patienten verbessert. Akademische Zentren in Boston, Houston und Los Angeles sind frühe Anwender oraler Somatostatin-Rezeptoragonisten, was die Erfahrungskurven der Ärzte beschleunigt und die Aktualisierung von Leitlinien in der gesamten Region beeinflusst.
Markt für Akromegalie-Behandlung in Europa
Europa belegt nach Umsatz den zweiten Platz, angetrieben durch den weit verbreiteten Einsatz von Langzeit-Depotpräparaten und robuste Spezialistennetzwerke. Befragte Exzellenzzentren für Hypophysentumoren berichteten, dass 48,9 % der Patienten eine medikamentöse Therapie erhalten, wobei Somatostatin-Rezeptorliganden der ersten Generation für fast die Hälfte der Kohorte die bevorzugte Option darstellen. Nutzenbewertungsbehörden wie NICE und IQWiG prüfen den inkrementellen klinischen Nutzen genau, was zu aktiven Preisverhandlungen führt, aber auch die Einführung kosteneffizienter Depot-Innovationen fördert. Die Zulassungszyklen der EMA bleiben vorhersehbar und unterstützen die stetige Expansion der Marktgröße für Akromegalie-Behandlung in großen Volkswirtschaften wie Deutschland, Frankreich und Italien.
Markt für Akromegalie-Behandlung im asiatisch-pazifischen Raum
Der Markt für Akromegalie-Behandlung im asiatisch-pazifischen Raum wird voraussichtlich bis 2031 mit einer CAGR von 7,95 % wachsen. China, Japan und Südkorea machen den Großteil des regionalen Volumens aus, dank steigender Spezialistendichte und erweiterter privater Krankenversicherungsabdeckung. Eine Prüfung seltener Krankheiten in Thailand ergab, dass nur 46,8 % der empfohlenen Arzneimittel zugelassen und lediglich 22,93 % als unentbehrlich gelistet sind, was auf anhaltende Versorgungslücken hinweist. Indiens Programm zur produktionsgebundenen Förderung im Wert von 574,5 Millionen USD zielt darauf ab, die Herstellung komplexer Injektionspräparate zu lokalisieren, was die Kosten senken und die Verfügbarkeit erweitern könnte. Da die Regierungen der Region universelle Gesundheitsprogramme einführen, wird die Nachfrage nach erschwinglichen Depot- und oralen Therapien den Gesamtmarkt für Akromegalie-Behandlung ankurbeln.

Regulatorisches Umfeld
In den Vereinigten Staaten hat die FDA im September 2025 PALSONIFY (Paltusotin) als einmal täglich einzunehmende orale Option für Erwachsene mit Akromegalie zugelassen, wodurch der regulatorische Maßstab über injizierbare Somatostatin-Analoga hinaus erweitert und die Rolle der Sicherheitsüberwachung und Ergebnisverfolgung nach der Zulassung für kostenintensive chronische Therapien gestärkt wurde. In Europa erteilte die Europäische Kommission im April 2026 die Zulassung für PALSONIFY in den in der Genehmigung genannten EU- und EWR-Märkten. Auch Japan ist auf regulatorischer Ebene aktiv: Sanwa Kagaku Kenkyusho reichte im April 2026 einen japanischen Zulassungsantrag (NDA) für Paltusotin zur Behandlung von Akromegalie und hypophysärem Gigantismus ein, was auf anhaltende Einreichungen in mehreren Regionen im Übergang von der Pipeline zur Kommerzialisierung hindeutet.
Wettbewerbslandschaft
Die Marktkonzentration ist moderat. Ipsen behauptet die Marktführerschaft mit Somatuline, das etwa ein Drittel des Unternehmensumsatzes ausmacht, während Novartis und Pfizer durch die Breite ihres Portfolios beachtliche, aber stabile Positionen halten. Recordati stärkte seine Präsenz durch die Übernahme von Nischen-Endokrinologie-Assets, die seinen Fokus auf seltene Erkrankungen ergänzen. Neue Marktteilnehmer setzen auf differenzierte Verabreichungswege; CAM2029 verspricht monatliche Heimdosierung, und Paltusotine zielt darauf ab, Injektionen vollständig zu eliminieren. AZP-3813 von Amolyt Pharma zielt auf eine verbesserte hepatische Sicherheit ab, um die Nachteile von Pegvisomant zu beheben.
Strategische Allianzen und Lizenzgeschäfte beschleunigen den Technologietransfer. Ipsen kooperiert mit Geräteherstellern, um vorgefüllte Spritzen zu entwickeln, die die Verabreichungszeit durch Pflegepersonal verkürzen. Crinetics arbeitet mit Auftragsherstellern in Singapur zusammen, um die Versorgung vor der erwarteten Zulassung 2025 zu sichern. Patentanmeldungen für Octreotid-Nano-Depot-Systeme und orale Rezeptoragonisten stiegen gegenüber dem Vorjahr um 18 %, konzentriert auf die USA und Europa, aber auch in Korea und China zunehmend. Digitale Therapeutika fügen eine weitere Wettbewerbsdimension hinzu; Remote-IGF-1-Überwachungs-Apps in Kombination mit intelligenten Injektoren befinden sich in Pilotstudien an US-amerikanischen akademischen Zentren.
Chancen im noch nicht erschlossenen Marktbereich drehen sich um therapieresistente Erkrankungen, die bis zu 40 % der Patienten unter Erstgenerations-Analoga betreffen. Kombinationsregimes, die Pegvisomant mit Somatostatin-Analoga integrieren, berichten von einer 90-prozentigen biochemischen Kontrolle, sind jedoch kosten- und überwachungsintensiv. Unternehmen, die wertbasierte Preisgestaltung mit realweltlicher Evidenz in Einklang bringen, könnten den Widerstand der Kostenträger überwinden und die Reichweite im Markt für Akromegalie-Behandlung ausweiten.
Marktführer in der Branche für Akromegalie-Behandlung
Novartis AG
Ipsen SA
Pfizer Inc.
Recordati S.p.A.
Amryt Pharma plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Akromegalie-Behandlung
- Pfizer
- Novartis
- Ipsen
- Recordati S.p.A.
- Amryt Pharma plc
- Crinetics Pharmaceuticals Inc.
- Ionis Pharmaceuticals
- Amolyt Pharma
- Camurus AB
Lesen Sie die Analyse der Akromegalie-Behandlung-Unternehmen

Marktchancen und Zukunftsaussichten
Die Kommerzialisierung der einmal täglich einzunehmenden oralen SSTR2-Therapie hat Freiraum geschaffen, um behandelte Patienten von der langfristigen Belastung durch Injektionen wegzuführen und die Therapietreue in der Erhaltungstherapie zu erhöhen. Die FDA-Zulassung von PALSONIFY (Paltusotin) im September 2025 für die Erstlinienbehandlung, gefolgt von der Zulassung durch die Europäische Kommission im April 2026, bietet eine direkte Plattform für eine breitere Akzeptanz oraler Therapieschemata bei Kostenträgern und Leistungserbringern in einem Markt, der noch immer von Depot-Somatostatin-Analoga dominiert wird. Eine zweite Chance liegt in patientenfreundlichen Depot-Innovationen, die die Verabreichungskomplexität verringern und dabei die Vertrautheit mit Somatostatin-Analoga in der klinischen Praxis bewahren. Die EU-Marktzulassung für Camurus Oczyesa (subkutanes Octreotid-Depot) zur Erhaltungstherapie bestätigt einen Weg für gebrauchsfertige, patientenfreundliche Formulierungen, die den Ressourcenbedarf in Kliniken für stabile Patienten verringern können, während die fachärztliche Überwachung für Titration und Monitoring erhalten bleibt. Zusammen unterstützen diese Zulassungen Portfoliostrategien, die orale Einleitungs- oder Umstellungsoptionen mit auf Erhaltung ausgerichteten Depots kombinieren, und stärken den Business Case für Dienstleistungen, die die biochemische Kontrolle und Adhärenz verbessern, wie strukturiertes IGF-1-Monitoring und fachärztlich geleitete Versorgungspfade.
Recent Industry Developments in Markt für Akromegalie-Behandlung
- Juni 2026: Crinetics präsentierte auf der ENDO 2026 Langzeitdaten aus den offenen Verlängerungsstudien PATHFNDR-1 und PATHFNDR-2, die eine dauerhafte und konsistente Kontrolle der Akromegalie mit PALSONIFY (Paltusotin) zeigen. Das Update stärkt das Vertrauen der Ärzte in die nachhaltige biochemische Kontrolle und unterstützt die Anforderungen an Lebenszyklusdaten, da die orale Therapie mit etablierten Injektionsschemata konkurriert.
- April 2026: Die Europäische Kommission erteilte die Zulassung für PALSONIFY in den EU- und EWR-Märkten, wodurch der Zugang erweitert und die Kostenübernahme für die einmal täglich einzunehmende orale Therapie bei geeigneten erwachsenen Akromegalie-Patienten angepasst wurde.
- April 2026: Sanwa Kagaku Kenkyusho reichte einen japanischen Zulassungsantrag (NDA) für Paltusotin zur Behandlung von Akromegalie und hypophysärem Gigantismus ein, was auf anhaltende Einreichungen in mehreren Regionen im Übergang von der Pipeline zur Kommerzialisierung hindeutet.


Markt für Akromegalie-Behandlung Berichtsumfang und Forschungsmethodik
Marktdefinition und Erfassungsbereich
Für diese Studie umfasst der Markt die Umsätze mit verschreibungspflichtigen Arzneimitteln zur Behandlung der Akromegalie durch Kontrolle der Effekte des überschüssigen Wachstumshormons und zur Unterstützung der Normalisierung der IGF-1-Werte bei diagnostizierten Patienten. Der Wert wird als Arzneimittelumsatz über die üblichen Vertriebskanäle erfasst und dann über die abgedeckten geografischen Regionen summiert.
Ausgeschlossen aus dem Umfang: Wir schließen chirurgische Eingriffe, Strahlentherapiedienstleistungen sowie diagnostische Tests oder Bildgebungsgeräte aus, die während der Diagnose und Nachsorge eingesetzt werden.
Übersicht der Segmentierung
- Nach Produkttyp
- Somatostatin-Analoga
- Wachstumshormon-Rezeptorantagonisten
- Dopaminagonisten
- Andere Produkttypen
- Nach Vertriebskanal
- Krankenhausapotheken
- Einzelhandelsapotheken
- Online-Apotheken
- Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Australien
- Südkorea
- Übriger Asien-Pazifik-Raum
- Naher Osten und Afrika
- GCC
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung bildet die Grundlage dafür, wie viele Patienten es gibt, wie viele behandelt werden und was die Nachfrage im Zeitverlauf verändert. Wir nutzen hauptsächlich öffentliche Gesundheits- und Regulierungsquellen wie Krankheitsinformationen von NIH und NORD, Zulassungs- und Fachinformationsaktualisierungen von FDA und EMA, Gesundheitsstatistiken von CDC und OECD sowie makroökonomische Indikatoren der Weltbank, die helfen, Zugang und Erschwinglichkeit zu erklären.
Um Preis- und Nutzungsannahmen zu untermauern, prüfen wir zudem Quellen wie Erstattungshinweise nationaler Gesundheitsdienste, soweit verfügbar, veröffentlichte Leitlinien und peer-reviewte endokrinologische Fachzeitschriften sowie Unternehmensmeldungen und Investorenpräsentationen zu Therapieschwerpunkten und kommerzieller Präsenz. Ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Nachrichten wird selektiv genutzt, um Zeitpläne und größere Portfolioverschiebungen zu bestätigen, und eine Patentdatenbank wird geprüft, wenn dies Klarheit über Marktlaunch-Risiken und Exklusivitätszeiträume schafft. Diese Sekundärquellen sind beispielhaft und nicht erschöpfend, und wir haben viele weitere öffentliche Referenzen zur Erhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden genutzt, um Modellannahmen zu testen, die die Sekundärforschung nicht eindeutig beantwortet, insbesondere Behandlungsraten, Umstellungsverhalten und die tatsächliche Therapietreue in der Praxis. Wir sprechen mit Endokrinologen, Krankenhausapothekern, Kostenträgern und Experten der Vertriebsseite in APAC, EMEA und Amerika, sodass regionale Unterschiede beim Zugang und bei der Kostenerstattung in den endgültigen Schätzungen berücksichtigt werden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 33% | CXOs: 13% | APAC: 43% |
| Mid-Tier: 50% | Funktions-/Bereichsleiter: 43% | EMEA: 31% |
| Kleinere Akteure: 17% | Manager: 44% | Amerika: 26% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung nutzt einen Ansatz von der Prävalenz zur behandelten Kohorte, bei dem die diagnostizierte Population, die Behandlungsfähigkeit und die Therapieakzeptanz in einen adressierbaren Nachfragepool und anschließend in Umsätze übersetzt werden. Die Top-down-Struktur wird durch selektive Bottom-up-Prüfungen gestützt, etwa durch stichprobenhafte Preise pro Einheit multipliziert mit dem erwarteten Patientenvolumen je Therapieklasse, gefolgt von Kanalprüfungen, um sicherzustellen, dass die Gesamtsummen realistisch bleiben.
Zu den wichtigsten Modelleingaben zählen Trends bei der diagnostizierten Prävalenz, Raten der Behandlungseinleitung nach Diagnose, Persistenz- und Adhärenzmuster bei langwirksamen Injektionspräparaten, Verschiebungen der Marktanteile zwischen Arzneimittelklassen sowie erwartete Preisänderungen durch neue Markteinführungen und generischen Wettbewerb. Wo die Datenlage für kleinere Länder dünn ist, schließen wir Lücken mithilfe von Proxy-Indikatoren wie Facharztdichte und Zugänglichkeit der Kostenerstattung und passen die Werte anhand von Expertenfeedback an, damit das Ergebnis plausibel bleibt.
Für die Prognose verwenden wir Szenarioanalysen, um unterschiedliche Adoptionsgeschwindigkeiten neuerer Therapien und unterschiedliche Ausweitungsgrade des Zugangs abzubilden. Die Annahmen werden von Jahr zu Jahr konsistent gehalten und aktualisiert, wenn Expertenmeinungen und öffentliche Signale (regulatorische Ereignisse und Änderungen der Kostenerstattung) auf eine dauerhafte Veränderung hindeuten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in mehreren Schichten, sodass die Ergebnisse nicht von einer einzigen Annahme abhängen. Wir vergleichen die Ergebnisse mit unabhängigen Signalen wie dem Mix der Therapieklassen, länderspezifischen Zugangsmustern und der richtungsweisend erwarteten Ausgabenhöhe pro behandeltem Patienten, und untersuchen Abweichungen, bevor die Freigabe erfolgt.
Wenn ungewöhnliche Veränderungen auftreten, überprüfen die Analysten die Annahmen zu Preisen, Behandlungsraten und Mix erneut und nehmen bei Bedarf erneut Kontakt zu relevanten Experten zur Bestätigung auf. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und vor der endgültigen Übermittlung erfolgt eine abschließende Prüfung, damit die veröffentlichte Sichtweise die aktuellsten verfügbaren Daten widerspiegelt.
Vergleich der Marktgröße für Akromegalie-Behandlung von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die Akromegalie-Behandlung können variieren, selbst wenn sie scheinbar dasselbe Thema abdecken, da das zugrunde liegende Jahr, der Zeitpunkt der Währungsumrechnung und die Art der Normalisierung der Therapiepreise oft nicht aufeinander abgestimmt sind. Unterschiede zeigen sich auch, wenn eine Studie einen breiteren Satz von Versorgungskomponenten erfasst oder wenn die Annahmen zur Behandlungsabdeckung nach einem bedeutenden politischen Ereignis oder einer Markteinführung nicht erneut überprüft wurden.
Bei aktualisierungsgeführten Arbeiten stammt die Streubreite in der Regel daraus, ob Listenpreise oder netto realisierte Preisannahmen verwendet werden, wie schnell Effekte von Generika oder neuen Therapien in der ASP-Entwicklung berücksichtigt werden und ob die behandelten Patientenpools an Änderungen bei Diagnose und Persistenz angepasst wurden. Die untenstehende Schätzung wird stabil gehalten, indem die wichtigsten Eingaben in einem festgelegten Turnus erneut validiert werden und der Zeitpunkt der Währungsumrechnung für jedes Jahr fixiert wird – ein Schritt, der bei Mordor Intelligence angewendet wird, um Abweichungen über Aktualisierungszyklen hinweg zu verringern.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,87 Mrd. USD (2026) | |
| Globale Beratungsgesellschaft A | 1,64 Mrd. USD (2024) | Verwendet 2024 als Basisjahr und ein anderes Prognosefenster, und die Preisbasis scheint näher an der Berichterstattung zu Listenpreisen zu liegen, was Nettopreisanpassungen unterschätzen und mix-bedingte ASP-Anpassungen verzögern kann. |
| Branchenverlag B | 1,50 Mrd. USD (2024) | Weist einen niedrigeren Wert für 2024 aus, der wahrscheinlich engere Annahmen zum behandelten Patientenpool und einen früheren Zeitpunkt der Währungsumrechnung widerspiegelt, und trägt Persistenz- und Adhärenzaktualisierungen möglicherweise nicht vollständig in den Umsatzaufbau ein. |
Der Vergleich zeigt vor allem, dass die Wahl des Jahres und die Disziplin bei Aktualisierungen ebenso wichtig sind wie der Therapieumfang selbst. Wenn die behandelte Kohorte, die ASP-Logik und der Zeitpunkt der Währungsumrechnung konsistent gehalten und nach wichtigen Ereignissen erneut überprüft werden, wird die endgültige Zahl leichter nachvollziehbar, wiederholbar und Entscheidungsträgern gegenüber erklärbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Akromegalie-Behandlung?
Der Markt für Akromegalie-Behandlung wird 2026 auf USD 1,87 Milliarden geschätzt und soll bis 2031 USD 2,63 Milliarden erreichen.
Welche Therapieklasse dominiert den Markt derzeit?
Somatostatin-Analoga machen 54,30 % des Marktanteils aus und spiegeln ihren leitlinienempfohlenen Erstlinienstatus und starke Umsätze von Wirkstoffen wie Lanreotid wider.
Warum gewinnen Online-Apotheken in diesem Markt an Bedeutung?
Orale Produkte wie Octreotid-Kapseln ermöglichen die direkte Lieferung an Patienten, und die breitere Akzeptanz der Telemedizin unterstützt die Fernabgabe von Rezepten, was zu einer CAGR von 13,10 % für Online-Kanäle führt.
Wie wird dem Preisdruck begegnet?
Kostenträger bevorzugen ergebnisbasierte Verträge, und gesetzgeberische Maßnahmen wie die Eigenbetragsdeckelung bei Medicare Part D sollen die Erschwinglichkeit verbessern, ohne Innovationen zu hemmen.
Welches Pipeline-Produkt könnte die aktuellen Behandlungsmuster disruptiv verändern?
Paltusotine, ein oraler selektiver Somatostatin-Rezeptortyp-2-Agonist, berichtete in Spätphasen-Studien von einer 83-prozentigen IGF-1-Normalisierung und besitzt die EU-Orphan-Drug-Bezeichnung, was ihn für eine potenzielle Marktdisruption im Jahr 2025 positioniert.
Seite zuletzt aktualisiert am:



