
Taille et parts du marché du traitement de l'acromégalie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.87 Milliards de dollars |
| Taille du Marché (2031) | 2.63 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
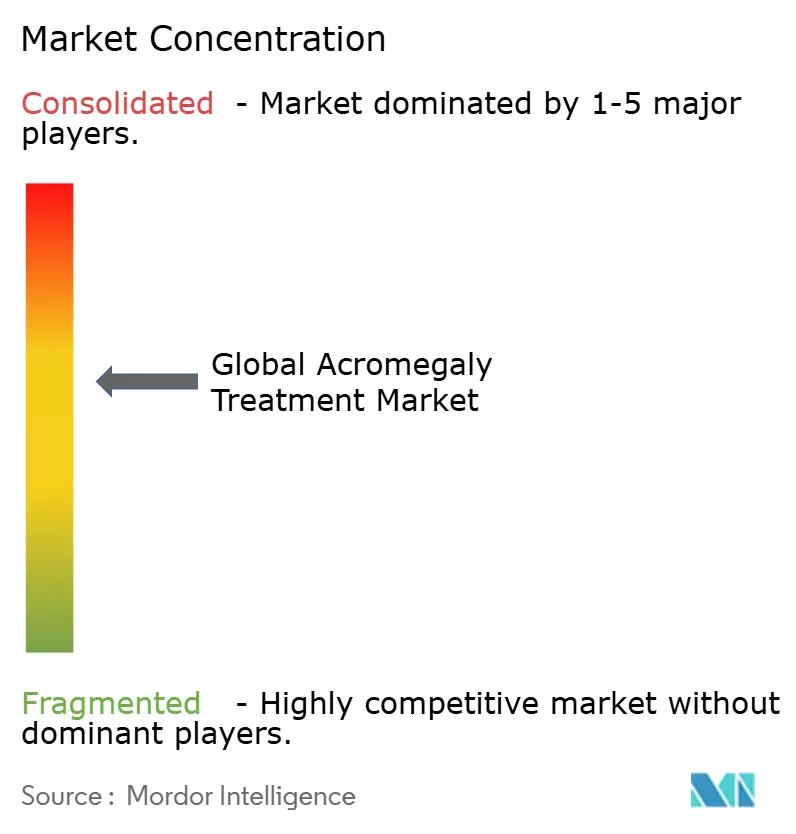
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du traitement de l'acromégalie par Mordor Intelligence
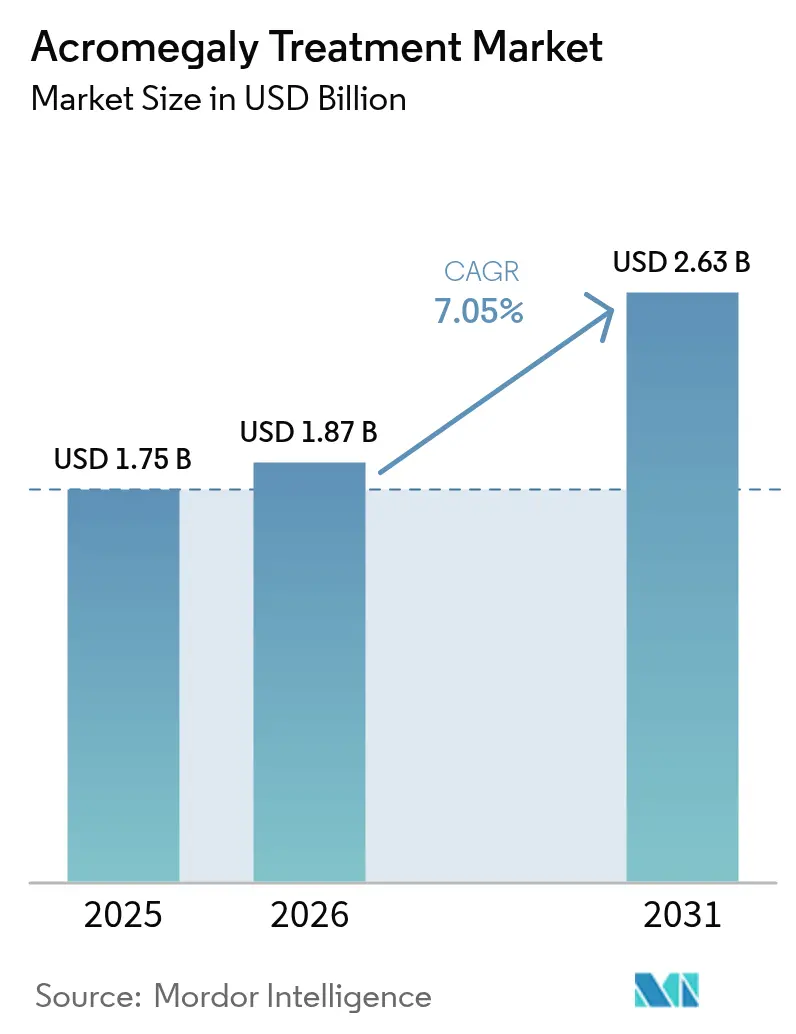
La taille du marché du traitement de l'acromégalie en 2026 est estimée à 1,87 milliard USD, en progression par rapport à la valeur de 2025 de 1,75 milliard USD, avec des projections pour 2031 s'établissant à 2,63 milliards USD, à un CAGR de 7,05 % sur la période 2026-2031. La croissance est portée par un nombre croissant de patients diagnostiqués, des protocoles de détection précoce et le lancement régulier de formulations à action prolongée adaptées aux patients. Les acteurs du secteur allouent des budgets plus importants aux programmes cliniques visant à améliorer les taux de contrôle biochimique et à réduire la fréquence des administrations, tandis que les payeurs expérimentent des accords fondés sur les résultats pour compenser les coûts des thérapies. Les canaux de distribution numérique, notamment les pharmacies en ligne, se développent rapidement à mesure que les options orales arrivent sur le marché, et les centres chirurgicaux spécialisés renforcent la demande en soins pharmacologiques adjuvants. La dynamique concurrentielle s'intensifie, les biotechs émergentes défiant les acteurs établis avec des plateformes d'administration différenciées, préparant le terrain à un changement de leadership de marché porté par les pipelines thérapeutiques.
Points clés du rapport
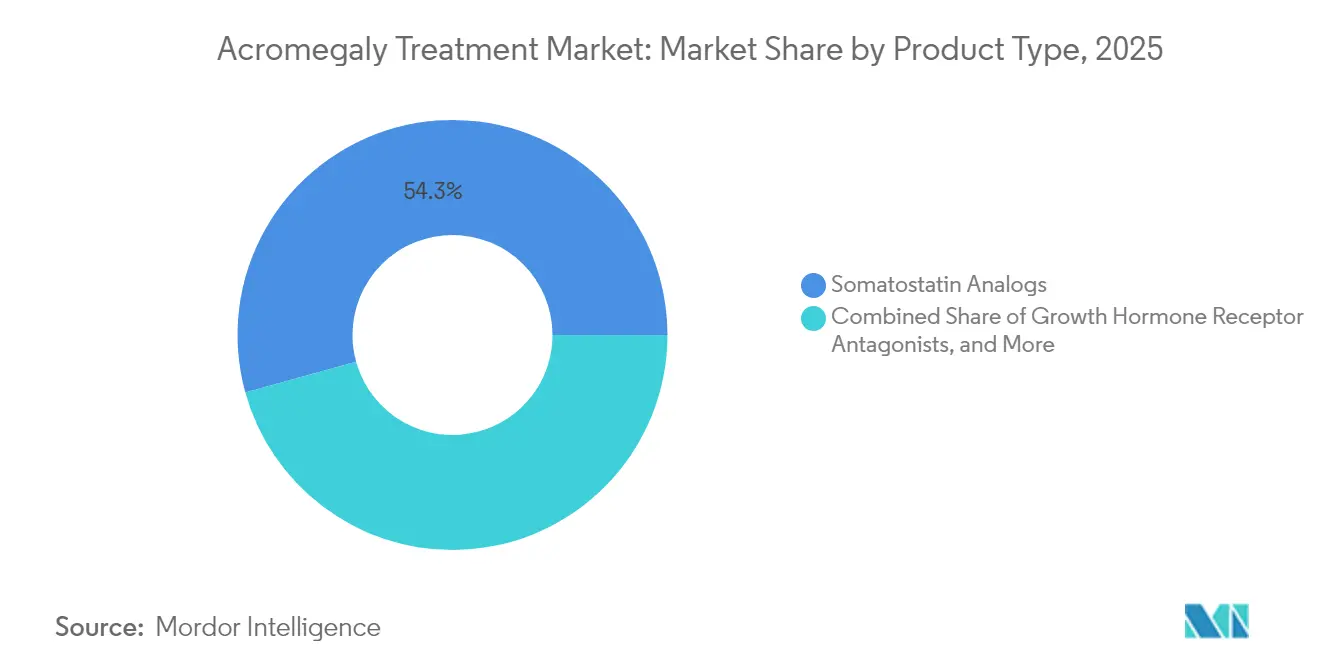
- Par type de produit, les analogues de la somatostatine ont dominé avec 54,30 % de la part du marché du traitement de l'acromégalie en 2025, tandis que les antagonistes des récepteurs de l'hormone de croissance devraient progresser à un CAGR de 9,15 % jusqu'en 2031.
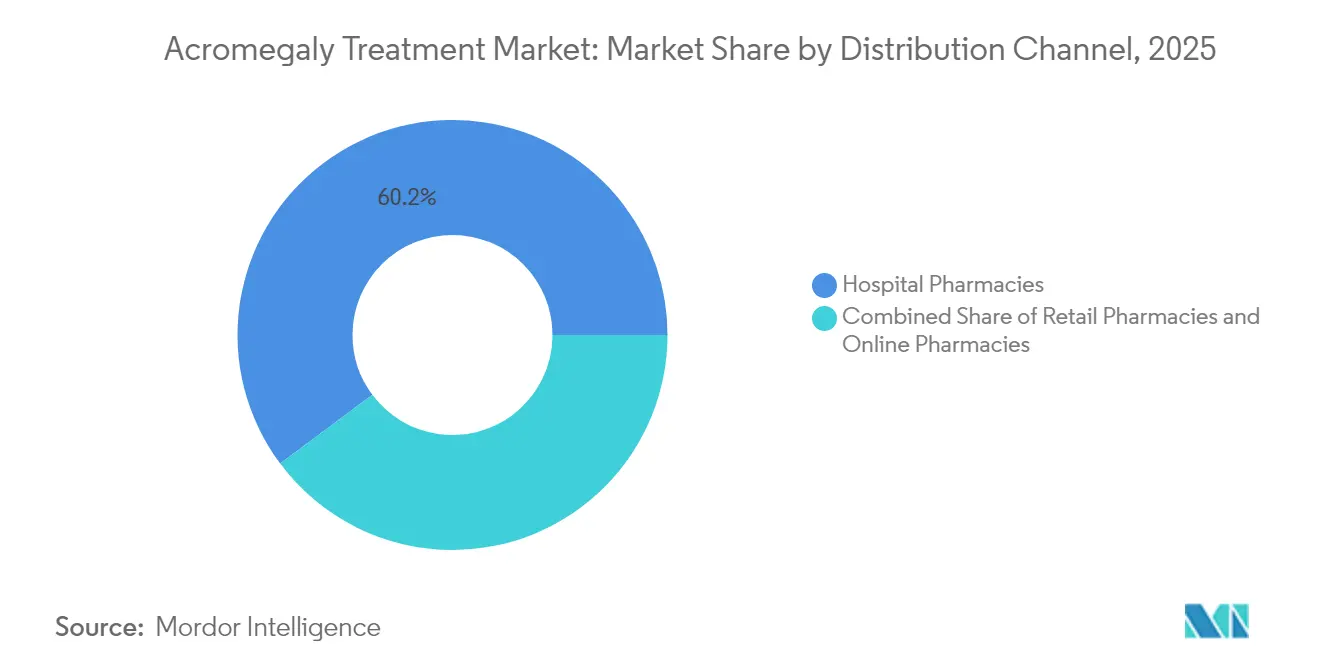
- Par canal de distribution, les pharmacies hospitalières ont représenté 60,20 % de la taille du marché du traitement de l'acromégalie en 2025 ; les pharmacies en ligne progressent à un CAGR de 13,10 % jusqu'en 2031.
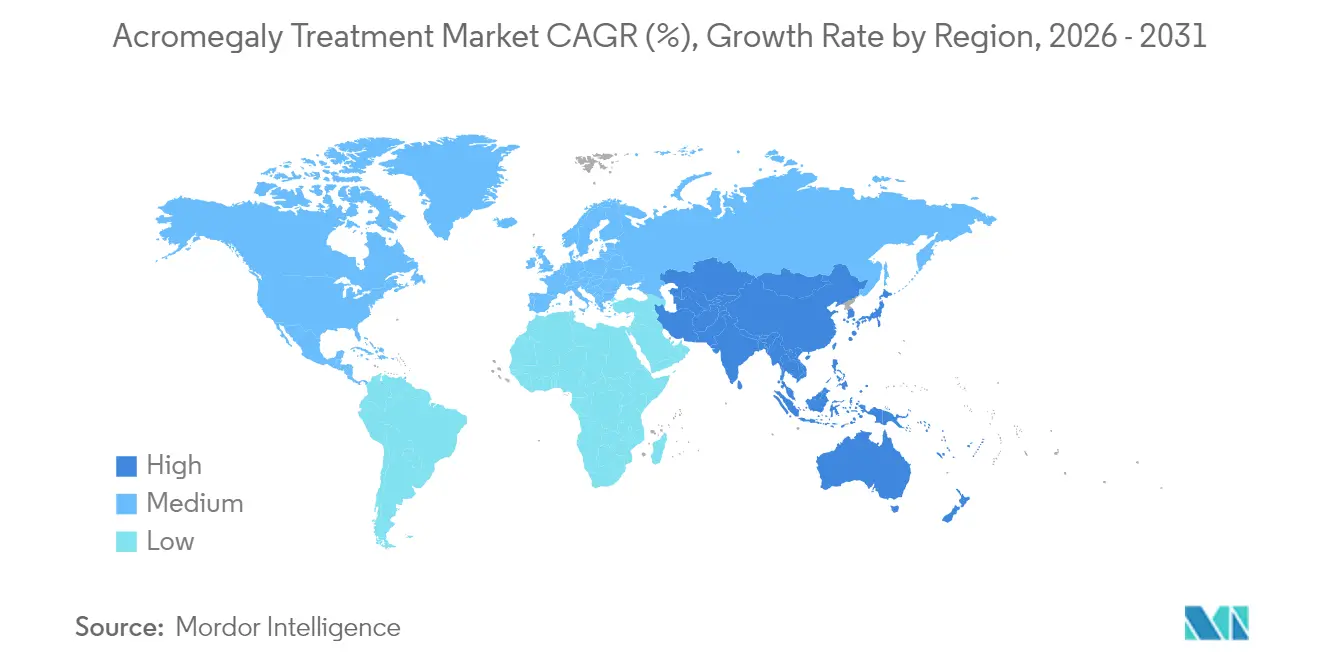
- Par géographie, l'Amérique du Nord a détenu 42,60 % de la part du marché du traitement de l'acromégalie en 2025 ; la région Asie-Pacifique devrait croître à un CAGR de 7,95 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des adénomes hypophysaires sécrétant de l'hormone de croissance | +2.2% | Mondial, plus élevé en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Diagnostic précoce dans le cadre des lignes directrices actualisées de la Société d'endocrinologie | +1.9% | Amérique du Nord et Europe, en expansion en Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition vers les formulations dépôt à action prolongée | +1.5% | Europe avec répercussions en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Incitations liées aux médicaments orphelins accélérant le financement de la R&D | +1.1% | Mondial, plus fort aux États-Unis et dans l'UE | Long terme (≥ 4 ans) |
| Adoption croissante de la chirurgie trans-sphénoïdale guidée par IRM créant une demande adjuvante | +0.9% | Amérique du Nord, Europe, systèmes avancés en Asie | Moyen terme (2-4 ans) |
| Expansion des listes nationales de remboursement des maladies rares | +0.6% | Chine, Brésil, CCG | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des adénomes hypophysaires sécrétant de l'hormone de croissance
L'incidence mondiale de l'acromégalie s'approche désormais de 0,38 pour 100 000 personnes-années, et la prévalence a atteint 5,9 pour 100 000 habitants[1]Mi Kyung Kim, « Le facteur de croissance analogue à l'insuline de type 1 comme pilier de l'acromégalie : du diagnostic à la prise en charge à long terme », Endocrinologie et Métabolisme, doi.org. L'IRM haute résolution et les dosages sensibles de l'IGF-1 raccourcissent les délais diagnostiques et révèlent des cas latents, notamment chez les adultes d'âge moyen. Un registre européen suivant 3 173 patients a rapporté un âge médian au diagnostic de 43,5 ans pour les hommes et de 46,4 ans pour les femmes, avec des délais notables dans les cohortes féminines[2]Patrick Petrossians, « L'acromégalie au diagnostic chez 3 173 patients de la base de données de l'Enquête sur l'acromégalie de Liège », Endocrine-Related Cancer, erc.bioscientifica.com. À mesure que la base de patients reconnue s'élargit, les fabricants augmentent leurs capacités de production et étendent leurs programmes d'accès compassionnel, tandis que les assureurs modélisent des dépenses à long terme plus élevées pour les troubles endocriniens.
Diagnostic précoce grâce à l'adoption des lignes directrices de la Société d'endocrinologie
Le 14e Consensus sur l'acromégalie a déplacé le seuil de confirmation au niveau d'IGF-1 supérieur de 1,3 fois à la limite normale supérieure, supprimant la nécessité des tests de suppression de l'hormone de croissance en routine. Les centres spécialisés rapportent désormais un délai diagnostique réduit à 5-7 ans contre une moyenne précédente de 10-12 ans. Un diagnostic plus précoce élargit le marché du traitement de l'acromégalie en ajoutant des patients qui évoluaient auparavant vers des stades avancés de la maladie. Les laboratoires proposant des dosages de l'IGF-1 le jour même enregistrent des gains de chiffre d'affaires à deux chiffres, et les cliniques multidisciplinaires intègrent des dépistages de l'apnée du sommeil et du diabète pour identifier plus tôt les personnes à haut risque.
Transition vers les formulations dépôt à action prolongée en Europe
Les endocrinologues européens prescrivent de plus en plus d'injections dépôt mensuelles pouvant être auto-administrées à domicile. Dans les données de phase 3, le CAM2029 a atteint un contrôle biochimique chez 77,2 % des participants, contre 37,5 % sous placebo. Les enquêtes sur les préférences des patients montrent que 88,9 % privilégient les options à action prolongée pour leur commodité et la réduction des réactions au site d'injection. La dynamique réglementaire se poursuit ; l'Agence européenne des médicaments a émis un avis favorable pour Oczyesa (octréotide) en avril 2025. Ces développements incitent les formulaires hospitaliers à réorienter leurs stocks vers les versions dépôt, stimulant les revenus récurrents pour les systèmes d'administration intégrés aux dispositifs.
Incitations liées aux médicaments orphelins accélérant le financement de la R&D
Sept agents en cours d'investigation bénéficient désormais d'une désignation de médicament orphelin aux États-Unis ou dans l'UE, ouvrant droit à des exonérations de frais, des crédits d'impôt et une exclusivité de 10 ans en Europe. La paltusotine a obtenu le statut de médicament orphelin de l'UE en mars 2025, positionnant Crinetics en vue d'un examen accéléré[3]Agence européenne des médicaments, « Points saillants de la réunion du CHMP d'avril 2025 », ema.europa.eu. Les Instituts nationaux de la santé ont alloué 1,0 million USD en 2024 à un programme d'anticorps de première classe ciblant l'activité excessive de l'hormone de croissance. Ces incitations réduisent le risque de développement, attirent le capital-risque et élargissent le champ concurrentiel, renforçant les cycles d'innovation qui maintiennent le marché du traitement de l'acromégalie sur une trajectoire de forte croissance.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fibrose post-injection et lipoatrophie limitant l'observance des formulations dépôt | −1.5% | Mondial, plus élevé là où le suivi médical est limité | Moyen terme (2-4 ans) |
| Élévations des enzymes hépatiques induites par le pégvisomant nécessitant une surveillance | −1.1% | Mondial, prononcé dans les contextes diagnostiques à faibles ressources | Court terme (≤ 2 ans) |
| Centres spécialisés limités dans les nations à faibles revenus d'Afrique et des Caraïbes | −0.8% | Afrique, Caraïbes, autres régions à faibles revenus | Long terme (≥ 4 ans) |
| Coût annuel élevé des thérapies (> 250 000 USD) contraignant les budgets des payeurs | −1.3% | Mondial, impact le plus fort là où la couverture universelle est absente | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fibrose post-injection et lipoatrophie limitant l'observance des formulations dépôt
L'utilisation à long terme des analogues de la somatostatine injectables entraîne des réactions au site d'injection chez jusqu'à 20 % des patients, avec 5-8 % développant une fibrose ou une lipoatrophie significative qui impose des changements de schéma thérapeutique. Les capsules d'octréotide oral offrent une réponse biochimique de 65 % sans ces complications, mais introduisent des défis tels qu'une absorption variable et la nécessité d'une prise biquotidienne. Les cliniciens font désormais tourner les sites d'injection de manière plus agressive et envisagent des transitions précoces vers la voie orale pour les profils à haut risque, mais les données d'observance en vie réelle indiquent une attrition continue qui érode les gains potentiels de la taille du marché du traitement de l'acromégalie.
Élévations des enzymes hépatiques induites par le pégvisomant nécessitant une surveillance
Les données françaises de l'ACROSTUDY portant sur 312 patients sur 6,3 ans ont confirmé que le pégvisomant normalise l'IGF-1 chez 64,4 % des patients traités, mais nécessite une surveillance hépatique régulière en raison d'une élévation des transaminases. La surveillance annuelle ajoute 1 200-1 800 USD aux coûts de traitement, renforçant l'examen approfondi des payeurs dans les contrats fondés sur la valeur. Les schémas de combinaison avec les analogues de la somatostatine élèvent le risque d'hépatotoxicité à 11-15 % des patients, ce qui favorise le développement d'antagonistes de nouvelle génération tels que l'AZP-3813, qui vise une moindre toxicité hépatique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les analogues de la somatostatine maintiennent leur dominationLes analogues de la somatostatine ont représenté 54,30 % de la part du marché du traitement de l'acromégalie en 2025, portés par le chiffre d'affaires de Somatuline (lanréotide) de 1 121,3 millions USD. Le segment bénéficie d'un large soutien des lignes directrices en tant que thérapie médicale de première ligne et des innovations de formulations dépôt qui améliorent la commodité pour les patients. Les antagonistes des récepteurs de l'hormone de croissance détenaient une part plus faible de la taille du marché du traitement de l'acromégalie, mais devraient croître à un CAGR de 9,15 % jusqu'en 2031, le pégvisomant et les candidats en pipeline démontrant des taux élevés de normalisation biochimique. Les agents oraux non peptidiques tels que la paltusotine ont montré un contrôle de l'IGF-1 à 83 % dans PATHFNDR-1, signalant de futures évolutions des habitudes de prescription vers une thérapie orale en une prise quotidienne.
L'activité du pipeline remodèle la dynamique concurrentielle. Le CAM2029 offre une administration sous-cutanée mensuelle avec des auto-injecteurs activés par le patient, améliorant l'observance et réduisant les visites en clinique. Les développeurs explorent également l'ARN antisens et le blocage des récepteurs du GHRH pour pénétrer les niches de maladies réfractaires. À mesure que ces modalités atteignent les essais en phase avancée, le secteur du traitement de l'acromégalie pourrait assister à une redistribution des flux de revenus, les produits oraux et auto-administrés captant des parts aux injectables administrés en milieu hospitalier.


Par canal de distribution :
les pharmacies hospitalières en tête, le segment en ligne en forte progressionLes pharmacies hospitalières ont contrôlé 60,20 % du marché du traitement de l'acromégalie en 2025, car les injectables complexes sont généralement initiés sous la supervision d'un spécialiste. Ce canal bénéficie de parcours de soins intégrés, d'une facturation groupée des services et de capacités de surveillance étroite. La taille du marché du traitement de l'acromégalie pour les pharmacies hospitalières restera stable, les nouveaux dépôts à action prolongée nécessitant toujours une supervision spécialisée lors de l'initiation, de la titration des doses et du suivi par IRM.
Les pharmacies en ligne représentent le canal à la croissance la plus rapide avec un CAGR de 13,10 %, portées par la commercialisation d'agents oraux qui contournent la chaîne du froid. L'adoption plus large de la télémédecine a supprimé les barrières géographiques pour les consultations de suivi, permettant aux e-pharmacies accréditées de livrer directement aux patients des médicaments d'endocrinologie coûteux. Des réglementations telles que la loi sur la transparence des prix des médicaments sur ordonnance mettent en évidence de larges écarts de prix ; au Minnesota uniquement, les prix élevés des médicaments ont affecté 75 000 résidents et ont ajouté 53,2 millions USD aux dépenses de l'État en 2022. Une tarification transparente associée à une distribution directe aux patients positionne le segment en ligne pour capter une part croissante du marché du traitement de l'acromégalie au cours des cinq prochaines années.
Analyse géographique
Marché du traitement de l'acromégalie en Amérique du Nord
L'Amérique du Nord demeure l'ancre du marché du traitement de l'acromégalie, avec une part de 42,60 % en 2025. Environ 27 000 patients diagnostiqués résident aux États-Unis, dont 11 000 bénéficient d'une intervention pharmacologique. La loi sur la réduction de l'inflation a introduit un plafond de 2 000 USD sur les dépenses à la charge des patients dans le cadre de Medicare Partie D, améliorant les perspectives d'observance pour les personnes âgées. Les centres académiques de Boston, Houston et Los Angeles sont des adopteurs précoces des agonistes oraux des récepteurs de la somatostatine, accélérant les courbes d'expérience des médecins et influençant les mises à jour des recommandations cliniques dans toute la région.
Marché du traitement de l'acromégalie en Europe
L'Europe se classe au deuxième rang en termes de chiffre d'affaires, portée par l'utilisation généralisée des dépôts à action prolongée et par des réseaux de spécialistes solides. Les centres d'excellence en tumeurs hypophysaires interrogés ont indiqué que 48,9 % des patients suivent un traitement médicamenteux, les ligands de première génération des récepteurs de la somatostatine constituant l'option privilégiée pour près de la moitié de la cohorte. Les organismes d'évaluation des technologies de santé tels que le NICE et l'IQWiG examinent la valeur clinique incrémentale, ce qui conduit à des négociations tarifaires actives tout en favorisant l'adoption d'innovations de dépôts rentables. Les cycles d'approbation de l'EMA restent prévisibles, soutenant l'expansion régulière de la taille du marché du traitement de l'acromégalie dans les grandes économies telles que l'Allemagne, la France et l'Italie.
Marché du traitement de l'acromégalie en Asie-Pacifique
Le marché du traitement de l'acromégalie en Asie-Pacifique devrait croître à un CAGR de 7,95 % jusqu'en 2031. La Chine, le Japon et la Corée du Sud représentent la majeure partie du volume régional, grâce à une densité croissante de spécialistes et à une couverture élargie par les assurances privées. L'audit sur les maladies rares en Thaïlande a révélé que seulement 46,8 % des médicaments recommandés étaient enregistrés et que seulement 22,93 % figuraient sur la liste des médicaments essentiels, soulignant les lacunes persistantes en matière d'accès. Le programme d'incitation liée à la production de 574,5 millions USD mis en place par l'Inde vise à localiser la fabrication d'injectables complexes, ce qui pourrait réduire les coûts et élargir la disponibilité. À mesure que les gouvernements régionaux déploient des programmes de santé universels, la demande de thérapies en dépôt et orales abordables stimulera l'ensemble du marché du traitement de l'acromégalie.

Paysage réglementaire
Aux États-Unis, la FDA a approuvé PALSONIFY (paltusotine) en septembre 2025 comme option orale à prise quotidienne unique pour les adultes atteints d'acromégalie, élargissant la référence réglementaire au-delà des analogues injectables de la somatostatine et renforçant le rôle de la surveillance de sécurité post-approbation et du suivi des résultats pour les thérapies chroniques à coût élevé. En Europe, la Commission européenne a approuvé PALSONIFY en avril 2026 sur les marchés de l'UE et de l'EEE mentionnés dans l'autorisation. Le Japon est également actif sur le plan réglementaire, Sanwa Kagaku Kenkyusho ayant soumis une demande d'autorisation de mise sur le marché (NDA) japonaise en avril 2026 pour le paltusotine dans l'acromégalie et le gigantisme hypophysaire, signalant la poursuite des dépôts multirégionaux pour les transitions du pipeline vers la commercialisation.
Paysage concurrentiel
La concentration du marché est modérée. Ipsen maintient son leadership avec Somatuline, représentant environ un tiers du chiffre d'affaires de l'entreprise, tandis que Novartis et Pfizer conservent des positions importantes mais stables grâce à l'étendue de leur portefeuille. Recordati a renforcé sa présence en acquérant des actifs endocriniens de niche qui complètent son orientation sur les maladies rares. Les nouveaux entrants mettent l'accent sur des administrations différenciées ; le CAM2029 promet une administration mensuelle à domicile, et la paltusotine cherche à éliminer totalement les injections. L'AZP-3813 d'Amolyt Pharma cible une meilleure innocuité hépatique pour pallier les inconvénients du pégvisomant.
Les alliances stratégiques et les accords de licence accélèrent le transfert de technologie. Ipsen collabore avec des fabricants de dispositifs pour co-développer des seringues préremplies qui réduisent le temps d'administration par les infirmières. Crinetics collabore avec des fabricants sous contrat à Singapour pour sécuriser l'approvisionnement en vue d'une approbation attendue en 2025. Les dépôts de brevets pour les systèmes de nano-dépôts d'octréotide et les agonistes oraux des récepteurs ont augmenté de 18 % d'une année sur l'autre, concentrés aux États-Unis et en Europe, mais en hausse en Corée et en Chine. Les thérapeutiques numériques ajoutent une autre dimension concurrentielle ; des applications de surveillance à distance de l'IGF-1 associées à des injecteurs intelligents sont en cours d'études pilotes dans des centres universitaires américains.
Les opportunités inexploitées gravitent autour de la maladie résistante aux traitements, qui affecte jusqu'à 40 % des patients sous analogues de première génération. Les schémas de combinaison intégrant le pégvisomant avec des analogues de la somatostatine rapportent un contrôle biochimique à 90 %, mais restent coûteux et nécessitent une surveillance intensive. Les entreprises qui alignent une tarification fondée sur la valeur avec des preuves en vie réelle pourraient surmonter la résistance des payeurs et élargir leur portée au sein du marché du traitement de l'acromégalie.
Leaders du secteur du traitement de l'acromégalie
Novartis AG
Ipsen SA
Pfizer Inc.
Recordati S.p.A.
Amryt Pharma plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du traitement de l'acromgalie
- Pfizer
- Novartis
- Ipsen
- Recordati S.p.A.
- Amryt Pharma plc
- Crinetics Pharmaceuticals Inc.
- Ionis Pharmaceuticals
- Amolyt Pharma
- Camurus AB
Lire l’analyse des entreprises de traitement de l'acromégalie

Opportunités de marché et perspectives d'avenir
La commercialisation de la thérapie orale SSTR2 à prise quotidienne unique a créé un espace pour éloigner les patients traités du fardeau injectable à long terme et pour renforcer la persistance dans les soins de maintien. L'approbation de la FDA pour PALSONIFY (paltusotine) en septembre 2025 pour le traitement de première ligne, suivie de l'approbation de la Commission européenne en avril 2026, offre une plateforme directe pour une adoption plus large des régimes oraux par les payeurs et les prestataires de soins, sur un marché encore dominé par les analogues de la somatostatine en dépôt. Une deuxième opportunité réside dans l'innovation en matière de dépôts pratiques pour les patients, qui réduit la complexité d'administration tout en préservant la familiarité clinique avec les analogues de la somatostatine. L'autorisation de mise sur le marché dans l'UE pour Camurus Oczyesa (dépôt sous-cutané d'octréotide) pour le traitement de maintien valide une voie pour des formulations prêtes à l'emploi et conviviales pour les patients, susceptibles de réduire l'intensité des ressources cliniques pour les patients stables, tout en maintenant une supervision spécialisée pour la titration et le suivi. Ensemble, ces approbations soutiennent des stratégies de portefeuille combinant des options d'initiation ou de changement oral avec des dépôts axés sur le maintien, et renforcent l'argumentaire commercial pour des services améliorant le contrôle biochimique et l'adhésion, tels que le suivi structuré de l'IGF-1 et les parcours de soins dirigés par des spécialistes.
Recent Industry Developments in Marché du traitement de l'acromgalie
- Juin 2026 : Crinetics a présenté des données à long terme lors de l'ENDO 2026, issues des extensions en ouvert PATHFNDR-1 et PATHFNDR-2, montrant un contrôle durable et constant de l'acromégalie avec PALSONIFY (paltusotine). Cette mise à jour renforce la confiance des médecins dans la gestion biochimique soutenue et répond aux besoins de preuves de cycle de vie alors que la thérapie orale rivalise avec les régimes injectables établis.
- Avril 2026 : la Commission européenne a approuvé PALSONIFY sur les marchés de l'UE et de l'EEE, élargissant l'accès et alignant la couverture des payeurs pour la thérapie orale à prise quotidienne unique chez les adultes éligibles atteints d'acromégalie.
- Avril 2026 : Sanwa Kagaku Kenkyusho a soumis une NDA japonaise pour le paltusotine dans l'acromégalie et le gigantisme hypophysaire, signalant la poursuite des dépôts multirégionaux pour les transitions du pipeline vers la commercialisation.


Marché du traitement de l'acromgalie Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché couvre les revenus des médicaments sur prescription utilisés pour traiter l'acromégalie en contrôlant les effets de l'excès d'hormone de croissance et en aidant à normaliser les niveaux d'IGF-1 chez les patients diagnostiqués. La valeur est suivie sous forme de ventes de médicaments à travers les canaux de distribution standard, puis additionnée à travers les géographies couvertes.
Exclusions de périmètre : nous excluons les interventions chirurgicales, les services de radiothérapie, ainsi que les tests diagnostiques ou l'équipement d'imagerie utilisés lors du diagnostic et du suivi.
Aperçu de la segmentation
- Par type de produit
- Analogues de la somatostatine
- Antagonistes des récepteurs de l'hormone de croissance
- Agonistes de la dopamine
- Autres types de produits
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire constitue le socle permettant de déterminer combien de patients existent, combien sont traités et quels facteurs font évoluer la demande dans le temps. Nous utilisons principalement des sources de santé publique et réglementaires telles que les informations sur les maladies du NIH et du NORD, les approbations et mises à jour d'étiquetage de la FDA et de l'EMA, les statistiques de santé du CDC et de l'OCDE, ainsi que les indicateurs macroéconomiques de la Banque mondiale qui aident à expliquer l'accès et l'accessibilité financière.
Pour ancrer les hypothèses de tarification et d'utilisation, nous examinons également des sources telles que les notes de remboursement des services de santé nationaux lorsqu'elles sont disponibles, les lignes directrices publiées et les revues d'endocrinologie évaluées par des pairs, ainsi que les dépôts d'entreprises et les présentations aux investisseurs pour l'orientation thérapeutique et l'empreinte commerciale. Un abonnement payant pour les données financières et les actualités des entreprises est utilisé de manière sélective pour confirmer les échéanciers et les changements majeurs de portefeuille, et une base de données de brevets est consultée lorsqu'elle clarifie les risques de lancement et les fenêtres d'exclusivité. Ces sources documentaires sont illustratives plutôt qu'exhaustives, et nous avons examiné de nombreuses autres références publiques pour la collecte, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires sont utilisés pour tester les hypothèses du modèle auxquelles la recherche documentaire ne répond pas clairement, en particulier les taux de traitement, le comportement de changement de traitement et la persistance en conditions réelles. Nous discutons avec des endocrinologues, des pharmaciens hospitaliers, des payeurs et des experts du côté de la distribution à travers l'APAC, l'EMEA et les Amériques, afin que les différences régionales d'accès et de remboursement soient reflétées dans les estimations finales.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 33 % | Cadres dirigeants : 13 % | APAC : 43 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 43 % | EMEA : 31 % |
| Acteurs plus petits : 17 % | Managers : 44 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement utilise une approche prévalence-vers-cohorte-traitée, où la population diagnostiquée, l'éligibilité au traitement et l'adoption thérapeutique sont traduites en un pool de demande adressable, puis en revenus. La structure descendante est soutenue par des vérifications ascendantes sélectives, telles que le prix unitaire échantillonné multiplié par le volume attendu de patients par classe thérapeutique, suivies de vérifications par canal pour s'assurer que les totaux restent réalistes.
Les principales entrées du modèle incluent les tendances de prévalence diagnostiquée, les taux d'initiation du traitement après diagnostic, les schémas de persistance et d'adhésion pour les injectables à action prolongée, les évolutions de parts entre classes de médicaments, et les changements de prix attendus induits par les nouveaux lancements et le calendrier des génériques. Lorsque les données sont limitées pour les pays plus petits, nous combler les écarts en utilisant des indicateurs proxy comme la densité de spécialistes et l'accessibilité au remboursement, puis ajustons à l'aide des retours d'experts afin que le résultat reste plausible.
Pour les prévisions, nous utilisons l'analyse de scénarios pour refléter différentes vitesses d'adoption des thérapies plus récentes et différents niveaux d'expansion de l'accès. Les hypothèses sont maintenues cohérentes d'une année à l'autre et sont mises à jour lorsque les avis d'experts et les signaux publics (événements réglementaires et changements de remboursement) indiquent un changement durable.
Validation des données et cycle de mise à jour
La validation se fait par couches afin que les résultats ne soient pas dictés par une seule hypothèse. Nous comparons les résultats à des signaux indépendants tels que la répartition des classes thérapeutiques, les schémas d'accès au niveau des pays, et les dépenses attendues par patient traité, puis examinons les écarts avant validation finale.
Lorsque des changements inhabituels apparaissent, les analystes revoient les hypothèses de tarification, de taux de traitement et de répartition et, si nécessaire, recontactent les experts concernés pour confirmation. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, et une vérification finale avant livraison est effectuée pour que la vue publiée reflète les données les plus récentes disponibles.
Taille du marché du traitement de l'acromégalie selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour le traitement de l'acromégalie peuvent varier même lorsqu'elles semblent couvrir le même sujet, car l'année de référence sous-jacente, le calendrier de conversion des devises et la manière dont la tarification thérapeutique est normalisée ne sont souvent pas alignés. Des différences apparaissent également lorsqu'une étude comptabilise un ensemble plus large de composantes de soins, ou lorsque les hypothèses de couverture de traitement ne sont pas revérifiées après un événement politique ou un lancement majeur.
Dans les travaux d'actualisation, l'écart provient généralement du fait que les prix affichés soient utilisés plutôt que des hypothèses de tarification nette réalisée, de la rapidité avec laquelle les effets des génériques ou des nouvelles thérapies sont reflétés dans la progression du prix de vente moyen (PVM), et de la mise à jour ou non des pools de patients traités pour tenir compte des changements de diagnostic et de persistance. L'estimation ci-dessous est maintenue stable en revalidant les principales entrées selon une cadence fixe et en verrouillant le calendrier des devises pour chaque année, une étape appliquée chez Mordor Intelligence pour réduire la dérive entre les cycles de mise à jour.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,87 milliard USD (2026) | |
| Cabinet de conseil mondial A | 1,64 milliard USD (2024) | Utilise 2024 comme année de référence et une fenêtre de prévision différente, et la base de tarification semble plus proche du prix affiché, ce qui peut sous-estimer les ajustements de prix net et retarder les réinitialisations du PVM induites par la répartition. |
| Éditeur sectoriel B | 1,50 milliard USD (2024) | Rapporte une valeur 2024 plus basse qui reflète probablement des hypothèses de pool de patients traités plus restreintes et un calendrier de devises antérieur, et il est possible que les mises à jour de persistance et d'adhésion ne soient pas entièrement intégrées dans la construction des revenus. |
La comparaison montre principalement que le choix de l'année et la discipline d'actualisation comptent autant que le périmètre thérapeutique lui-même. Lorsque la cohorte traitée, la logique du PVM et le calendrier des devises sont maintenus cohérents et revérifiés après les événements clés, le chiffre final devient plus facile à retracer, à reproduire et à expliquer aux décideurs.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché du traitement de l'acromégalie ?
Le marché du traitement de l'acromégalie est évalué à 1,87 milliard USD en 2026 et devrait atteindre 2,63 milliards USD d'ici 2031.
Quelle classe thérapeutique domine le marché aujourd'hui ?
Les analogues de la somatostatine représentent 54,30 % de la part de marché, reflétant leur statut de première ligne recommandé par les lignes directrices et les fortes ventes d'agents tels que le lanréotide.
Pourquoi les pharmacies en ligne gagnent-elles du terrain sur ce marché ?
Les produits oraux tels que les capsules d'octréotide permettent une livraison directe aux patients, et l'adoption plus large de la télésanté soutient l'exécution des ordonnances à distance, ce qui se traduit par un CAGR de 13,10 % pour les canaux en ligne.
Comment les pressions sur les prix sont-elles prises en compte ?
Les payeurs privilégient les contrats fondés sur les résultats, et des mesures législatives telles que le plafond de dépenses à la charge des bénéficiaires de Medicare Partie D visent à améliorer l'accessibilité financière sans freiner l'innovation.
Quel produit en pipeline pourrait perturber les schémas de traitement actuels ?
La paltusotine, un agoniste sélectif oral en une prise quotidienne du récepteur de la somatostatine de type 2, a rapporté une normalisation de l'IGF-1 à 83 % dans les essais en phase avancée et bénéficie de la désignation de médicament orphelin de l'UE, la positionnant en vue d'une potentielle disruption du marché en 2025.
Dernière mise à jour de la page le:



