
Tamanho e Participação do Mercado Global de 5G na Saúde
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
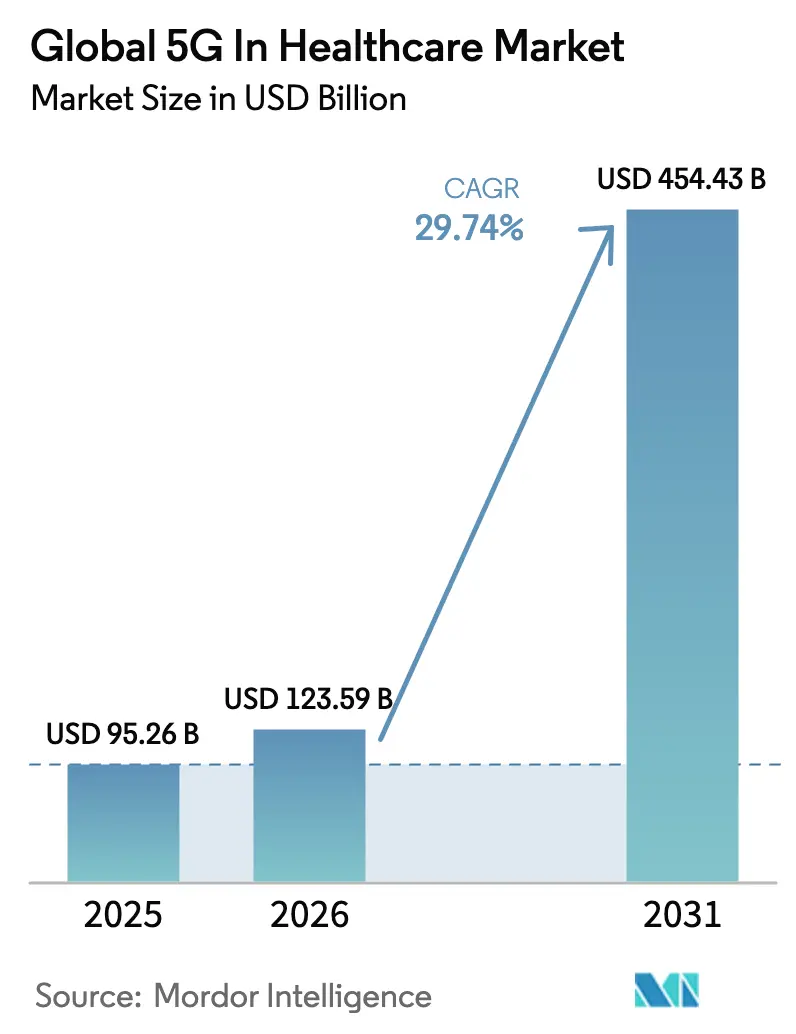
| Tamanho do Mercado (2026) | 123.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 454.43 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 29.74 % |
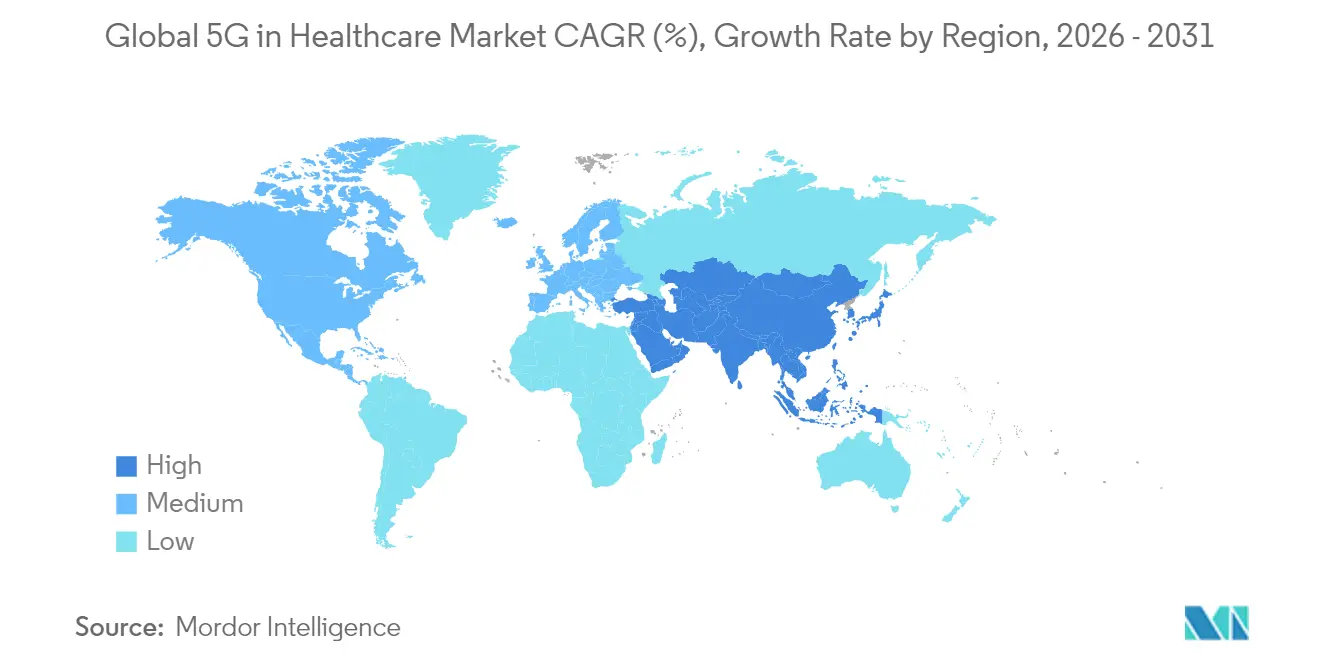
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
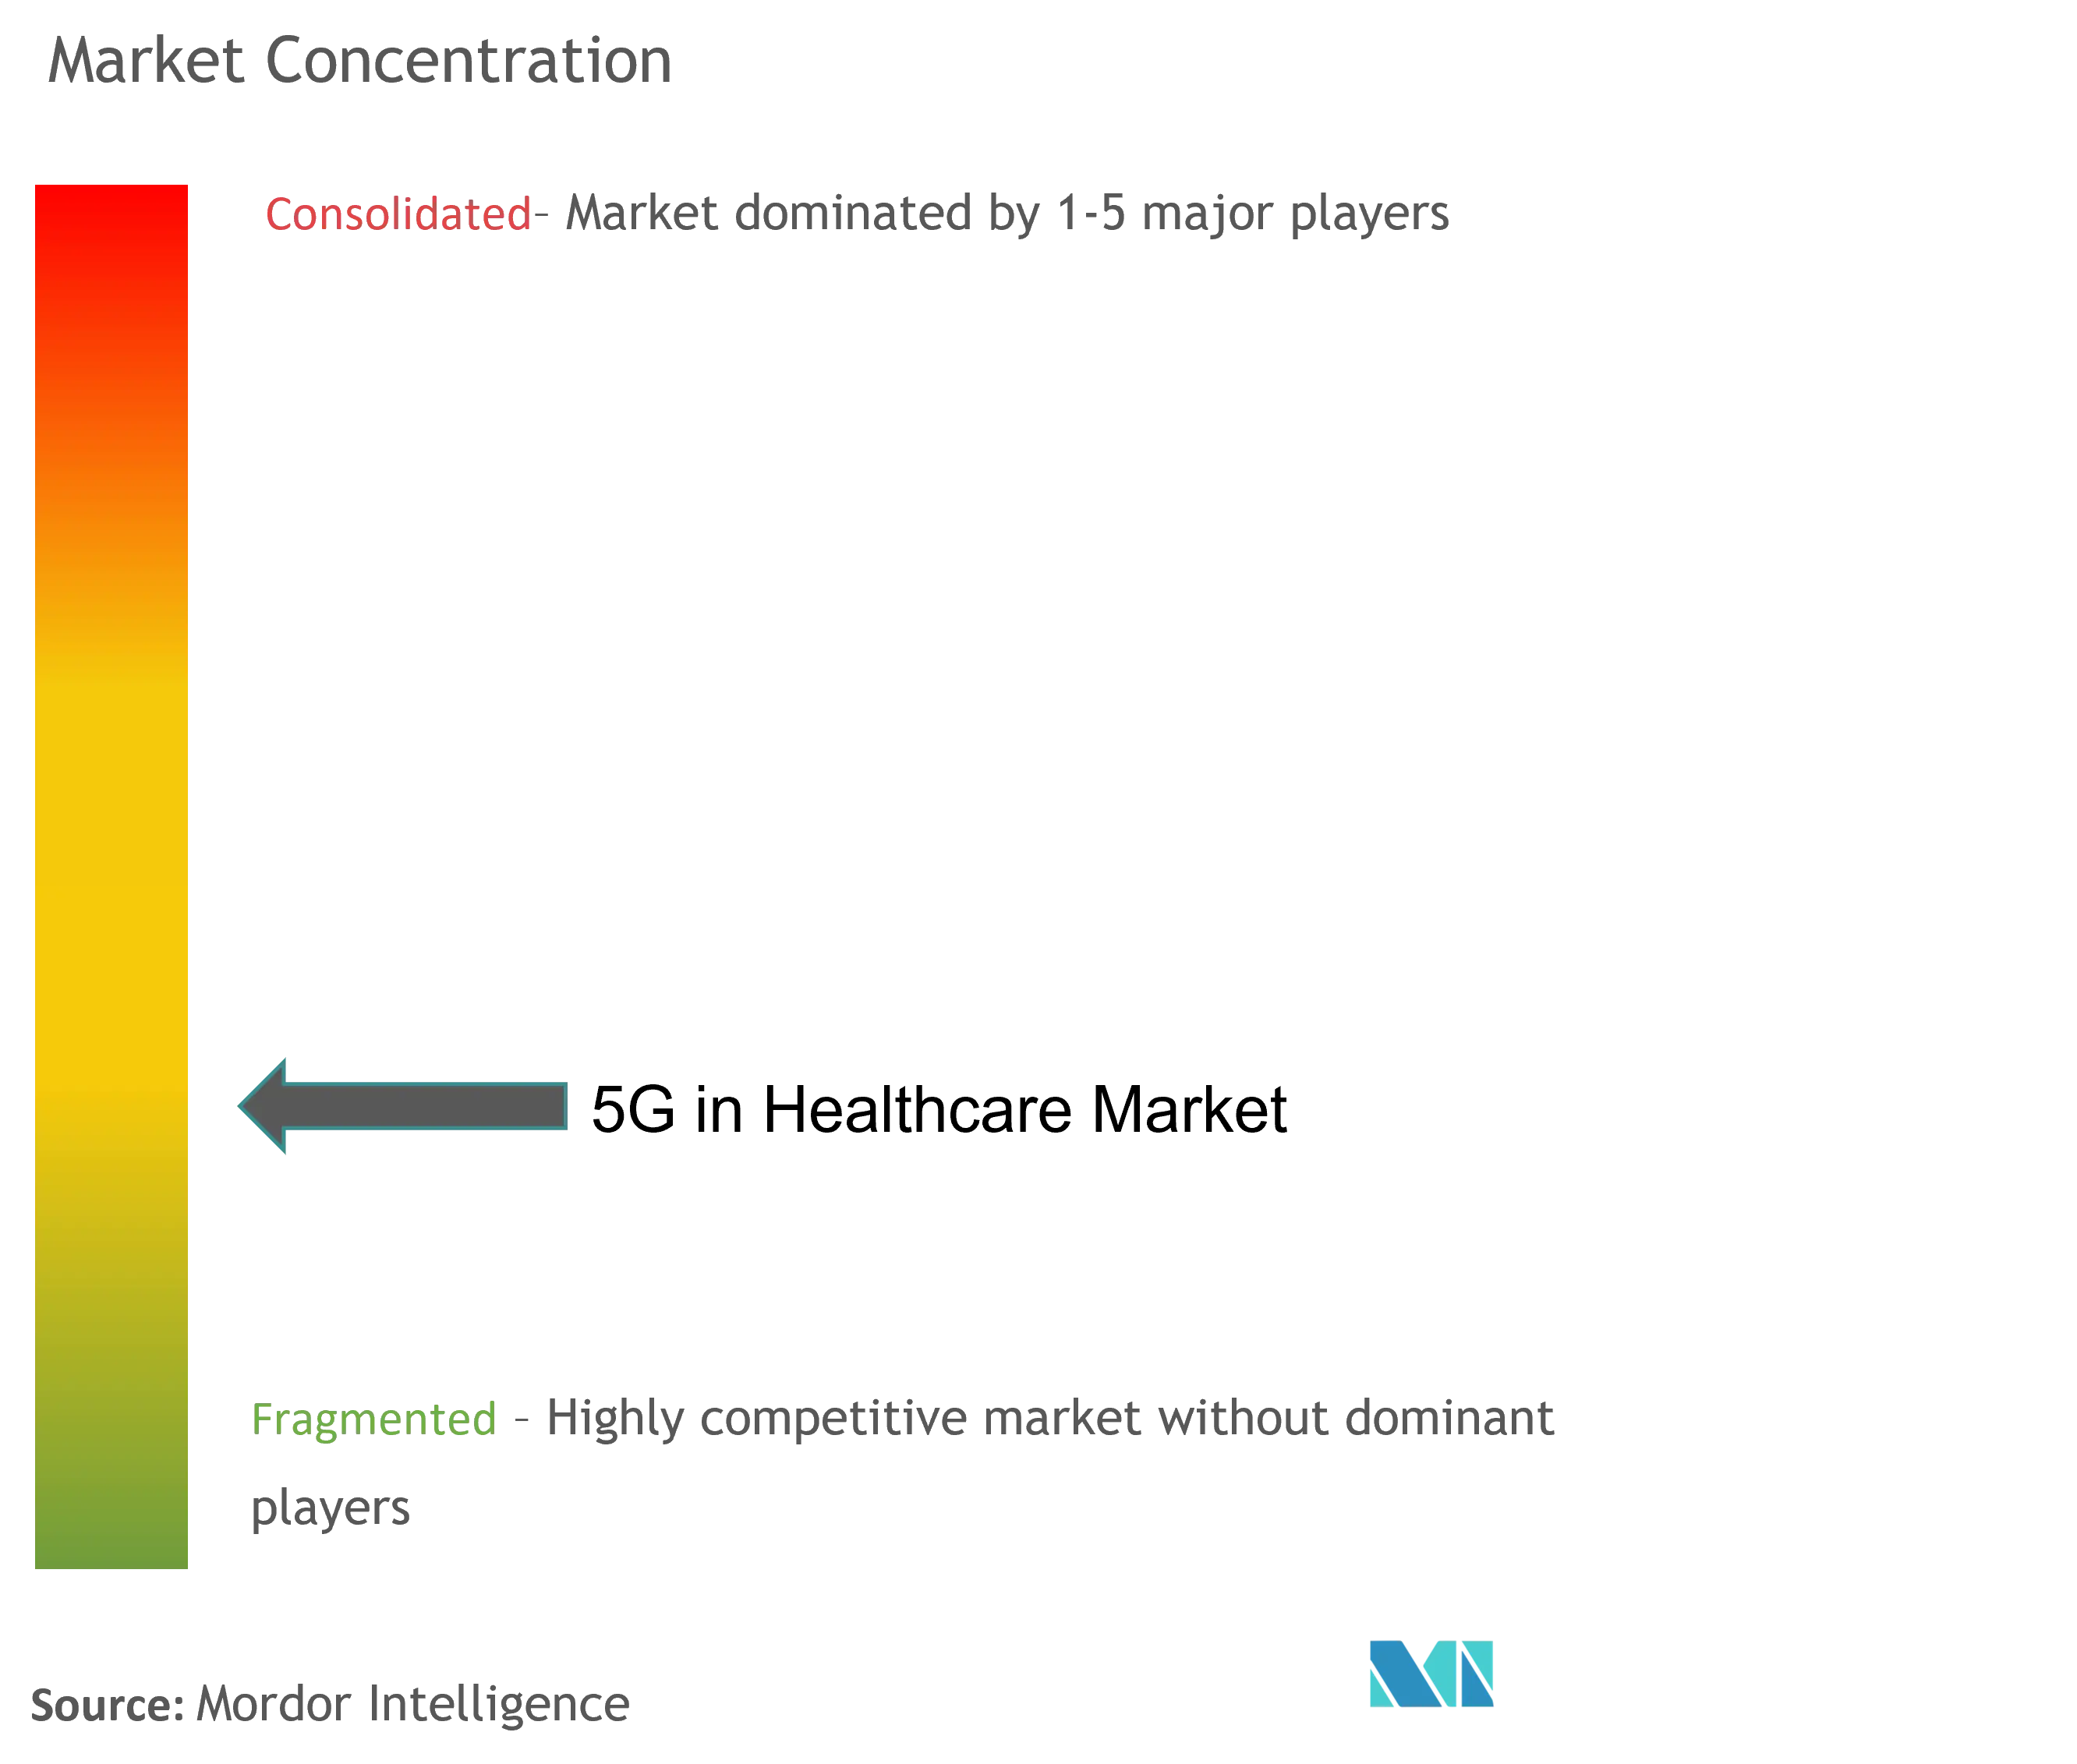
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Global de 5G na Saúde por Mordor Intelligence
O tamanho do mercado de 5G na saúde foi avaliado em USD 95,26 bilhões em 2025 e estima-se que cresça de USD 123,59 bilhões em 2026 para atingir USD 454,43 bilhões até 2031, a uma CAGR de 29,74% durante o período de previsão (2026-2031). A rápida expansão dos projetos piloto para implantações comerciais completas está acelerando a demanda, pois a latência em nível de milissegundos viabiliza cirurgias remotas, colaboração em tempo real em unidades de terapia intensiva e imagens médicas de alta resolução. O hardware ainda atrai o maior desembolso de capital, mas os modelos de serviços gerenciados estão crescendo rapidamente, à medida que os hospitais buscam implantações completas que evitem a necessidade de equipes especializadas. O impulso regional diverge: a América do Norte aposta em redes privadas para cargas de trabalho de missão crítica, enquanto a Ásia-Pacífico ganha velocidade por meio de projetos público-privados que reduzem os custos de infraestrutura. A reforma dos preços do espectro, estruturas mais rigorosas de cibersegurança e ecossistemas de computação de borda em maturação moldarão o cenário competitivo — e determinarão a rapidez com que o mercado de 5G na saúde captura orçamentos de conectividade ainda inexplorados.
Principais Conclusões do Relatório
- Por geografia, a América do Norte representou 39,78% da participação no mercado de 5G na saúde em 2025, enquanto a Ásia-Pacífico está projetada para expandir à maior CAGR de 34,08% até 2031.
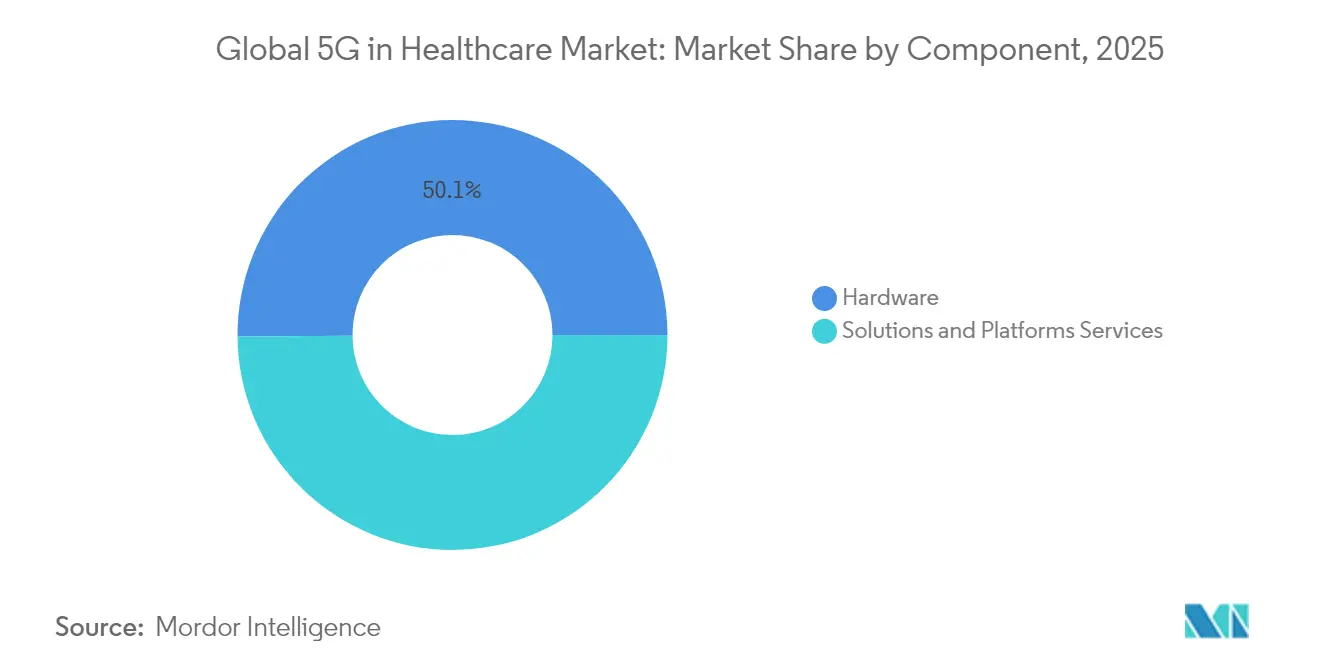
- Por componente, o hardware liderou com 50,12% de participação na receita em 2025; os serviços estão preparados para a maior CAGR de 32,07% até 2031.
- Por tipo de comunicação, o eMBB capturou 51,85% da participação no tamanho do mercado de 5G na saúde em 2025; o URLLC está previsto para avançar a uma CAGR de 32,12% entre 2026-2031.
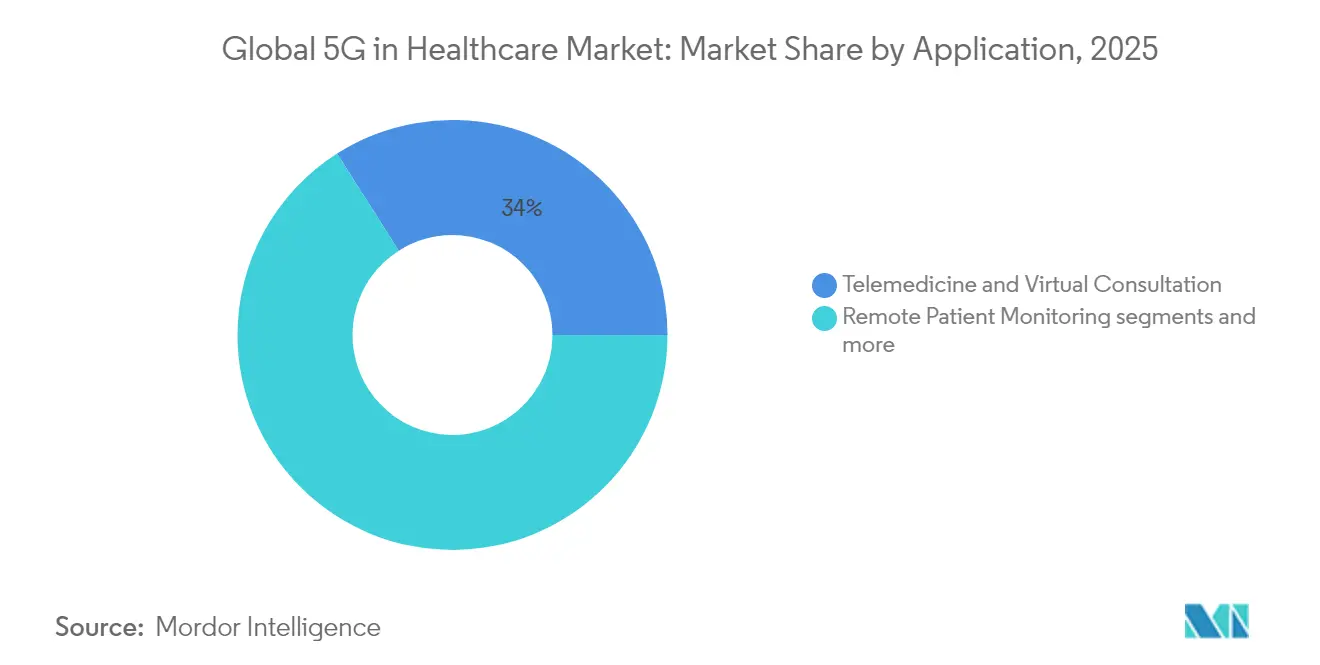
- Por aplicação, os serviços de telemedicina e consulta virtual detinham 34,02% do tamanho do mercado de 5G na saúde em 2025, enquanto a cirurgia robótica e a telecirurgia avançam a uma CAGR de 32,75% até 2031.
- Por usuário final, hospitais e centros cirúrgicos comandavam 45,83% da participação de mercado em 2025; a assistência domiciliar é o segmento de usuários de crescimento mais rápido, com CAGR de 33,41% até 2031
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento dos projetos piloto de Tele-UTI e cirurgia remota | +8.5% | Global, com ganhos iniciais na China, EUA e Singapura | Médio prazo (2-4 anos) |
| Impulso dos provedores de telecomunicações para redes 5G privadas em hospitais | +6.2% | América do Norte e UE, com expansão para a APAC | Curto prazo (≤ 2 anos) |
| Expansão do reembolso para consultas por vídeo e Monitoramento Remoto de Pacientes | +4.8% | Núcleo na América do Norte, com expansão para a UE | Curto prazo (≤ 2 anos) |
| O rastreamento de ativos habilitado por mMTC reduz o custo operacional hospitalar | +3.1% | Global | Médio prazo (2-4 anos) |
| Centros de dados de borda hiperconvergidos em hospitais inteligentes | +2.7% | Núcleo na APAC, com expansão para o MEA | Longo prazo (≥ 4 anos) |
| Fatiamento de rede assistido por IA para qualidade de serviço clínico | +1.9% | Nacional, com ganhos iniciais na Coreia do Sul e na Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Projetos Piloto de Tele-UTI e Cirurgia Remota
Os programas de Tele-UTI estão se multiplicando à medida que os sistemas de saúde enfrentam a escassez de especialistas; a iniciativa nacional do Brasil tratou 5.471 pacientes em 15 UTIs em 2022-2023, realizando 3.971 rondas virtuais que corresponderam à qualidade das decisões à beira do leito, pois o 5G manteve latência abaixo de 10 ms. A China então validou a cirurgia robótica intercontinental ao realizar uma tireoidectomia a 1.700 km de distância por meio de links 5G com latência <99 ms, abrindo uma nova era de cuidados cirúrgicos independentes da distância. Juntamente com as operações apoiadas por satélite realizadas por meio da plataforma Apstar-6D, esses marcos demonstram confiabilidade clínica em escala continental, acelerando o investimento em corredores cirúrgicos 5G nacionais e expandindo o mercado de 5G na saúde endereçável.
Impulso dos Provedores de Telecomunicações para Redes 5G Privadas em Hospitais
Os operadores agora cortejam os hospitais como clientes corporativos, construindo sistemas 5G autônomos (SA) privados que garantem qualidade de serviço para cargas de trabalho críticas à vida. A Boldyn Networks ativou a primeira rede SA hospitalar da Europa no Hospital Universitário de Oulu, na Finlândia, alimentando feeds de dados de biossensores ao vivo e procedimentos guiados por RA. A Verizon instalou um campus 5G completo na unidade de Mentor da Cleveland Clinic, integrando quiosques de check-in e painéis de telemetria que reduziram os atrasos administrativos. O programa VGR-5G da Suécia, avaliado em USD 35 milhões, replicará esse modelo em mais de 500 hospitais, sinalizando que os contratos de rede privada gerenciada poderão superar a demanda por hardware bruto no mercado de 5G na saúde em sentido amplo.
Expansão do Reembolso para Consultas por Vídeo e Monitoramento Remoto de Pacientes
As estruturas de pagamento estão se adaptando à inovação em conectividade. A Tabela de Honorários Médicos dos EUA de 2025 introduziu novos códigos CPT para verificações virtuais, gestão de doenças crônicas e monitoramento fisiológico remoto, concedendo reembolso equivalente para serviços habilitados por 5G[1]Fonte: CMS, "Tabela de Honorários Médicos de 2025," cms.gov . A política atualizada da UnitedHealthcare agora reembolsa consultas audiovisuais ao vivo e a captura contínua de sinais vitais, proporcionando trajetórias de receita claras para as plataformas de telessaúde. Essas mudanças de política mitigam o risco financeiro, capacitam os prestadores a adotar diagnósticos com uso intensivo de largura de banda e injetam novo impulso no setor de 5G na saúde.
Rastreamento de Ativos Habilitado por mMTC Reduz o Custo Operacional Hospitalar
Os hospitais implantam etiquetas de comunicações do tipo máquina massivas (mMTC) para geolocalizar equipamentos em extensos campi. O Texas Health Resources reduziu o tempo de busca dos enfermeiros após implementar um sistema de localização em tempo real compatível com 5G, aumentando os índices de satisfação e reduzindo os custos operacionais. As etiquetas de ativos 5G resistentes da AT&T suportam esterilização, enquanto a Borda Technology combina beacons de Baixa Energia Bluetooth com backhaul 5G, cobrindo 1 milhão de dispositivos por km² e reduzindo a perda de ativos em 15-30%. A transição contínua de auditorias manuais para manutenção preditiva desbloqueia economias mensuráveis e aprofunda o apelo do mercado de 5G na saúde para as equipes financeiras dos hospitais.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custo do licenciamento de espectro como ônus para os sistemas de saúde | -4.2% | Global, com maior impacto nos mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Vulnerabilidades de segurança ciberfísica em dispositivos conectados | -3.8% | Global | Médio prazo (2-4 anos) |
| Lacunas de interoperabilidade entre fornecedores | -2.1% | América do Norte e UE | Médio prazo (2-4 anos) |
| Preocupações dos sindicatos de profissionais de saúde com a responsabilidade por latência | -1.3% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo do Licenciamento de Espectro como Ônus para os Sistemas de Saúde
As taxas de espectro frequentemente excedem USD 1 bilhão para os operadores nacionais, e esse ônus de capital se estende aos campi médicos que buscam frequências dedicadas. Um aumento de 10 pontos na relação custo do espectro sobre receita pode reduzir a cobertura 5G em 6 pontos e diminuir as velocidades em 8%, comprometendo a confiabilidade da telecirurgia em cidades densamente povoadas. Quando os custos de implantação por estação-base variam entre USD 100.000 e USD 200.000 — e o mmWave é 1,5 a 2 vezes mais elevado —, os hospitais com restrições de caixa adiam as implantações, desacelerando o progresso de curto prazo do mercado de 5G na saúde.
Vulnerabilidades de Segurança Ciberfísica em Dispositivos Conectados
Três em cada quatro dispositivos médicos conectados por 5G contêm vulnerabilidades exploráveis, expondo os hospitais a ataques entre fatias que podem sequestrar ventiladores ou manipular bombas de infusão. Os incidentes de ransomware cresceram 150% onde a adoção do 5G aumentou, desencadeando a elevação dos prêmios de seguro e levando os prestadores a adotar arquiteturas de confiança zero. O FDA agora exige testes de compatibilidade eletromagnética e documentação de gestão de riscos para dispositivos médicos 5G, acrescentando tempo e custo ao lançamento de produtos. A pressão persistente de ameaças desacelera a adoção de curto prazo, mas também alimenta a demanda por serviços gerenciados de cibersegurança incorporados em cada contrato do mercado de 5G na saúde.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Predominância do Hardware Impulsiona a Construção de InfraestruturaAs soluções de hardware comandaram 50,12% da participação no mercado de 5G na saúde em 2025, refletindo os elevados requisitos de capital das estações-base, small cells, antenas e servidores de borda. Os primeiros adotantes trataram a conectividade como um projeto de construção, financiando reformas de campus plurianuais que sustentam suítes cirúrgicas, laboratórios de imagem e unidades de terapia intensiva. No entanto, o segmento de serviços está crescendo mais rapidamente — CAGR de 32,07% — porque os hospitais preferem assinaturas completas que agrupam espectro, software e serviços de conformidade. A rede 5G IoT integrada da ZTE para o Hospital da Universidade de Suzhou conectou 3.000 dispositivos, reduziu o tempo de implantação em 90% e cortou o custo total de propriedade em 30%. Modelos semelhantes de "rede como serviço" transferem o risco do mercado de 5G na saúde para fora dos balanços dos hospitais, incentivam a adoção em fases e estimulam a inovação no ecossistema.
Essa migração redistribui o poder dos fornecedores. Os OEMs de infraestrutura fazem parcerias com hiperescaladores de nuvem e empresas de cibersegurança para defender as margens, enquanto os integradores monetizam a gestão do ciclo de vida. Os hospitais ganham custo operacional previsível, fatias de rede sob demanda e monitoramento de ameaças integrado. No período 2026-2031, os serviços gerenciados poderão eclipsar as remessas de hardware nos gastos anuais, marcando uma mudança estrutural no mercado de 5G na saúde.


Por Tipo de Comunicação:
eMBB Lidera Enquanto o URLLC AceleraA Banda Larga Móvel Aprimorada (eMBB) assegurou 51,85% da participação no tamanho do mercado de 5G na saúde em 2025, ao apoiar imagens em 4K, videoconferências em alta definição e backups de PACS em nuvem. A demanda permanece consistente à medida que os departamentos de radiologia migram para fluxos de trabalho em 8K e as escolas de medicina transmitem vídeo volumétrico para treinamento remoto. As Comunicações Ultra-Confiáveis de Baixa Latência (URLLC) avançam a CAGR de 32,12%, viabilizando robótica de precisão, anestesia guiada por IA e unidades de intervenção multissítio para AVC. O Sistema Nacional de Saúde da Universidade de Singapura registrou 1 Gbps de velocidade de download, 150 Mbps de velocidade de upload e latência abaixo de 10 ms em 20 cirurgias de realidade mista no espectro de 3,5 GHz. As Comunicações Massivas do Tipo Máquina (mMTC) sustentam bilhões de sensores de baixo consumo, desde refrigeradores de medicamentos até wearables conectados, formando o elo para loops de cuidado contínuo.
A orquestração entre fatias está emergindo como o pivô competitivo: os fornecedores que flexibilizarem perfeitamente a largura de banda entre transferências de diagnóstico por eMBB e sessões cirúrgicas URLLC conquistarão contratos corporativos. Os reguladores agora padronizam os limites de qualidade de serviço, pressionando os fornecedores a validar latência e variação em plantas baixas complexas de hospitais. Esses avanços reforçam a ascensão do mercado de 5G na saúde à medida que as cargas de trabalho de próxima geração amadurecem.
Por Aplicação:
A Predominância da Telemedicina Enfrenta a Inovação CirúrgicaA telemedicina e as consultas virtuais capturaram 34,02% do tamanho do mercado de 5G na saúde durante 2025, impulsionadas pela mudança comportamental da era pandêmica e por códigos de reembolso estáveis. O monitoramento remoto de pacientes complementa as consultas virtuais, alimentando dados vitais em tempo real para as equipes de cuidado por meio de sensores mMTC. No entanto, a cirurgia robótica e a telecirurgia exibem a CAGR mais rápida de 32,75%: a lobectomia hepática de 60 minutos realizada pela China a 50 km do paciente por meio de links 5G alimentados pela Huawei provou que a destreza cirúrgica sobrevive à distância. Ambulâncias conectadas, reabilitação assistida por RA e painéis inteligentes de terapia intensiva ampliam o mix de aplicações.
A integração de modelos de IA na borda da rede borra as linhas tradicionais entre segmentos. A triagem preditiva por imagem, o rastreamento automático de instrumentos e os robôs autônomos de desinfecção exigem dados síncronos, intensificando os requisitos de largura de banda e latência do 5G. À medida que essas plataformas saltam do estágio de teste para fluxos de trabalho rotineiros, fortalecem a diversidade de receita e atraem novos participantes centrados em software para o mercado de 5G na saúde.
Por Usuário Final:
Hospitais Lideram Enquanto a Assistência Domiciliar Cresce RapidamenteOs hospitais e centros cirúrgicos detinham 45,83% da participação no mercado de 5G na saúde em 2025, justificada pelas cargas de trabalho de cuidados críticos que não podem tolerar falhas de conectividade. Eles dominam o capital inicial ao implantar núcleos privados, clusters de borda e plataformas de orquestração de dispositivos. A assistência domiciliar, no entanto, acelera a CAGR de 33,41% à medida que as seguradoras aproximam o cuidado dos pacientes. O Boston Children's Hospital usa uma rede híbrida 5G para conectar clínicos entre unidades, viabilizando tratamento futuro em domicílio e triagem conduzida por IA. Clínicas ambulatoriais e institutos de pesquisa servem como laboratórios de inovação, testando endoscopia assistida por RA e inventários inteligentes de laboratório.
Os dispositivos de nível de consumidor certificados para uso médico impulsionarão a próxima onda de cuidado distribuído. Quando os diagnósticos de qualidade hospitalar chegarem às salas de estar, o mercado de 5G na saúde se expandirá muito além das paredes institucionais, reforçando a demanda por serviços de conectividade seguros, escaláveis e conformes com os padrões.
Análise Geográfica
Mercado de 5G na Área da Saúde na América do Norte
A América do Norte reteve 39,78% da participação no mercado de 5G na área da saúde em 2025, graças aos investimentos antecipados em redes privadas, reembolso favorável e ecossistemas de fornecedores robustos. O campus Mentor da Cleveland Clinic ilustra o retorno sobre o investimento rápido: os quiosques 5G reduziram os tempos de espera na admissão e os dispositivos vestíveis de telemetria liberaram o tempo da equipe de enfermagem, validando casos empresariais para seus pares nos Estados Unidos e no Canadá. O pagamento estruturado para consultas por vídeo e monitoramento remoto de pacientes reduz ainda mais as barreiras de adoção, impulsionando a receita no curto prazo.
Mercado de 5G na Área da Saúde na Ásia-Pacífico
A Ásia-Pacífico apresenta o CAGR mais rápido de 34,08% até 2031, à medida que a política nacional da China alinha a alocação de espectro, os subsídios de infraestrutura e as subvenções para saúde digital. O NUHS de Singapura e a Singtel implantaram uma rede empresarial híbrida que sustenta o programa Holomedicine — visualização holográfica remota que reduz o planejamento cirúrgico —, enquanto o Samsung Medical Centre da Coreia do Sul transmite tomografias computadorizadas 3D em headsets de realidade aumentada para cirurgiões em treinamento. As economias de escala e a profundidade manufatureira tornam a Ásia-Pacífico uma base de hardware com boa relação custo-benefício, amplificando ainda mais o impulso regional.
Mercado de 5G na Área da Saúde na Europa
A Europa avança de forma mais gradual. Apenas 2% dos hospitais tinham cobertura 5G SA em 2024, em comparação com 80% na China e 24% nos Estados Unidos, em parte devido à regulamentação fragmentada e às substituições de fornecedores motivadas por revisões de segurança. A Alemanha lidera as implantações regionais, e o Hospital Universitário de Oulu, na Finlândia, abriga a rede médica privada 5G SA mais madura da Europa. A Bússola Digital da Comissão Europeia busca a ubiquidade do 5G até 2030; o sucesso exigirá taxas de espectro harmonizadas, licenças simplificadas e projetos âncora do setor público para estimular a adoção em áreas rurais — fatores que influenciarão a fatia continental do mercado de 5G na área da saúde.
Mercado de 5G na Área da Saúde no Oriente Médio e África e na América Latina
O Oriente Médio e a África ficam atrás em termos de gastos absolutos, mas apresentam focos de inovação: a e& enterprise dos Emirados Árabes Unidos e a Burjeel Holdings lançaram clínicas de telemedicina 5G, e provedores sul-africanos estão pilotando ambulâncias conectadas com sonografia em tempo real. A América Latina, liderada pelo Brasil e pelo México, expande as redes de UTI por telemedicina para suprir a escassez de especialistas, com os ganhos de cobertura dependendo de leilões de espectro de banda média com boa relação custo-benefício. Cada prova de conceito em mercados emergentes amplia o conjunto de oportunidades globais, mantendo o mercado de 5G na área da saúde em sua acentuada trajetória ascendente.

Panorama regulatório
A regulamentação para a saúde habilitada por 5G está se tornando mais rigorosa em torno de dois pontos críticos de fiscalização: dispositivos médicos com segurança cibernética e troca interoperável de dados de saúde. Nos Estados Unidos, a FDA emitiu orientação final atualizada em fevereiro de 2026, "Cybersecurity in Medical Devices: Quality Management System Considerations and Content of Premarket Submissions", elevando o padrão exigido para fabricantes de dispositivos e plataformas dependentes de conectividade, que devem documentar controles de segurança nas submissões pré-mercado. Os requisitos de interoperabilidade continuam a influenciar as arquiteturas de implantação por meio de normas federais de TI em saúde, incluindo a regra final HTI-2 do HHS, em vigor a partir de 2025, que reforça caminhos certificados de troca de informações de saúde para fluxos de trabalho de telessaúde e monitoramento remoto executados em redes 5G.
Na Europa, o Regulamento (UE) 2025/327 estabeleceu o Espaço Europeu de Dados de Saúde (EHDS), criando uma estrutura jurídica e técnica mais clara para o uso de sistemas de registros eletrônicos de saúde e o acesso secundário a dados, o que aumenta os requisitos de conectividade segura e tratamento de dados em hospitais inteligentes. Os organismos de normalização também estão moldando a linguagem de aquisição para casos de uso sensíveis à latência: a ITU-T aprovou a Recomendação G.8275.1 em fevereiro de 2026 para atualizar os perfis de temporização e sincronização de rede que sustentam o desempenho determinístico, um pré-requisito para aplicações de missão crítica, como diagnósticos remotos, procedimentos assistidos por XR e robótica em ambientes clínicos.
Análise da cadeia de valor
A cadeia de valor abrange (1) acesso a espectro e política de rede, (2) infraestrutura de telecomunicações e computação de borda, (3) serviços de conectividade 5G privados e públicos, (4) fabricantes de dispositivos e plataformas (dispositivos médicos, wearables, gateways e plataformas PACS/telessaúde) e (5) integração de sistemas, segurança cibernética e operações gerenciadas dentro dos fluxos de trabalho dos prestadores de serviços. As operadoras de telecomunicações e os fornecedores de infraestrutura influenciam cada vez mais os projetos de rede sem fio de nível clínico, fornecendo rádios e núcleos de rede, fatiamento de rede (network slicing) e orquestração de borda alinhados aos requisitos hospitalares de latência e disponibilidade. As parcerias no ecossistema ilustram essa estratificação: a GSMA Foundry e o National University Health System (NUHS) de Cingapura lançaram uma parceria estratégica em fevereiro de 2026, com a Ericsson e a Singtel apoiando a conectividade e a infraestrutura para casos de uso que abrangem viabilização de cirurgia remota, treinamento em XR, robótica e modelos de hospital em casa.
A certificação e a validação adicionam uma cadeia de conformidade paralela que molda o tempo de lançamento no mercado e a seleção de fornecedores para dispositivos médicos habilitados para 5G, incluindo conformidade de espectro e rádio, processos de aceitação por operadoras e evidências de desempenho alinhadas aos reguladores. A iniciativa TRUST da FDA é um exemplo de camada habilitadora para avaliar o desempenho de dispositivos habilitados para 5G em cenários relevantes para a aplicação. Os gargalos operacionais permanecem concentrados em restrições de RF no local em hospitais (materiais densos e plantas complexas), interoperabilidade com sistemas legados e na necessidade de transferências (handovers) confiáveis em implantações ultra densas, o que aumenta o papel de integradores e provedores de serviços gerenciados. No lado logístico, os sistemas de saúde também estão consolidando capacidades de aquisição e distribuição que dependem de visibilidade em tempo real, refletido no acordo de terceirização assinado em maio de 2026 entre a M42 e a Global Medical Supply Chain (GMSC) da Mubadala Bio para integrar aquisição, armazenagem e distribuição em toda a rede da M42.
Cenário Competitivo
A concorrência se desdobra em três camadas interligadas. Os fornecedores de infraestrutura de telecomunicações — Huawei, Ericsson, Nokia, Qualcomm e Samsung — fornecem rádios, núcleos e software de orquestração. Os líderes em tecnologia de saúde — Philips, GE Healthcare, Siemens Healthineers, Medtronic — incorporam lógica clínica, algoritmos de imagem e integração de dispositivos. Os integradores de sistemas e hiperescaladores fazem a ponte entre os dois mundos, empacotando serviços gerenciados de rede privada com segurança e análise de dados. Esse mosaico gera fragmentação moderada: nenhuma empresa isolada excede 15% de participação na receita, mas as cinco maiores comandam coletivamente cerca de 55%, o que ressalta um índice de concentração de mercado de 6.
As parcerias dominam a estratégia. A Verizon se associa à Cleveland Clinic para demonstrar arquitetura de referência de rede privada 5G, enquanto a Cisco faz equipe com a Kajeet para implantar serviços gerenciados específicos para a saúde que reduzem o risco de adoção para hospitais de médio porte. Alianças de computação de borda surgem à medida que as cargas de trabalho sensíveis à latência deslocam os mecanismos analíticos para mais perto dos leitos dos pacientes; a Qualcomm e a Microsoft integram aceleradores de IA em servidores hospitalares para classificar imagens em tempo real. A colaboração regulatória também se intensifica: o grupo de trabalho 5G do FDA harmoniza a certificação de dispositivos, conferindo uma vantagem de pioneiros aos fornecedores conformes.
A dinâmica de sourcing evolui à medida que os hospitais buscam orquestração agnóstica de fornecedor. Os projetos piloto de Open RAN permitem a intercambiabilidade de componentes, pressionando os incumbentes a enfatizar a diferenciação de software e a qualidade do serviço. As capacidades de cibersegurança tornam-se decisivas: os prestadores preferem parceiros que ofereçam arquiteturas de confiança zero, atestação de dispositivos e detecção de anomalias em tempo real. À medida que a concorrência se desloca da largura de banda pura para o valor clínico empacotado, o mercado de 5G na saúde recompensa cada vez mais a orquestração de ecossistemas em detrimento da escala de hardware independente.
Líderes do Setor Global de 5G na Saúde
AT&T
Verizon
Ericsson
T‑Mobile USA, Inc.
Cisco
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Global de 5G na Área da Saúde
- Huawei Technologies
- Ericsson
- Nokia
- Qualcomm
- Samsung Electronics
- AT&T
- Verizon Communications
- China Mobile
- Deutsche Telekom
- SK Telecom
- KT Corporation
- Telstra
- Cisco Systems
- ZTE Corporation
- NEC
- Fujitsu
- Siemens Healthineers
- Koninklijke Philips
- GE Healthcare
- Medtronic

Oportunidades de mercado e perspectivas futuras
As redes 5G privadas standalone (SA) e os serviços de 5G privado virtual estão passando de projetos-piloto para modelos de implantação repetíveis, criando espaço em branco para serviços gerenciados que agrupam design, estratégia de espectro, segurança cibernética e operações de ciclo de vida. Evidências de operacionalização em múltiplas geografias sustentam essa mudança: o Oulu University Hospital colocou em operação uma rede 5G SA privada em fevereiro de 2026, e o NUHS trabalhou com a Singtel e a Ericsson em uma implantação de 5G privado virtual (destacada em 2026) para cirurgia assistida por XR, orientação clínica em tempo real e monitoramento remoto. Essas implantações ampliam os orçamentos endereçáveis para além de rádios e dispositivos, abrangendo contratos de serviços recorrentes, infraestrutura de borda e integração de fluxos de trabalho para telemedicina, monitoramento remoto de pacientes e IoT intra-hospitalar.
Uma segunda área de oportunidade situa-se na interseção entre a garantia de qualidade orientada por normas e os requisitos de aquisição hospitalar para desempenho de nível clínico. Recomendações da ITU-T, como a F.780.5 (publicada em janeiro de 2024 para telemonitoramento em hospitais de implantação rápida) e a Y.3143 (publicada em setembro de 2024 para garantia de QoS em saúde inteligente suportada por 5G), fornecem pontos de referência que podem ser traduzidos em especificações de licitação para latência, disponibilidade e garantia de serviço. A substituição de comunicações intra-hospitalares legadas também está criando um caminho de conversão prático para o 5G: na Áustria, a Gesundheit Burgenland expandiu uma rede de campus 5G privada em vários hospitais em 2025 e substituiu sistemas legados de DECT e pagers, demonstrando uma rota de modernização de curto prazo que os fornecedores podem replicar juntamente com casos de uso mais sofisticados, como XR em salas de cirurgia e centros de treinamento, conforme visto em implantações de 5G SA privado em instalações como o Aretaieio University Hospital via Cosmote em 2026.
Recent Industry Developments in Mercado Global de 5G na Área da Saúde
- Julho de 2026: A Ericsson e a AT&T, com a MediaTek, concluíram o primeiro teste de campo na América do Norte de Low-Latency Mobility (LTM) na rede da AT&T. O trabalho visa melhorar o desempenho de mobilidade para tráfego de IoT de baixa latência e XR, que são elementos essenciais para dispositivos vestíveis clínicos, orientação remota e cenários de treinamento em realidade mista em ambientes de atendimento habilitados para 5G.
- Junho de 2026: A Ericsson anunciou que sua solução Private 5G está disponível por meio de implantações de rede sem fio privada da Verizon Business internacionalmente. Isso amplia o acesso a canais para implantações de rede privada em hospitais e sistemas de saúde e apoia fluxos de trabalho sensíveis à largura de banda e à latência, como diagnósticos remotos e imagens médicas, em um conjunto mais amplo de geografias.
- Junho de 2025: A Kajeet firmou parceria com a Cisco para oferecer serviços gerenciados de 5G específicos para saúde, voltados a implantações turnkey. A aliança reforça a mudança de projetos de infraestrutura pontuais para modelos empacotados de conectividade, segurança e operações que reduzem a carga de equipe e integração para os hospitais.


Mercado Global de 5G na Área da Saúde Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange os gastos vinculados ao uso da conectividade 5G para viabilizar a prestação e as operações de serviços de saúde. Inclui o hardware, os serviços e a conectividade necessários para executar fluxos de trabalho médicos baseados em 5G e cuidados conectados.
Exclusões de escopo: excluímos conectividade não-5G (como implantações somente com Wi-Fi) e também excluímos atualizações gerais de TI hospitalar que não são diretamente motivadas por casos de uso de 5G.
Visão geral da segmentação
- Por Componente (Valor)
- Hardware
- Soluções e Plataformas
- Serviços
- Por Tipo de Comunicação (Valor)
- Banda Larga Móvel Aprimorada (eMBB)
- Comunicações Ultra-Confiáveis de Baixa Latência (URLLC)
- Comunicações Massivas do Tipo Máquina (mMTC)
- Por Aplicação (Valor)
- Telemedicina e Consulta Virtual
- Monitoramento Remoto de Pacientes
- Terapia e Treinamento Assistidos por RA/RV
- Ambulância Conectada e Atendimento de Emergência
- Wearables Inteligentes e IoT Hospitalar
- Cirurgia Robótica e Telecirurgia
- Por Usuário Final (Valor)
- Hospitais e Centros Cirúrgicos
- Clínicas Ambulatoriais e Especializadas
- Prestadores de Assistência Domiciliar
- Institutos Acadêmicos e de Pesquisa
- Por Geografia (Valor)
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Oriente Médio e África
- CCG
- África do Sul
- Resto do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando o que "habilitado para 5G" significa no setor de saúde e onde isso aparece nos gastos reais. Utilizamos referências públicas para as variáveis e definições de referência, incluindo a FCC para o contexto de espectro, a ITU para a orientação sobre normas de rede, a OCDE para indicadores de saúde digital e a Organização Mundial da Saúde para sinais de prontidão de sistemas de saúde e telessaúde. Quando o contexto nacional é necessário, também consultamos publicações de reguladores nacionais de telecomunicações e programas de saúde digital de ministérios da saúde para entender o cronograma de implantação e as prioridades declaradas.
Para converter esse contexto em insumos do modelo, revisamos relatórios anuais, arquivamentos no estilo 10-K e apresentações a investidores de participantes relevantes do ecossistema, e depois cruzamos essas informações com sites confiáveis de imprensa e associações focados em saúde digital e conectividade de dispositivos médicos. Assinaturas pagas que oferecem suporte a dados financeiros de empresas e triagem de notícias, além de bancos de dados de patentes para rastrear temas de inovação relacionados ao 5G na saúde, são usados seletivamente para confirmar o foco de produtos e os cronogramas. Esta lista não é exaustiva, e outras fontes também são revisadas para coleta de dados, validação e esclarecimento durante a análise.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias são usadas para testar a lógica de adoção, orçamento e as restrições práticas de implantação, que muitas vezes não são visíveis em fontes públicas. Conversamos com líderes de TI e operações de hospitais e clínicas, partes interessadas em dispositivos conectados e soluções, e participantes de telecomunicações e integração em APAC, EMEA e Américas, e depois reverificamos as premissas mais sensíveis quando o feedback diverge. Esses insumos nos ajudam a confirmar qual parcela da atividade de cuidados conectados e de redes intra-hospitalares é verdadeiramente impulsionada pelo 5G e qual ainda opera com conectividade legada.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | CXOs: 15% | APAC: 43% |
| Nível médio: 52% | Líderes funcionais/de unidade: 28% | EMEA: 34% |
| Empresas menores: 17% | Gerentes: 57% | Américas: 23% |
Dimensionamento de mercado e previsão
Para o dimensionamento, utilizamos uma lógica top-down e bottom-up, mas a espinha dorsal é uma construção top-down em que os pools de demanda de conectividade em saúde e cuidados digitais são reconstruídos por região e depois restringidos aos casos de uso prontos para 5G. Uma vez estabelecidas as partes, os totais principais resultam da aplicação de taxas de penetração do 5G nas redes hospitalares e em programas de cuidados conectados, alinhando-os em seguida com os cronogramas de implantação observados.
Os principais insumos incluem a cobertura e o ritmo de implantação do 5G, a parcela de hospitais e grandes clínicas que buscam redes celulares privadas ou híbridas, e a adoção de monitoramento remoto de pacientes e dispositivos médicos conectados que se beneficiam da baixa latência. Também utilizamos padrões típicos de precificação de soluções em hardware, serviços e conectividade. Restrições práticas, como requisitos de segurança cibernética e prontidão para integração, também são acompanhadas, pois alteram a velocidade de implantação e as taxas de adesão a serviços.
Para a previsão, a análise de cenários é usada para lidar com o risco de tempo, e os cenários são então reconciliados com um caso esperado que os especialistas primários consideram mais realista. Quando os detalhes bottom-up estão incompletos, usamos verificações amostrais, como preço médio de venda (ASP) multiplicado por volumes estimados para casos de uso selecionados, apoiadas por feedback de canais sobre o mix de implantação. Em seguida, ajustamos os totais top-down apenas quando a variação é persistente e explicável.
Validação de dados e ciclo de atualização
Os resultados do modelo são validados por meio de múltiplas verificações, incluindo a comparação dos gastos implícitos por instalação com o que os ciclos de aquisição em saúde podem razoavelmente suportar. Também comparamos as curvas de adoção com sinais independentes, como marcos de implantação do 5G e expansão relatada de cuidados digitais, e depois revisamos anomalias antes da aprovação interna. Se uma premissa importante mudar, por exemplo, uma mudança significativa nas implantações de redes privadas ou na direção política, os especialistas relevantes são recontatados e o modelo é recalibrado.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos materiais alteram as premissas de demanda ou precificação. Antes da entrega, um analista realiza uma verificação final de atualidade para que a visão publicada reflita os sinais mais recentes disponíveis e os insumos verificados.
Tamanho do mercado de 5G em saúde da Mordor Intelligence comparado a outras estimativas publicadas
Os valores de mercado publicados para o 5G em saúde frequentemente não coincidem, principalmente porque a linha de escopo é traçada de forma diferente e porque as premissas de tempo de implantação podem ser mais otimistas em alguns estudos. As diferenças também decorrem de como os pesquisadores tratam as taxas de adesão a serviços, a atribuição de receita de conectividade e quais ambientes de cuidado são contabilizados como usuários ativos.
Os gastos com conectividade sem fio não-5G em saúde estão fora do escopo da Mordor Intelligence, o que é um motivo comum para que outros totais publicados pareçam menores (se contarem apenas pilotos restritos) ou muito maiores (se agruparem orçamentos mais amplos de sem fio ou saúde digital). Além do escopo, algumas estimativas aplicam rampas de adoção agressivas para monitoramento remoto e dispositivos conectados sem validar qual parcela realmente opera em 5G, e também podem usar premissas simplificadas de tempo cambial e progressão de preços que podem inflar o valor de um único ano.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 95,26 bilhões de USD (2025) | |
| Periódico Setorial A | 85,00 bilhões de USD (2024) | O valor está ancorado a um ano-base diferente e é normalmente comunicado como um instantâneo de destaque, com visibilidade limitada sobre se a receita de conectividade é contabilizada separadamente dos gastos adjacentes em saúde digital. |
| Associação Setorial B | 110,00 bilhões de USD (2025) | A estimativa parece agrupar programas mais amplos de modernização sem fio e renovação de equipamentos de rede em locais de atendimento, o que pode incluir gastos que não estão especificamente vinculados a casos de uso de saúde habilitados para 5G. |
A comparação mostra que a maior parte da diferença pode ser explicada pelo que é incluído como atividade de saúde específica para 5G, seguido por premissas de tempo e precificação. Ao manter o modelo vinculado a sinais de implantação observáveis e ao separar conectividade, serviços e hardware sempre que possível, chegamos a um número transparente que pode ser rastreado até insumos repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado Global de 5G na Saúde?
O Mercado Global de 5G na Saúde está projetado para registrar uma CAGR de 29,74% durante o período de previsão (2026-2031)
Quem são os principais players do Mercado Global de 5G na Saúde?
AT&T, Verizon, Ericsson, T‑Mobile USA, Inc. e Cisco são as principais empresas que operam no Mercado Global de 5G na Saúde.
Qual é a região de crescimento mais rápido no Mercado Global de 5G na Saúde?
A Ásia-Pacífico está estimada para crescer à maior CAGR durante o período de previsão (2026-2031).
Qual região tem a maior participação no Mercado Global de 5G na Saúde?
Em 2025, a América do Norte detém a maior participação de mercado no Mercado Global de 5G na Saúde.
Quais anos este Relatório do Mercado Global de 5G na Saúde abrange?
O relatório abrange o tamanho histórico do Mercado Global de 5G na Saúde para os anos: 2019, 2020, 2021, 2022, 2023 e 2024. O relatório também prevê o tamanho do Mercado Global de 5G na Saúde para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



