
Tamanho e Participação do Mercado de Materiais e Serviços de Impressão 3D
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.17 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.53 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 24.58 % |
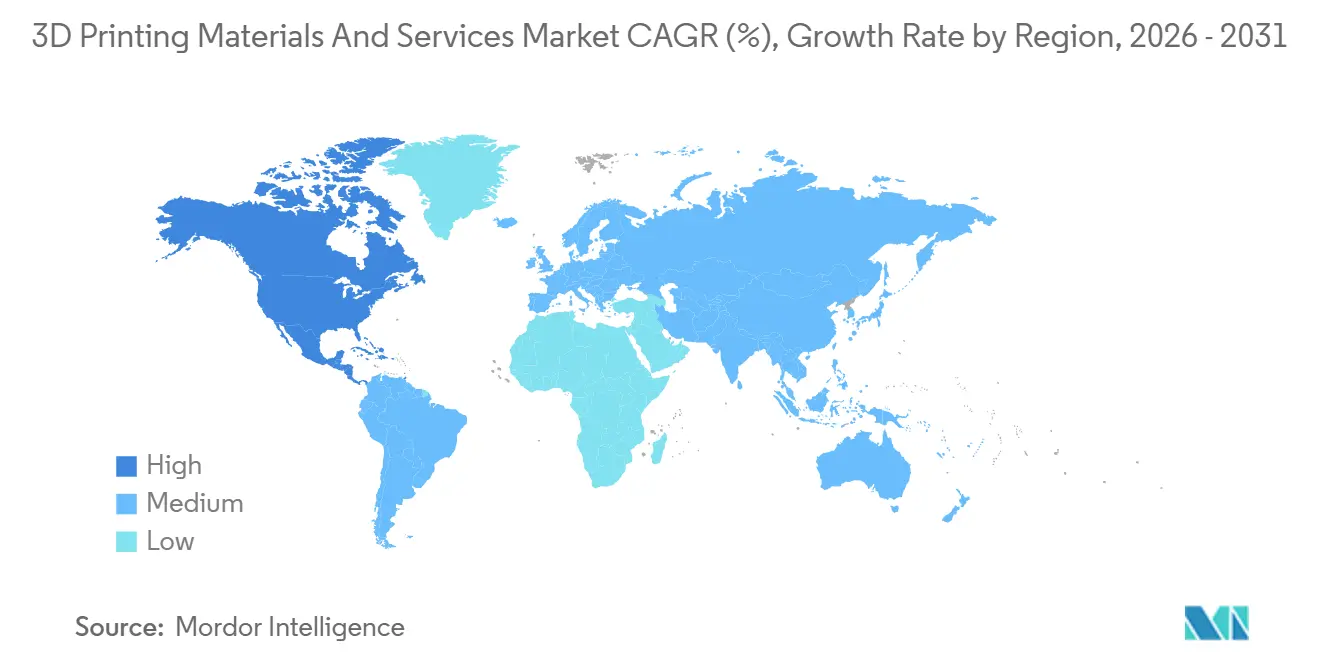
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
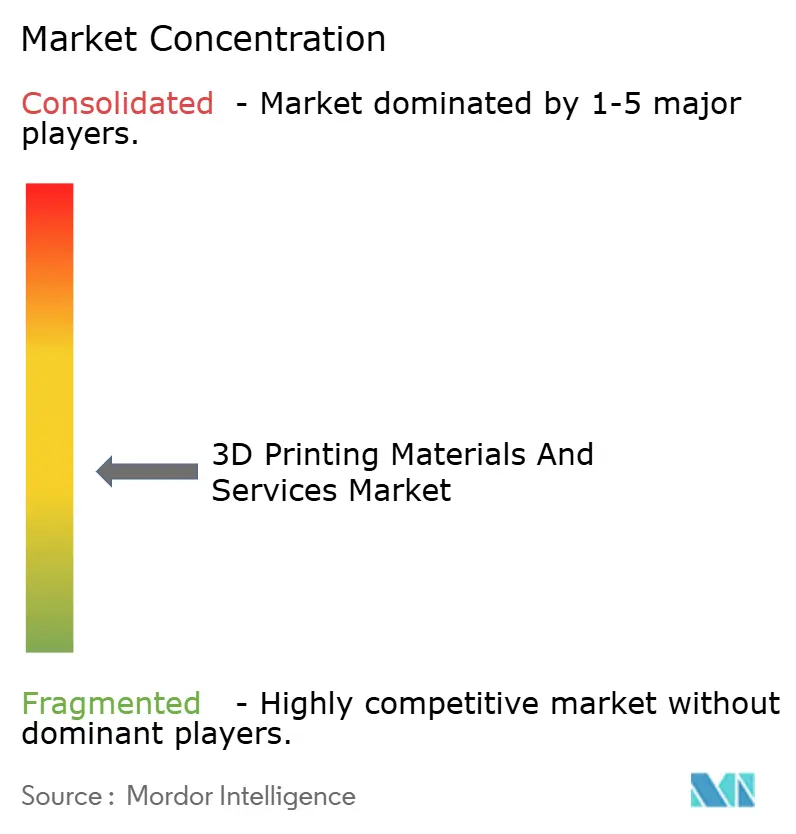
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais e Serviços de Impressão 3D pela Mordor Intelligence
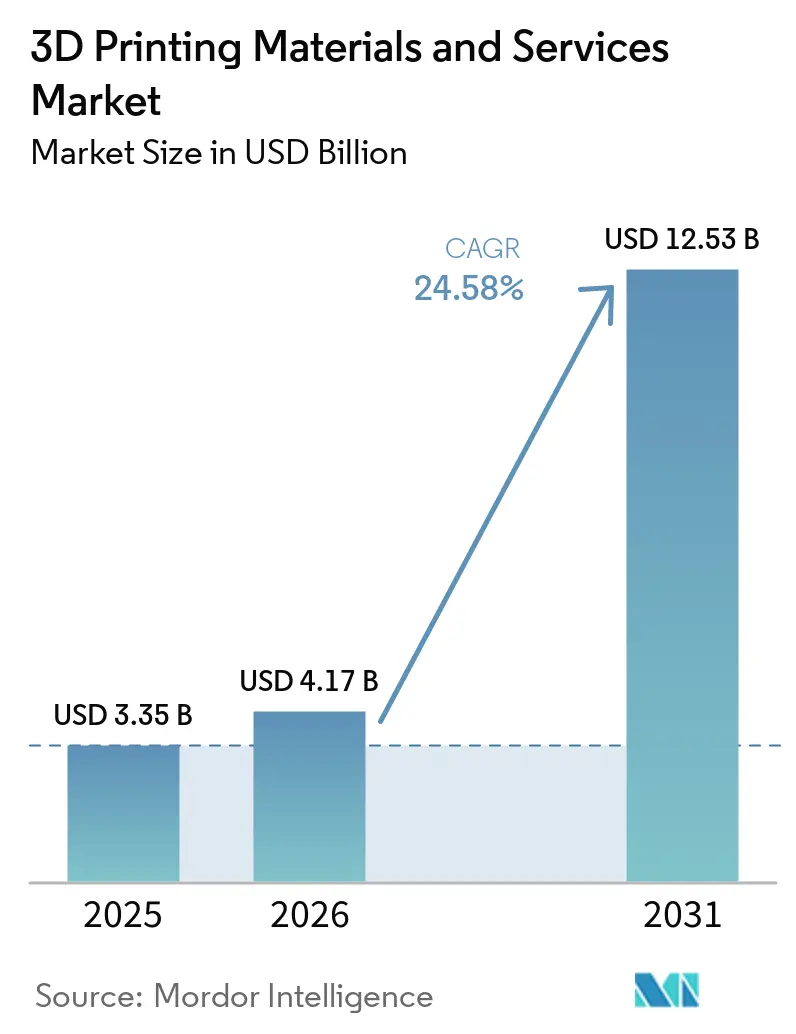
O tamanho do Mercado de Materiais e Serviços de Impressão 3D deverá crescer de USD 3,35 bilhões em 2025 para USD 4,17 bilhões em 2026 e está previsto atingir USD 12,53 bilhões até 2031 a uma CAGR de 24,58% no período 2026-2031.
Este crescimento reflete a transição constante da prototipagem rápida para usos certificados de nível produtivo em aeroespacial, saúde e e-mobilidade. A demanda é amplificada por assinaturas de Impressão como Serviço que permitem às pequenas e médias empresas evitar grandes desembolsos de capital, bem como pela aceitação regulatória da manufatura aditiva (AM) de metais em peças críticas de voo. A extrusão híbrida, os polímeros biocompatíveis e os filamentos recicláveis estão ampliando a paleta de materiais, enquanto as pressões de redução de custos impulsionam os fabricantes em direção a produções distribuídas e sob demanda. O impulso é sustentado pelo financiamento de defesa norte-americano, pelos incentivos do Pacto Verde da UE e pelo avanço da manufatura digital na Ásia-Pacífico.
Principais Conclusões do Relatório
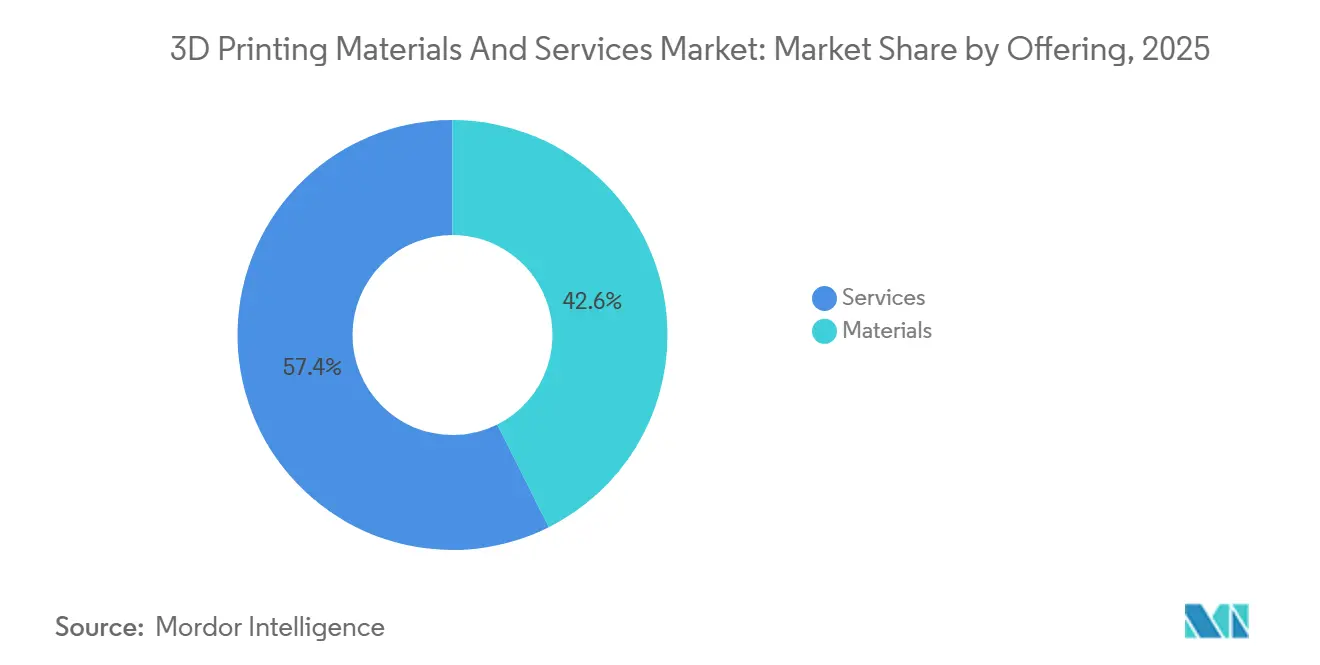
- Por oferta, os serviços capturaram 57,40% da participação do mercado de materiais e serviços de impressão 3D em 2025; o segmento cresce a um CAGR de 25,55% até 2031.
- Por tecnologia, FDM/FFF liderou com 37,20% de participação de receita em 2025, enquanto MJF e Binder Jetting têm previsão de avançar a um CAGR de 25,20% entre 2026-2031.
- Por forma de material, o filamento representou 47,10% do tamanho do mercado de materiais e serviços de impressão 3D em 2025; os formatos em pó devem expandir a um CAGR de 25,90% até 2031.
- Por aplicação, a prototipagem deteve 41,30% de participação de receita em 2025; as peças funcionais são o uso de crescimento mais rápido, a um CAGR de 25,40% até 2031.
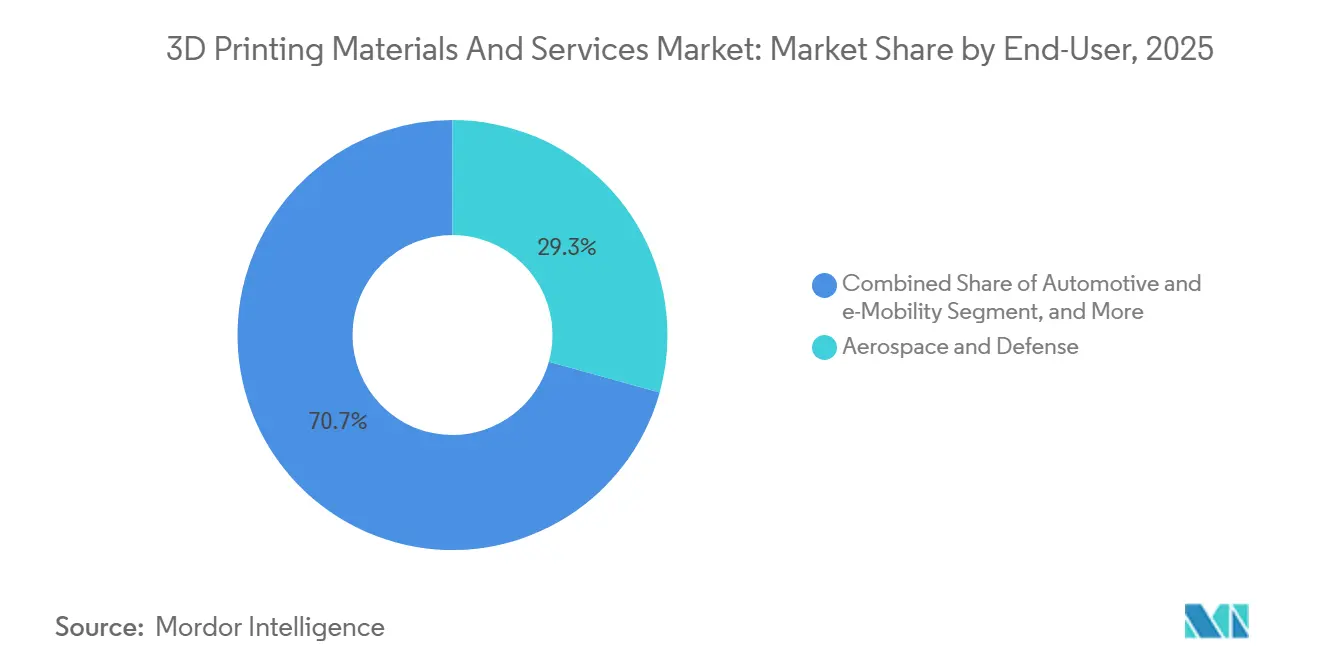
- Por usuário final, aeroespacial e defesa representaram 29,30% de participação de receita em 2025; a área da saúde tem projeção de crescimento a um CAGR de 25,30% de 2026 a 2031.
- Geograficamente, a América do Norte liderou com 39,20% de receita em 2025, enquanto a Ásia-Pacífico está no caminho de um CAGR de 25,45% durante 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Adoção rápida de FA metálica no setor aeroespacial | +7.20% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Pressão de redução de custos a impulsionar serviços sob demanda | +5.80% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Polímeros biocompatíveis para cuidados no ponto de atendimento | +4.50% | Ásia-Pacífico, América do Norte | Médio prazo (2 a 4 anos) |
| Extrusão híbrida para mobilidade elétrica leve | +3.10% | Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção rápida de FA metálica no setor aeroespacial
Os reguladores aceitam agora peças de FA metálica certificadas para uso em voo. A Materialise obteve a acreditação EN 9100 em 2025, desbloqueando o fornecimento de componentes estruturais de titânio e alumínio que cumprem as normas de qualidade aeroespacial. Os programas de defesa paralelos dos EUA com a America Makes estão a padronizar os percursos de qualificação, e a 3D Systems já entregou mais de 2.000 componentes de titânio ou alumínio de missão crítica para missões espaciais.[2]Estes marcos validam a FA para peças críticas de segurança, acelerando as aquisições em detrimento das fundições tradicionais.
Pressão de redução de custos a impulsionar serviços sob demanda
A inflação de inventário e os custos de ferramentaria levaram os fabricantes a externalizar construções para bureaux de serviços distribuídos. A MX3D angariou EUR 7 milhões em 2025 para expandir a Fabricação Aditiva por Arco de Arame num modelo de Impressão sob Demanda que reduz o desperdício de matéria-prima em até 90%. A Protolabs reportou USD 83 milhões em receita de impressão 3D em 2024, ilustrando a tração comercial para modelos centrados em serviços que comprimem o tempo de entrega e libertam fluxo de caixa.
Polímeros biocompatíveis para cuidados no ponto de atendimento
Os hospitais na Ásia imprimem agora guias cirúrgicas e implantes no local, utilizando resinas validadas e misturas de PEEK. A Stratasys oferece BoneMatrix e GelMatrix na sua plataforma J850 para fabricar modelos anatômicos realistas que reduzem o tempo em sala de cirurgia. Prevê-se que o segmento de saúde se expanda 17,5% anualmente, refletindo a crescente aceitação de soluções de FA específicas para cada paciente em ortopedia e odontologia.
Extrusão híbrida para mobilidade elétrica leve
A combinação de PA de fibra de carbono com elastômeros numa única construção produz suportes e carcaças de baterias com maiores rácios de rigidez por peso. A BMW produziu 300.000 peças impressas em 2023, incluindo garras 25% mais leves, o que reduziu os tempos de ciclo e as emissões de CO₂. Tal deposição de múltiplos materiais suporta aplicações de trem de força e interiores onde a redução de massa se traduz diretamente em maior autonomia do veículo.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade dos preços de pós metálicos de alta pureza | -3.20% | Global, maior na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Normas de qualificação limitadas para peças críticas | -2.80% | América do Norte, Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos preços de pós metálicos de alta pureza
Os preços de pós de titânio e cobre oscilam com escassezes de minério e restrições regulatórias, inflacionando os custos da lista de materiais para construções aeroespaciais e médicas. Espera-se que o mercado de FA de titânio atinja USD 1,4 bilhões até 2032, mas a instabilidade no fornecimento obriga os fabricantes de equipamento original a stockar matéria-prima e a reciclar sucata para manter margens, especialmente na Europa, onde as tarifas de energia são elevadas.
Pós-processamento intensivo em energia a inflar o Custo Total de Propriedade
A remoção de suportes, o tratamento térmico e o acabamento de superfícies podem representar um terço do consumo de energia. Estudos indicam que a otimização dos parâmetros de FFF pode reduzir o consumo em até 72%, mas as pequenas empresas frequentemente não dispõem de capital para sistemas de circuito fechado, restringindo uma adoção mais ampla da tecnologia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
Os Serviços Sustentam a Dupla LiderançaOs serviços geraram 57,40% da receita de 2025 e estão se expandindo a um CAGR de 13,55% à medida que as empresas terceirizam a validação de projetos e a produção de baixo volume. O tamanho do mercado de materiais e serviços de impressão 3D para serviços foi de 1,92 bilhões de USD em 2025 e tem previsão de superar 4,12 bilhões de USD até 2031. Pacotes de assinatura de fornecedores como a 3Dock reduzem as barreiras de entrada para usuários intermitentes. Os materiais, embora menores, impulsionam a inovação em serviços por meio de pós especiais e biopolímeros de maior margem.
O segmento de materiais cresce 25,40% ao ano, impulsionado por pós para fusão em leito de pó. O filamento deteve a maior participação de 47,10% em 2025. O PA 12 FR sem halogênio da HP ilustra como os polímeros de engenharia reduzem os custos operacionais em 20% ao mesmo tempo em que atendem às rigorosas normas de retardância de chama. Os avanços em filamento reciclado e pellets compostos atraem clientes que buscam menor impacto ambiental, reforçando a diferenciação baseada em materiais dentro das ofertas de serviços.
Por Tecnologia:
Os Métodos Emergentes Desafiam o FDMFDM/FFF manteve uma participação de receita de 37,20% em 2025 graças à sua vasta base instalada e ao preço acessível. O segmento ainda registra crescimento de 10,40%, mas MJF e Binder Jetting o superam a um CAGR de 25,20%. Essas tecnologias baseadas em pó entregam propriedades quase isotrópicas que se adequam a gabaritos, fixações e rodadas de produção de baixo a médio volume. A parceria de jato de aglutinante entre HP e INDO-MIM está escalando peças metálicas que passam na validação aeroespacial, indicando prontidão para produção em série.
SLA, DLP e SLS mantêm relevância para modelos dentários de precisão e dispositivos médicos. Os sistemas EOS fabricam implantes cranianos específicos para pacientes em poucos dias, aumentando o fluxo hospitalar. O Wire Arc AM, atualmente de nicho, está ganhando tração para grandes estruturas de titânio nos setores de energia e marítimo, conforme demonstrado pela expansão financiada da MX3D.
Por Forma (Materiais):
O Pó AscendeO filamento dominou com 47,10% de participação em 2025, mas os formatos em pó avançam 12,90% ao ano, atingindo 25,20% de participação até 2031. O tamanho do mercado de materiais e serviços de impressão 3D para pós tem projeção de ultrapassar 3,55 bilhões de USD até 2031, impulsionado por pás de turbina, implantes ortopédicos e treliças leves produzidos via fusão em leito de pó.
A adoção de resinas está se acelerando nos nichos odontológico e de audiologia, auxiliada por químicas biocompatíveis e esterilizáveis que cumprem a ISO 10993. Os fornecedores de sistemas de resina também estão formulando matérias-primas de origem vegetal que atendem às diretivas da UE sobre reciclabilidade, demonstrando como os imperativos de sustentabilidade orientam a P&D de materiais.
Por Aplicação:
As Peças Funcionais Reduzem a DiferençaA prototipagem preservou 41,30% da receita em 2025, mas as peças funcionais impressas em polímeros e metais de grau de produção estão crescendo a um CAGR de 25,40%. A participação do mercado de materiais e serviços de impressão 3D vinculada a peças funcionais deve atingir 39,10% até 2031. Trocadores de calor, suportes de satélites e implantes cirúrgicos ilustram a migração para a produção de uso final.
As ferramentas vêm a seguir, com moldes de injeção com resfriamento conforme e garras robóticas que economizam tempo de execução e peso. A BMW reduziu 25% da massa das garras, diminuindo o CO₂ por ciclo e validando o retorno sobre o investimento das ferramentas impressas. Alinhadores dentários e inserções ortopédicas formam outro nicho de crescimento rápido, beneficiando-se de iterações rápidas de design específico para o paciente.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Utilizador Final:
A Saúde Ganha ImpulsoAeroespacial e defesa lideraram com 29,30% de receita em 2025, apoiados pelos investimentos da GE Aerospace e da Airbus. A fabricação aditiva de metais certificada encurta o prazo de entrega de peças sobressalentes e reduz as relações de compra para voo. A área da saúde, no entanto, exibe o CAGR mais rápido de 25,30%, à medida que os hospitais adotam a impressão no ponto de atendimento para modelos anatômicos e implantes.
Os clientes automotivos e de mobilidade elétrica utilizam extrusão híbrida e MJF para suportes, carcaças e personalização de interiores. Produtos de consumo, equipamentos industriais e construção representam participações menores, mas estão escalando à medida que os varejistas testam a personalização em massa e os construtores implantam formas impressas para concretagens complexas.
Análise Geográfica
Mercado de Materiais e Serviços de Impressão 3D da América do Norte
A América do Norte respondeu por 39,20% da receita de 2025. Os programas de defesa aceleram a qualificação de fabricação aditiva de metais, e a expansão de capacidade de 1 bilhão de USD da GE Aerospace fortalecerá as cadeias de suprimentos domésticas de fabricação aditiva. Os hospitais adotam modelos anatômicos impressos que reduzem o tempo cirúrgico em até 30%, adicionando demanda do setor de saúde.
Mercado de Materiais e Serviços de Impressão 3D da Europa
A Europa ocupa a segunda maior posição, impulsionada pela base instalada da Alemanha e pelos incentivos da UE para materiais recicláveis. O projeto da Fraunhofer que converte resíduos de polipropileno em filamento ilustra a inovação orientada por políticas. A designação da Espanha como país parceiro da Formnext 2025 ressalta o renascimento manufatureiro da região e sua orientação exportadora.
Mercado de Materiais e Serviços de Impressão 3D da APAC, América do Sul e Oriente Médio
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 25,45%. A China implanta a fabricação aditiva para automotivo, eletrônicos e implantes de quadril, enquanto o Japão enfatiza ferramentas de precisão. Subsídios governamentais, um ecossistema de manufatura profundo e o aumento dos gastos com saúde sustentam a demanda. Os mercados emergentes na América do Sul e no Oriente Médio utilizam a fabricação aditiva para peças sobressalentes de petróleo e gás e peças aeroespaciais, proporcionando nós de crescimento adicionais, embora menores.
Panorama regulatório
A regulamentação para materiais e serviços de impressão 3D está ancorada em estruturas específicas de aplicação, com dispositivos médicos e peças aeroespaciais sujeitos a sistemas de qualidade já estabelecidos, em vez de regras exclusivas para AM. Na área da saúde, a FDA dos EUA mantém orientações focadas em dispositivos para dispositivos médicos impressos em 3D, enquanto autoridades como a Health Sciences Authority (HSA) de Singapura e a Swissmedic fornecem orientações dedicadas que abrangem controles de projeto, validação e rastreabilidade para dispositivos impressos em 3D. No setor farmacêutico, a Agência Europeia de Medicamentos (EMA) estabelece expectativas de que os equipamentos de impressão 3D usados para formas sólidas orais sejam qualificados e validados sob as BPF da UE (incluindo os Anexos 11 e 15), reforçando os requisitos de documentação e controle de processo para a fabricação habilitada por AM.
As normas continuam a formalizar as expectativas de encadeamento digital e qualificação em fluxos de trabalho de AM industriais. A ISO/ASTM 52959:2026 (publicada em fevereiro de 2026) define requisitos para corpos de prova de validação por compressão para projetos de estruturas reticuladas metálicas fabricadas por manufatura aditiva, apoiando abordagens de validação mecânica mais consistentes. A ISO/ASTM 52951 (finalizada em junho de 2026) trata de métodos de pacotes de dados e conjuntos de parâmetros que abrangem do projeto até a aceitação, fortalecendo a interoperabilidade e a auditabilidade para a produção qualificada. A conformidade ligada à sustentabilidade também se intensifica para matérias-primas poliméricas na Europa: o Regulamento (UE) 2025/2365 (12 de novembro de 2025) introduz requisitos de cadeia de suprimentos para prevenir a perda de pellets de plástico, com operadores de grande porte (que manuseiam mais de 1.500 toneladas) obrigados a demonstrar conformidade a um certificador até 17 de dezembro de 2027, adicionando controles operacionais relevantes para os fluxos de materiais poliméricos à base de pellets e convertidos utilizados por fornecedores de AM e prestadores de serviços.
Análise da cadeia de valor
A cadeia de valor abrange a produção de matéria-prima (polímeros, resinas e pós metálicos), o condicionamento e a qualificação de materiais, os ecossistemas de hardware e software de impressão, os provedores de serviços e células de produção de OEMs, e as etapas posteriores de pós-processamento e inspeção. Os fornecedores de materiais e produtores de pós dependem da mineração e atomização a montante para metais, e da conversão de polímeros para filamentos e pellets, enquanto os usuários industriais consideram cada vez mais a resiliência e o fornecimento local como parte da seleção de fornecedores. Em estruturas de titânio de nível aeroespacial, as parcerias de qualificação mostram como a maturidade dos processos a montante e a certificação a jusante se conectam, como no Acordo de Cooperação e Pesquisa de junho de 2026 entre a Norsk Titanium e a Airbus para amadurecer a Deposição Rápida por Plasma para peças estruturais de titânio críticas à fadiga.
No estágio intermediário, as plataformas de impressão e o software gerenciam a preparação da construção, o controle de parâmetros e a rastreabilidade, e então encaminham as peças para operações secundárias, como remoção de suportes, tratamento térmico, acabamento superficial e inspeção. O pós-processamento continua sendo um obstáculo estrutural para a produção em série, pois é intensivo em energia e mão de obra e frequentemente fragmentado entre equipamentos e fornecedores, limitando a integração completa do fluxo de trabalho entre impressoras, materiais e acabamento. Os acordos de expansão de portfólio de materiais também influenciam a disponibilidade e os caminhos de qualificação, como a parceria da EOS com a Constellium (julho de 2026) para incorporar ligas de alumínio avançadas (incluindo a Aheadd CP1) aos materiais da EOS, o que apoia uma adoção industrial mais ampla, onde a disponibilidade de ligas, propriedades repetíveis e parâmetros validados são pré-requisitos.
Cenário Competitivo
O setor permanece moderadamente fragmentado. As principais plataformas incluem HP, Stratasys, 3D Systems, EOS e Desktop Metal, mas a consolidação é evidente. A aquisição da Desktop Metal e da Markforged pela Nano Dimension combina portfólios de impressoras complementares e competências em ciência de materiais, sinalizando uma viragem para a escala e a padronização.
A diferenciação depende de pós proprietários, polímeros recicláveis e otimização de parâmetros de impressão orientada por inteligência artificial. O PA 12 FR da HP exibe 60% de reutilizabilidade de pó e 20% menos Custo Total de Propriedade, refletindo o duplo impulso para a redução de custos e a sustentabilidade. Os bureaux de serviços investem em simulação e pós-processamento automatizado para reduzir a mão de obra e garantir a repetibilidade. As startups focam-se em aplicações de nicho, como a bioimpressão de silicone e os compósitos de fibra contínua de grande formato, desafiando os incumbentes em agilidade e especialização de domínio.
Os canais de inovação integram cada vez mais a monitorização baseada em sensores e algoritmos de aprendizagem automática que preveem a qualidade das peças em tempo real. Os fornecedores que combinam hardware, materiais qualificados, software e ecossistemas de serviços estão melhor posicionados para capturar receita de subscrição em verticais.
Líderes do Setor de Materiais e Serviços de Impressão 3D
-
Ultimaker BV
-
3D Systems, Inc.
-
Höganäs AB
-
Arkema SA
-
Royal DSM (Covestro)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais e Serviços de Impressão 3D Empresas cobertas neste relatório
- 3D Systems Corp.
- Stratasys Ltd.
- EOS GmbH
- General Electric (GE Additive)
- HP Inc.
- SLM Solutions Group AG
- Desktop Metal Inc.
- Materialise NV
- Arkema SA
- BASF Forward AM
- Evonik Industries AG
- Hoganas AB
- Sandvik AB
- Royal DSM (Covestro)
- Markforged Holding Corp.
- Protolabs Inc.
- Voxeljet AG
- ExOne (Desktop Metal)
- Carbon Inc.
- Ultimaker B.V.
- Carpenter Technology Corporation
- Renishaw plc
- Xometry Inc.
Oportunidades de mercado e perspectivas futuras
Uma oportunidade proeminente é a expansão da capacidade de produção e de pó metálico qualificado de origem nacional para programas de defesa e aeroespaciais, onde a rastreabilidade e a garantia de fornecimento influenciam as aquisições. Nos Estados Unidos, a America Makes e iniciativas apoiadas pelo Departamento de Defesa sustentam caminhos de qualificação e financiamento mais amplo de programas, enquanto os investimentos expandem a capacidade física em todo o ecossistema. Em 2026, a 6K Additive começou a expandir seu campus em Burgettstown, Pensilvânia, para aumentar a capacidade de produção de pó (de 200 para 1.000 toneladas métricas), e a Divergent Technologies anunciou uma nova fábrica de 430.000 pés quadrados em Long Beach, Califórnia, ao lado de sua impressora 3D de metal Monolith One. Juntos, esses movimentos ampliam a base industrial para AM de nível de produção e a demanda por serviços relacionados.
Outro espaço em branco é a integração de ponta a ponta da produção que reduz o ônus do pós-processamento e da garantia de qualidade para a fabricação em série repetível, particularmente para casos de uso regulados ou críticos para a segurança. O software de fábrica, o empacotamento de dados de encadeamento digital e o monitoramento automatizado se alinham com a nova atividade da ISO/ASTM, incluindo a ISO/ASTM 52951 finalizada em junho de 2026, que formaliza os métodos de pacotes de dados desde o projeto até a aceitação e apoia fluxos de trabalho prontos para auditoria em redes de produção distribuídas. Na área da saúde, a impressão no ponto de atendimento continua limitada por requisitos de validação e biocompatibilidade de materiais, criando espaço para fornecedores que oferecem sistemas de resina e polímero validados alinhados às expectativas regulatórias (FDA, HSA, Swissmedic) e à ISO 10993, junto com modelos de serviço que ajudam hospitais e laboratórios odontológicos a implementar controles de processo consistentes sem construir uma expertise interna completa.
Desenvolvimentos industriais recentes em Mercado de Materiais e Serviços de Impressão 3D
- Maio de 2026: a UltiMaker lançou a impressora 3D industrial Factor 4 Plus, voltada para casos de uso de manufatura contínua e produção orientada para a defesa. O lançamento fortalece sua posição em ambientes de ciclo de trabalho mais alto, onde a repetibilidade, o tempo de atividade e os fluxos de trabalho controlados influenciam a seleção de impressoras e as vendas de materiais associadas.
- Abril de 2026: a 3D Systems apresentou a AddiTrak, uma plataforma de software local para monitoramento de frotas e controle de processos em operações de manufatura aditiva. O lançamento apoia a implantação em escala de fábrica ao melhorar a rastreabilidade e o controle de processos em impressoras distribuídas, o que é importante para a produção regulada e crítica para a missão.
- Maio de 2025: a MX3D levantou 7 milhões de euros para expandir a capacidade de Manufatura Aditiva por Arco de Fio (WAAM). O financiamento acelera a expansão das capacidades de impressão sob demanda e impressão de peças grandes em metal, ampliando o mercado de serviços endereçável para componentes industriais, onde o desperdício subtrativo e os prazos de entrega são restrições importantes.
Mercado de Materiais e Serviços de Impressão 3D Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as receitas obtidas com materiais de impressão 3D e serviços de impressão 3D utilizados para fabricar peças por meio de manufatura aditiva, nos principais setores de usuários finais e regiões. Inclui materiais de impressão comumente utilizados e receitas de serviços terceirizados ou internos vinculados à atividade de impressão.
Exclusões de escopo: Não contabiliza as vendas de hardware de impressoras 3D ou licenças de software independentes, a menos que estejam incluídas em um contrato de serviço com preço definido.
Visão Geral da Segmentação
- Por Oferta
- Materiais
- Plásticos (PLA, ABS/ASA, PETG, Fotopolímeros)
- Metais (Ti-6Al-4V, Inconel, AlSi10Mg, SS 316L)
- Cerâmicas (Alumina, Zircônia, Nitreto de Silício)
- Compósitos e Outros (Fibra de Carbono, Biopolímeros)
- Serviços
- Prototipagem Rápida
- Ferramentaria e Fixações
- Produção / Manufatura de Ponte
- Serviços de Design e Engenharia
- Materiais
- Por Tecnologia
- FDM / FFF
- SLS / SLA / DLP
- MJF e Jato de Aglutinante
- DMLS / EBM / L-PBF
- Outros Emergentes (LCD, CLIP, WAAM)
- Por Forma (Materiais)
- Filamento
- Pó
- Líquido / Resina
- Por Aplicação
- Prototipagem
- Peças Funcionais
- Ferramentaria e Moldes
- Implantes Dentários e Ortopédicos
- Por Utilizador Final
- Aeroespacial e Defesa
- Automotivo e Mobilidade Elétrica
- Saúde e Ciências da Vida
- Maquinaria Industrial
- Produtos de Consumo e Eletrônicos
- Construção e Arquitetura
- Por Geografia
- América do Norte
- EUA
- Canadá
- Europa
- Alemanha
- França
- Reino Unido
- Resto da Europa
- Ásia-Pacífico
- China
- Japão
- Coreia do Sul
- Resto da Ásia-Pacífico
- América do Sul
- Brasil
- Resto da América do Sul
- Médio Oriente e África
- CCG
- África do Sul
- Resto do Médio Oriente e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a definição do que é contabilizado como materiais e do que é contabilizado como serviços, e então mapeia isso para os pools de receita reportados e os sinais de uso. Para este mercado, utilizamos principalmente fontes públicas que ajudam a ancorar a demanda pela atividade industrial e pelos fluxos comerciais, como as estatísticas de comércio do US Census Bureau, as tabelas de manufatura e comércio do Eurostat, o UN Comtrade, os indicadores macroeconômicos do Banco Mundial e as séries de produção industrial da OCDE.
Também revisamos relatórios anuais e apresentações para investidores de fornecedores e prestadores de serviços relevantes, juntamente com sites de associações, periódicos revisados por pares sobre adoção de manufatura aditiva e comunicados de imprensa confiáveis sobre expansões de capacidade ou novas qualificações de materiais. Quando as divisões das empresas não estavam claras, utilizamos uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes pago de forma seletiva, para verificar o mix de negócios e o foco em inovação. Essas fontes de pesquisa documental são ilustrativas e não exaustivas, e muitas outras referências públicas também foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário foi utilizado para testar as premissas de preços e volumes que as fontes documentais não conseguem explicar completamente, especialmente por tecnologia e família de materiais. Conversamos com uma combinação de fornecedores de materiais, bureaus de serviços, participantes do ecossistema de equipamentos e equipes de compras ou engenharia de usuários finais na APAC, EMEA e nas Américas. Isso ajudou a garantir que o timing de adoção e os ciclos de qualificação fossem refletidos no modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 25% | Executivos de alto nível (CXOs): 14% | APAC: 47% |
| Nível intermediário: 61% | Líderes Funcionais/de Unidade: 33% | EMEA: 30% |
| Players menores: 14% | Gerentes: 53% | Américas: 23% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído usando uma abordagem de cima para baixo e de baixo para cima, onde a atividade de manufatura aditiva por setor de uso final e região é reconstruída a partir de sinais de produção manufatureira, direção de comércio e produção, e a penetração prática da impressão 3D em casos de uso de prototipagem e produção. Uma vez formado o pool de demanda, ele foi traduzido em receitas usando um conjunto de premissas de preço e mix para as principais famílias de materiais e tipos comuns de serviços.
Para manter os totais realistas, corroboramos os resultados usando verificações de baixo para cima seletivas, como amostragem de preços médios de venda de materiais por fator de forma e aplicação, consolidação de faixas de receita de bureaus de serviços onde divulgadas, e verificações de canal sobre utilização e padrões de pedidos. As variáveis utilizadas como entradas do modelo incluíram a participação da receita de serviços versus a receita de materiais, o mix de uso de metais versus polímeros, a adoção de tecnologia pelos principais processos (como FDM, SLS, SLA, DLP e EBM), os prazos de qualificação em usos finais regulamentados e o crescimento manufatureiro regional que impulsiona a demanda por peças. Onde os fragmentos de baixo para cima tinham lacunas, essas áreas foram preenchidas usando índices de proxy conservadores validados em entrevistas, seguidos de reequilíbrio para evitar dupla contagem entre materiais consumidos e serviços faturados.
As previsões foram produzidas usando análise de cenários apoiada pelo consenso de especialistas sobre a velocidade de adoção, a progressão dos preços de materiais (especialmente para pós metálicos e polímeros de alto desempenho) e a transição da prototipagem para a produção de baixo volume. As premissas foram testadas sob estresse para que o crescimento não dependa de um único setor de uso final ou de uma única tendência tecnológica.
Validação de Dados e Ciclo de Atualização
A triangulação foi feita verificando se as tendências implícitas de consumo e receita de serviços correspondiam a sinais independentes, como a direção da produção industrial, o movimento comercial de materiais relevantes e as mudanças de adoção observadas compartilhadas pelos entrevistados. Quando um resultado parecia muito alto ou muito baixo para uma região ou tecnologia, ele era revisado novamente, as premissas dos drivers eram inspecionadas e um contato de acompanhamento era iniciado para confirmar o que havia mudado.
Antes da aprovação final, o modelo e os resultados escritos passam por uma revisão em várias etapas para que qualquer variação em relação aos sinais de mercado conhecidos seja explicada e resolvida. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças bruscas de preços, alterações regulatórias que afetam a qualificação ou grandes movimentos de capacidade. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual, apoiada pelas mesmas etapas repetíveis.
Tamanho do Mercado de Materiais e Serviços de Impressão 3D da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números de mercado publicados para este espaço podem parecer muito distantes porque a linha entre materiais e serviços não é traçada da mesma forma, e porque alguns editores ampliam o escopo para pools de receita adjacentes. A rotulagem do ano também importa, pois algumas cifras são totais do ano civil, enquanto outras se alinham a um ano base usado para modelagem.
A principal diferença vem de saber se o hardware de impressoras e o software independente estão incluídos no total. A Mordor Intelligence contabiliza apenas as receitas de materiais e serviços diretamente vinculadas à atividade de impressão, e então verifica a divisão usando indicadores de mix de tecnologia e participação de serviços antes de finalizar os totais.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 4,17 bilhões de USD (2026) | |
| Editora de Pesquisa do Setor A | 23,41 bilhões de USD (2025) | Utiliza uma definição mais ampla que inclui software e uma visão mais abrangente do ecossistema, e também cita um ano base diferente, o que eleva o valor principal em comparação com um total apenas de materiais e serviços. |
| Periódico Especializado B | 15,90 bilhões de USD (2024) | Representa o mercado total de impressão 3D, incluindo impressoras juntamente com materiais e serviços, e o enquadramento por ano civil pode deslocar ainda mais as comparações em relação a uma visão de mercado apenas de componentes. |
A tabela mostra que a maior parte da diferença é explicada pelo que está incluído e como o ano é definido, e não por uma simples discordância sobre a direção do crescimento. Ao manter o escopo limitado a materiais mais serviços, e ao vincular as premissas a sinais visíveis como participação de serviços, mix de materiais e adoção de tecnologia, a estimativa permanece mais fácil de replicar e mais fácil de auditar entre regiões.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de materiais e serviços de impressão 3D?
O mercado situa-se em USD 4,17 bilhões em 2026 e prevê-se que atinja USD 12,53 bilhões até 2031.
Qual segmento cresce mais rapidamente dentro do mercado?
Os serviços se expandem a um CAGR de 25,55% porque os modelos de Impressão como Serviço eliminam os elevados custos iniciais de equipamentos.
Por que o MJF e o Jato de Aglutinante estão a ganhar participação?
Eles proporcionam maior produtividade e propriedades quase isotrópicas, apoiando a produção em série nos setores automotivo e de bens de consumo.
Como os prestadores de cuidados de saúde utilizam a impressão 3D?
Os hospitais utilizam polímeros biocompatíveis para imprimir implantes específicos para cada paciente e modelos anatômicos que podem reduzir o tempo em sala de cirurgia em até 30%.
O que restringe a adoção mais ampla da Fabricação Aditiva entre as pequenas empresas?
As oscilações de preços de pós metálicos de alta pureza e a intensidade energética do pós-processamento inflacionam o custo total de propriedade.